地政学
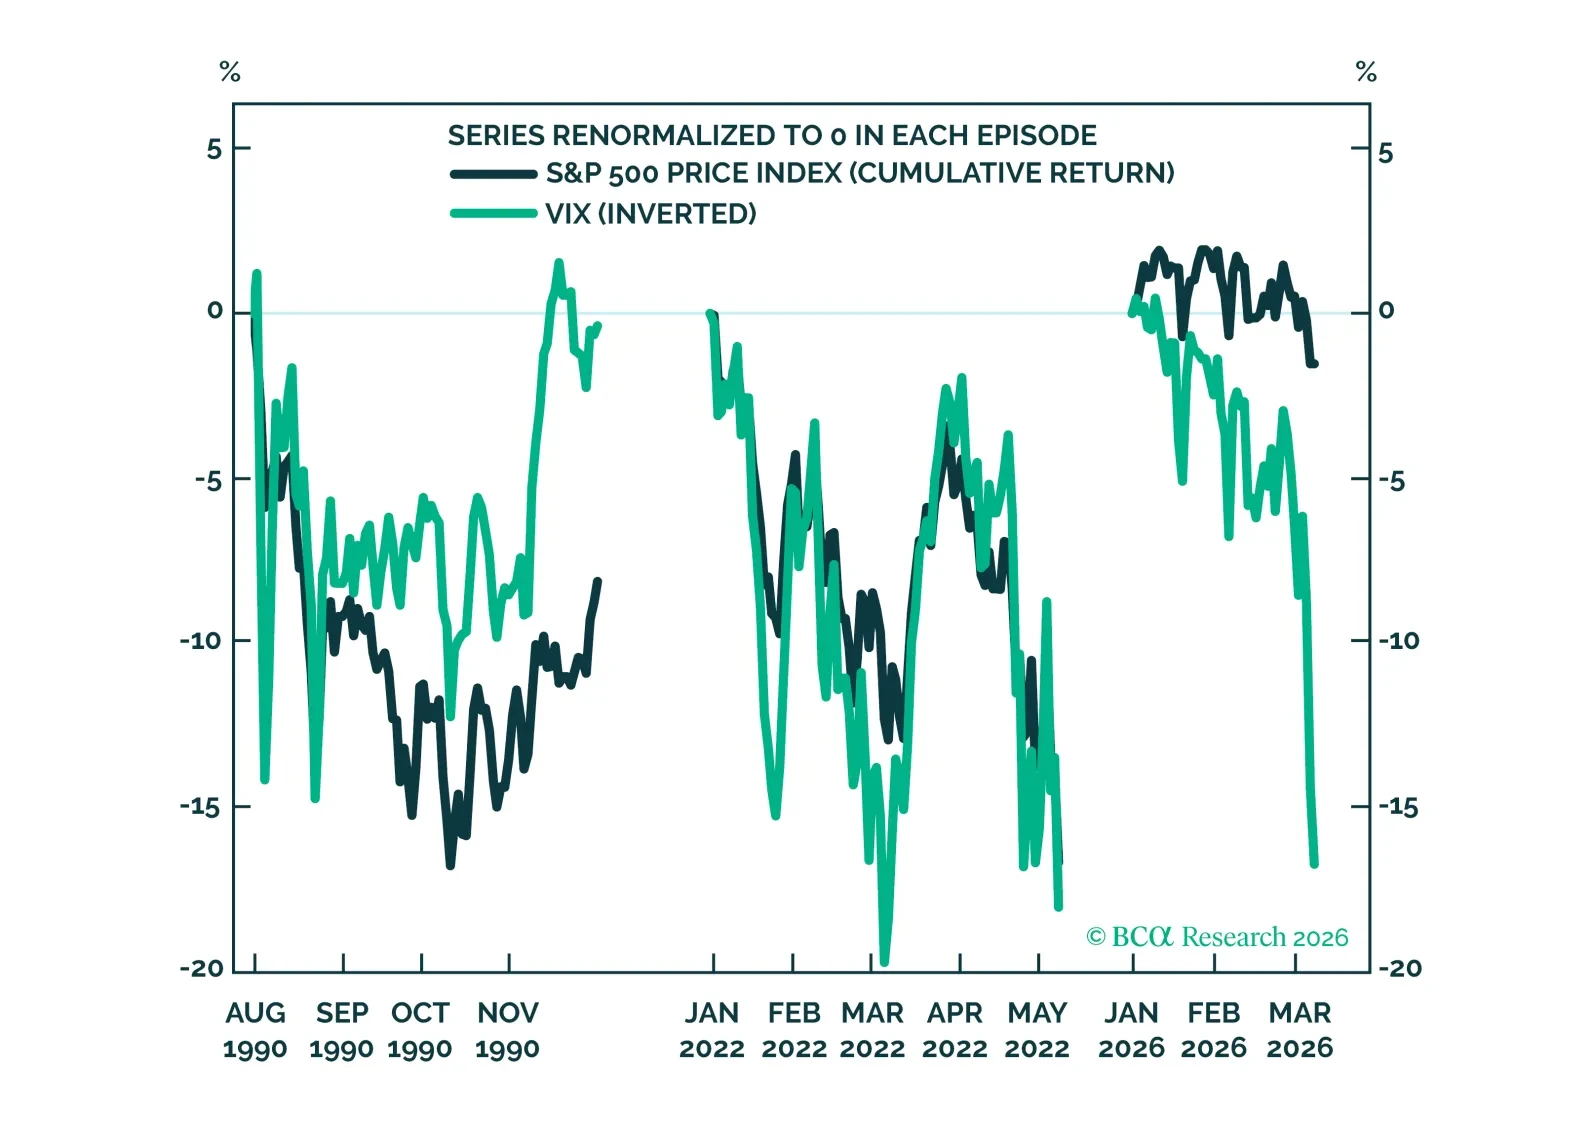
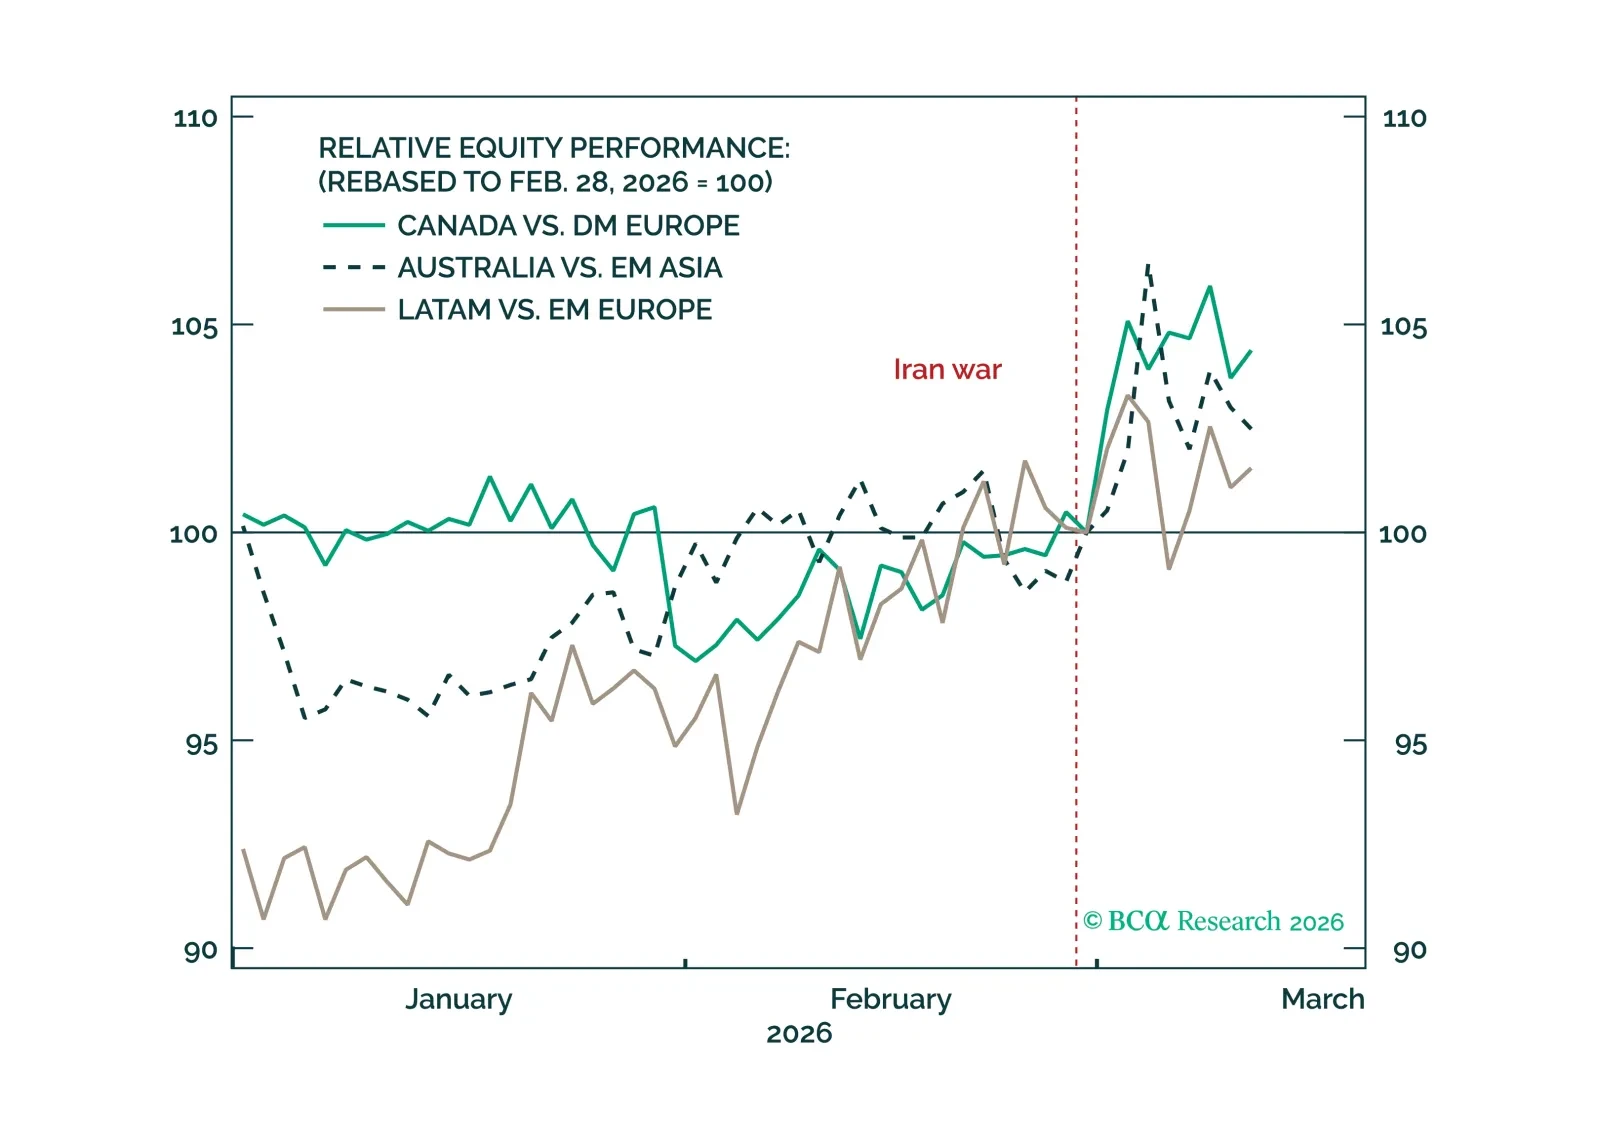

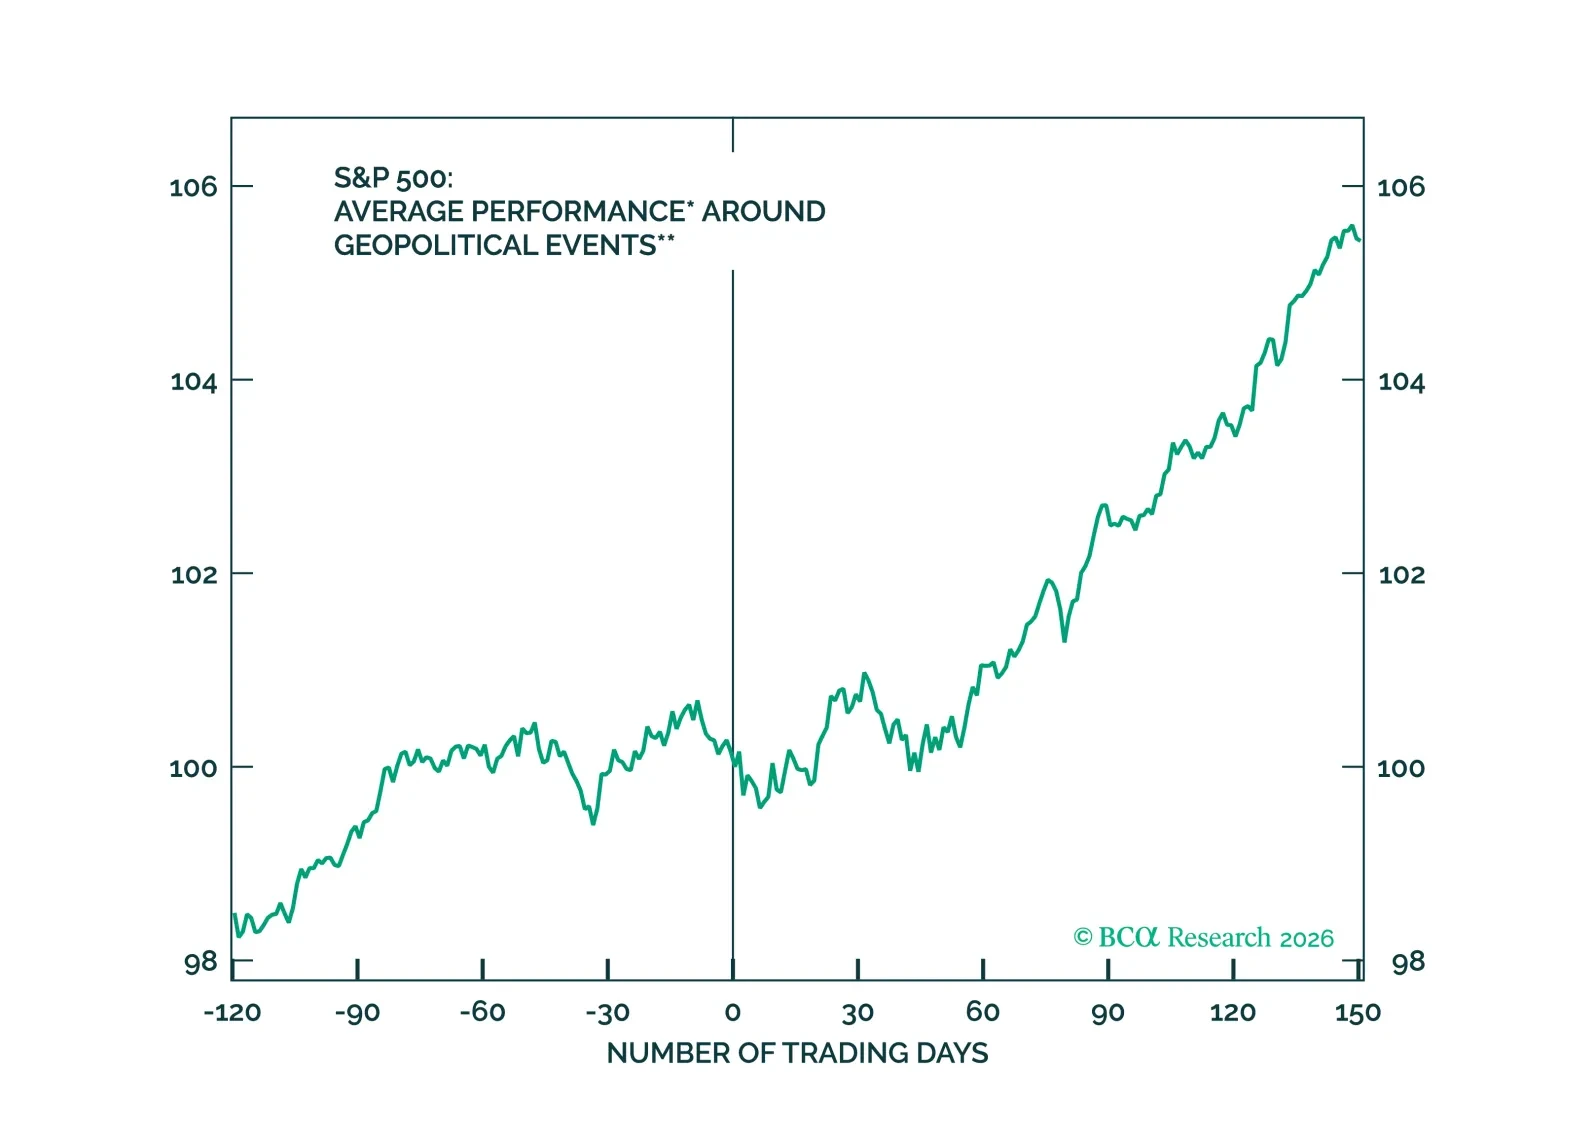
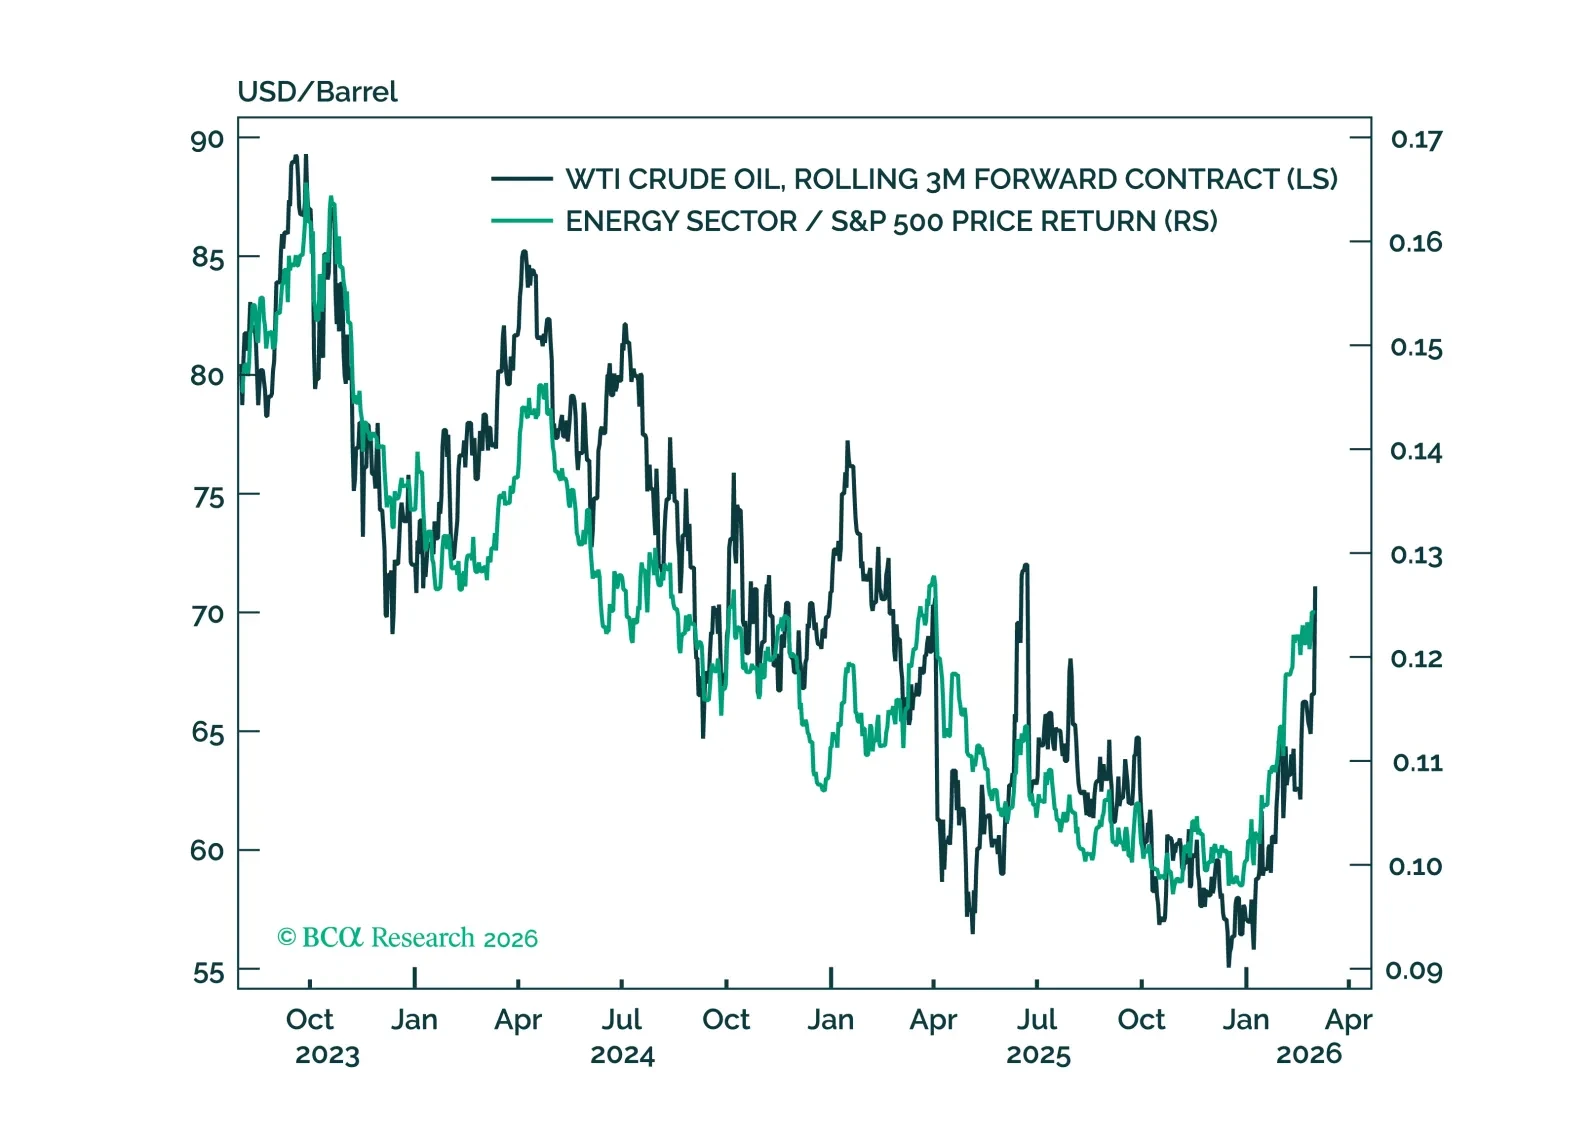
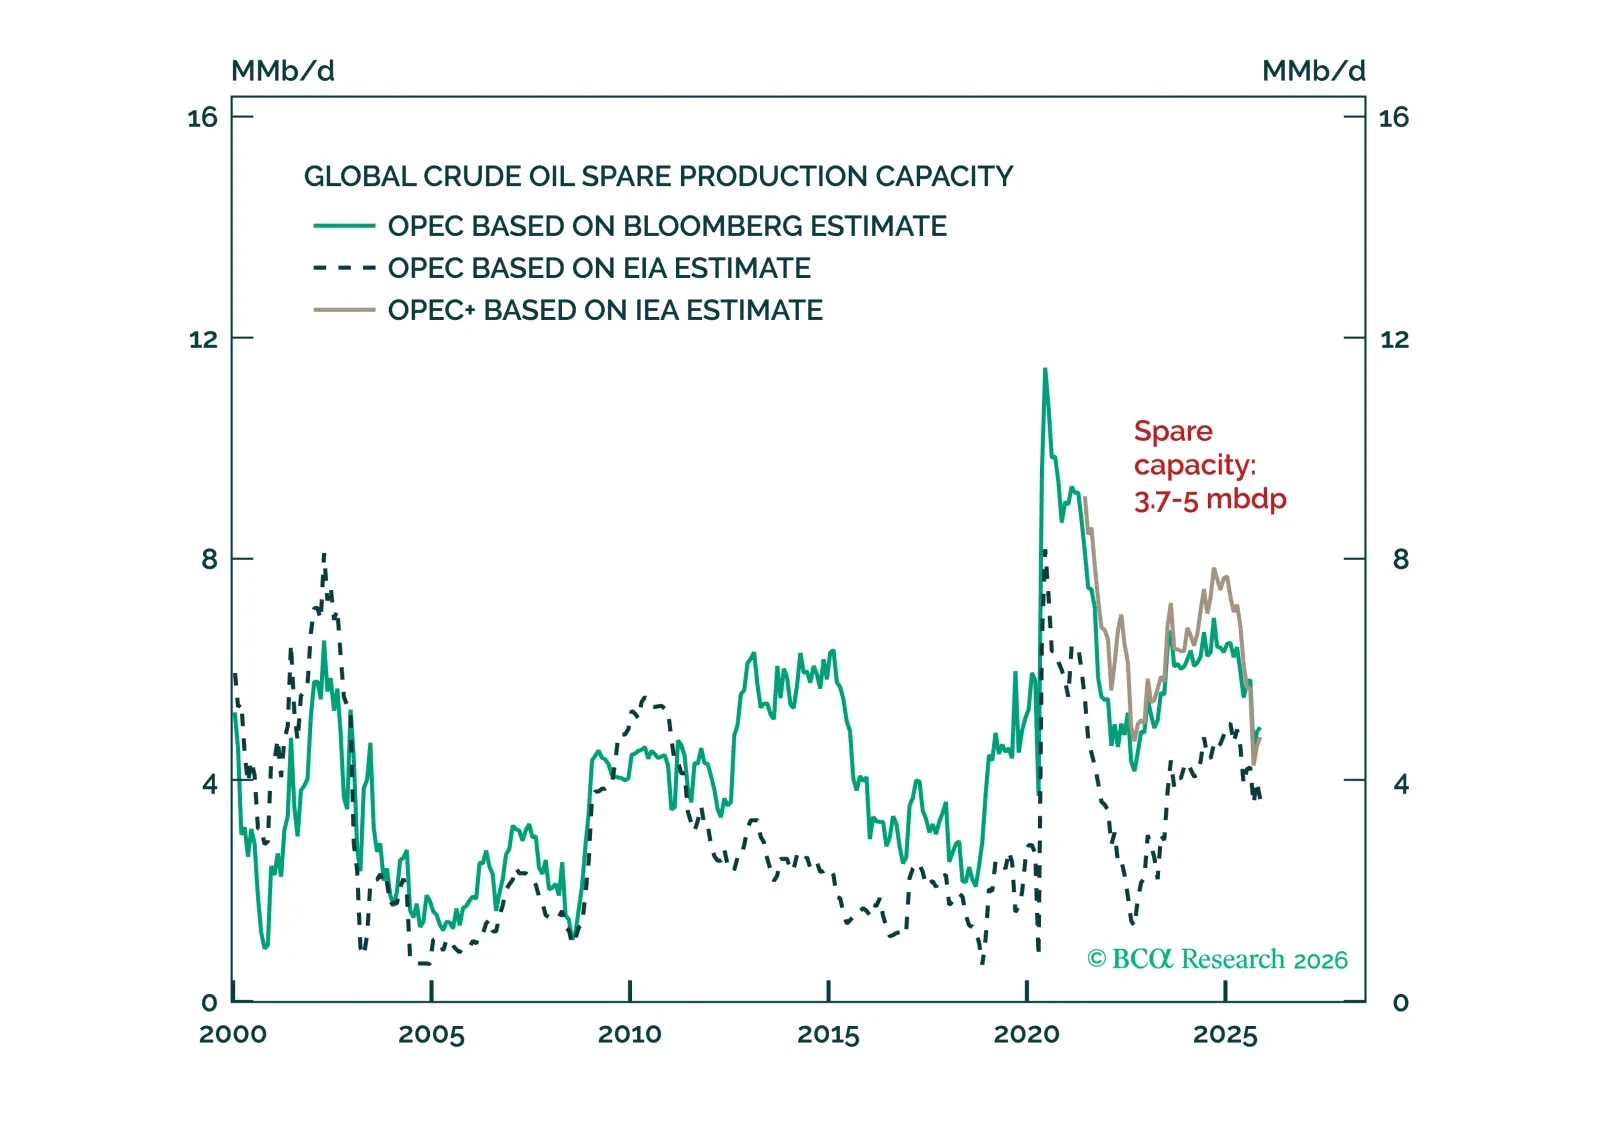
中東での敵対行為がリスクオフの動きを引き起こし、原油価格を押し上げています。これまでの地政学的に引き起こされた原油価格の混乱は、上昇の速さや持続性、株式市場の脆弱性が市場の売りの程度と関連していることを示唆しています。一方で、エネルギー株は恩恵を受けるはずですが、すでに大きく上昇しています。
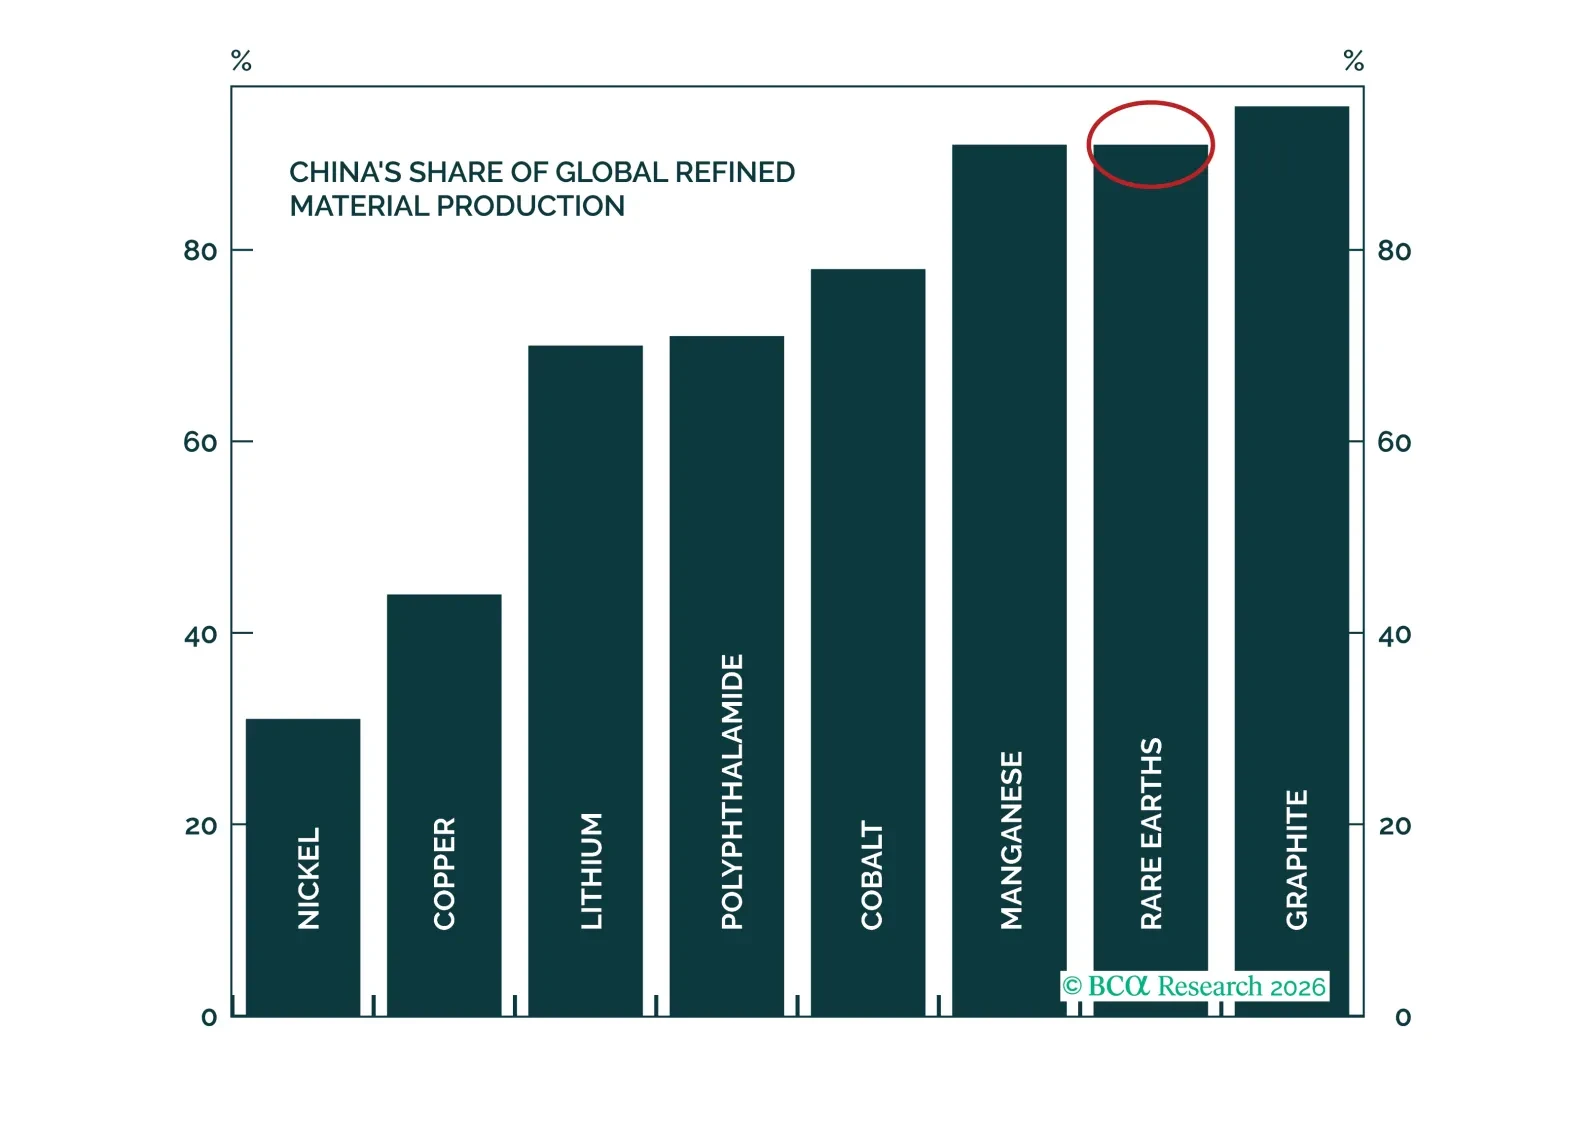
中国を除くレアアースの強靱な供給網を構築しようとする世界的な取り組みが加速している。多くの国で公的・民間の投資に支えられ、戦略上の優先事項として浮上している。
このスペシャル・レポートでは、レアアースの設備投資サイクルへのエクスポージャーを求める投資家にとって、レアアース周辺の投資はピュアプレイ・ストラテジーよりも魅力的な機会を提供すると主張します。
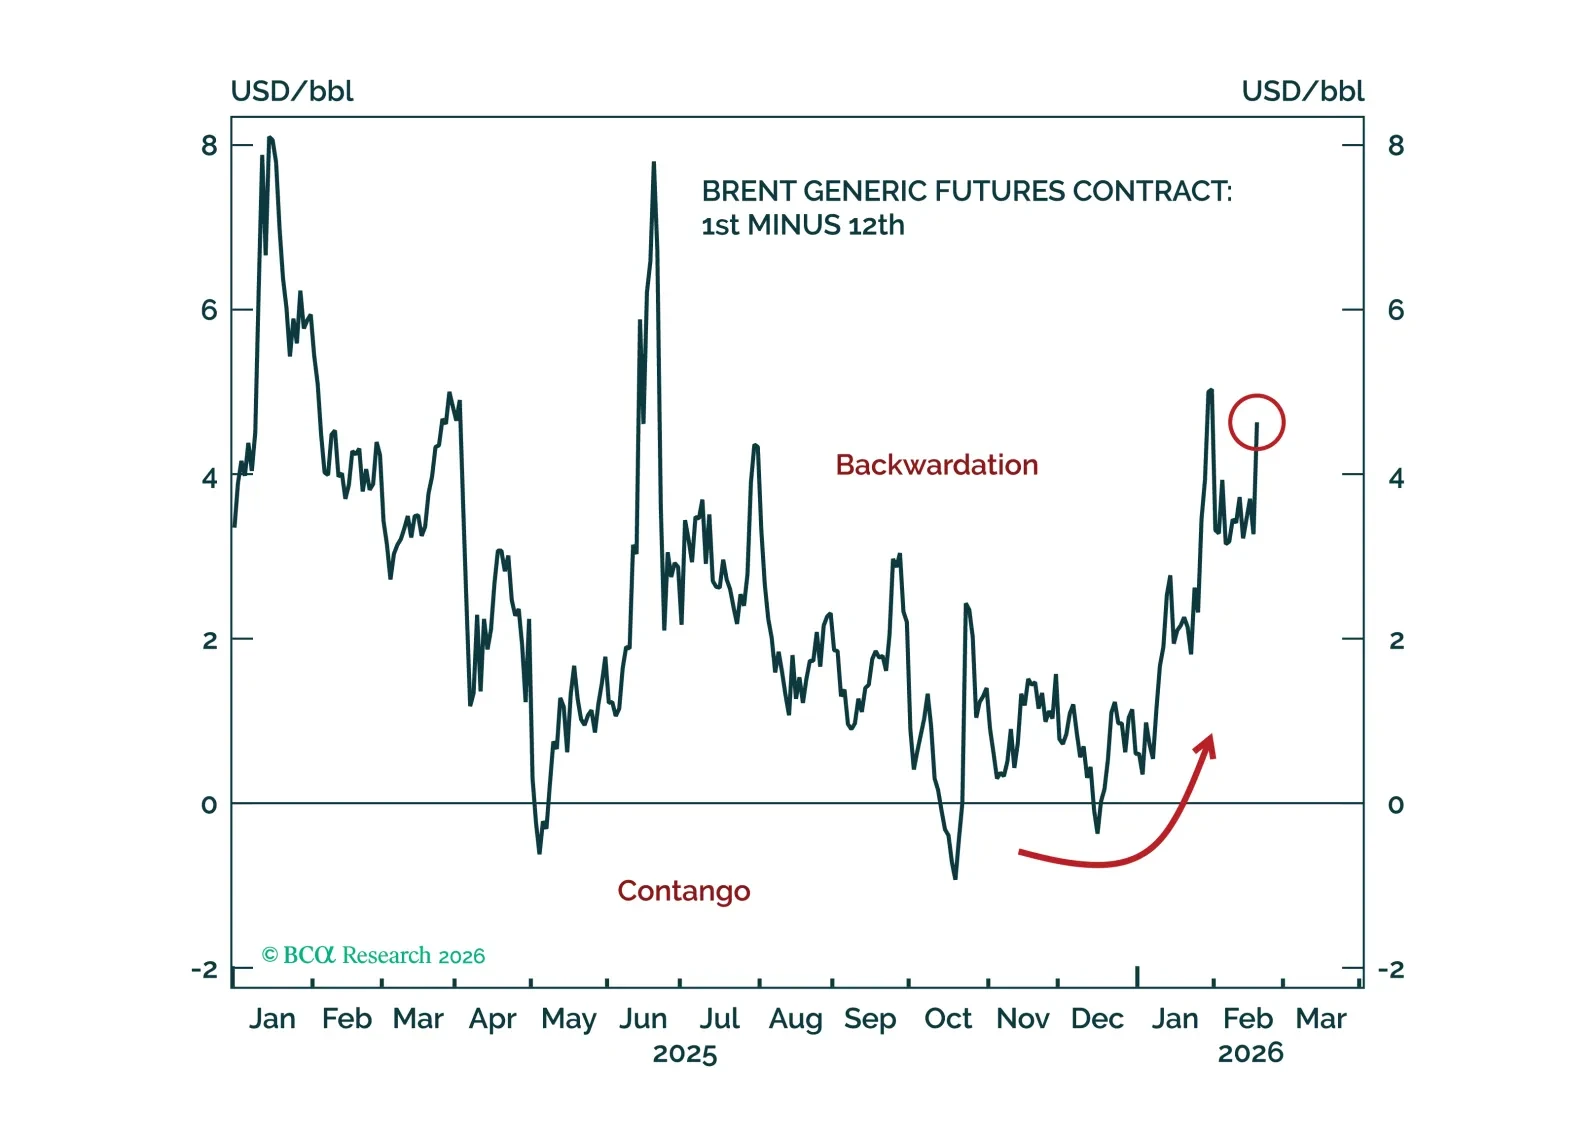
地政学リスクが引き続き支配的であるため、短期的には原油価格のリスクは上方に偏ったままである。
それでも最終的には、6〜12か月の期間で弱気のファンダメンタルズが再び優勢となり、原油価格を押し下げると予想する。
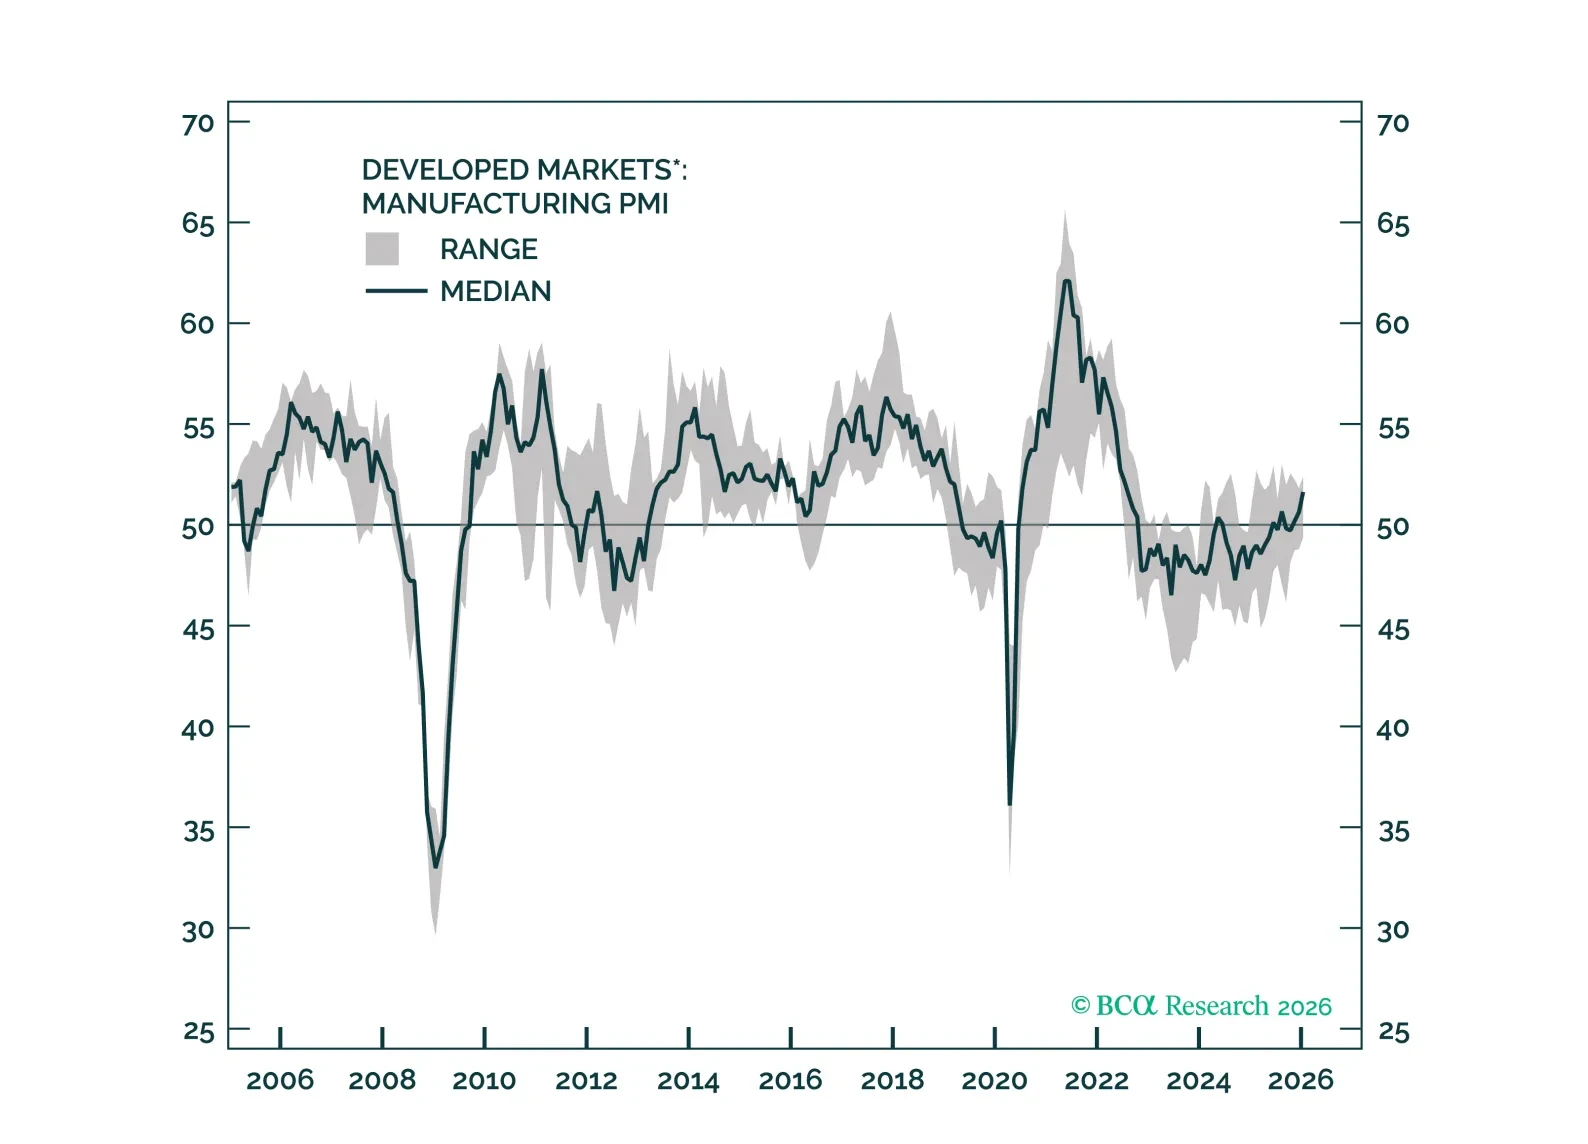
過去1か月間、トランプ政権の行動が見出しを独占してきた。それらはすべてノイズに過ぎない。注目すべきは米国以外の各国の反応だ。米国以外の政策立案者は現在、自国経済の刺激と改革に注力している。世界の成長は加速しているが、それに伴うインフレの上昇は見られていない。この組み合わせはリスク資産にとってポジティブであるだけでなく、米国除くエクイティのリターンを一段と押し上げている。フィクスト・インカムとデュレーションを格下げする。
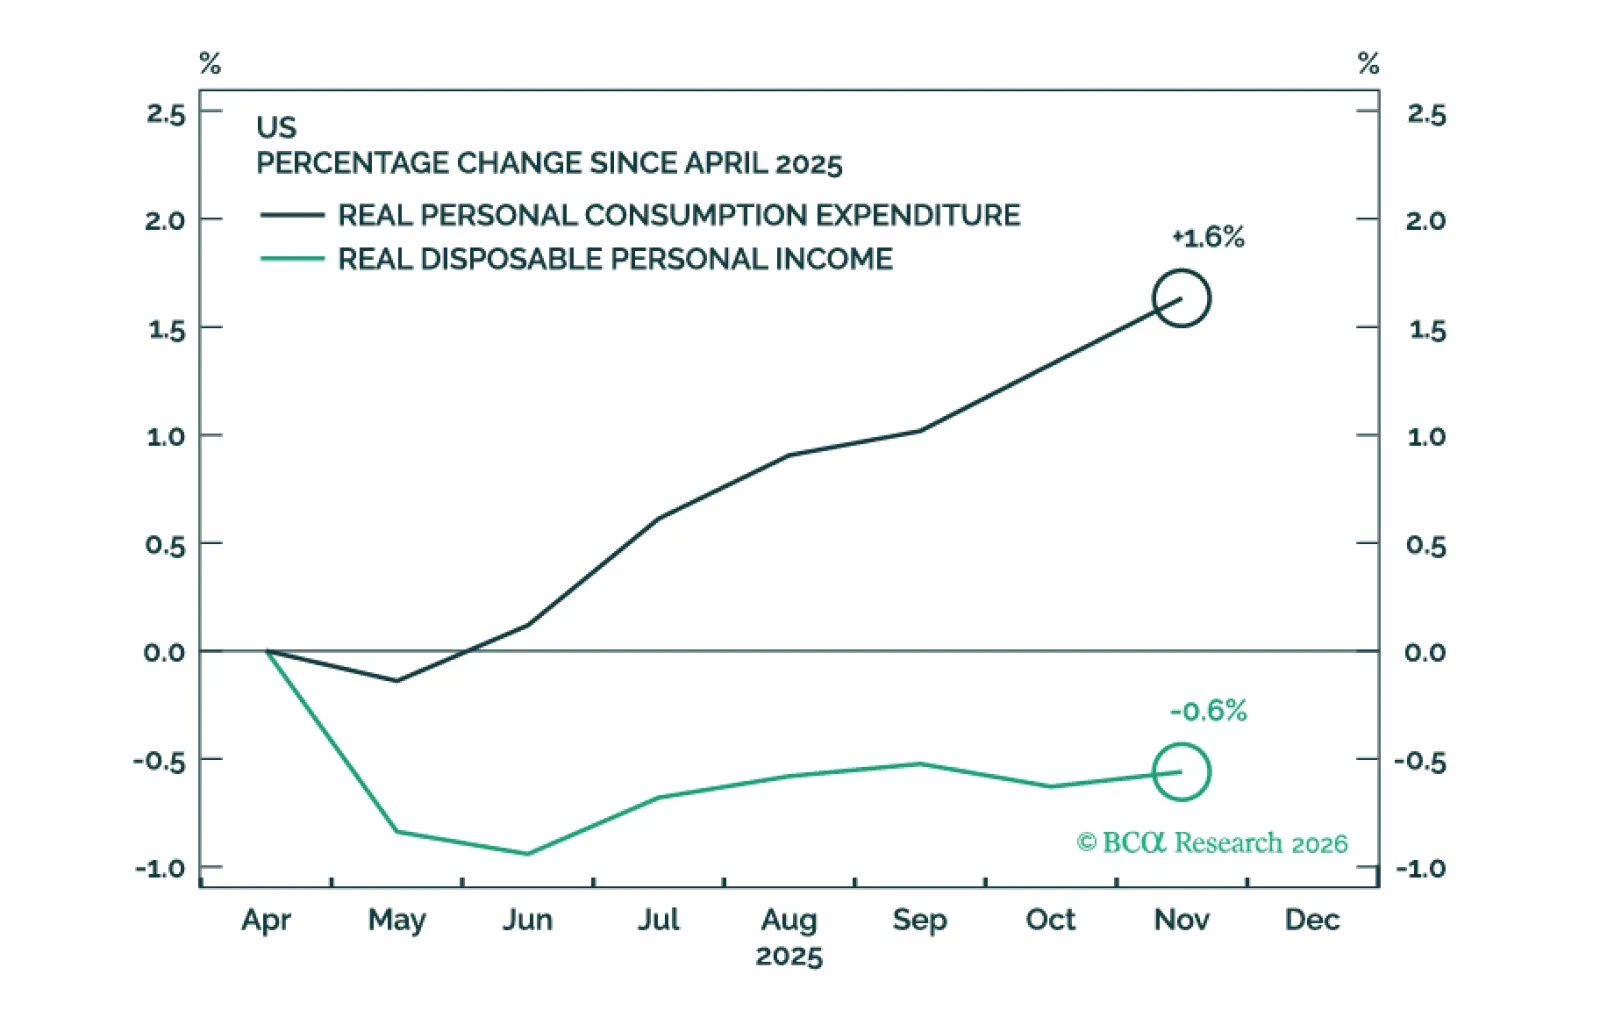
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。