地政学
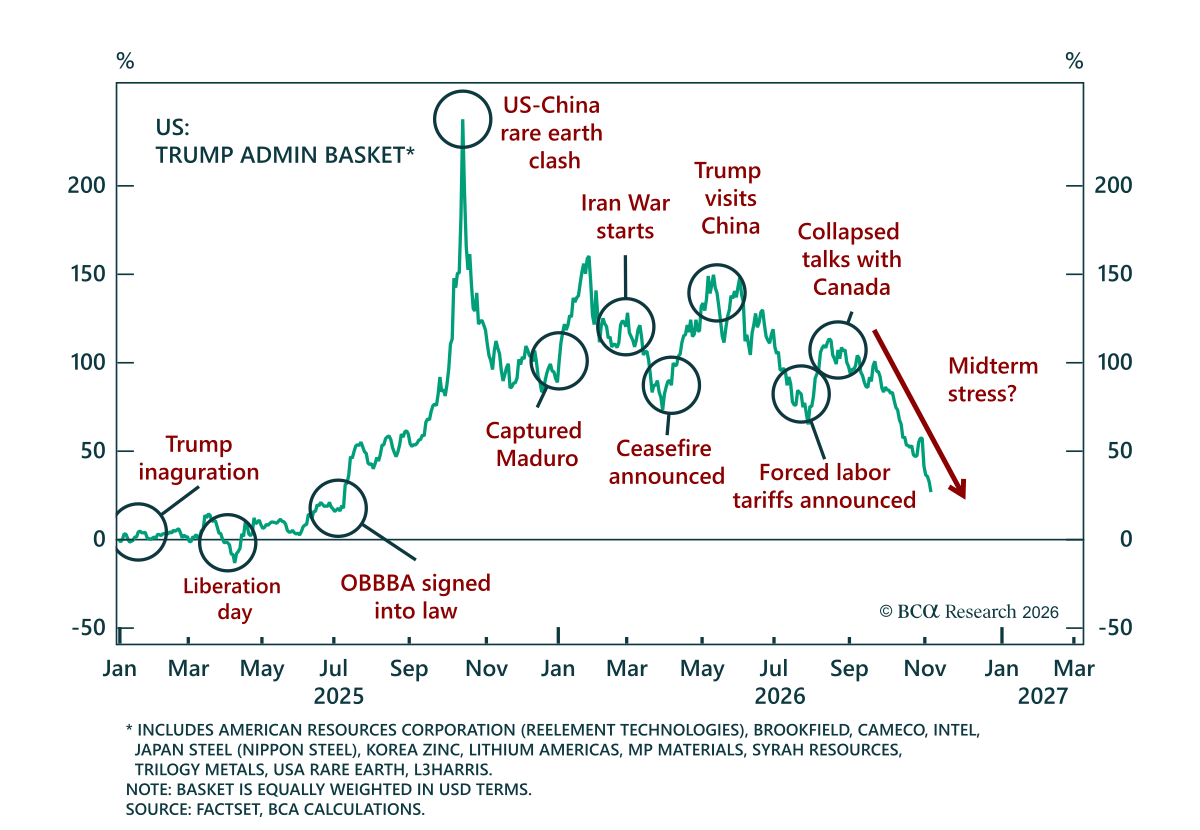
中間選挙の緊張はワシントン自身のポートフォリオにまで及んでいる。当社の今週のチャートは GeoMacro チームである Jose Yanes と Jesse Kuri による。米国政府が出資した銘柄を均等加重したバスケットは9月下旬以降で50%以上下落した。民主党の全面勝利への期待が一因であり、ホワイトハウスの政策が強まる局面ではこのバスケットが上昇する傾向があったのだ。…
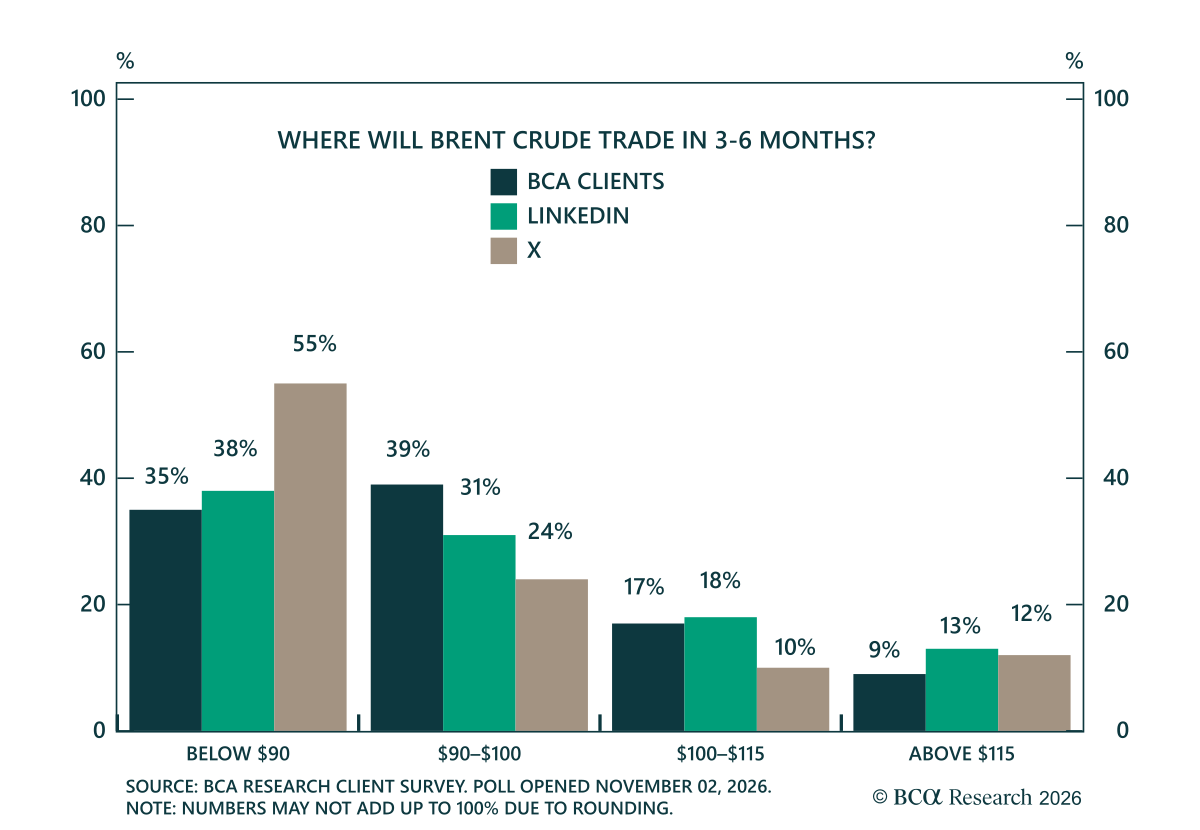
当社の顧客はBrentが今後3~6か月間は$100未満にとどまると見ている。先週の世論調査では、顧客に今後数か月のBrentの取引水準を尋ねたところ、最大比率である39%が$90~$100の間にとどまると見ており、35%が$90未満、17%が$100~$115、9%のみが$115超を予想した。LinkedInとXの回答者はより弱気で、それぞれ38%と55%がBrentが$90未満になると予想している。 当社の顧客の見方は概ねGeoMacro…
当社の GeoMacro strategists は株式に対して引き続き建設的であり、10月のテック売りを人工知能に対する判断ではなく地政学的な出来事と見ている。 ブレントは10月だけで12.9%上昇しており、当社の同僚は月間を通じたNasdaqの6.7%の下落をそのリスクプレミアムが原油に戻りつつあったことの帰結と見ている。水曜日のテック株の反発と原油価格の大幅下落がその見方を支持している。…
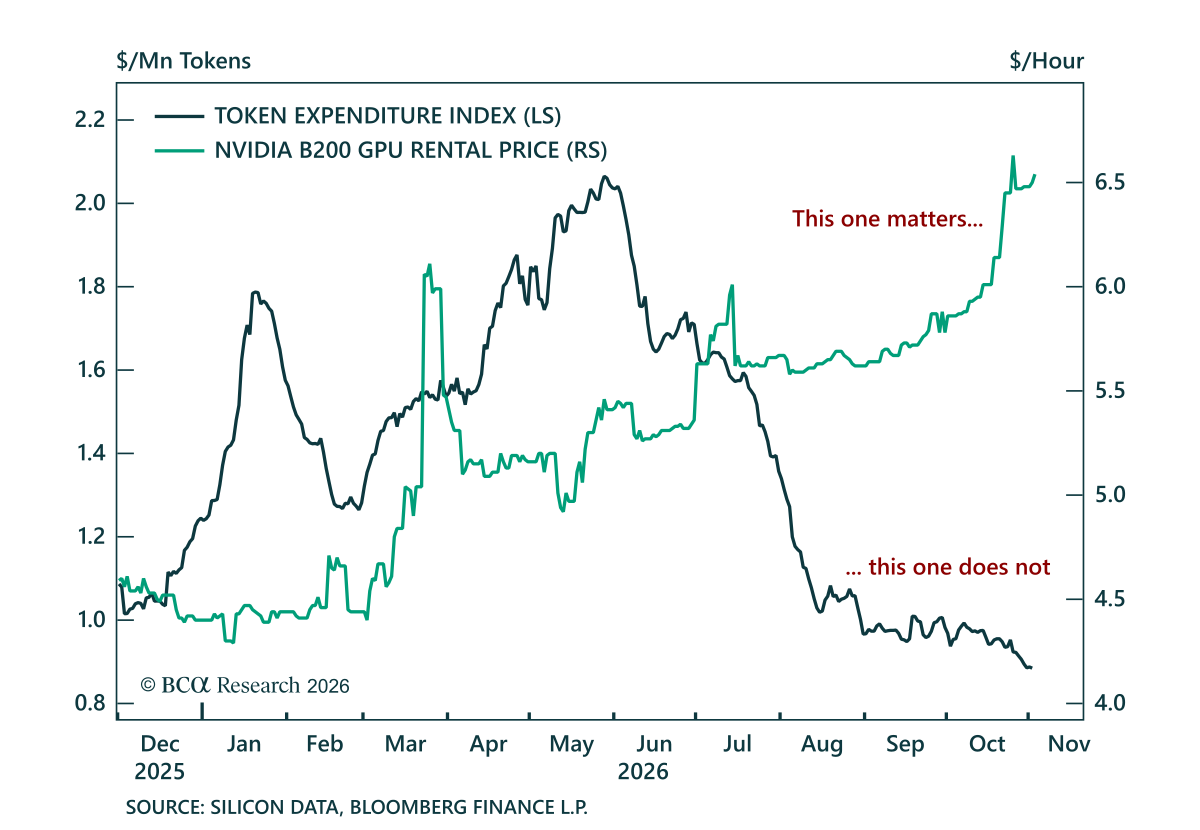
10月は株式、特にAI・テック株にとって悪い月であった一方、原油にとっては好調な月であった。当社はAIスーパーサイクルが終わるとは考えておらず、まだ続く余地がある。トークン価格の下落は需要の減少を示すのではなく、LLMs間の価格競争の兆候なのである。実際、その価格競争こそがデータセンターの収益性を押し上げており、したがって強気相場の基盤になっているのだ。
したがって戦術的な時間軸で重要なのはTrumpがイラン問題で譲歩するかどうかである。もし譲歩しなければ市場は調整を余儀なくされる。当社は株式に対して強気の立場を取り、原油価格が間もなく下落してショートスクイーズを招き、株式を押し上げると予想している。
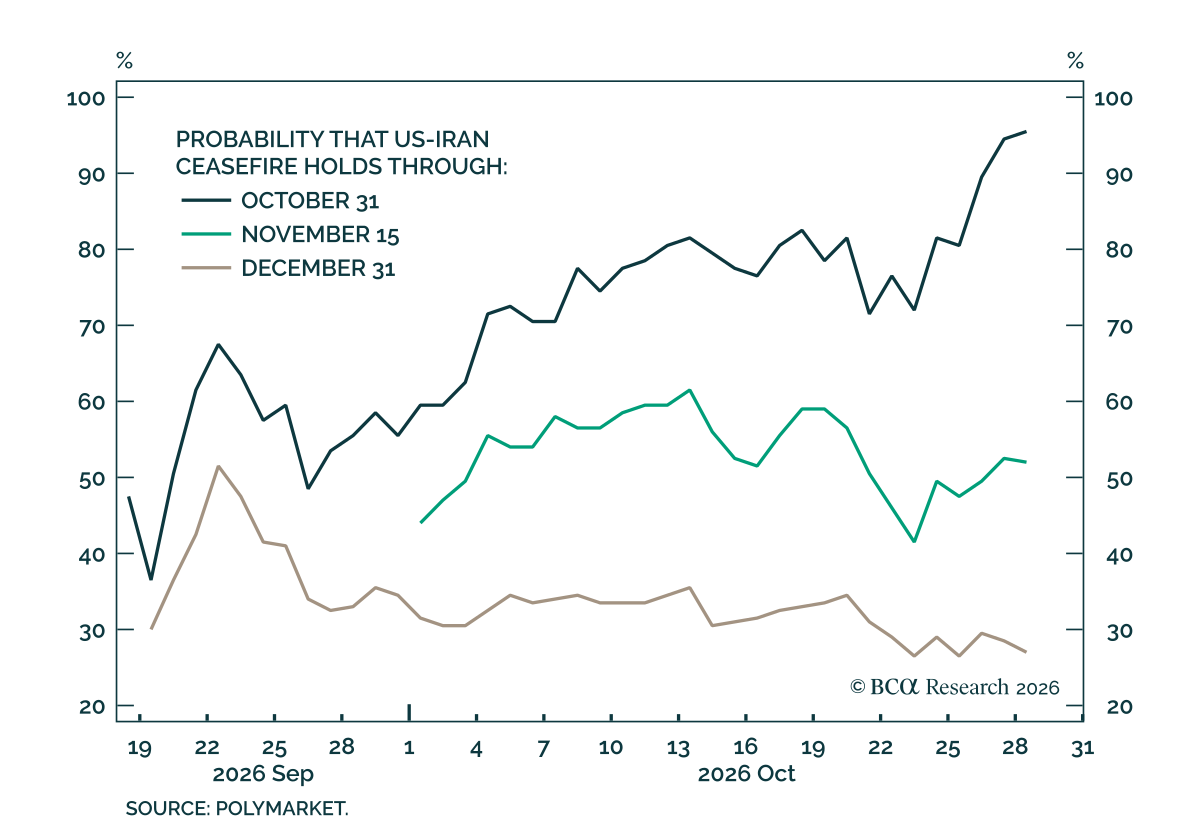
短期的に原油価格のリスクは明らかに上振れ方向である。 米国政府は来週の中間選挙後に「短期かつ激しい軍事作戦」が起こり得ると複数の湾岸諸国に警告したと伝えられている。米国とイランの停戦が年末まで持続するという市場のオッズは過去1カ月で低下し、現在わずか27%にまで下がっている。…
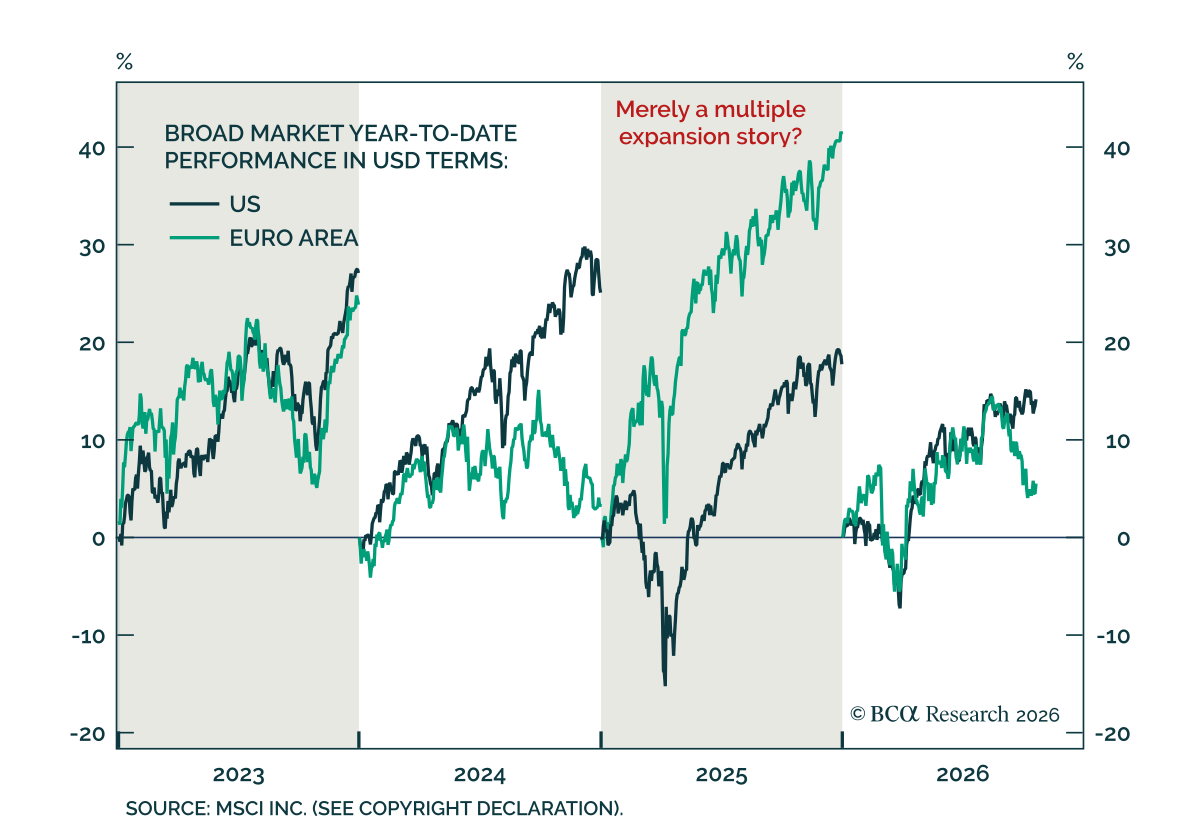
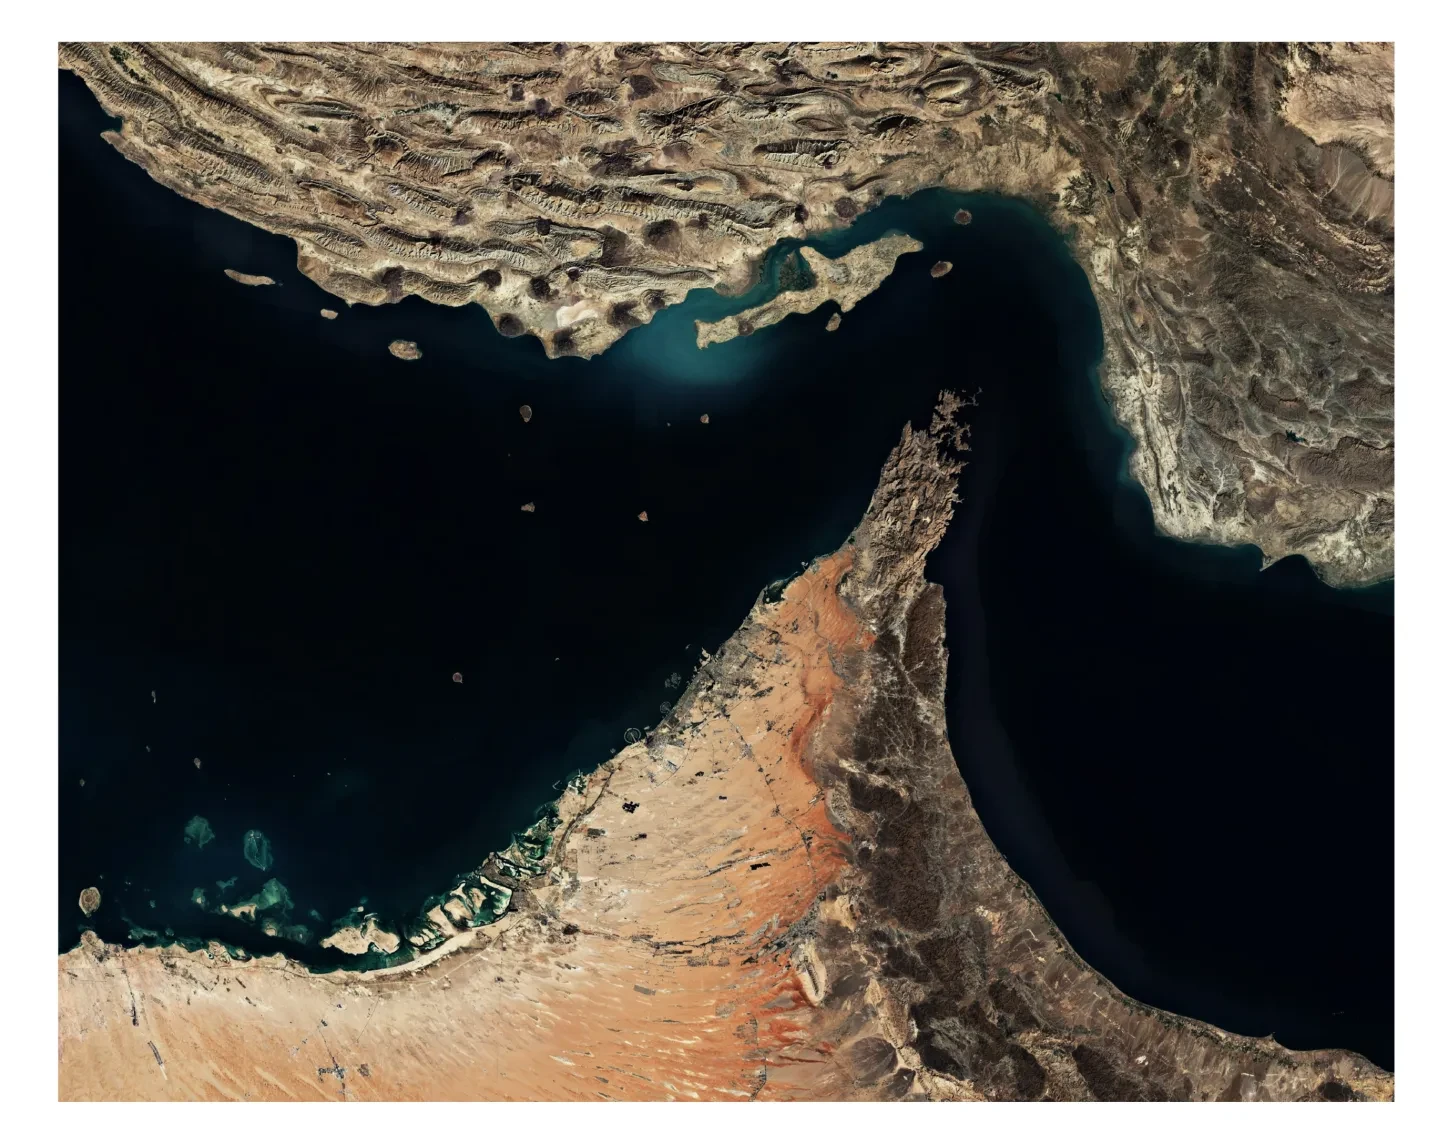
イランは事実上「October surprise」を仕掛けようとしており、これは選挙前の危機で世論調査の推移と最終的な結果を変えることを指す格言である。したがって成功する公算が高く、原油価格はここから上昇圧力を受ける見込みである。狙いは今から11月3日まで原油価格が大きく下落しないようにすることである。
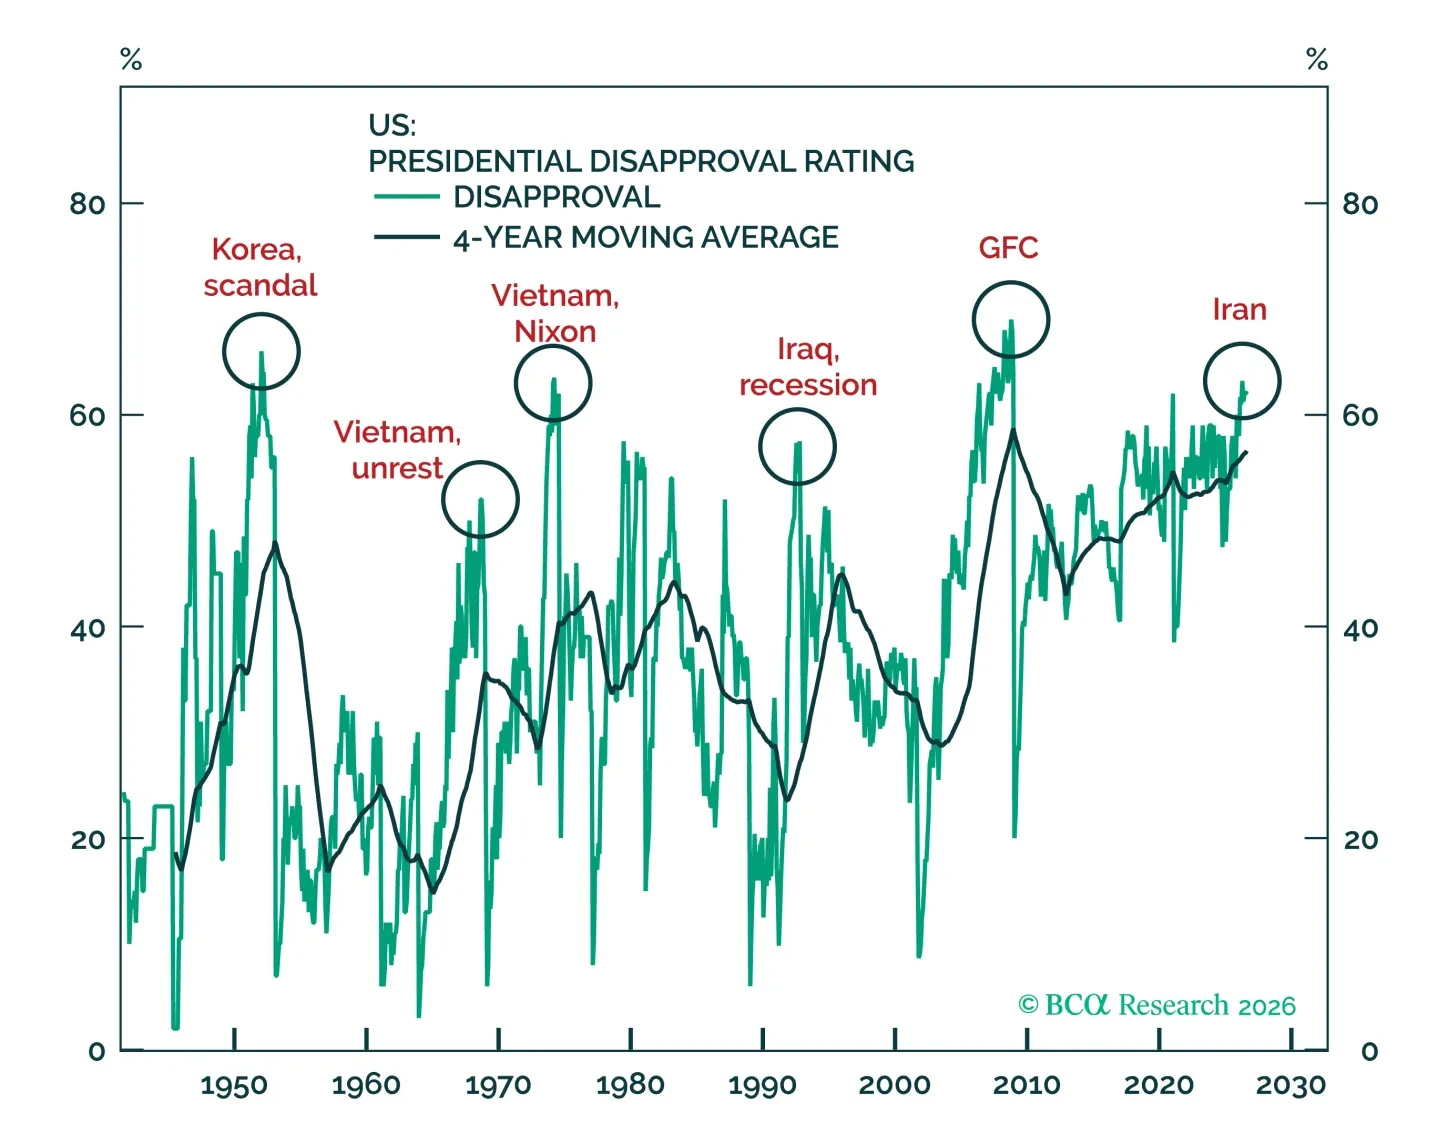
市場にとって最大のリスクは中東紛争の再燃である。FRBはインフレのファンダメンタルズと同様に地政学を重視しているように見え、そのため戦闘の激化は利上げの追加につながることになり、これはネガティブである。では、なぜ株式と債券に弱気ではないのか。それはPresident Trumpが自身の運命を握っているからだ。President Trumpの不支持率がほぼ史上最高水準にある(Chart of the Month)ので、イランでの紛争は終息に向かっている。懸念は、むしろ民主党の圧勝が勢いを以て市場を驚かせ、結果として市場が2028年に向けて左寄りへの傾きを織り込み始めることである。
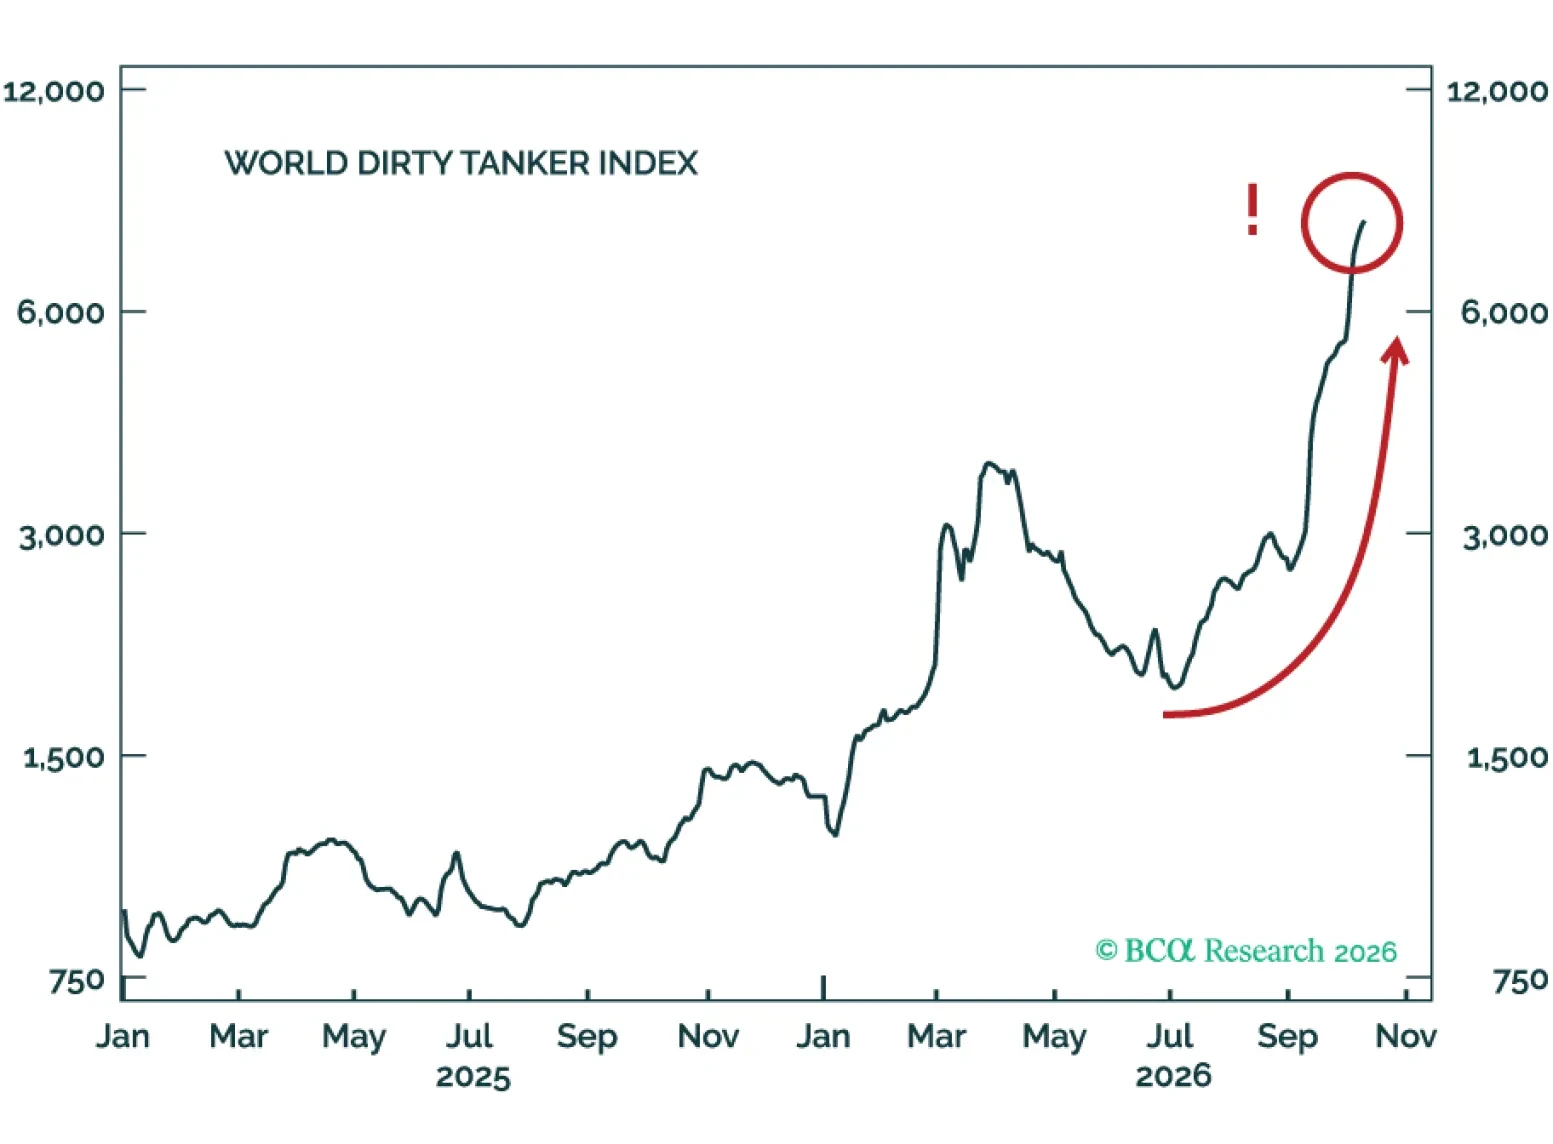
中東の原油輸出は戦前水準に戻ったが、それでもBrentは$100/bblを上回っている。なぜ原油の供給増が価格下落につながらないのか、そして政策担当者に明快な対処策がない理由を説明するのである。もっとも、仮にプーチン大統領が報じられている合意に沿ってロシア産ディーゼルを世界市場に放出しても、短期的には燃料の供給混乱を実質的に緩和する可能性は低い。