ヨーロッパ
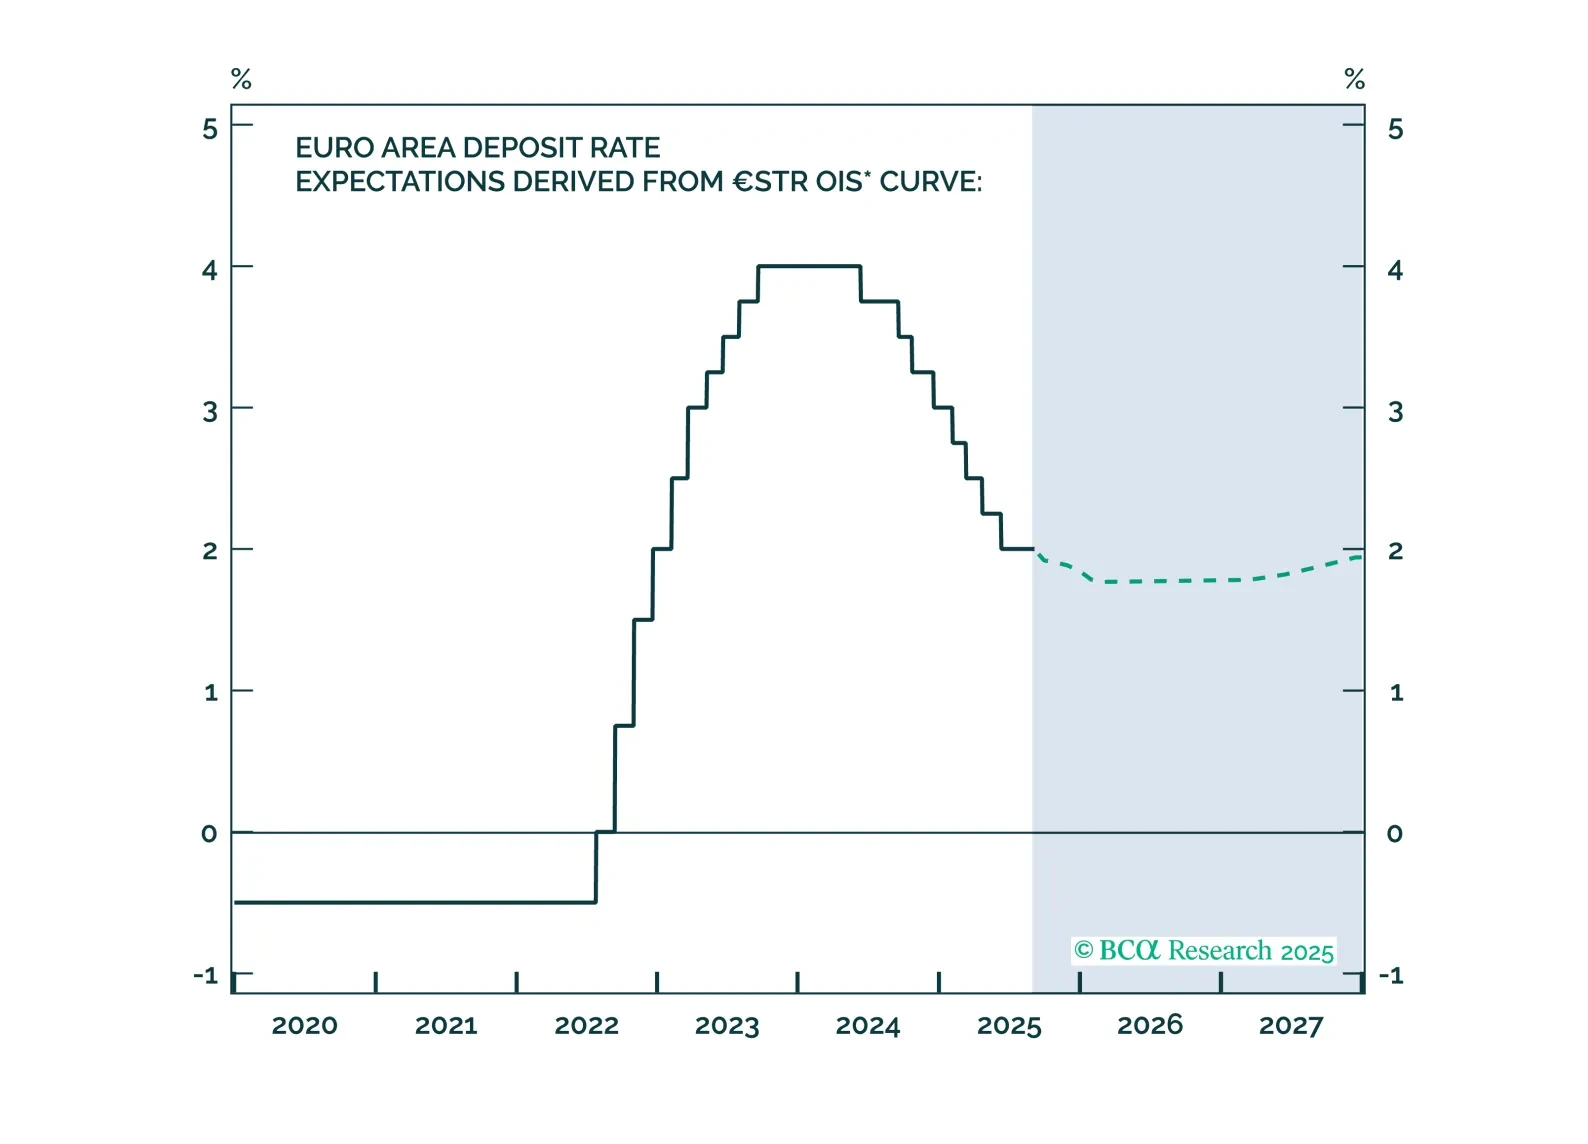
欧州中央銀行はソフトランディングを実現しました。インフレ率は目標水準に戻り、インフレ期待はしっかりと固定されています。失業率は過去最低水準であり、実質経済成長は弱いながらも安定しています。欧州中央銀行からさらなる緩和はほとんど期待できないため、投資家は政府債券をエクイティと比較してアンダーウェイトとすべきです。
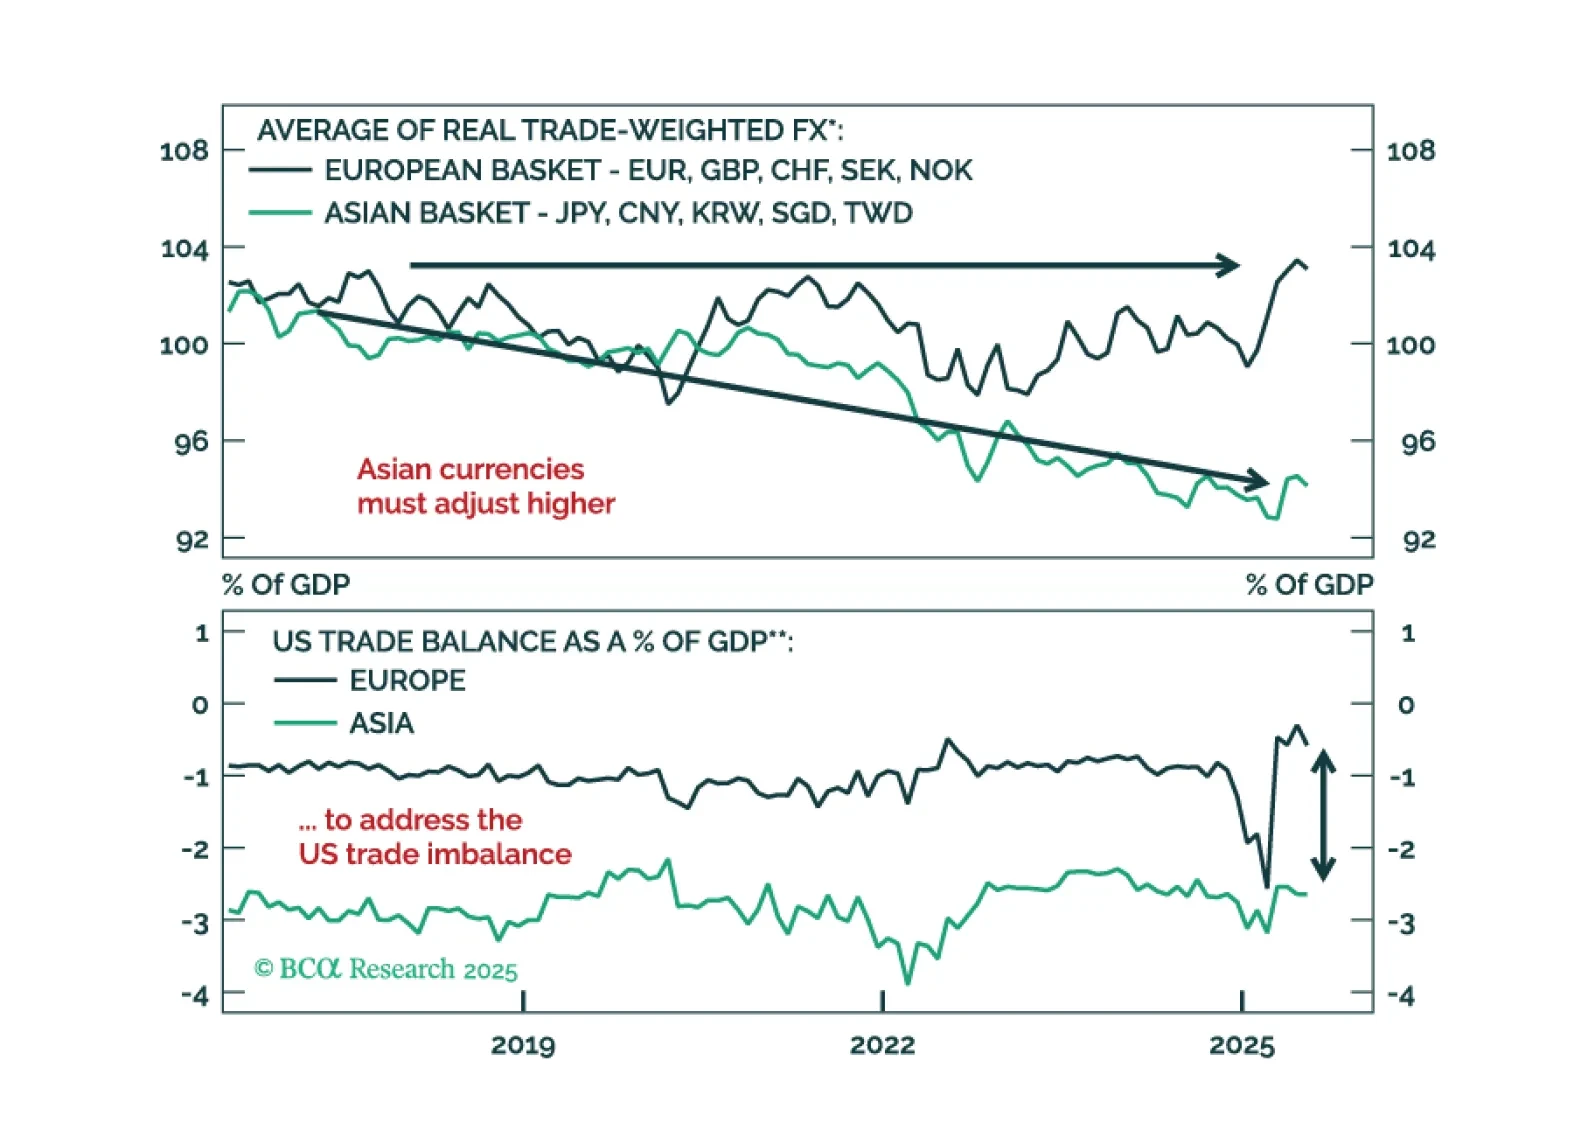
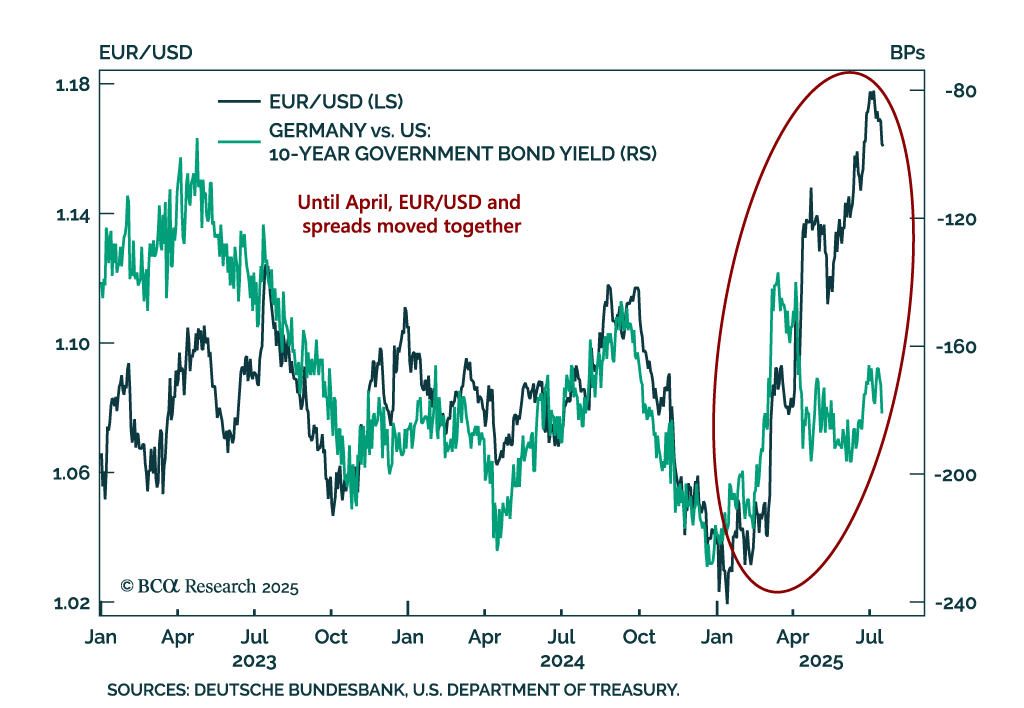
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
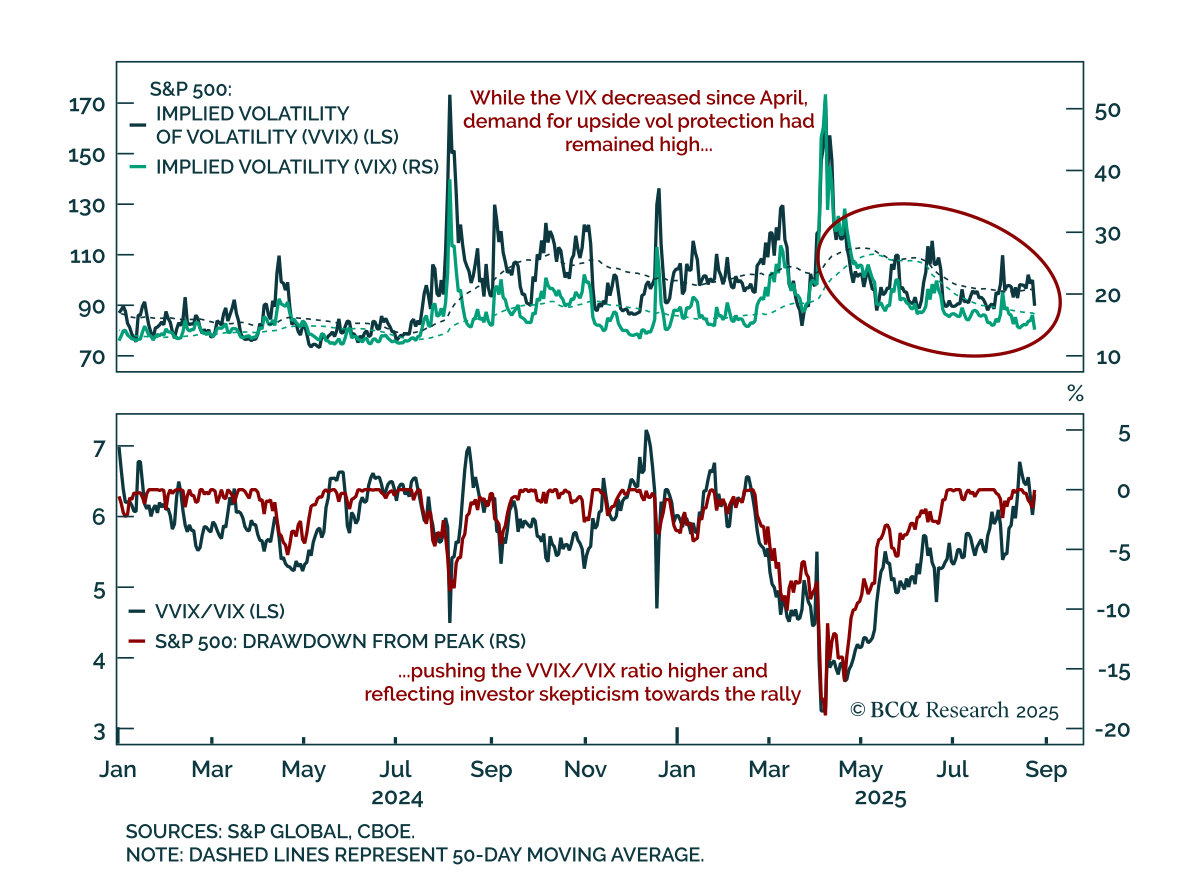
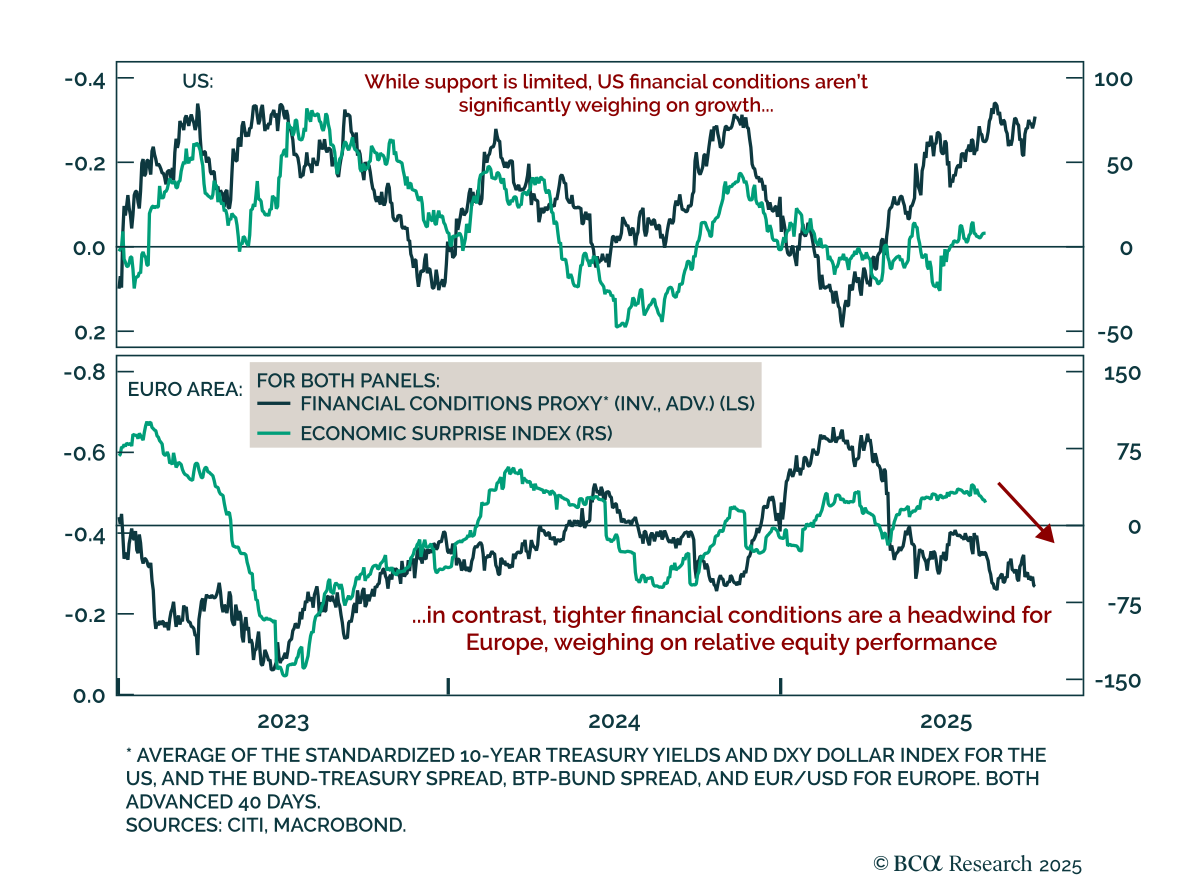
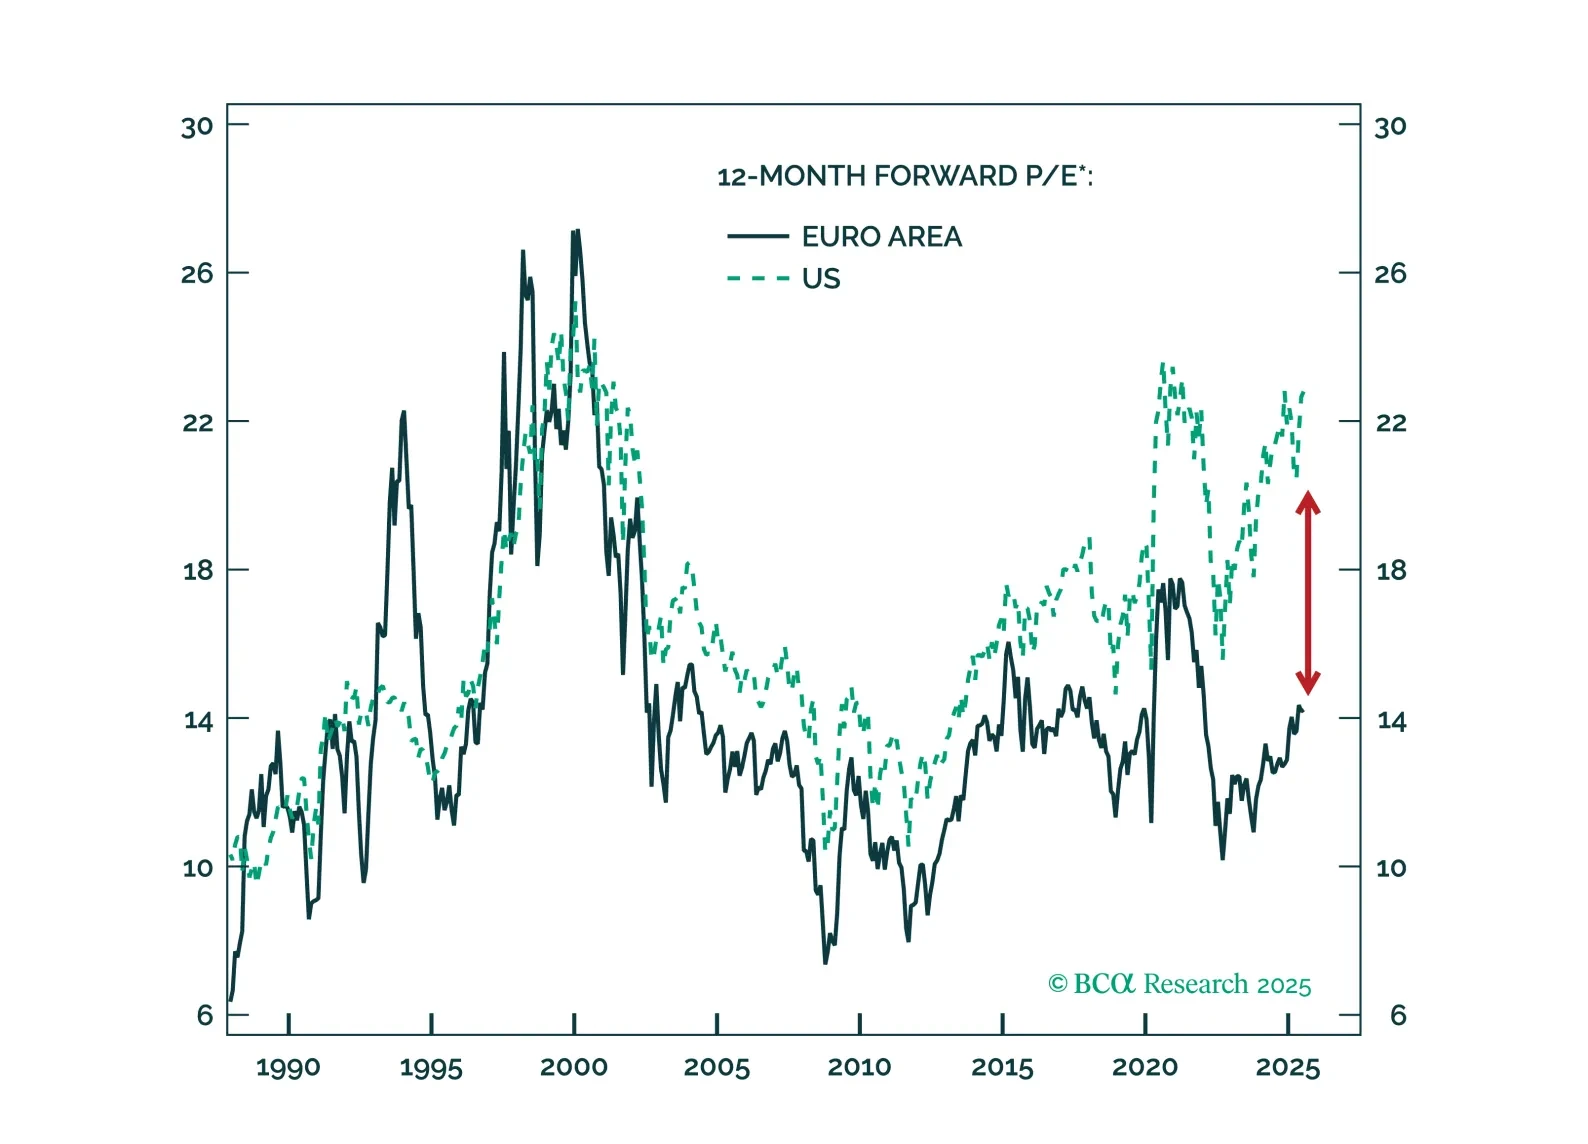
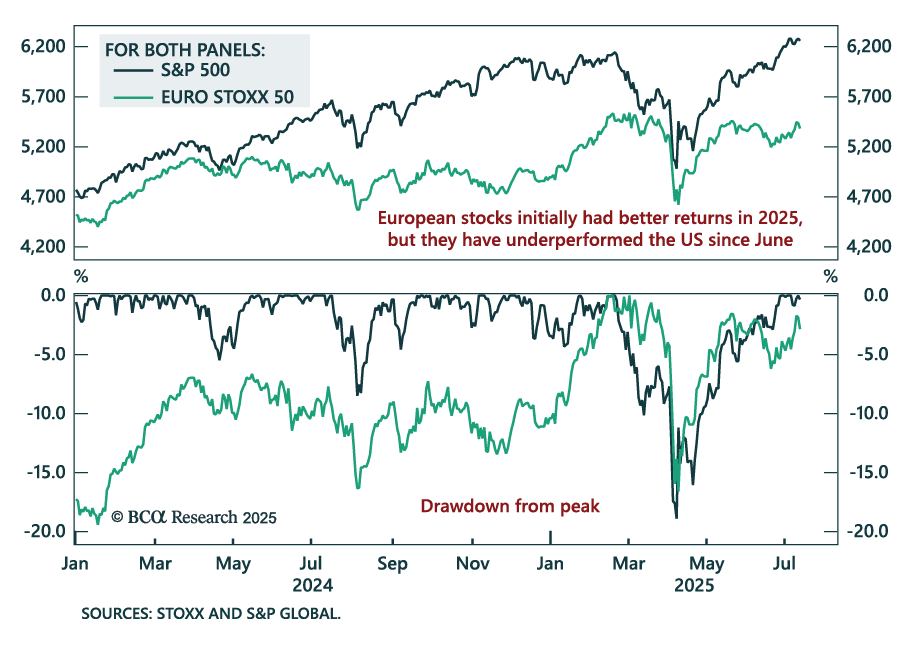
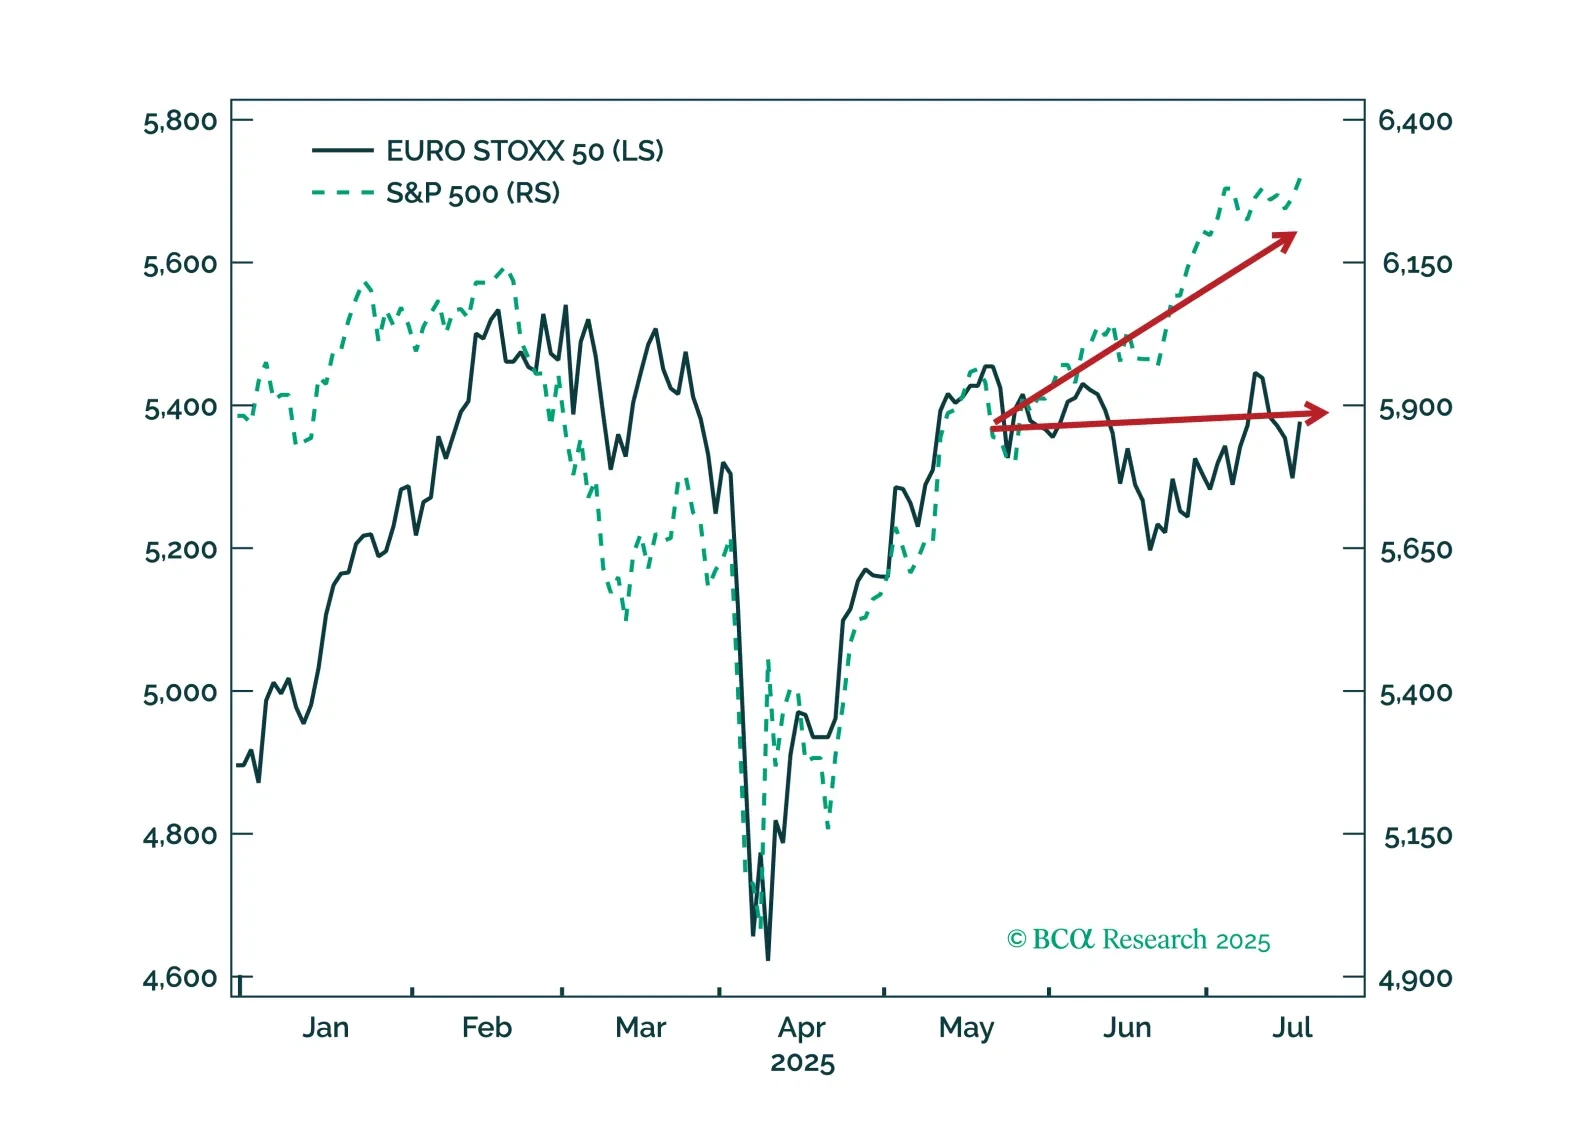
ヨーロッパ株式の見通しは、米国株式と比較してより魅力的になってきています。ヨーロッパでは多くの構造的な逆風が弱まりつつあり、バリュエーションは歴史的に割安な水準にとどまっています。投資家は地域の循環的なリレーティングの恩恵を受けるようにポジショニングすべきです。

ヨーロッパの熱狂は過剰です。ヨーロッパで最も優れたアセットクラスはインフラストラクチャですが、セクターや国ごとに他のアセットクラスにも具体的な機会が広がっています。ベンチャーキャピタルは北米およびアジア太平洋地域向けです。プライベートクレジットを格下げし、グローバル・バイアウトを格上げします。ロング・ショート・エクイティ・ヘッジファンドで利益を確定する時です。
このインサイトは、BCAのエクイティ・アナライザー(EA)の力を活用して、欧州スモールキャップ、航空宇宙&防衛、銀行、テレコムに関する4つの高コンヴィクションの見解に命を吹き込みます。
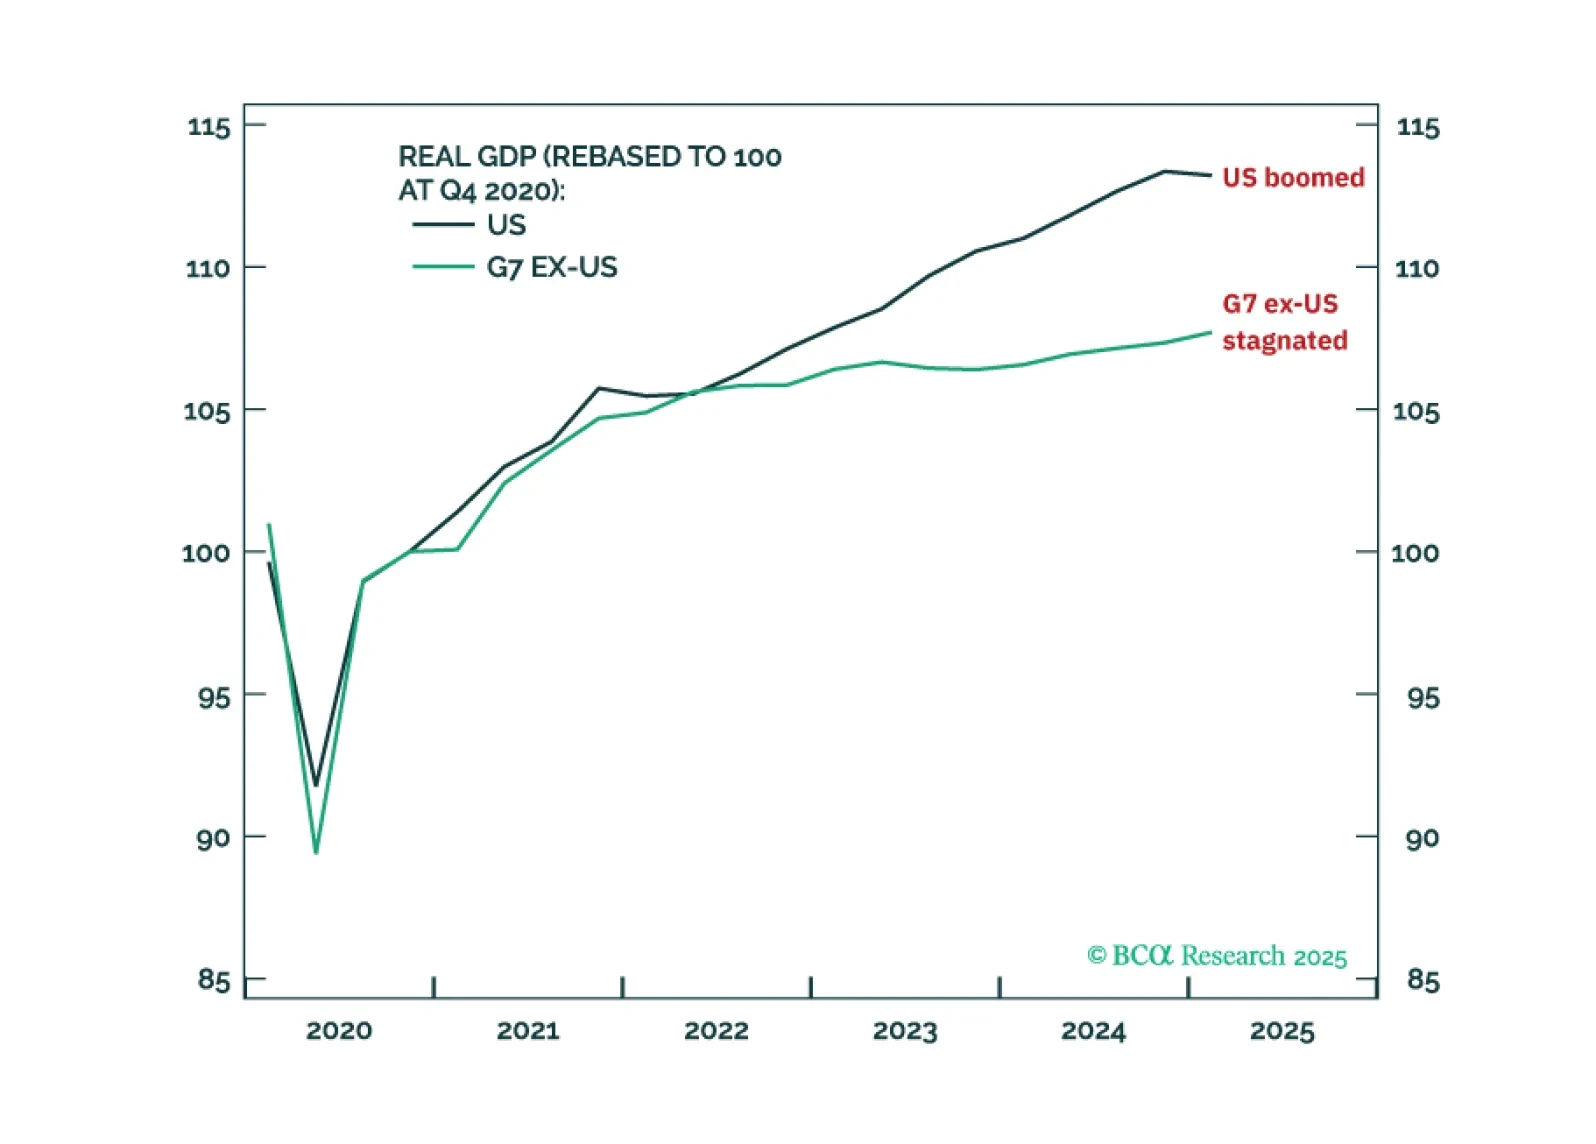
ユーロ圏および中国の金利は、金融政策が過度に制約的になるのを防ぐために、さらに大幅に引き下げられる必要があります。しかし、トランプ氏がFRBに不当な利下げを強いる試みは、債券ビジランテからの激しい反発を引き起こすリスクを伴います。