メキシコ

メキシコのエクイティ市場とフィクスト・インカム市場は、グローバルなリスク資産が売られるかどうかに関わらず、他の新興国市場を引き続きアウトパフォームするでしょう。また、新たなトレードを推奨します:メキシコ株式ロング / S&P500ショート。

継続的な金融緩和は、メキシコ現地通貨建て債券の買い場との見解を支持します。 中央銀行(Banxico)は、会合ごとにさらに25ベーシスポイント引き下げ、政策金利を7.25%にしました。…
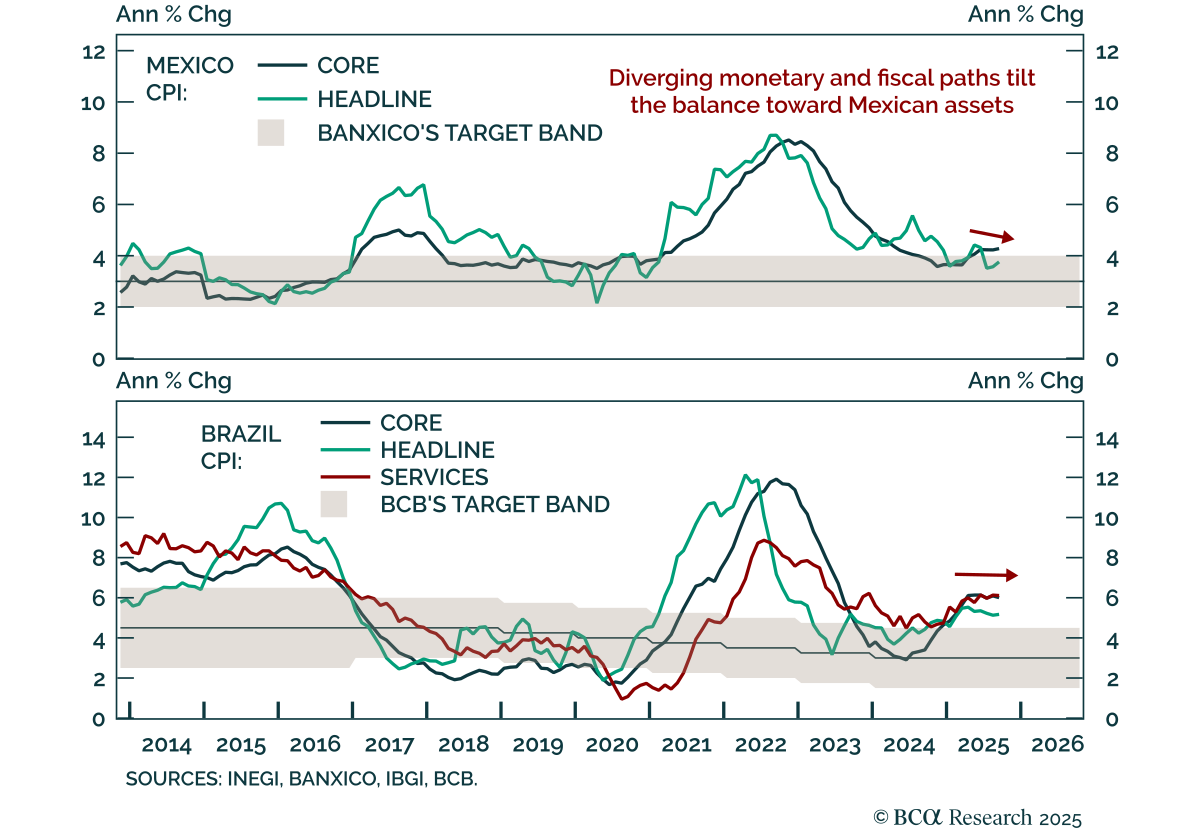
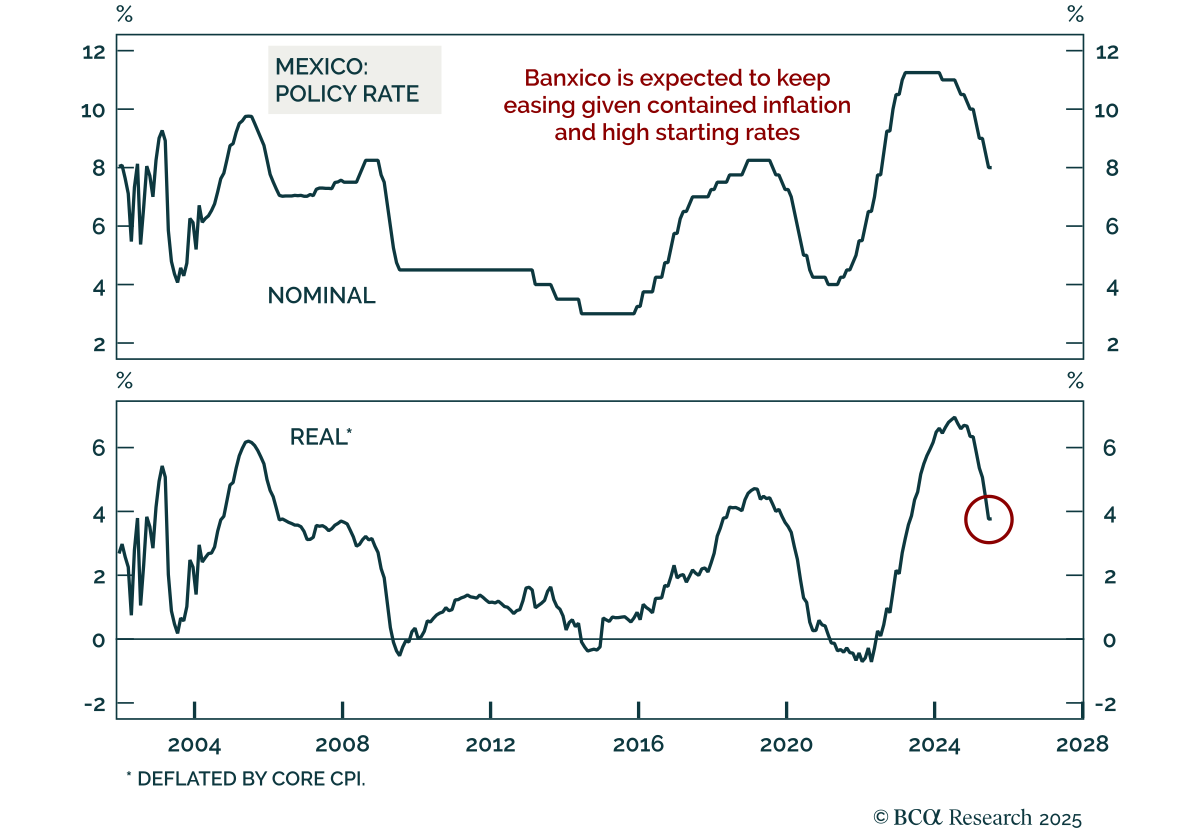
メキシコ: ボンドトレインに乗る メキシコ: ボンドトレインに乗る Banxicoは利率を7.5%に引き下げ、メキシコのローカル債を長期で保持し、EMポートフォリオ全体でメキシコをオーバーウエイトするという私たちの見解を強化しました。…
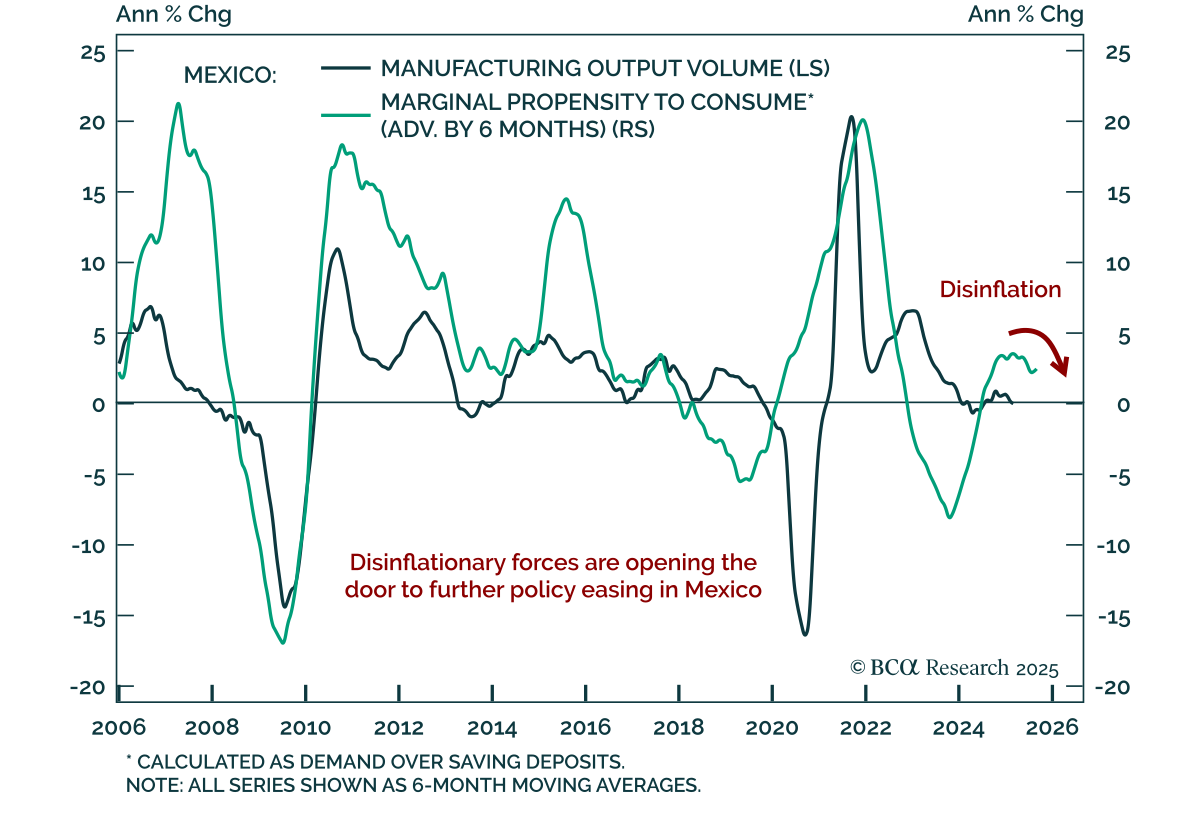
メキシコ:金融緩和はまだ終わっていない メキシコ:金融緩和はまだ終わっていない Banxicoの最新の利下げは、メキシコ国内債券に対する強気の見方を強化します。メキシコ中央銀行は、政策金利をさらに25ベーシスポイント引き下げ、7.75%としました。 投資家はさらなる緩和を見込むべきです。財政政策の引き締めと米国需要の後退による成長の停滞により、インフレは目標範囲内で減少し続けるでしょう。また、堅調な外部収支によるペソの強化は、輸入価格を抑えることでインフレを抑制します。…
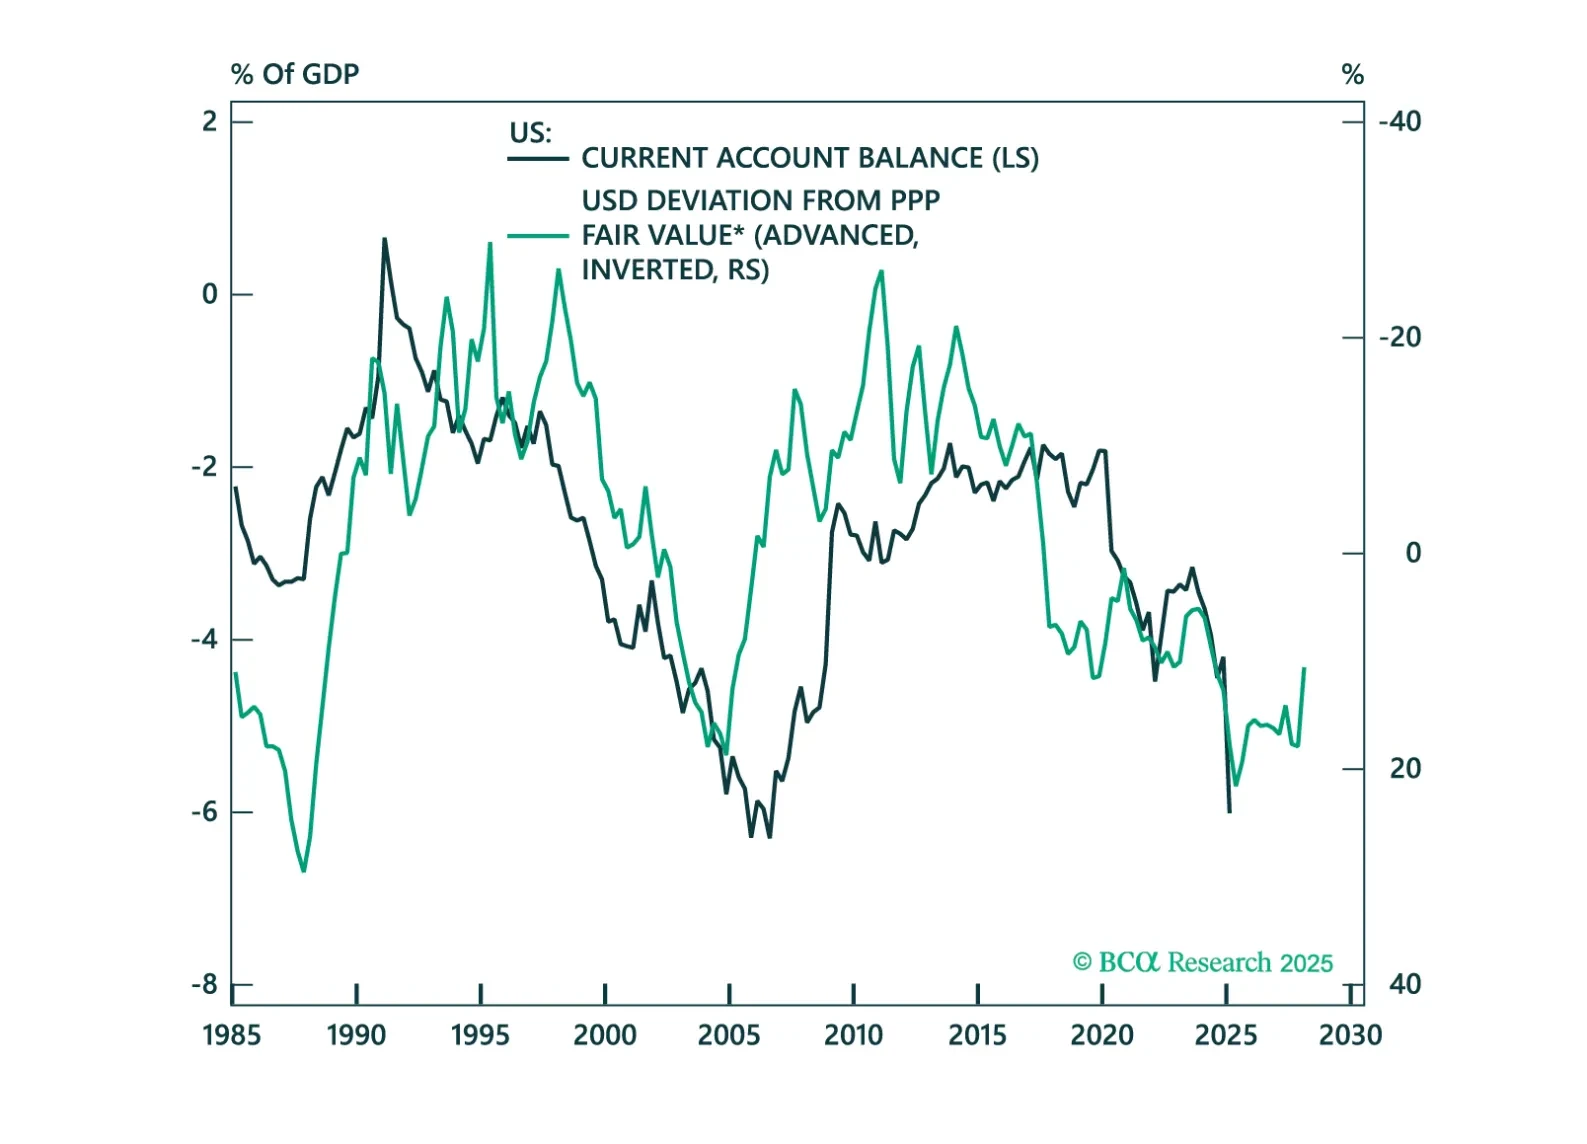
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
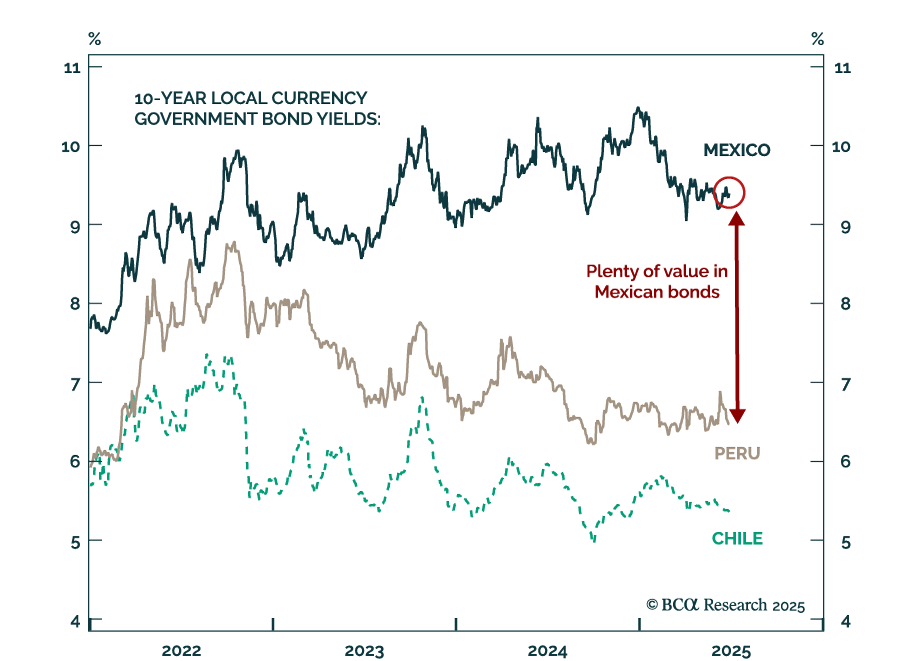
メキシコ国内債券を購入 メキシコ国内債券を購入 Banxicoのハト派的姿勢はメキシコ現地通貨債券に対する強気の見解を裏付けます。メキシコ中央銀行は金利をさらに50ベーシスポイント引き下げ、8%となりました。 中央銀行は来年まで金融緩和を継続する予定です。米国の需要の減速はメキシコの成長とインフレを押し下げ、今後数ヶ月で総合CPIとコアCPIが目標レンジに向かうでしょう。さらに、財政黒字と経常収支黒字の組み合わせにより米ドルに対するメキシコペソの通貨価値が上昇し、輸入インフレを抑えることができます。…
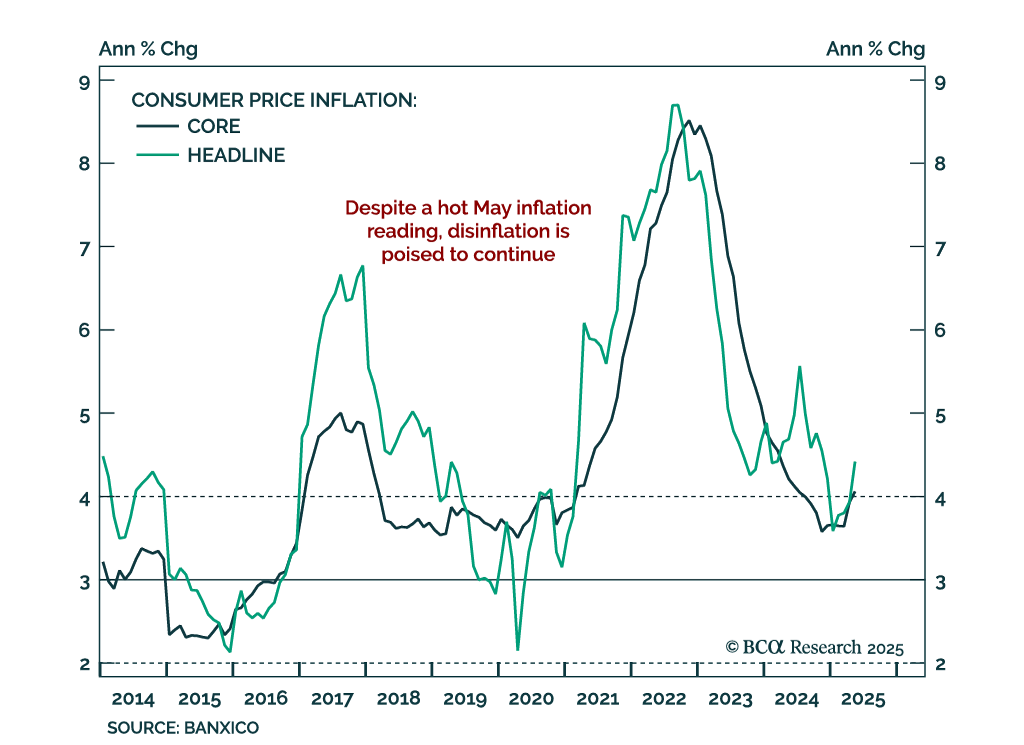
Hot May inflation should not derail Banxico’s easing cycle; we remain long Mexican local bonds. Headline inflation accelerated to 4.4% y/y from 3.9%, above expectations, while core inflation was roughly flat at 4.1% from 3.9%. The upside surprise was driven…
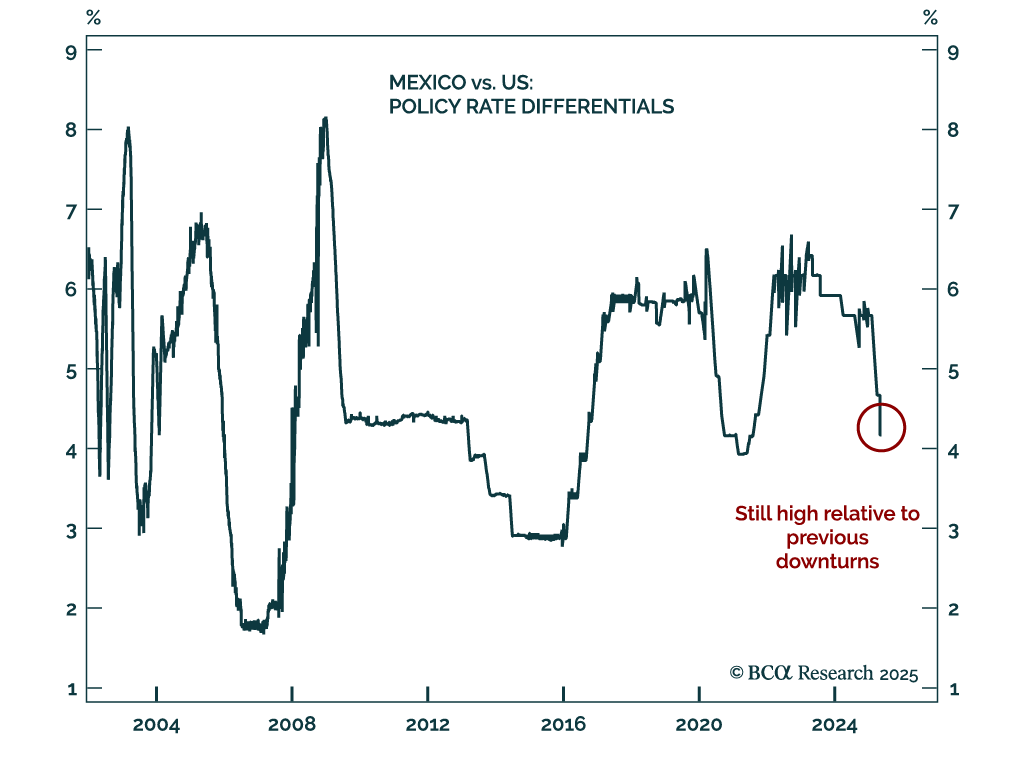
Banxico’s 50 bps rate cut reinforces our bullish view on Mexican bonds, with easing likely to continue as inflation falls and growth slows. The central bank unanimously lowered its policy rate to 8.5%, and we expect further cuts ahead as Mexico heads toward a…
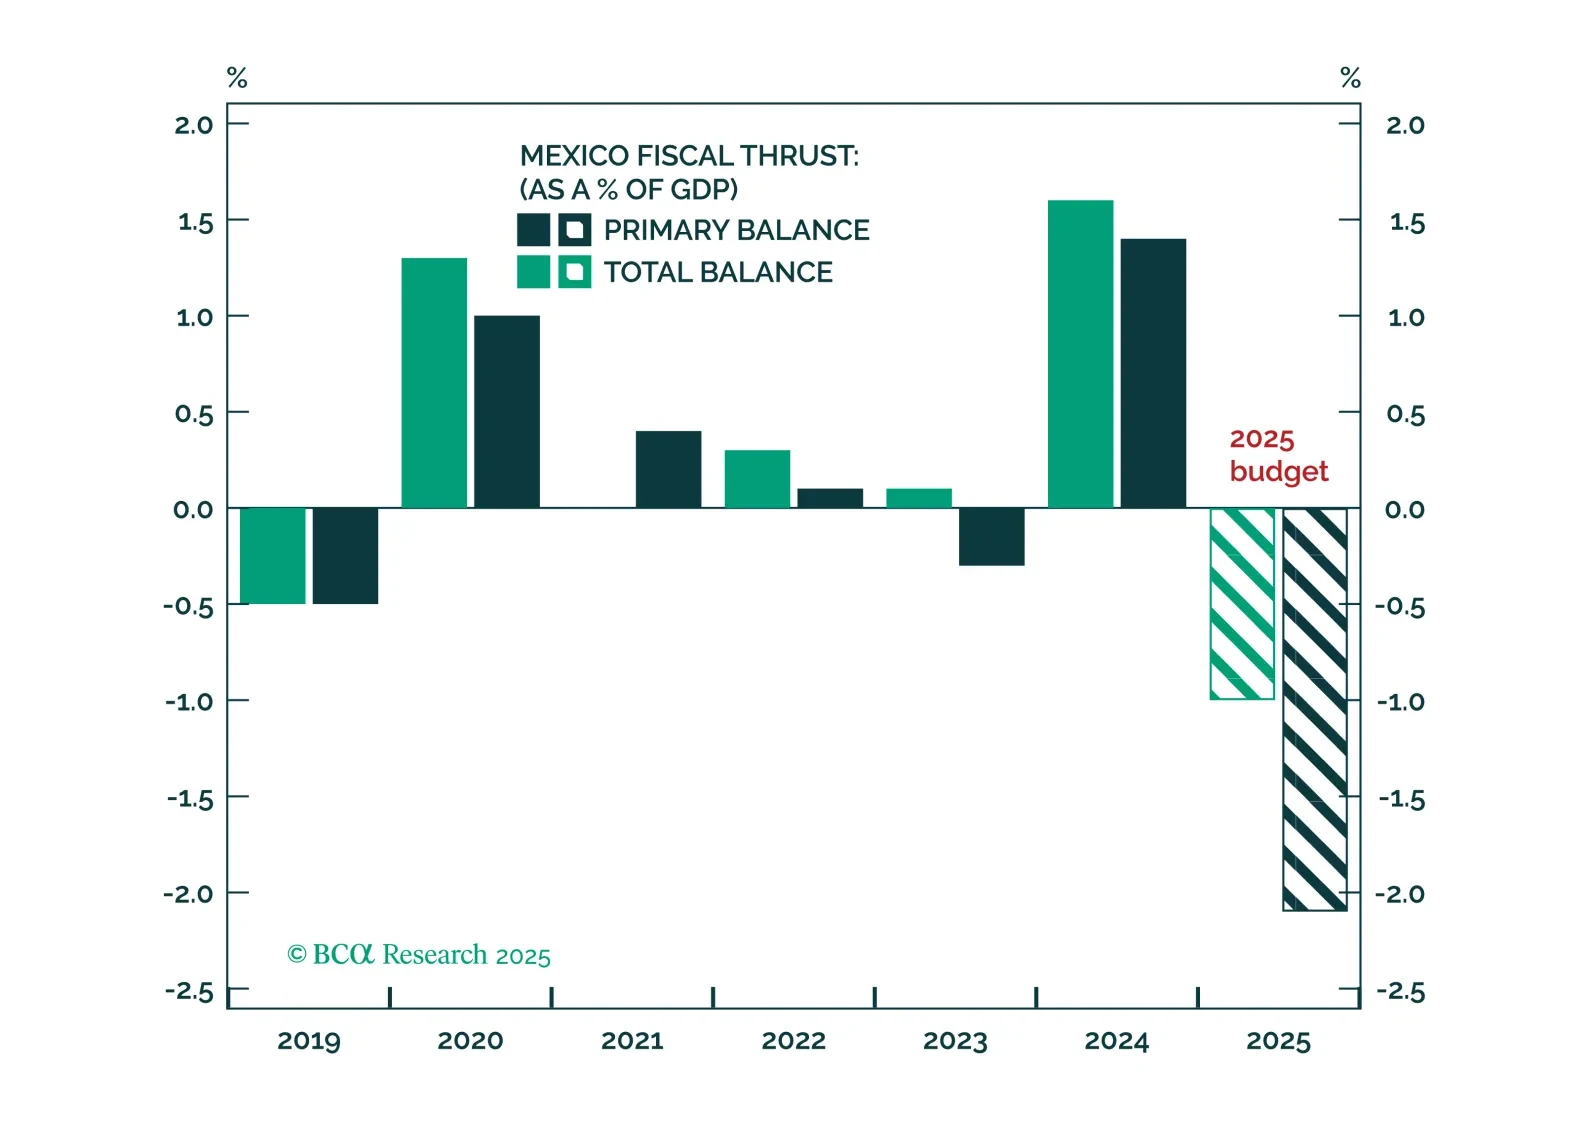
Short-term pain from Trump-related concessions, fiscal tightening amid a US and Mexican slowdown, and rising labor slack will weigh further on Mexican assets. But long-run, policy direction will capitalize on the nearshoring trend and resume the trend of Mexican asset outperformance relative to other emerging markets.