オイル
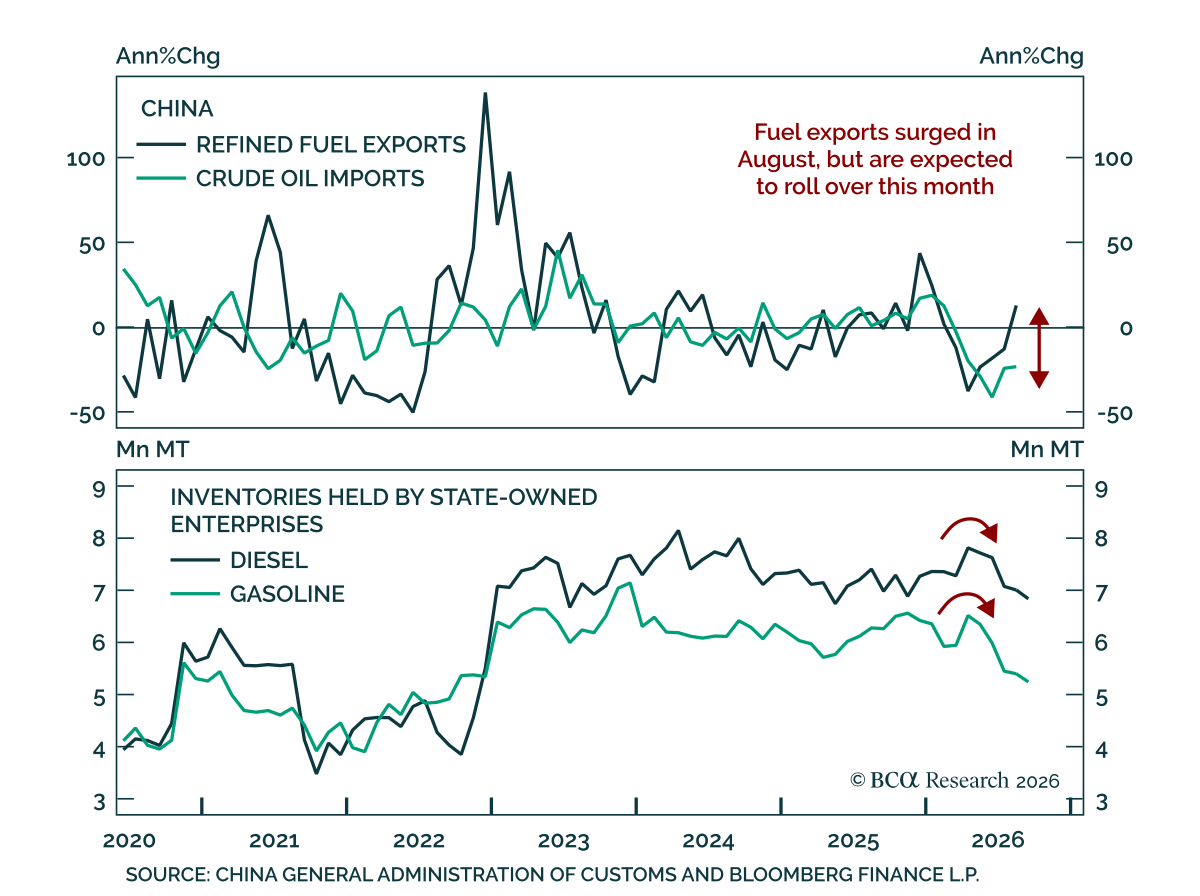
中国の燃料輸出は回復したが、世界最大の精製事業者からのさらなる供給が石油製品市場の逼迫を大きく緩和する可能性は低い。 8月に北京が規制を緩和した後、燃料輸出は前年同月比で13%増加し、その結果、年初来の輸出量は昨年比でわずか10%減にとどまっている。ところが輸出が再び一時停止した後の10月の承認量は370万トンにとどまり、8月の460万トンから顕著に減少している。…
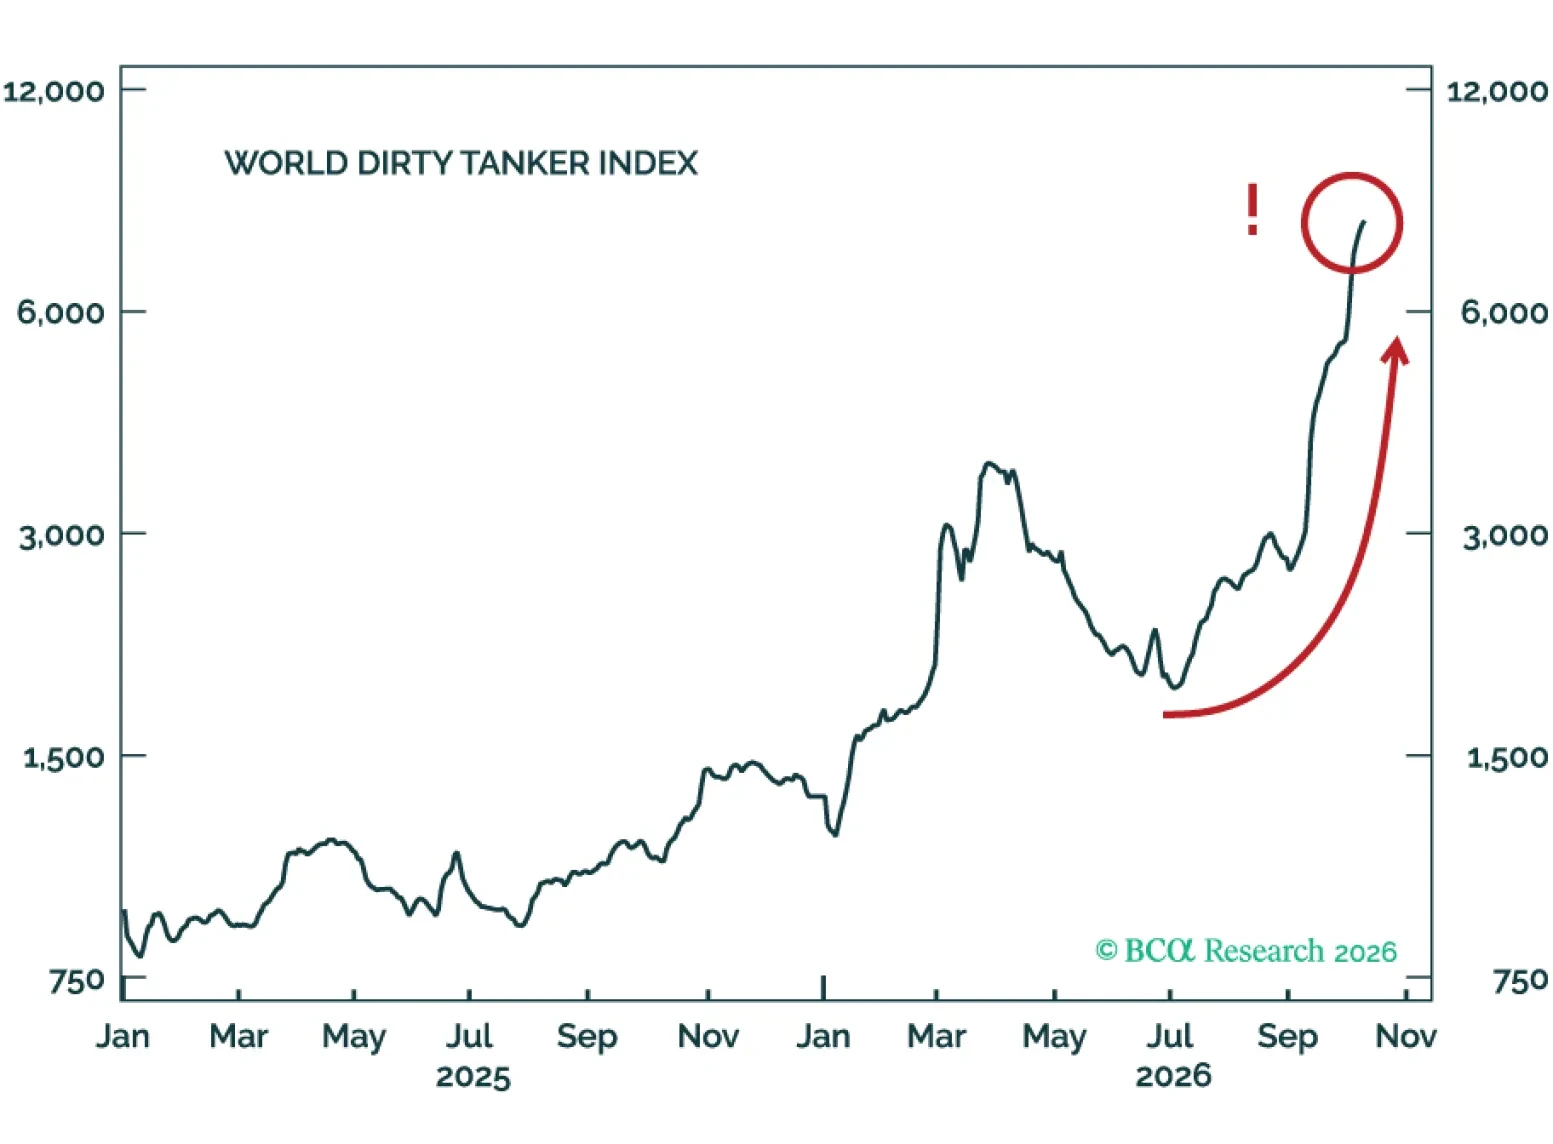
中東の原油輸出は戦前水準に戻ったが、それでもBrentは$100/bblを上回っている。なぜ原油の供給増が価格下落につながらないのか、そして政策担当者に明快な対処策がない理由を説明するのである。もっとも、仮にプーチン大統領が報じられている合意に沿ってロシア産ディーゼルを世界市場に放出しても、短期的には燃料の供給混乱を実質的に緩和する可能性は低い。
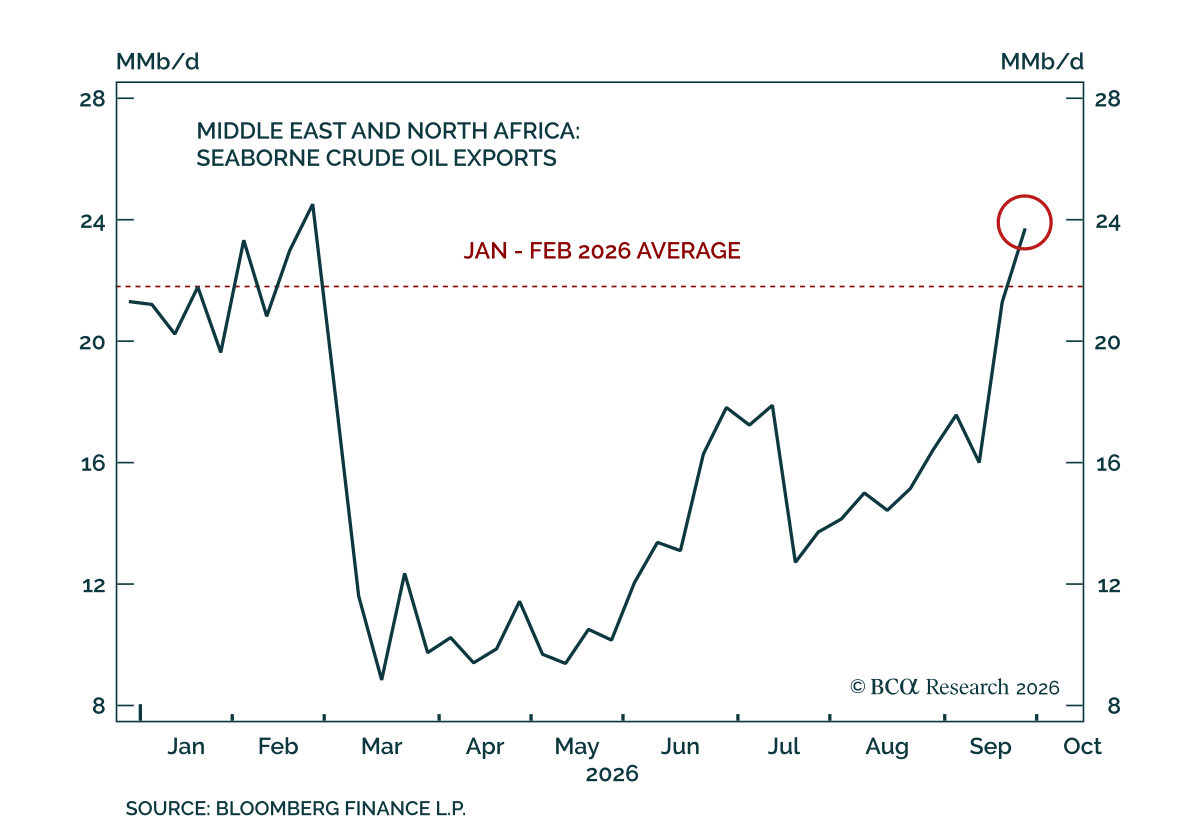
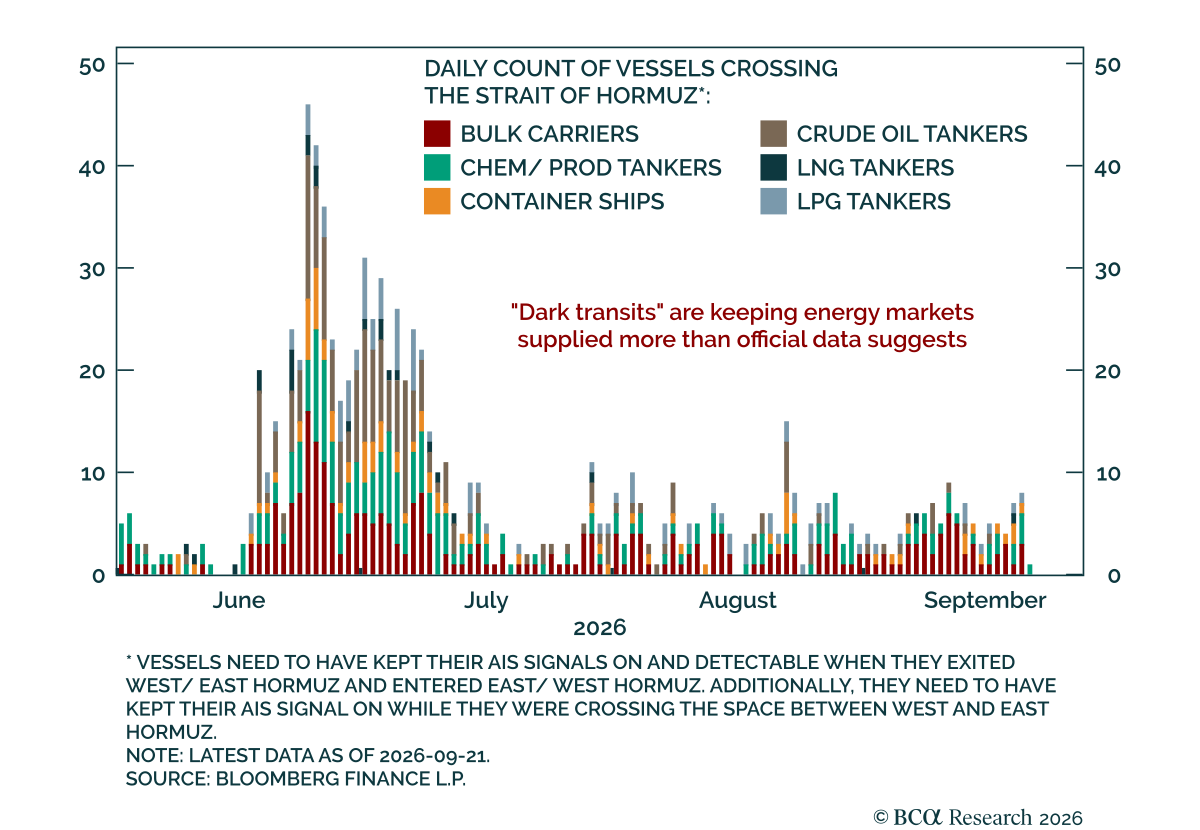
中東の原油輸出が回復すれば短期的には価格を和らげるはずだが、有意な安堵は中間選挙後の停戦を待つ公算が大きい. 当社は昨日、投資家は世界の石油在庫により注目すべきだと指摘したのだが、それは世界のエネルギー供給が価格を下げ得るほど改善しているかを示すからである。投資家が期待してよい理由はある。中東および北アフリカからの海上原油輸出は1~2月の水準まで回復しており、これは米軍が海峡を通じて「ダーク・トランジット」を可能にした成功を浮き彫りにしている。…
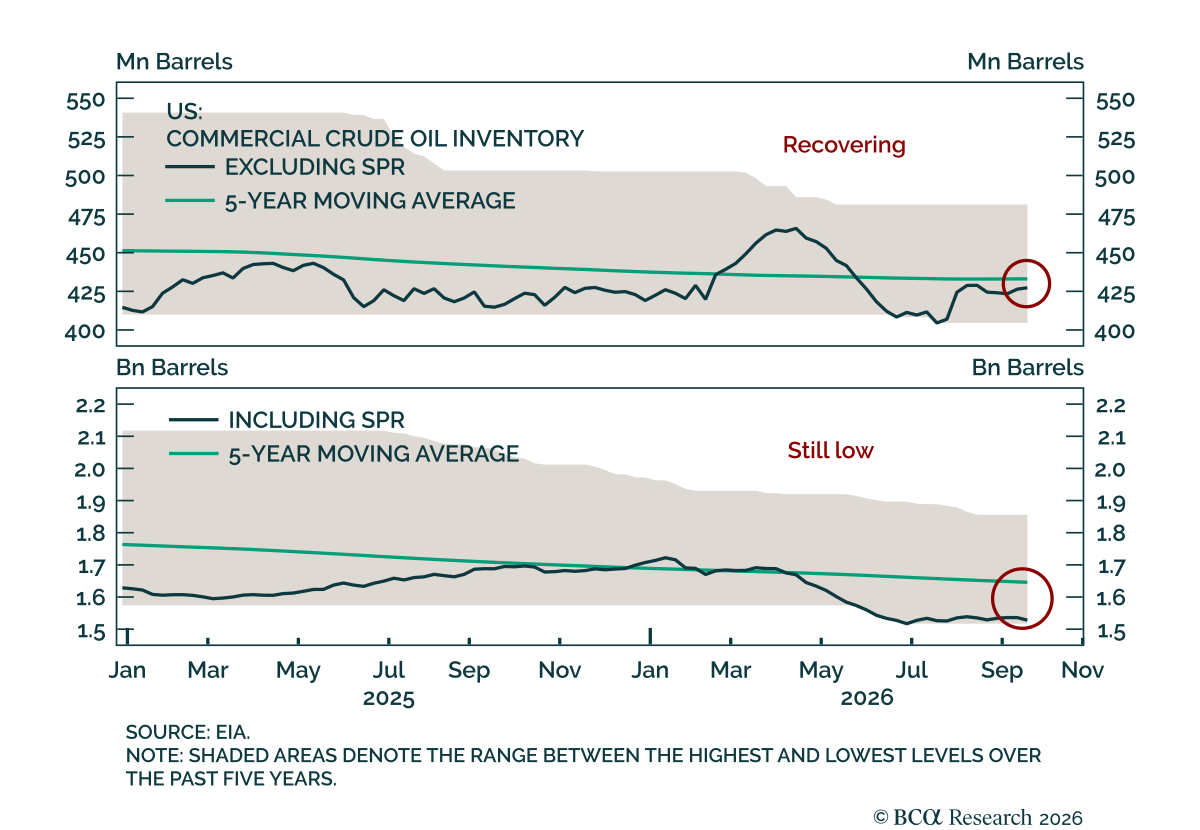
エネルギー在庫が、世界のエネルギー供給の改善が価格を下げるに足るかどうかを決めるである。 ホルムズ海峡を通る原油の“ダーク・トランジット”は、タンカーを護衛するための米国による大規模な軍事行動により増加している。当社のコモディティ戦略担当者は、ここ数ヶ月でホルムズ海峡のダーク・トランジットがオイル市場の主要な調整メカニズムとして台頭し、9月上旬以降に既に生じた上昇よりさらに大きな価格上昇を防ぐのに寄与していると指摘している。…
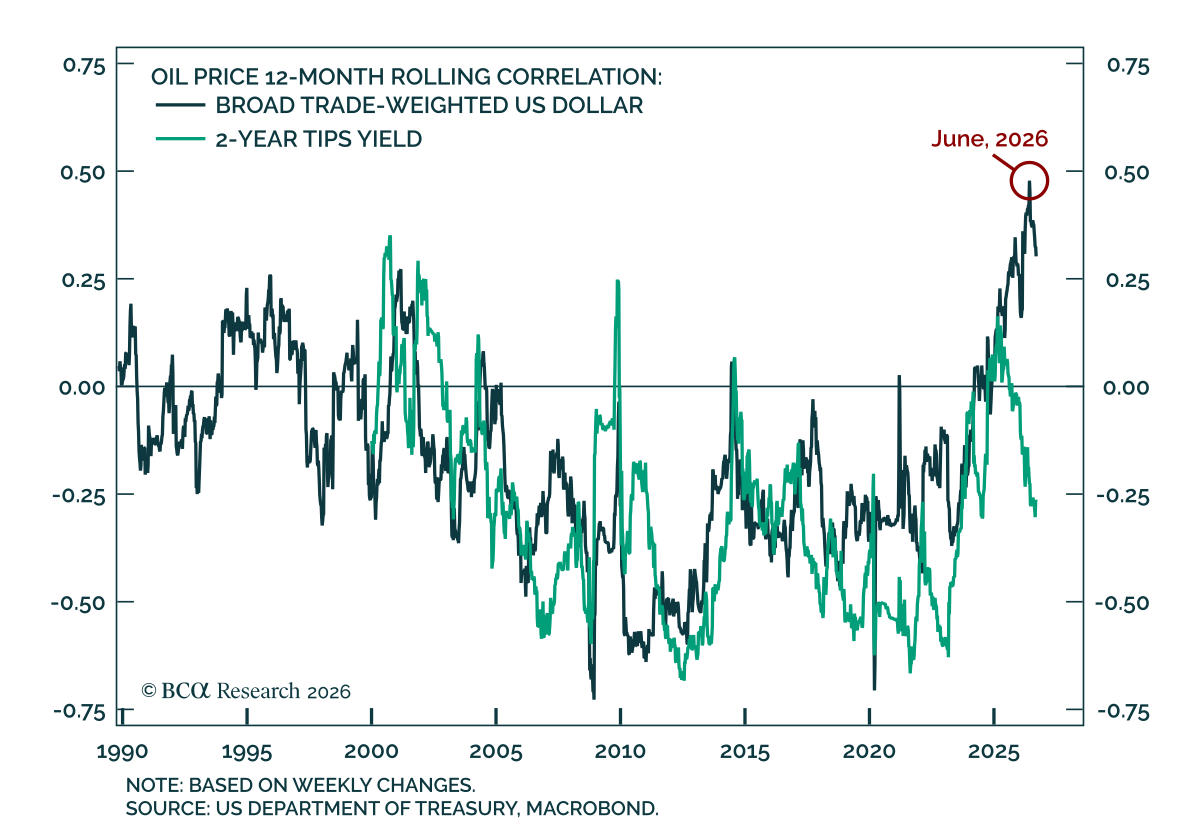
USDと原油の相関は今年、過去最高に達しており、エネルギーショックがドルを押し下げるのではなく強めることを裏付けている。したがって、供給のさらなる混乱が生じる局面では、エネルギー輸入国の通貨に対してUSDをオーバーウェイトすることが妥当だ。…
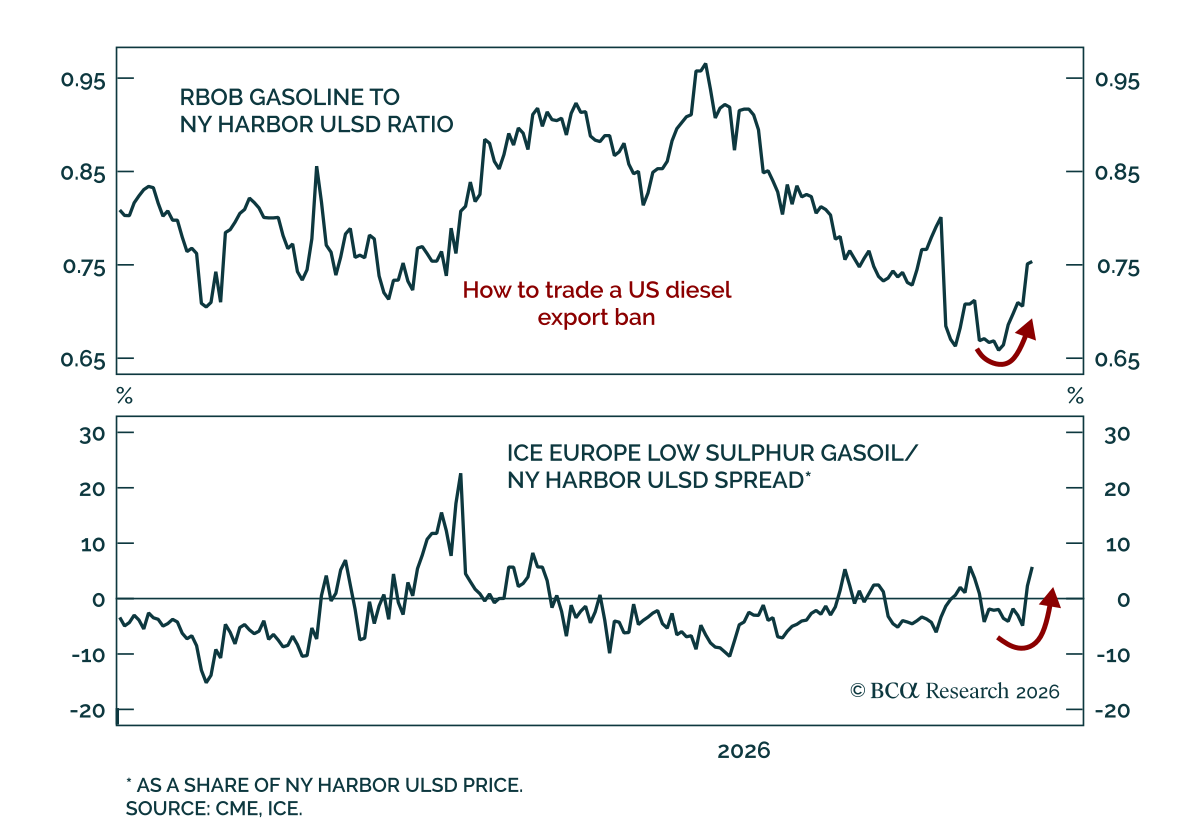
当社の Commodity strategistsは輸出規制が現実味を帯びるにつれて、米国と世界の間でのディーゼルの割安幅が拡大し、他の米国内精製製品に対してディーゼル価格が相対的に弱含みになると予想する。そのため、小売ディーゼル価格が1ガロン当たり$6.50を上回る過去最高水準に達し政治的圧力が高まっているため、ワシントンは介入に近づいているが、その具体的な形は不確かである。…
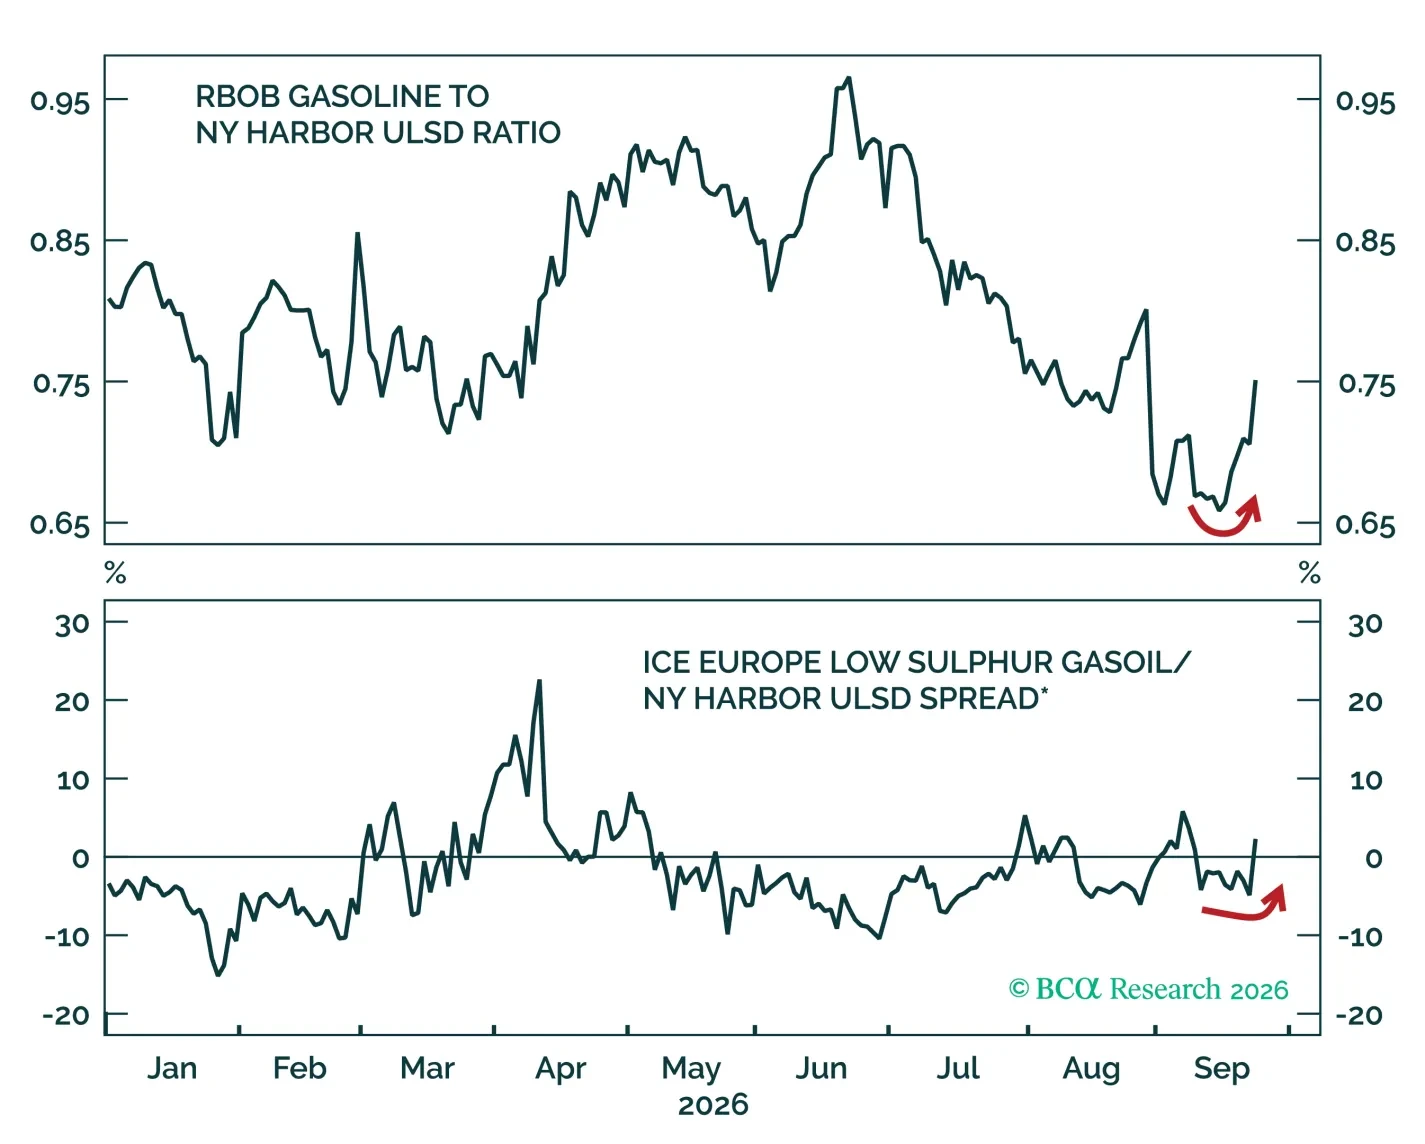
軽油価格が過去最高水準に達し、政治的圧力が強まっているため、米国からの何らかの輸出規制が実施される可能性が高い。しかし、それは副作用の少ない解決策とはならない。そこで本稿では、緩和効果が短命に終わる理由、代償を負うのは誰か、そしてどのように取引すべきかを明らかにする。
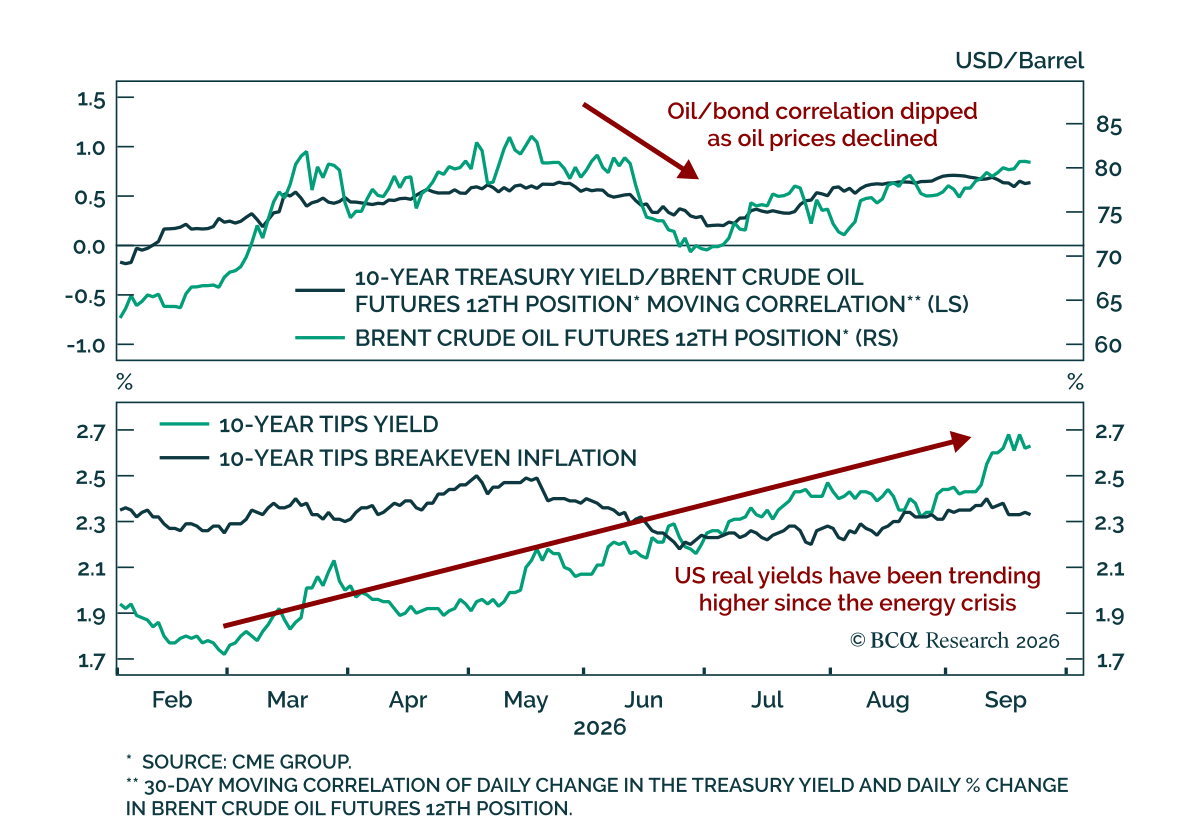
原油価格と米国債利回りは今年歩調を合わせて推移しているが、相関が示すほど原油が米国債利回りに影響を及ぼしているわけではない。 両者の同時上昇は単なる偶然ではない。原油高は粘り強いインフレへの懸念が残る中でFRBの政策見通しをタカ派に再評価させ、先週の利上げにも影響を与えたのだ。…
活発な地政学的週末は、ロシアとイラン双方がより広範な紛争を誘発しないようエスカレーションの程度を慎重に調整していることを改めて示した。月曜の BCA Live & Unfiltered…