インフレーション

7月のCPIは安心感を与え、FRBが9月に据え置く根拠を強める。 見出しCPIは予想に合致し、6月の0.4%下落の後に月次で0.1%上昇し、前年比は3.5%から3.4%に低下した。コアも月次0.2%で予想に一致し、コアの前年比は2.6%から2.5%に低下した。コアの内訳ではサービスのインフレが2か月連続で前年比3.0%に鈍化し、5月にピークを付けたことを示唆しており、コア財のインフレは0.8%で概ね横ばいであった。…
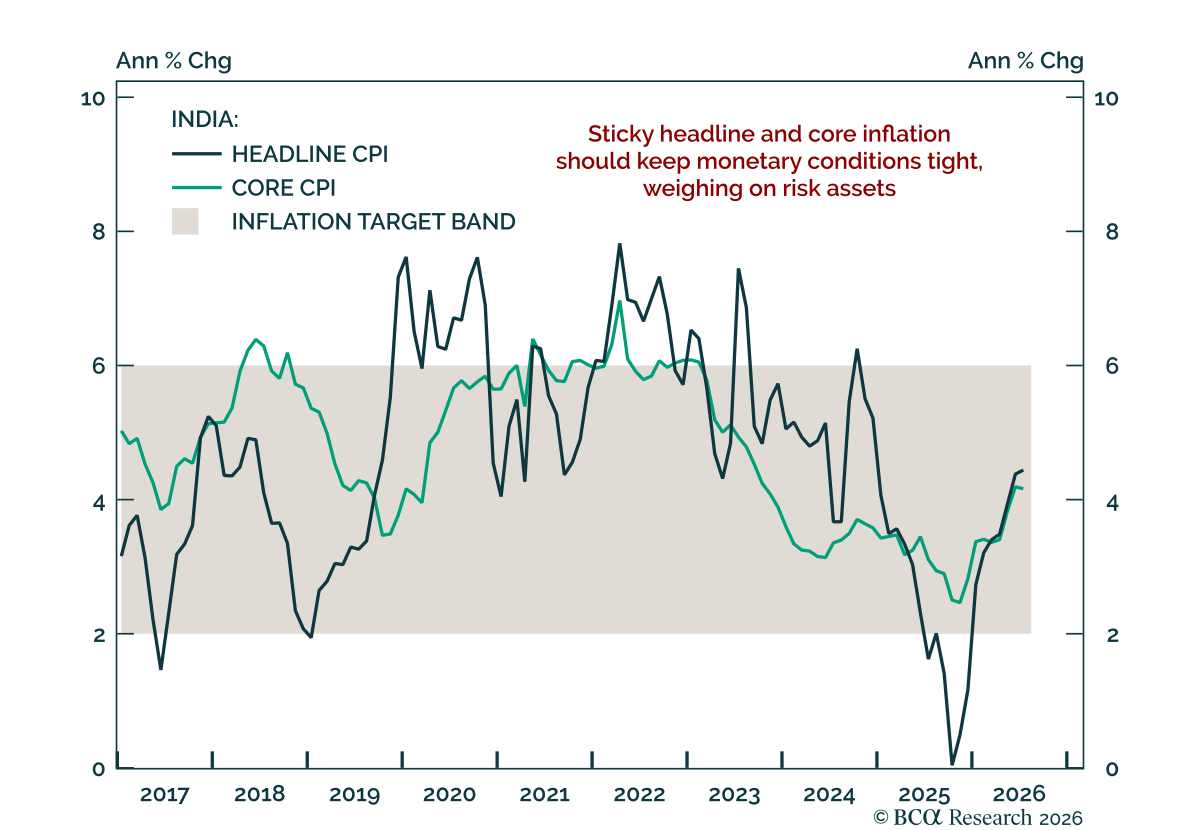
インドの総合消費者物価指数(CPI)は7月に約4.4%で推移し、インフレは4%の目標を上回ったがRBIの許容幅内にとどまった。 食品と燃料価格がインフレ圧力の大部分を占めているが、コアインフレも高止まりしている。RBIが総合インフレに注力していることを踏まえ、当社の新興国ストラテジストは、政策当局が今後数か月で利下げを再開する余地はほとんどないと考えている。…
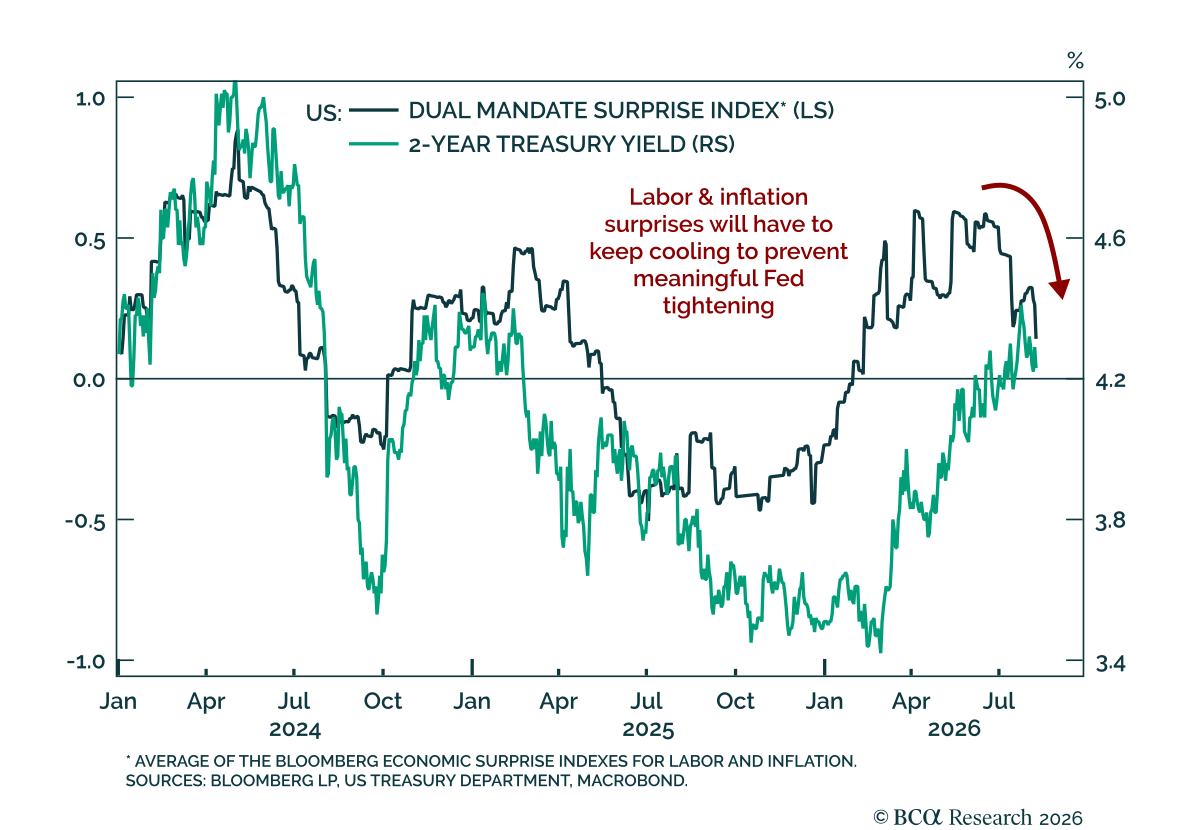
7月の雇用レポートが予想を下回ったことで、FRBが注視する主要データは引き続き下降に転じており、実質的な引き締めを回避するにはこの傾向が続く必要がある。 当社のDual Mandate Surprise Indexは、雇用とインフレのサプライズを組み合わせ、通常は短期米国債利回りを先行するが、現在は紛争前の水準まで低下している。…
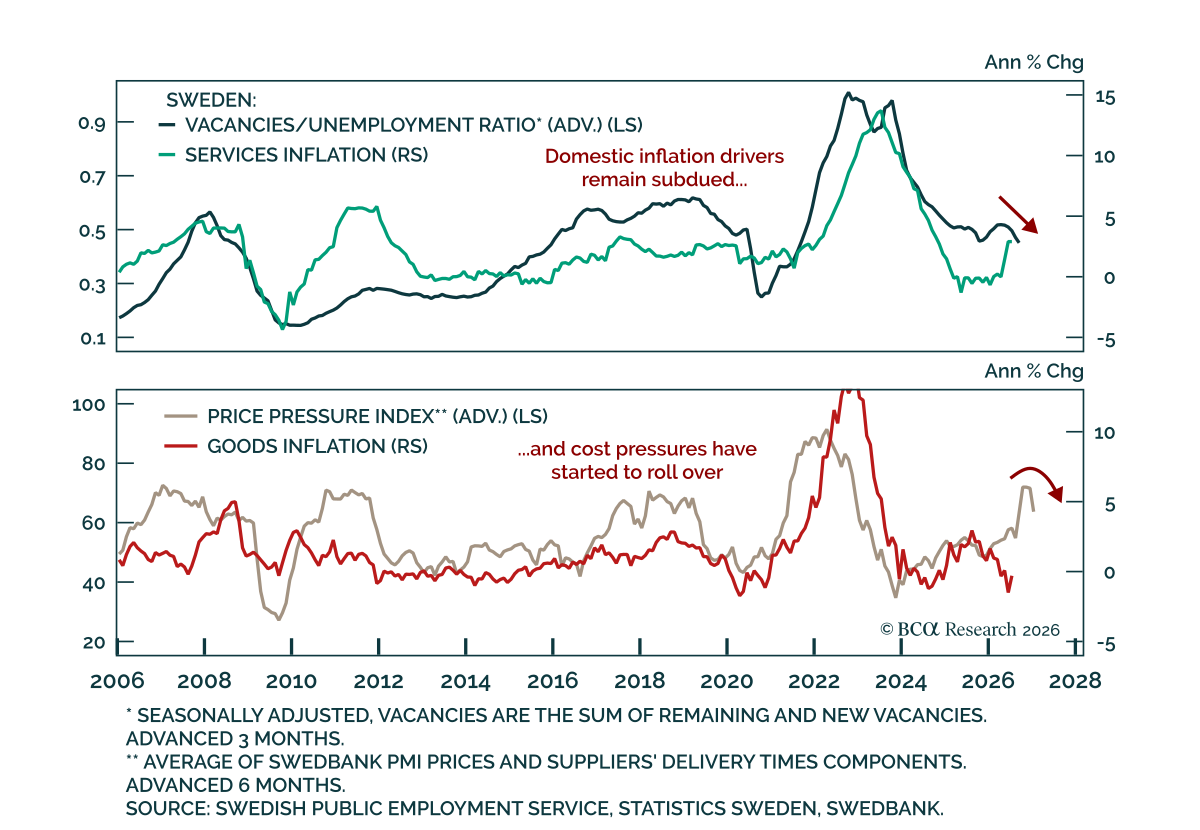
7月のスウェーデンのコアインフレの上振れは、据え置きのリクスバンクを覆すものではない。 ヘッドラインのCPIFは前年比0.7%(前月比-0.3%)に低下し、おおむね予想通りである。エネルギーを除くCPIFは前年比0.6%(前月比0.4%)に加速し、エコノミストの予想とリクスバンクの予測のいずれも上回った。インフレは依然として目標を大きく下回っているが、食料と燃料に対する税減税が最近の指標を歪めており、年率を人工的に低く抑えている。…
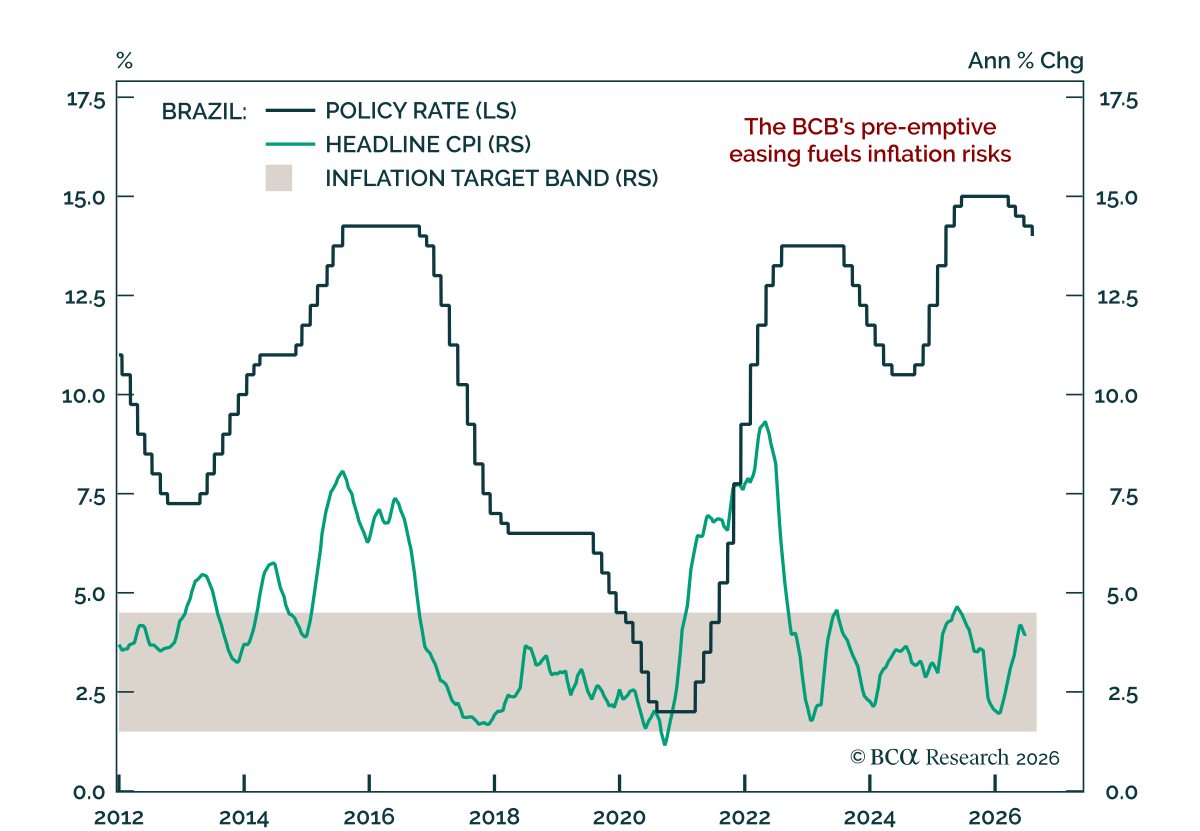
ブラジル中央銀行は4会合連続で利下げしたが、インフレリスクは依然として存在する。 この決定は予想よりも低めのインフレ指標を受けたもので、政策当局者はさらに利下げが続く可能性を示唆した。当社のEMストラテジストは、政策当局者と市場参加者の双方がインフレの持続性を過小評価していると主張している。価格上昇圧力が残る中で金融緩和に踏み切ることは、ブラジル中央銀行(BCB)にとってリスクの高い賭けである。…

トルコのインフレ率の低下は続いており、金融引き締めが国内需要を弱めているため、自国通貨建て債券のオーバーウェイトを支持している。7月のCPIは前年比で32.1%から31.8%にわずかに低下した。政策金利や貸出金利の高止まりが信用の伸び、企業の売上高の伸び、家計支出を抑制し、昨年以降インフレの鈍化に寄与している。…
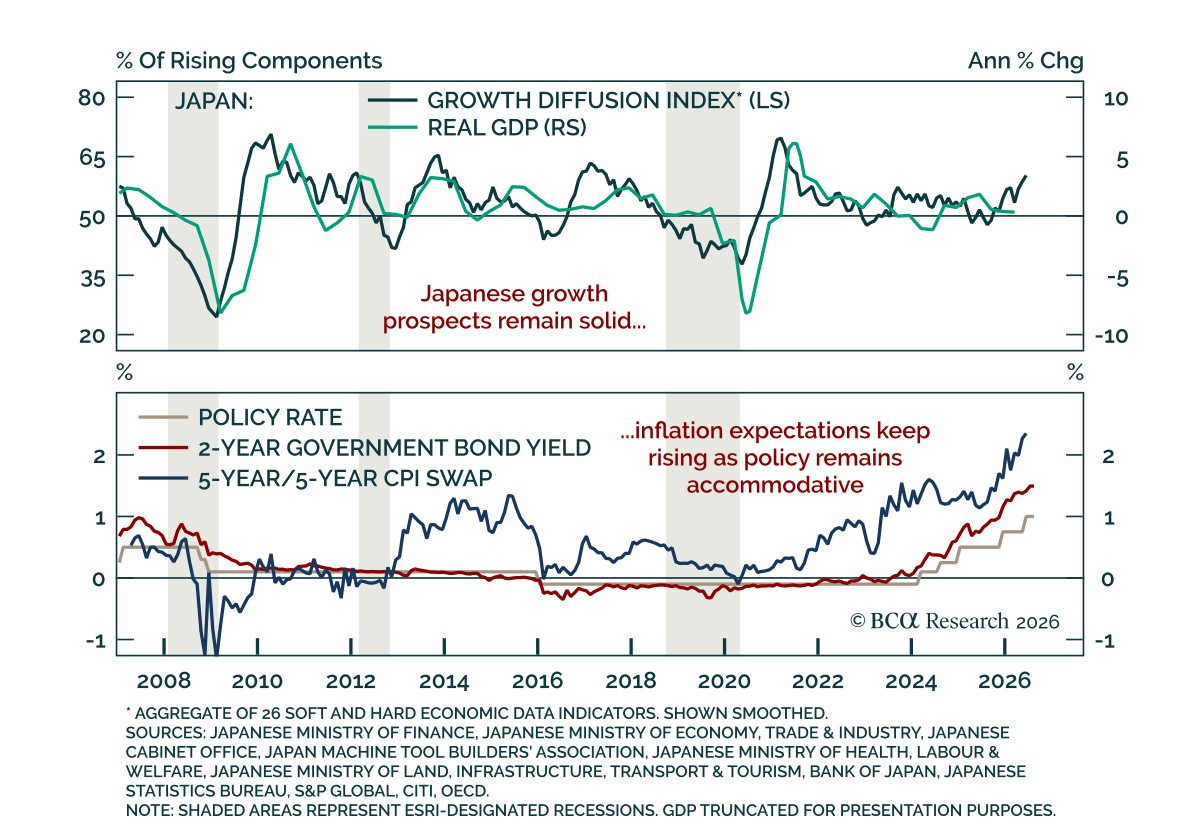
日銀は追加利上げを示唆したが、JPYを安定させるために必要なより積極的な引き締めではなかった。日本銀行は予想通り政策金利を1%に据え置いたが、決定は8対1であり、理事のTakataは25bpの利上げを支持して反対した。日銀はインフレの上振れリスクが増していることを認め、追加利上げが来ることを示唆した。それでも、市場はより速い引き締めキャンペーンの兆候を求めており、今回の内容では不十分だった…
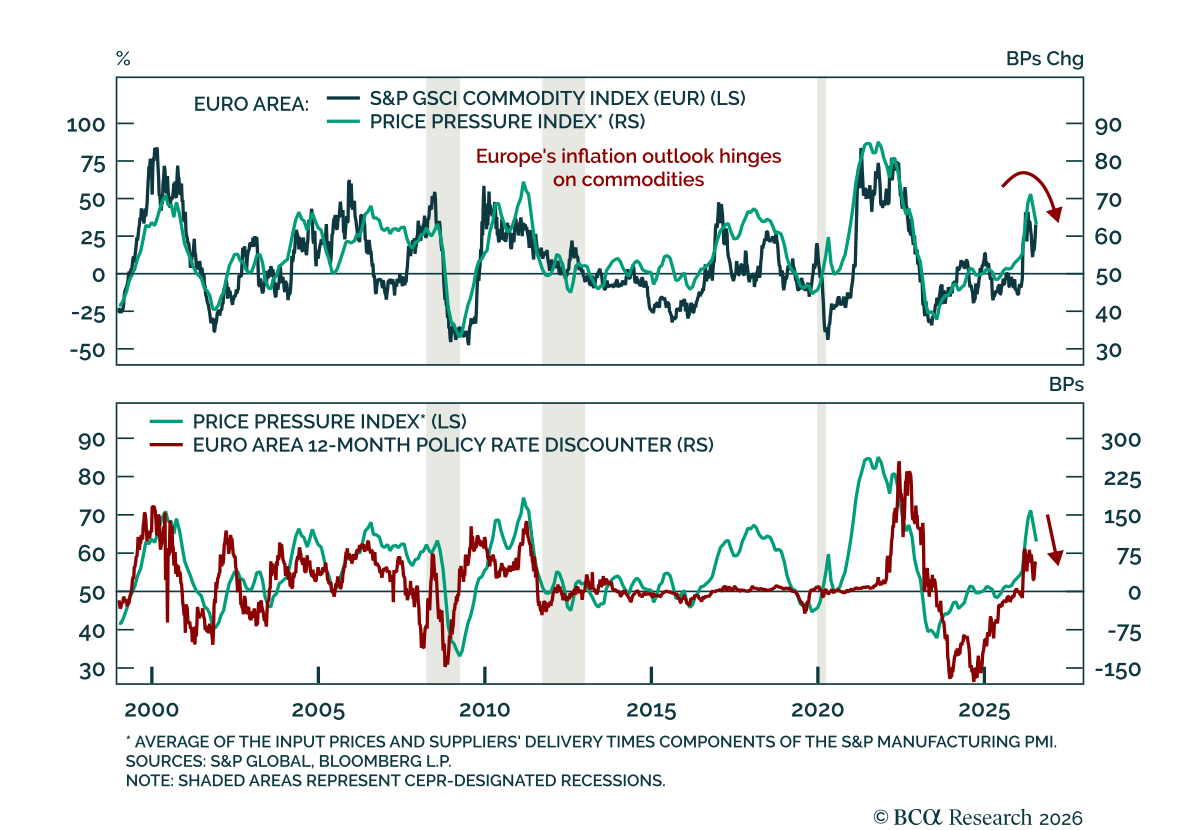
ユーロ圏のインフレは7月に加速したが、エネルギー圧力が広範な物価項目に波及していると結論付けるには時期尚早である。総合HICPは前年比で2.9%に上昇し、6月の2.8%から上昇した一方、コアインフレ率は2.4%から2.5%に上昇した。サービス分野のインフレは3.2%から3.3%に上昇し、エネルギーを除く工業製品のインフレは0.7%から0.9%に上昇した。…
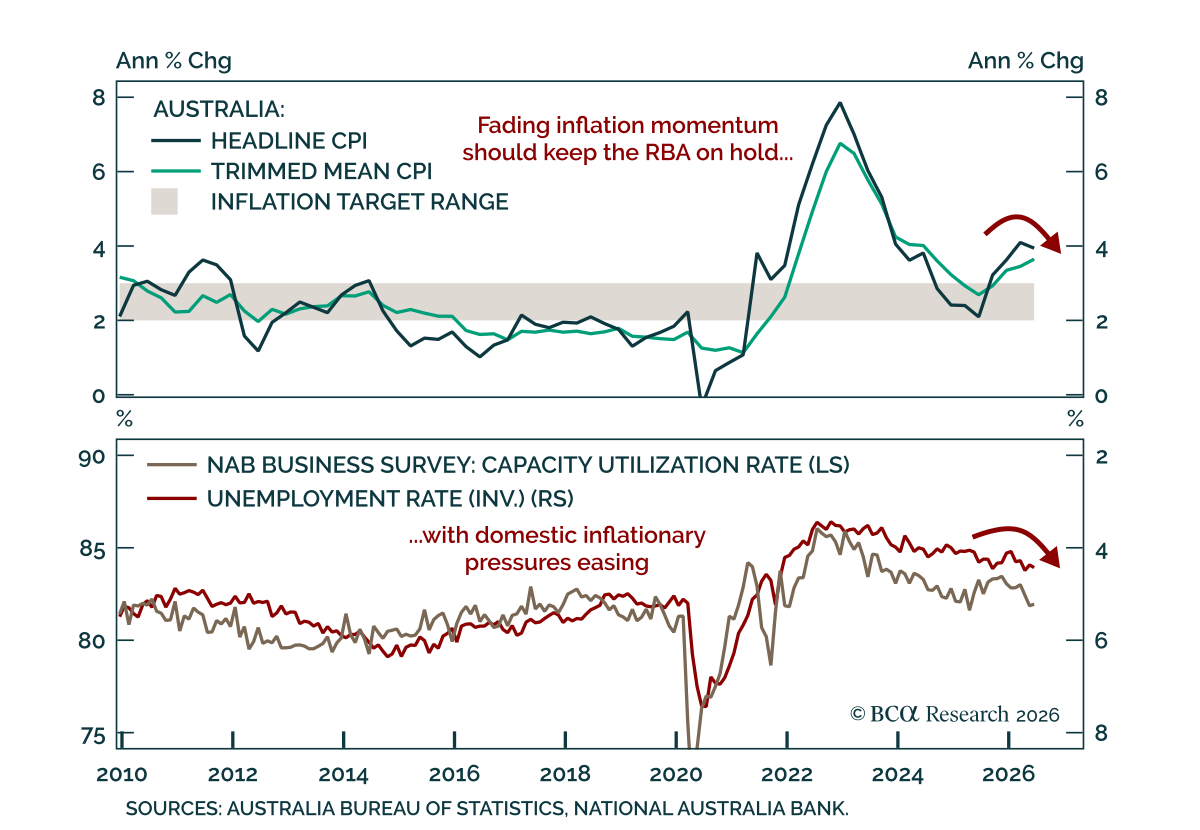
インフレの下振れはRBAに急ぐ必要はない インフレの下振れはRBAに急ぐ必要はない オーストラリアの予想より弱い第2四半期のインフレ報告は、RBAの据え置きの根拠を強める。 RBAが重視する基調指標であるトリム平均CPIは前年比で3.5%から3.6%へと上昇したが、市場コンセンサスとRBA自身の予測を下回った。四半期ベースの伸び率は0.8%で横ばいとなり、これも予想を下回った。総合指数は前年同月比で4.0%で横ばい、前期比では1.4%から0.6%へと鈍化し、主にエネルギー価格の低下が要因である。…
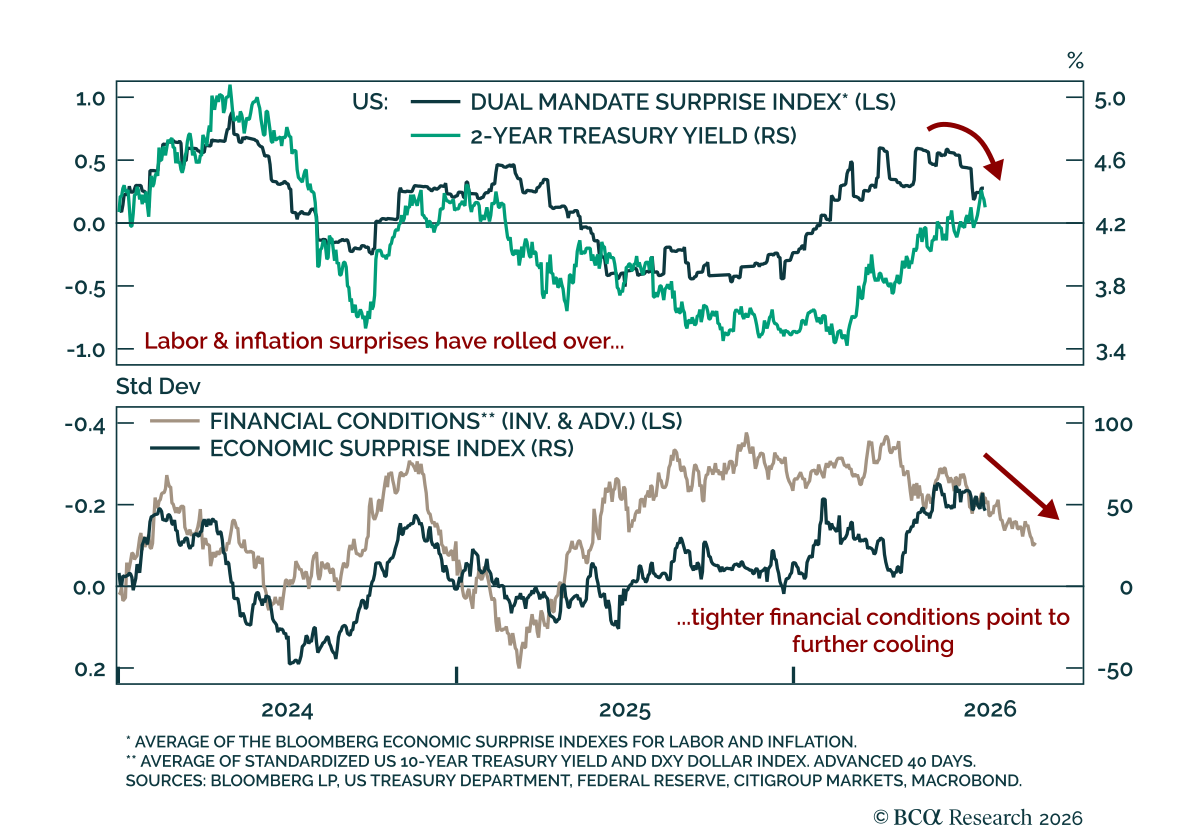
FRBは利上げをする必要はない FRBは利上げをする必要はない 現在の米国のマクロ環境は、水曜日の利上げを正当化しない。 主要指標のうち、6月の雇用報告、CPI、および ISM Manufacturingなどとともに、消費者信頼感は労働市場認識の軟化を受けて冷却している。中東ではエスカレーションは限定的で、Brentが100ドル/バレルに達した後、双方が軍事行動と修辞を抑制している。 米国の景気サプライズは鈍化したが、依然としてプラスである。当社のDual Mandate Surprise…