アメリカ合衆国
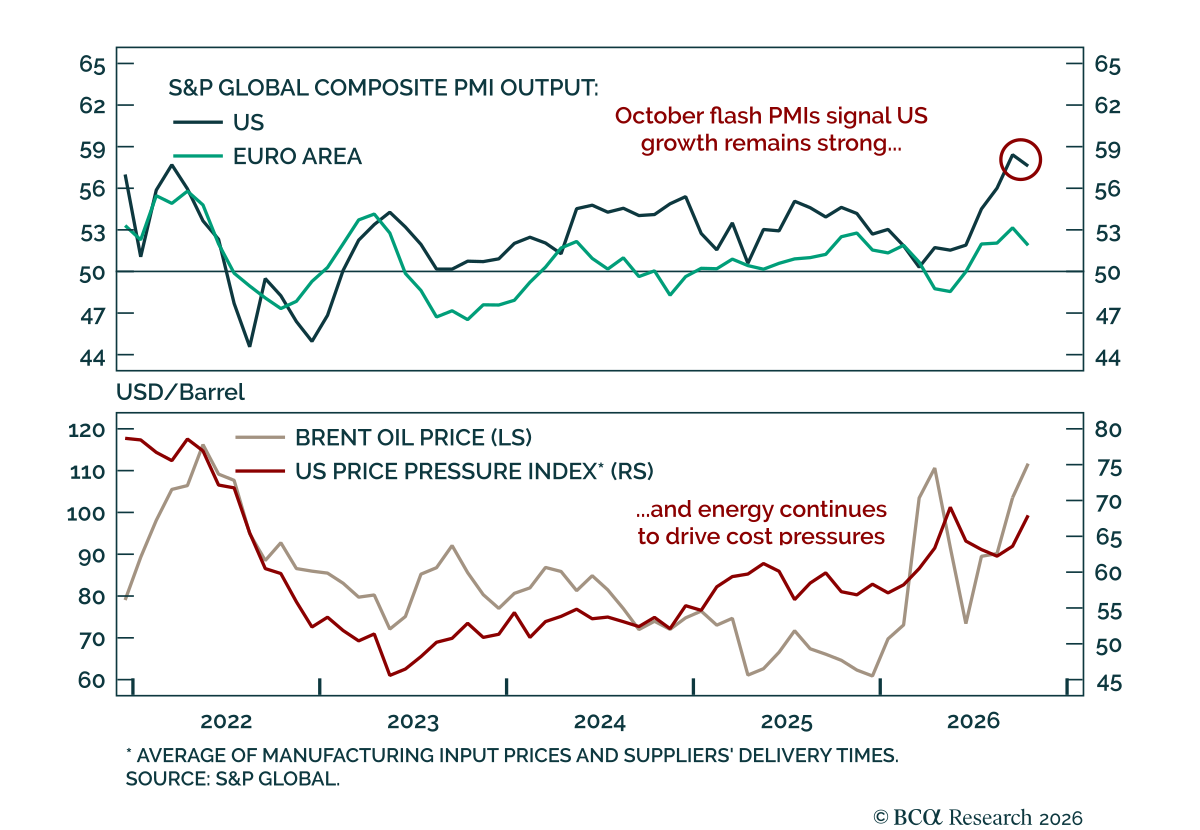
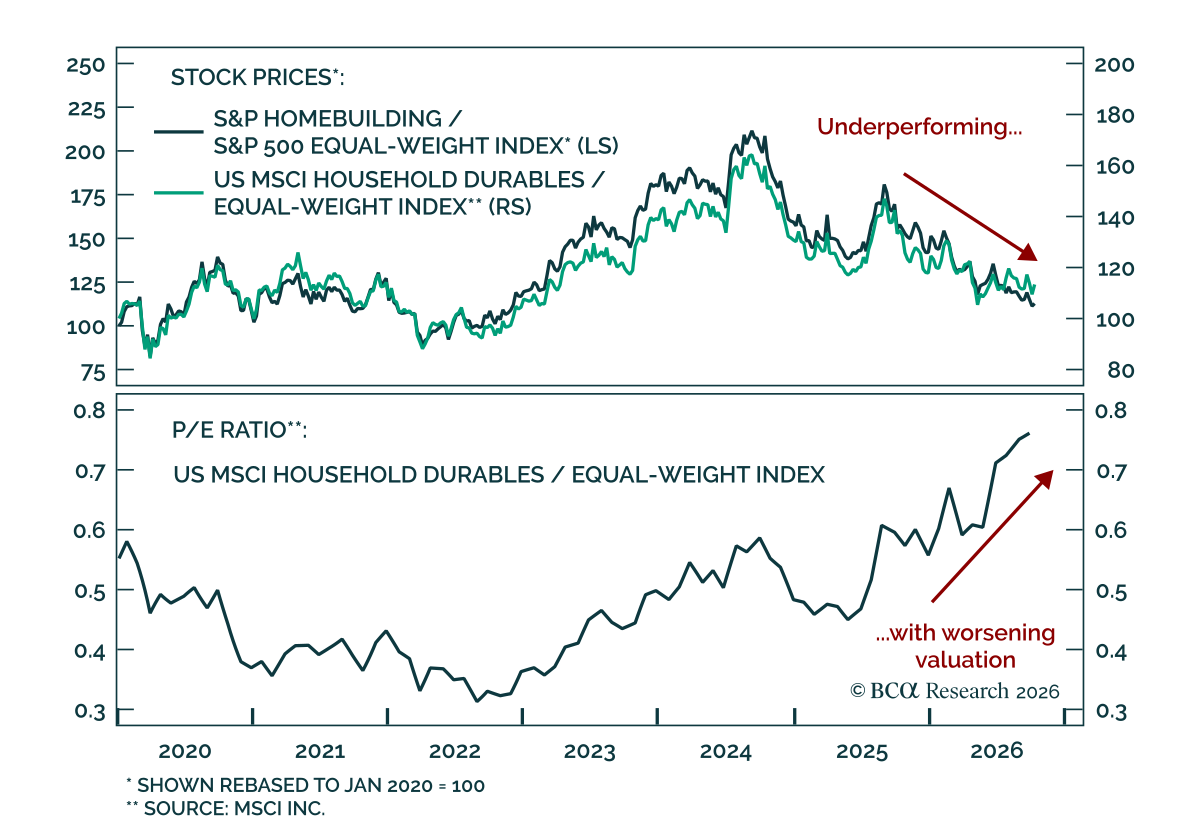
米国の住宅市場は弱含んでおり、米国の住宅建設会社にとっては悪材料である。 米国の住宅市場は9月と10月に顕著に悪化した。9月には住宅着工件数、建築許可件数、保留中の住宅販売件数がいずれも減少し、とくに着工件数と保留中の住宅販売件数で大幅な落ち込みが見られた。NAHBの住宅市場指数も10月にさらに悪化しており、見込み購入者の来訪数と住宅販売見通しの項目の低下が主因である。…
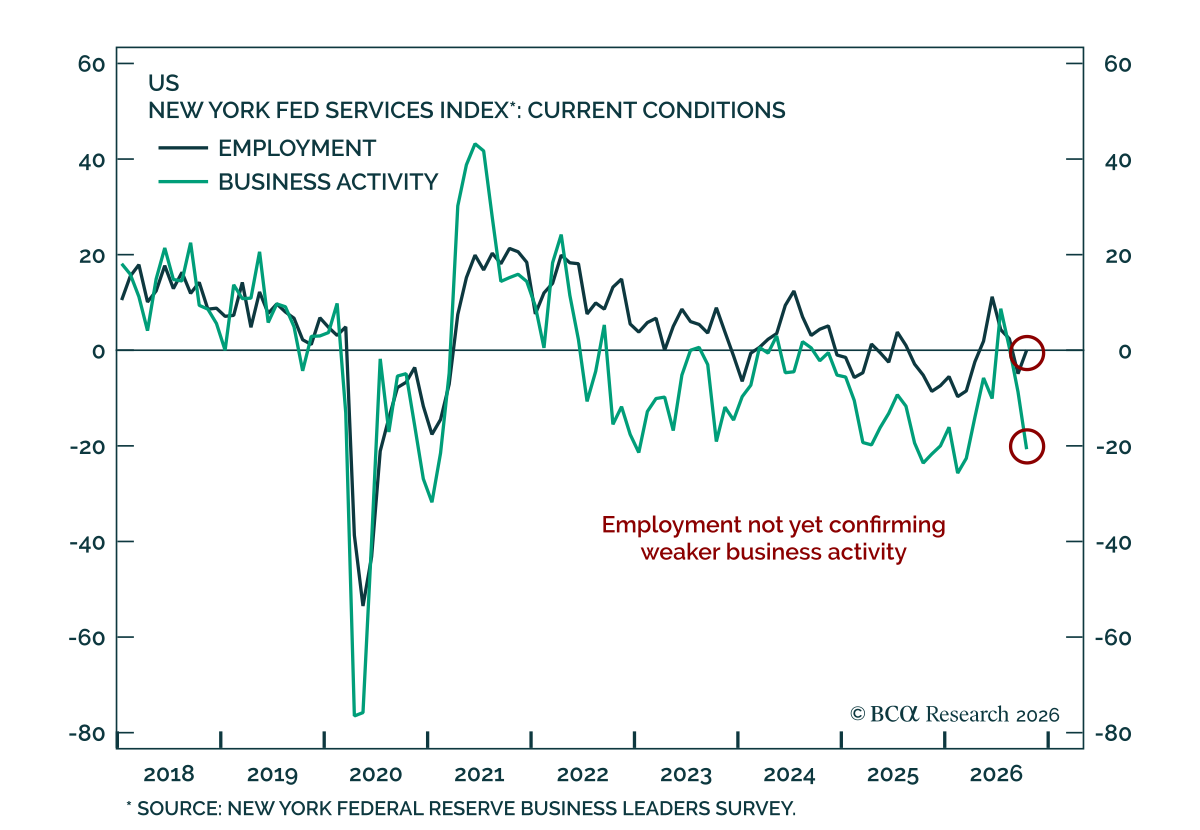
ニューヨーク地区のFRBサービス業指数は10月に低下したが、採用は横ばいだった。 現状を示す総合的な業況指数は9月の-9から10月の-21へ低下し、6か月先の期待は5から-5へ低下した。 この低下は注目に値する。というのも、過去2年間にわたり地域別のFRBサービス業指数は民間のサービスPMIよりも有意に弱かったが、今夏まではその差が縮小しているように見えたからである。ところが、地域のサービスPMIは8月と9月に再び悪化し、そのため最近のS&P Global US services…
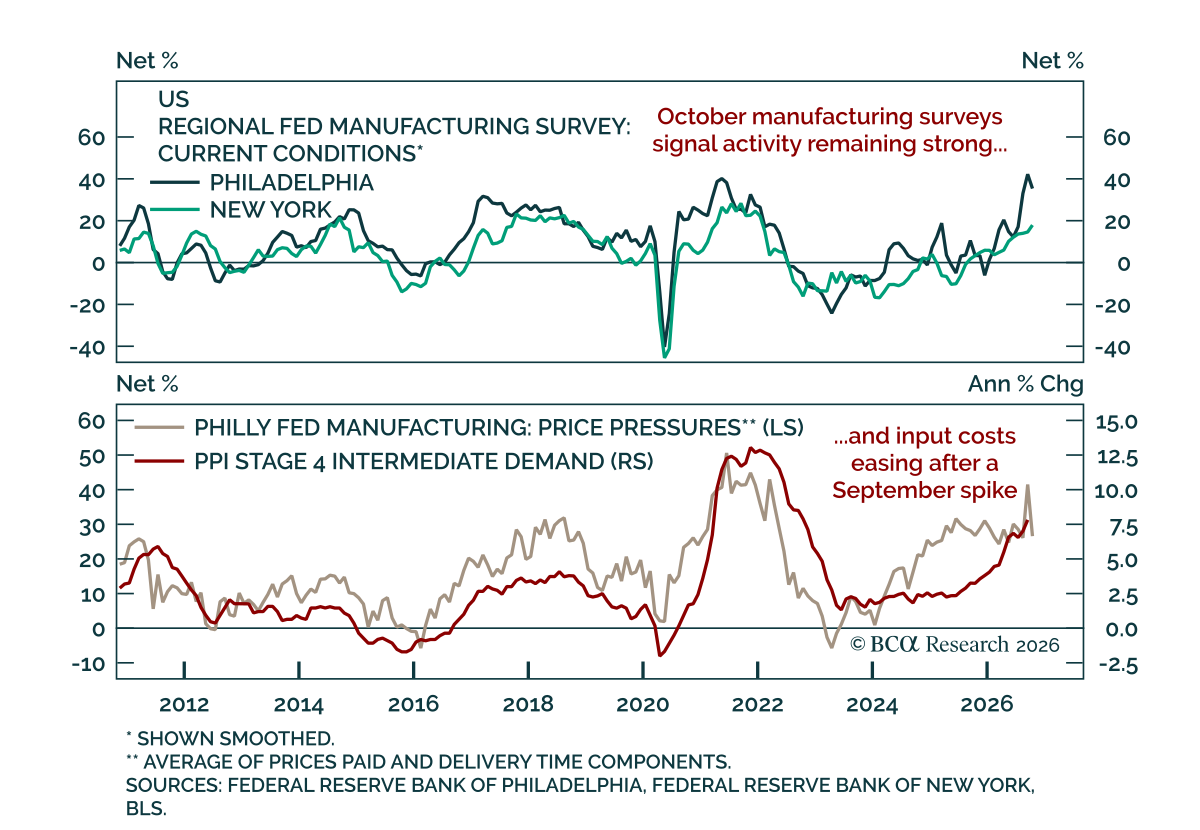
フィラデルフィア連銀の調査は10月の製造業の勢いが堅調であったことを示している。総合指数は37.8から20.9へと予想より大きく低下したが、それでも拡張を示しており歴史的に高い水準にある。新規受注、雇用、労働時間は鈍化したがいずれも拡張圏にとどまった。特別質問では回答企業の半数が来年の設備投資を増やすと見込み、減らすと答えた企業はなかった。地区の製造業の裾野が広いことからフィラデルフィア連銀の調査は他の地域調査より重みがあり、一方でNY連銀のEmpire…
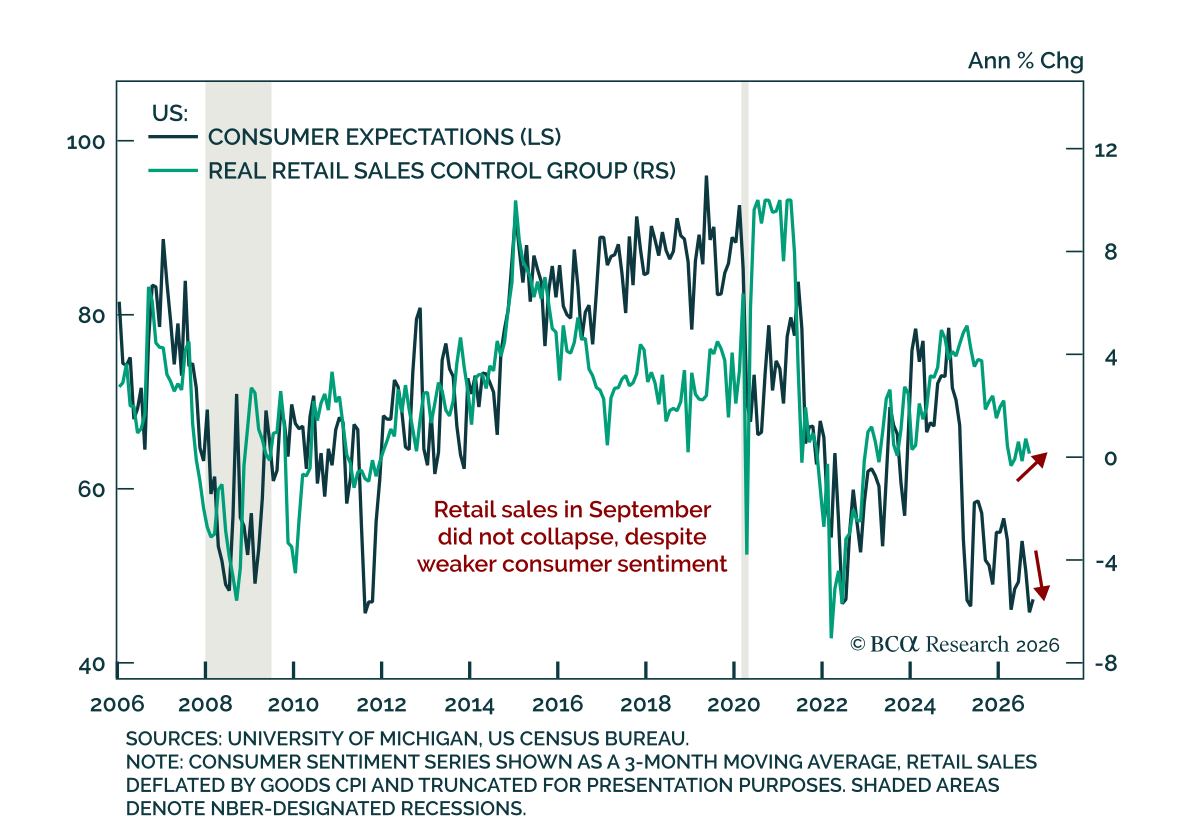
“Core”の米国小売売上高の伸びは9月に鈍かったが、消費者信頼感の指標が示唆したよりは明らかに強かったのである。 全体の売上高は前月比0.8%増となり、8月からは減速したがコンセンサス予想を上回ったのである。自動車とガソリンを除くコア指標も前月比0.2%の増加で予想通りであったが、GDP算出に用いられるコントロール・グループは前月比0.1%の上昇にとどまり期待を下回ったのである。裁量的サービス支出の代理指標として用いられることが多い外食支出は8月より伸びが鈍化したものの依然として強かったのである。…
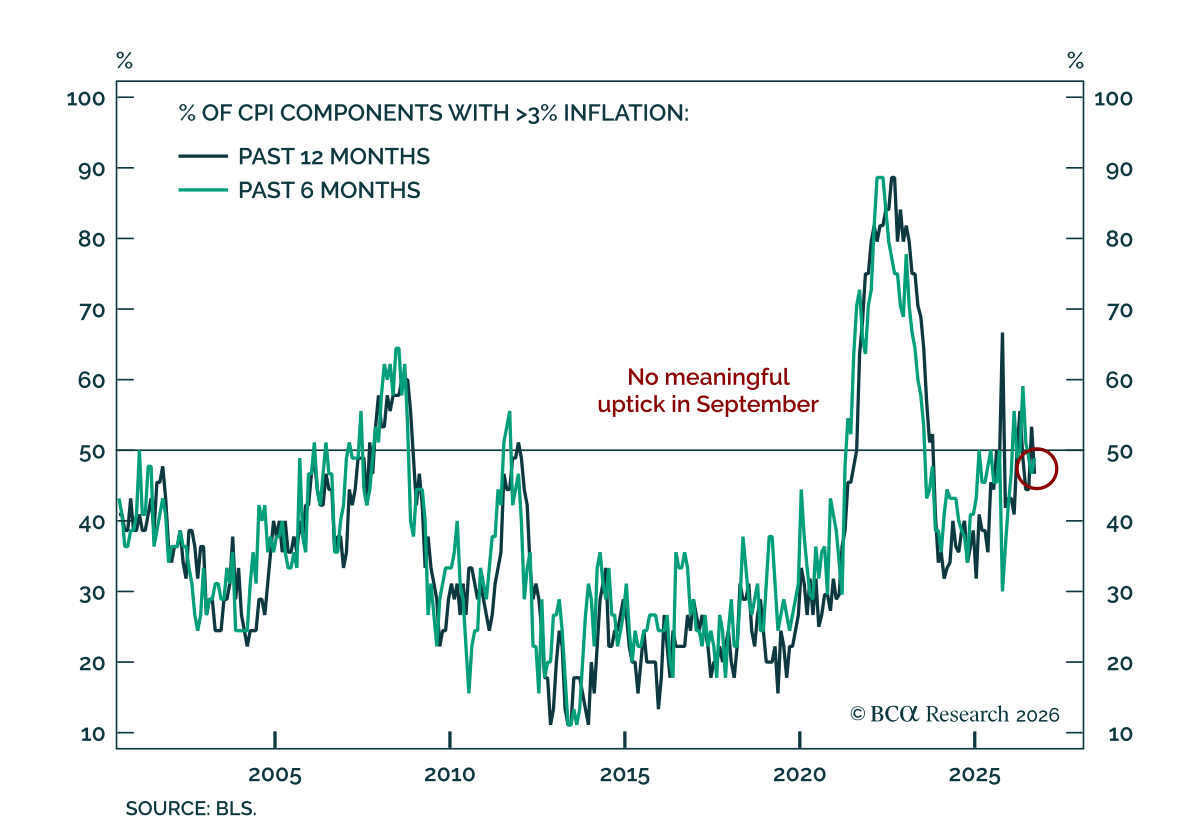
次の米連邦準備制度の利上げは、今月ではなく12月に来る可能性が依然として高い。9月のヘッドラインCPIは前月比0.6%でコンセンサスと一致し、その結果として前年比は3.4%から3.7%に上昇した。コアCPIは前月比0.3%と予想を上回り、8月から横ばいであったが市場の期待には届かず、コアCPIの前年比は現在2.6%である。…
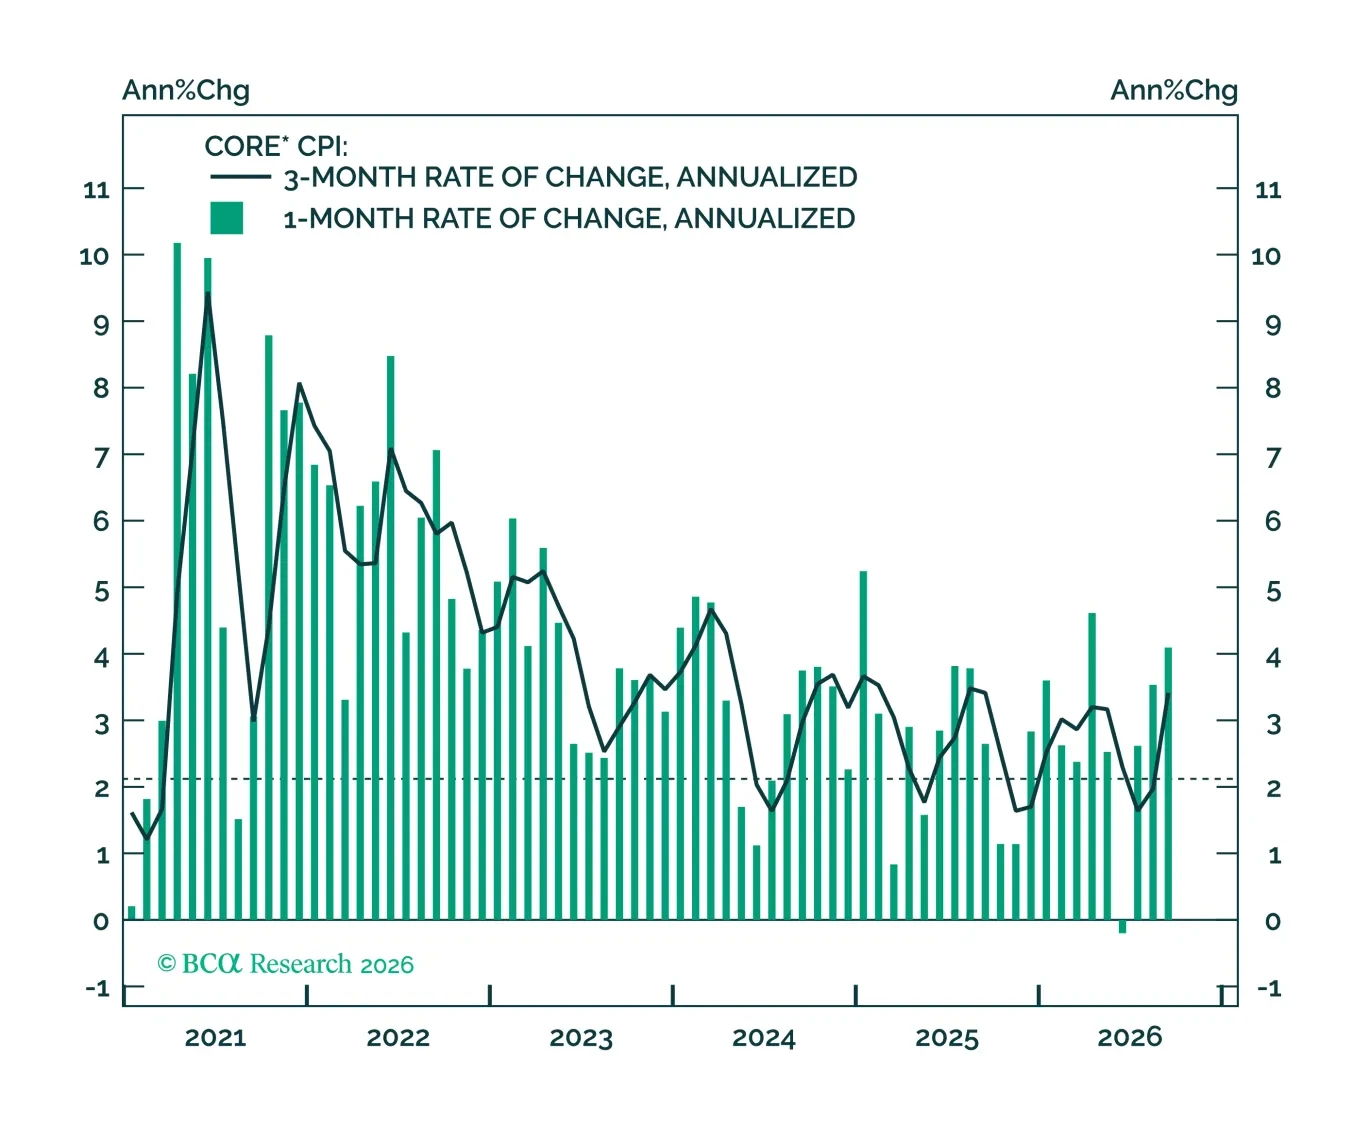
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
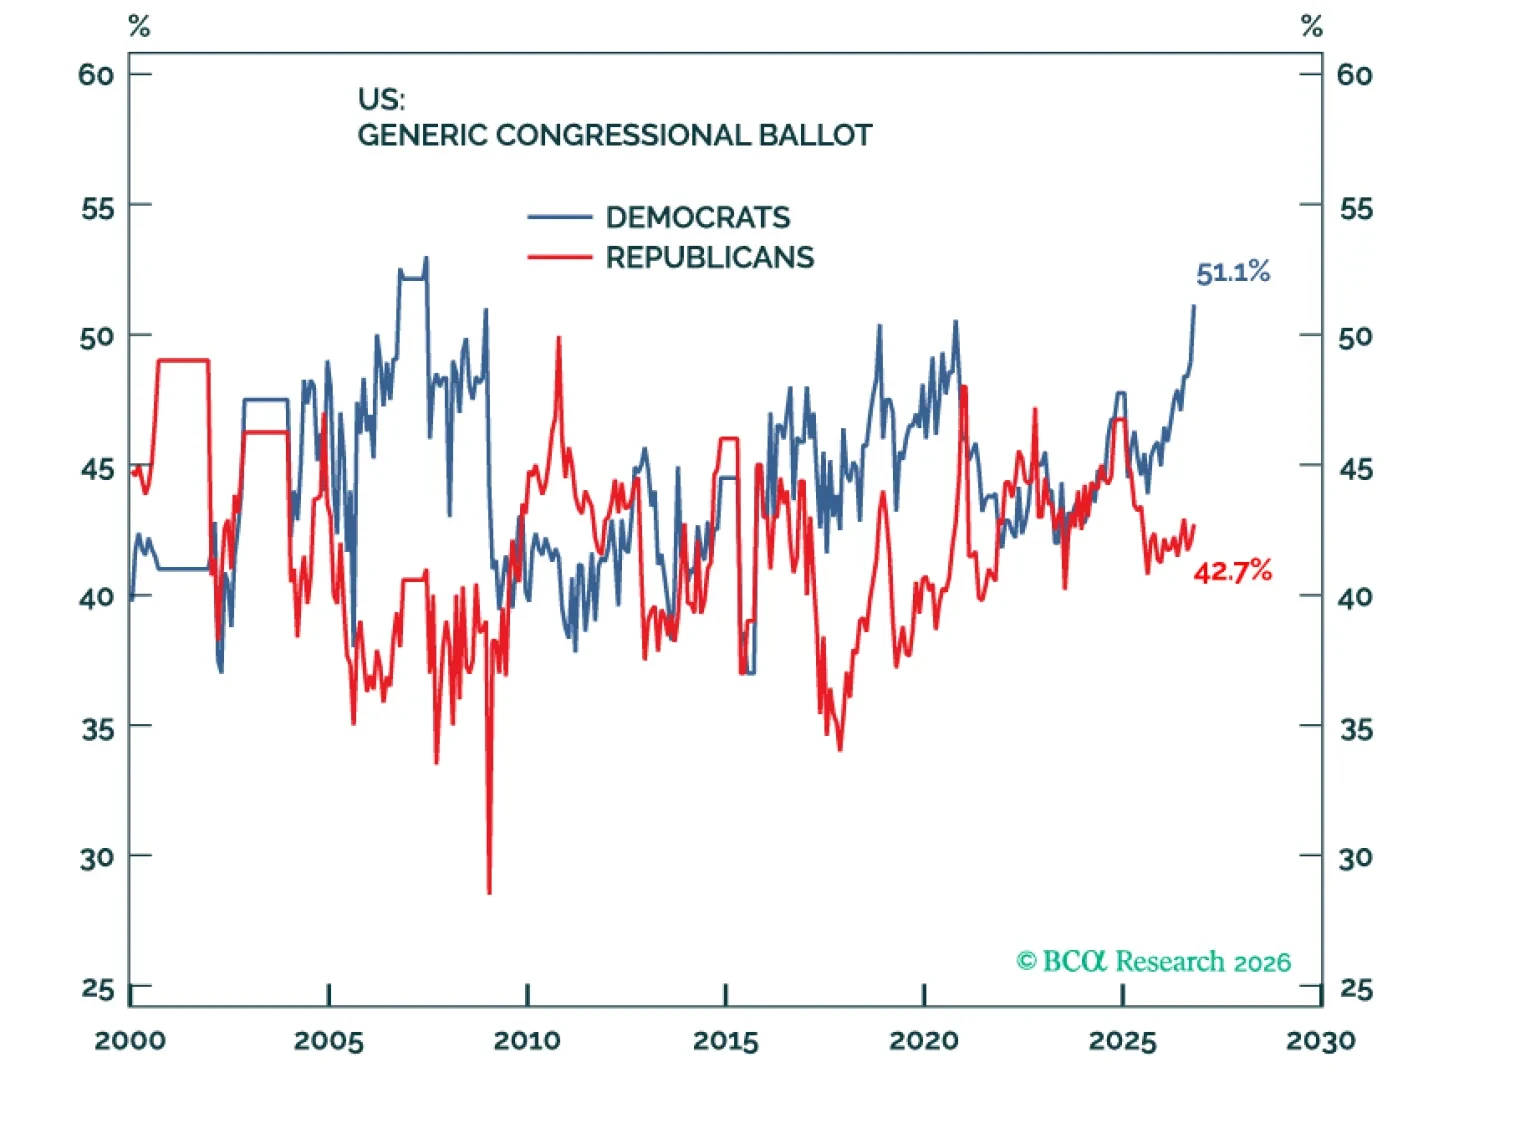
中間選挙で民主党が上下両院を制する見込みである。しかし短期的なボラティリティを除けば、どの結果も大きな市場リスクとはならない。もっとも、この投票はむしろ今後数年にわたる米国政策の反企業的転換を示すシグナルとして重要であり、市場はその見込みを2027年後半から2028年初めにかけて織り込み始めるだろう。
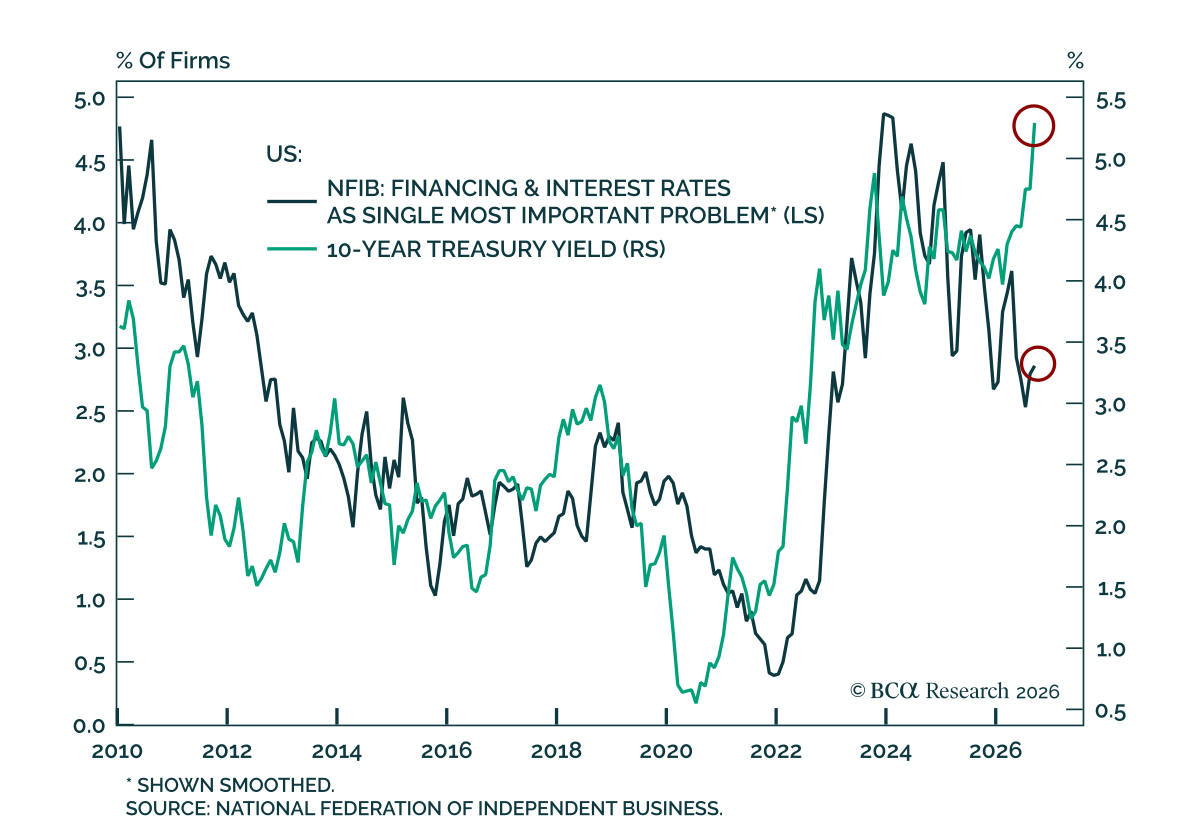
中小企業はまだ利上げの痛みを感じていない。 The NFIB Small Business Optimism indexは先月小幅に低下し、8月の98.7から9月の97.9になった。 この低下は主に同指数の経済センチメントの構成要素によるものである。 小規模事業者が挙げる単一の最重要問題では、労働の質・労働力の確保とインフレが上位2項目であり、いずれも9月に悪化した。 憂慮すべきことに、売上不振への懸念も強まり、これは2021年初め以来の高さである。…
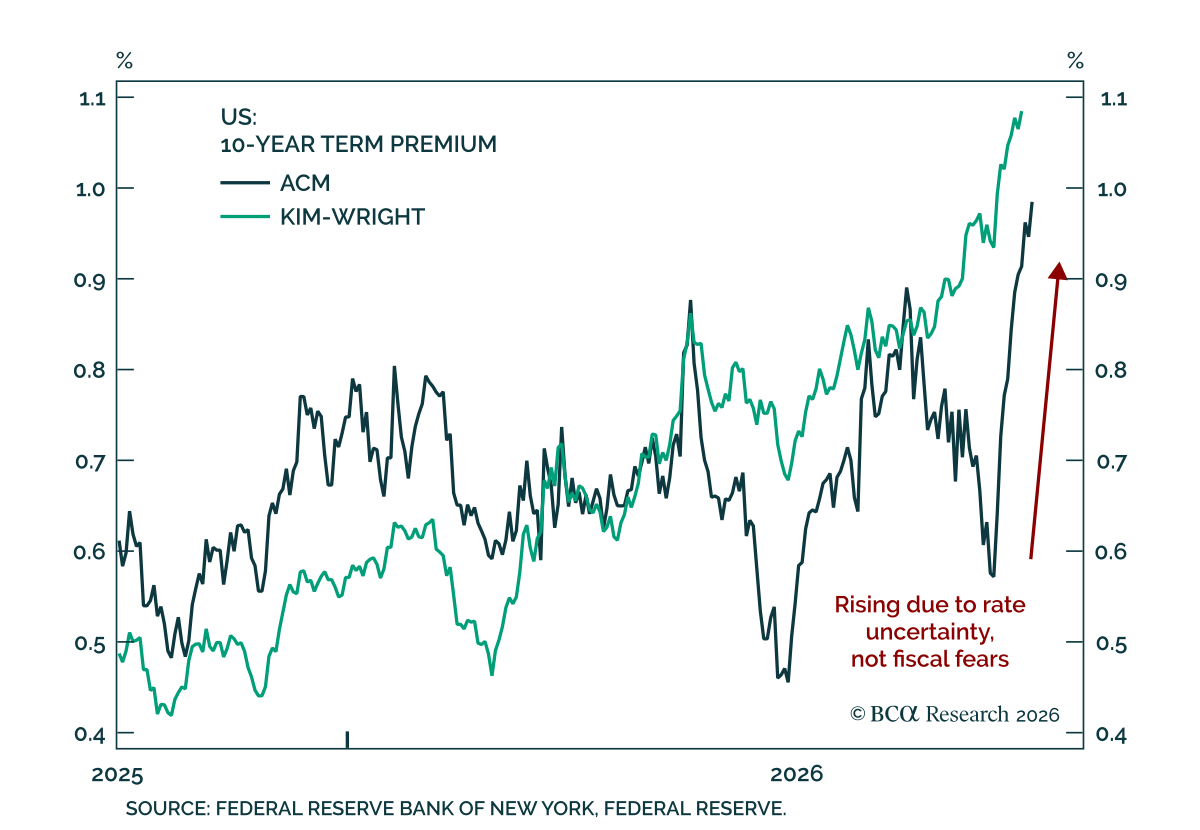
財政懸念が過去1か月間に米国の利回りを押し上げたわけではない。 今年の大半、米国の国債利回りは政策金利の上昇期待の高まりによって上昇した。米国のイールドカーブは今年ベア・フラット化し、特に短期側の利回り上昇が主導した。しかし過去2週間ではカーブがベア・スティープ化し、これはリスクプレミアムの上昇を反映している。…