Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Trade

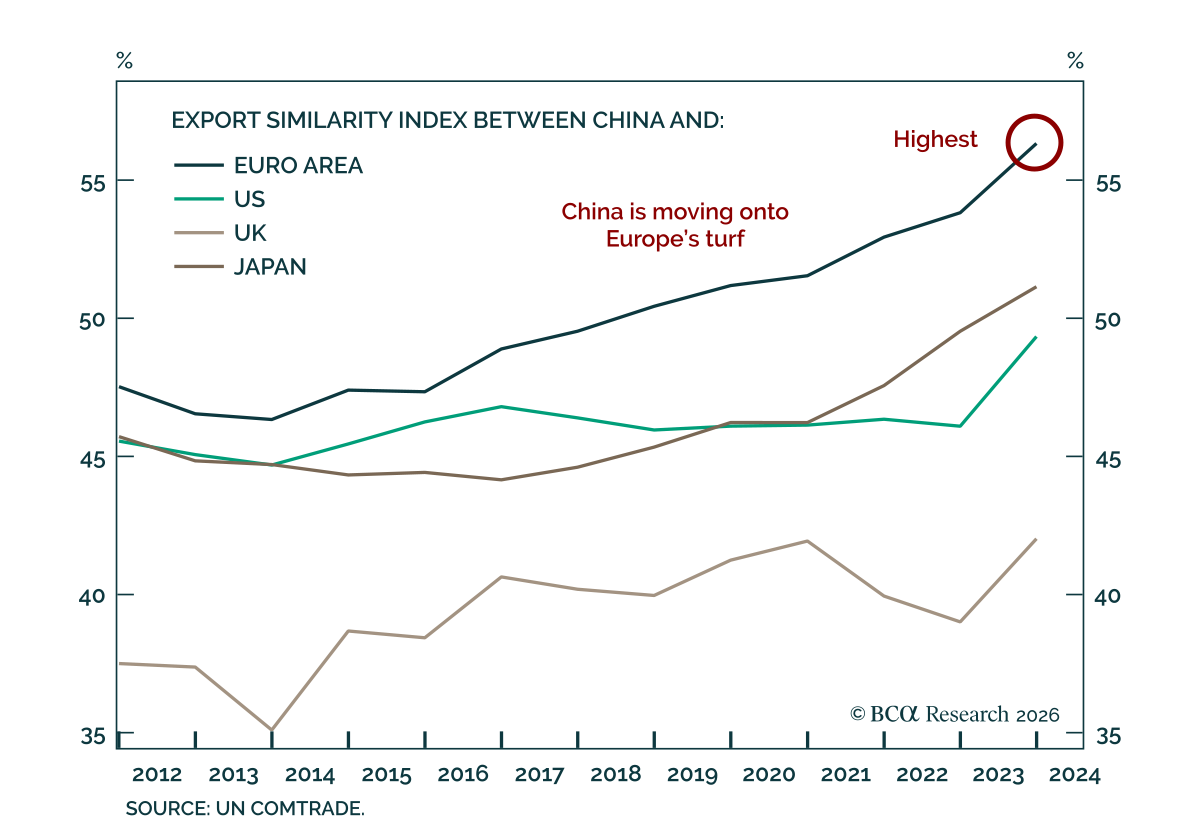
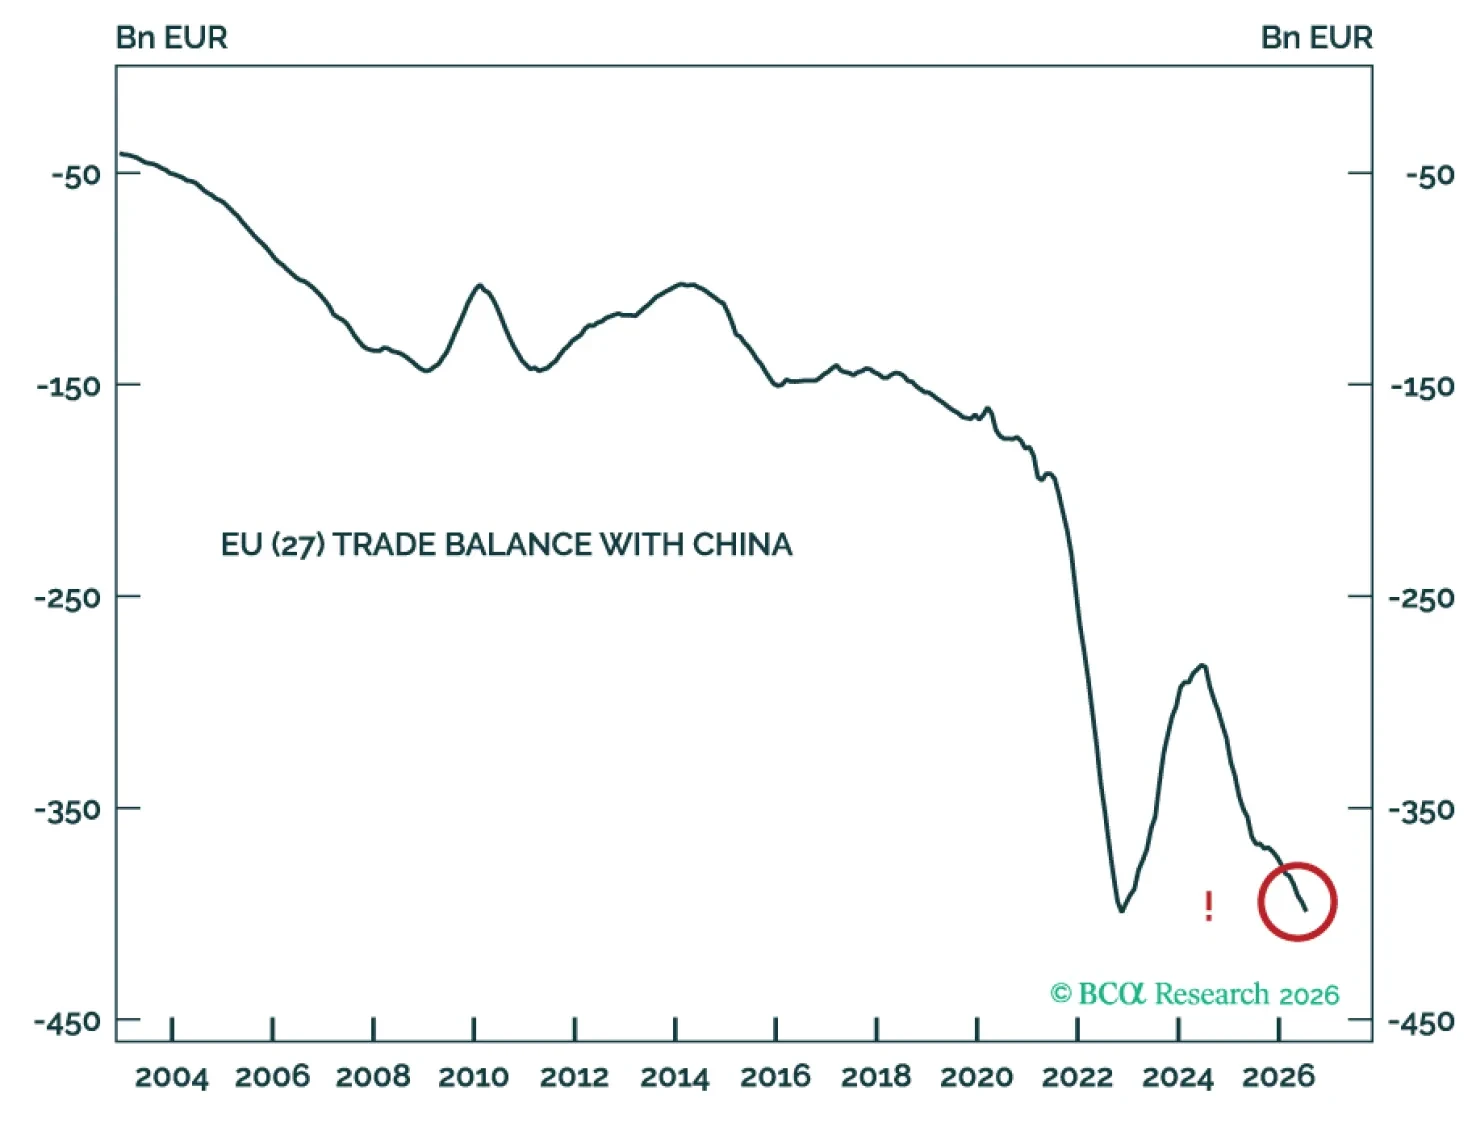
El ascenso de China en la cadena de valor industrial está creando un desafío estructural para Europa. Nuestro Gráfico de la semana proviene de Jeremie Peloso, estratega jefe para Europa. El choque chino 1.0 benefició en gran medida a Europa. China suministró…
Informe especial

El shock chino 2.0 amenaza el núcleo industrial de Europa, pero también está forzando una respuesta largamente demorada. China tiene más que perder que la UE en la confrontación que se avecina. Beijing no puede permitirse alienar a Europa mientras su demanda interna siga débil. Europa, por su parte, puede convertir el proteccionismo en un multiplicador fiscal más potente y en una revitalización industrial.
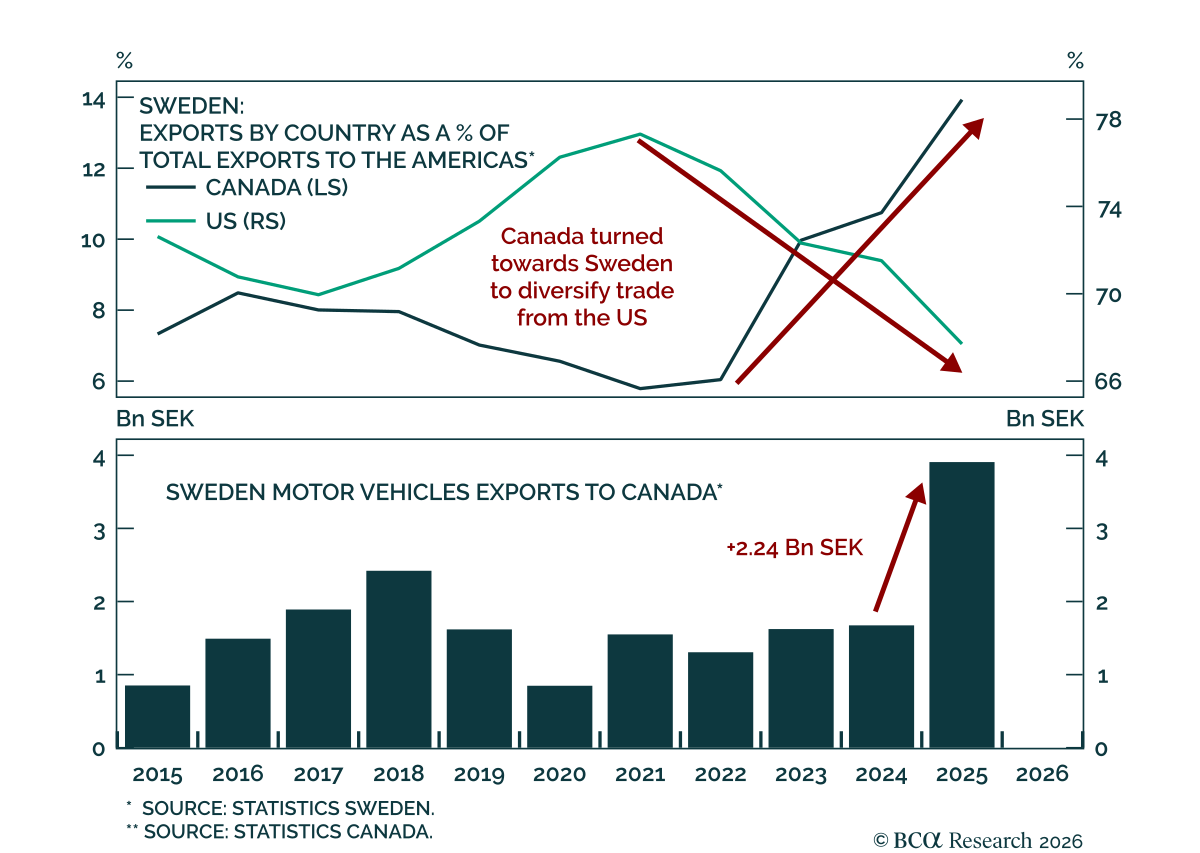
Los esfuerzos de Canadá por diversificarse y alejarse de Estados Unidos están empezando a dar frutos. A medida que Estados Unidos ha cambiado su política comercial, Canadá ha intentado ampliar sus vínculos comerciales, incluso mediante un compromiso más…
Informe especial

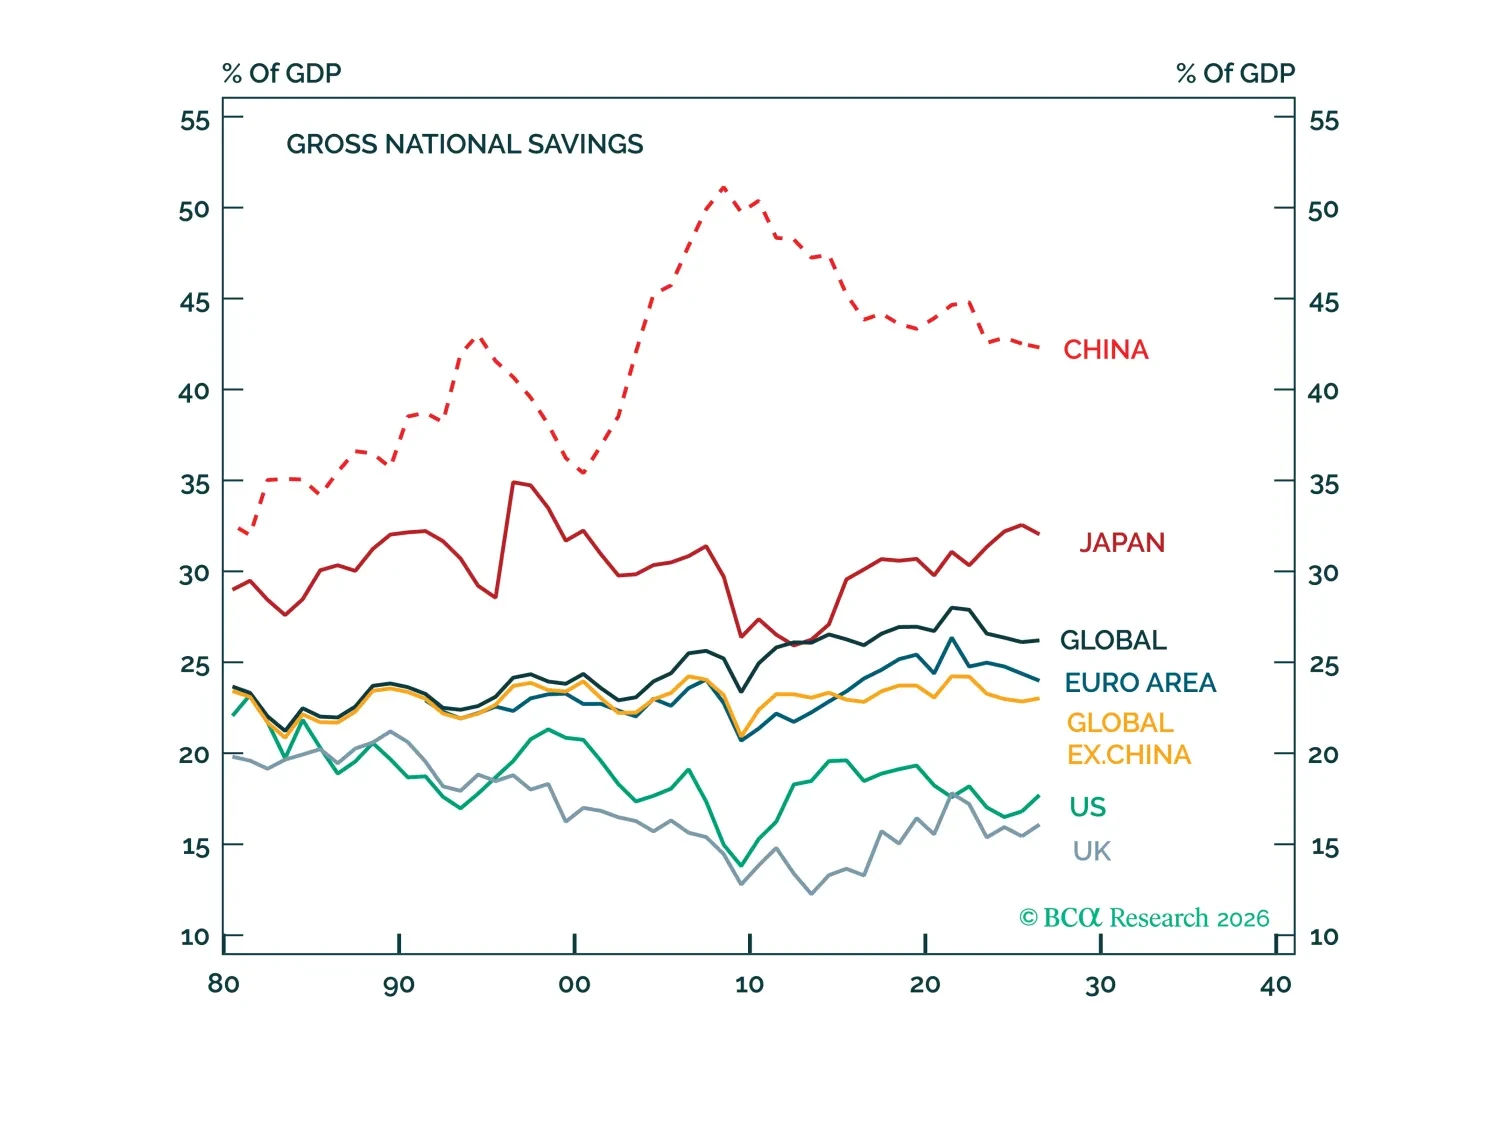
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
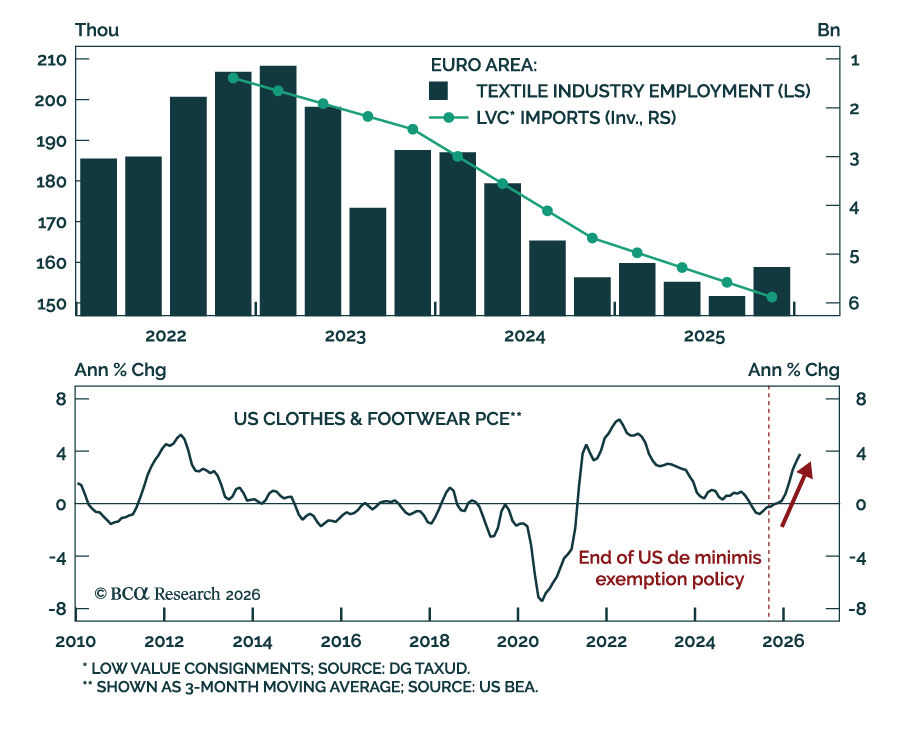
Julio marcó el fin de las exenciones de de minimis en Europa, señalando las consecuencias inflacionarias del retroceso de la globalización. A partir del 1 de julio, la Unión Europea impuso un arancel aduanero fijo de €3 a todos los paquetes valorados en menos…
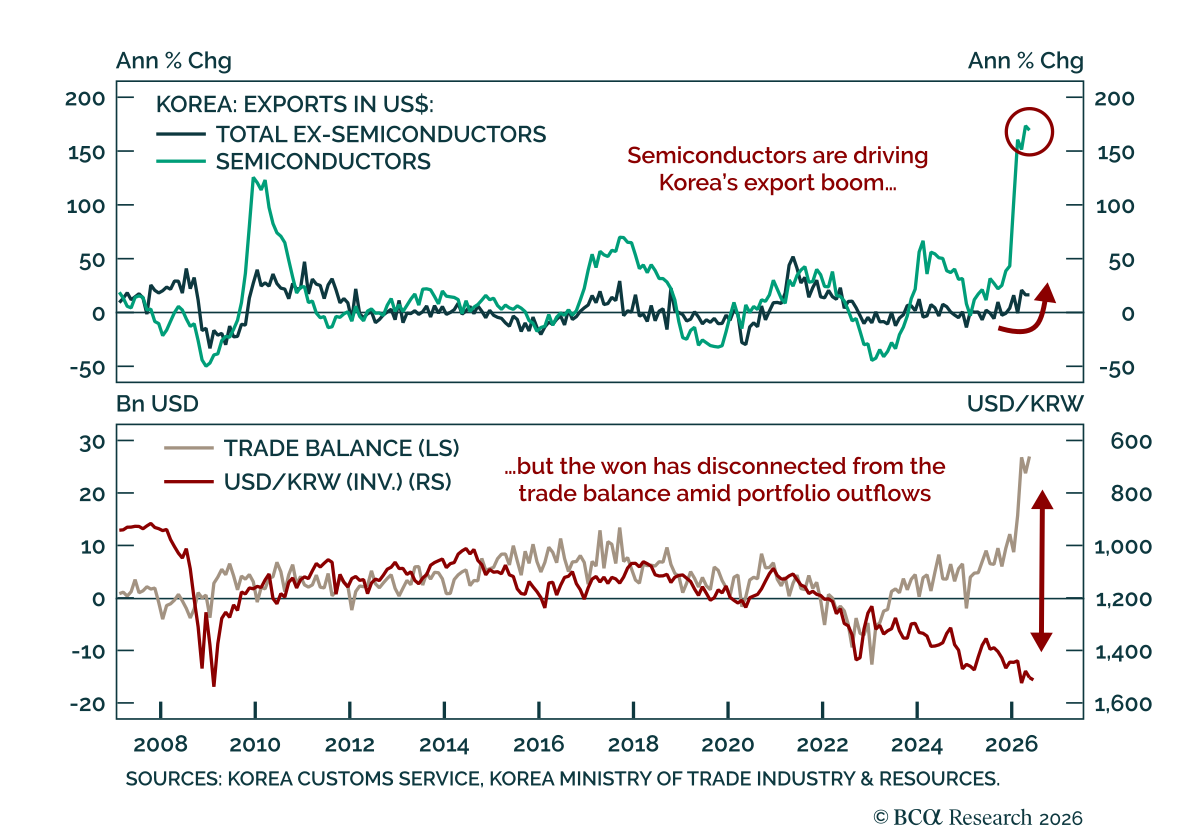
Las exportaciones récord de Corea del Sur en mayo confirman el fuerte impulso del ciclo de IA y semiconductores y hacen que la actual debilidad del won sea una oportunidad atractiva de acumulación. Las exportaciones de Corea del Sur alcanzaron $87.75 billion,…
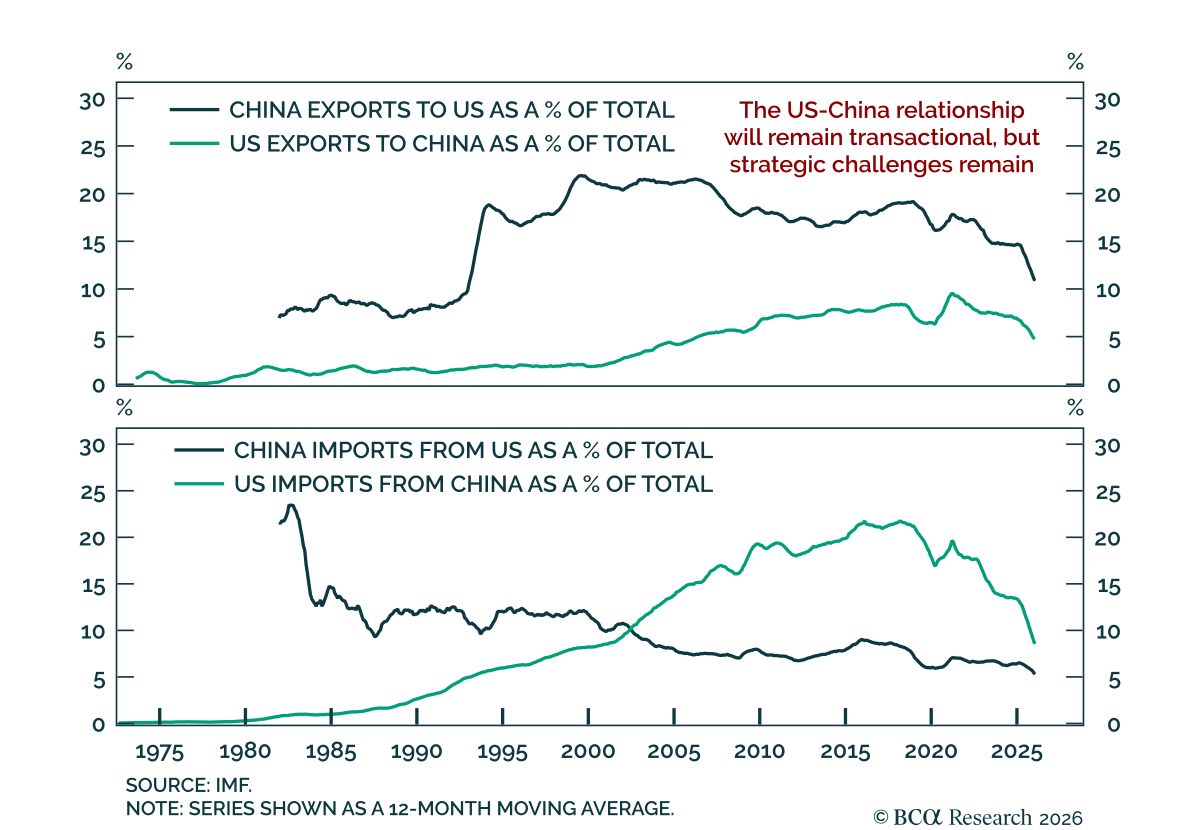
Estados Unidos y China: siguen siendo transaccionales Estados Unidos y China: siguen siendo transaccionales La reunión entre Trump y Xi fue modestamente positiva, pero se quedó corta en compromisos concretos y no constituyó un reinicio estratégico. Ambas…

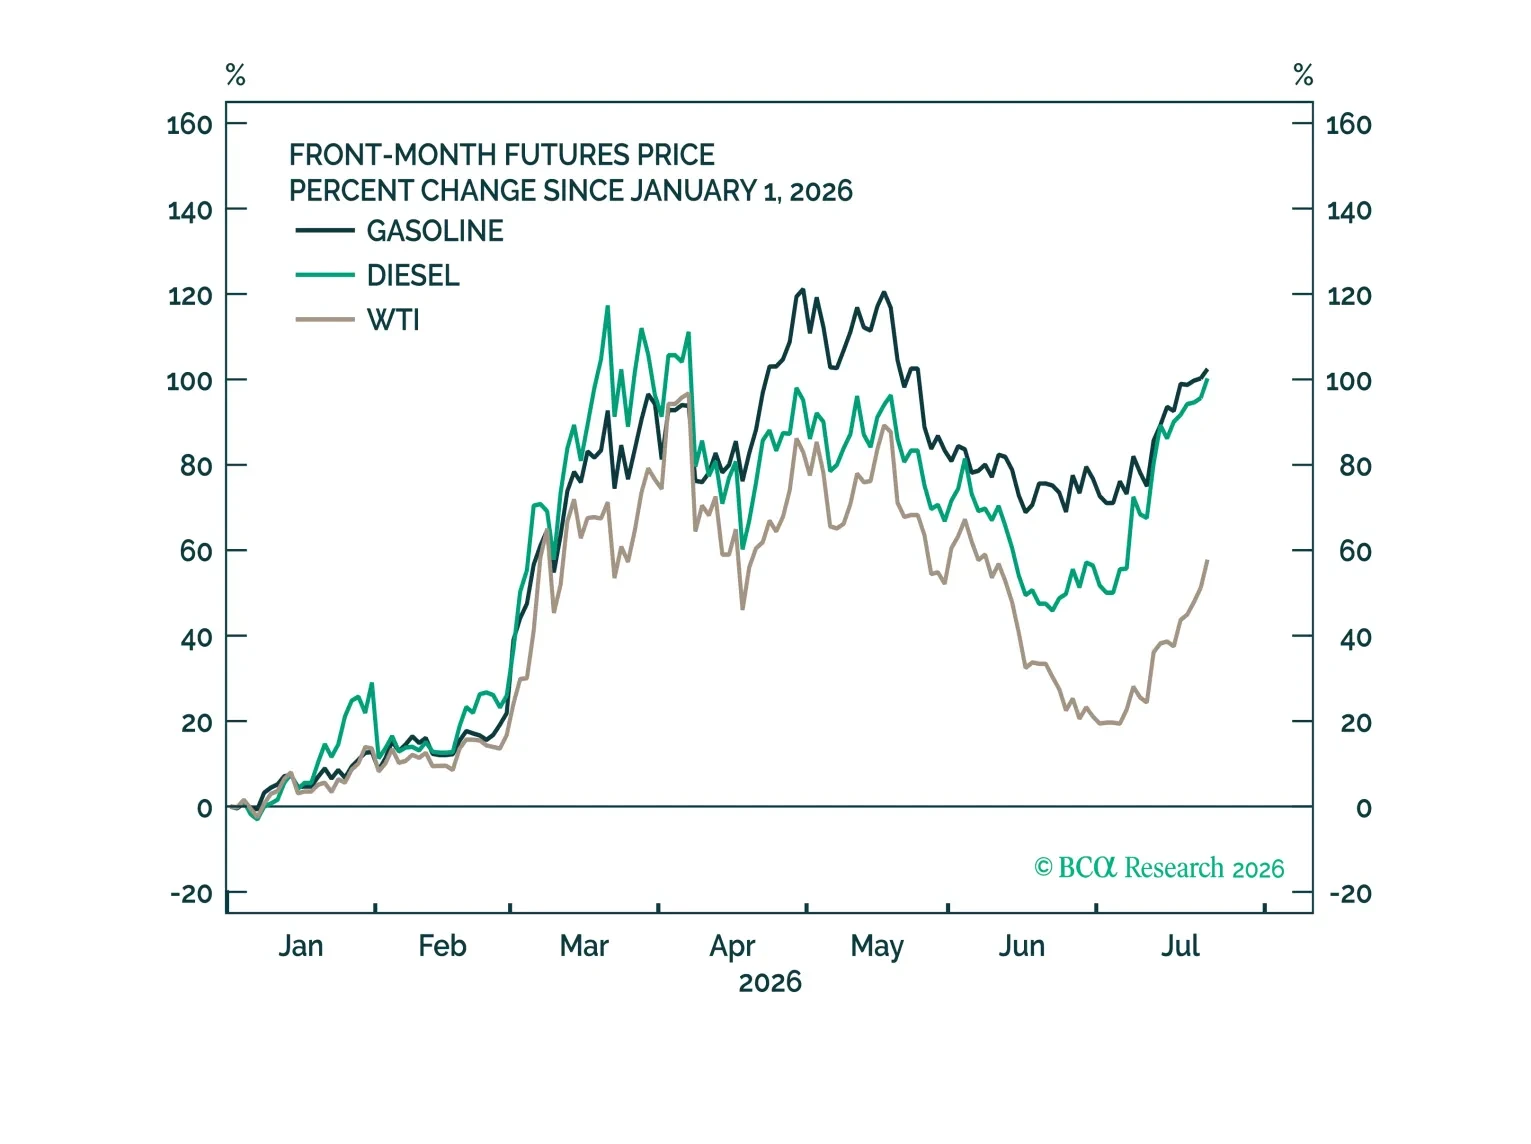
No esperamos que el choque petrolero tenga un efecto duradero en la inflación. A más largo plazo, una variedad de fuerzas estructurales influirán en la inflación, incluidas la política fiscal, la globalización, la demografía y la IA.
Nuestro resumen de la asignación de cartera para marzo de 2026.