Monetario
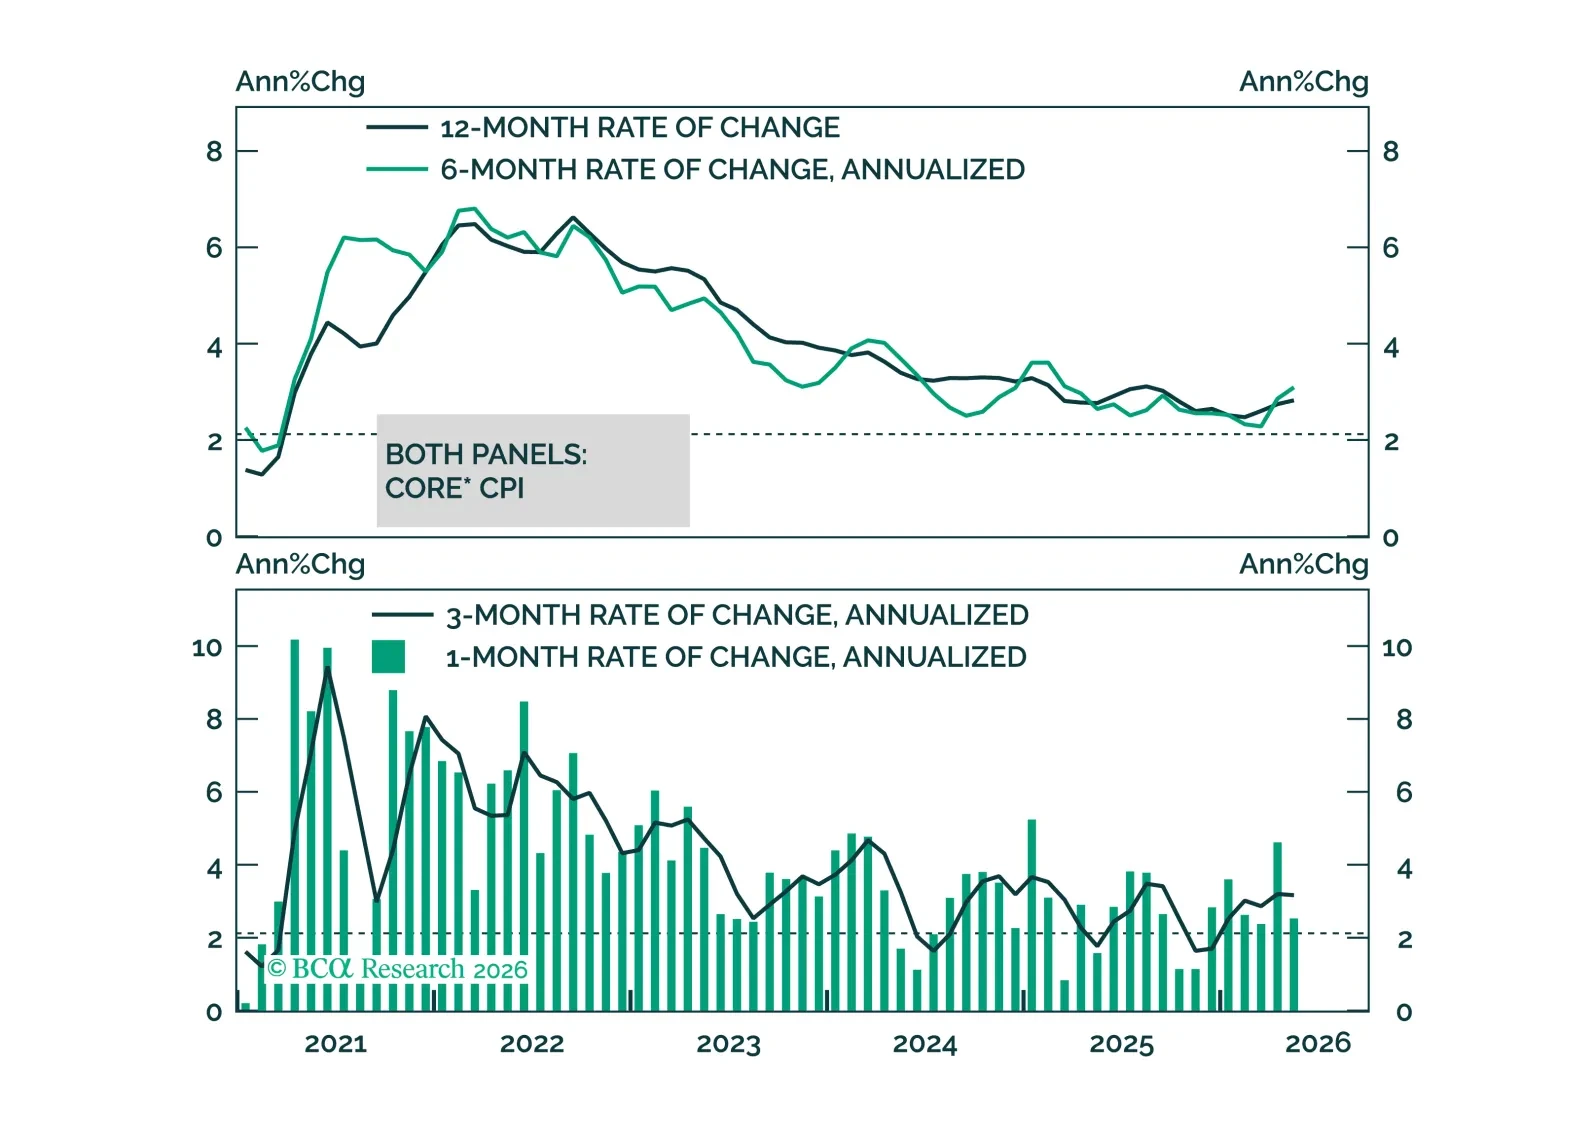
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.
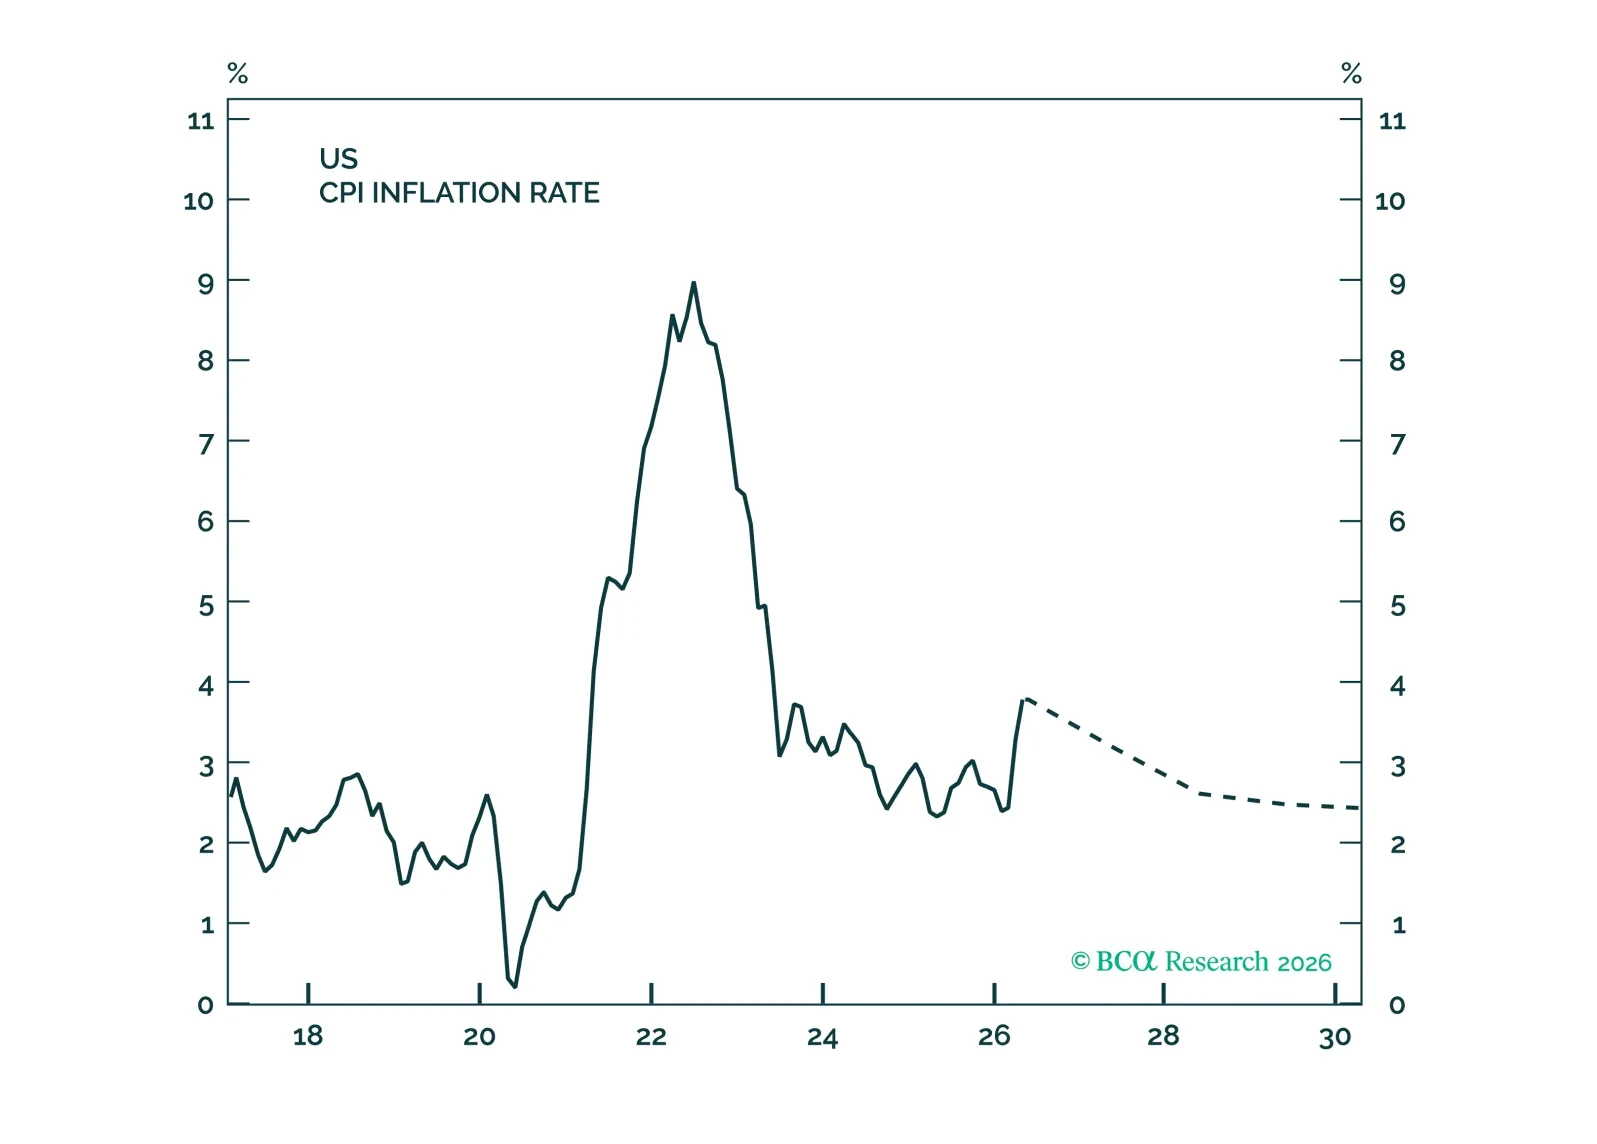
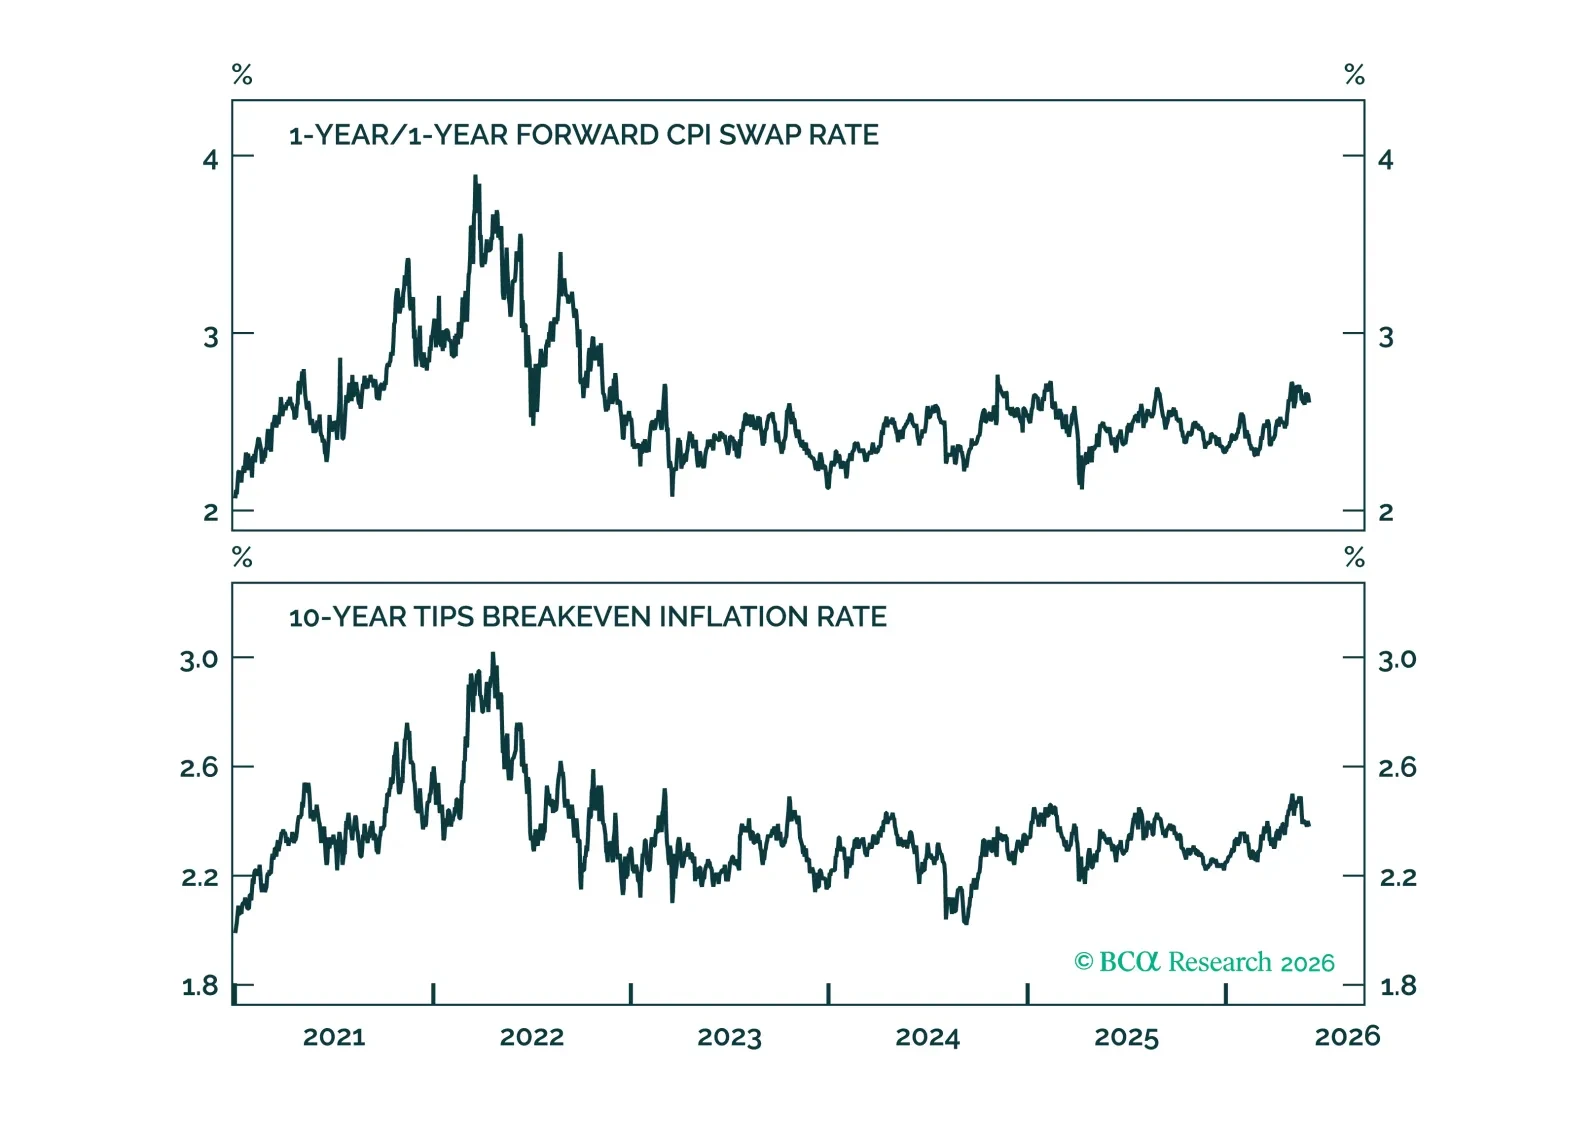
El auge de la IA aumentará la inflación en el corto plazo y también podría elevarla a largo plazo. La reticencia de la Fed a subir las tasas es comprensible, pero corre el riesgo de amplificar lo que ya podría ser una burbuja bursátil en formación.
Resumen de la asignación de la cartera para junio de 2026.
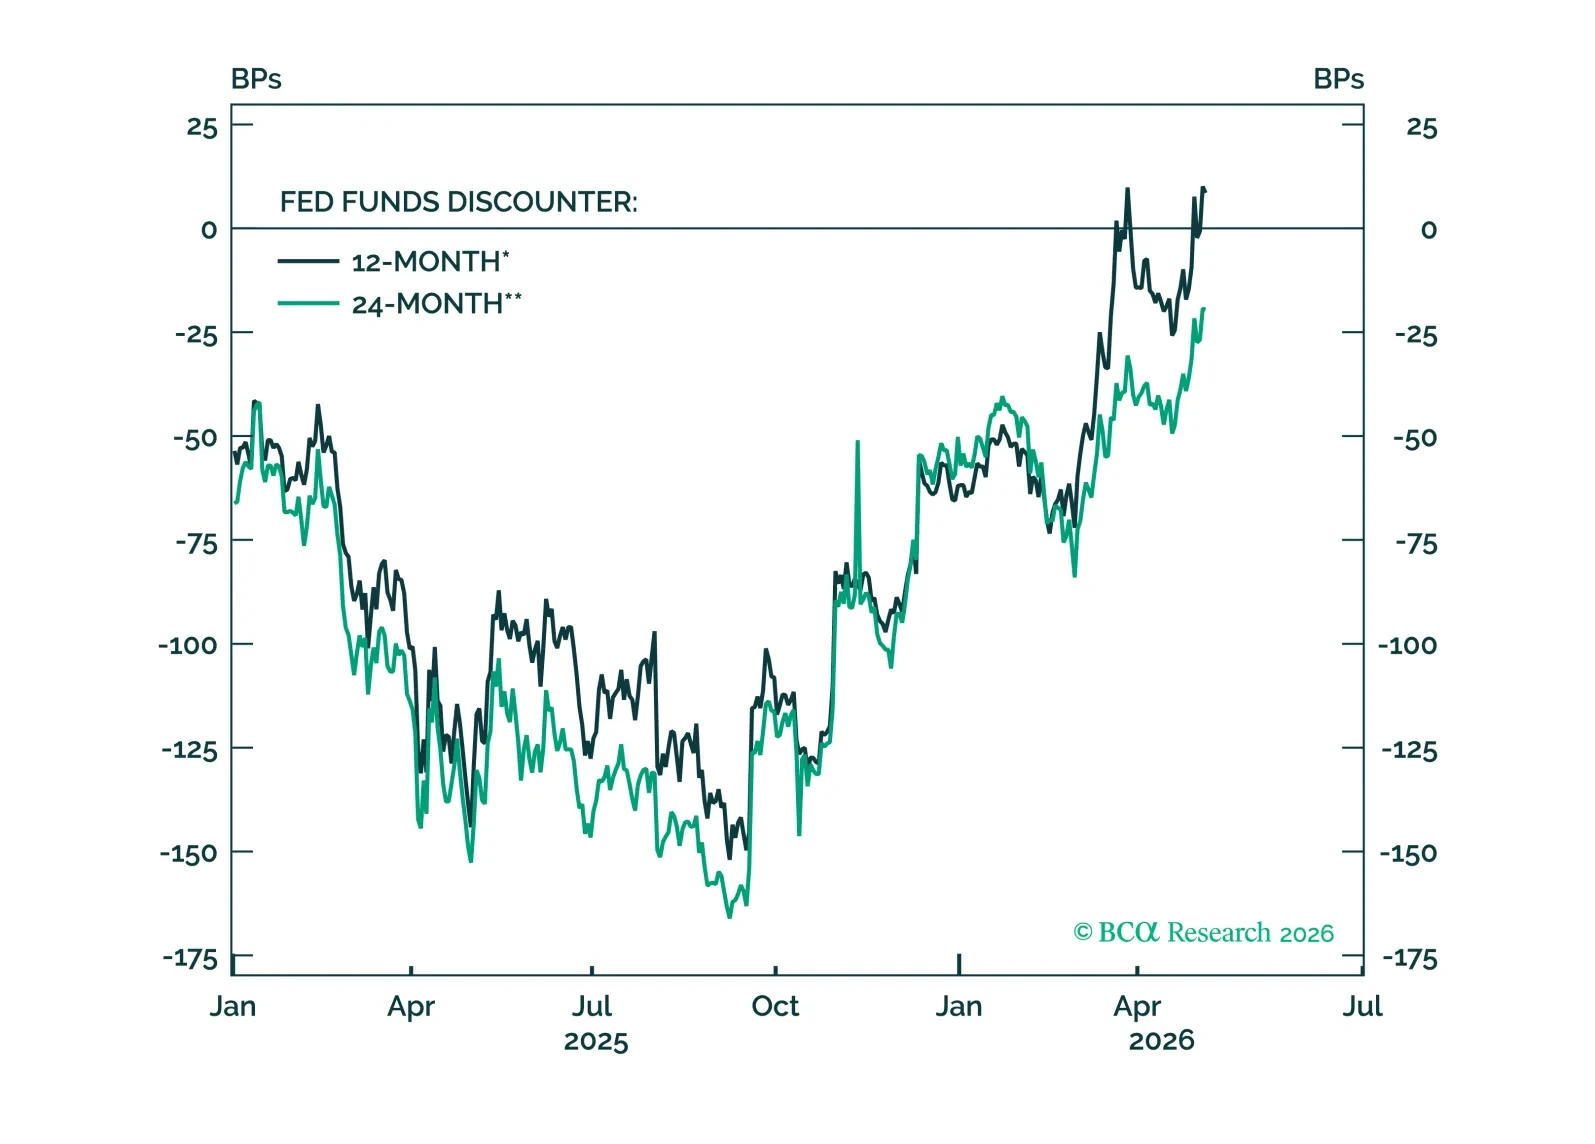

Los participantes del FOMC se están agrupando en torno a la idea de que la tasa de los fondos federales se mantendrá sin cambios durante algún tiempo, un resultado que ya está bien descontado en el mercado de bonos y que no cambiará materialmente bajo un nuevo presidente de la Fed.
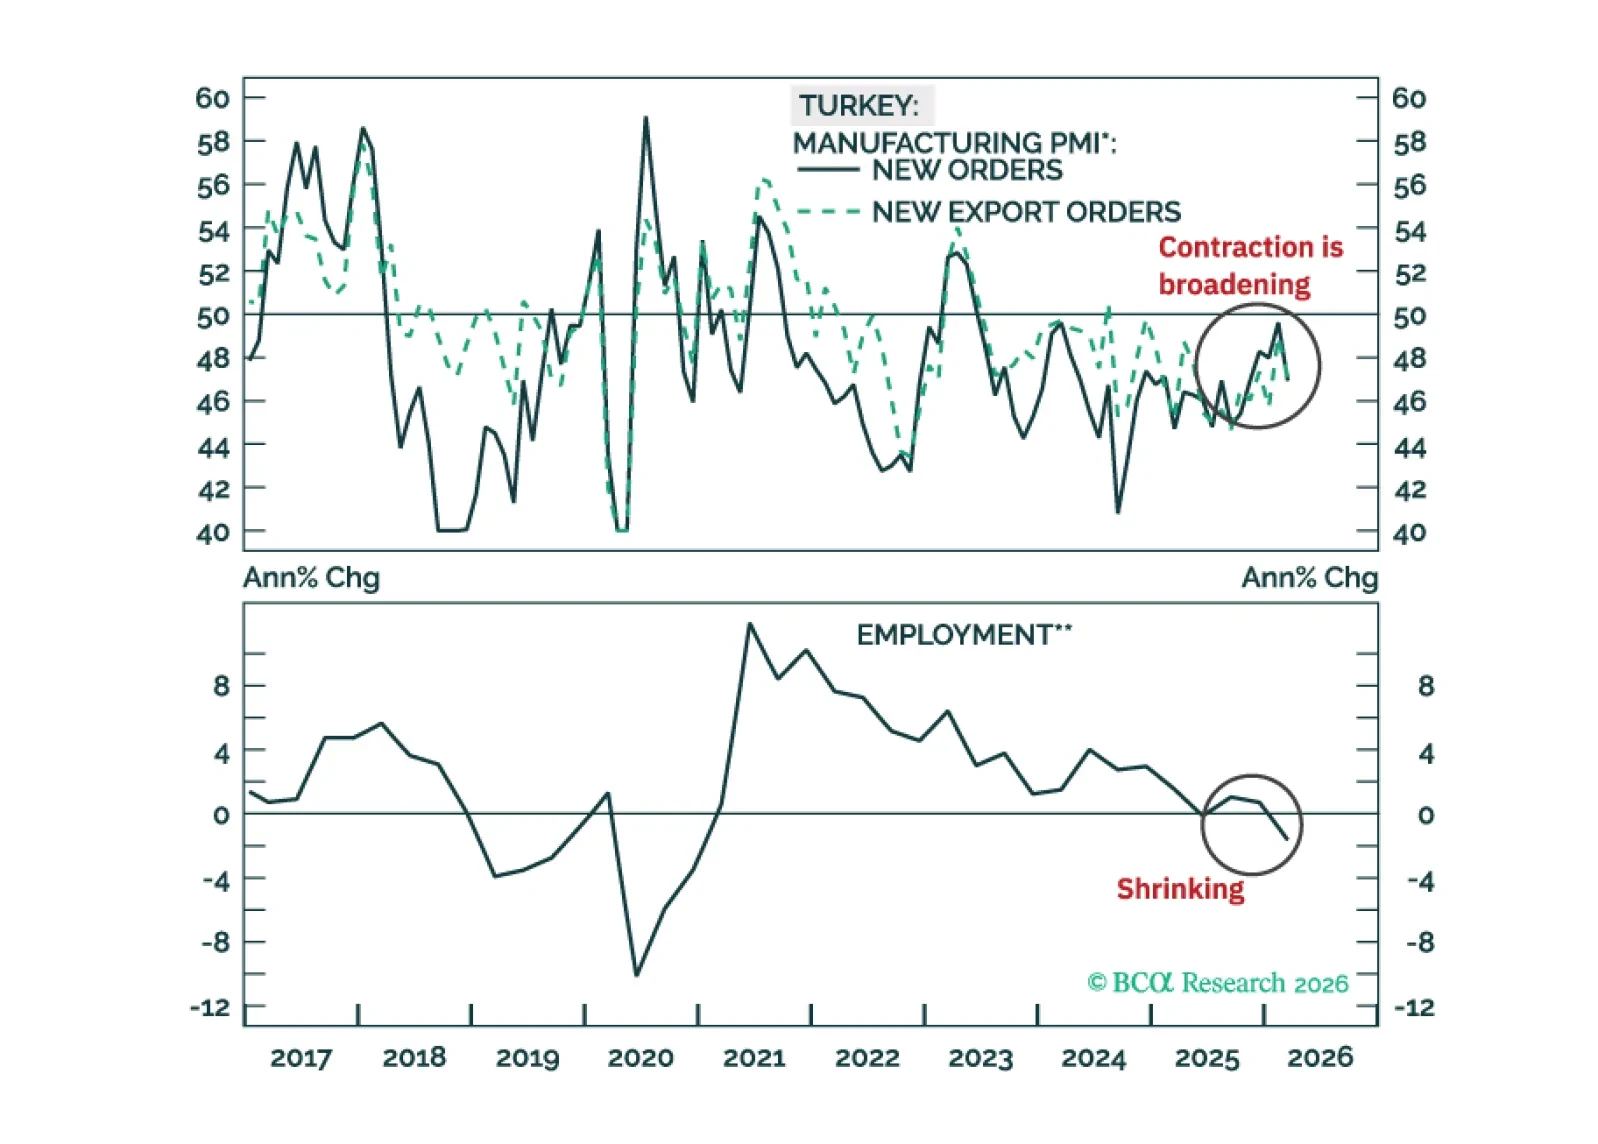
Los mercados financieros turcos tendrán dificultades en el muy corto plazo, pero más allá de eso, el proceso de desinflación cíclica se reanudará. Los inversores en renta fija deberían poner los bonos turcos en moneda local a 2 años en una lista de vigilancia de ‘compra’.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
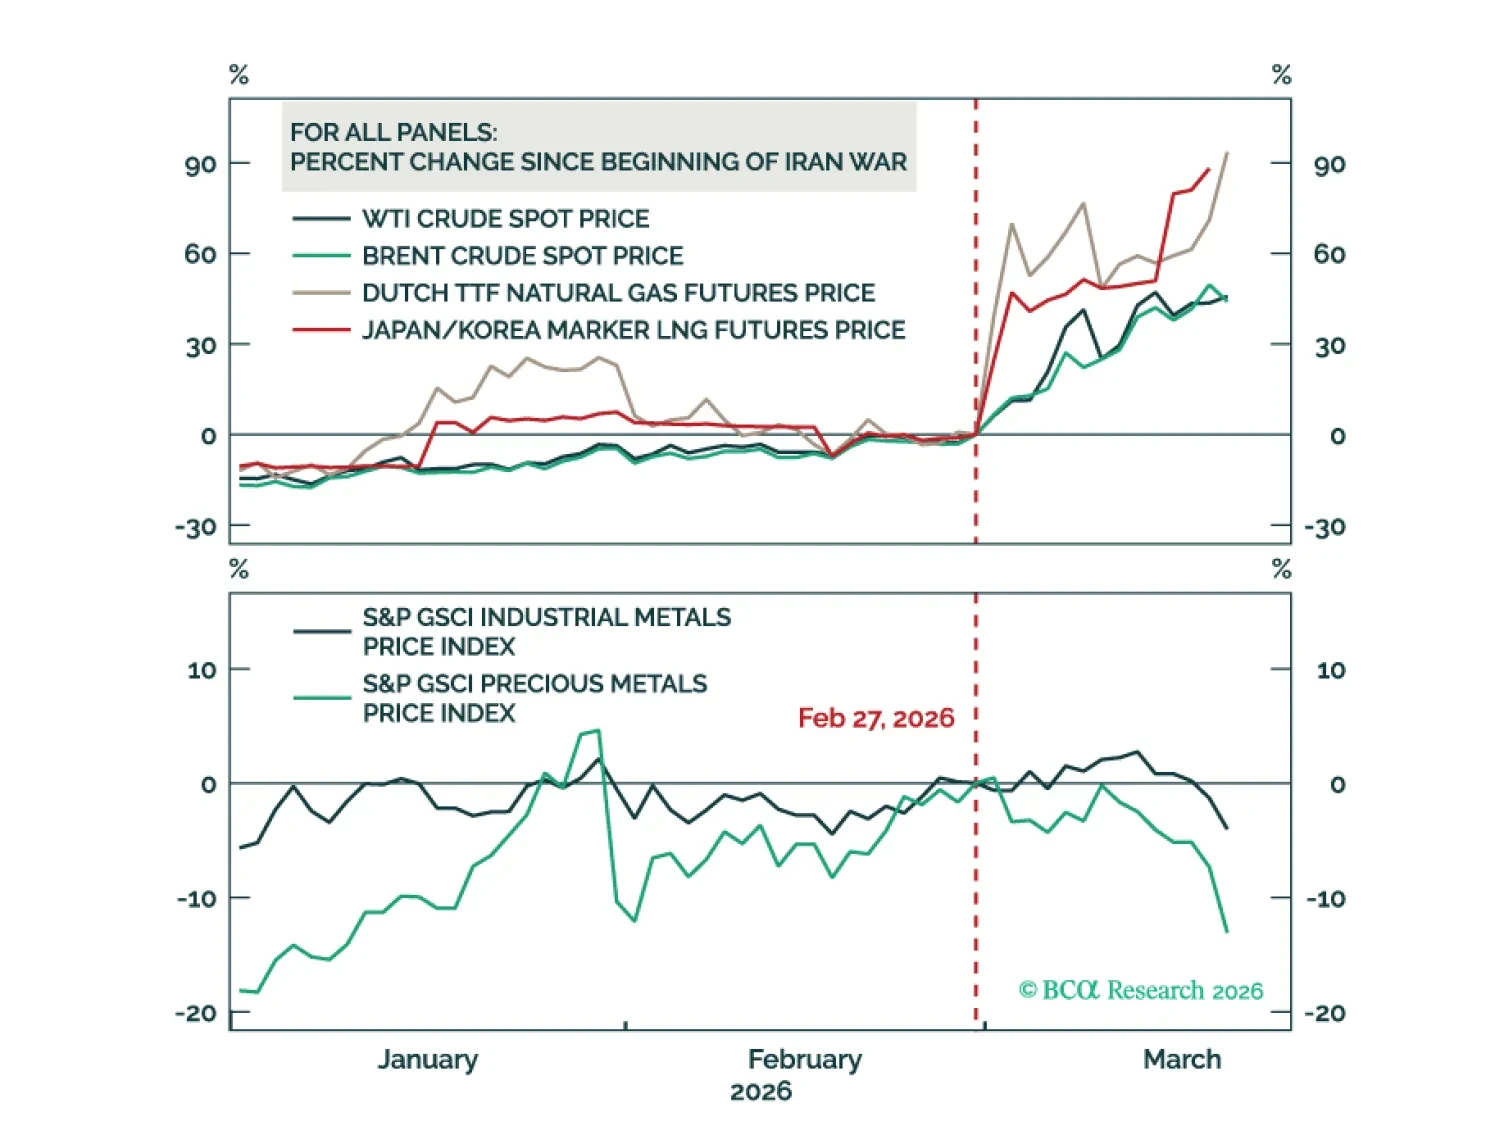
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
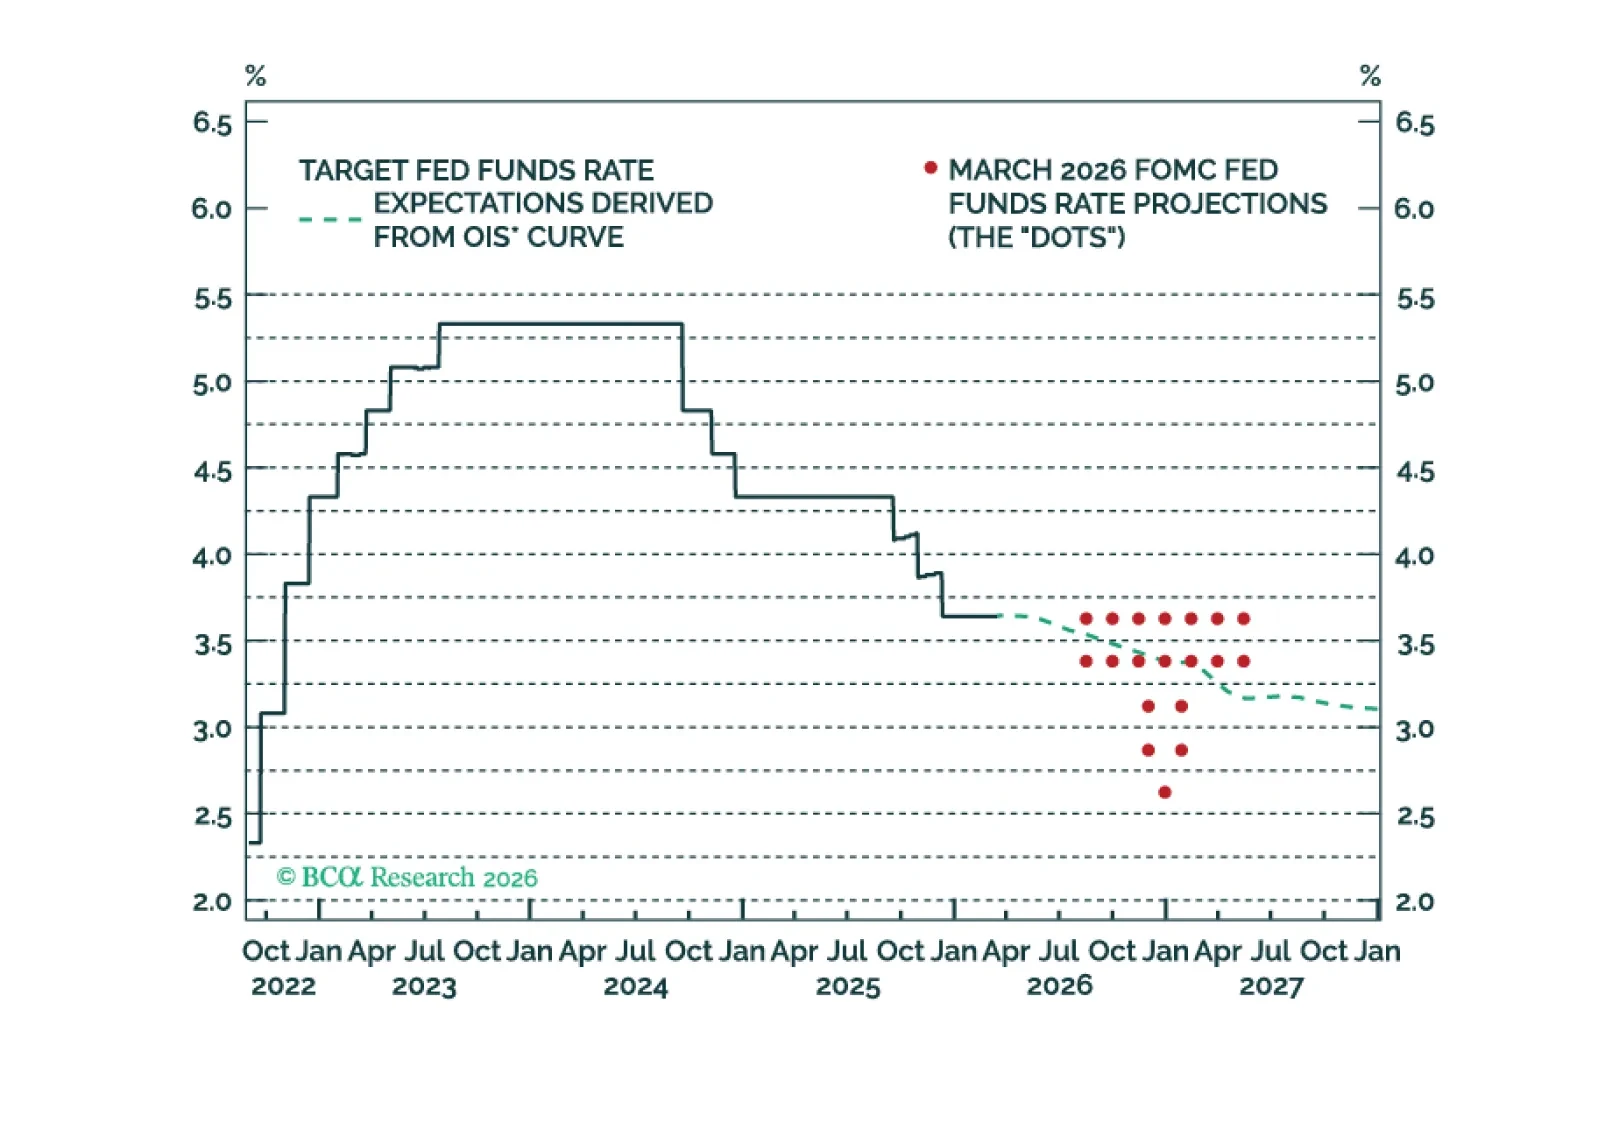
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.
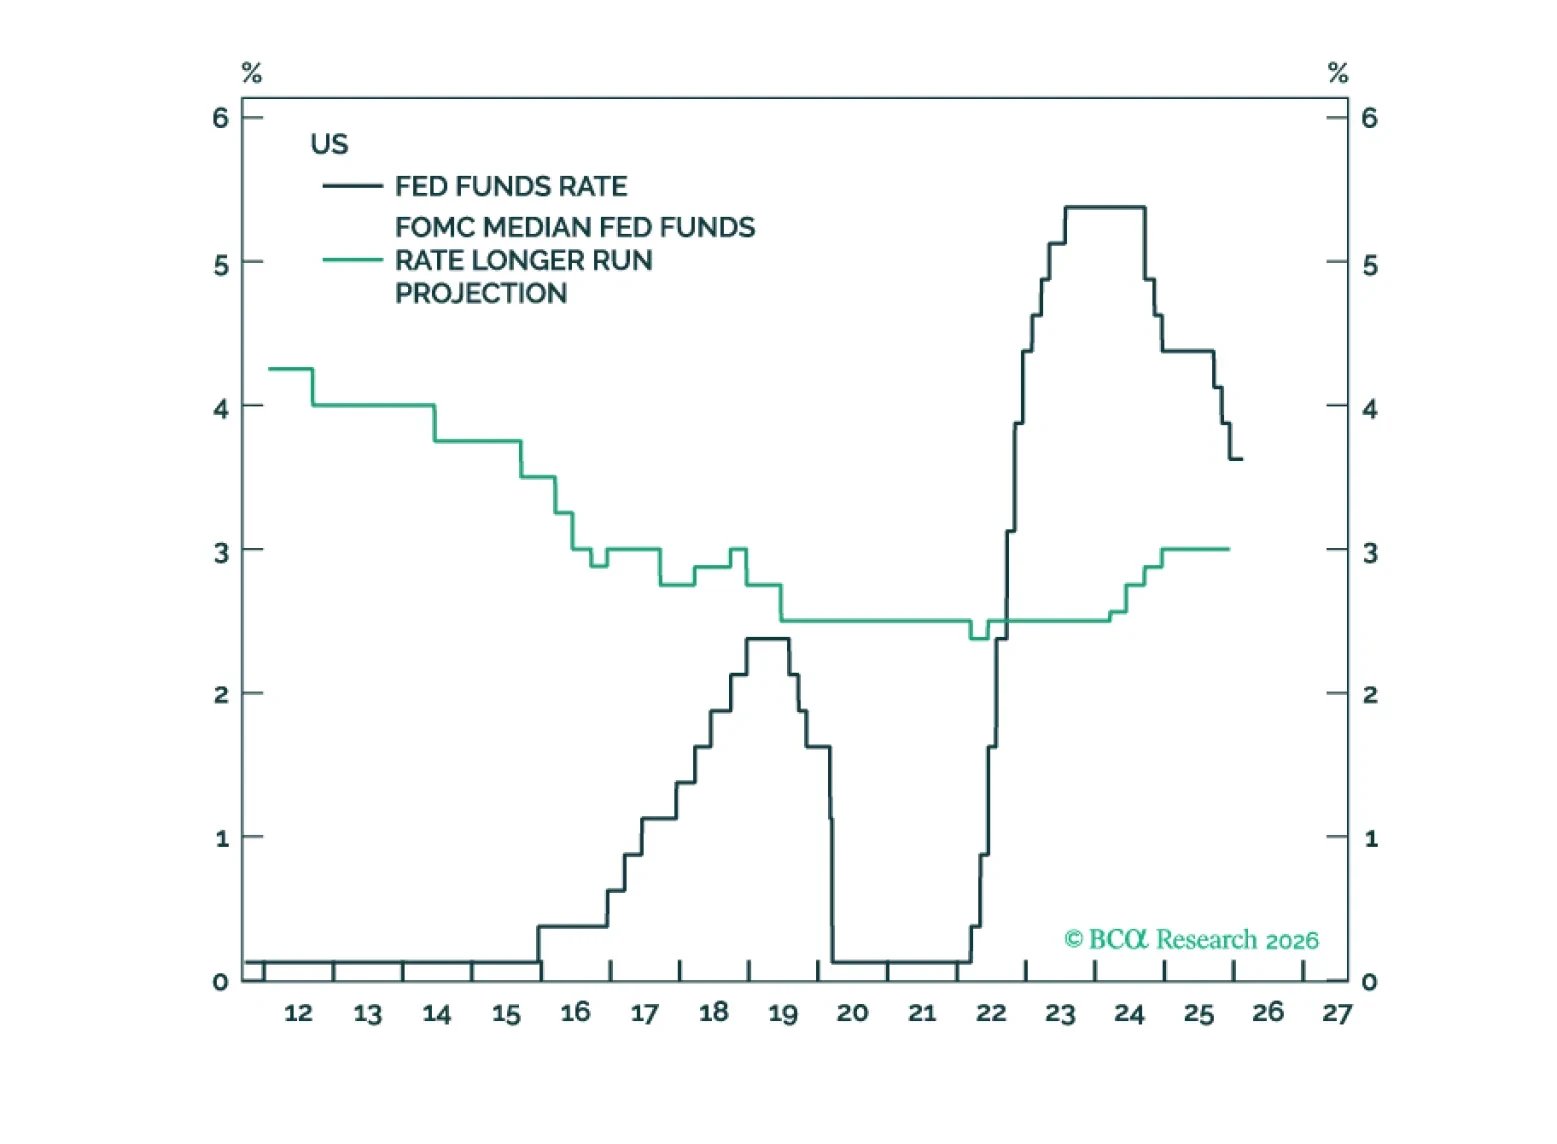
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.