Los activos y la moneda húngara han subido desde las elecciones generales del pasado fin de semana. ¿Pueden subir más?
Sostendríamos que sí. Los vientos a favor de Hungría son fuertes. Los inversores deberían posicionarse para beneficiarse del cambio de régimen de políticas en Hungría.
Una historia alcista
El crecimiento húngaro ha sido el más débil de los tres países de Europa Central (Polonia, República Checa y Hungría - CE3) durante los últimos años. Esto cambiará ya que Hungría se beneficiará de la reanudación de fondos significativos de la UE y de una prima de riesgo país materialmente menor.
Es probable que el nuevo gobierno enmiende las relaciones deterioradas de Hungría con la UE. Este cambio podría desbloquear fondos de la UE previamente congelados por disputas sobre políticas euroescépticas y preocupaciones sobre el Estado de derecho.
Hungría podría recibir hasta 26.000 millones de euros adicionales en subvenciones y préstamos del “Fondo de Cohesión” y del “Mecanismo de Recuperación y Resiliencia” en los próximos años. Para contexto, los flujos netos de cuenta de capital y financiera hacia Hungría sumaron 5.000 millones de euros en 2025. Esta nueva financiación equivale al 12 % del PIB de Hungría en 2025, muy por encima de la de otros pares de Europa central y oriental (ver Tabla 1).
Tabla 1
Desglose de los fondos de la UE para los países de Europa Central
Desglose de los fondos de la UE para los países de Europa Central
Hungría también podría recibir otros 16.200 millones de euros en el marco de la Acción de Seguridad para Europa (SAFE). SAFE ofrece financiación adicional en forma de préstamos a largo plazo con una duración máxima de 45 años y un período de gracia de 10 años para el reembolso del principal. Los préstamos están destinados a la adquisición de material de defensa, exigiéndose que al menos el 65 % de los costes de los componentes procedan de la UE, del EEE-EFTA o de Ucrania.
Gráfico 1
Abrir una posición larga en el forint frente al dólar estadounidense
Abrir una posición larga en el forint frente al dólar estadounidense
Sin embargo, el acceso continuado a los fondos de la UE requerirá el cumplimiento de las normas fiscales de la UE. El déficit fiscal de Hungría ronda el 5 % del PIB. El Consejo Fiscal húngaro estimó en diciembre de 2025 que será necesario un ajuste fiscal del 1,7 % para 2027 para cumplir con las normas fiscales de la UE. Esto implica un endurecimiento fiscal significativo en los próximos dos años.
El nuevo gobierno eurofílico cumplirá al menos mínimamente con las normas fiscales de la UE y seguirá una política fiscal relativamente ortodoxa. Eso debería anclar las expectativas de inflación y atraer flujos de capital privado extranjeros. En conjunto con el renovado compromiso del gobierno con la UE y la OTAN, este cambio conducirá a una nueva caída de la prima de riesgo de Hungría. Un alto el fuego en Ucrania produciría el mismo efecto.
Las implicaciones para los mercados financieros de todo esto serán significativas.
Un gran flujo de capital reforzará al forint. En los próximos 12 meses, es probable que el forint húngaro se aprecie no solo frente al dólar estadounidense y al euro, sino también frente a la corona checa y al zloty polaco (Gráfico 1).
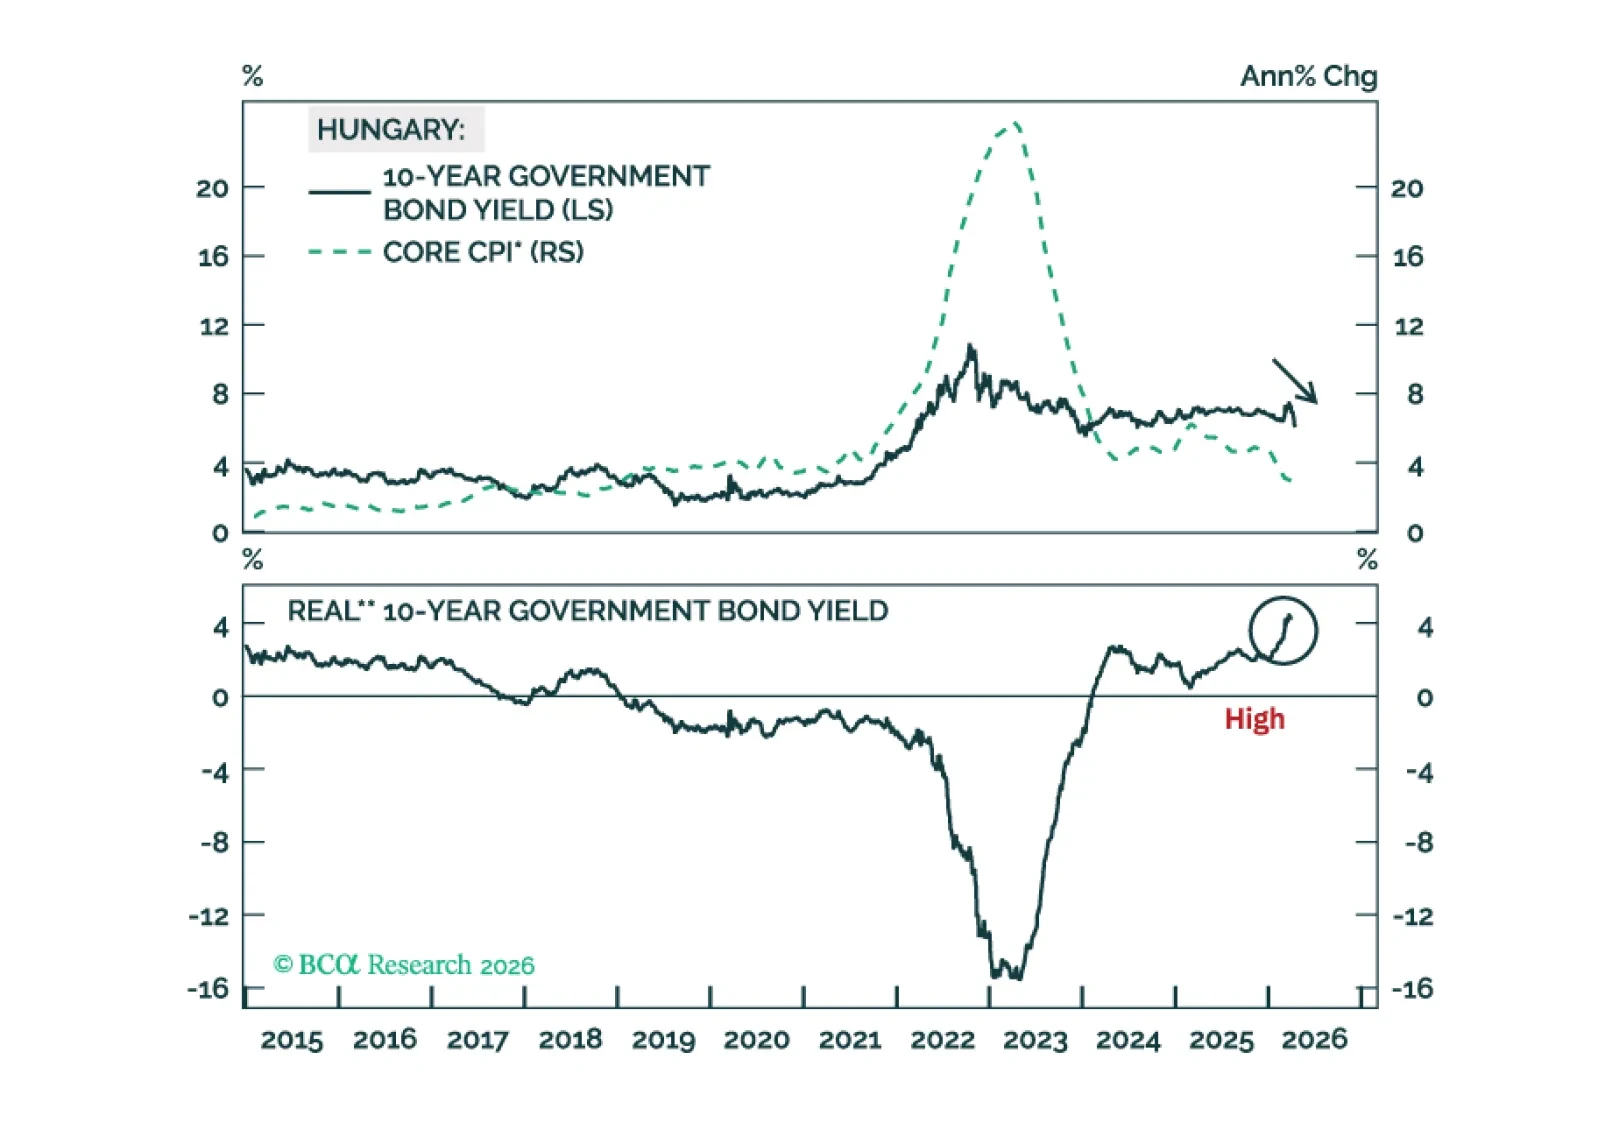
Los rendimientos de la deuda doméstica húngara disminuirán durante el próximo año a medida que los inversores revalúen este mercado, incluso si la inflación repunta en el segundo semestre de 2026. Cabe destacar que los rendimientos reales húngaros son actualmente bastante altos (Gráfico 2).
Recesión manufacturera latente
Las perspectivas para las otras dos economías de Europa Central, Polonia y la República Checa, son menos halagüeñas. Esto se debe a que la producción manufacturera en Europa está destinada a disminuir en los próximos meses (Gráfico 3). Esa debilidad también se trasladará a las economías CE3.
Gráfico 2
Los rendimientos reales de los bonos húngaros son altos
Los rendimientos reales de los bonos húngaros son altos
Gráfico 3
La industria manufacturera europea se contraerá.
La industria manufacturera europea se contraerá.
Las exportaciones europeas hacia EE. UU. caerán más a medida que los precios más altos del gas empiecen a afectar la demanda de los consumidores estadounidenses. Crucialmente, la contracción de las importaciones estadounidenses podría durar más que el shock petrolero. Al caer los flujos netos de capital hacia EE. UU., el déficit por cuenta corriente de EE. UU. también deberá estrecharse. La forma más plausible para que el déficit por cuenta corriente de EE. UU. se reduzca es una disminución de las importaciones estadounidenses. En consecuencia, las exportaciones europeas hacia EE. UU. seguirán contrayéndose en el futuro previsible (Gráfico 4).
Las perspectivas para las exportaciones a China son igualmente débiles. La demanda menguante en el Reino Medio y la dura competencia local han llevado a una caída de las exportaciones europeas desde 2023 (Gráfico 5).
Gráfico 4
Las exportaciones europeas a EE. UU. se reducirán aún más...
Las exportaciones europeas a EE. UU. se reducirán aún más...
Gráfico 5
...También lo harán las exportaciones a los mercados emergentes y a China
...También lo harán las exportaciones a los mercados emergentes y a China
Las empresas europeas también se enfrentarán a la competencia de rivales chinos en mercados domésticos, otros emergentes y desarrollados. China ganará cuota de mercado a Europa porque el euro se apreciará frente al yuan de manera significativa en los próximos 12 meses.
Una manufactura central europea más débil es negativa para las economías CE3, dada su alta exposición a la cadena de suministro manufacturera europea.
Cabe destacar que la manufactura representa un 18 % del PIB en Polonia, un 23 % en la República Checa y un 16 % en Hungría. Una contracción en este sector pesará sobre el crecimiento total, especialmente en Polonia y la República Checa. La economía húngara será comparativamente más resistente, ya que las transferencias fiscales desde Bruselas proporcionarán cierto colchón.
En términos de implicaciones de mercado, una recesión manufacturera será alcista para los bonos domésticos. TENEMOS una perspectiva positiva sobre los bonos de Europa Central y los Bunds alemanes en el horizonte cíclico.
Una contracción manufacturera inminente será negativa para el zloty y la corona frente al euro. El Gráfico 6 muestra que estas monedas suelen depreciarse respecto al euro cuando la producción manufacturera de la zona euro se contrae.
Dicho esto, es poco probable que el forint se debilite frente al euro, dados los amplios flujos de capital esperados en Hungría. Como tal, el forint se apreciará frente a sus homólogos polaco y checo en el próximo año (Gráfico 7).
Gráfico 6
La Recesión Manufacturera Será Negativa Para El Zloty Y La Koruna
La Recesión Manufacturera Será Negativa Para El Zloty Y La Koruna
Gráfico 7
El Forint se fortalecerá frente al Zloty y a la Koruna
El Forint se fortalecerá frente al Zloty y a la Koruna
¿Y la inflación?
Gráfico 8
El elevado crecimiento salarial establecerá un piso para la inflación subyacente
El elevado crecimiento salarial establecerá un piso para la inflación subyacente
A pesar del lento crecimiento económico en los países de Europa Central, la inflación general aumentará desde los mínimos actuales en la segunda mitad del año. Sin embargo, la recesión manufacturera latente mantendrá contenidas las presiones sobre los precios.
La razón inmediata para que la inflación general deje de caer es el shock del precio del petróleo.
Más allá del corto plazo, los mercados laborales estructuralmente ajustados en los CE3 implican que el crecimiento de los salarios permanecerá elevado. La dinámica salarial influye fuertemente en la inflación subyacente de los CE3 (Gráfico 8).
Cabe destacar que los salarios en las tres economías de Europa Central todavía crecen a ritmos elevados de un solo dígito. Si bien esto mantendrá el consumo de los hogares robusto, también sostendrá las presiones de costos para las empresas. En efecto, colocará un piso bajo la inflación subyacente.
Estas dinámicas están impulsadas por la persistente escasez de mano de obra debido al descenso de la población y de la fuerza laboral. El Gráfico 9 muestra que la tasa de participación de la fuerza laboral ha subido bruscamente en los últimos 15 años. Cuando se combina con la baja tasa de desempleo, esto sugiere una capacidad sobrante limitada en la población en edad de trabajar.
Estos problemas demográficos no pueden resolverse rápidamente, por lo que el crecimiento salarial permanecerá elevado en un futuro previsible. Como resultado, la inflación subyacente en los CE3 tocará fondo más pronto que tarde.
Conclusiones de inversión:
Divisa: Recomendamos una nueva operación de divisas dado nuestro panorama constructivo sobre el forint húngaro durante el próximo año: Adoptar una posición larga en el forint húngaro / corta en el dólar estadounidense.
Somos bajistas respecto al dólar estadounidense frente al euro. El forint se apreciará de forma significativa frente al dólar estadounidense.
Renta fija: Los inversores deberían mantener una cesta de bonos domésticos de los CE3 en largo sin cubrir el riesgo de divisa.
Las carteras dedicadas de bonos domésticos de mercados emergentes deberían mantener una sobreponderación en bonos CE3. Los bonos de Europa Central superarán a sus homólogos de mercados emergentes en términos de rendimiento total en moneda común. Esto se debe a que las monedas CE3 se comportarán mejor que la mayoría de las demás monedas de mercados emergentes debido a su vinculación con el euro, que creemos que superará a la mayoría de las demás monedas de mercados desarrollados en un horizonte cíclico.
Gráfico 9
La escasez de mano de obra en Europa Central es un problema estructural
La escasez de mano de obra en Europa Central es un problema estructural
Renta variable: Las acciones CE3 han superado a su referencia de mercados emergentes por un margen considerable en los últimos tres años. Dado el inminente enfriamiento del crecimiento en Europa, existe la probabilidad de que las acciones CE3 entren en un periodo de indigestión. Las carteras de renta variable de mercados emergentes deberían degradarlas de sobreponderadas a neutras (Gráfico 10).
Gráfico 10
Realizar ganancias en las acciones de CE3 y rebajar la recomendación de sobreponderar a neutral
Realizar ganancias en las acciones de CE3 y rebajar la recomendación de sobreponderar a neutral
Rajeeb PramanikEstratega de mercados emergentesrajeeb.pramanik@bcaresearch.com