Mercado laboral de EE. UU.
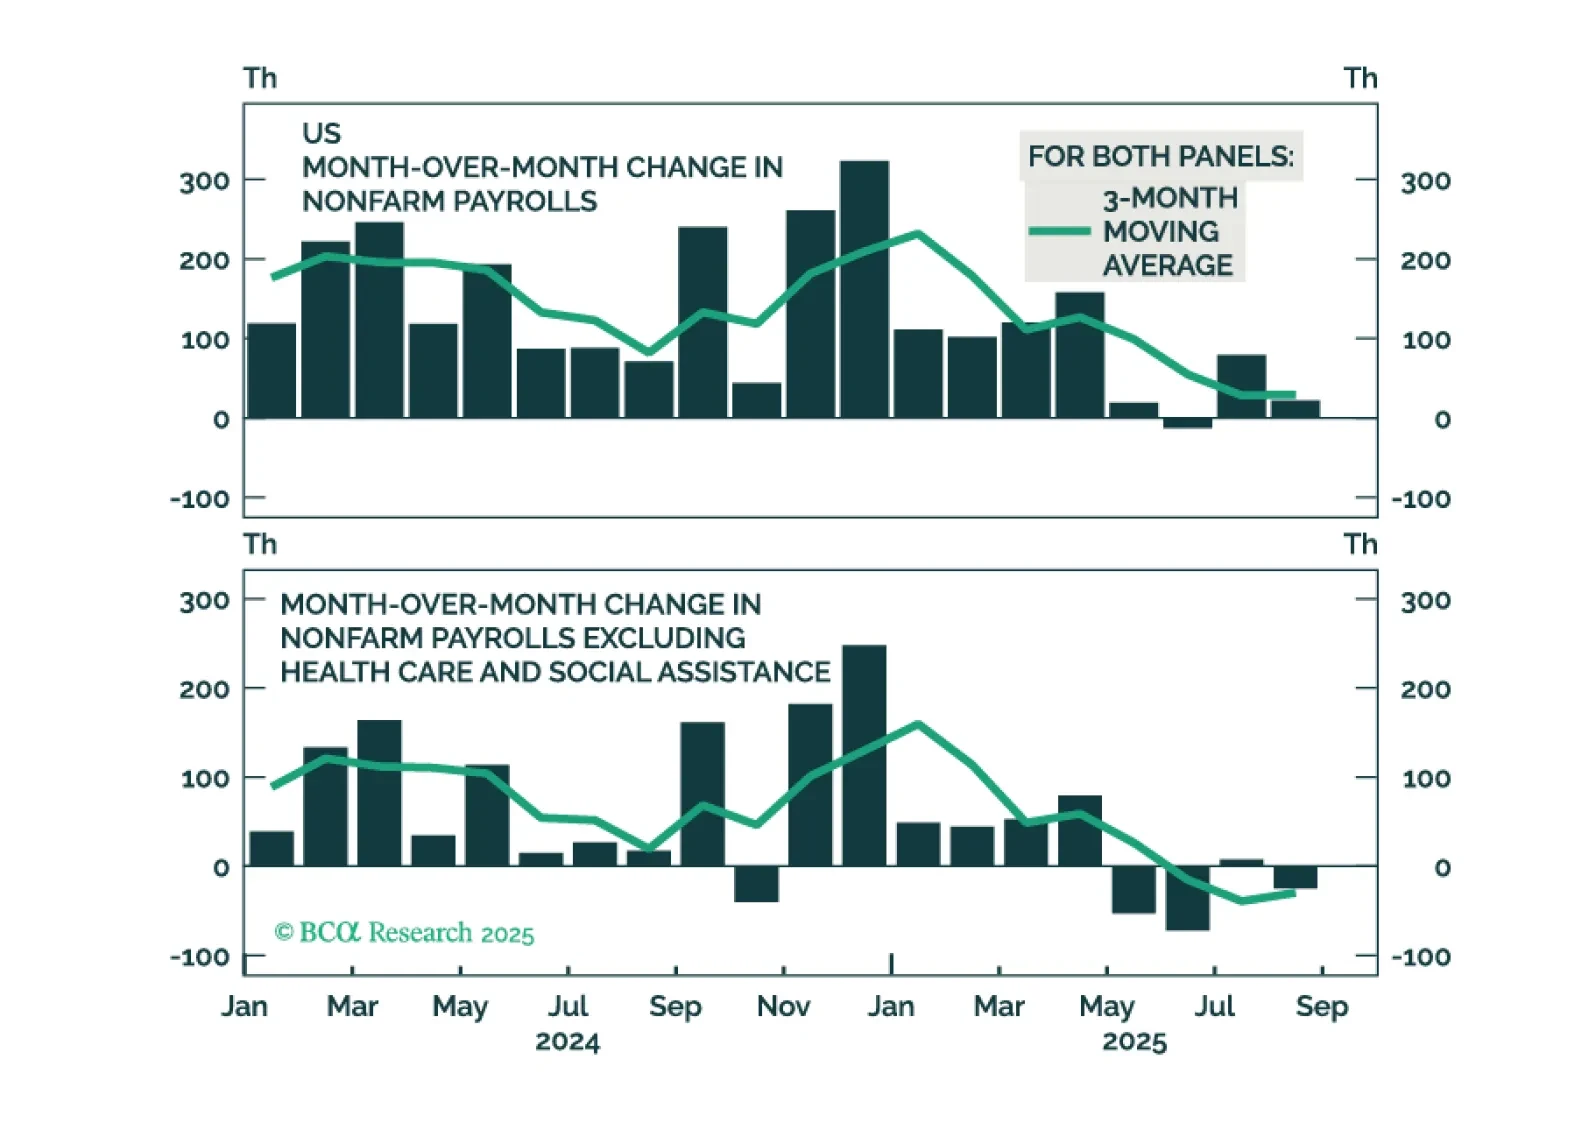
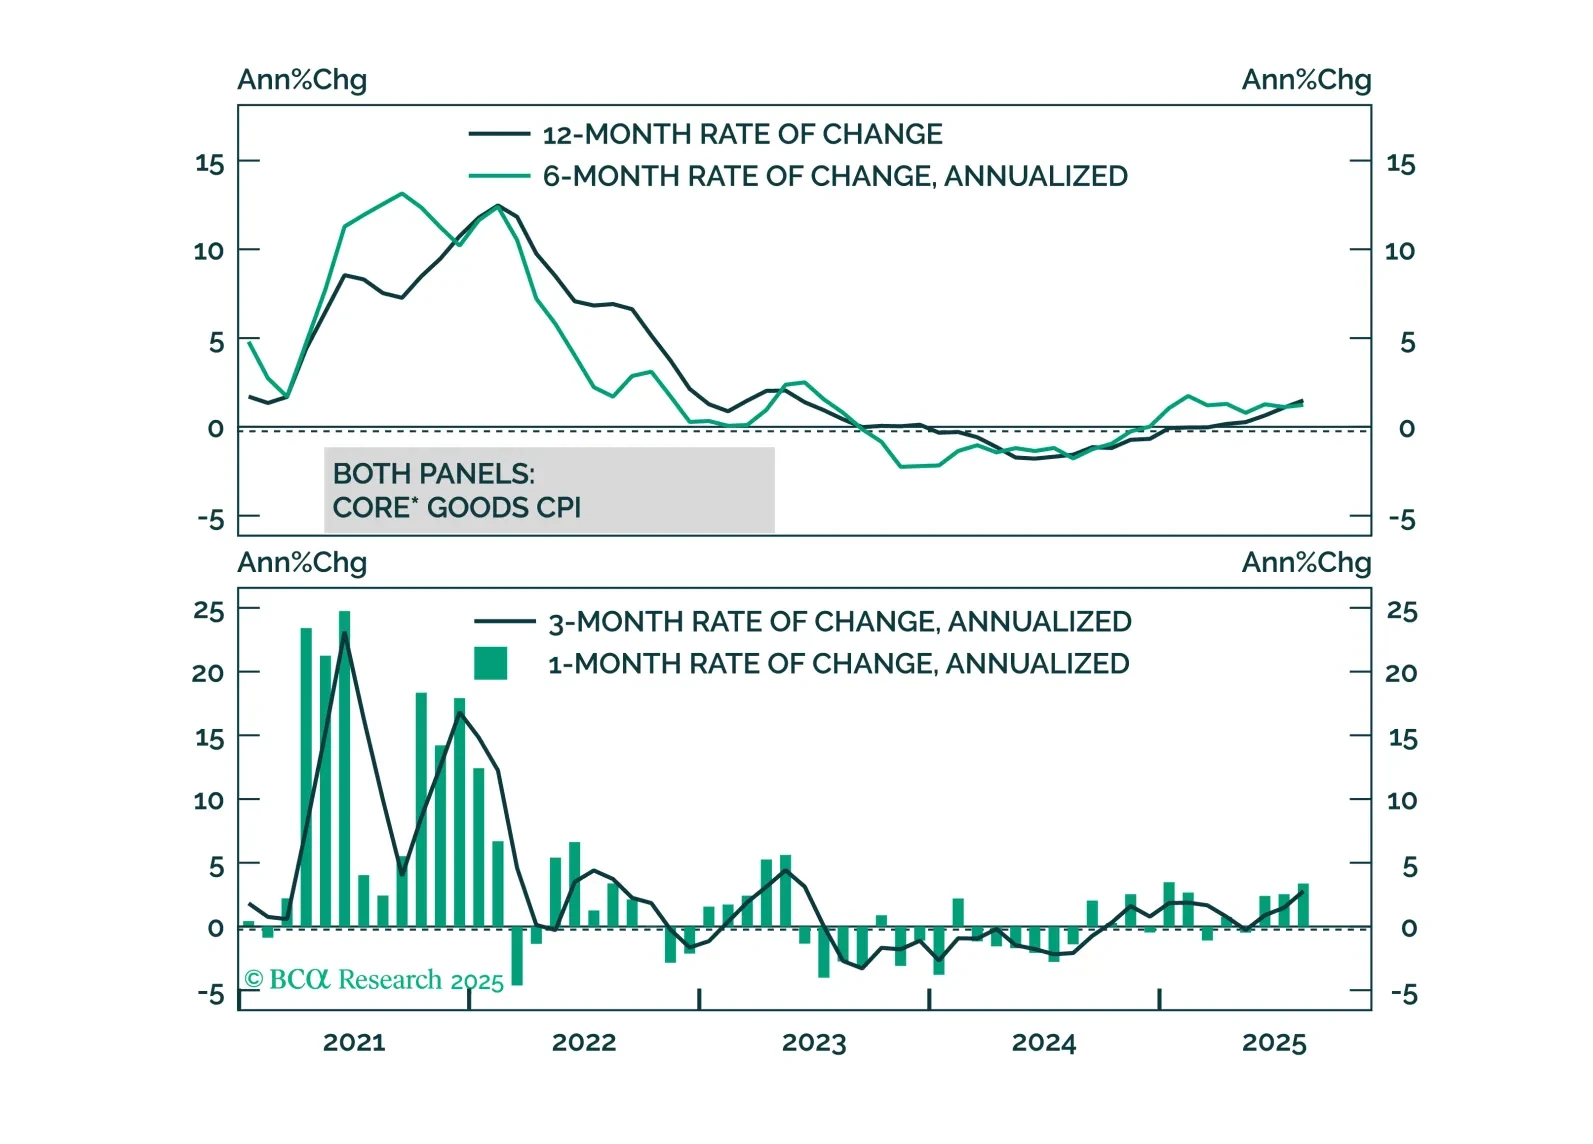
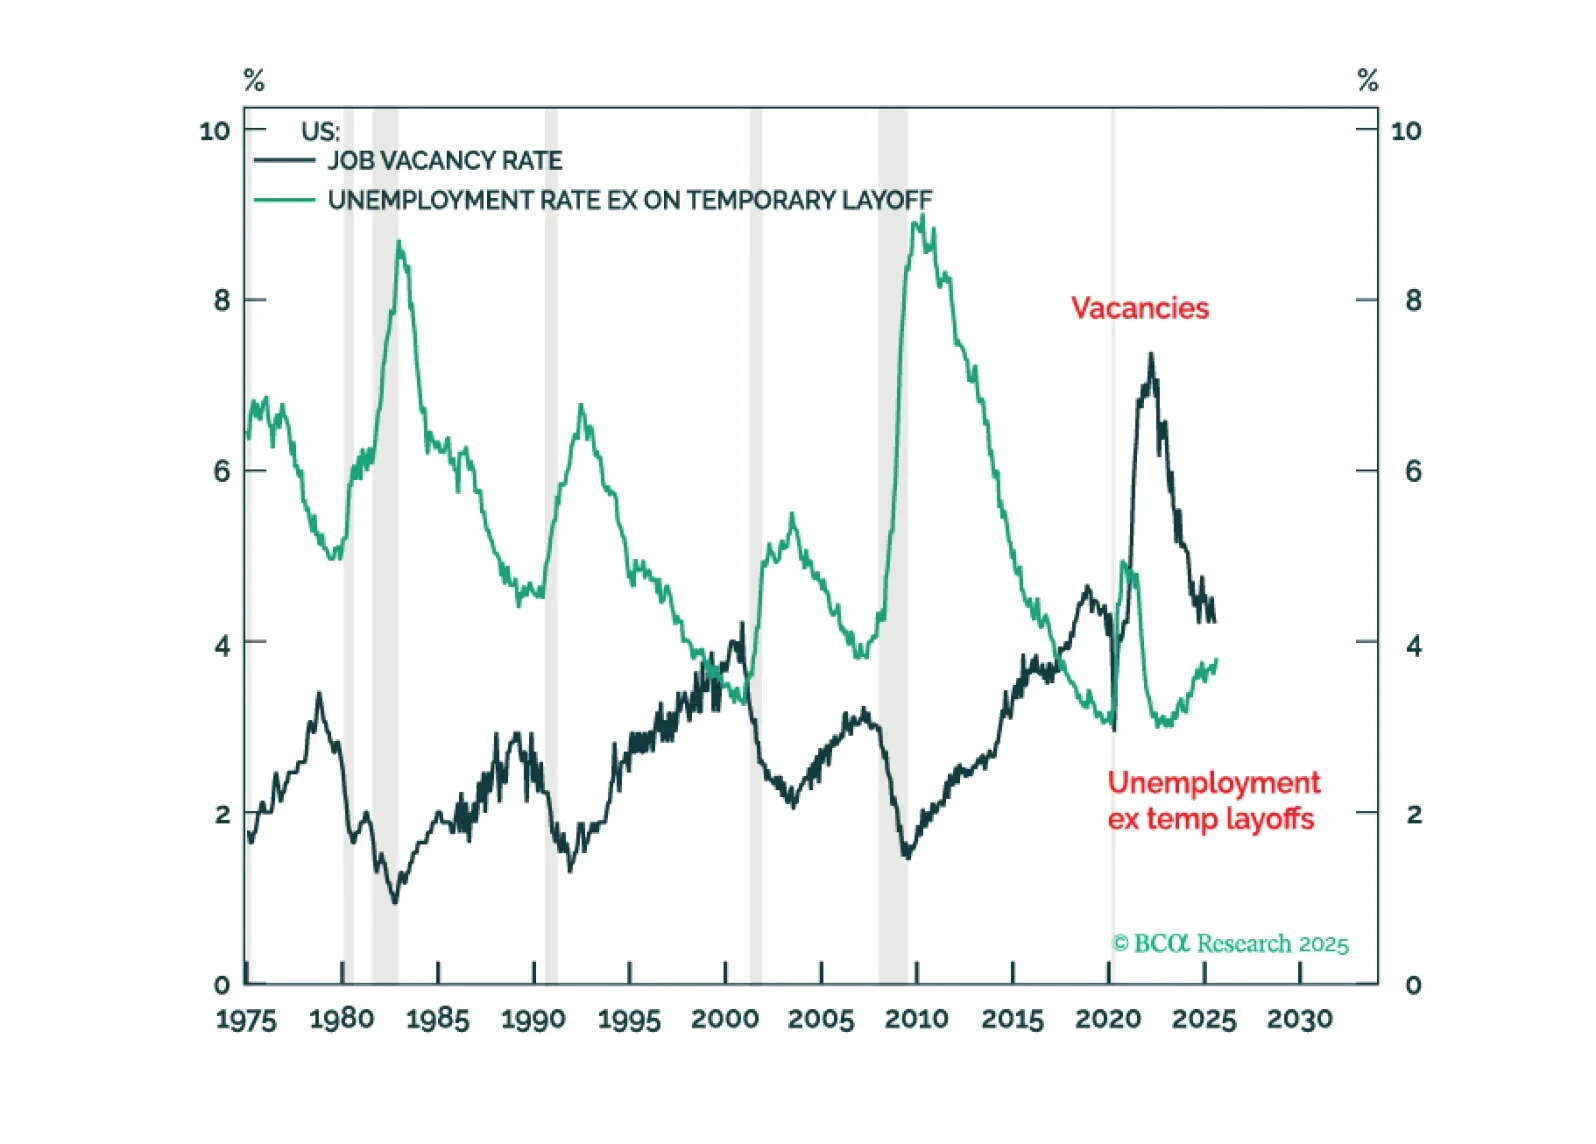
Por lo menos durante los próximos meses, el riesgo de inflación supera al riesgo de recesión tanto para los mercados de EE. UU. como para los mercados mundiales. Esto se debe a que, evaluado correctamente, el mercado laboral estadounidense todavía está limitado por la oferta, con ‘trabajos buscando trabajadores’ excediendo a ‘trabajadores buscando trabajo’ en un 0.4 por ciento. Un mercado laboral estadounidense aún limitado por la oferta no puede entrar en una recesión impulsada por la demanda hasta que vuelva a estar limitado por la demanda, por lo que los inversores en bonos deberían subponderar la duración. Además: una nueva operación táctica es sobreponderar India (INDA).
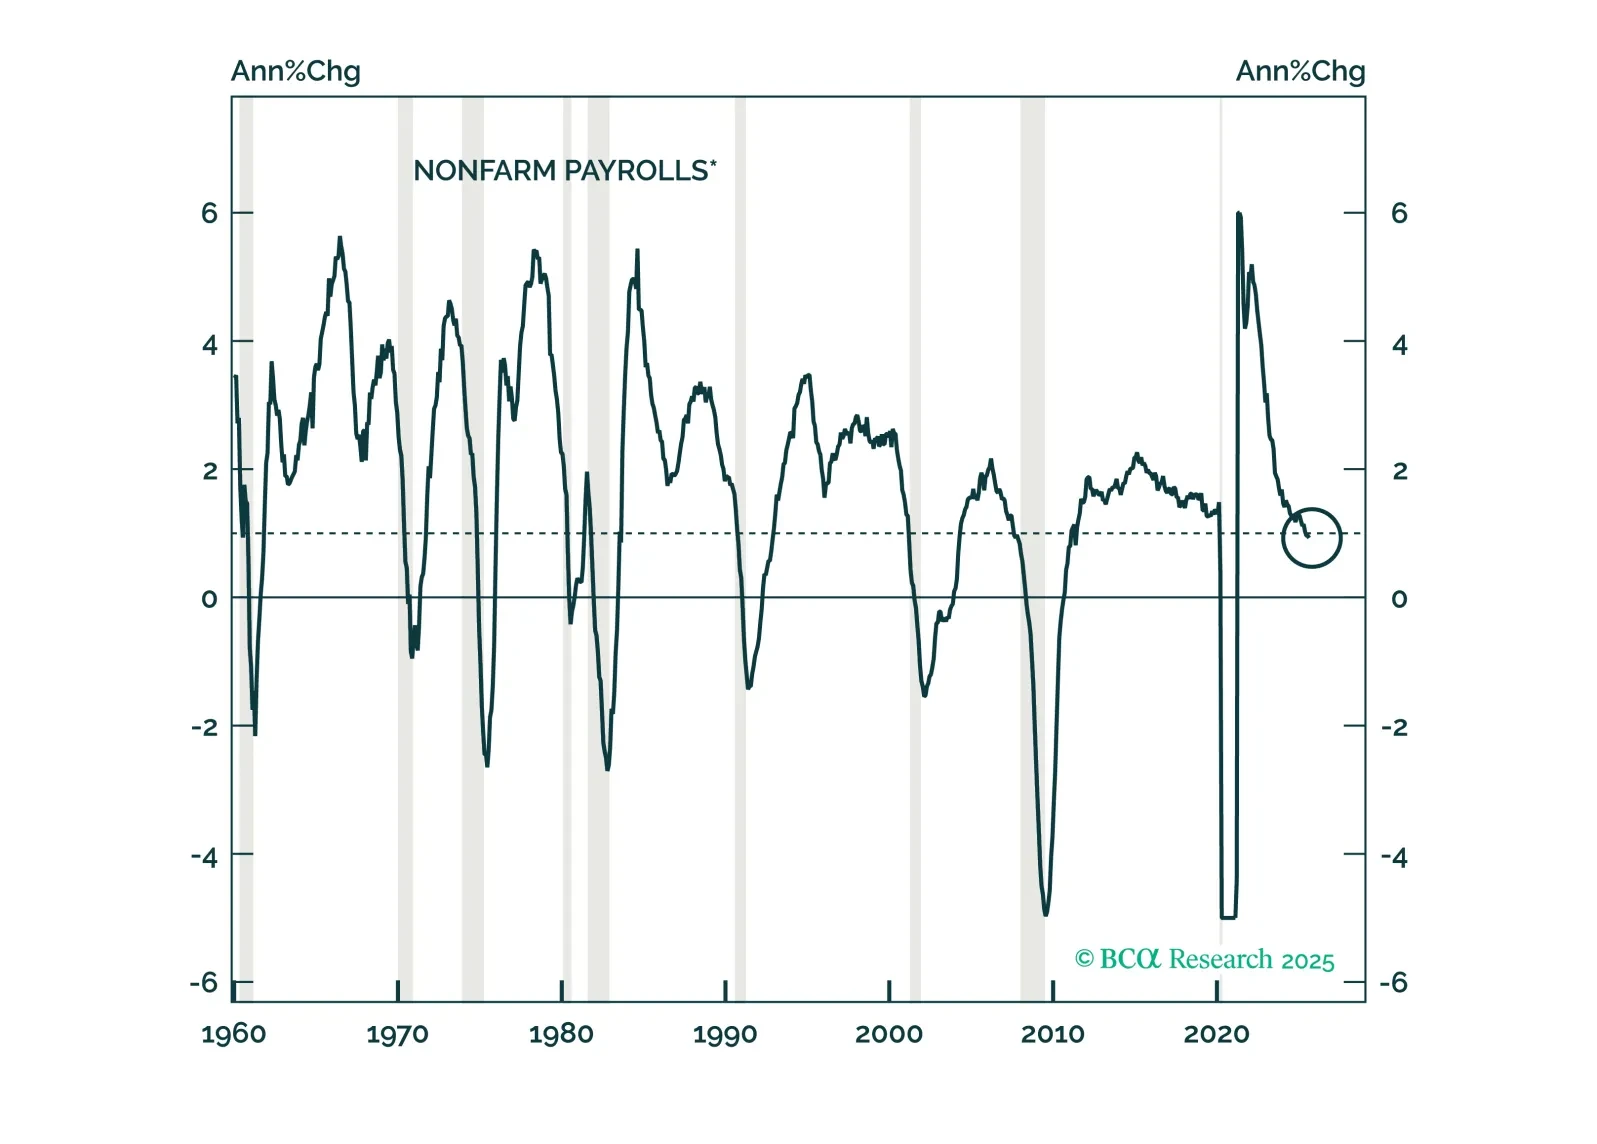
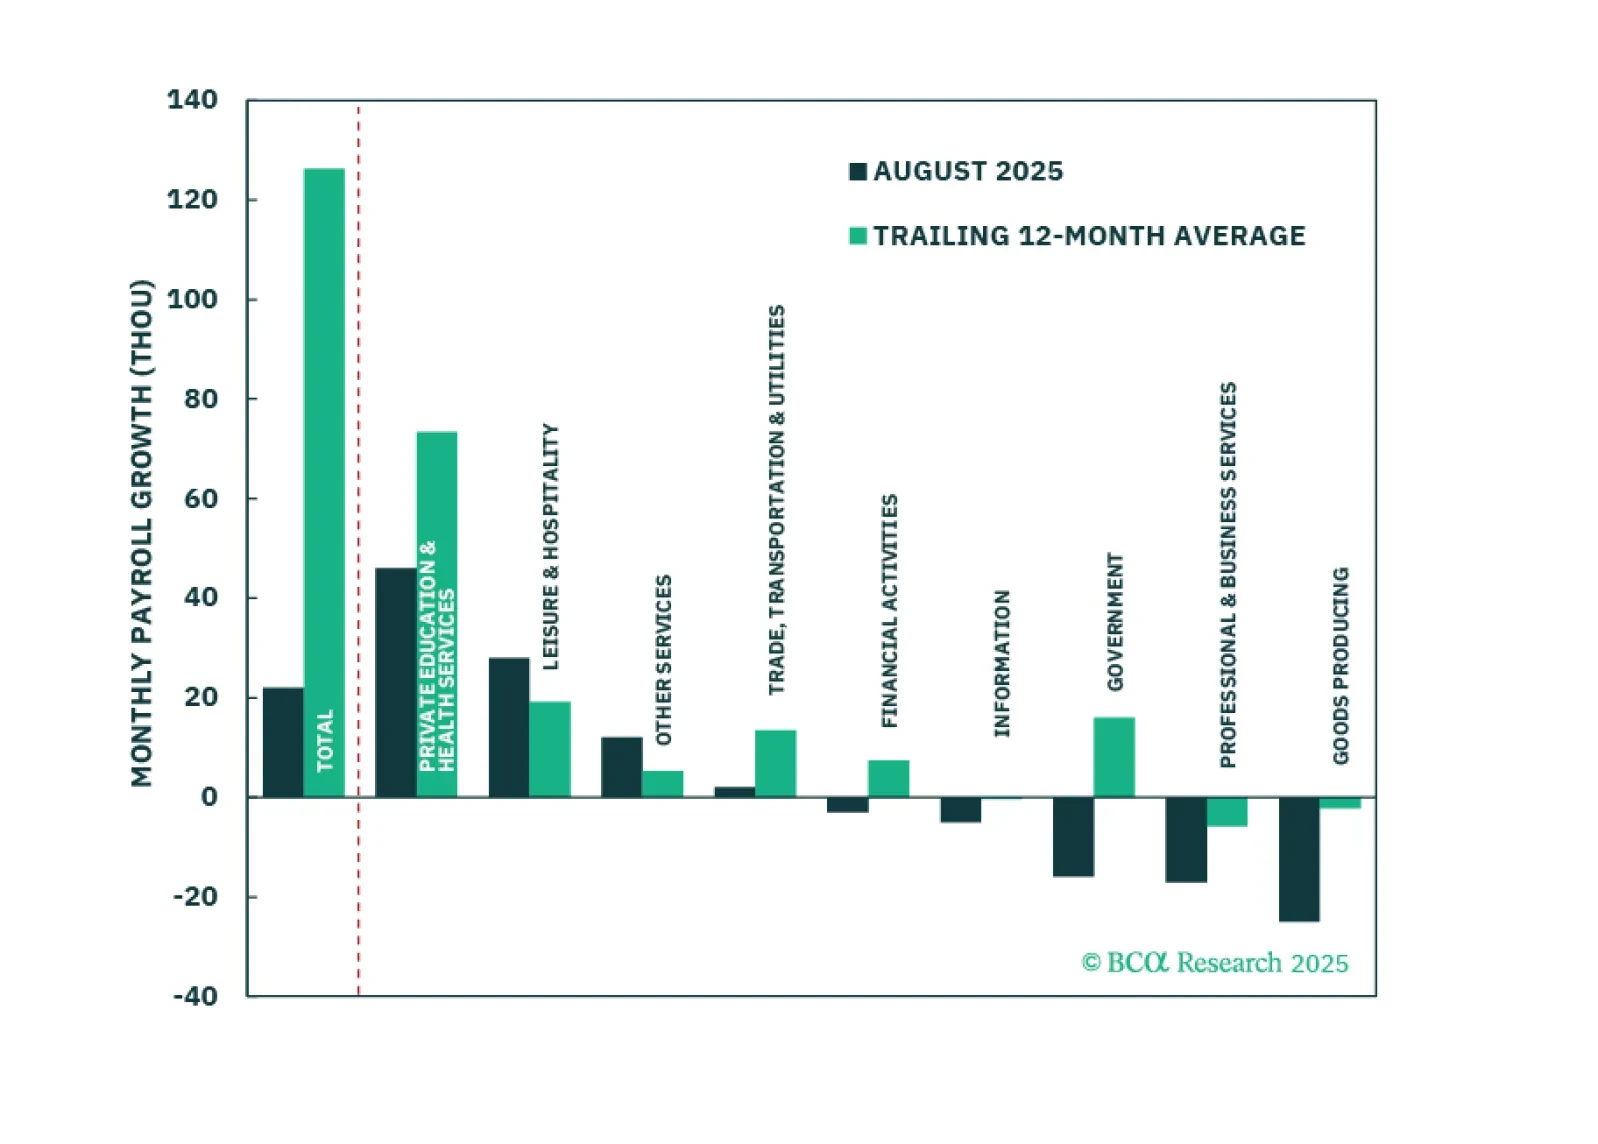
El informe de empleo de agosto mostró un aumento modesto en la holgura del mercado laboral, suficiente para consolidar un recorte de tasas de 25 puntos básicos este mes.
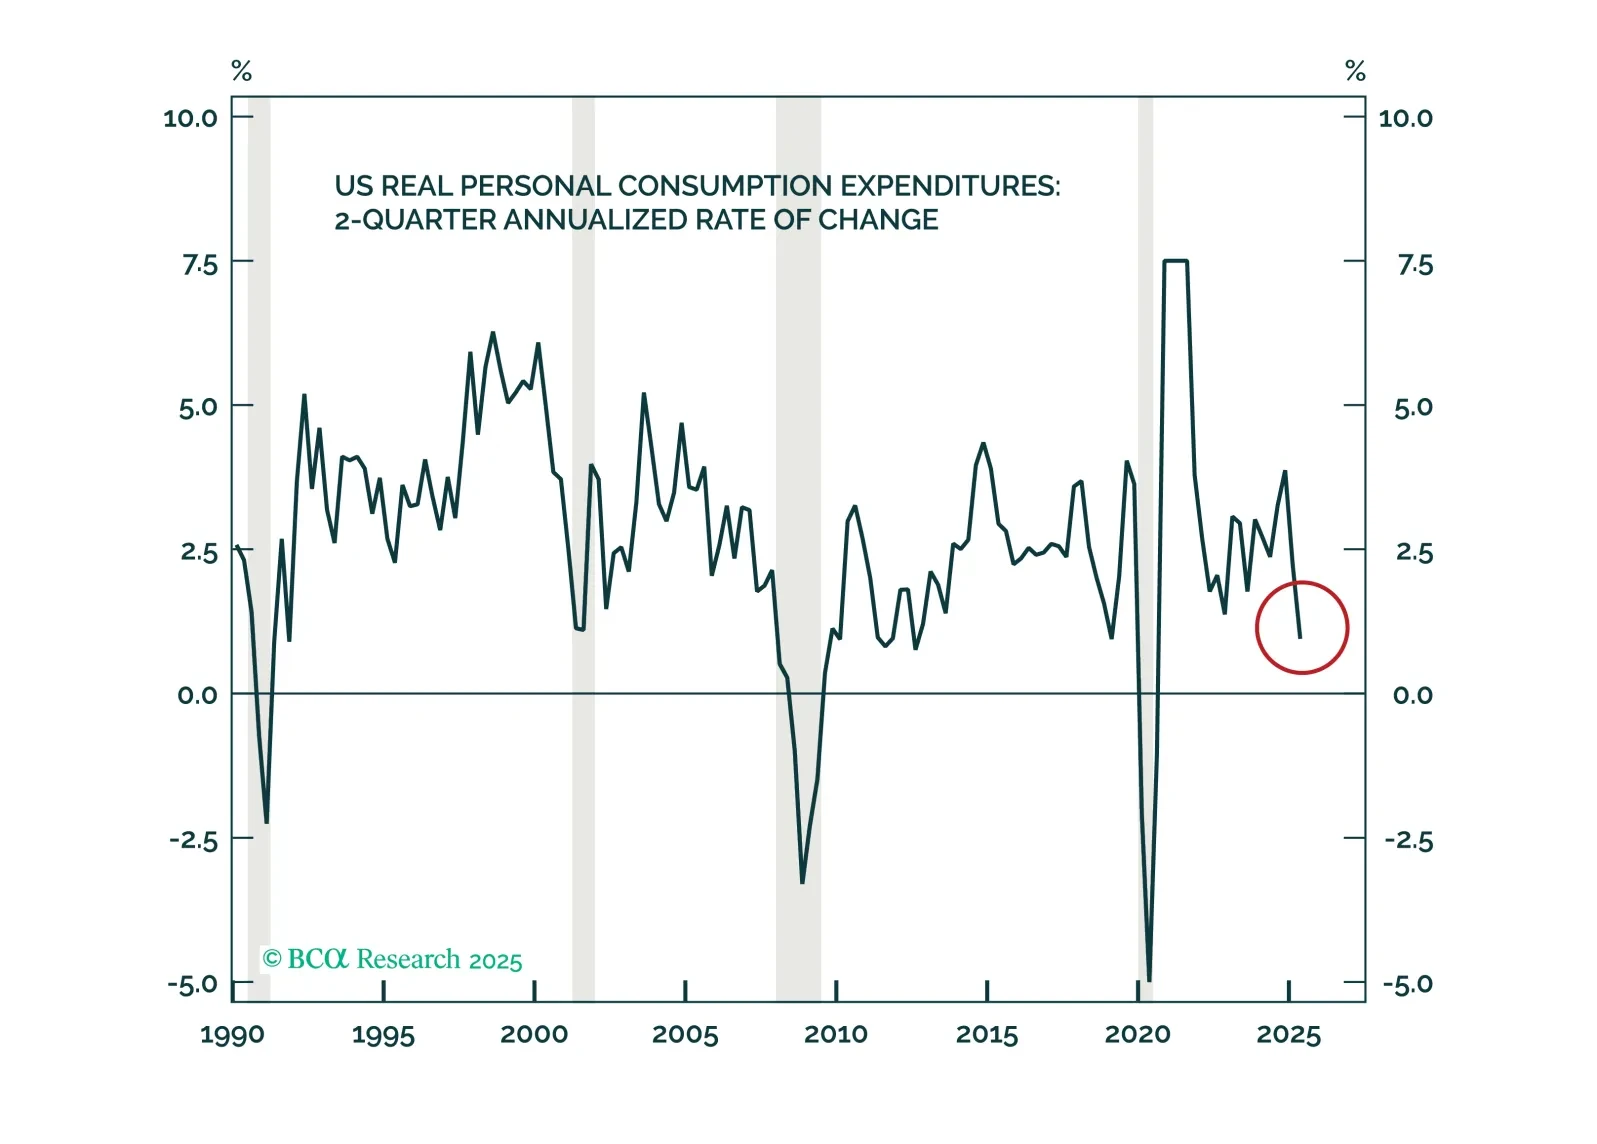
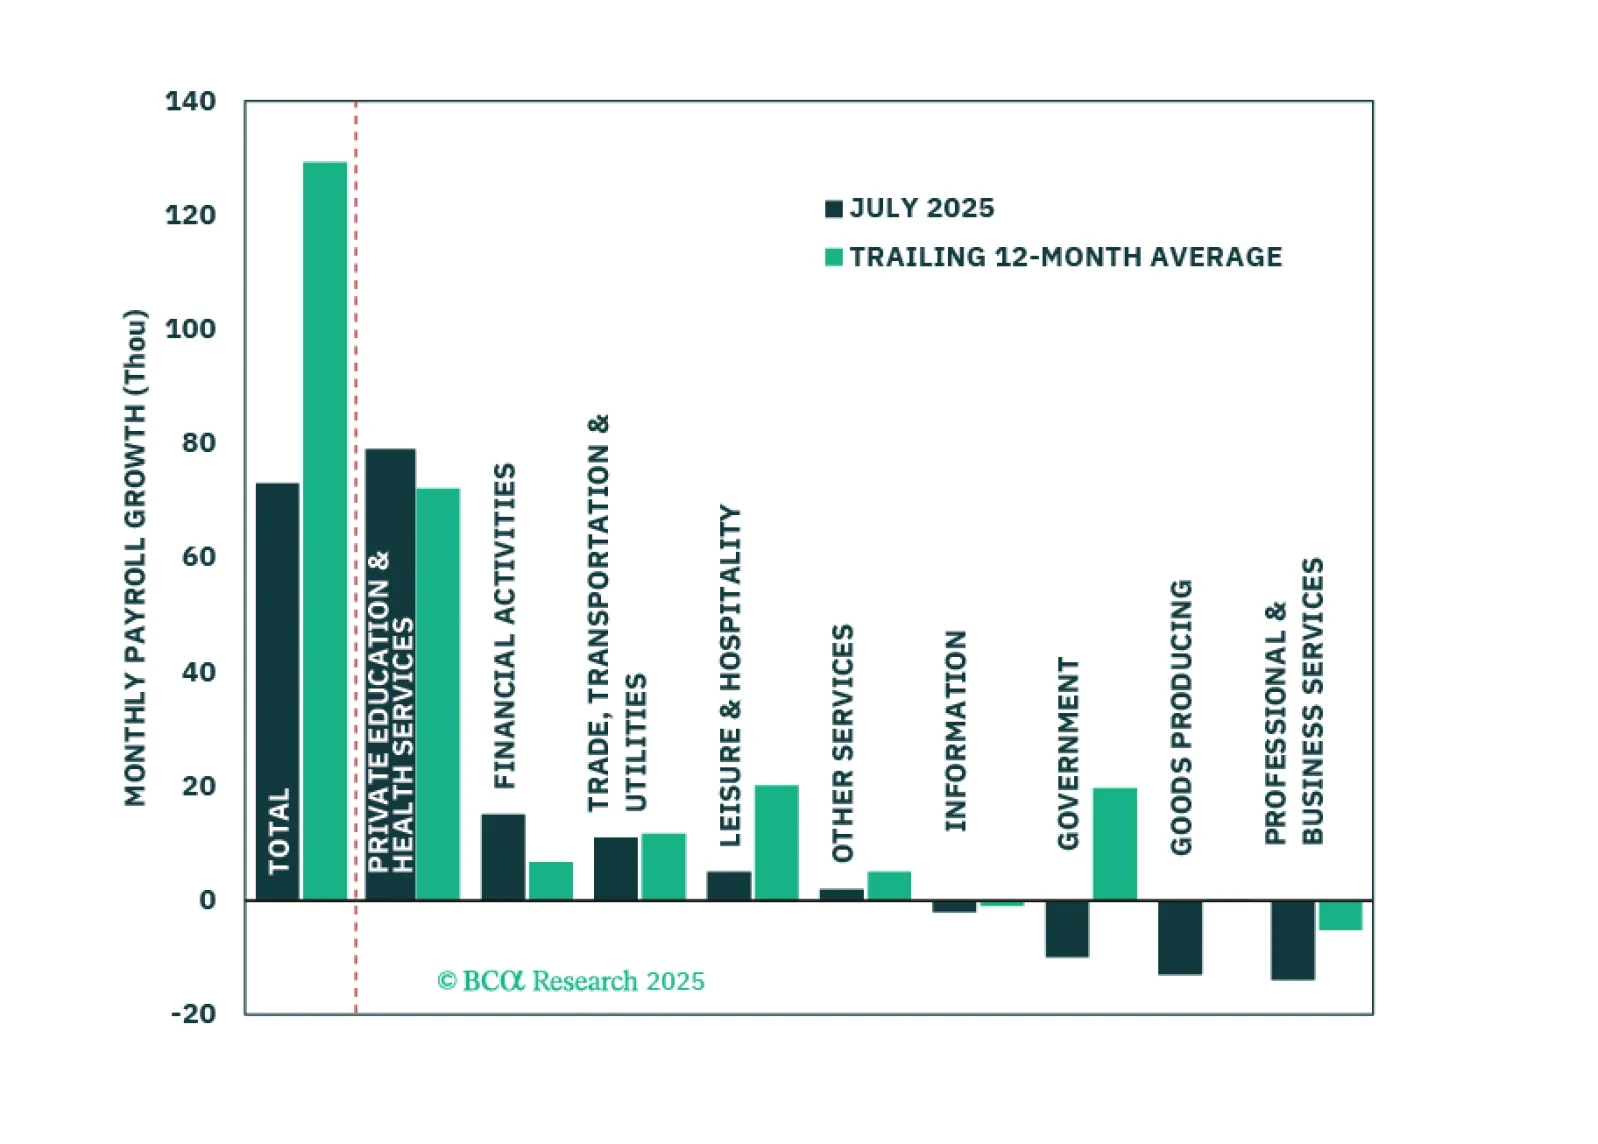
La actividad económica claramente se desaceleró en la primera mitad, liderada por un consumo y un crecimiento de nóminas más lentos, pero a los mercados financieros no les importó. Si los próximos dos semanas de datos no indican que la desaceleración de mayo-junio se extendió a julio y agosto, probablemente retiraremos nuestras recomendaciones defensivas.

Los datos recibidos desde que comenzamos a reevaluar nuestra postura bajista respaldaron nuestra idea de que la economía no es tan fuerte como lo percibe el consenso de los inversores. Pero la debilidad probablemente tendrá que intensificarse en julio y agosto para mantener nuestras recomendaciones defensivas.
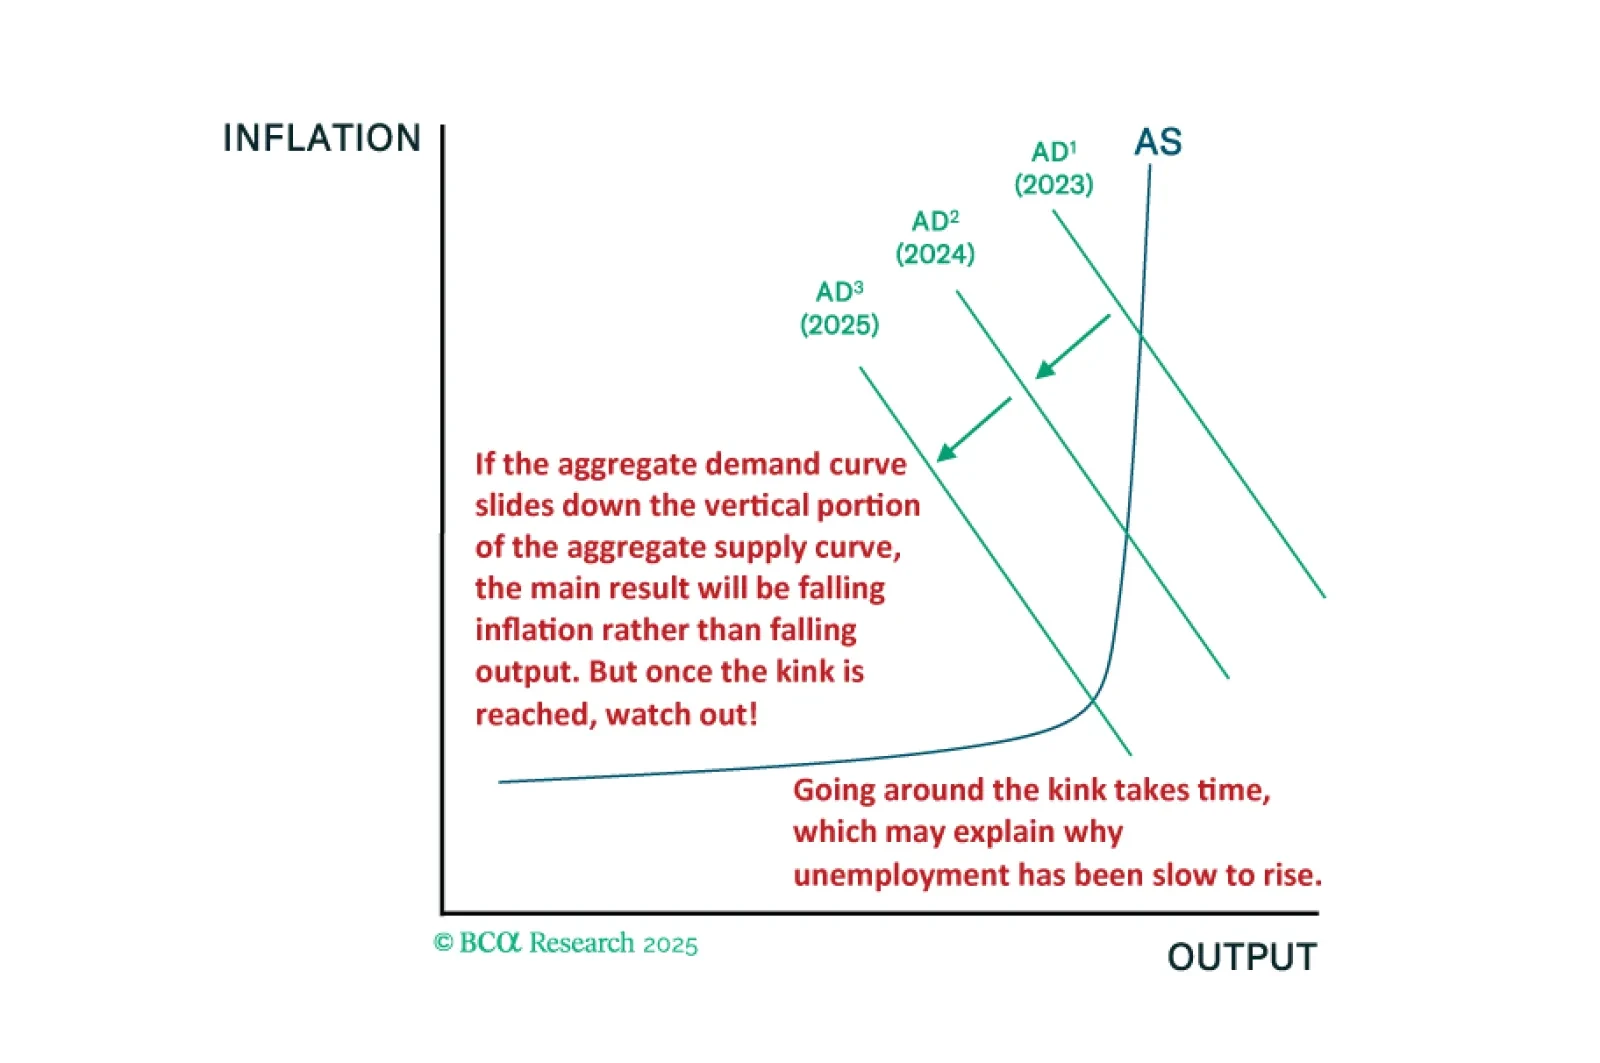
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.
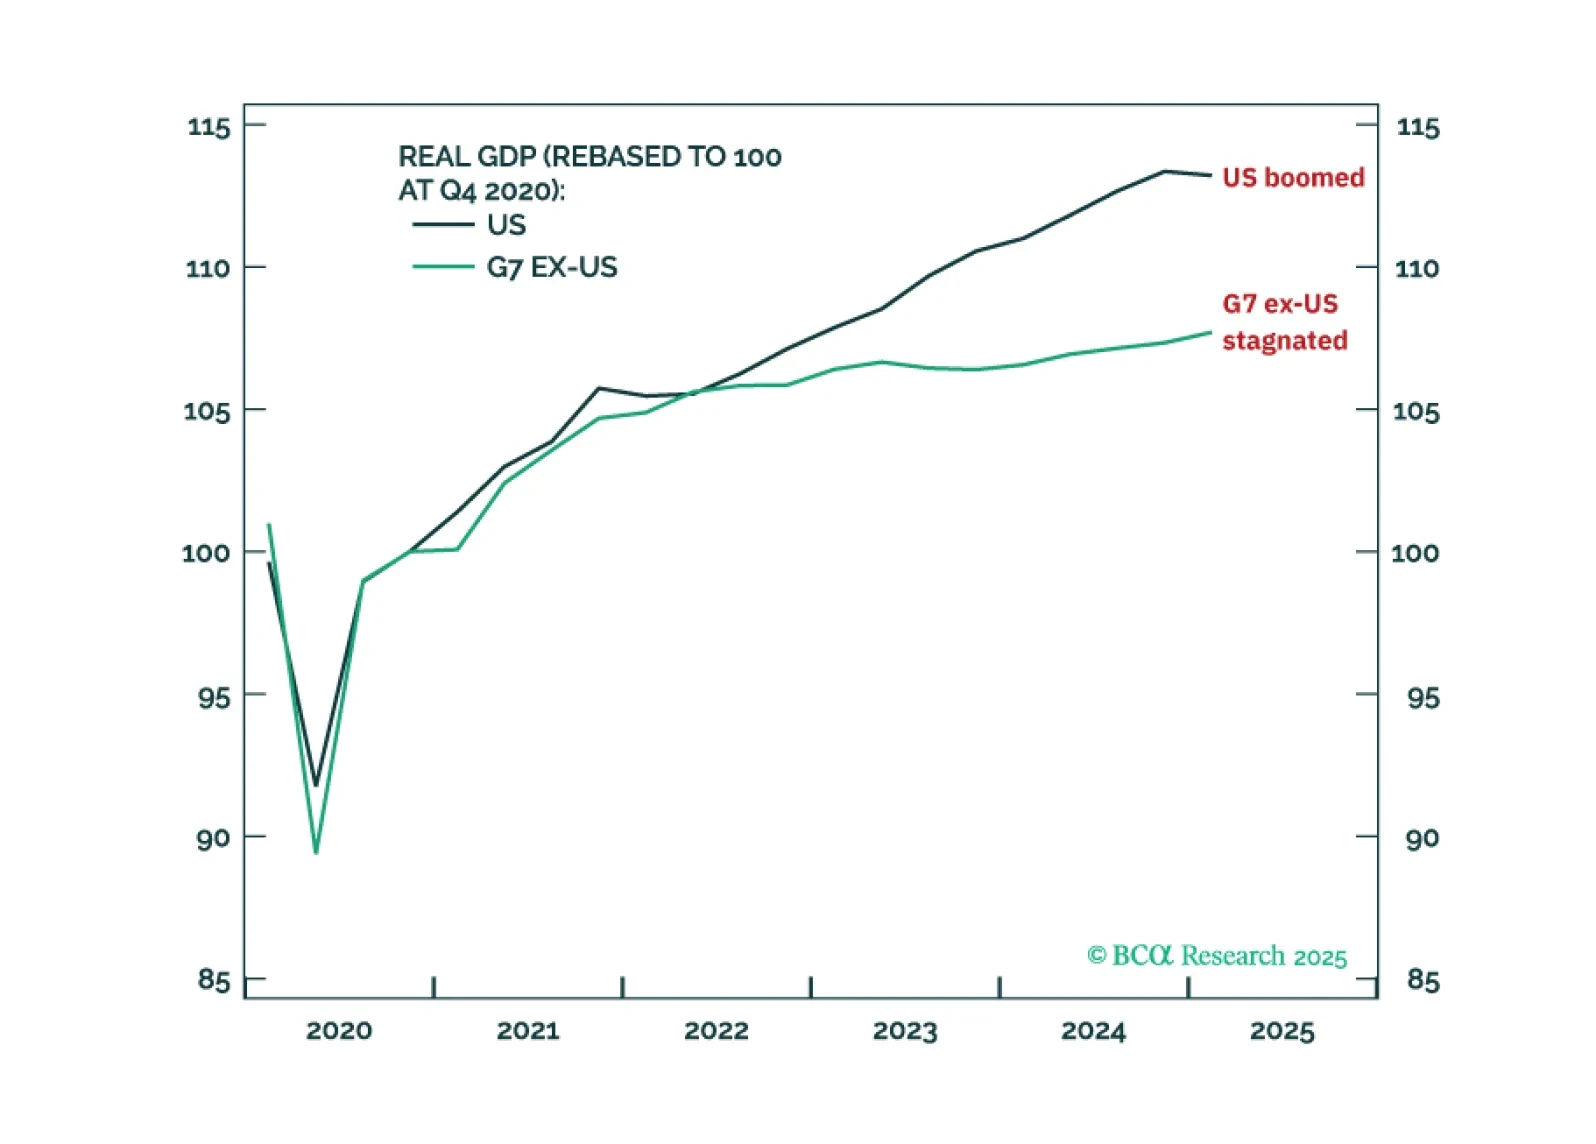
Las tasas de interés de la zona euro y de China deben caer mucho más para evitar que la política monetaria se vuelva ultra-restrictiva. Pero los intentos de Trump de forzar recortes de tasas injustificados por parte de la Fed arriesgan una reacción violenta por parte de los vigilantes de bonos.