Las políticas de Trump
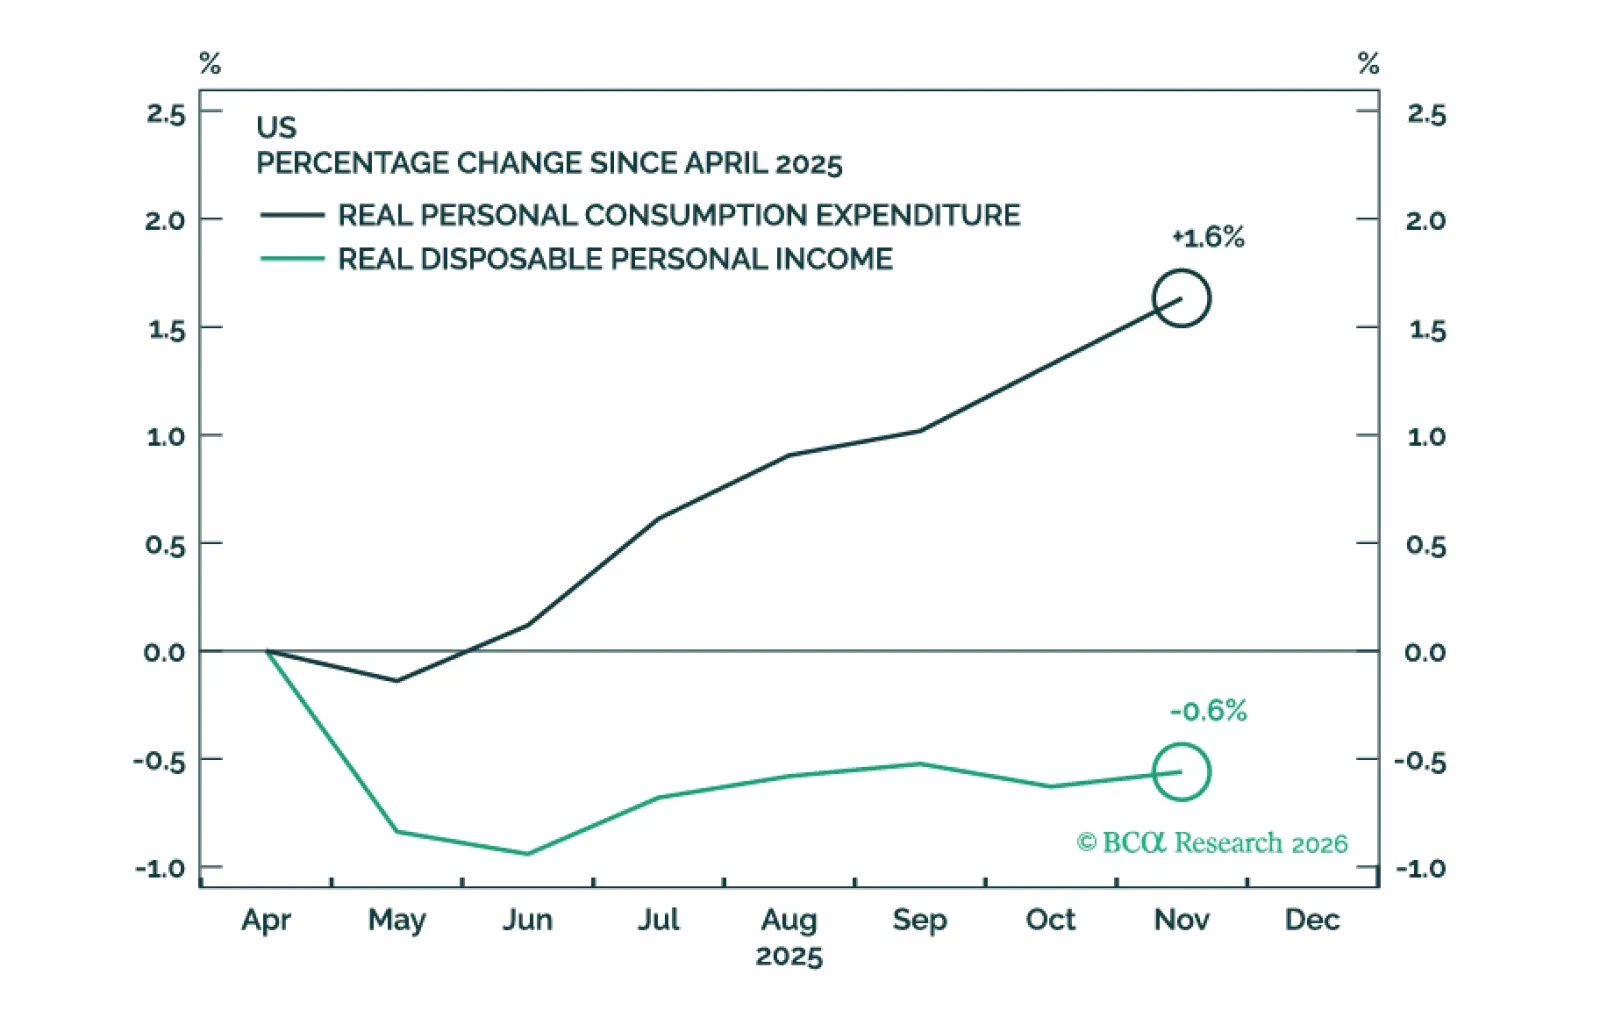
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.
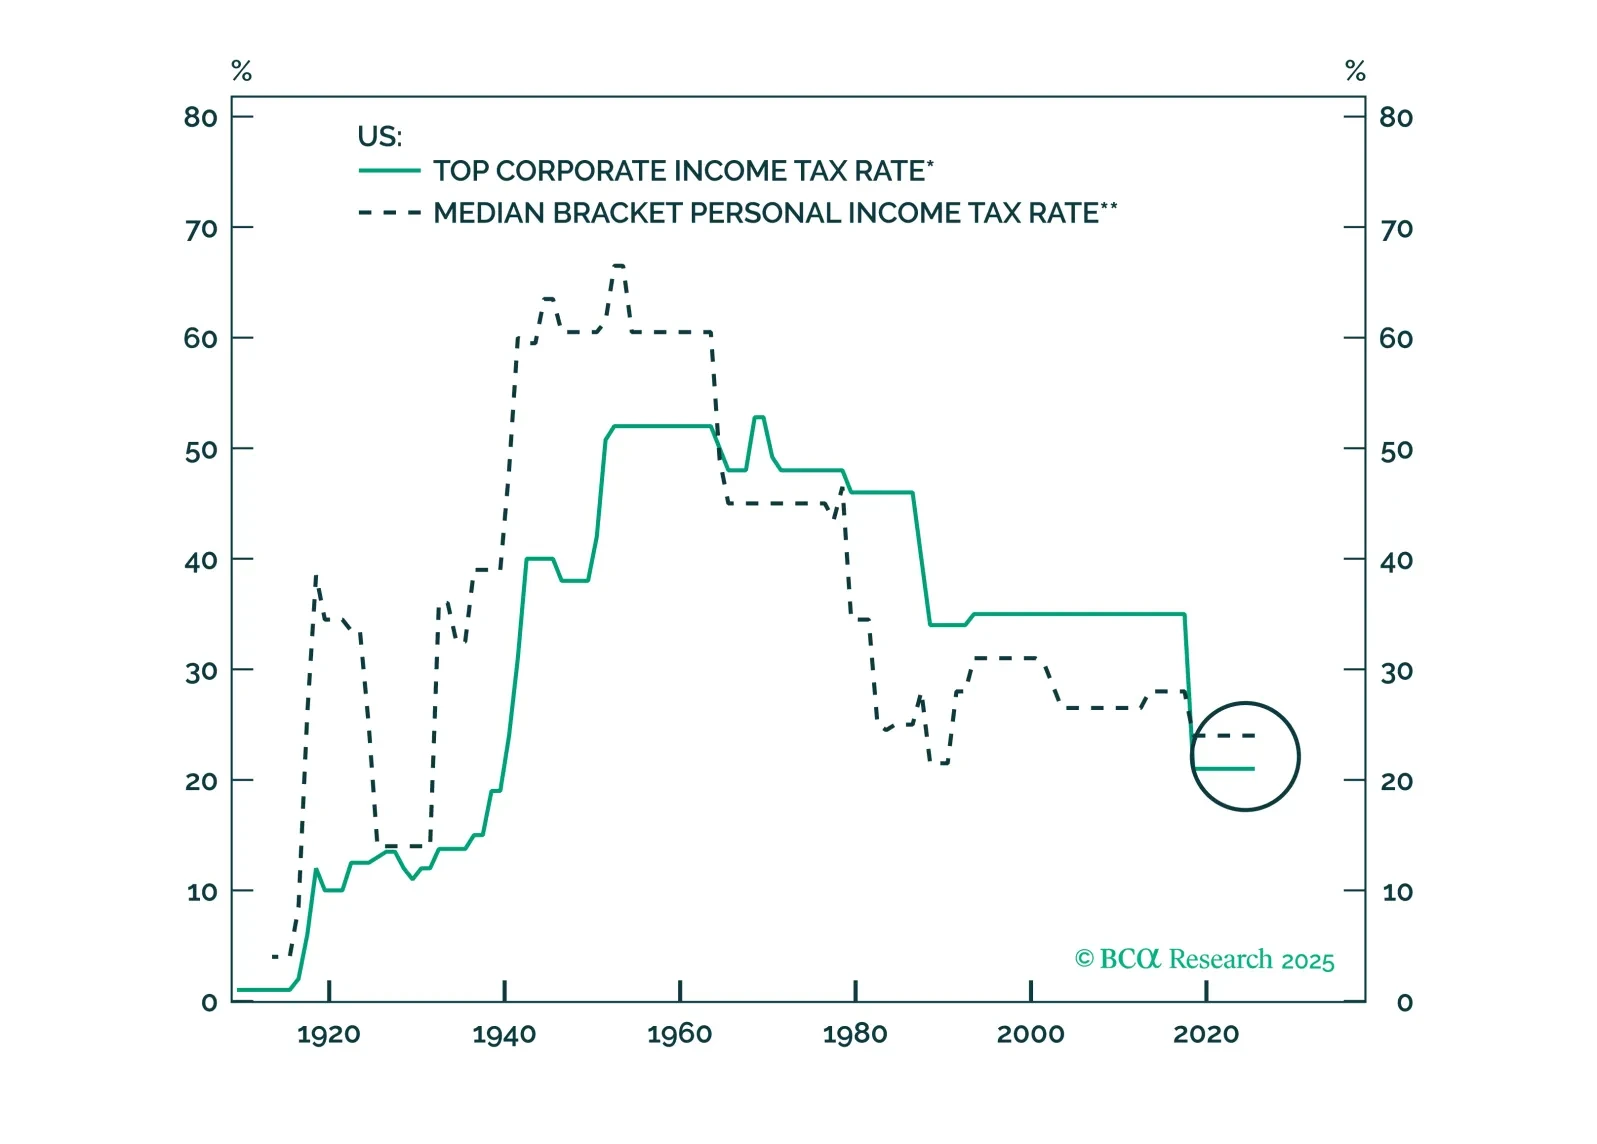
Estados Unidos está listo para un tercer partido político importante, pero es probable que el sistema bipartidista prevalezca en las elecciones de 2028. El contexto macro determinará si Estados Unidos elige a un populista de izquierda.
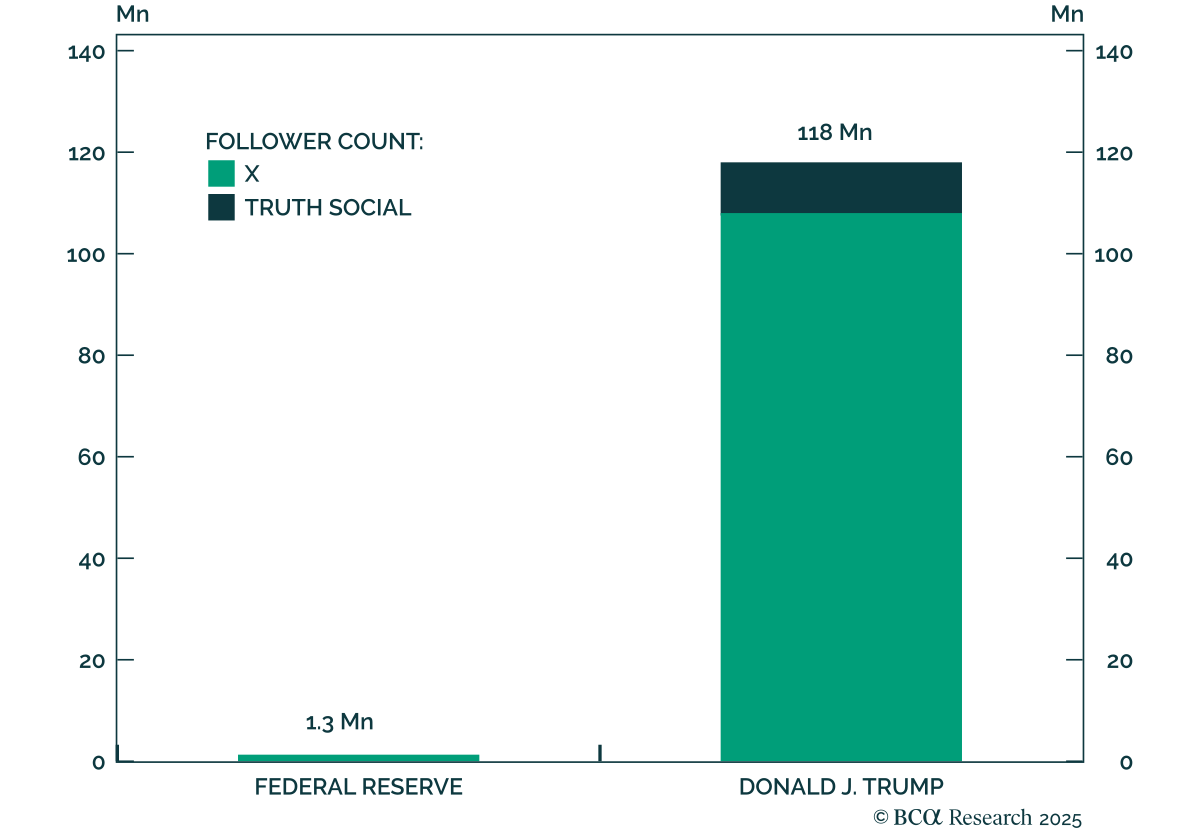
Los mercados han subido con fuerza en julio, ignorando las cifras decepcionantes de nóminas y ventas minoristas. Esta era nuestra apuesta, por lo que no creemos que sea un error. La economía está pasando de ser impulsada por el efectivo a estar liderada por tasas de interés más bajas. La combinación de una desaceleración del crecimiento, una política fiscal moderada y una Reserva Federal ultra acomodaticia es favorable para los bonos y las acciones, lo cual aún no ha sido reflejado por los mercados.
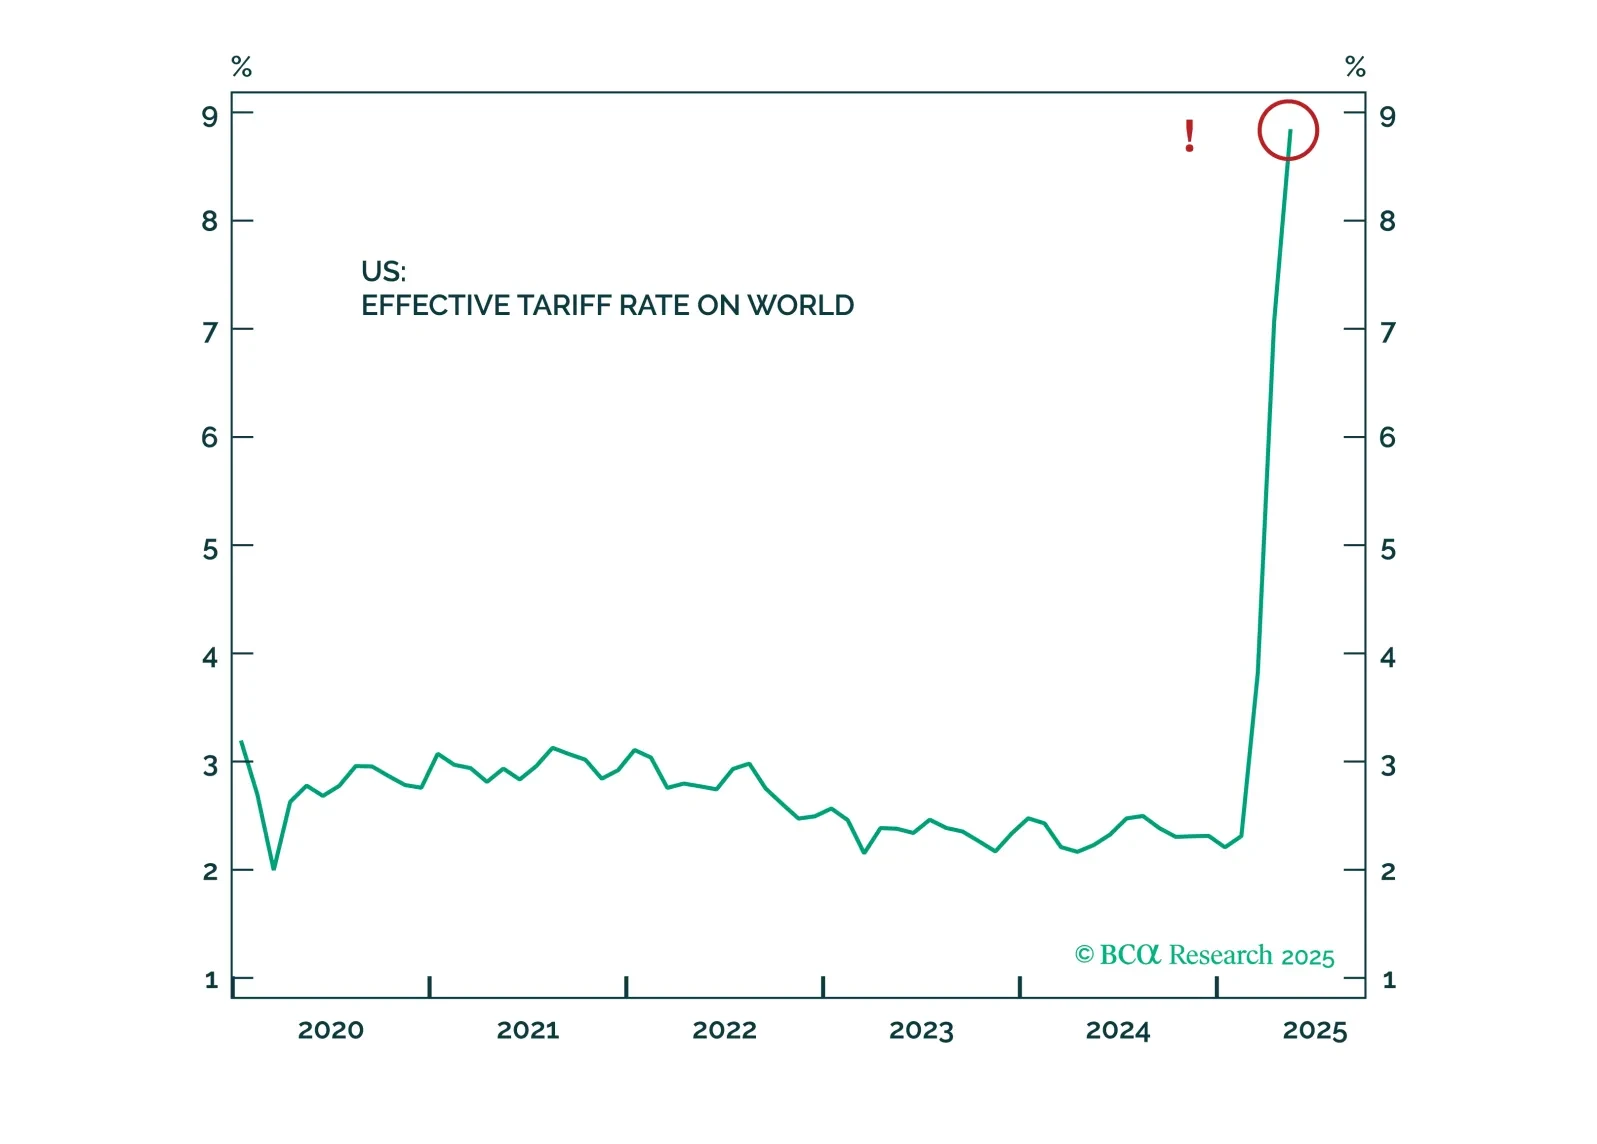
Los inversores deberían mantenerse en una posición defensiva a muy corto plazo, ya que el conflicto entre Rusia y Ucrania y las persistentes tensiones comerciales generan volatilidad en el mercado.
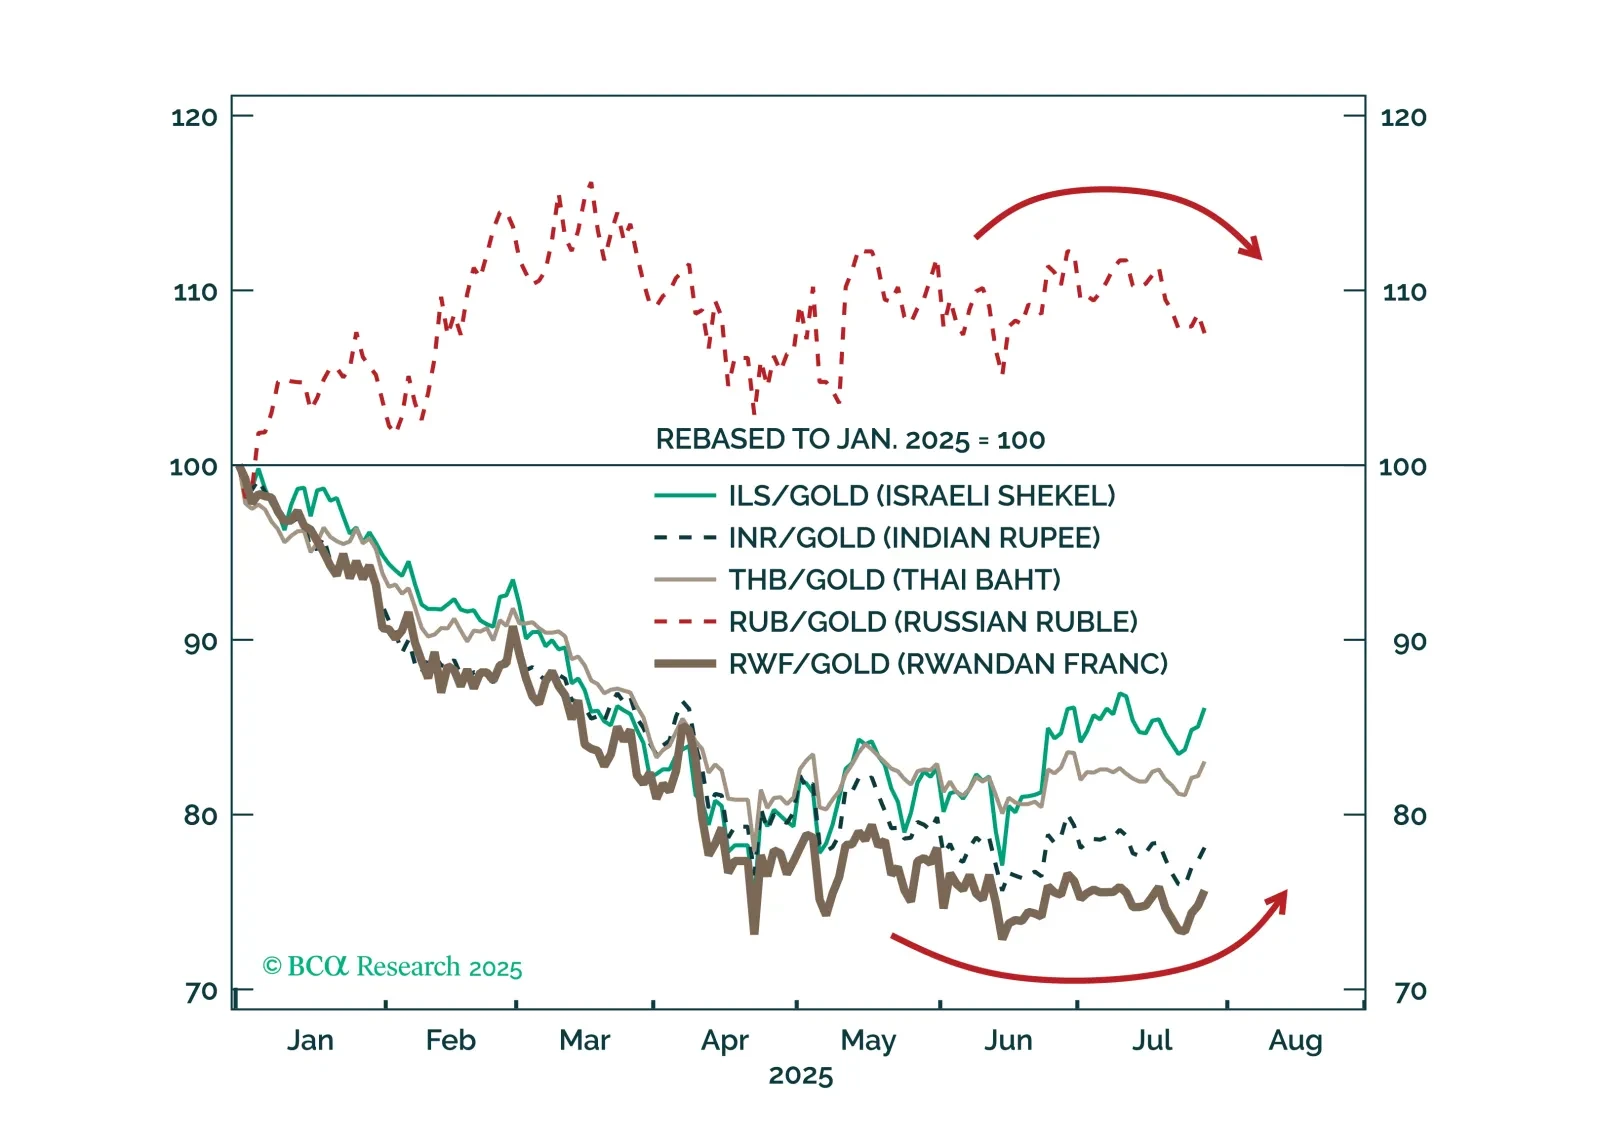
Rusia representa un riesgo inmediato para los mercados financieros globales, y luego quizás una oportunidad de compra. Trump está girando hacia treguas y acuerdos comerciales, pero Rusia podría desencadenar primero un nuevo impacto arancelario.
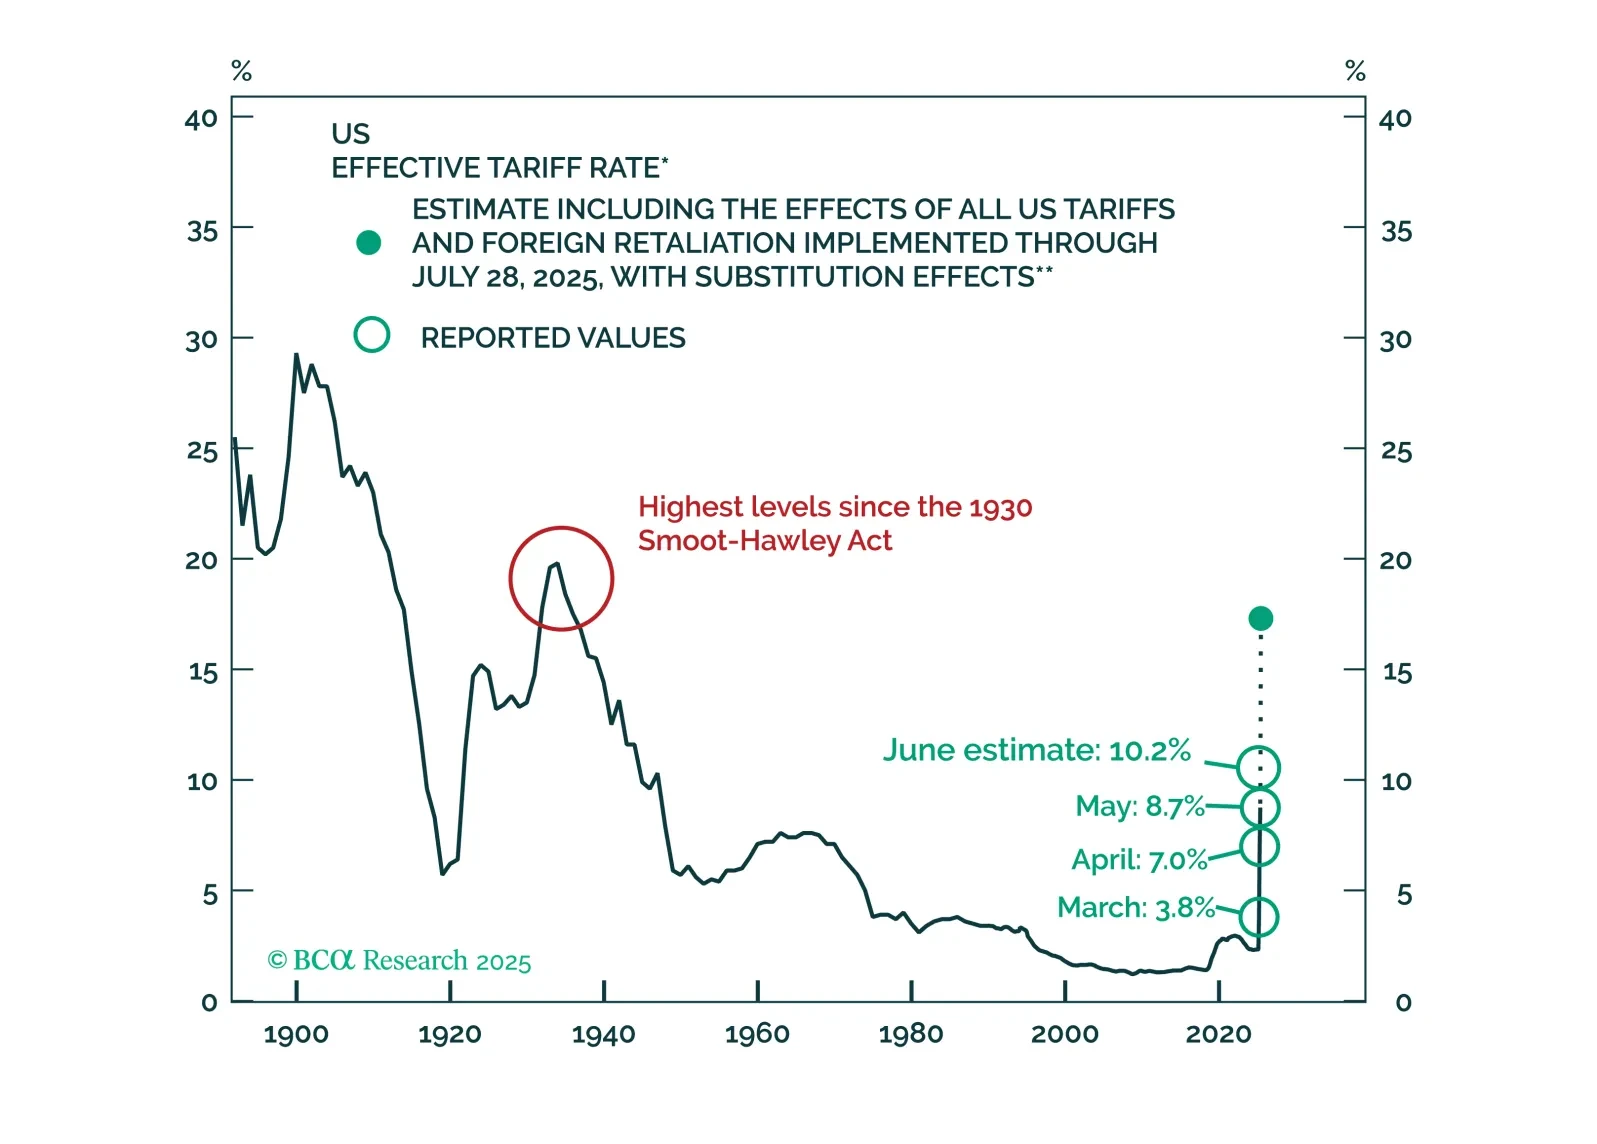
Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
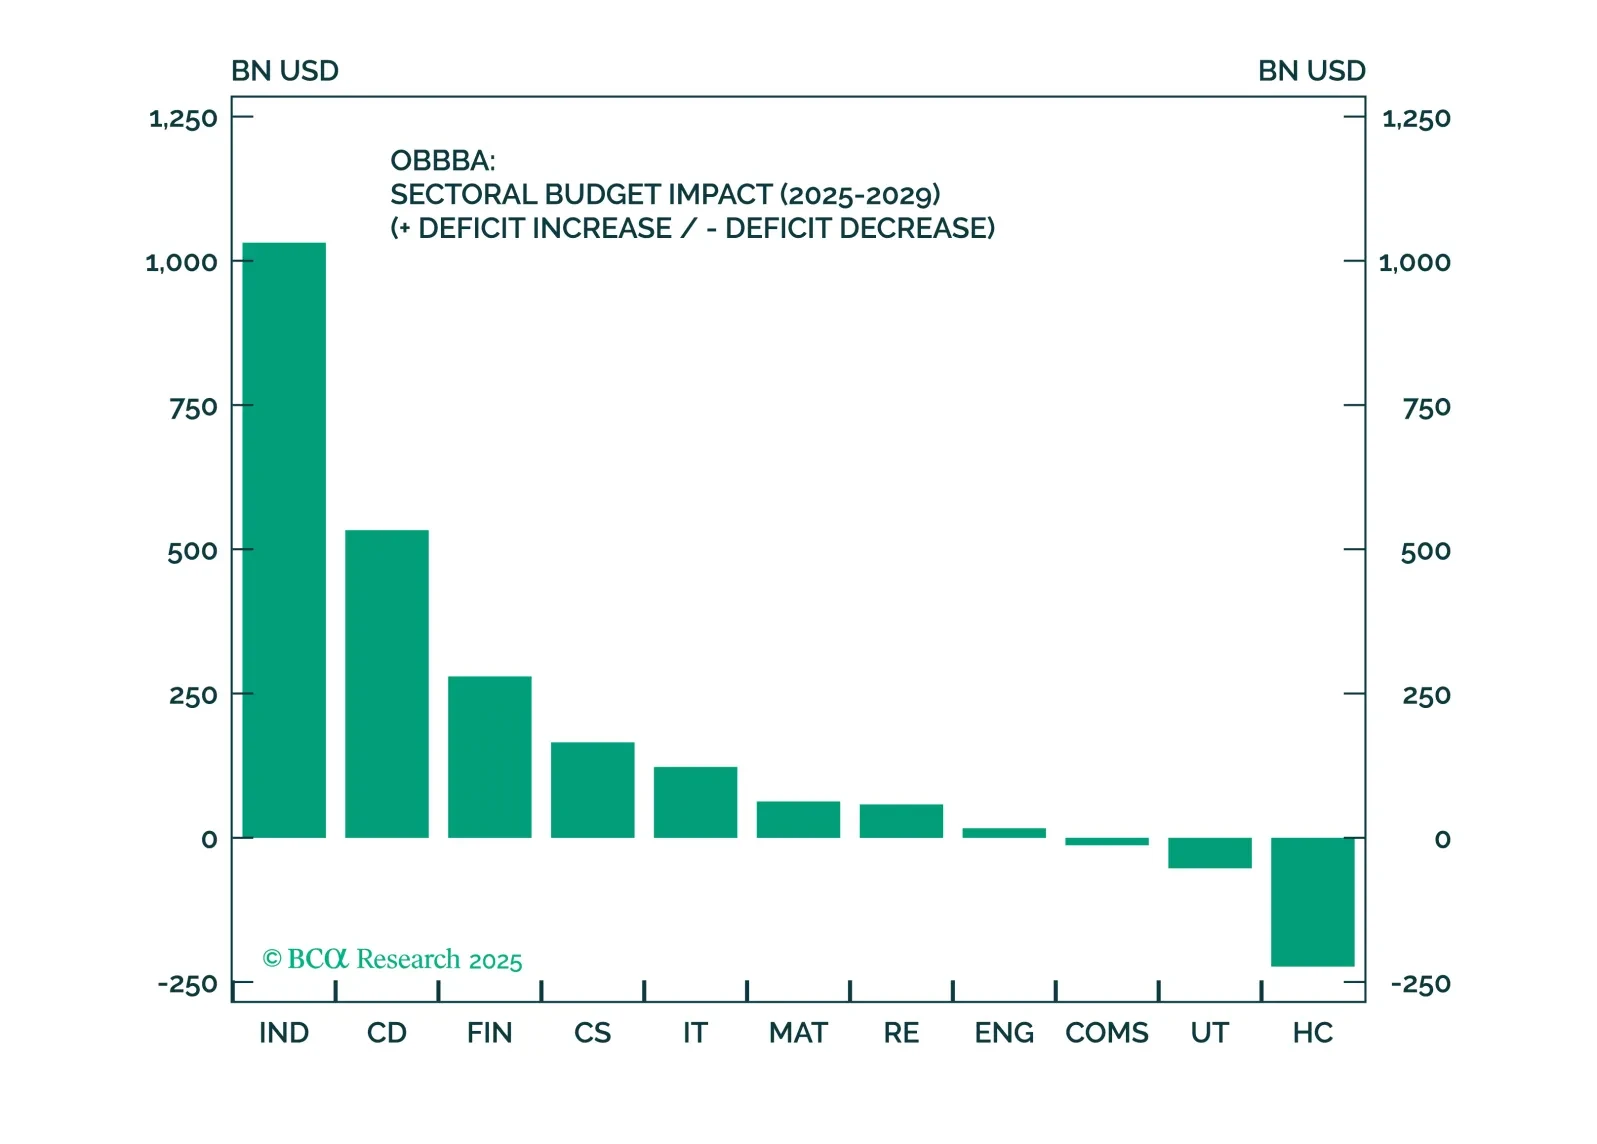
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.
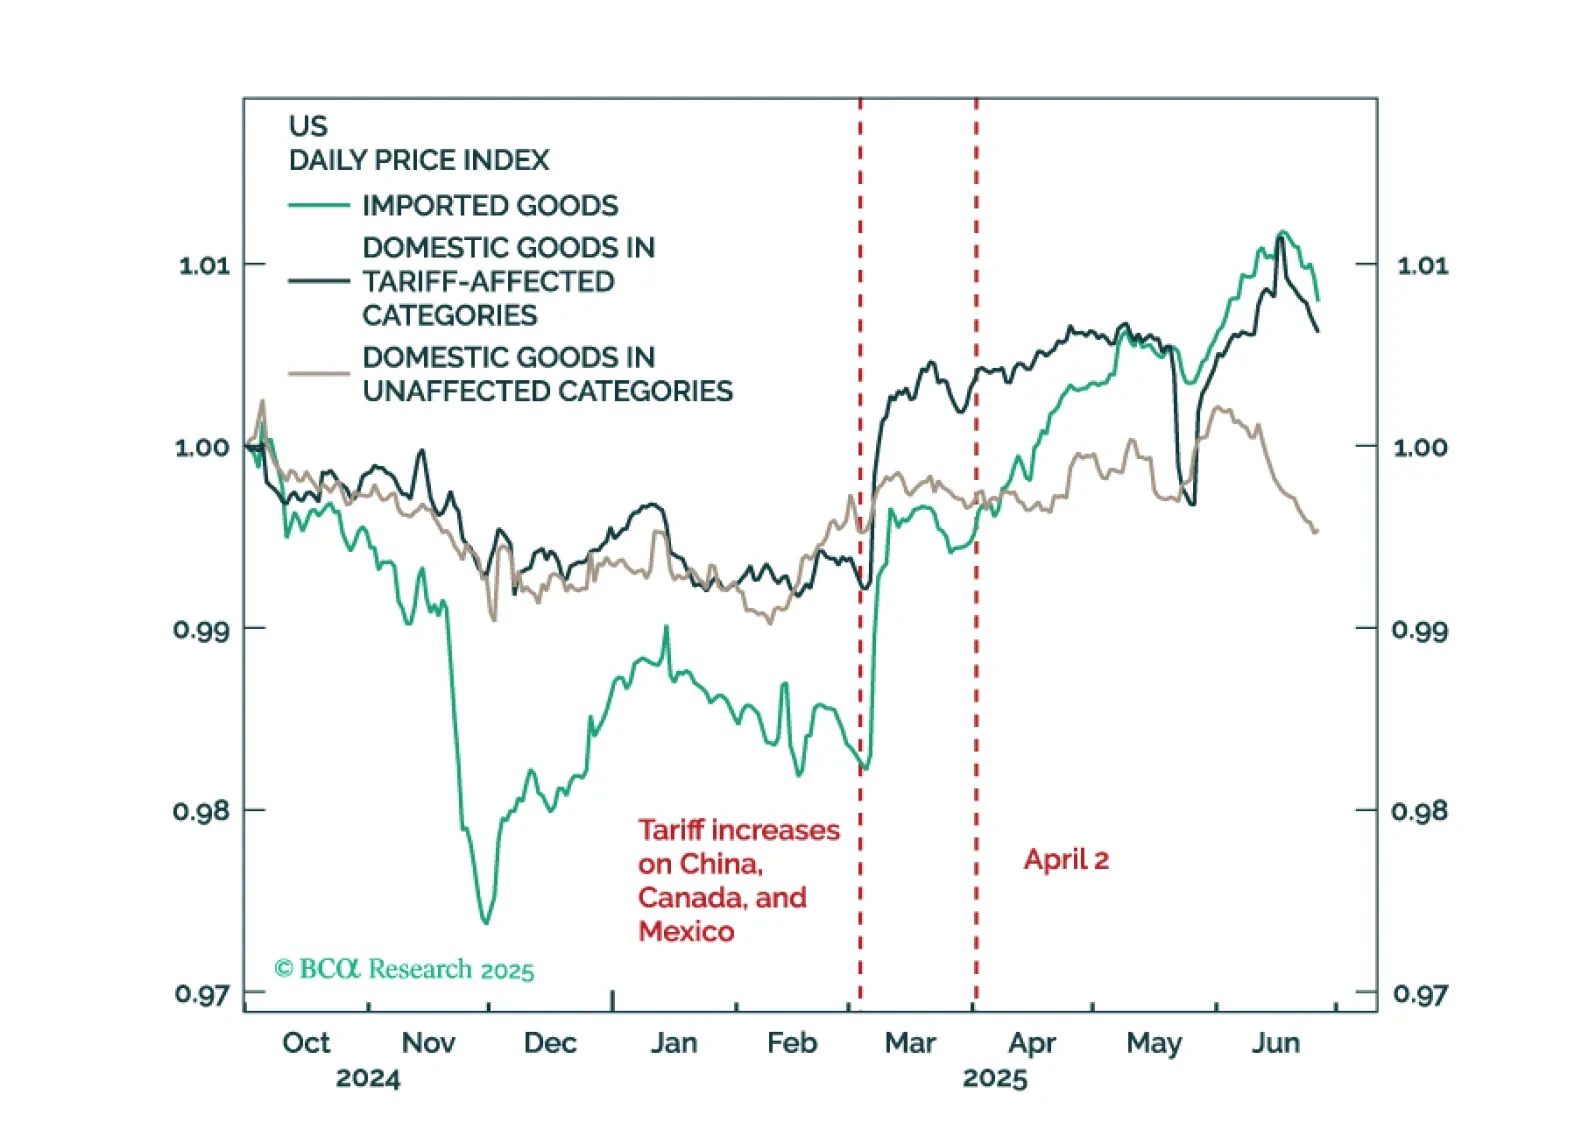
Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.
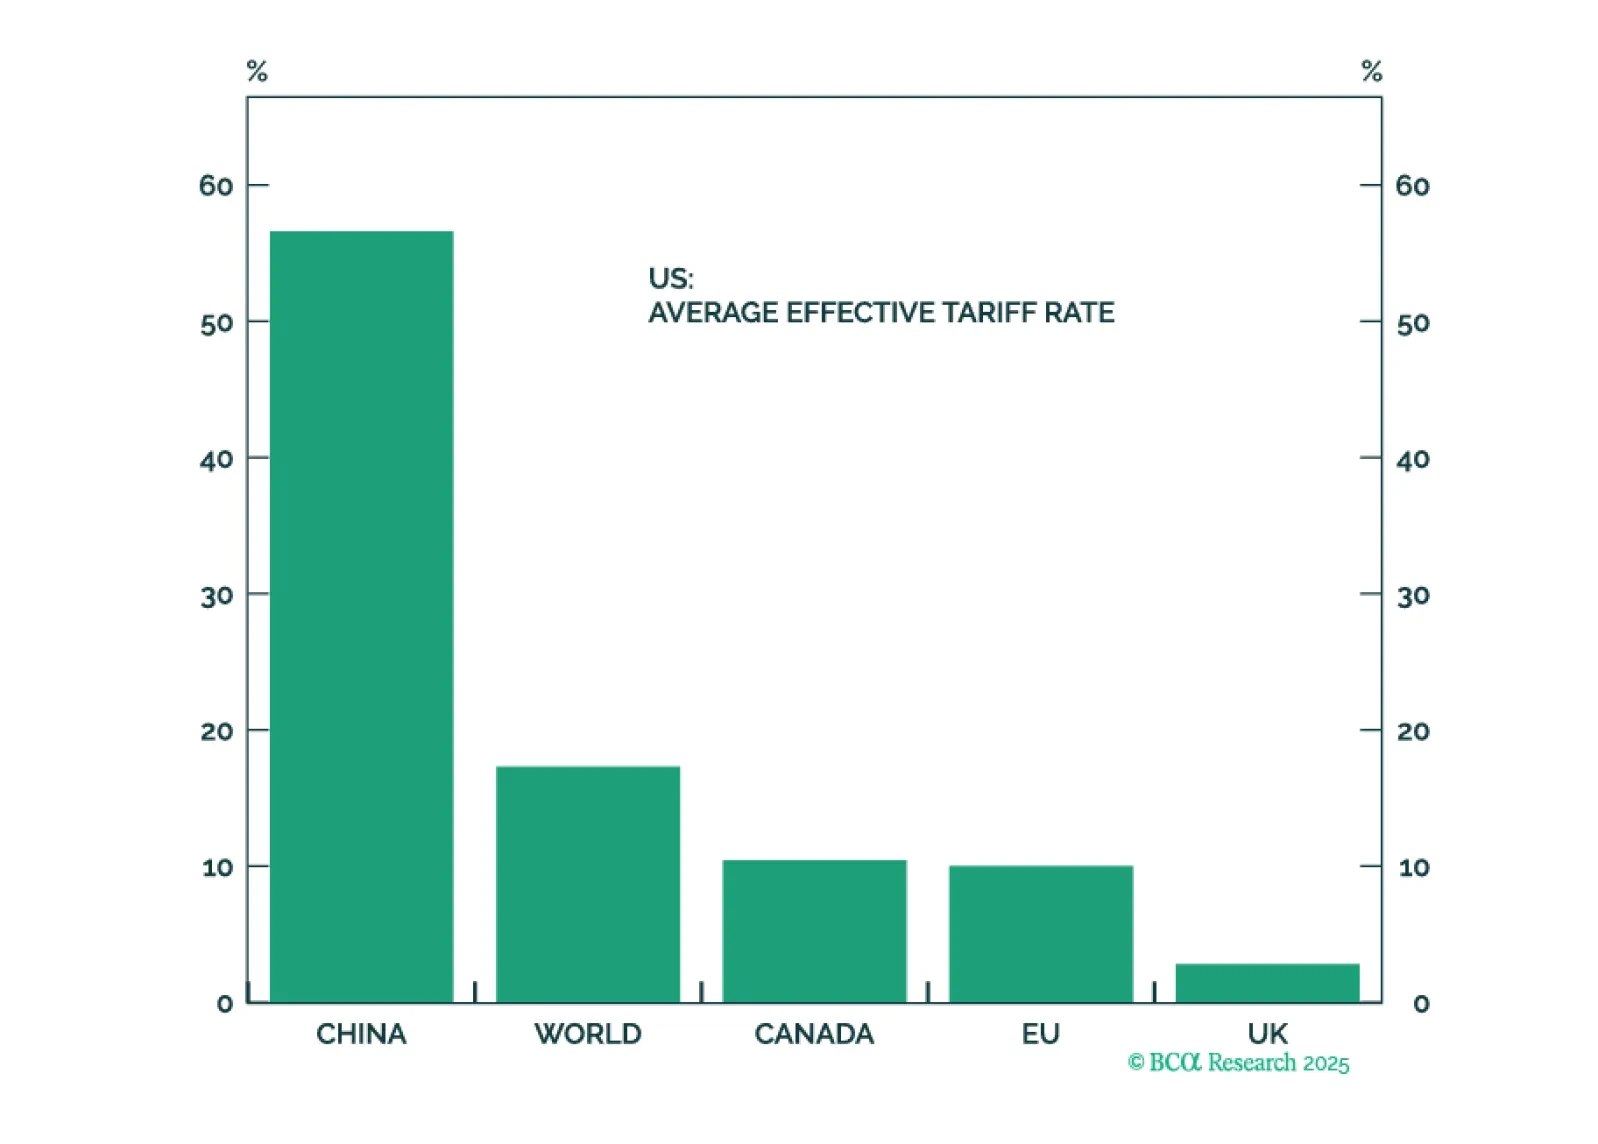
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.