Labor Market
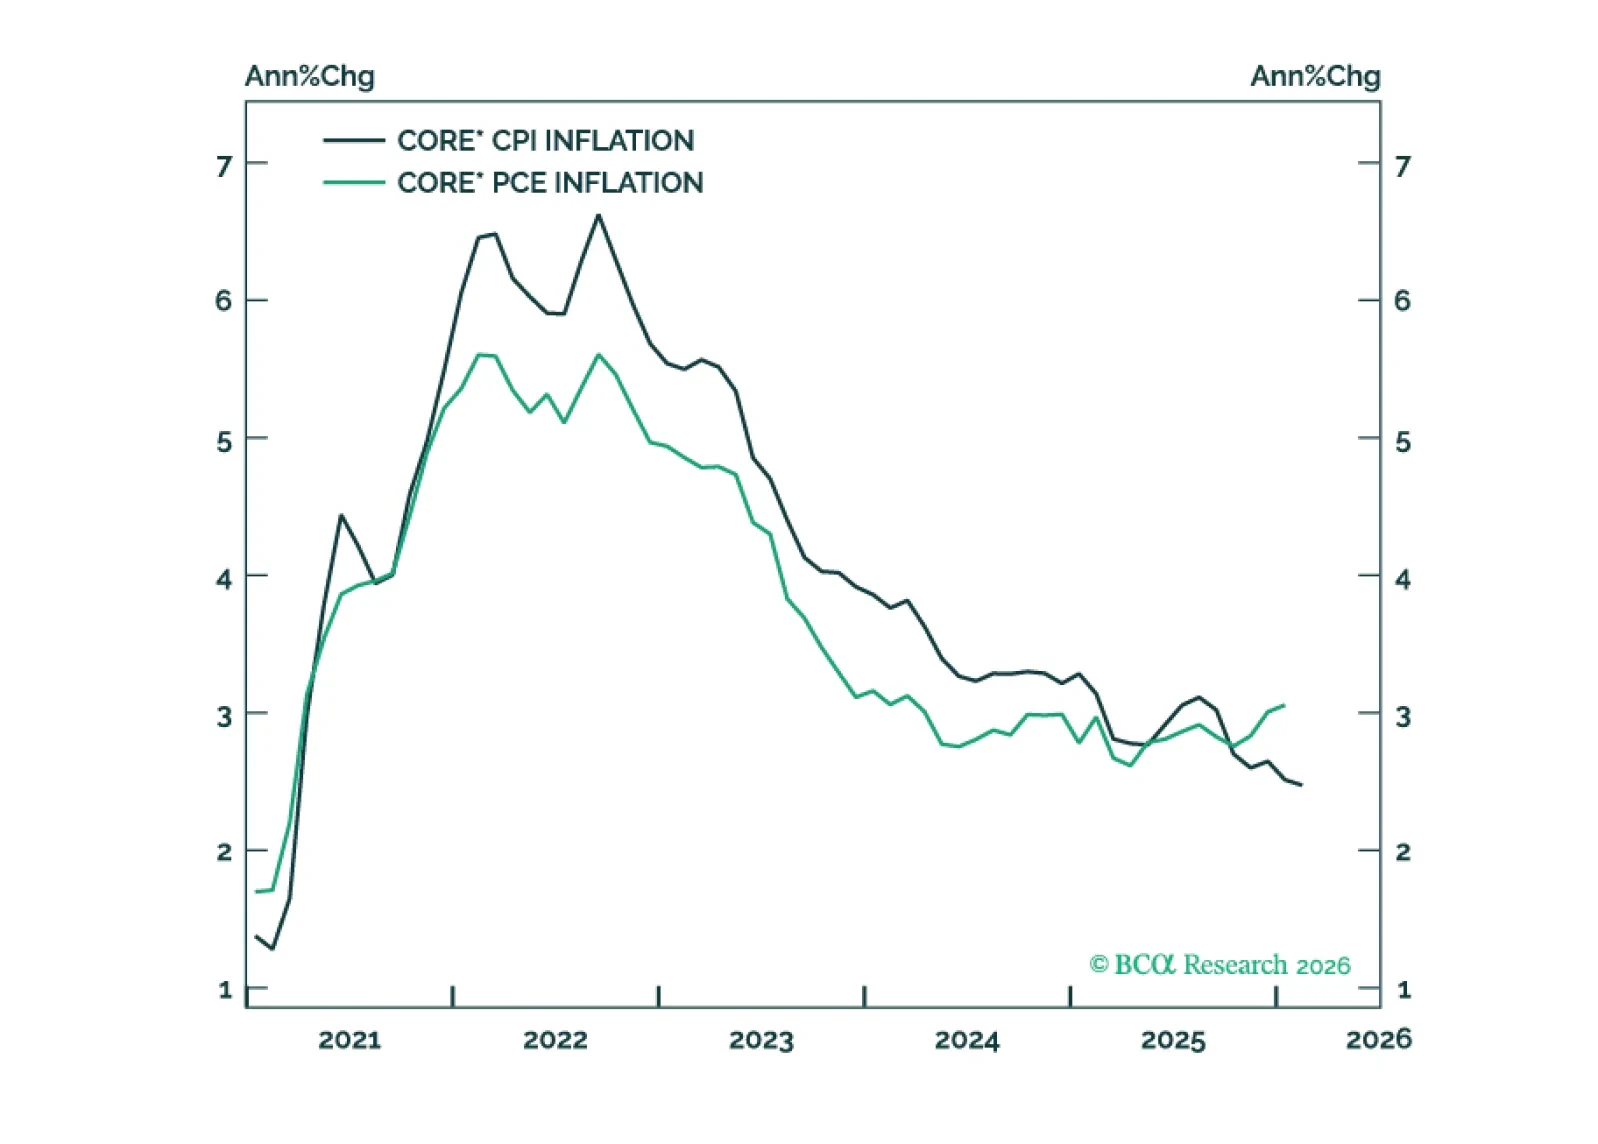
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
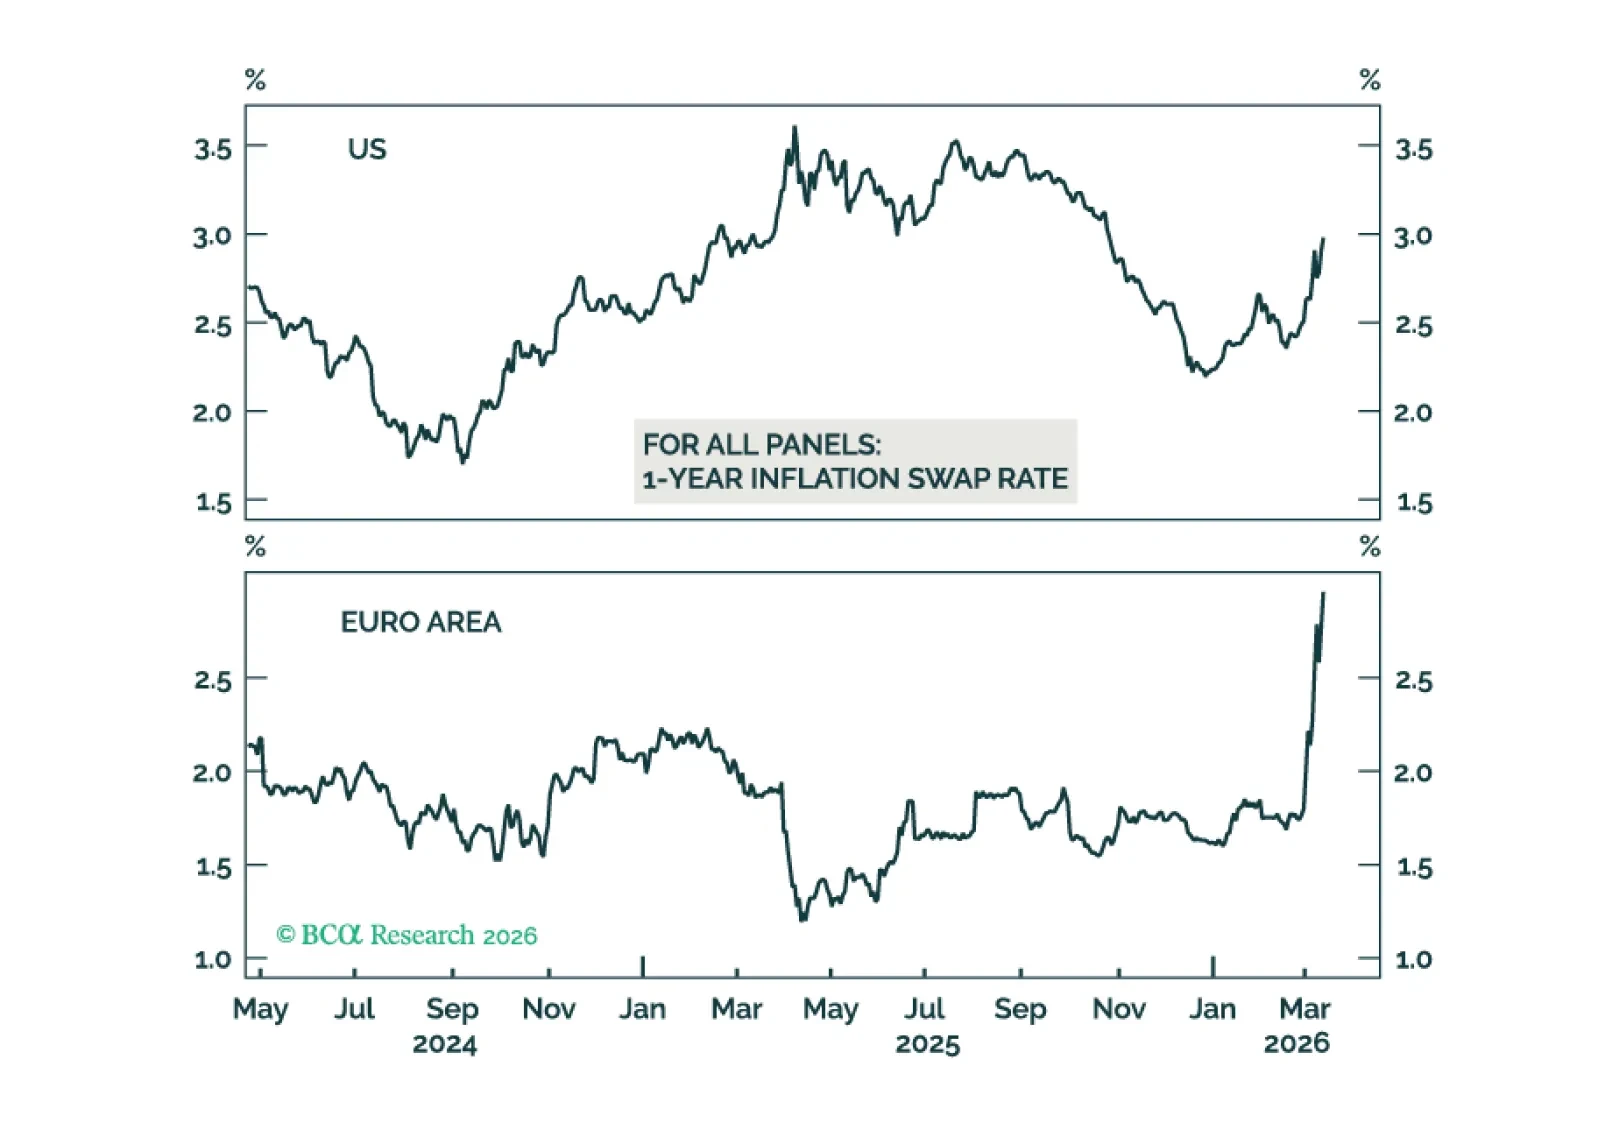
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.

El reciente shock en los precios del petróleo refuerza nuestra opinión de que la inflación sorprenderá al alza durante los próximos meses, pero caerá rápidamente en la segunda mitad de 2026.

Al analizar la volatilidad mes a mes, la tendencia subyacente del crecimiento del empleo es estable y coherente con una tasa de desempleo estable o ligeramente superior.
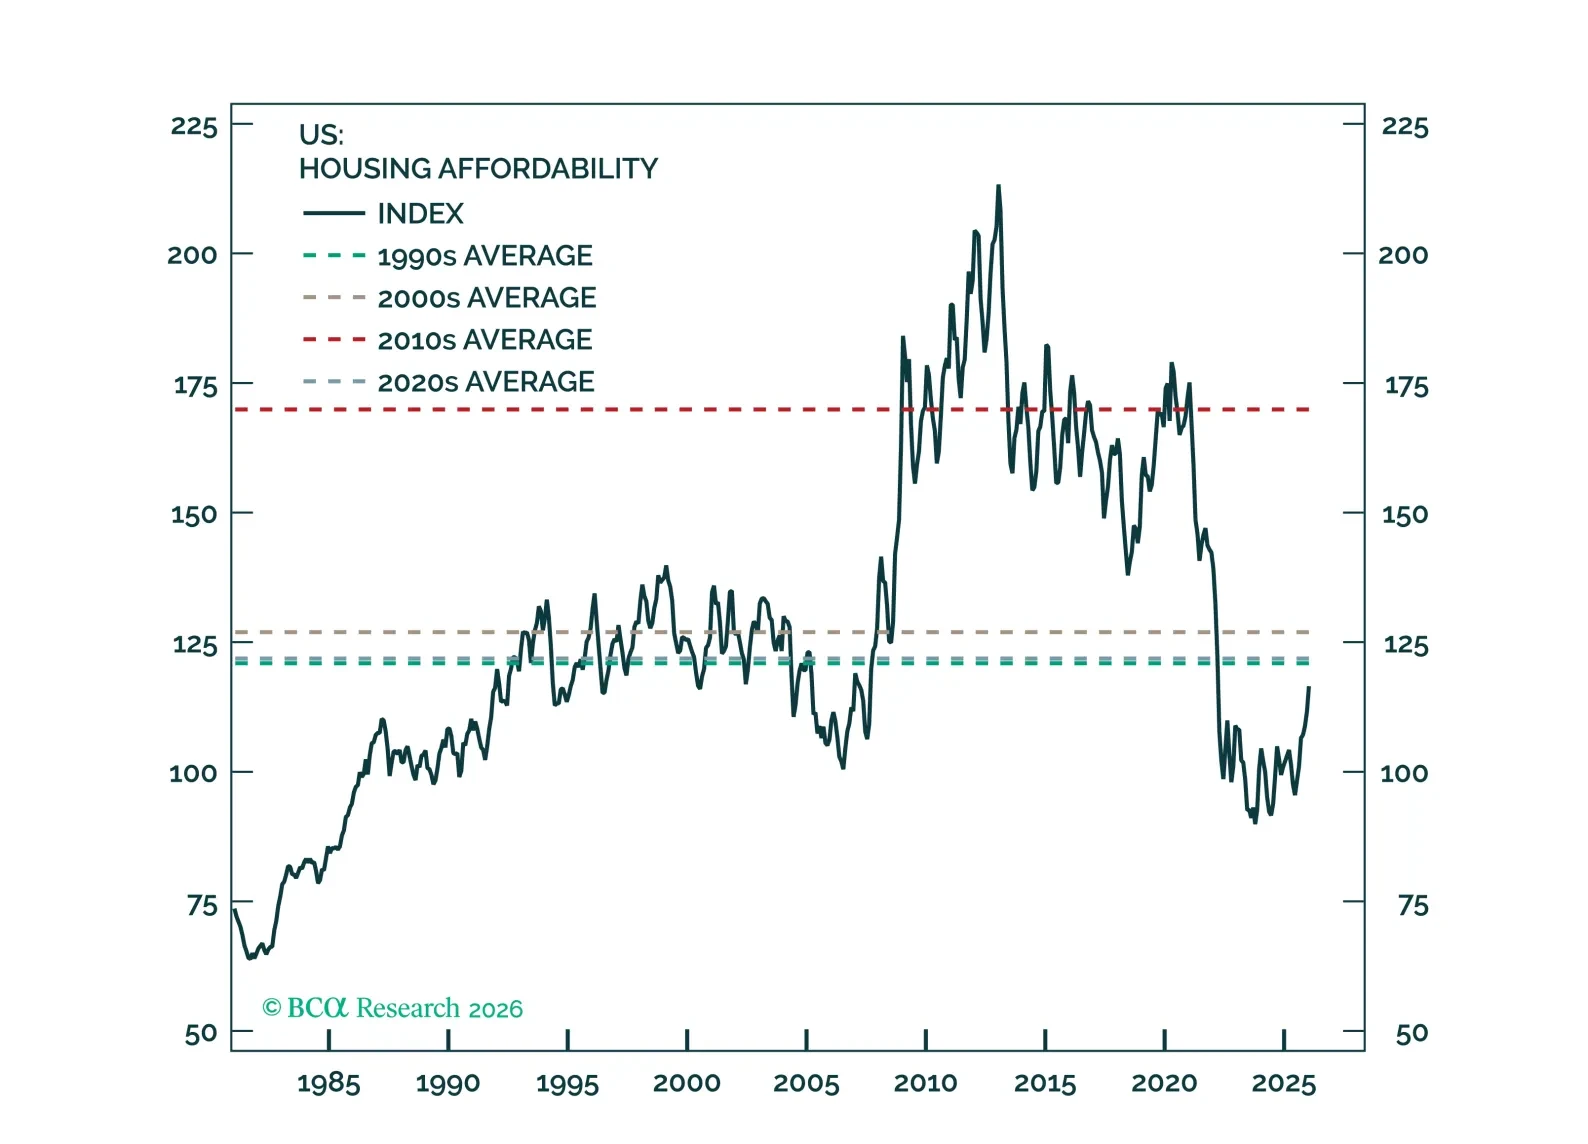
Los temores de pérdidas generalizadas de empleo por la IA están exagerados. Para los inversores, lo clave es que la inquietud de los empleados de cuello blanco está acelerando una economía de cuello azul candente gracias a menores rendimientos. Elevar la recomendación de Private Real Estate a sobreponderar.
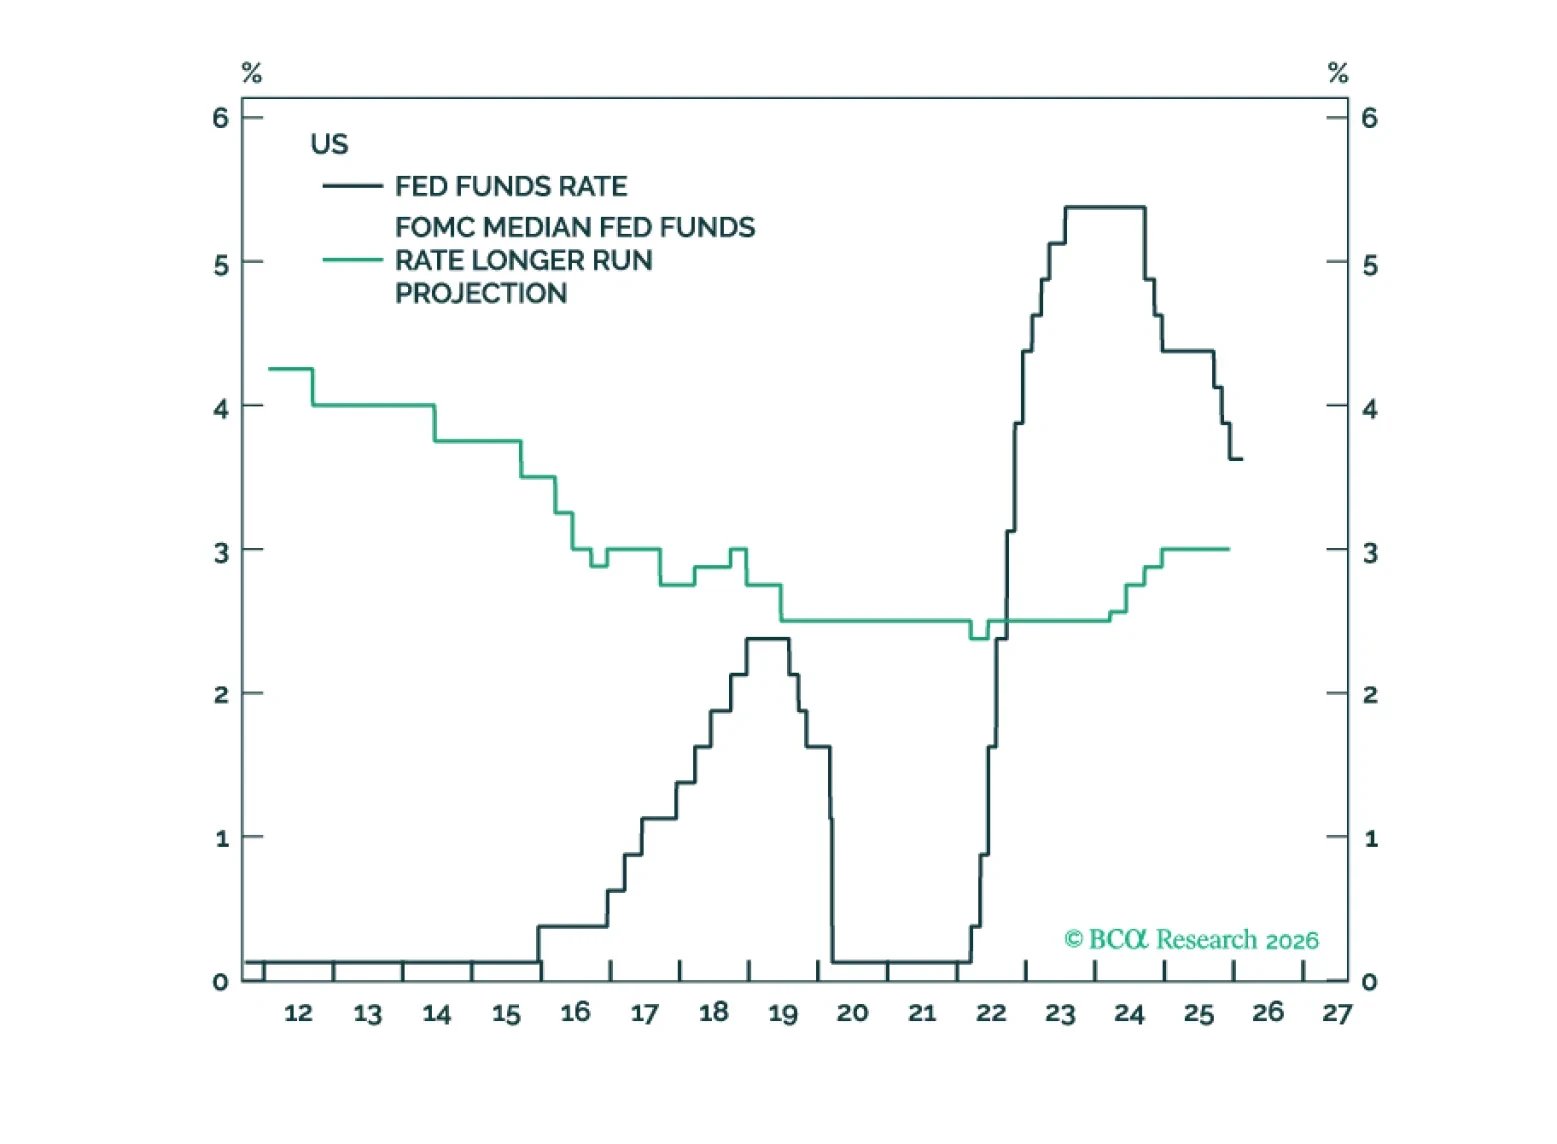
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
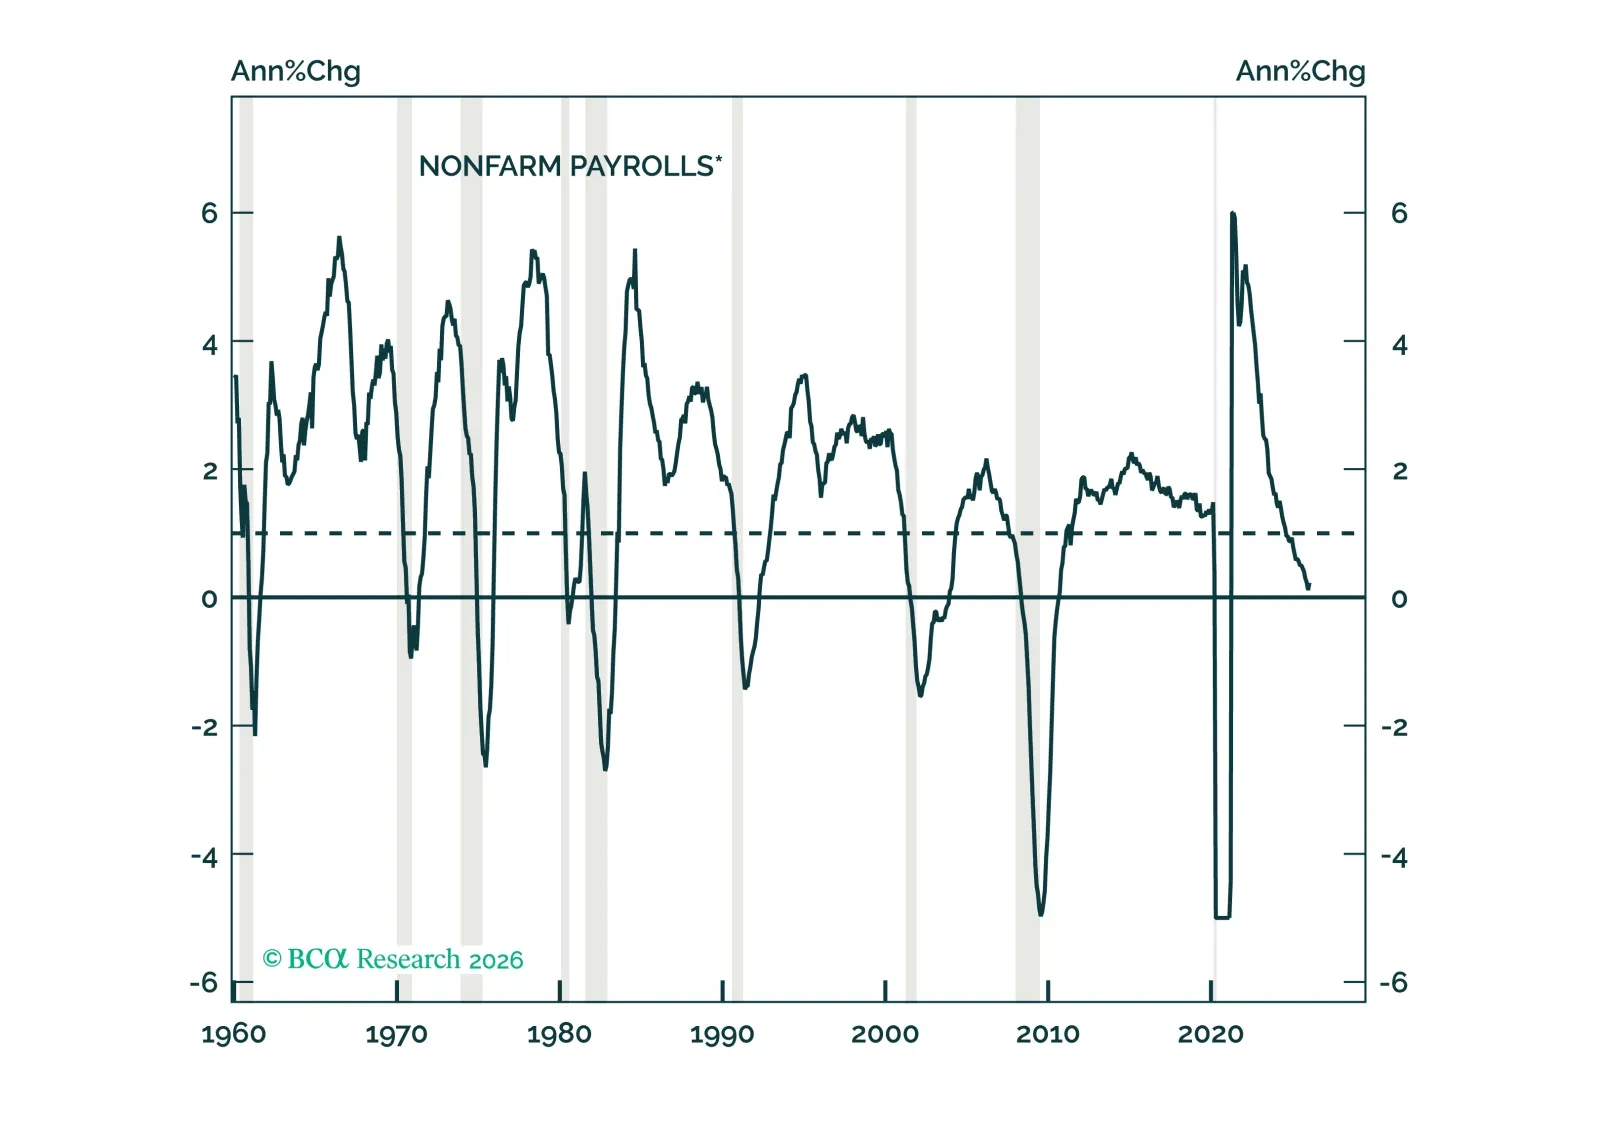
Las revisiones anuales de nóminas de referencia revelaron que el mercado laboral ha sido más débil durante más tiempo de lo informado inicialmente. La probabilidad de que un quiebre en el consumo esté a la vuelta de la esquina se ha reducido considerablemente y, por lo tanto, hemos reducido nuestras expectativas de recesión. Aunque nuestras recomendaciones de asignación de activos siguen siendo neutrales en todos los ámbitos, somos más optimistas que al comienzo del año.
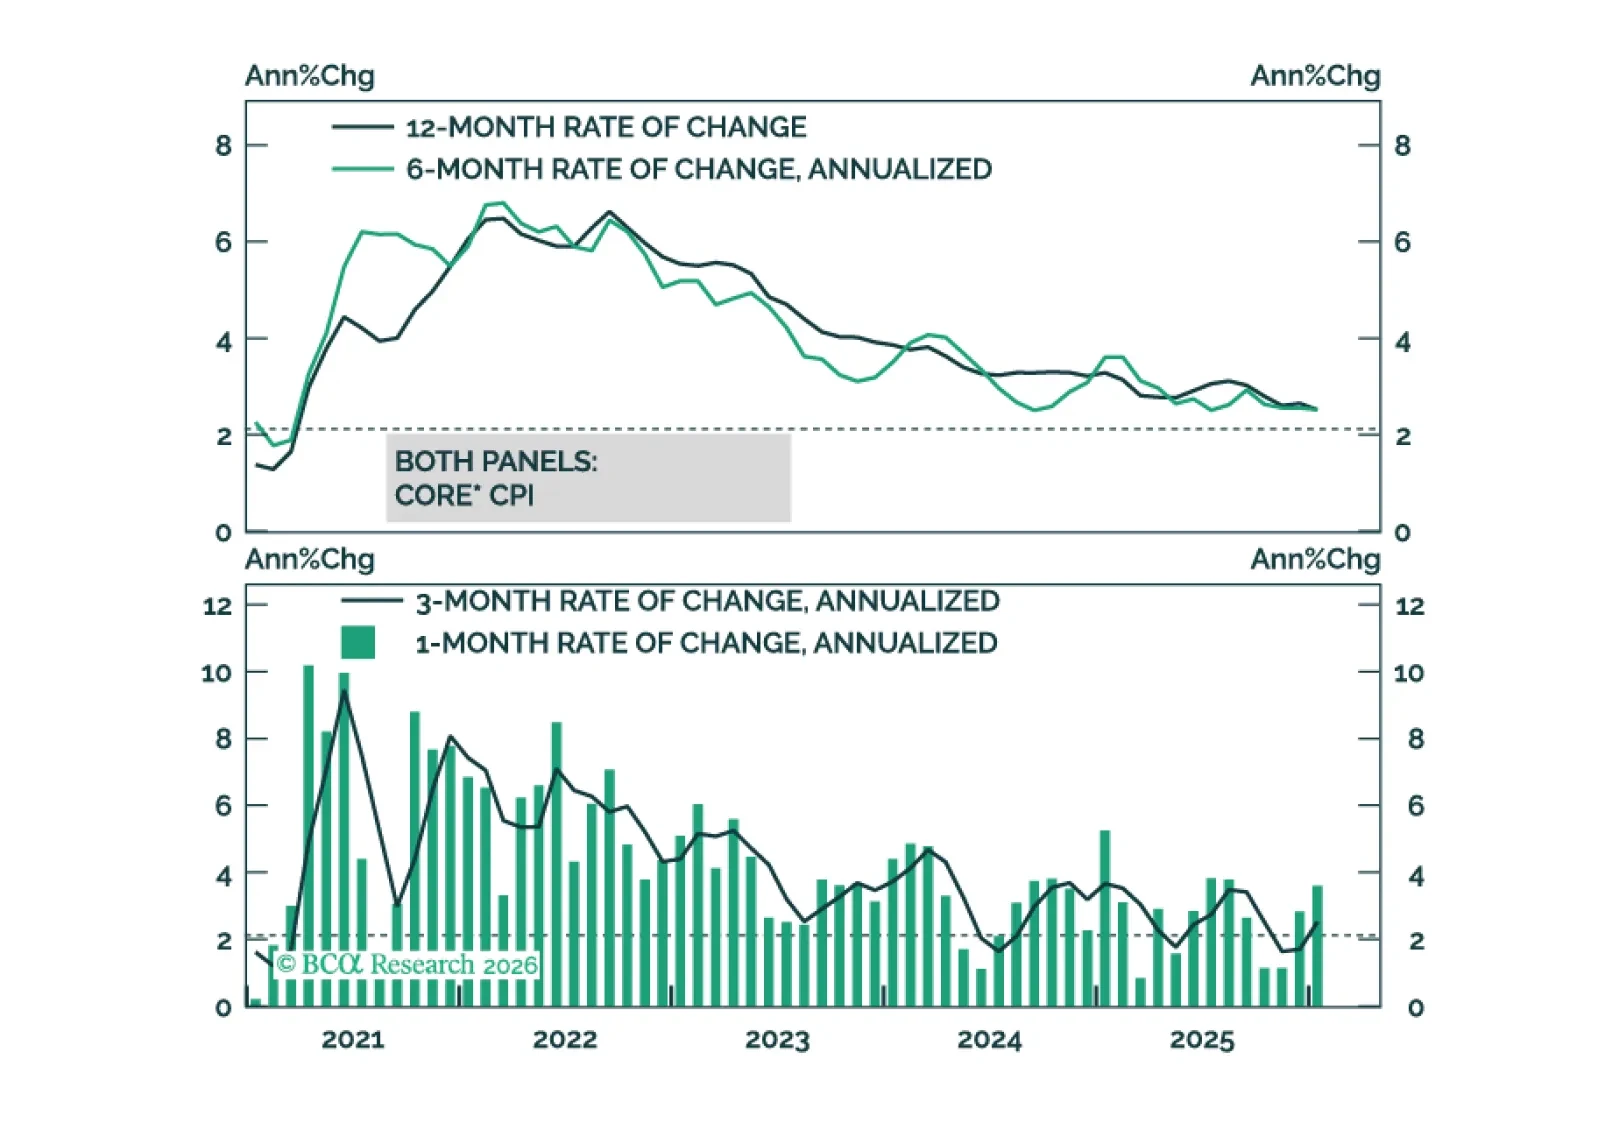
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
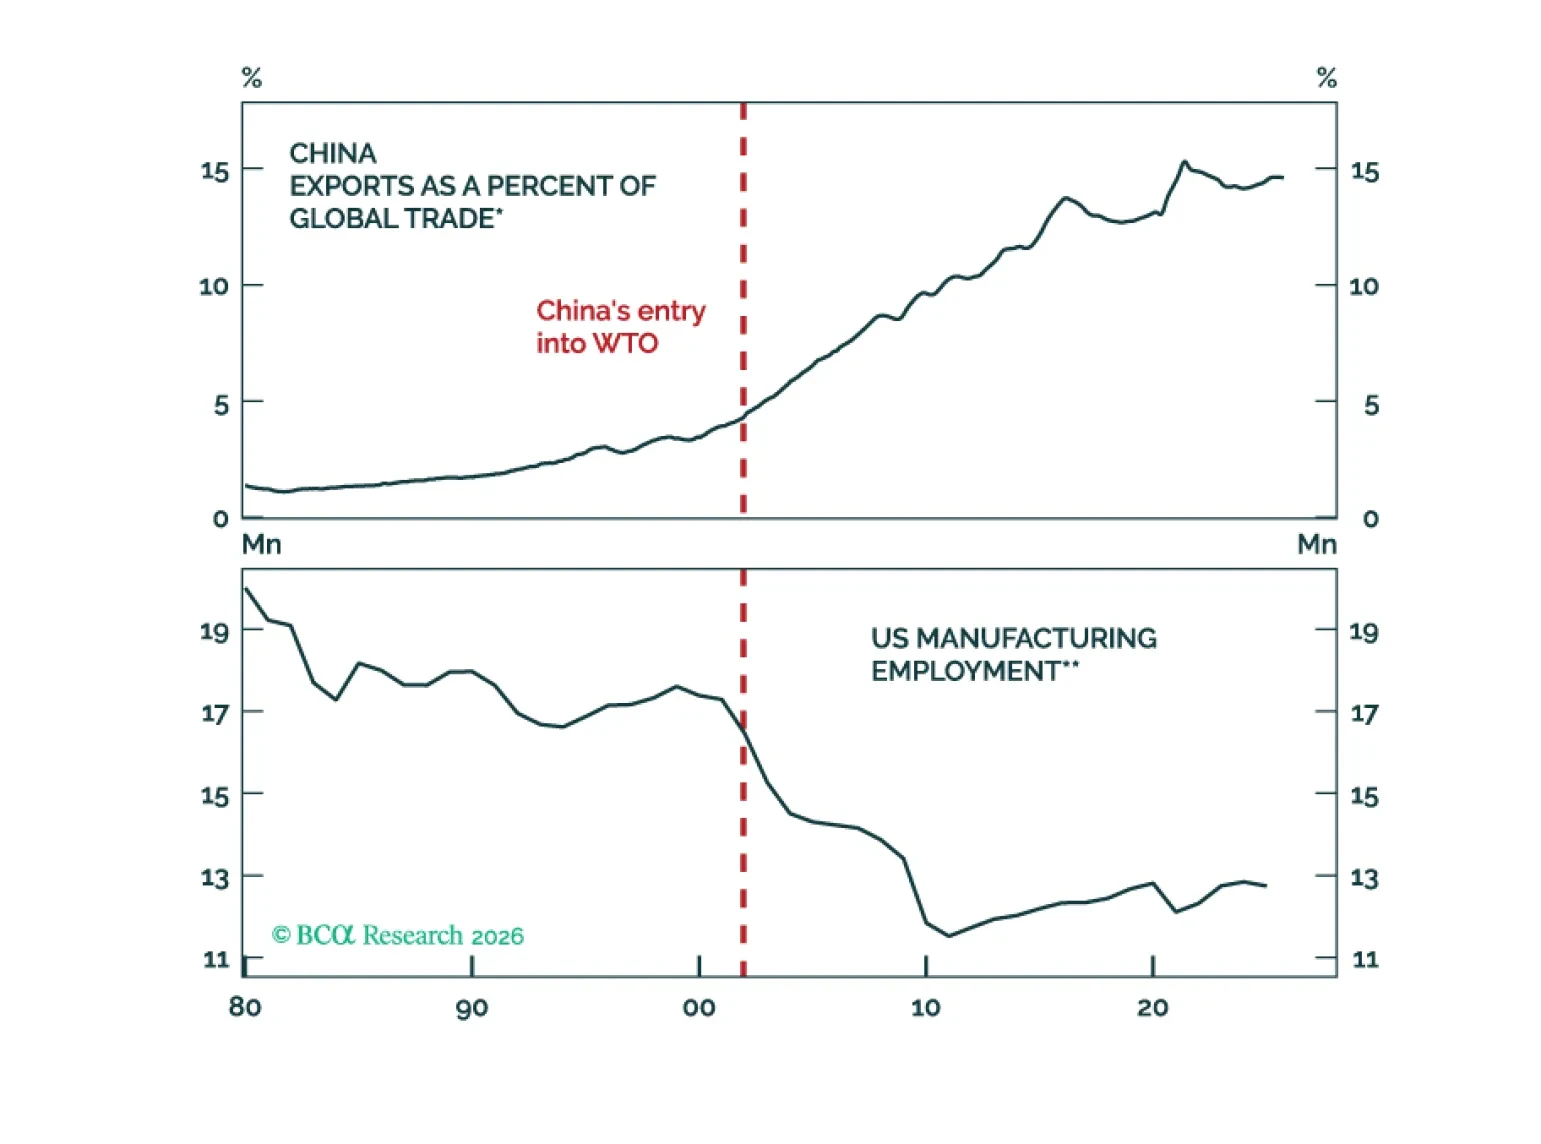
Si los robots humanoides llegaran a poder sustituir a los trabajadores, la era de la IA podría conducir a un rápido crecimiento del tamaño de la fuerza laboral global efectiva. El resultado podría ser una versión más grande del «shock chino», que siguió a la entrada de China en la economía global.
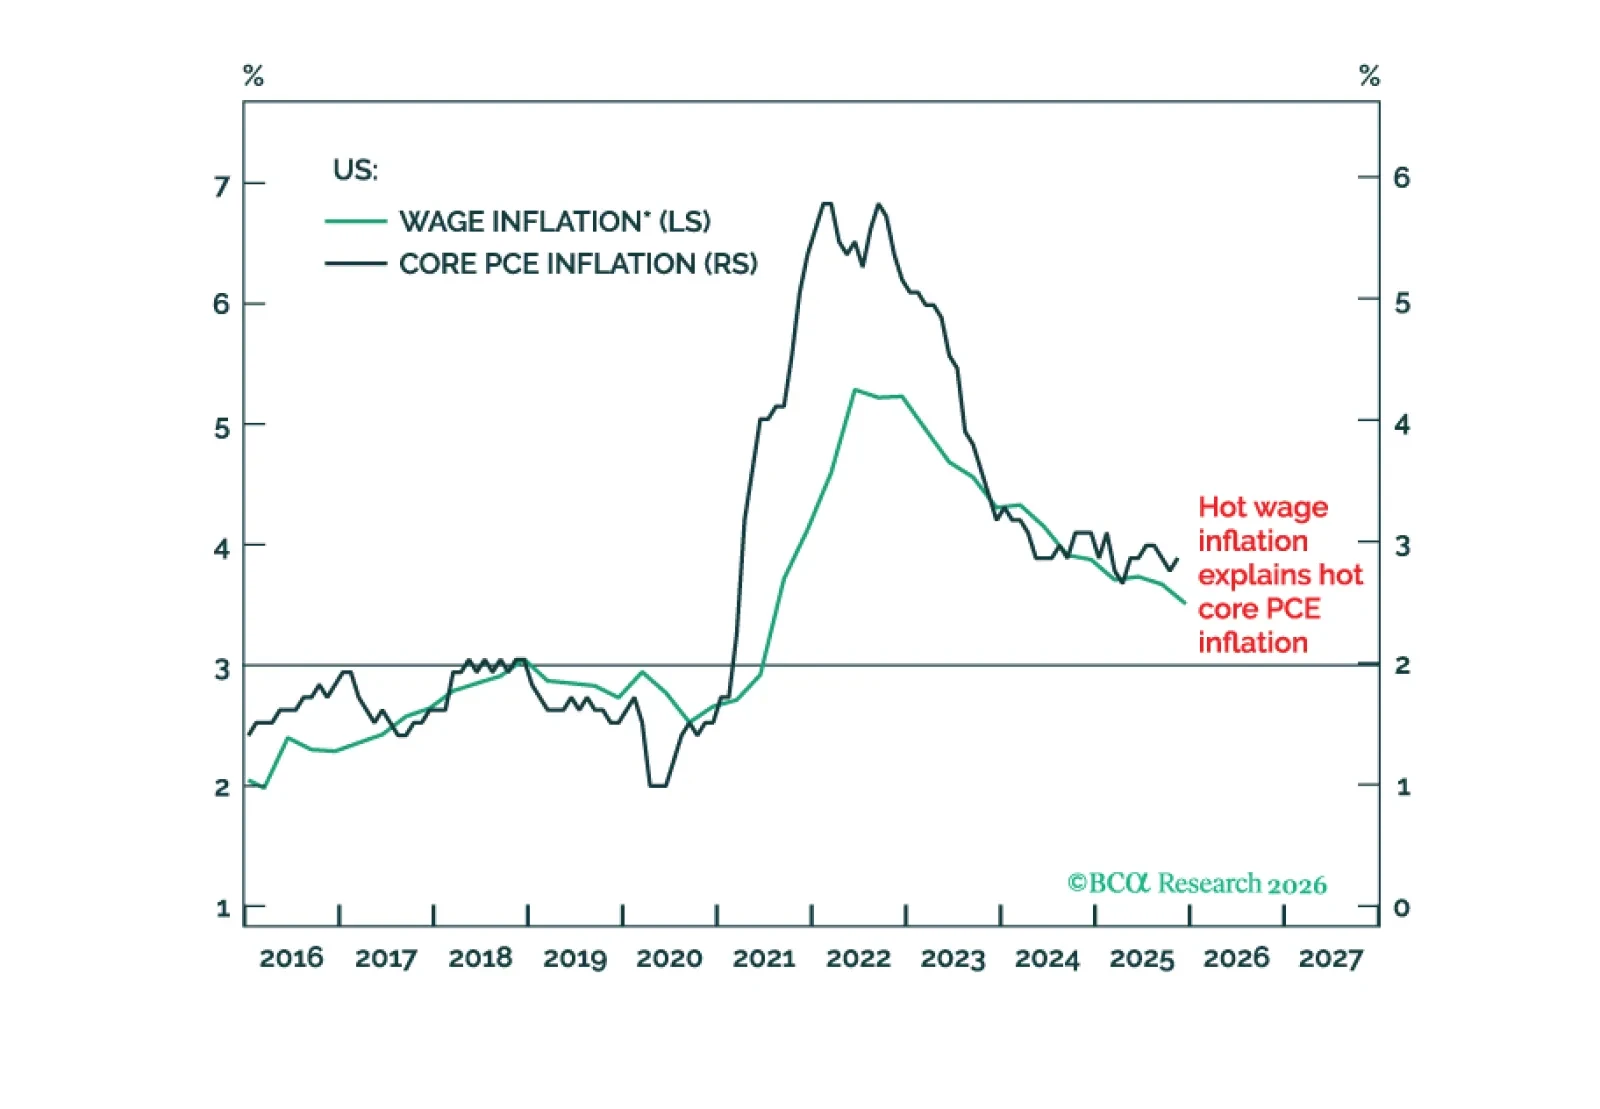
La Warsh Fed mantendrá la economía de Estados Unidos sobrecalentada. Esto es malo para los T-bonds y el dólar, pero bueno para las acciones. Además, una nueva operación táctica sobrepondera Consumo discrecional (RXI) frente a Industriales (EXI).