Japan
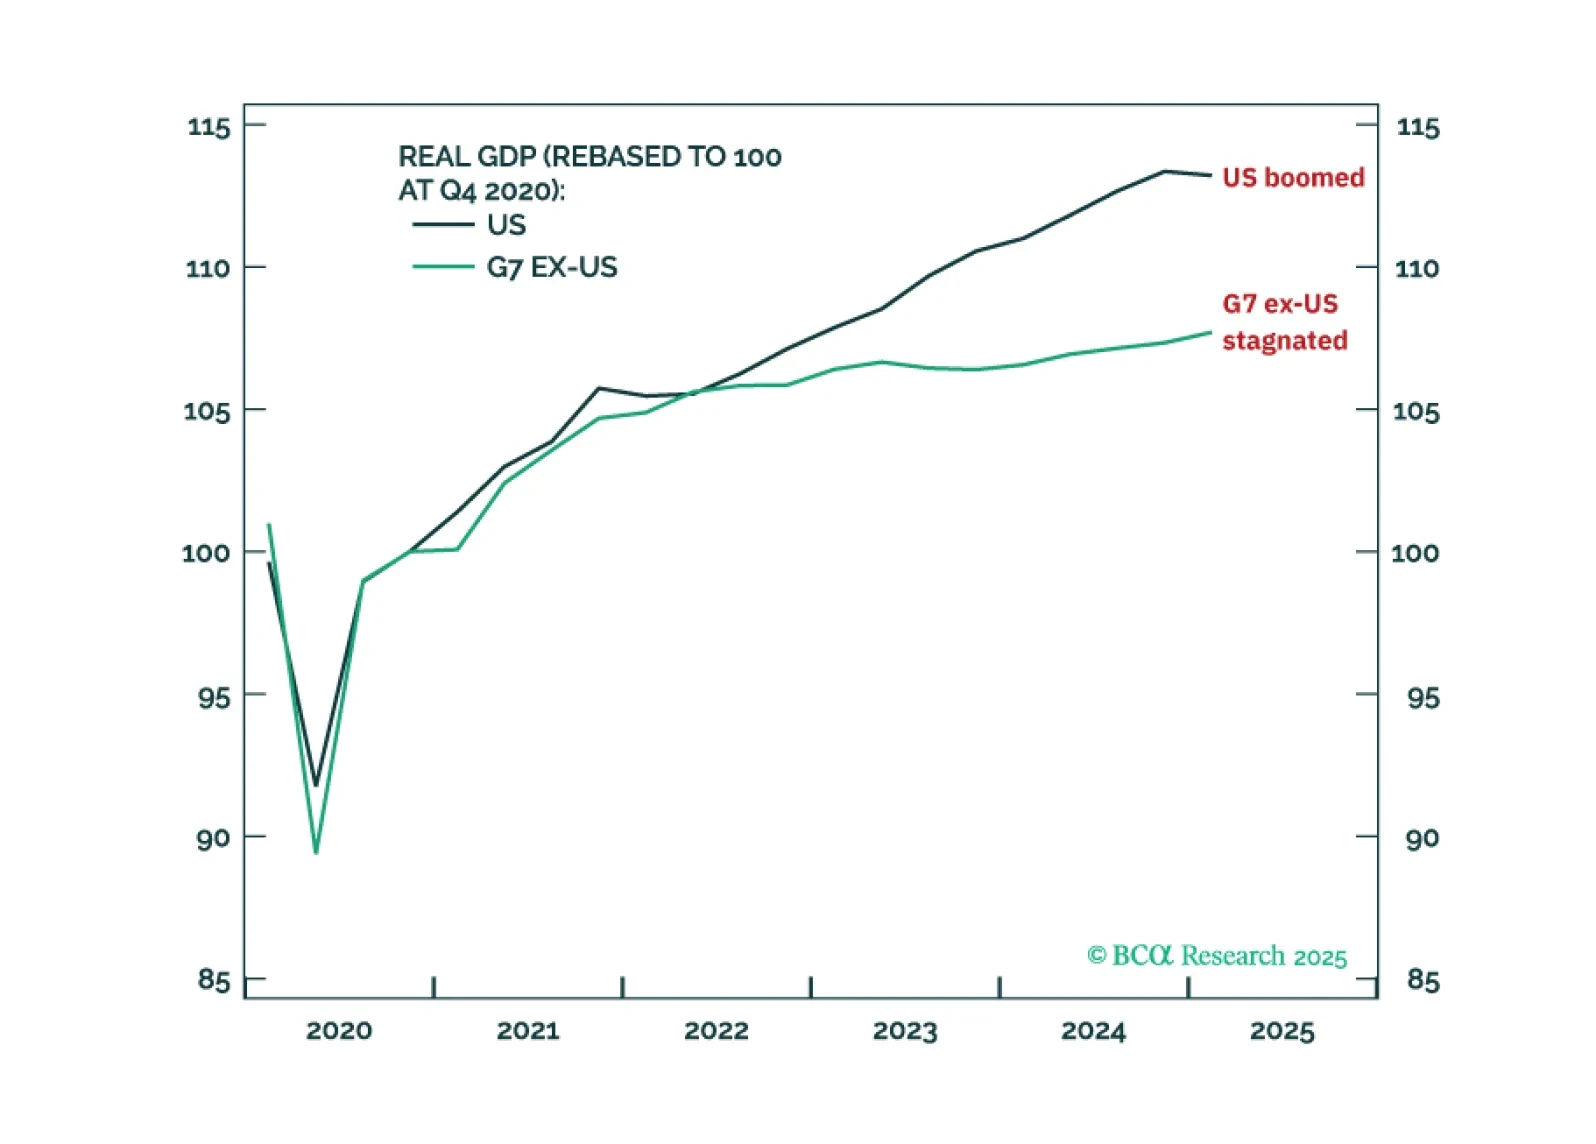
Las tasas de interés de la zona euro y de China deben caer mucho más para evitar que la política monetaria se vuelva ultra-restrictiva. Pero los intentos de Trump de forzar recortes de tasas injustificados por parte de la Fed arriesgan una reacción violenta por parte de los vigilantes de bonos.
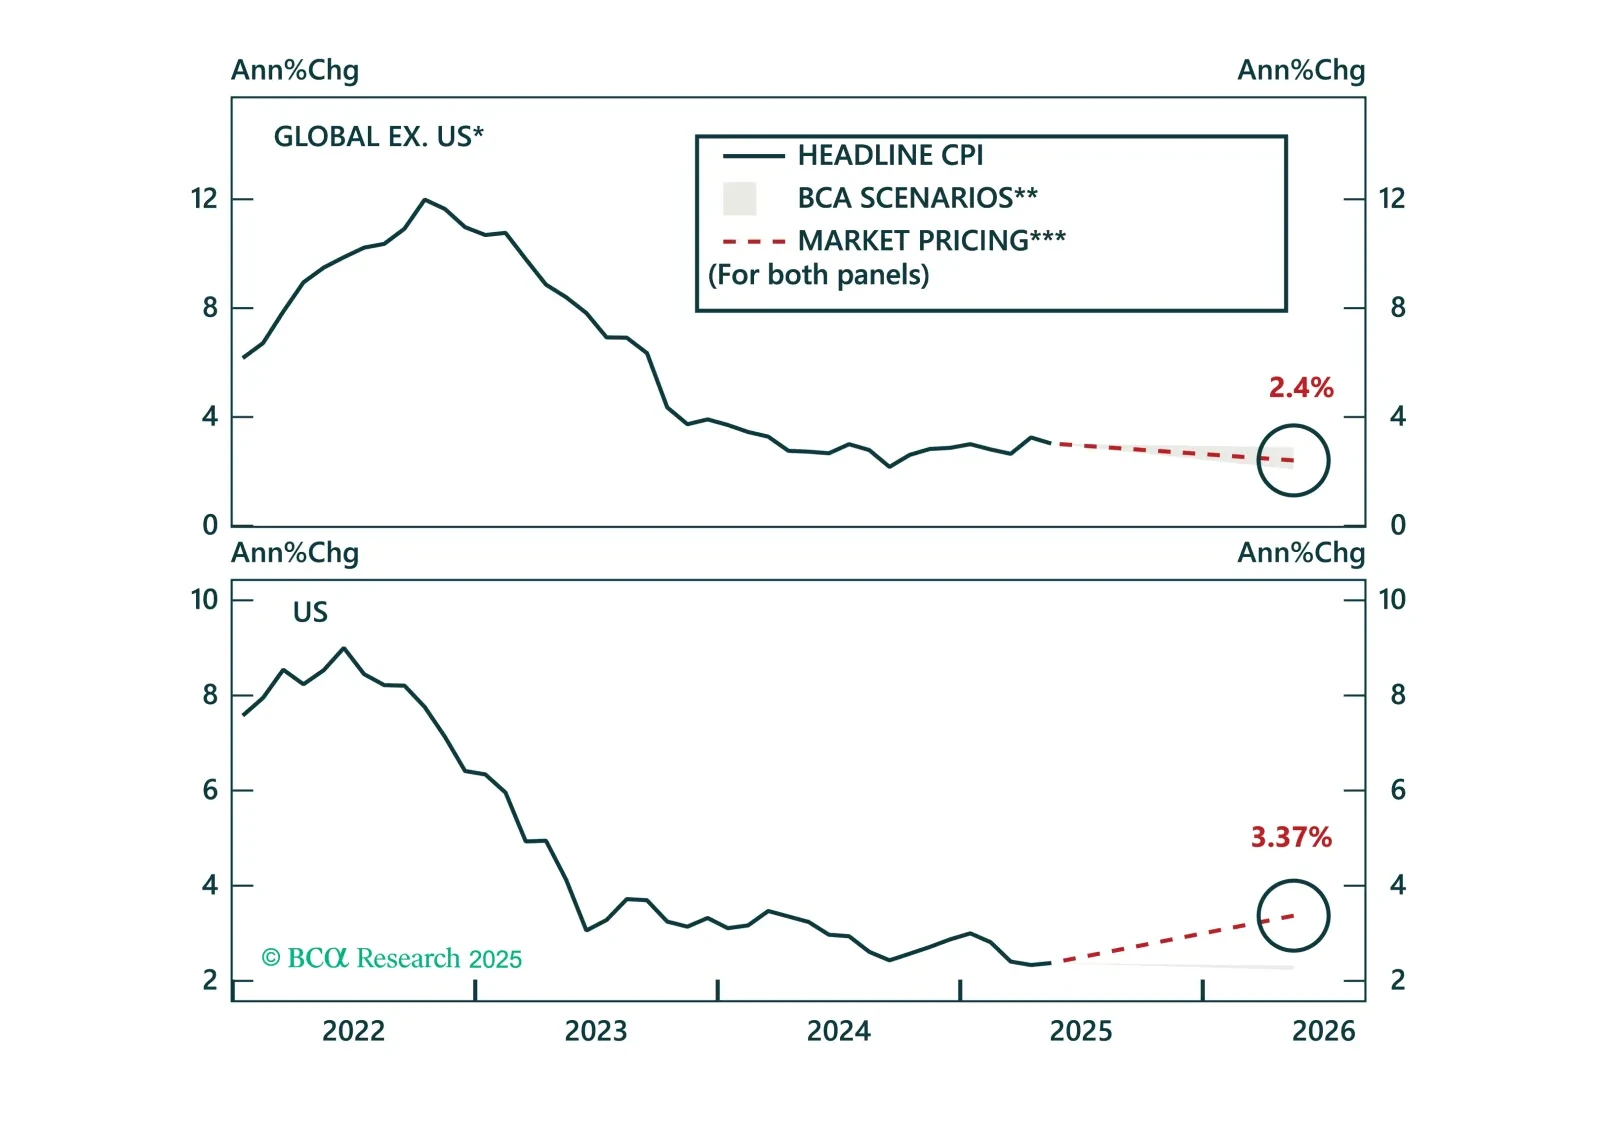
La desinflación sigue desarrollándose a nivel global, y los mercados finalmente están poniéndose al día. Las expectativas de inflación se han realineado ampliamente con los fundamentos, lo que nos lleva a cambiar nuestra asignación global de ILB a neutral. Si bien los riesgos de aranceles están inflando las expectativas en EE. UU., los precios en el Reino Unido, Japón y Australia se han ajustado drásticamente. El Informe de Estrategia de hoy revisa estos desarrollos y actualiza nuestra posición de ILB a nivel de país.
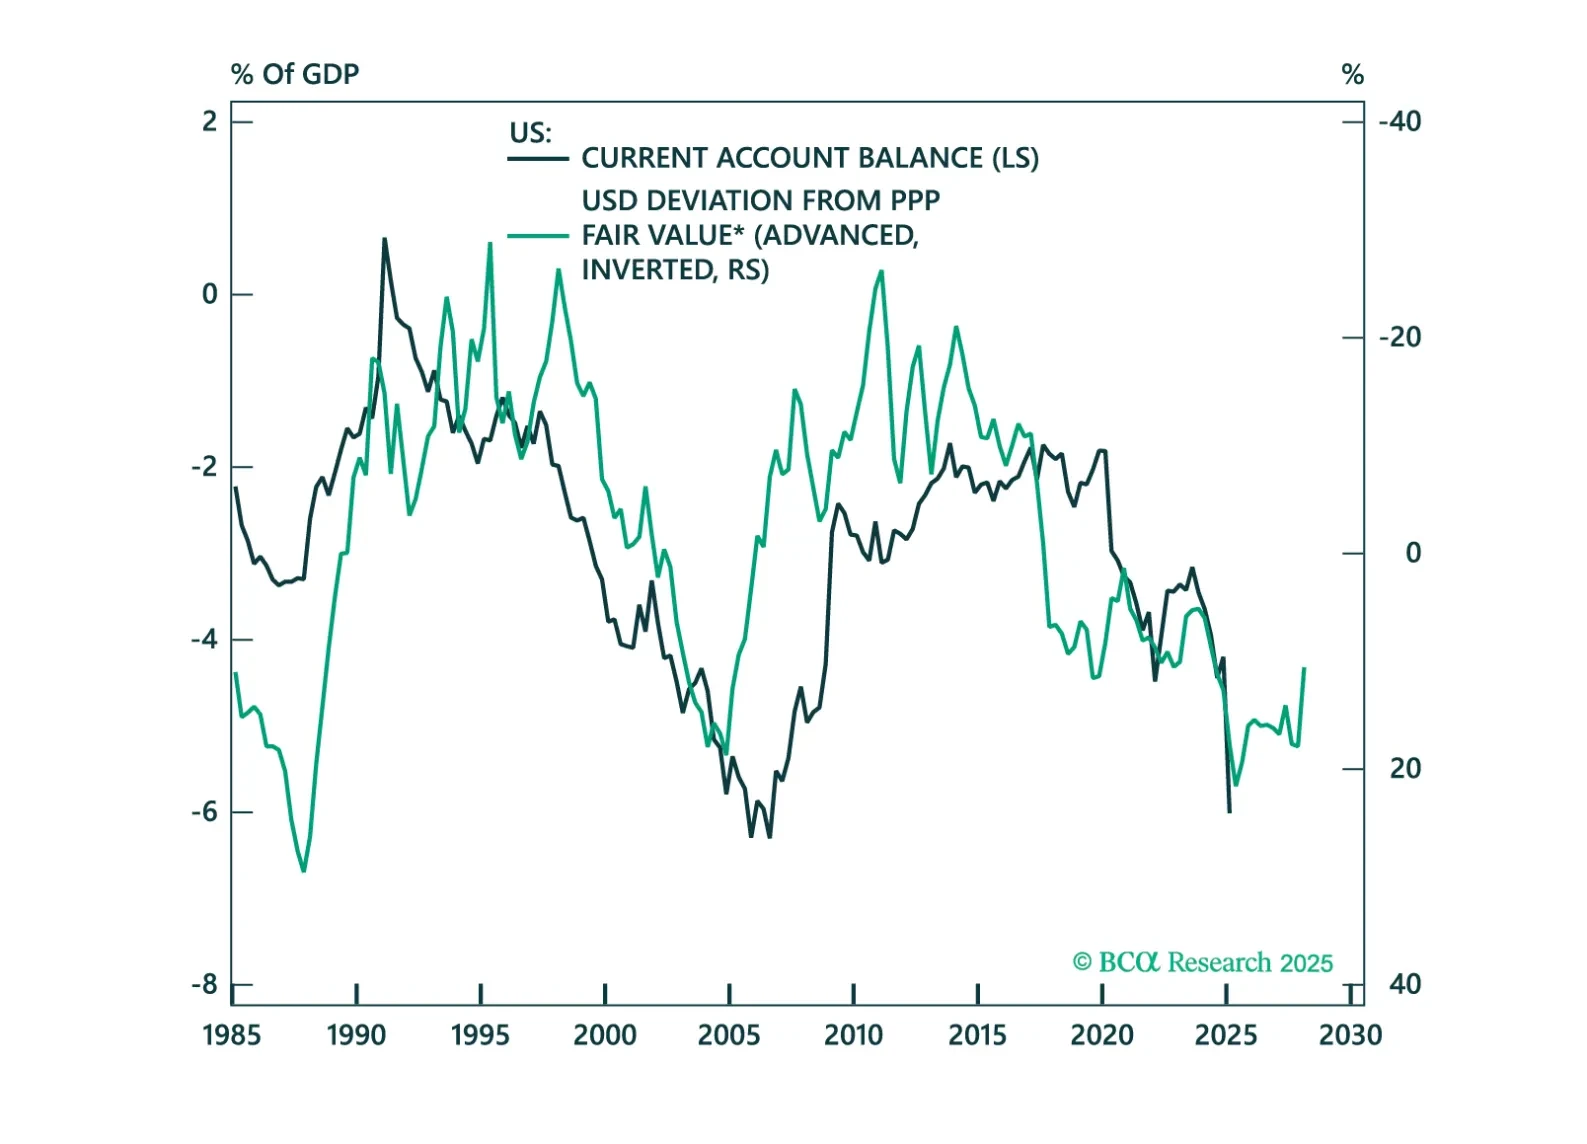
En este libro de gráficos, analizamos la balanza de pagos en países desarrollados (DM) y mercados emergentes (EM). A Estados Unidos no le va bien, pero a algunos otros países tampoco.
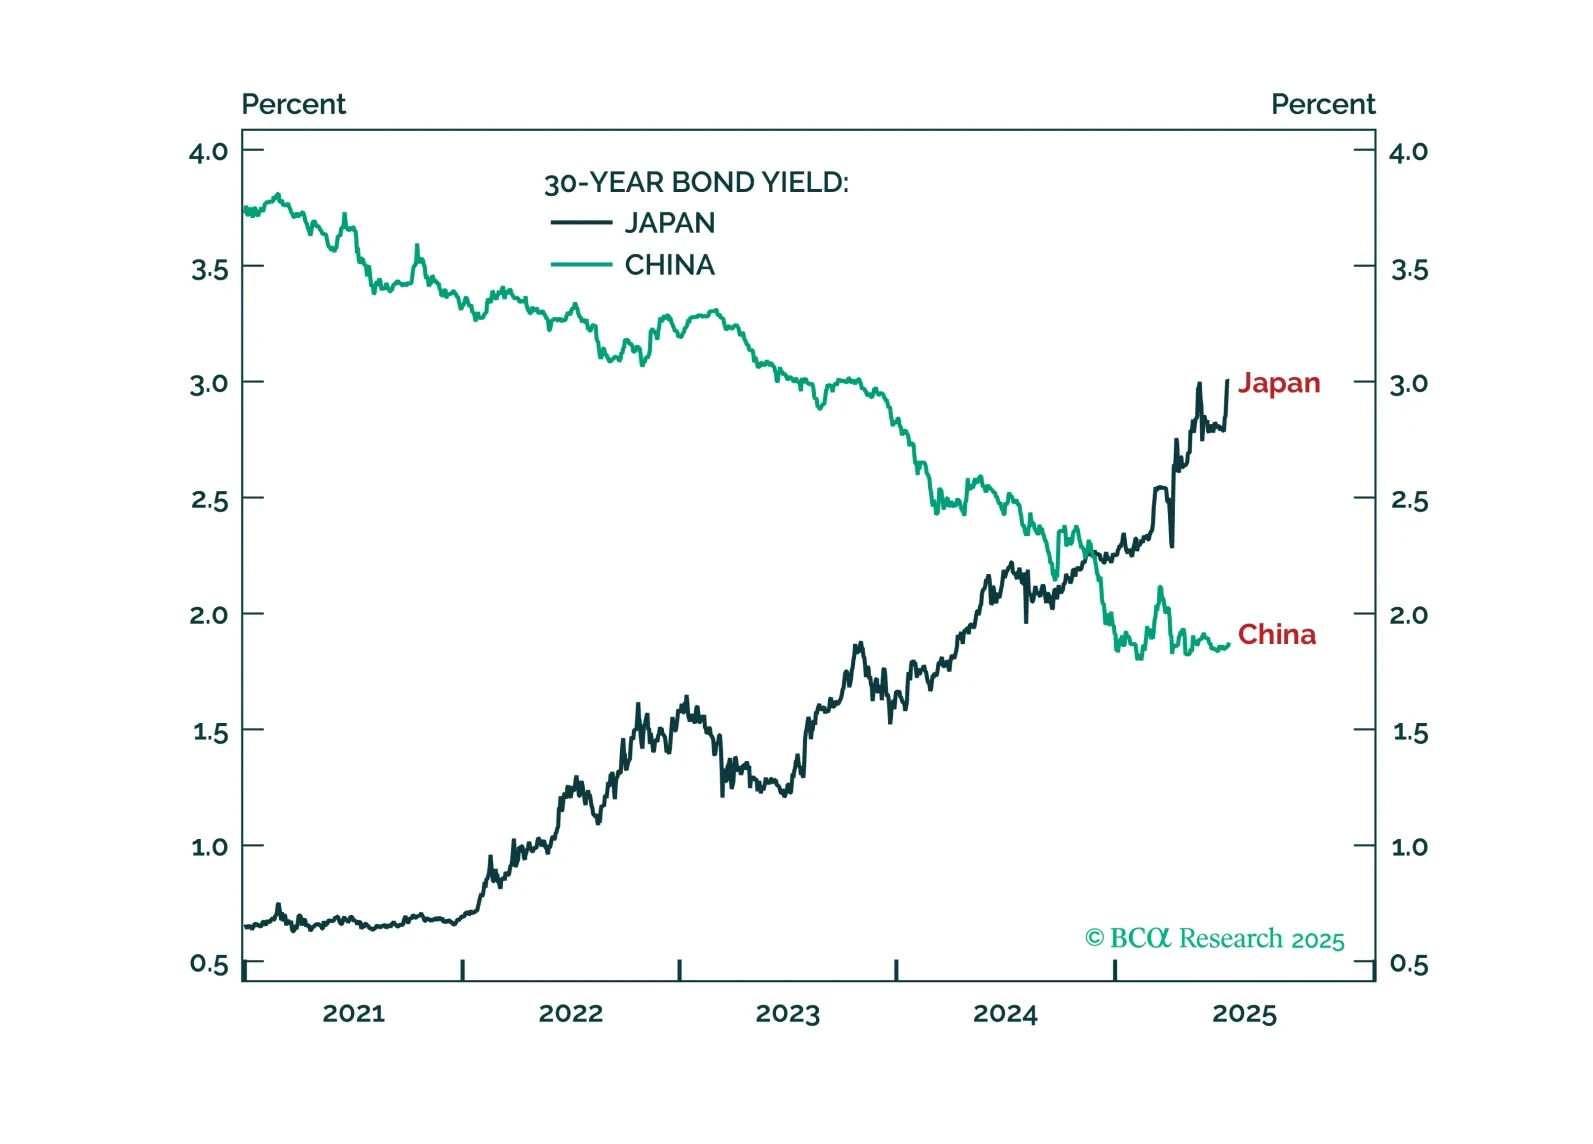
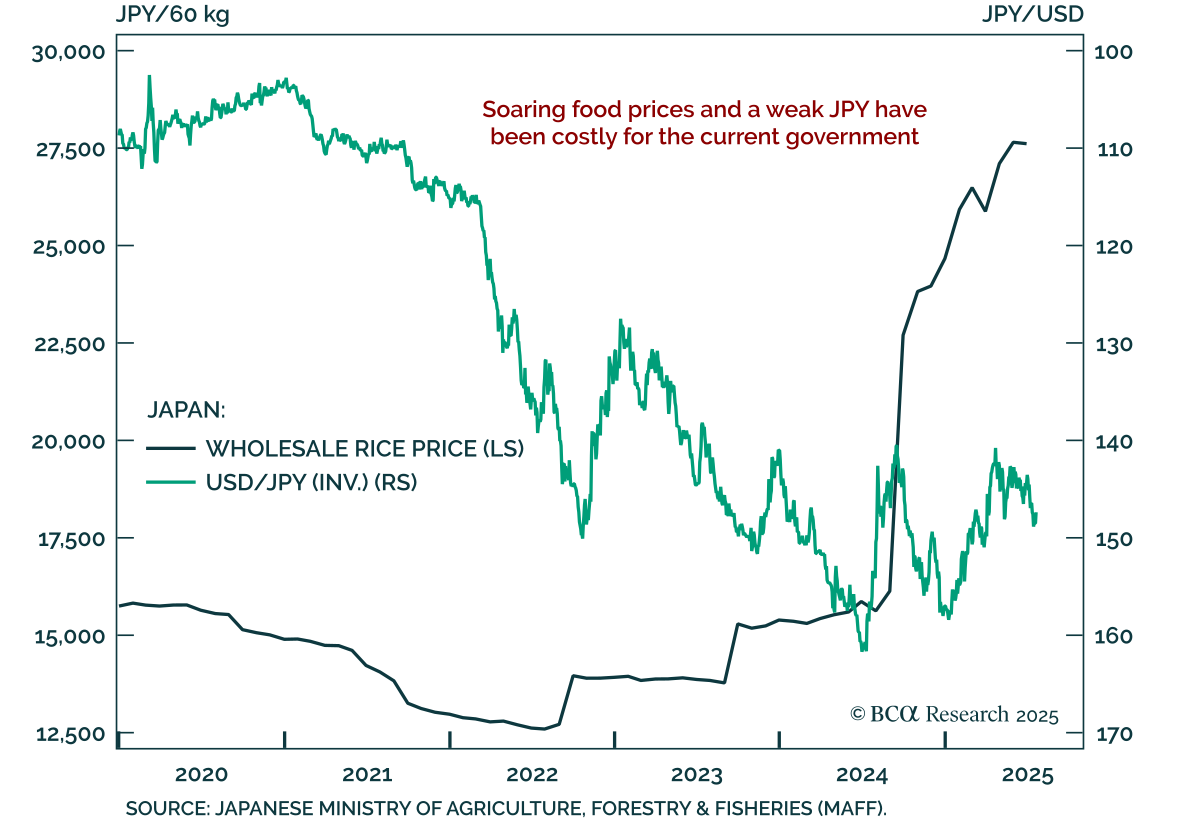
La presión al alza sobre el rendimiento real de los bonos de Japón justifica sobreponderar el yen y subponderar la tecnología sobrevalorada. Además: dos nuevas estrategias tácticas son largas JPY/EUR y cortas en platino.
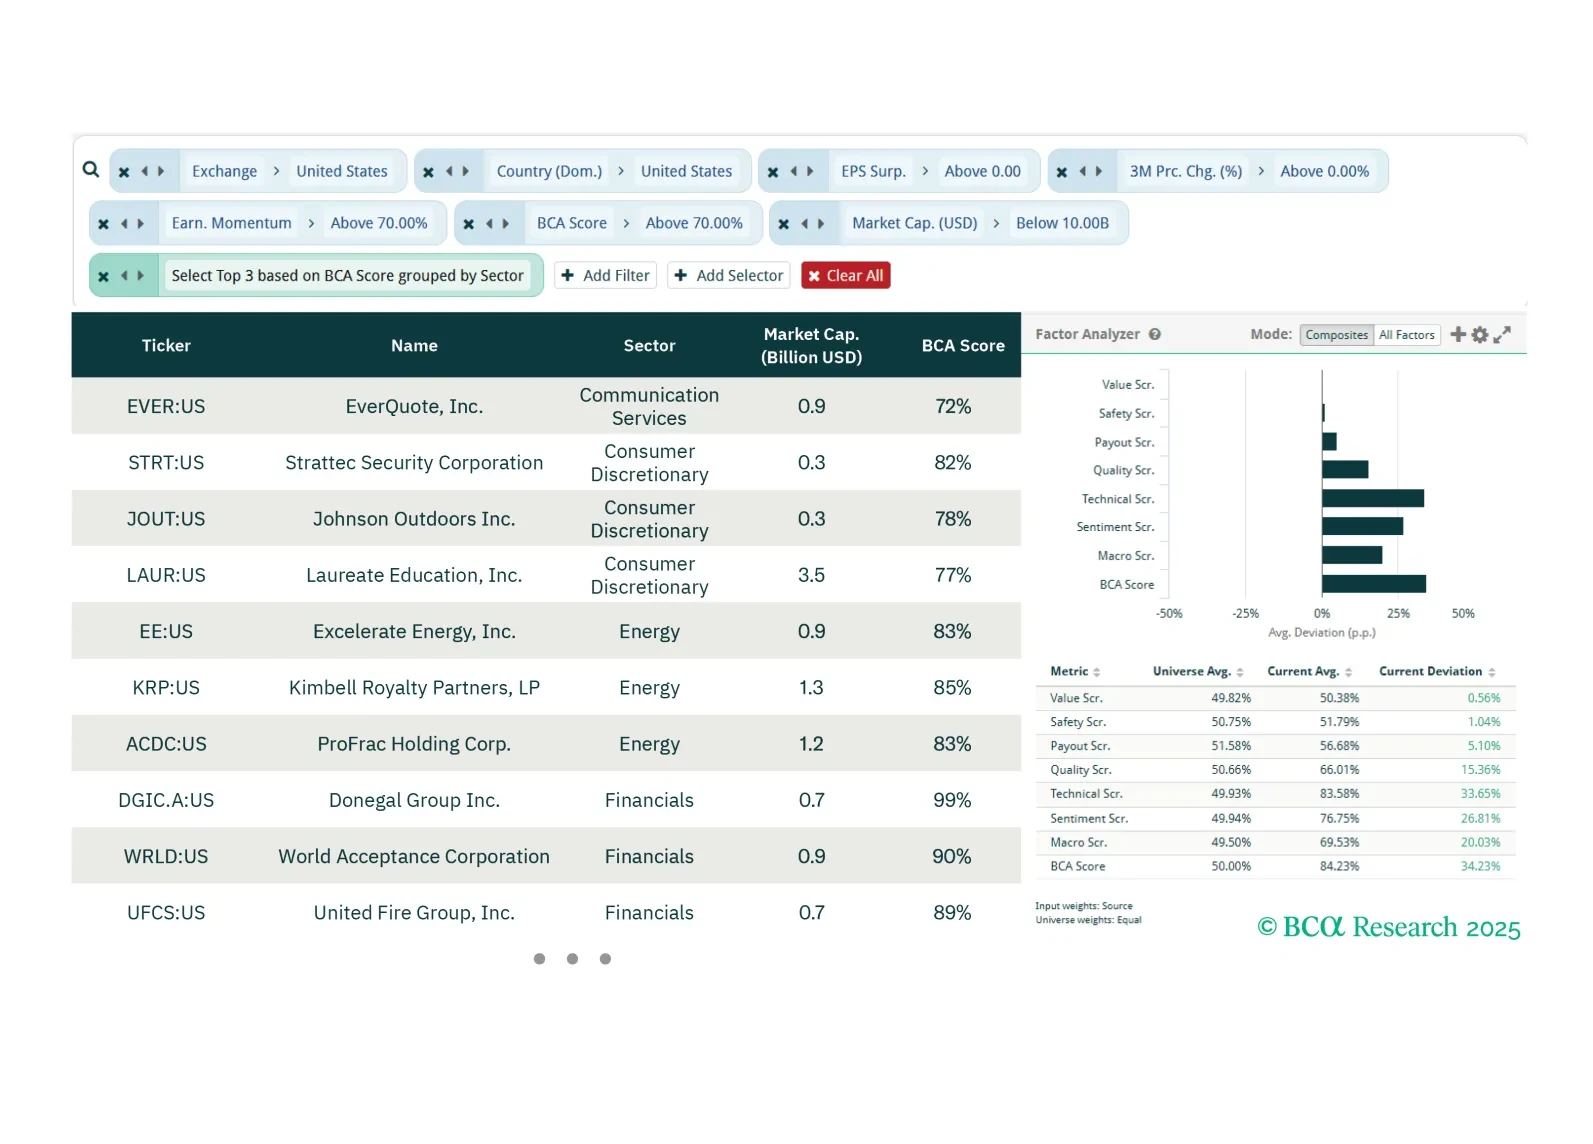
Esta semana, nuestros tres filtros identifican acciones que probablemente sigan generando sorpresas de ganancias en EE. UU., pequeñas empresas europeas de alta calidad y con reversión a la media, y opciones de grandes empresas japonesas en sectores GICS 1.
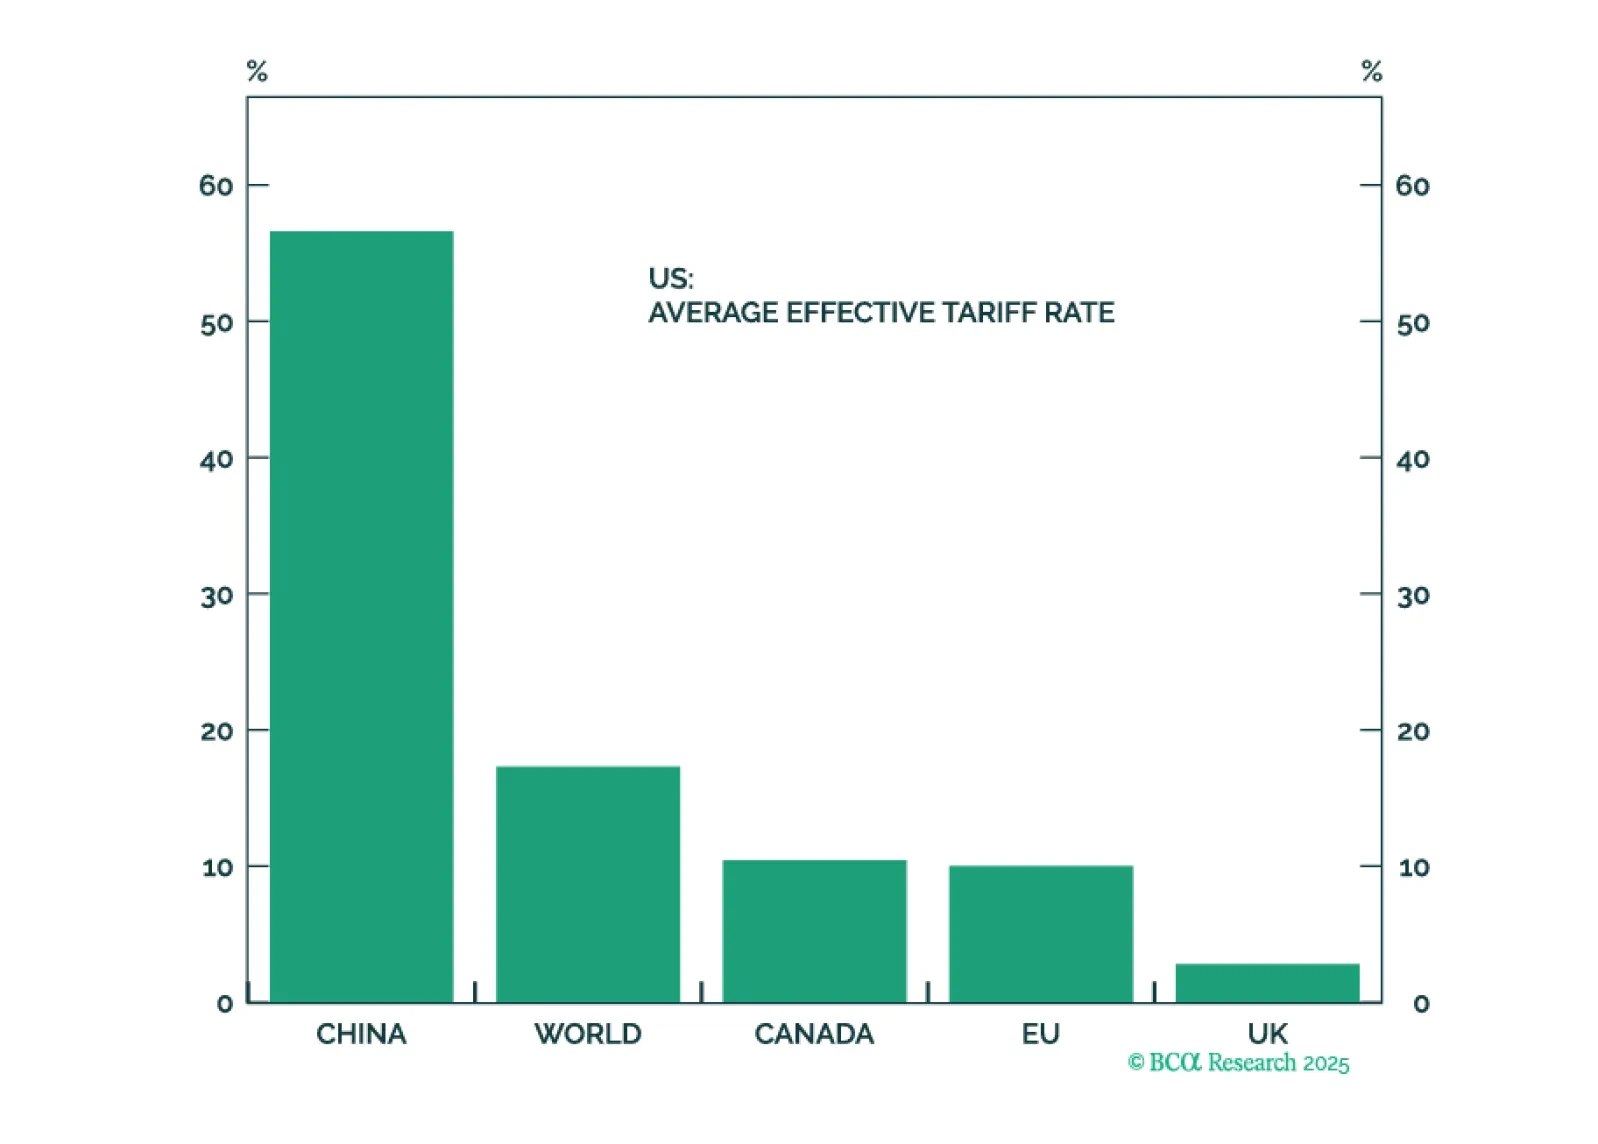
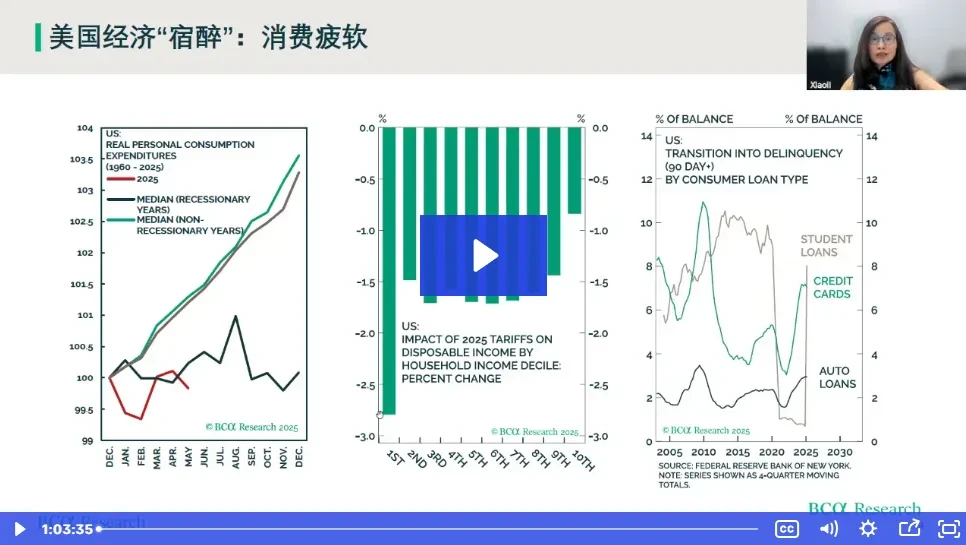
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
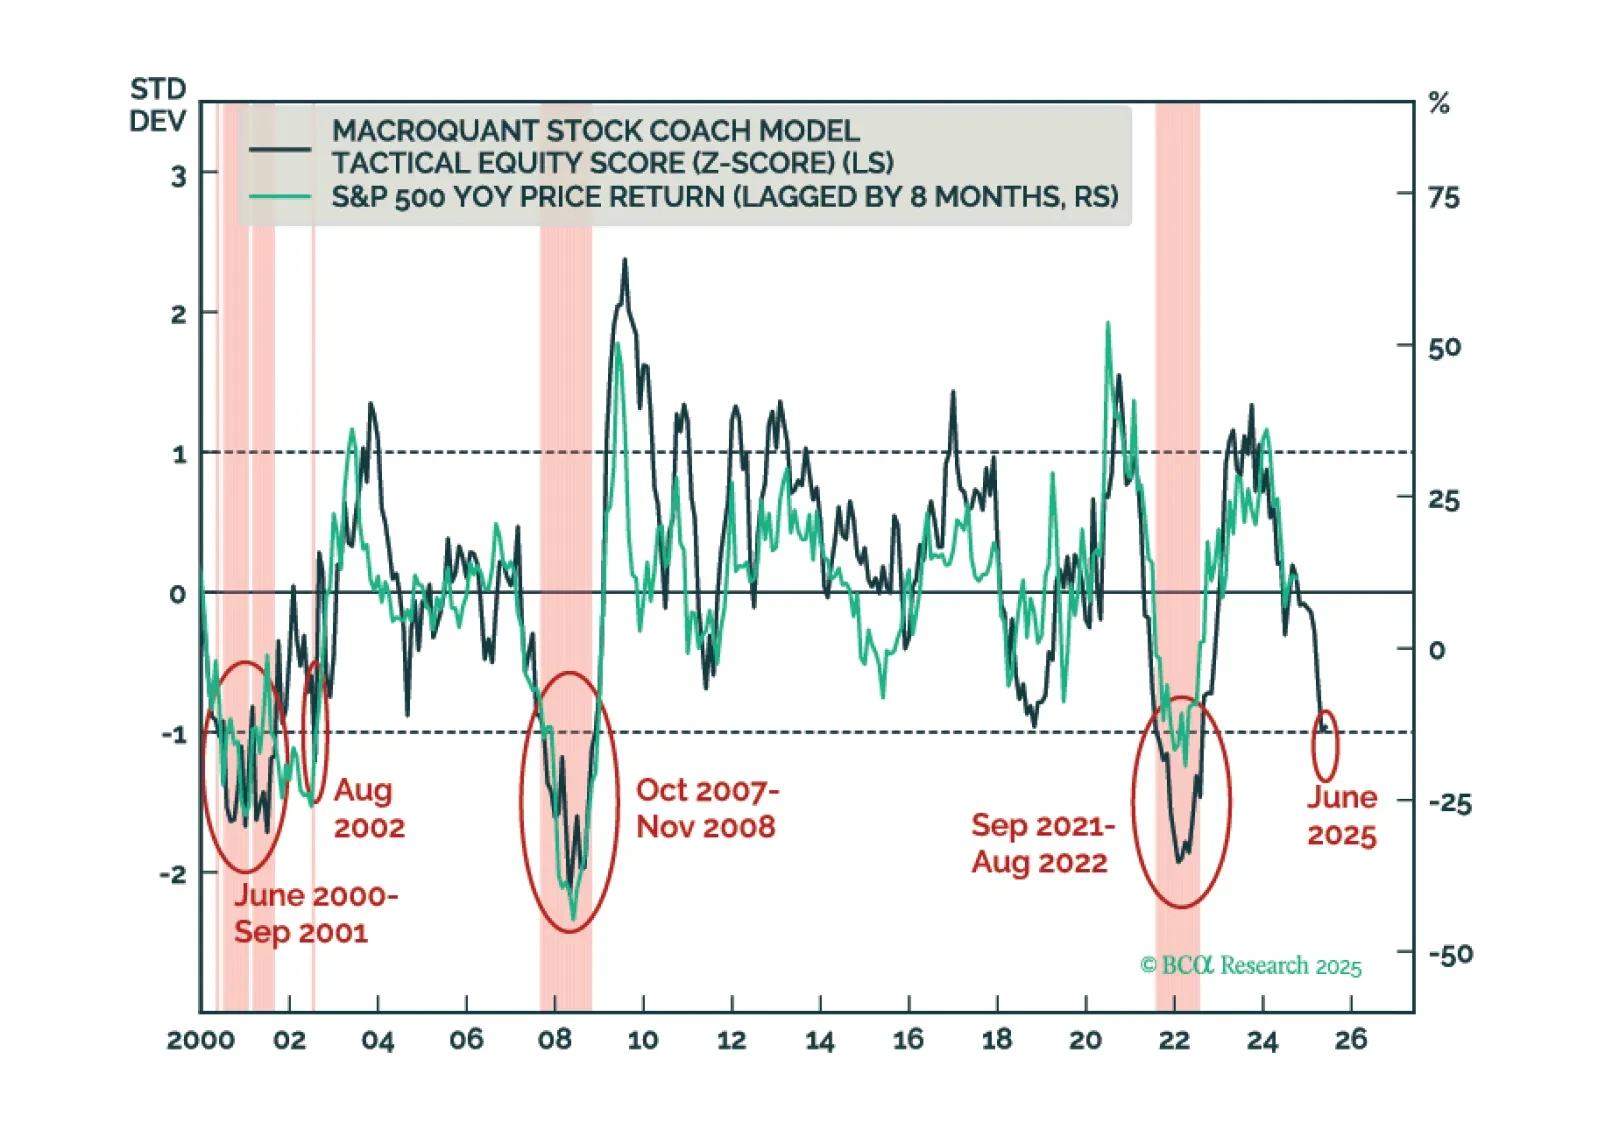
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
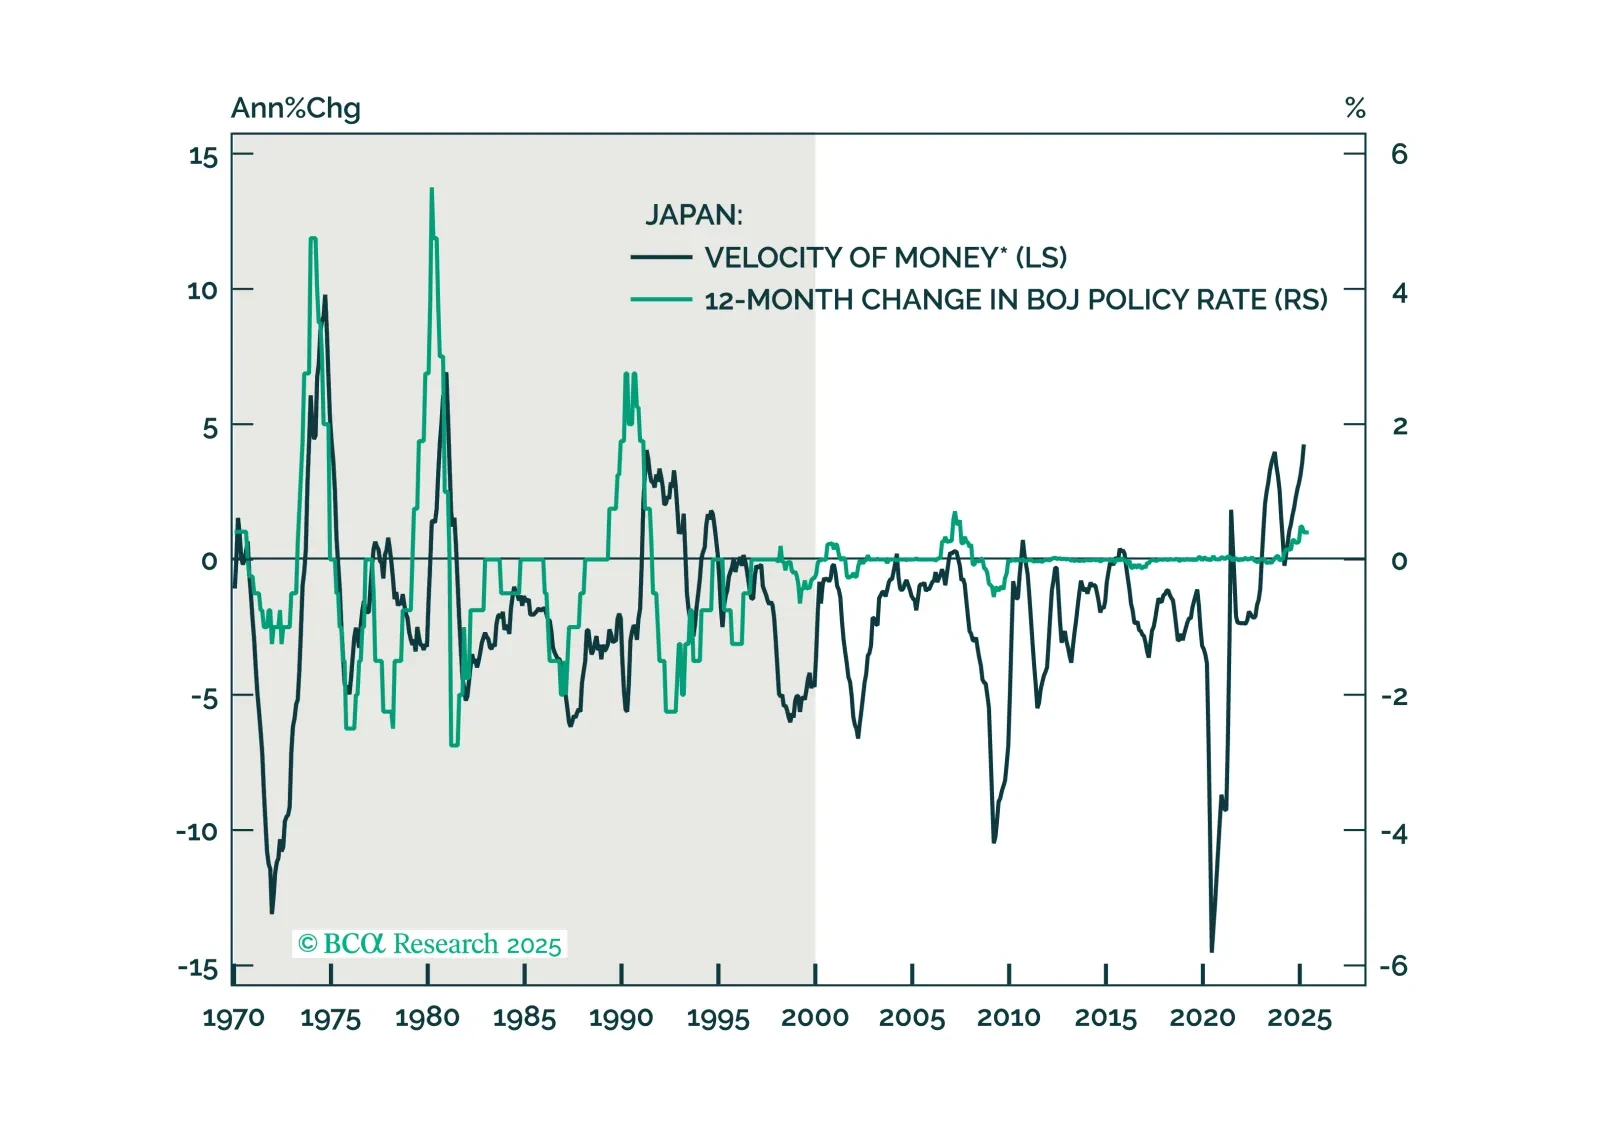
En esta nota, reafirmamos nuestra posición de infraponderación en los JGBs y posiciones largas en yenes dada la reunión del BoJ durante la noche.