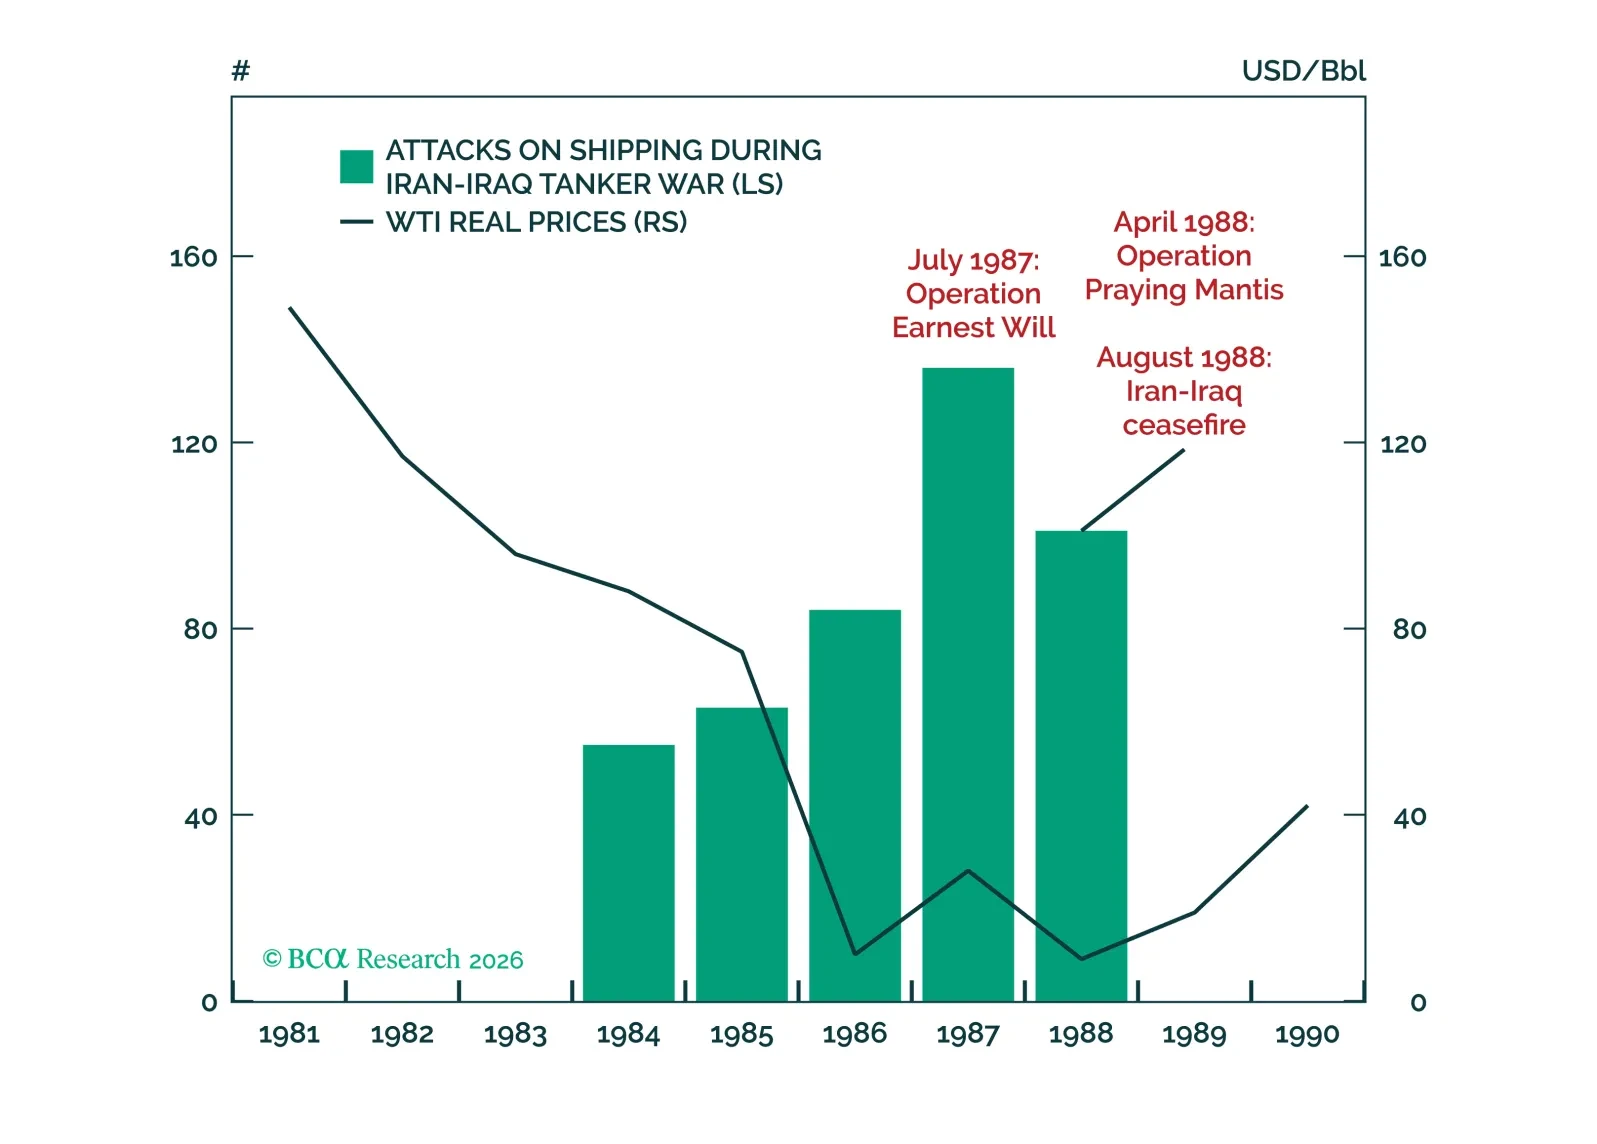
Choques temporales vs. vientos en contra persistentes
Hasta ahora, el mercado parece estar valorando las hostilidades en curso en Oriente Medio como un choque de incertidumbre más que como un cambio estructural de régimen. Los precios del petróleo a plazo más largo se mantienen relativamente estables respecto al corto plazo (Gráfico 1), las expectativas de inflación a más largo plazo siguen contenidas y la volatilidad de las acciones se ha movido de forma más pronunciada que los precios a nivel de índices (Gráfico 2).
Gráfico 1
Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo.
Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo.
Gráfico 2
El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500
El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500
Desde finales de febrero hasta principios de marzo, el VIX se disparó 12 puntos (un evento en el percentil superior) hasta un máximo de 29, con un máximo intradía cercano a 37. La caída de siete días del S&P 500 del 3% (un evento en el 10th-percentil) fue aproximadamente la mitad de lo que normalmente implicaría un movimiento de volatilidad de este tipo. El movimiento del VIX, aunque grande, sigue siendo mucho más modesto que la incertidumbre en el mercado del petróleo. De manera alentadora, tras los picos del VIX en el decil superior, las rentabilidades a 1, 3 y 12 meses a futuro del S&P 500 tienden a estar por encima del promedio (Gráfico 3).
Gráfico 3
Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores
Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores
Por debajo del índice, el riesgo de inflación se ha ajustado al alza y las expectativas de crecimiento se han ajustado a la baja. La visión implícita de crecimiento del mercado de acciones se ha suavizado, pero la caída comenzó antes en el año, incluso cuando los datos se fortalecieron en enero y febrero (Gráfico 4). Dado el tamaño del movimiento del petróleo y el choque de volatilidad, la visión de crecimiento del mercado de acciones ha permanecido bastante resistente. Aunque muchos sectores cíclicos han tenido un desempeño inferior, Software y Semiconductores, junto con Energía, se han mantenido bien desde que los precios del petróleo comenzaron a subir, ayudando a sostener la canasta de crecimiento (Gráfico 5).
Gráfico 4
La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia.
La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia.
Gráfico 5
Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado
Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado
Aunque la debilidad del crecimiento ha sido modesta, dado nuestro escenario base de que el conflicto actual se resuelve más pronto que tarde, vemos una desconexión significativa entre la valoración del mercado y la mejora subyacente del crecimiento en EE. UU. (siendo la debilidad del mercado laboral una preocupación). Tenderíamos a reactivar de forma selectiva la exposición cíclica, mientras que la tendencia histórica del mercado a revertir a la media después de picos del VIX refuerza ese sesgo.
Al mismo tiempo, no desestimaríamos prematuramente la inclinación del mercado hacia la inflación. La canasta de inflación ha subido (Gráfico 6), impulsada en parte por la fortaleza del sector Energía que precedió al conflicto. La inflación general probablemente experimente cierto impulso por el pico del petróleo, incluso si los precios se moderan y las medidas de inflación subyacente permanecen más contenidas.
Gráfico 6
Cesta de inflación sube, inflación cae por ahora
Cesta de inflación sube, inflación cae por ahora
En términos de riesgos, además del impacto directo de unos precios del petróleo más altos en la economía, que probablemente sea menor ahora que en el pasado, las condiciones financieras también están marginalmente más ajustadas, con los rendimientos subiendo, en parte debido a inquietudes por la inflación, y el ensanchamiento de los diferenciales corporativos (Gráfico 7).
Gráfico 7
Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras.
Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras.
Para que la canasta vuelva a participar en el riesgo de crecimiento (Figura 1), haga clic en este enlace.
Figura 1
Cesta de reactivación de crecimiento
Cesta de reactivación de crecimiento
Para que la canasta cubra el riesgo de inflación (Figura 2), haga clic en este enlace.
Figura 2
Cesta de Cobertura contra la Inflación
Cesta de Cobertura contra la Inflación
Heng TangAnalista de Investigaciónheng.tang@bcaresearch.com