Irán
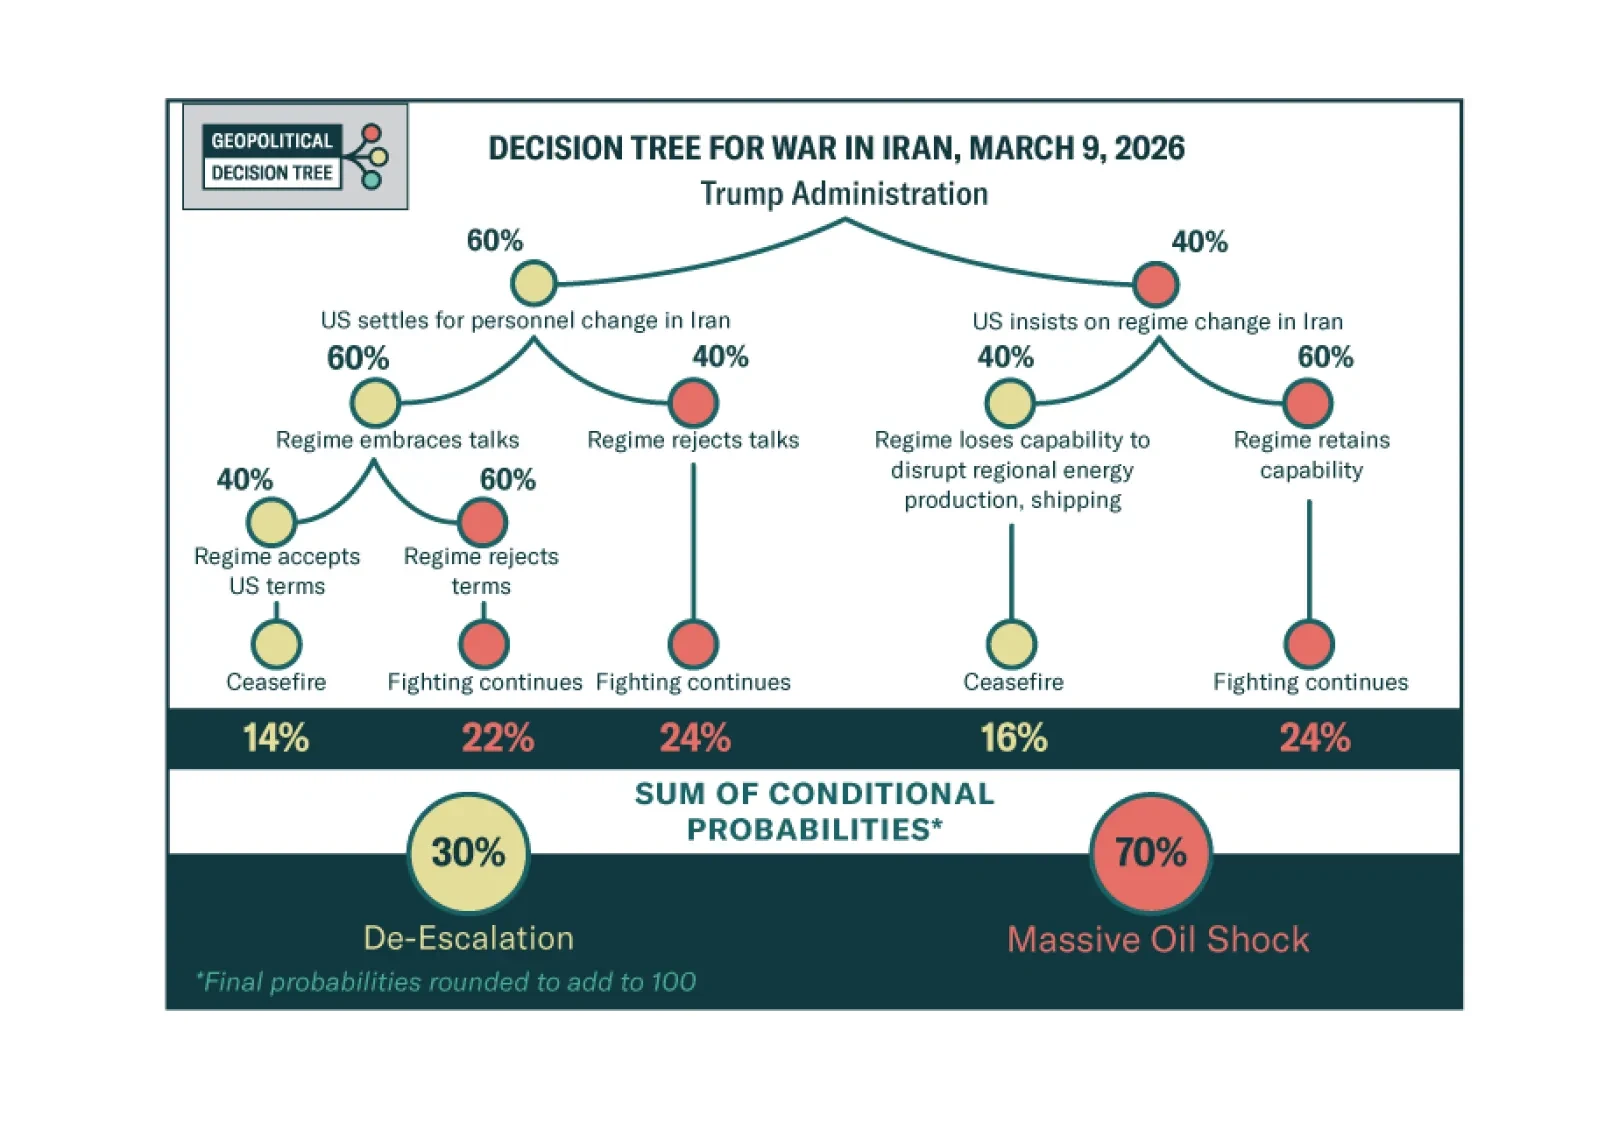
El conflicto en Irán ha entrado en la “post-Trump taco zone” donde ahora todo se centra en la función de reacción de Teherán.
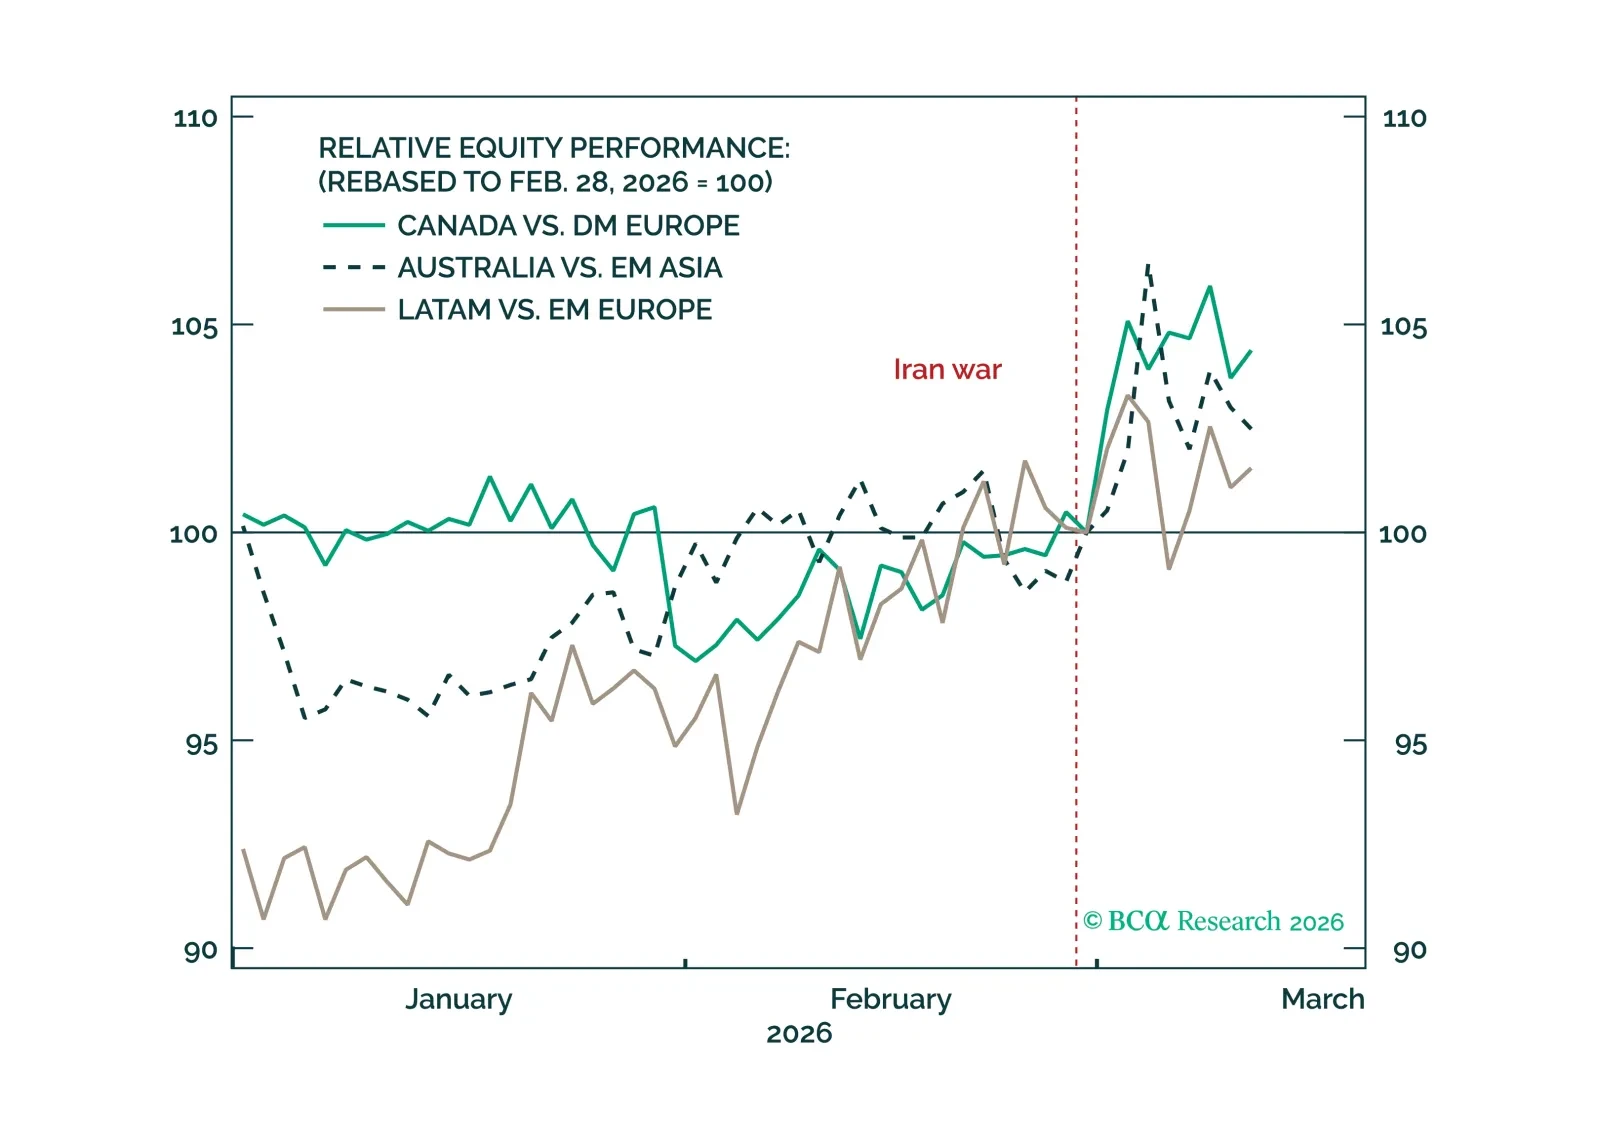
El riesgo geopolítico regional está aumentando en Europa, EM Asia y el sur de Asia. Ajustamos nuestra matriz de riesgo regional en consecuencia.
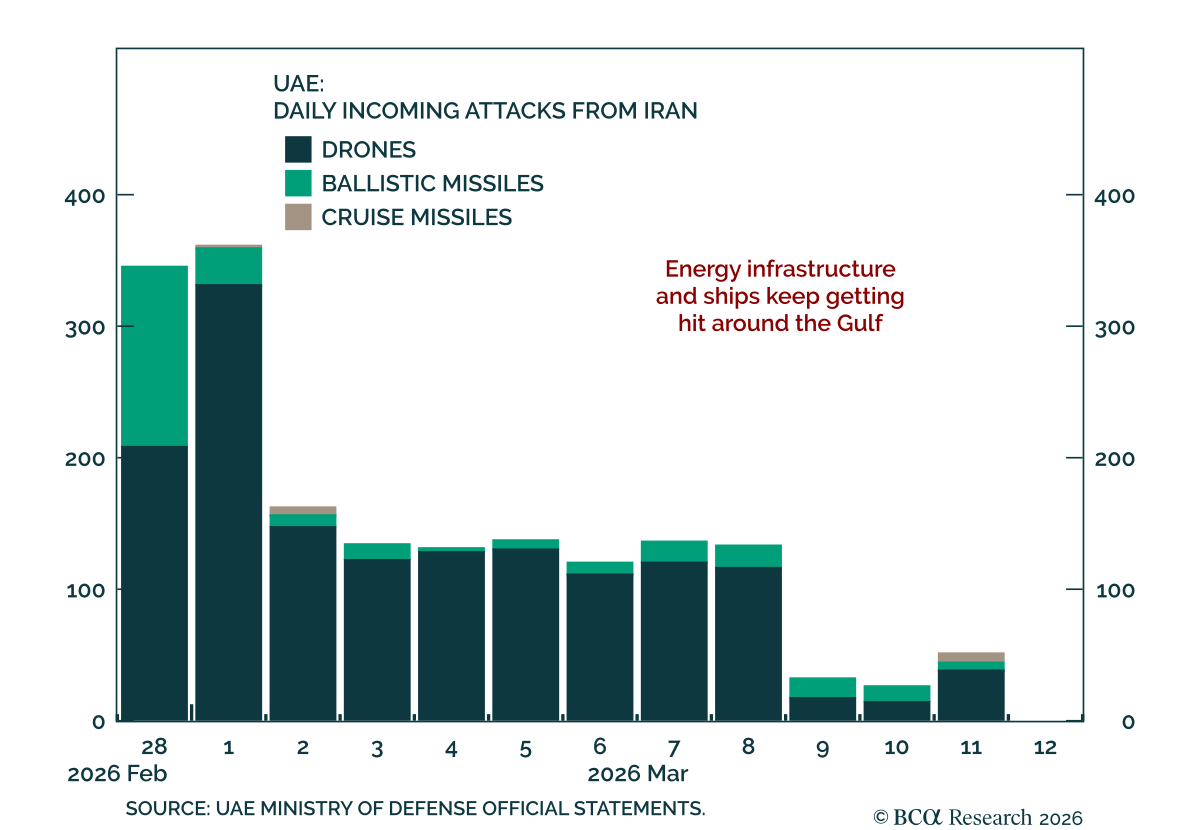
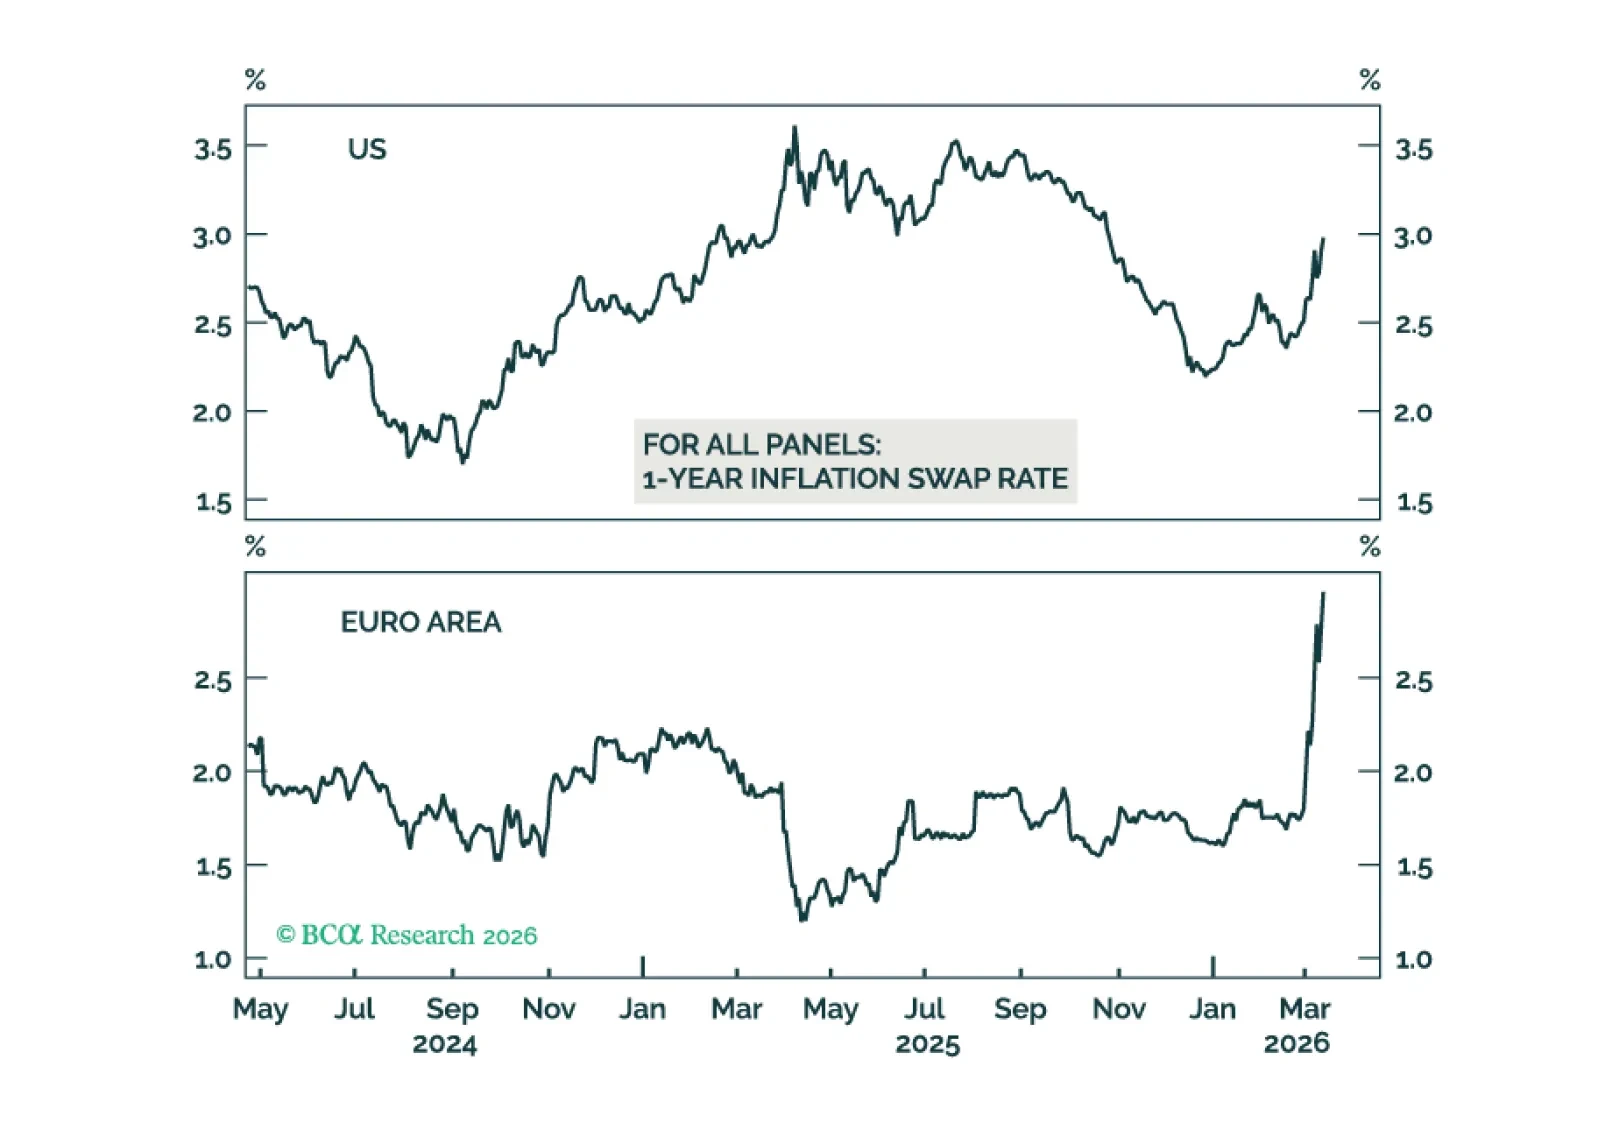
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.
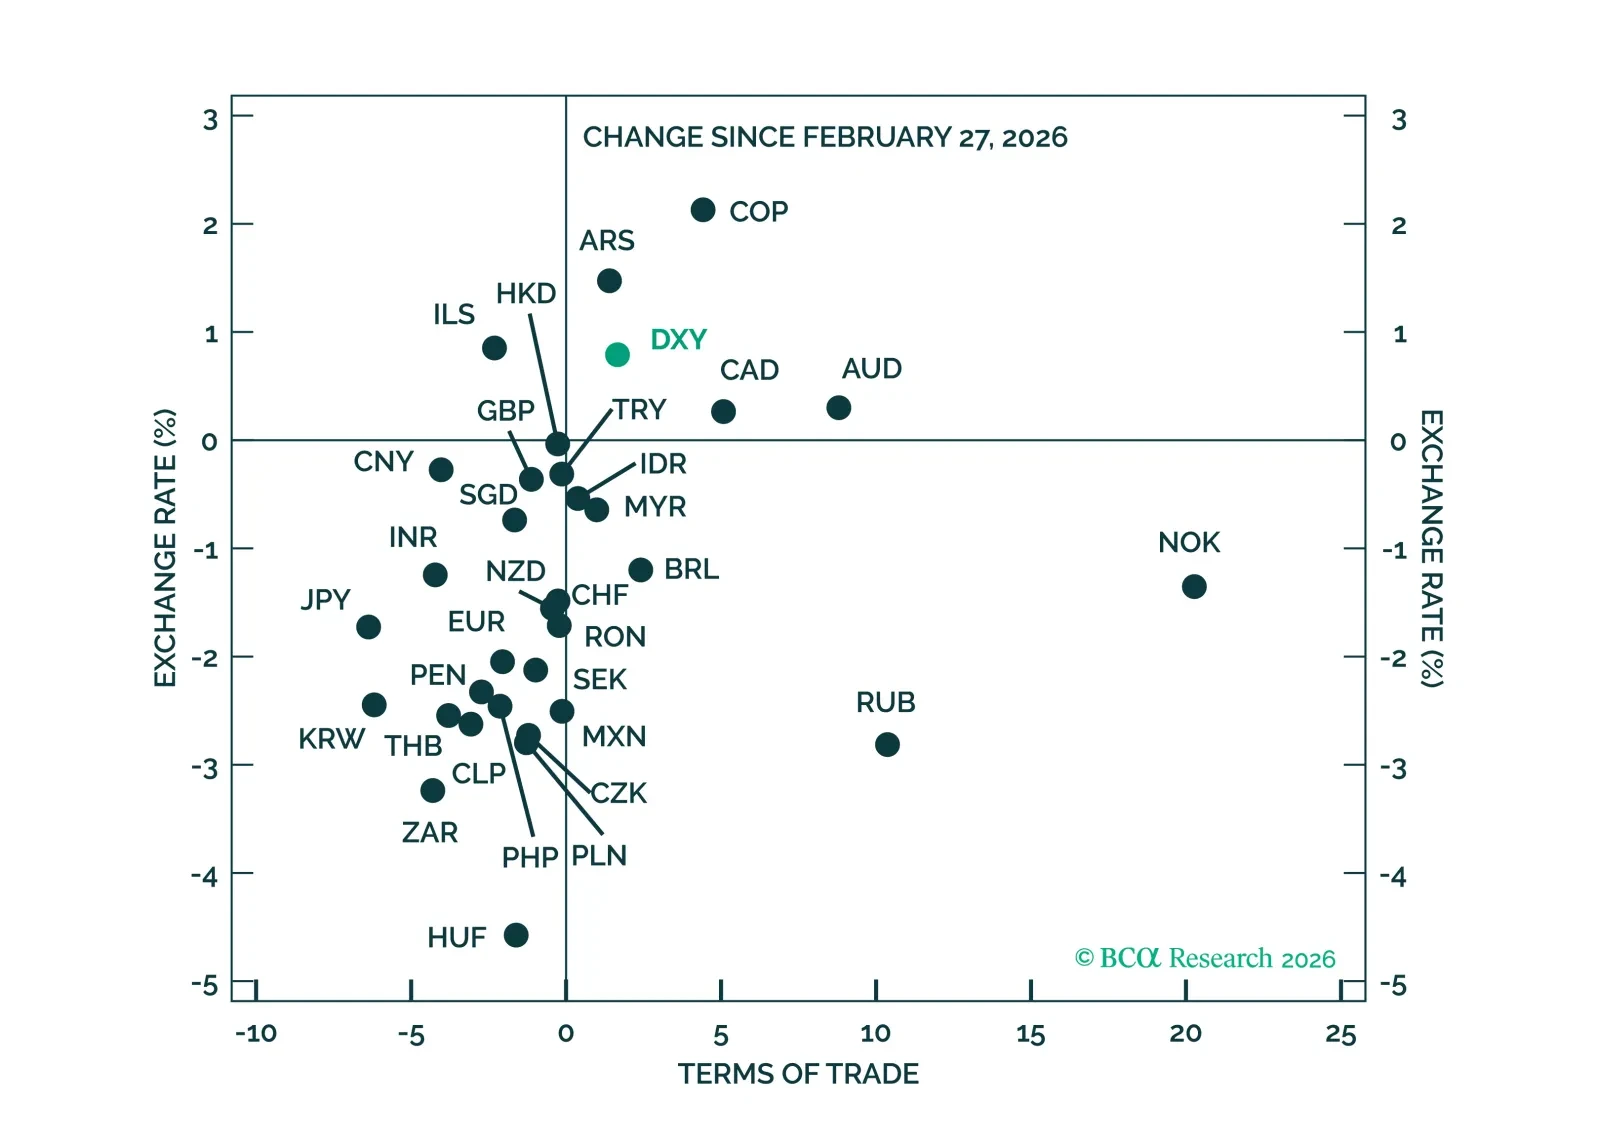
La guerra en Irán sigue siendo un choque en los términos del intercambio más que una clásica búsqueda de activos refugio – por ahora. A medida que los riesgos sobre el petróleo se inclinan al alza, el reajuste de las expectativas de política y los diferenciales de crecimiento deberían seguir favoreciendo un repunte táctico del USD.
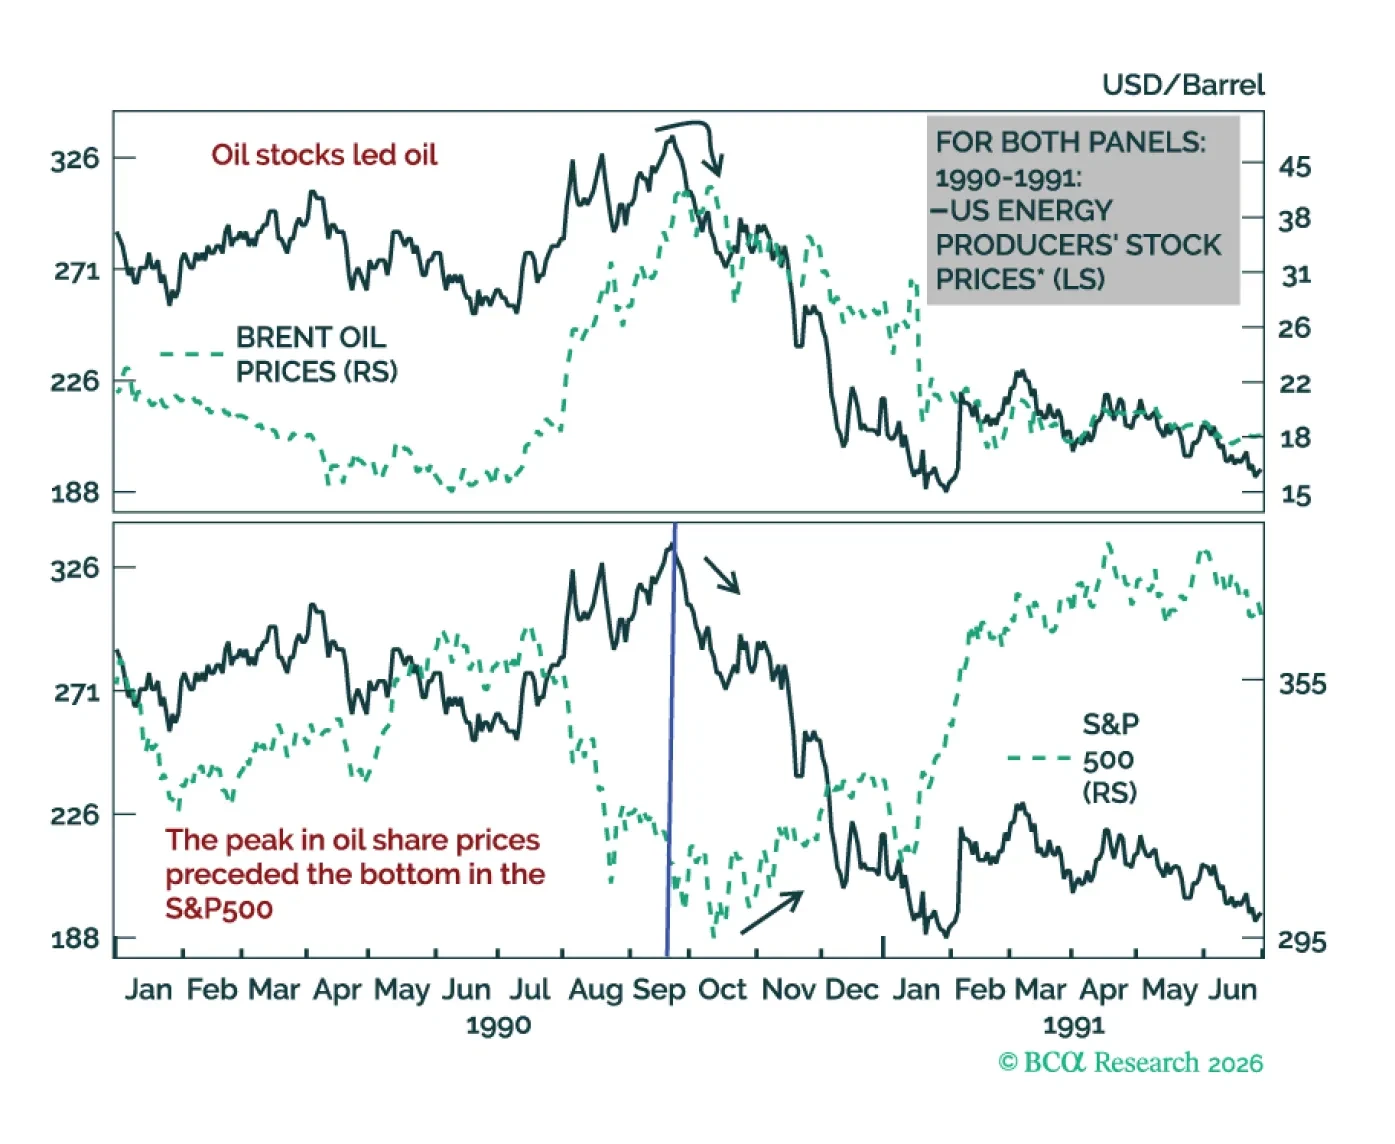
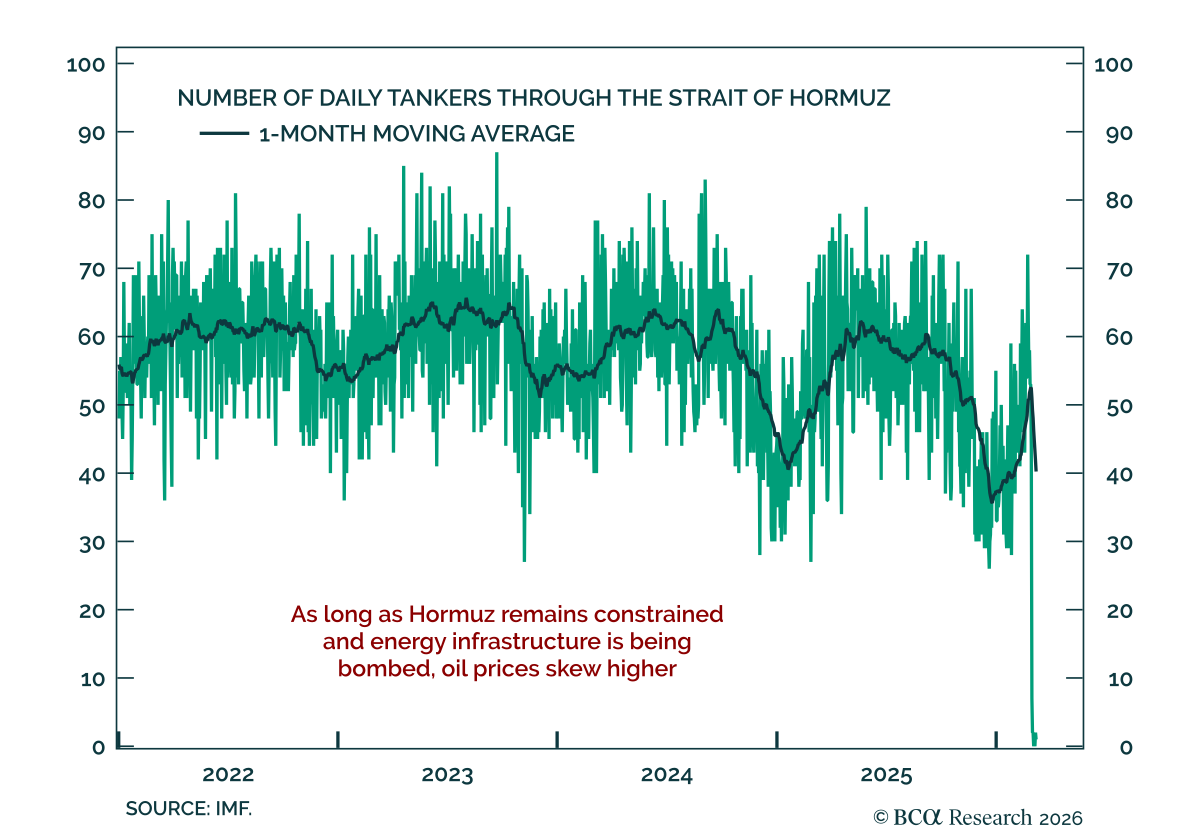
Los precios del petróleo probablemente subirán a corto plazo, independientemente de los acontecimientos en el Estrecho de Hormuz. Dado que los precios de las acciones globales se han correlacionado con los del crudo, las bolsas mundiales seguirán sufriendo ventas. Póngase corto en el índice de renta variable de mercados emergentes y tome beneficios en nuestras posiciones abiertas que se han beneficiado del entorno global de apetito por el riesgo.
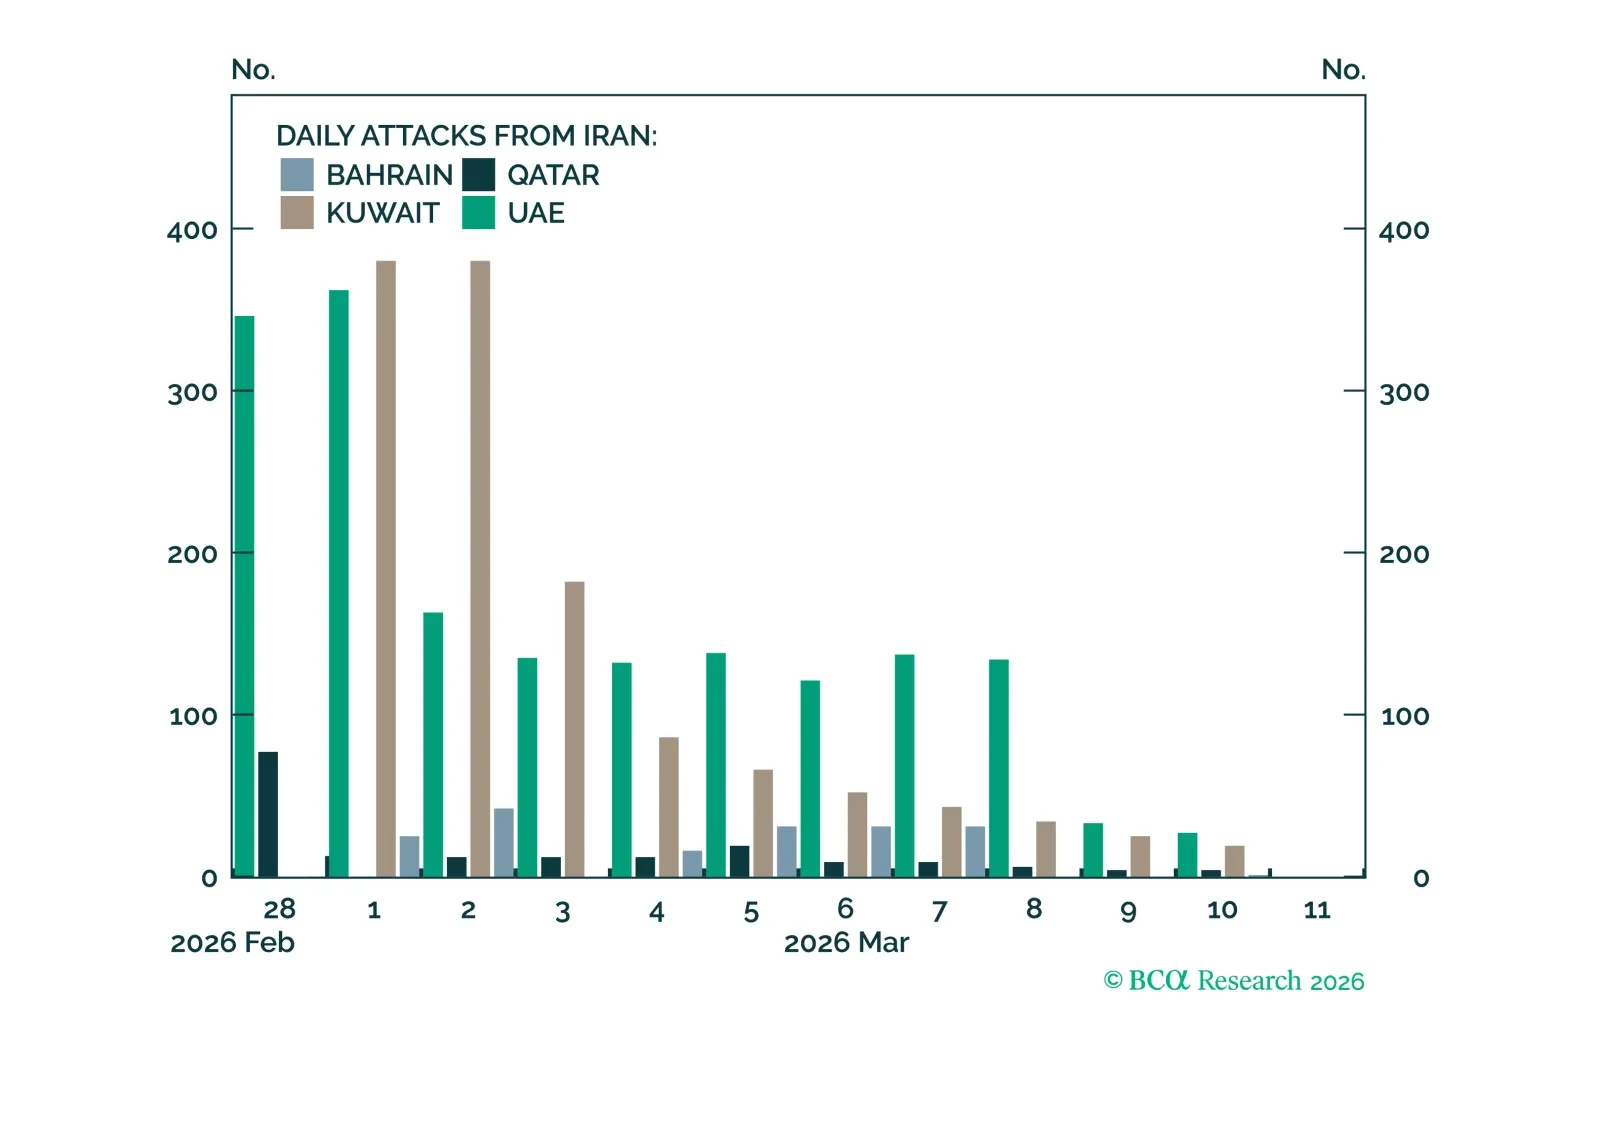
Con todos los ojos puestos en el Estrecho de Ormuz, BCA Research ha creado un panel de datos a su disposición.
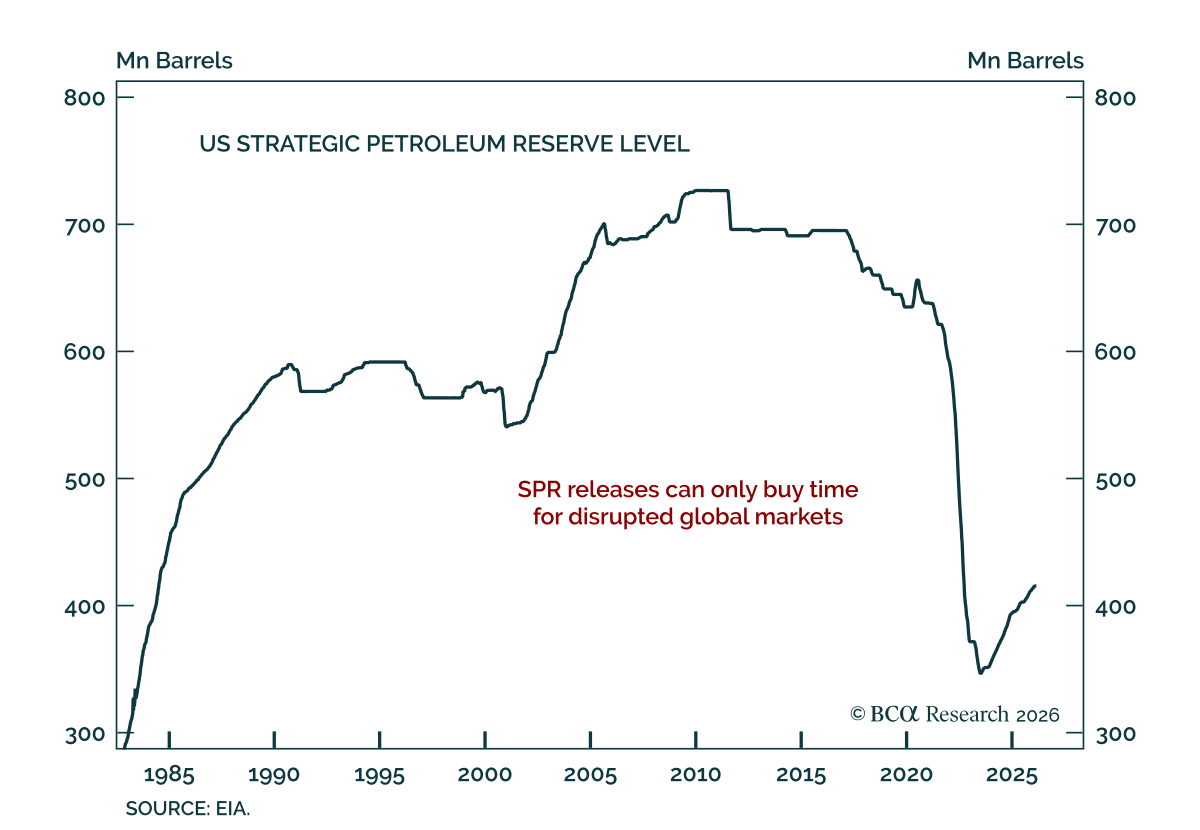
Cierre las operaciones petroleras tácticamente, pero tenga cuidado con los costos económicos persistentes de la guerra en Irán este año.