Housing
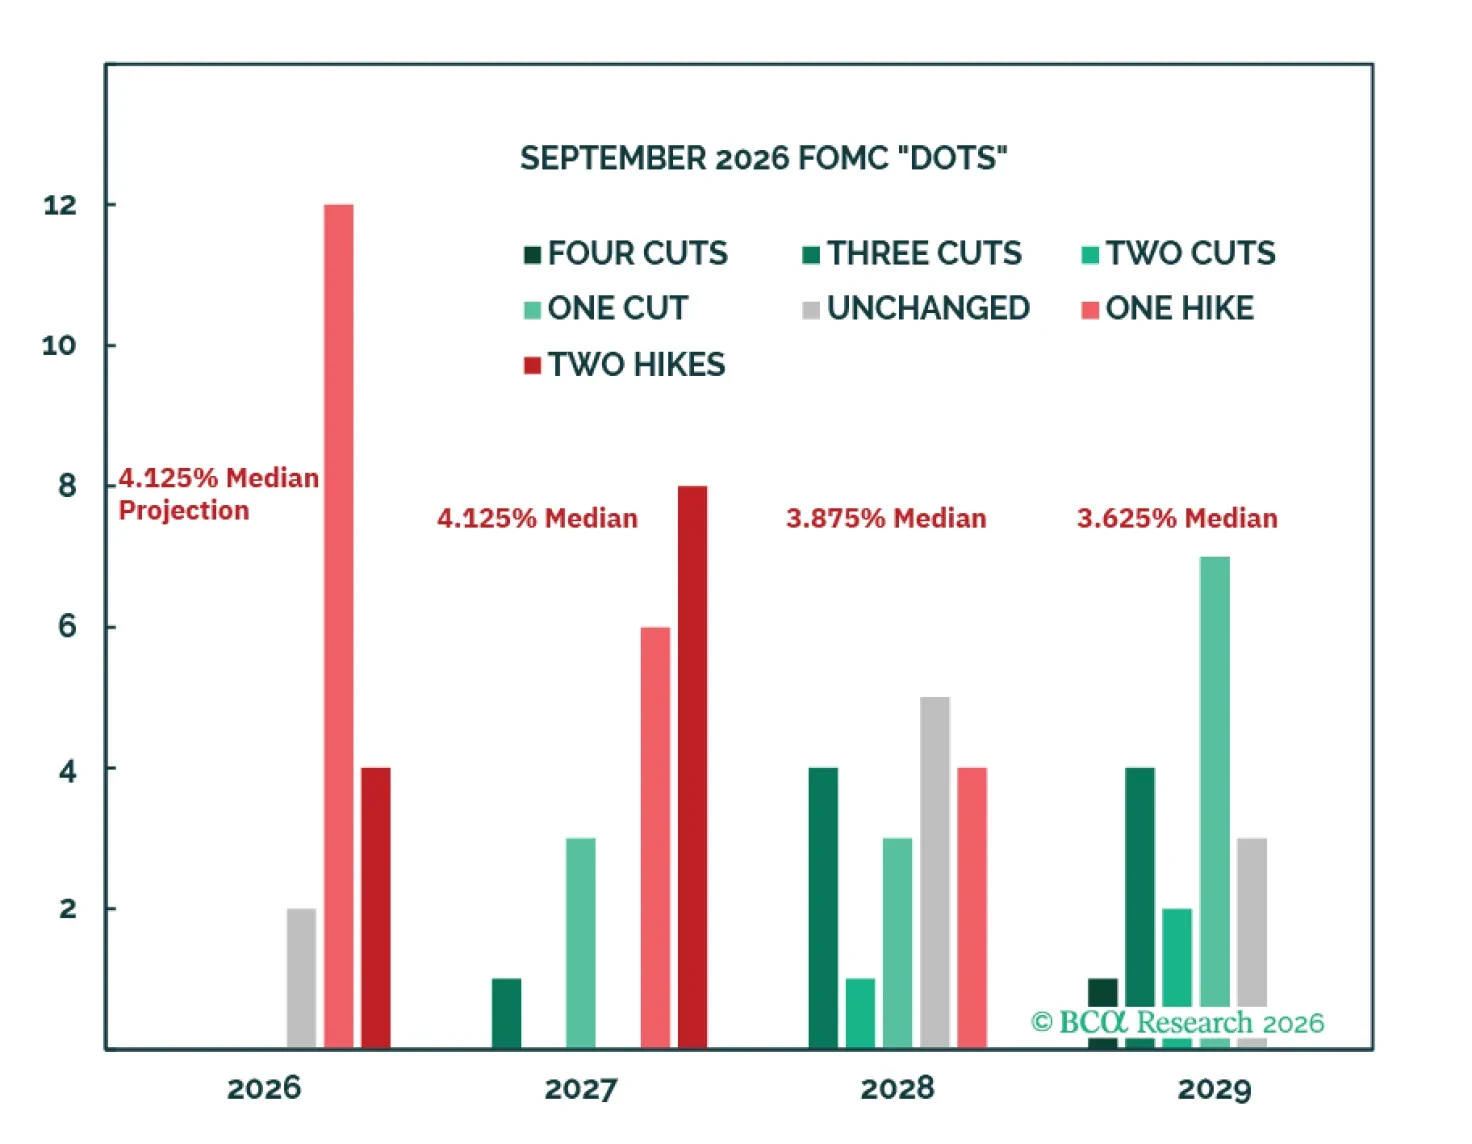
La Fed subió las tasas la semana pasada, pero sus funcionarios esperan que este ciclo de endurecimiento implique no más de tres subidas de 25 puntos básicos, siempre que la inflación baje rápidamente en 2027. Nos inclinamos a estar de acuerdo.

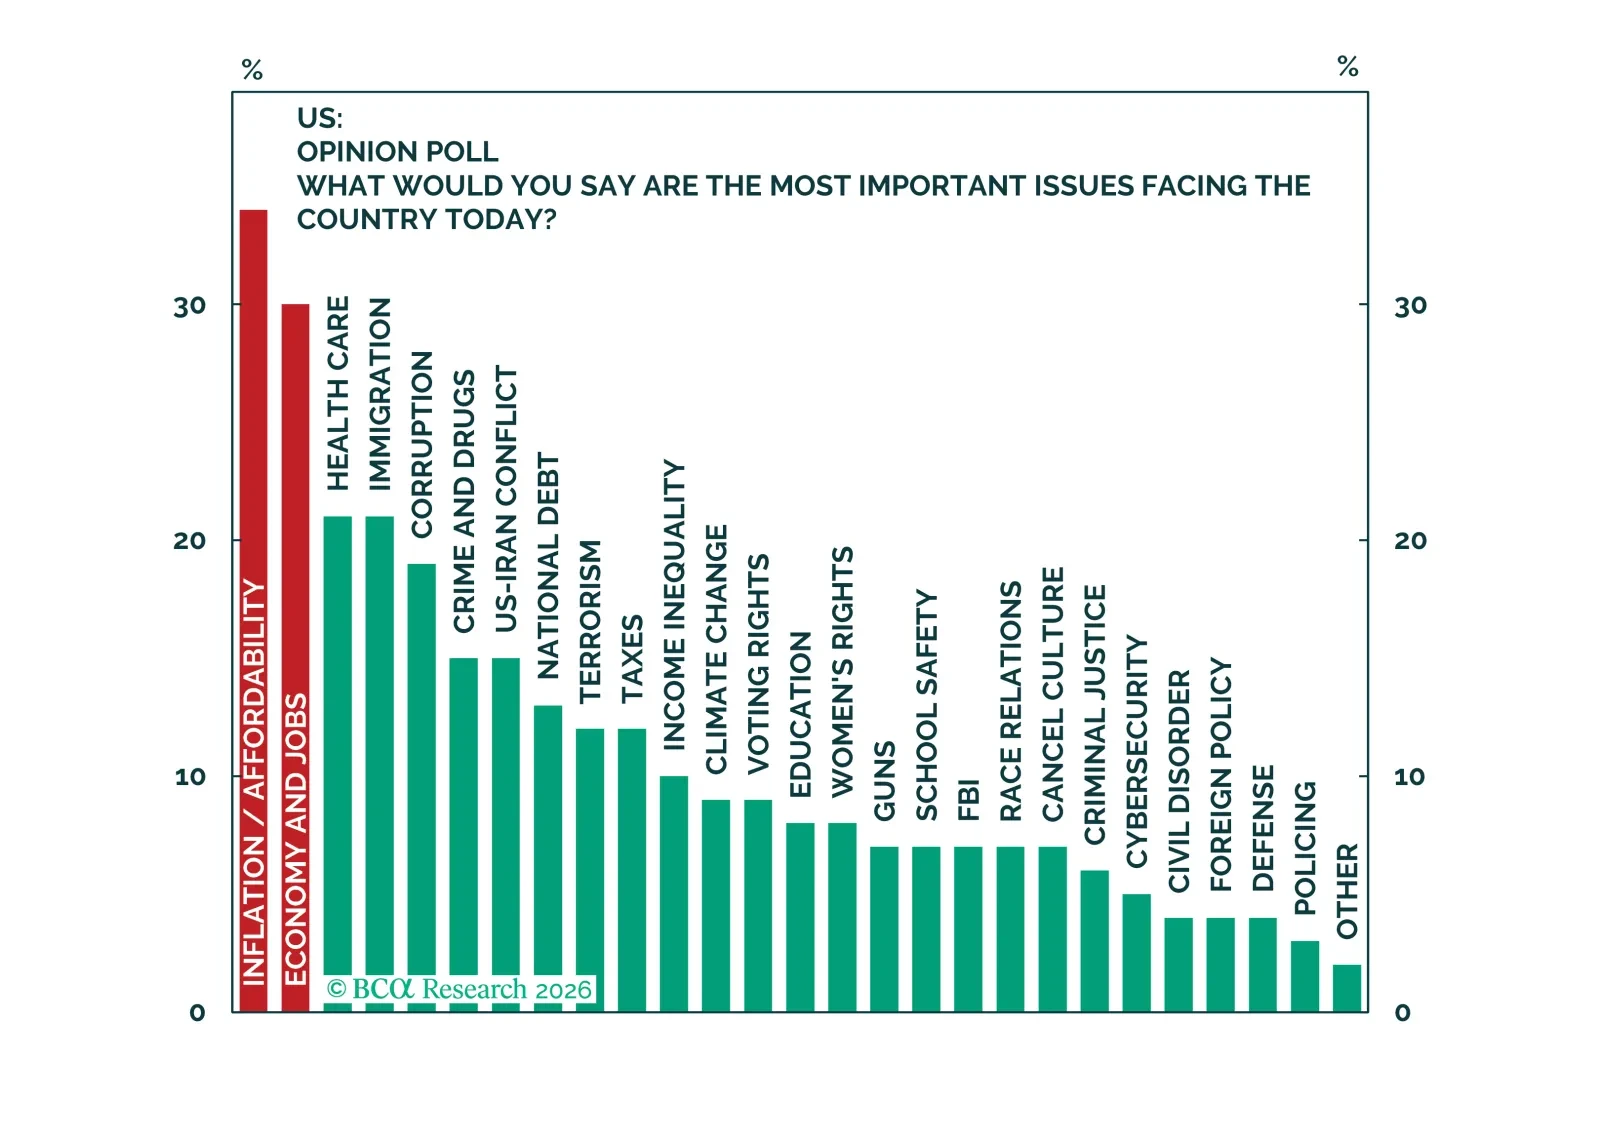
Última hora: los jóvenes profesionales urbanos no están asfixiándose bajo el peso de una carga de alquiler insostenible. Los inversores no deberían dejarse engañar por narrativas populares examinadas a la ligera.

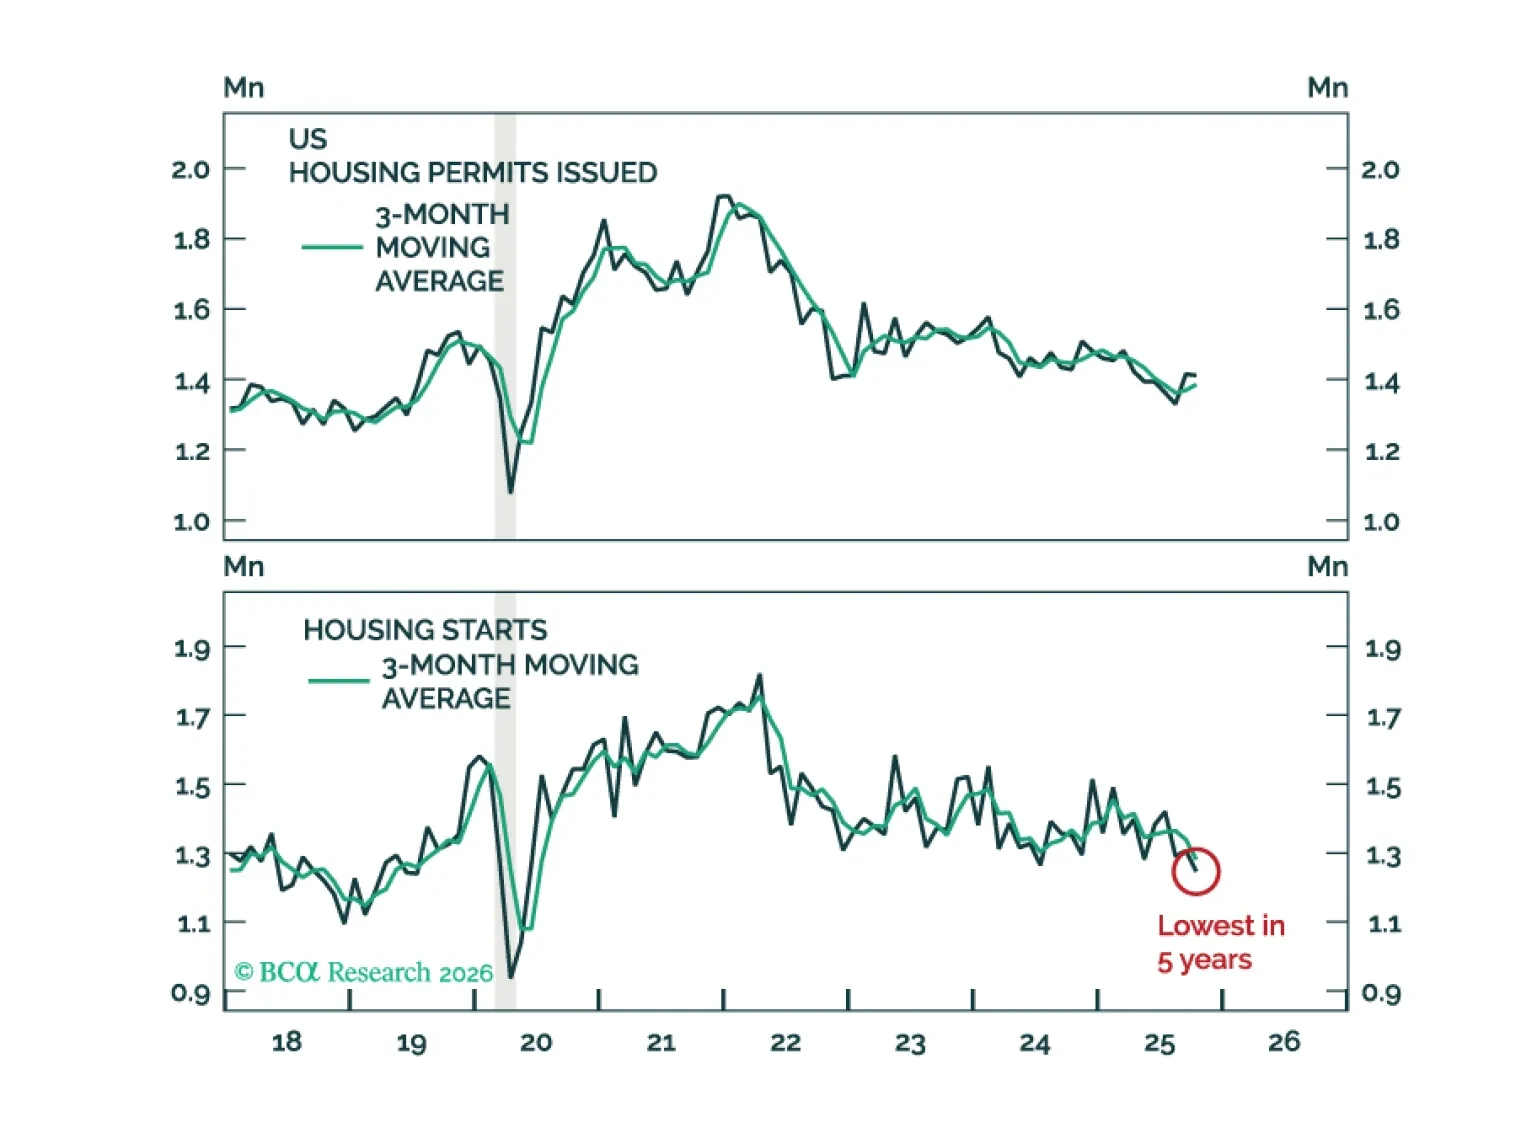
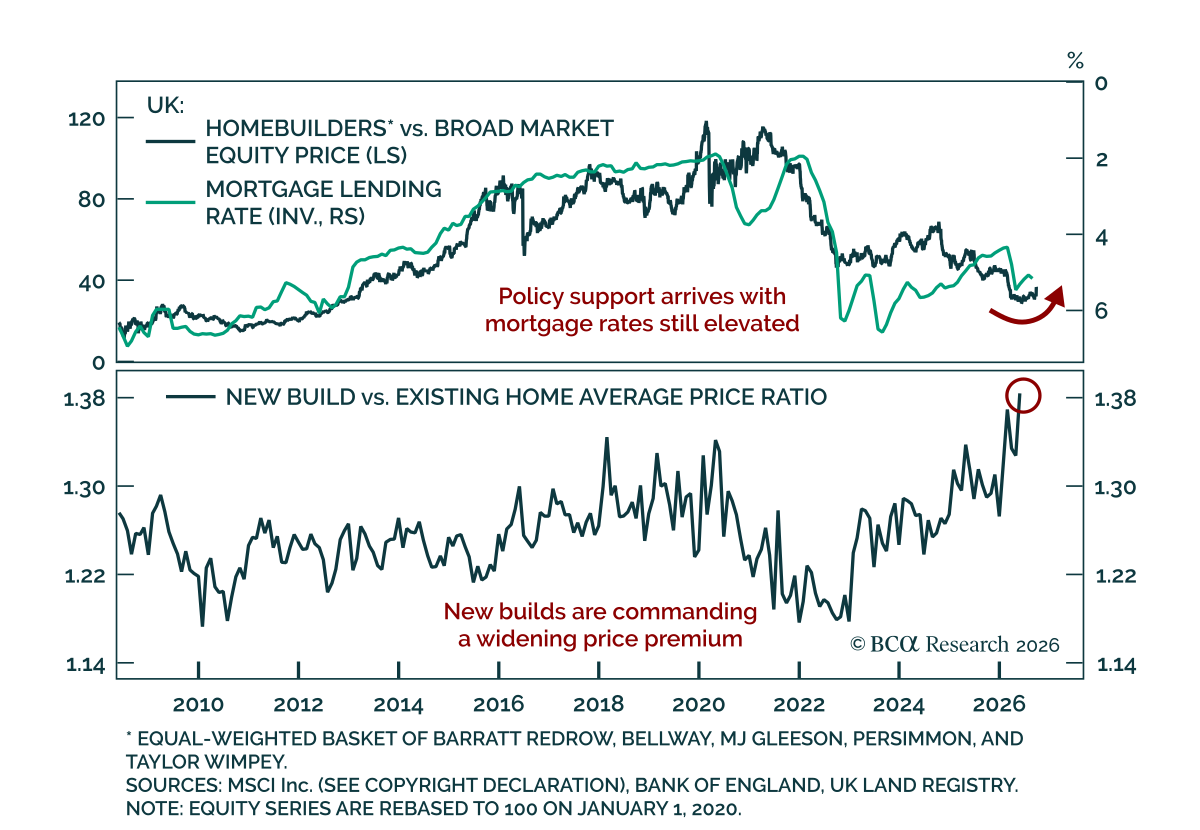
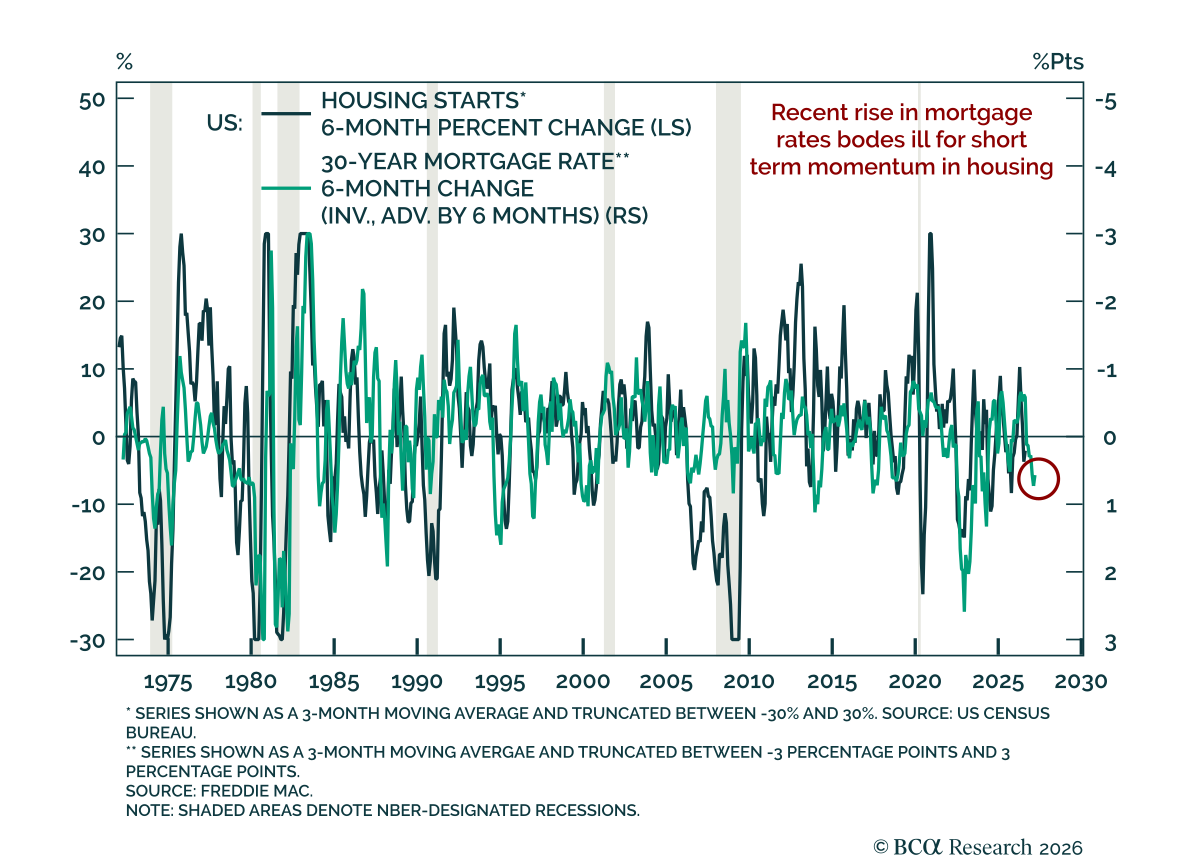
El mercado inmobiliario residencial de Estados Unidos sigue débil. Si bien la caída de las tasas hipotecarias es algo positivo, aún es demasiado pronto para apostar a que la vivienda se convierta en el motor de crecimiento de la economía de Estados Unidos este año.
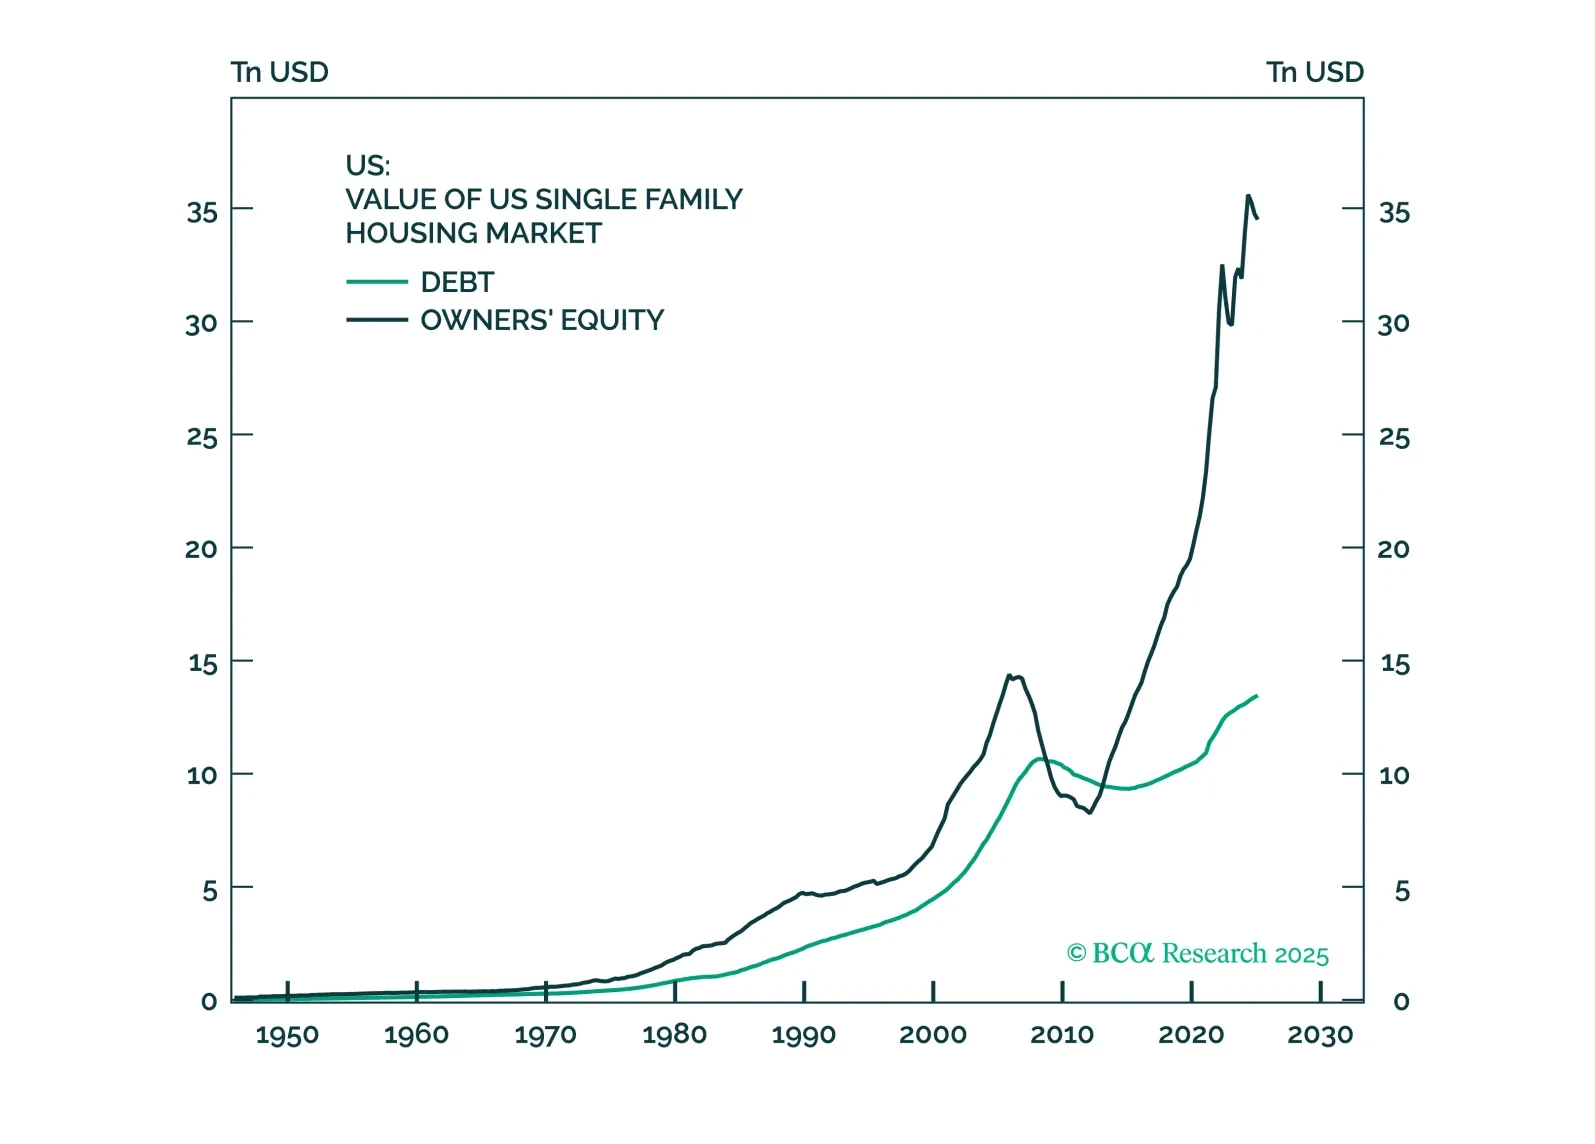
En el informe Alpha, mantenemos nuestro optimismo en el mercado de renta variable. Somos optimistas de que el ciclo impulsado por el efectivo evolucionará hacia uno impulsado por el apalancamiento, con el ciclo de inversión en AI actuando como el "puente" entre ambos. Nuestra visión es fácilmente refutable. Si el rendimiento a 10 años comienza a moverse en nuestra contra, abandonaremos el ciclo. Una razón para preocuparse es que los ingresos por aranceles se han vuelto críticos para el mercado alcista de renta variable. Sin ellos, los bonos podrían rebelarse.