Fixed Income
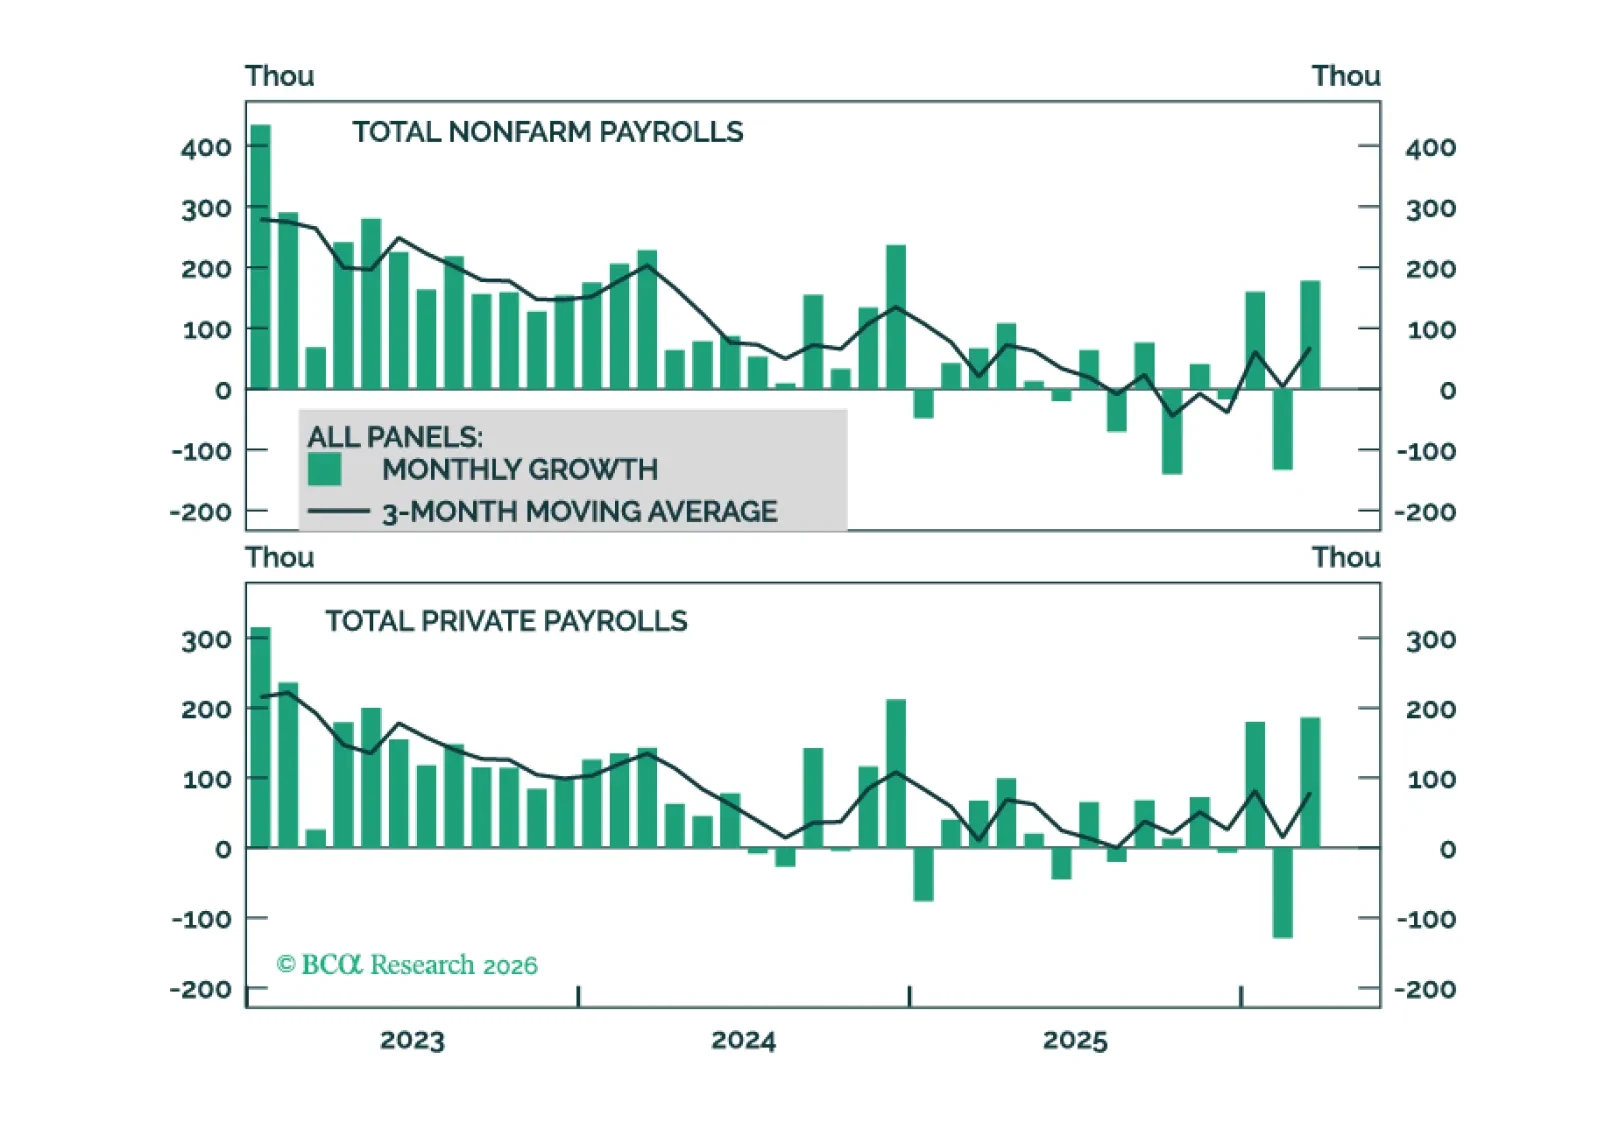
Los datos de empleo de EE. UU. muestran algunos signos tentativos de aceleración del crecimiento del empleo y de una utilización estable. Vemos el crecimiento mensual de equilibrio del empleo como más cercano a +30k por mes que a cero.
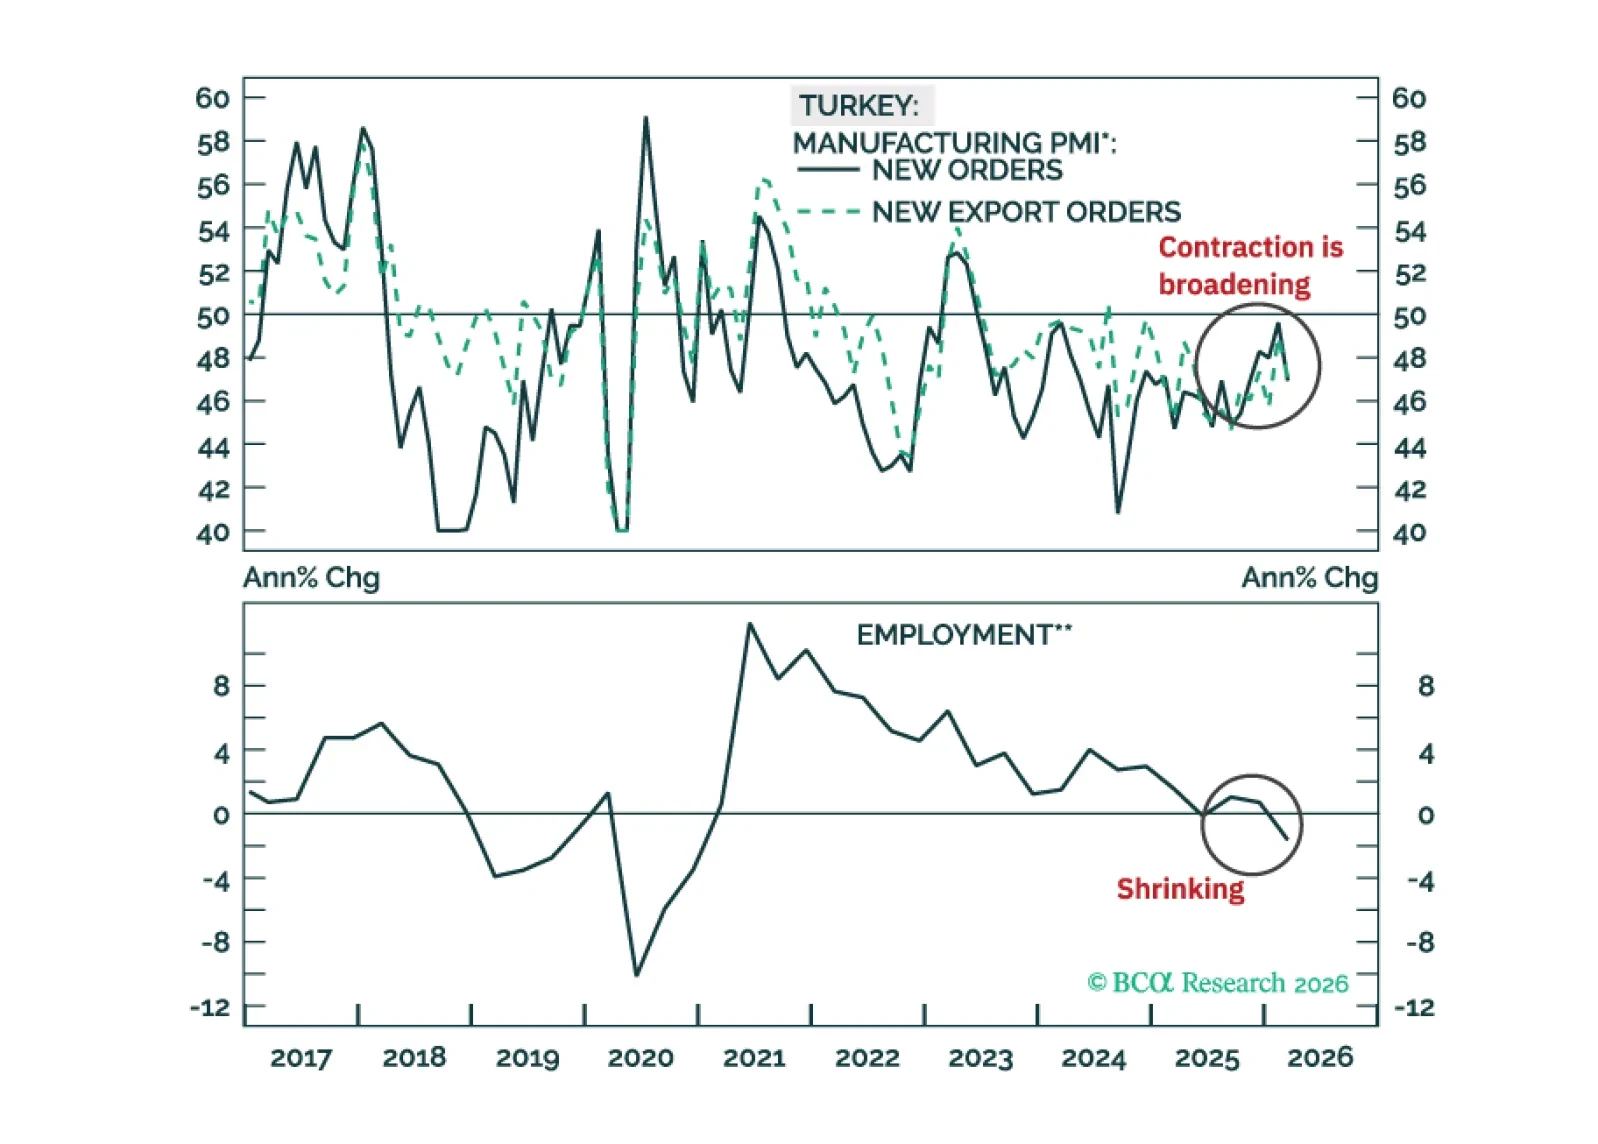
Los mercados financieros turcos tendrán dificultades en el muy corto plazo, pero más allá de eso, el proceso de desinflación cíclica se reanudará. Los inversores en renta fija deberían poner los bonos turcos en moneda local a 2 años en una lista de vigilancia de ‘compra’.
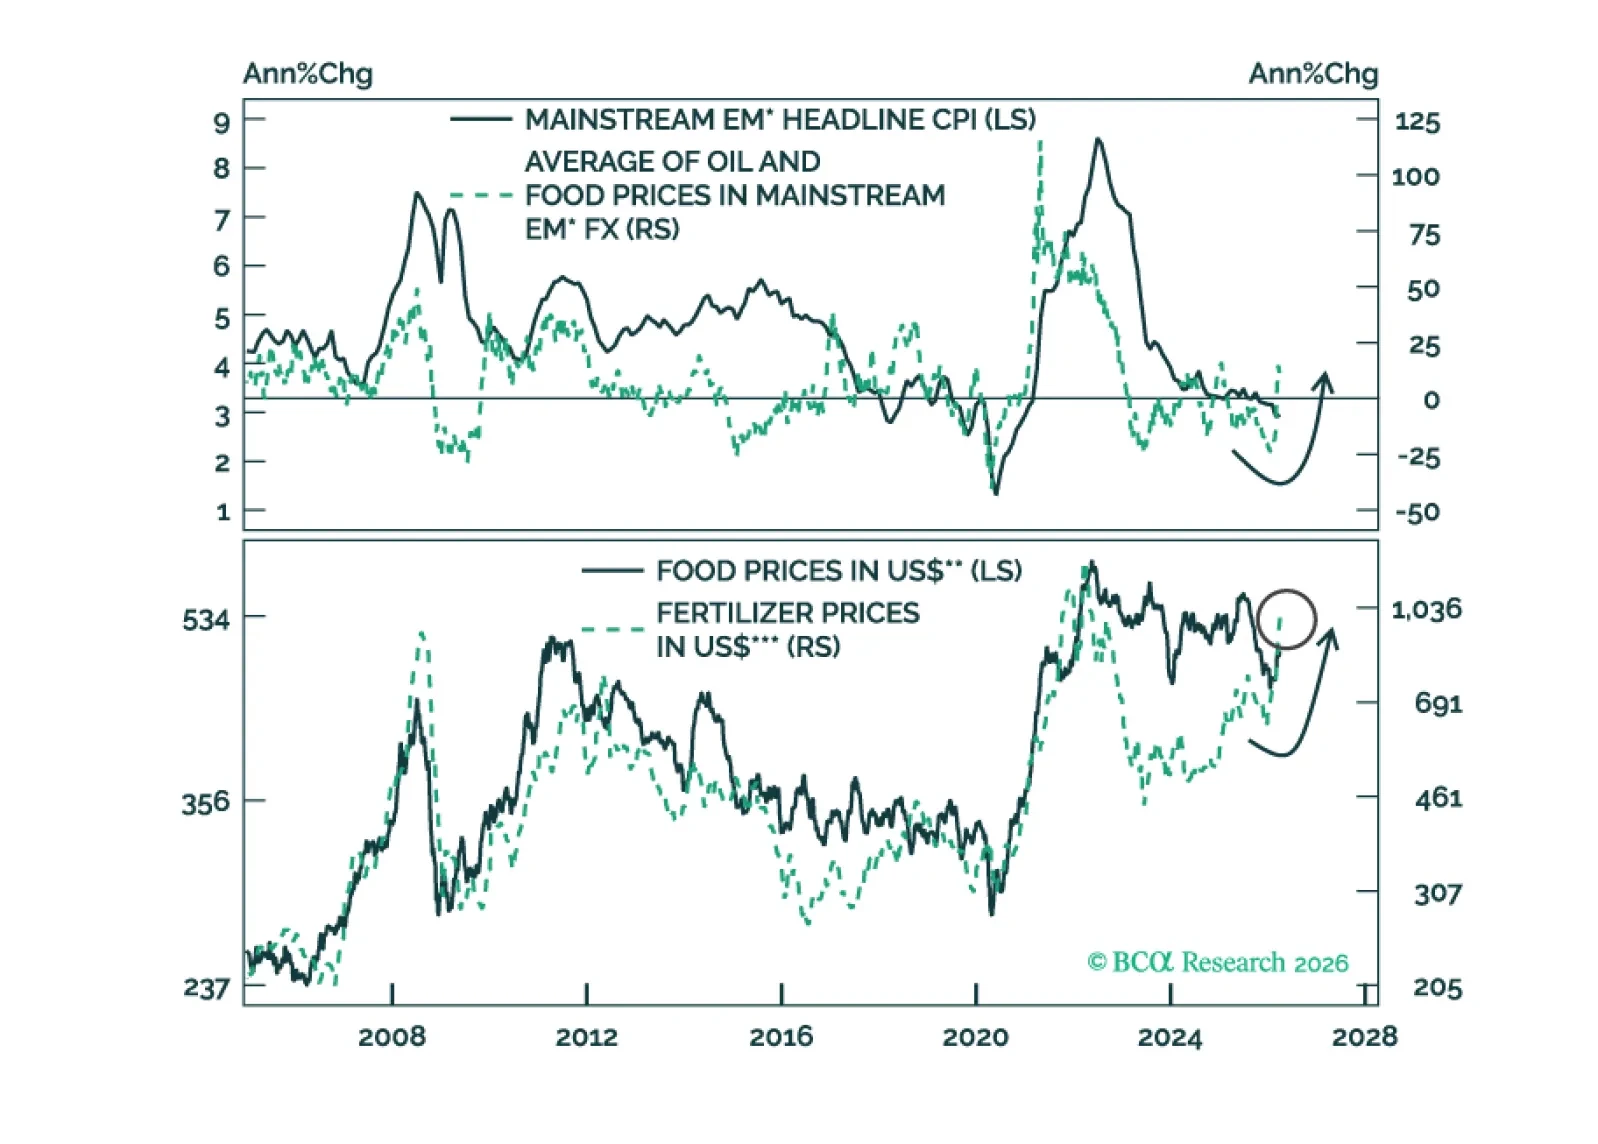
La fase global de aversión al riesgo persistirá. Es demasiado pronto para comprar bonos en moneda local en los Mainstream EM, pero no es demasiado tarde para vender deuda soberana y crédito corporativo de EM (bonos en USD).
Nuestro resumen de asignación de cartera para abril de 2026.
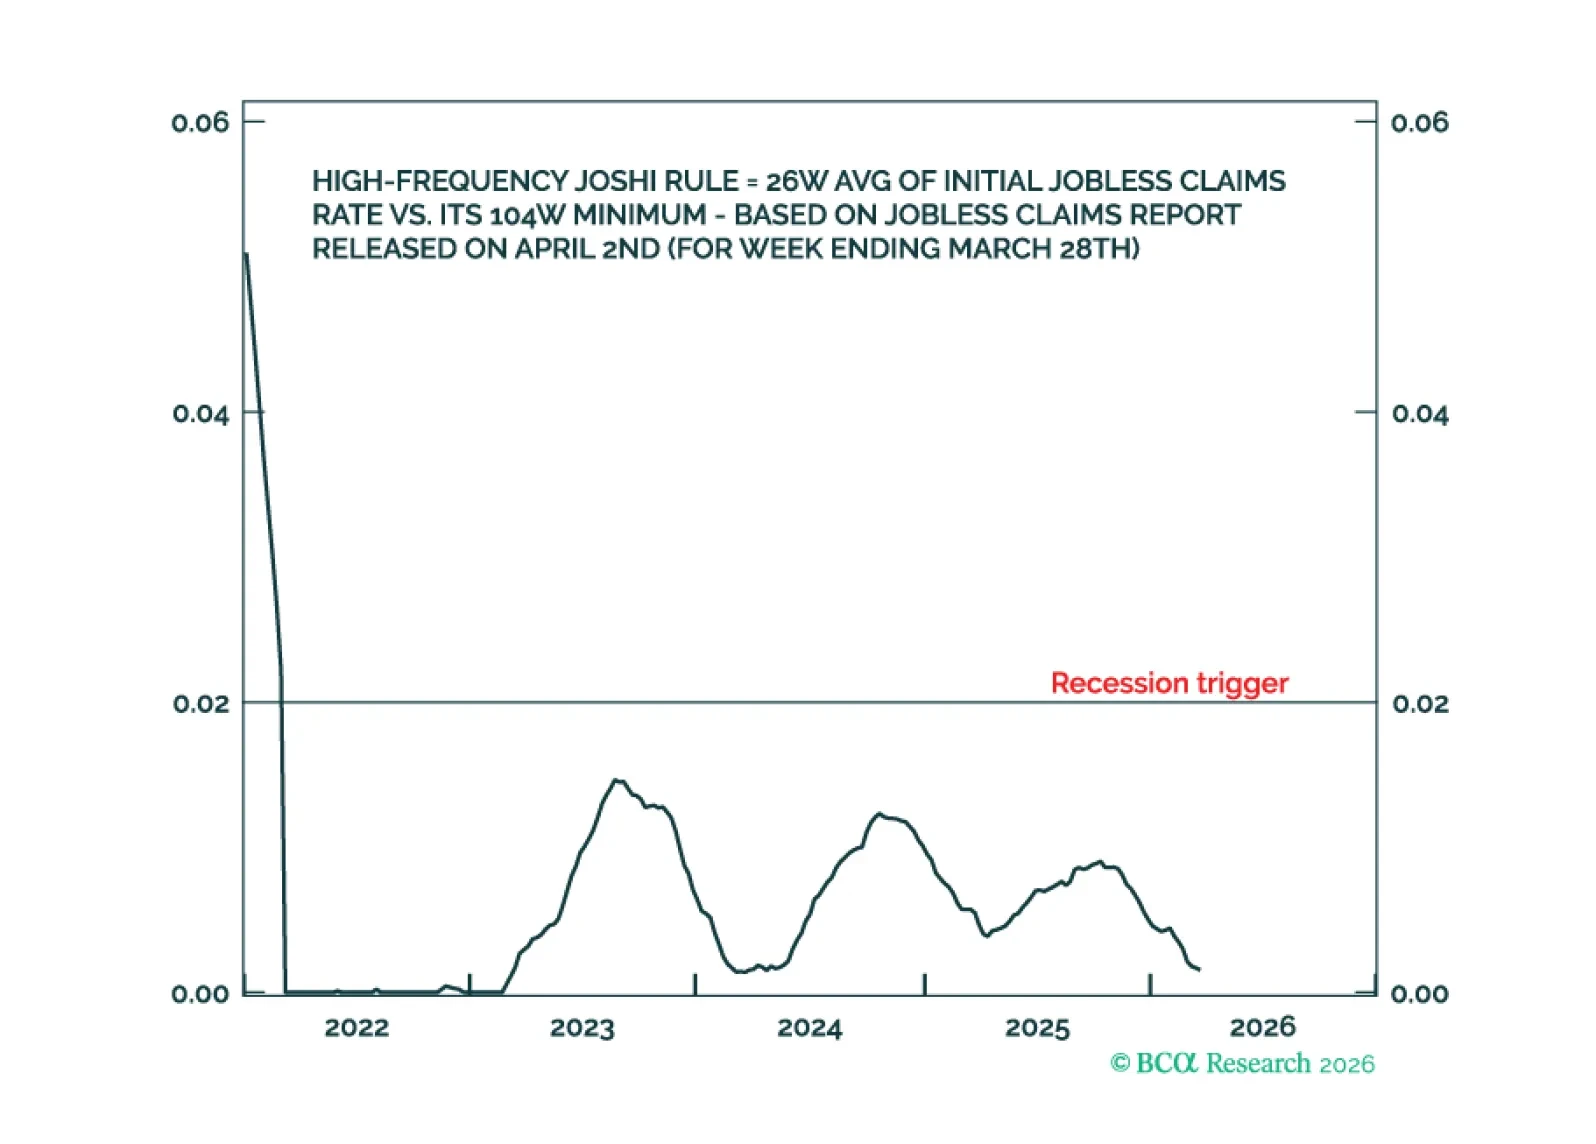
Aunque es probable que el impacto inflacionario del conflicto en Oriente Medio persista, el riesgo de recesión en Estados Unidos está contenido, mientras que el riesgo de recesión fuera de Estados Unidos es más elevado. Analizamos lo que esto significa para la estrategia de inversión. Además, una nueva operación táctica consiste en infraponderar Utilities.
Nos complace presentar nuestra nueva Perspectiva de Inversión Trimestral, una publicación conjunta que reúne a los equipos de Estrategia de Inversión Europea (EIS), Estrategia Global de Renta Fija (GFIS) y Estrategia de Divisas.
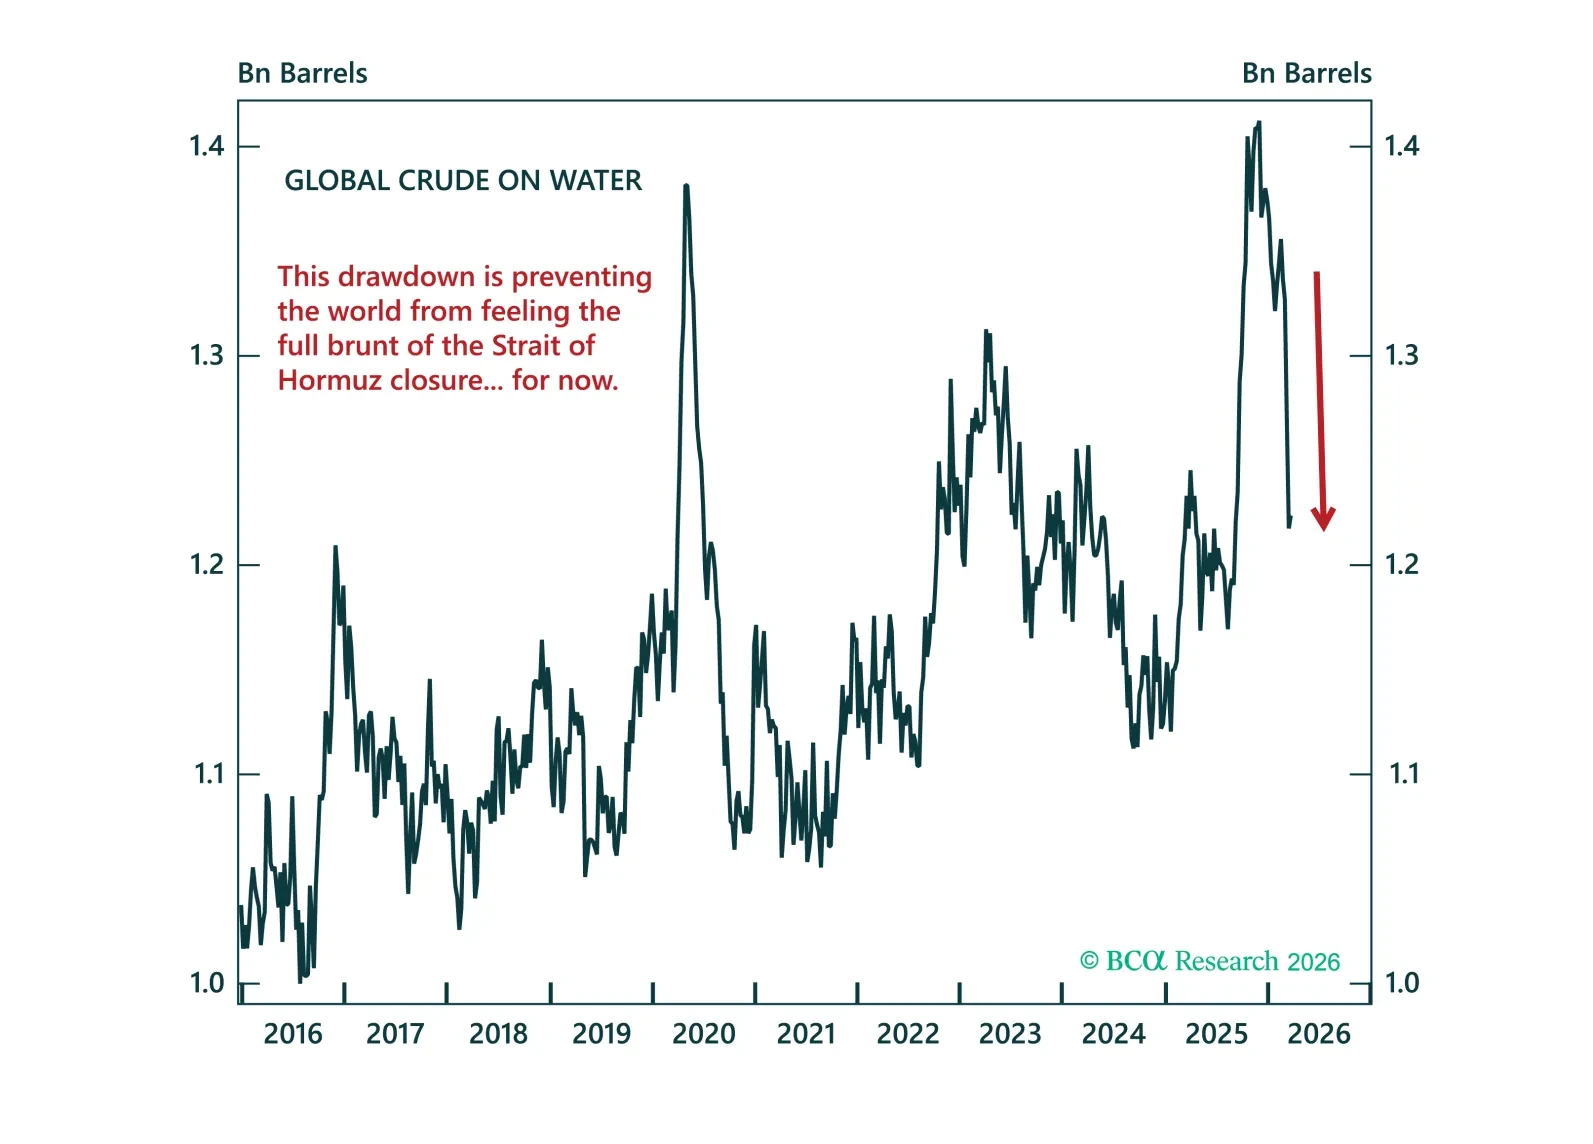
La conclusión principal de la edición actual es que los inversores no deberían asumir más riesgo. Los mercados siguen centrados en la inflación, pero la restricción clave es el crecimiento: si el shock energético persiste hasta mediados de abril, seguirá un cambio rápido hacia precios que descuenten una recesión.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
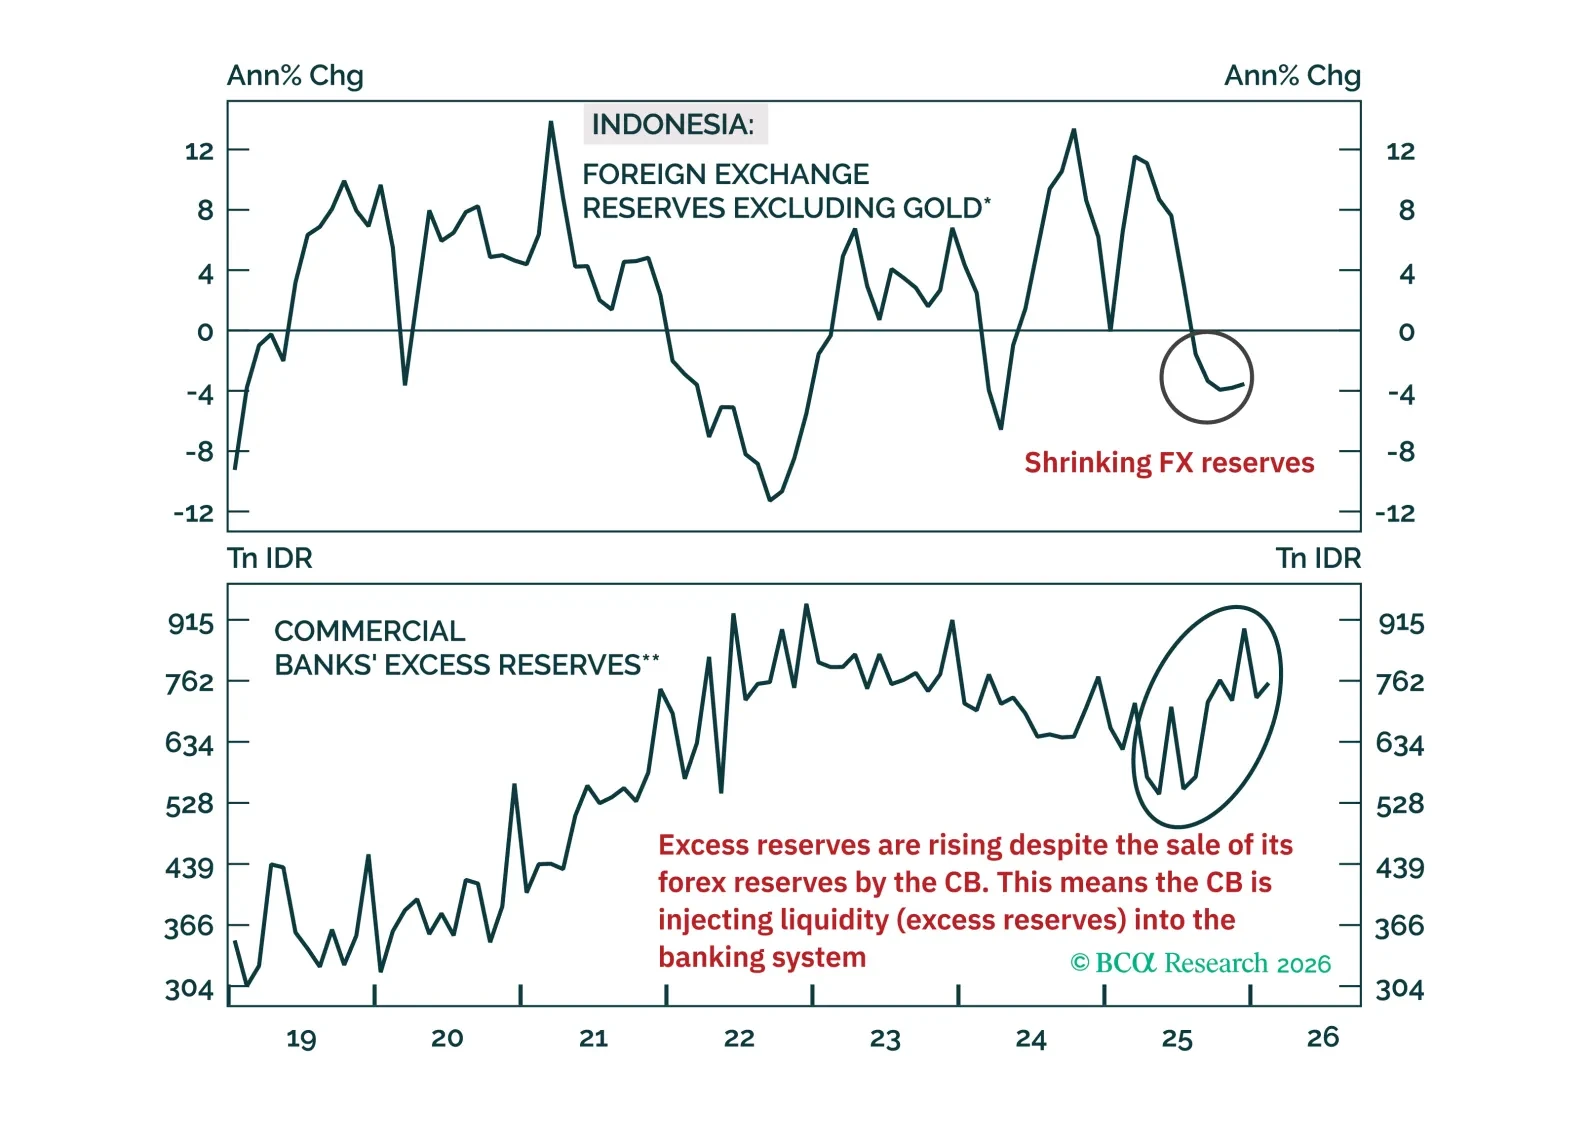
La rupia indonesia seguirá desplomándose y los rendimientos de sus bonos en moneda local aumentarán considerablemente. Los inversores deberían vender en corto bonos domésticos, sin cobertura cambiaria.
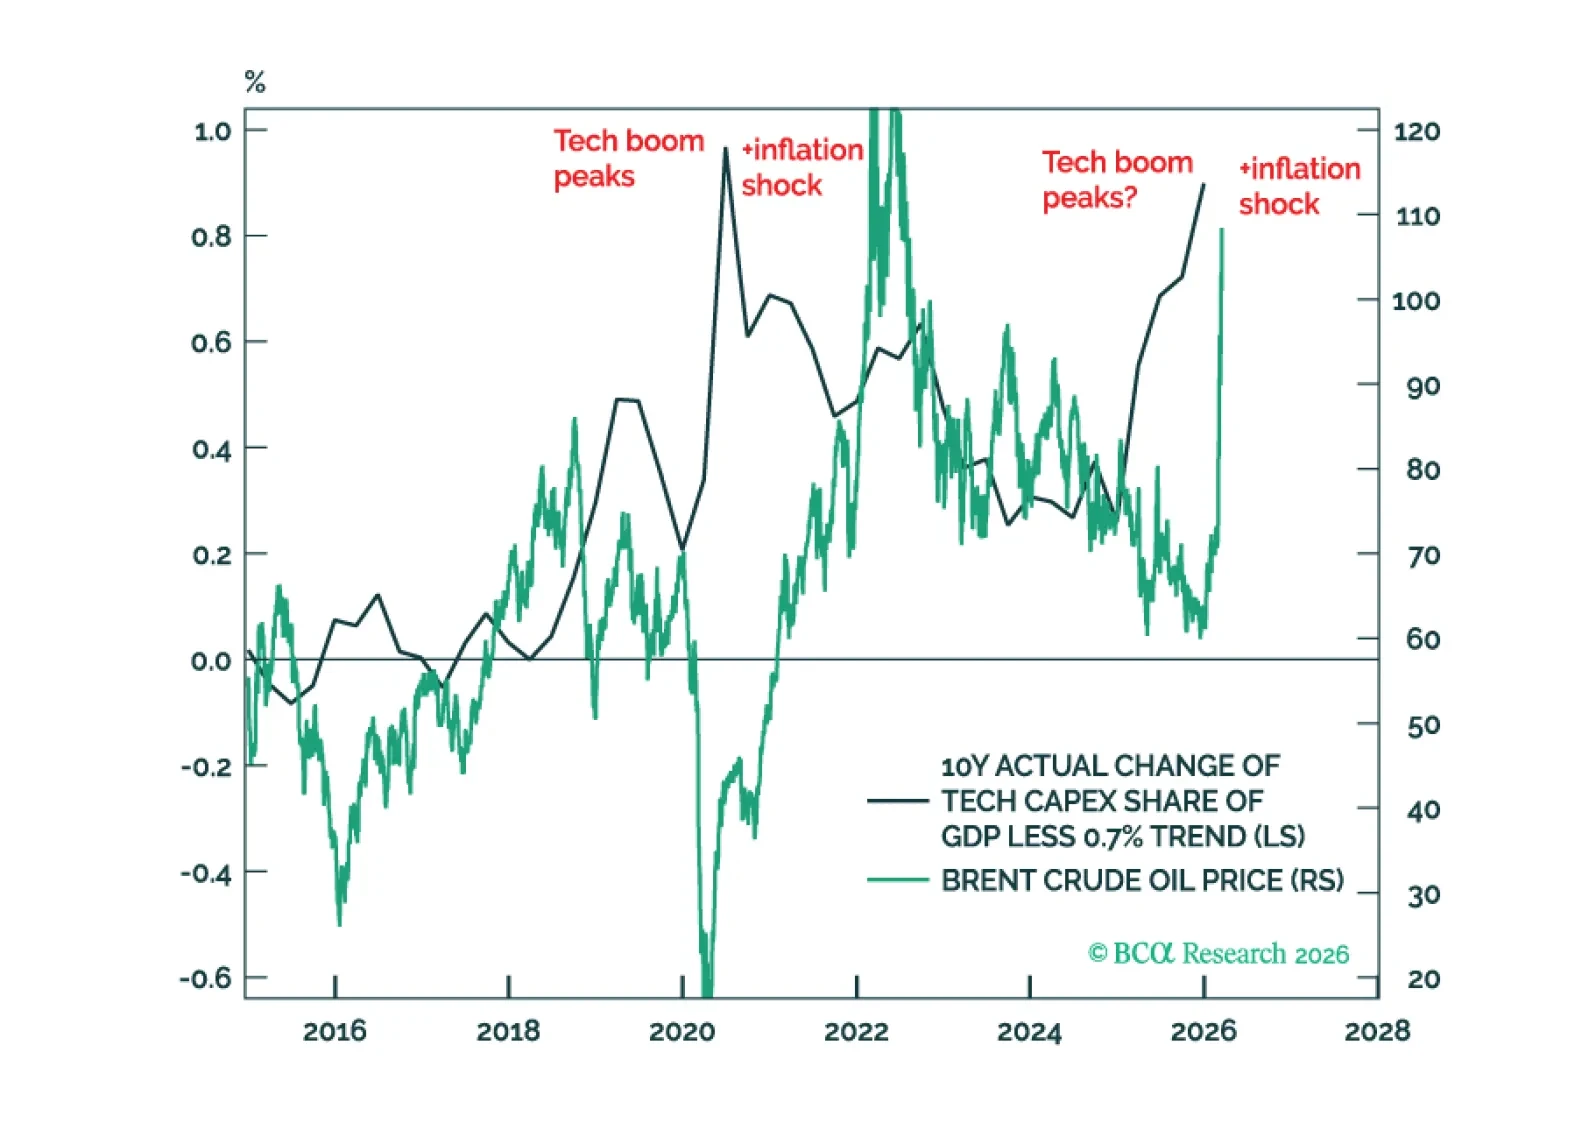
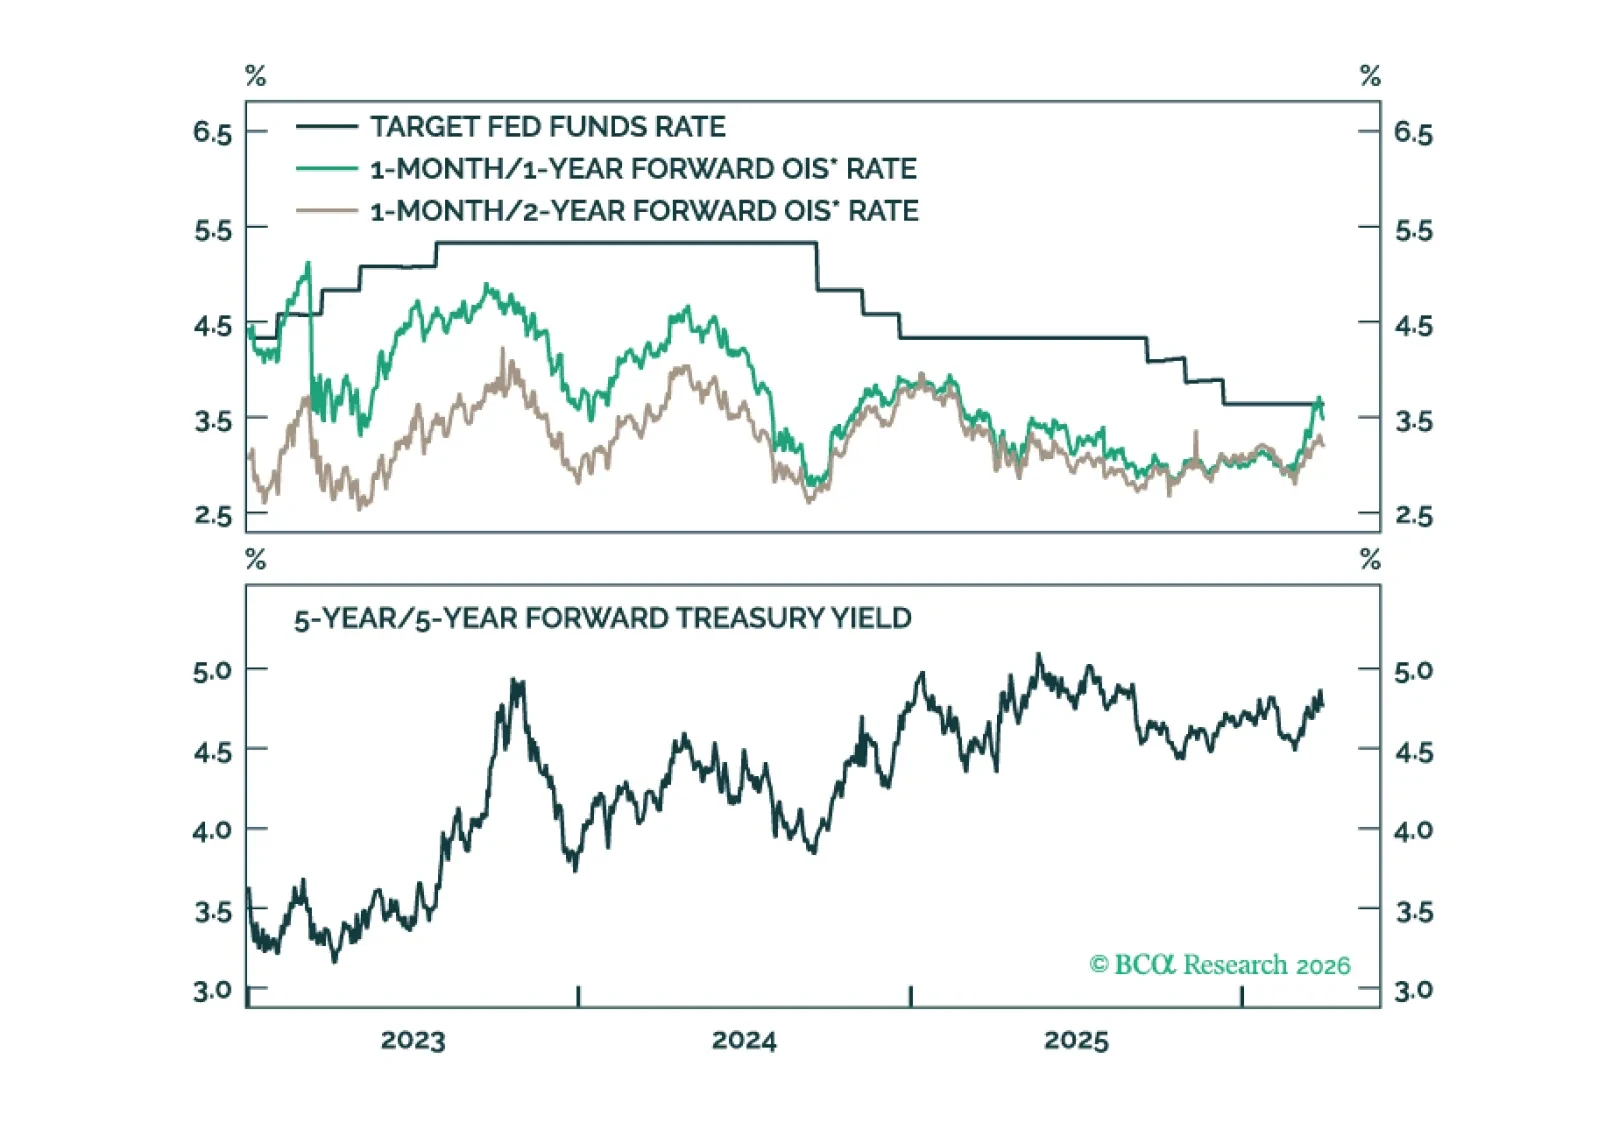
Obligada a elegir entre crecimiento e inflación, la Fed salvará el crecimiento y el mercado de valores en lugar del objetivo de inflación del 2 por ciento y del mercado de bonos.
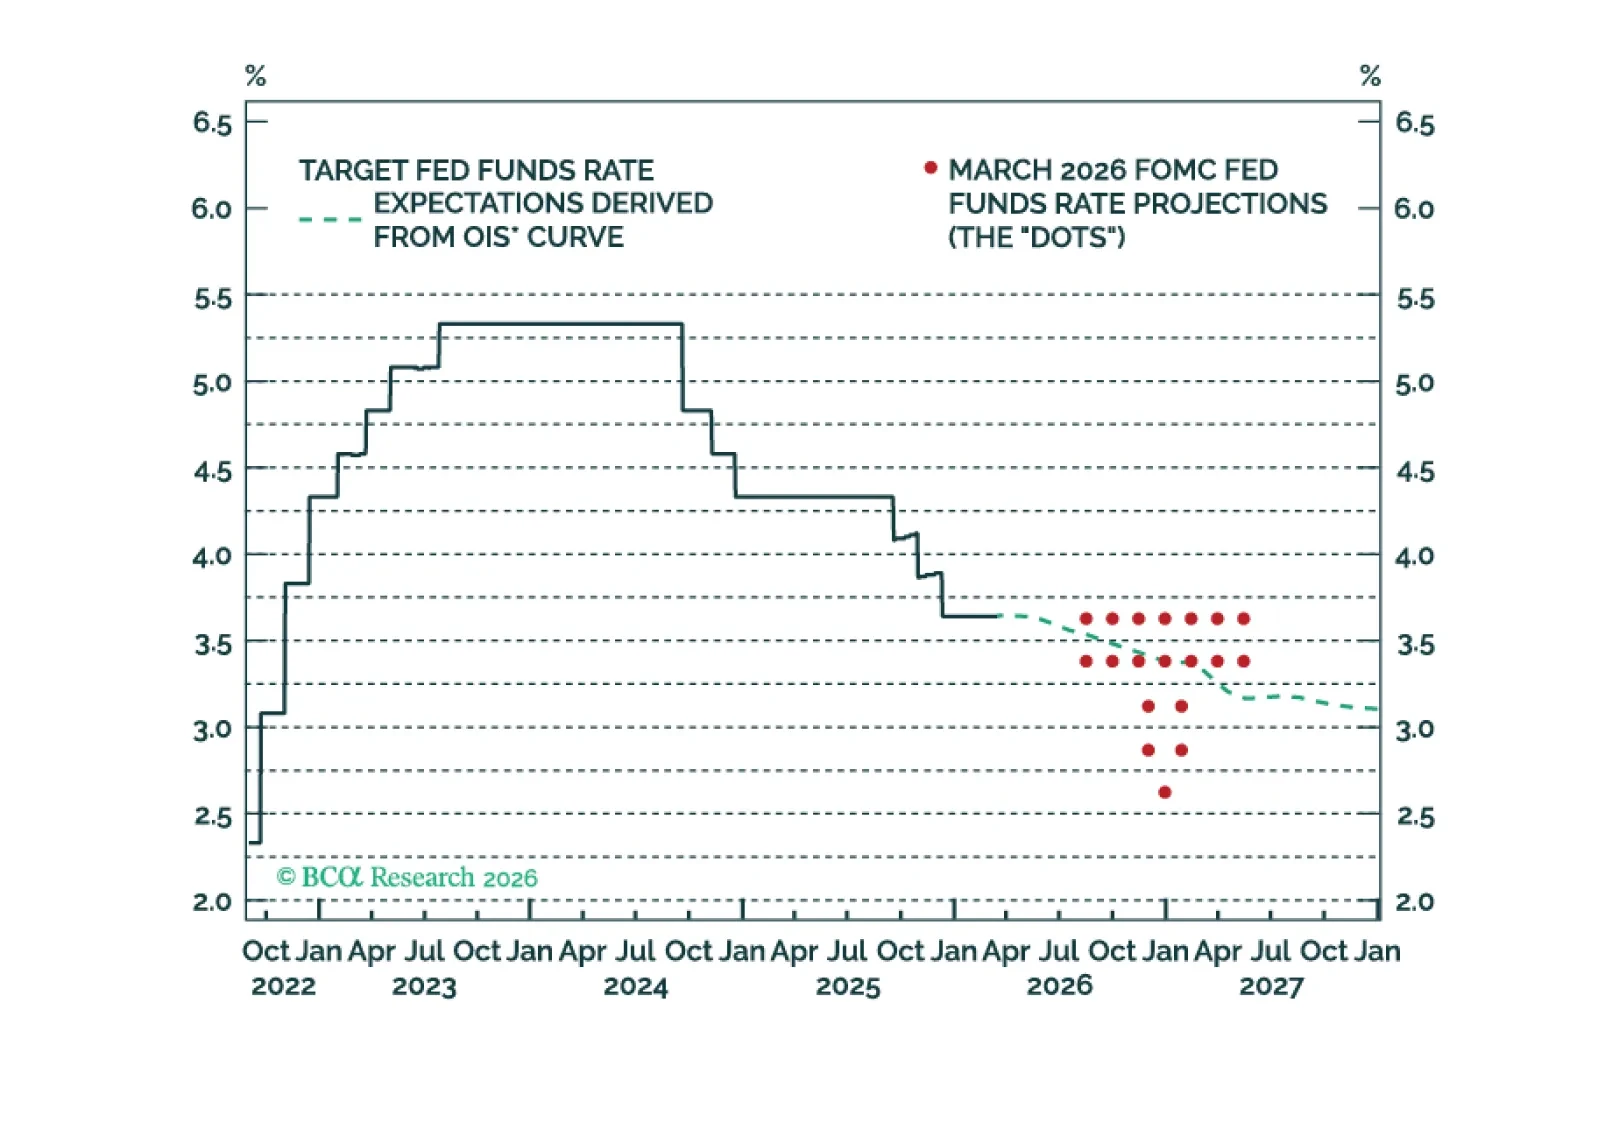
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.