Fiscal
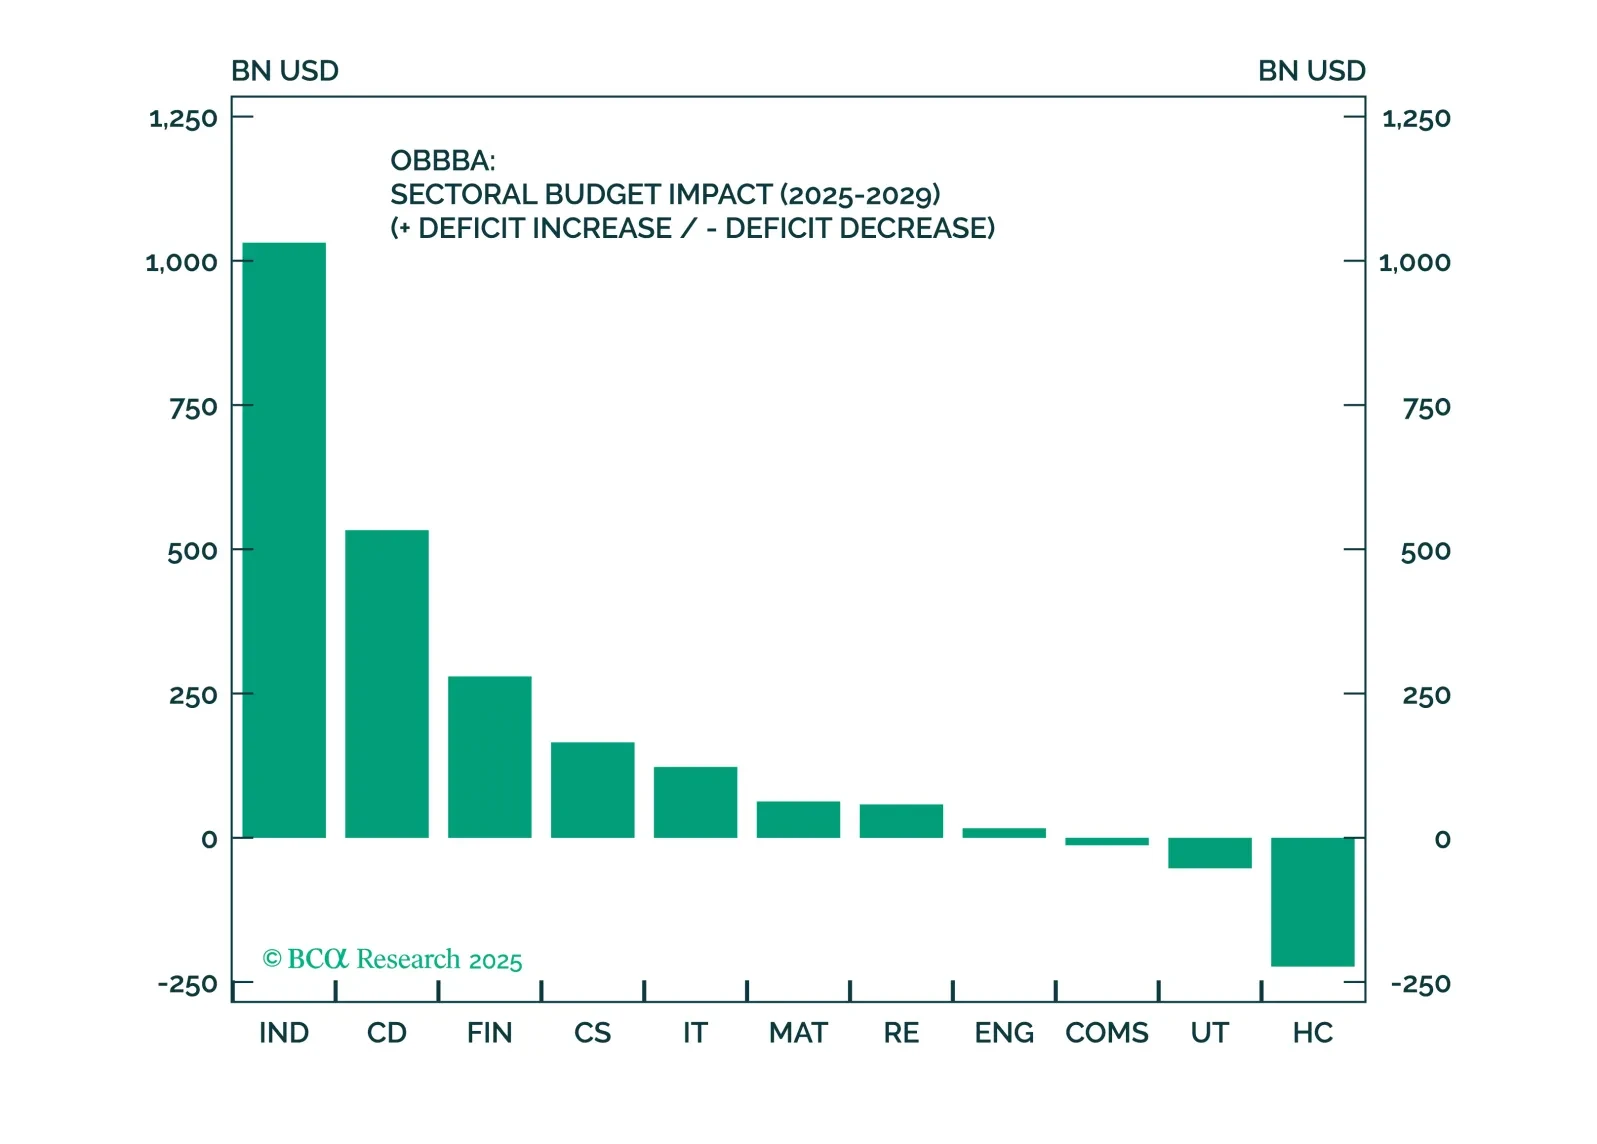
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.
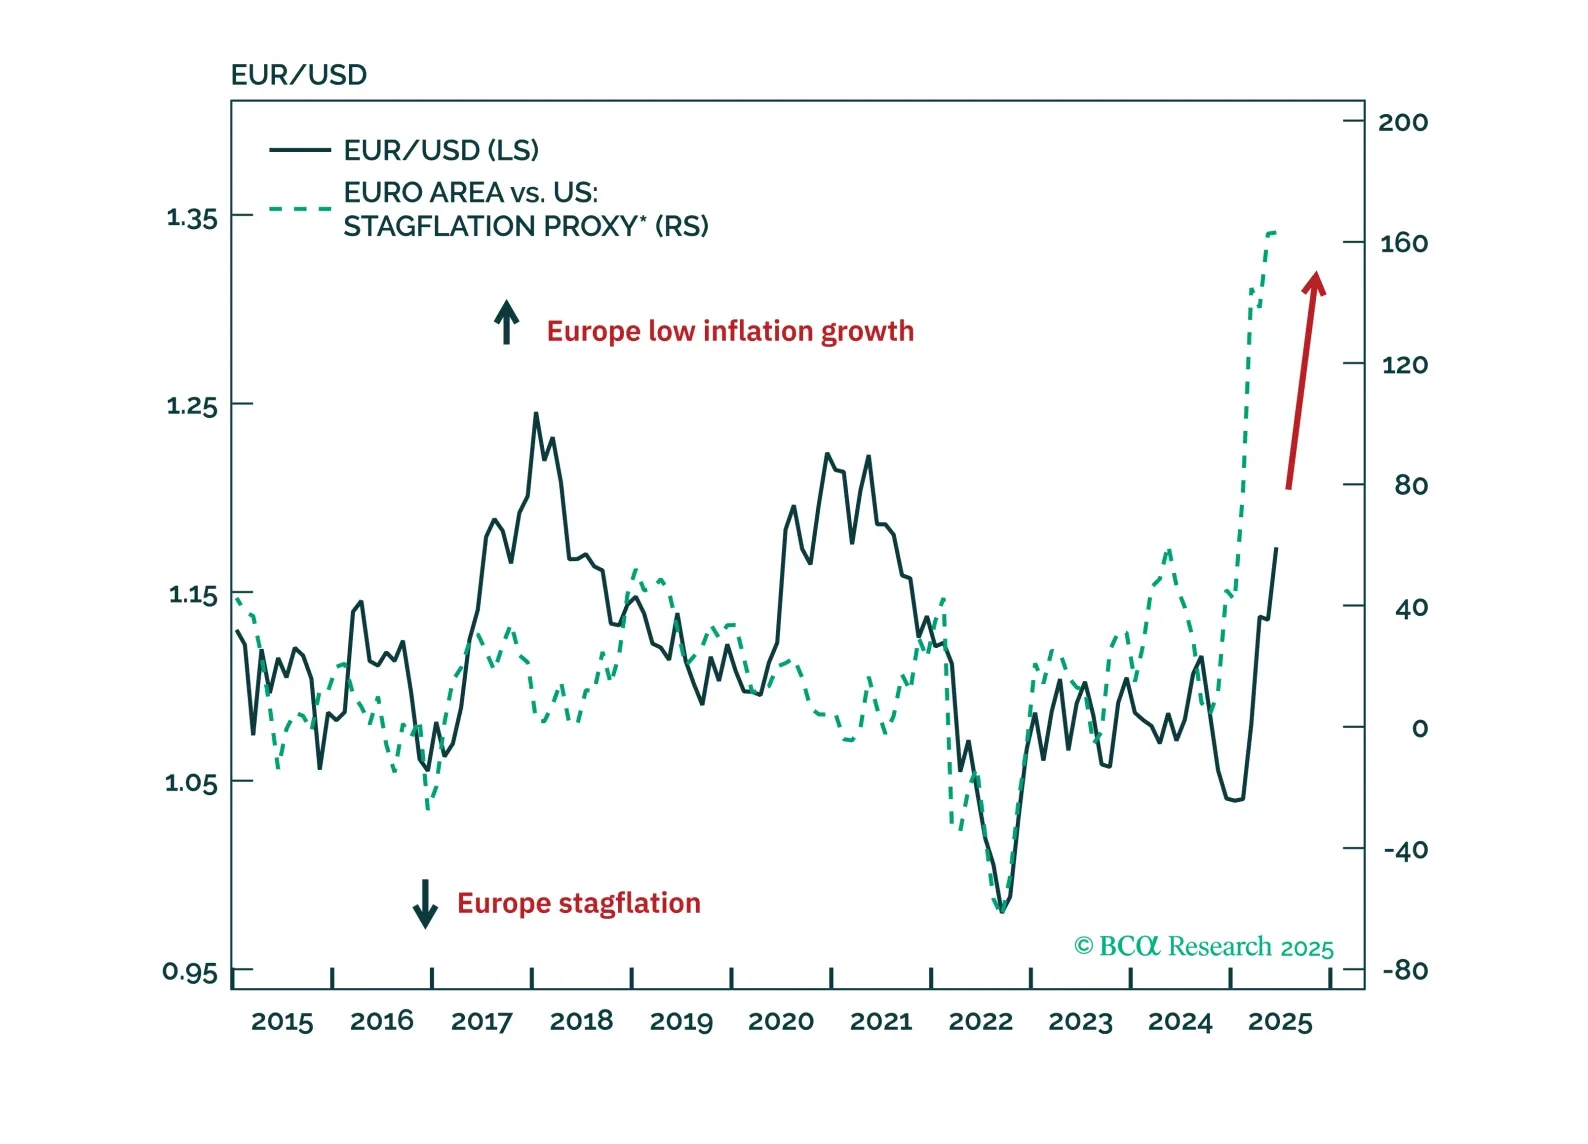
El EUR/USD está en un mercado alcista de varios años. Es probable una pausa a corto plazo, pero la tendencia a largo plazo sigue siendo alcista hacia 1.25, y eventualmente 1.40.
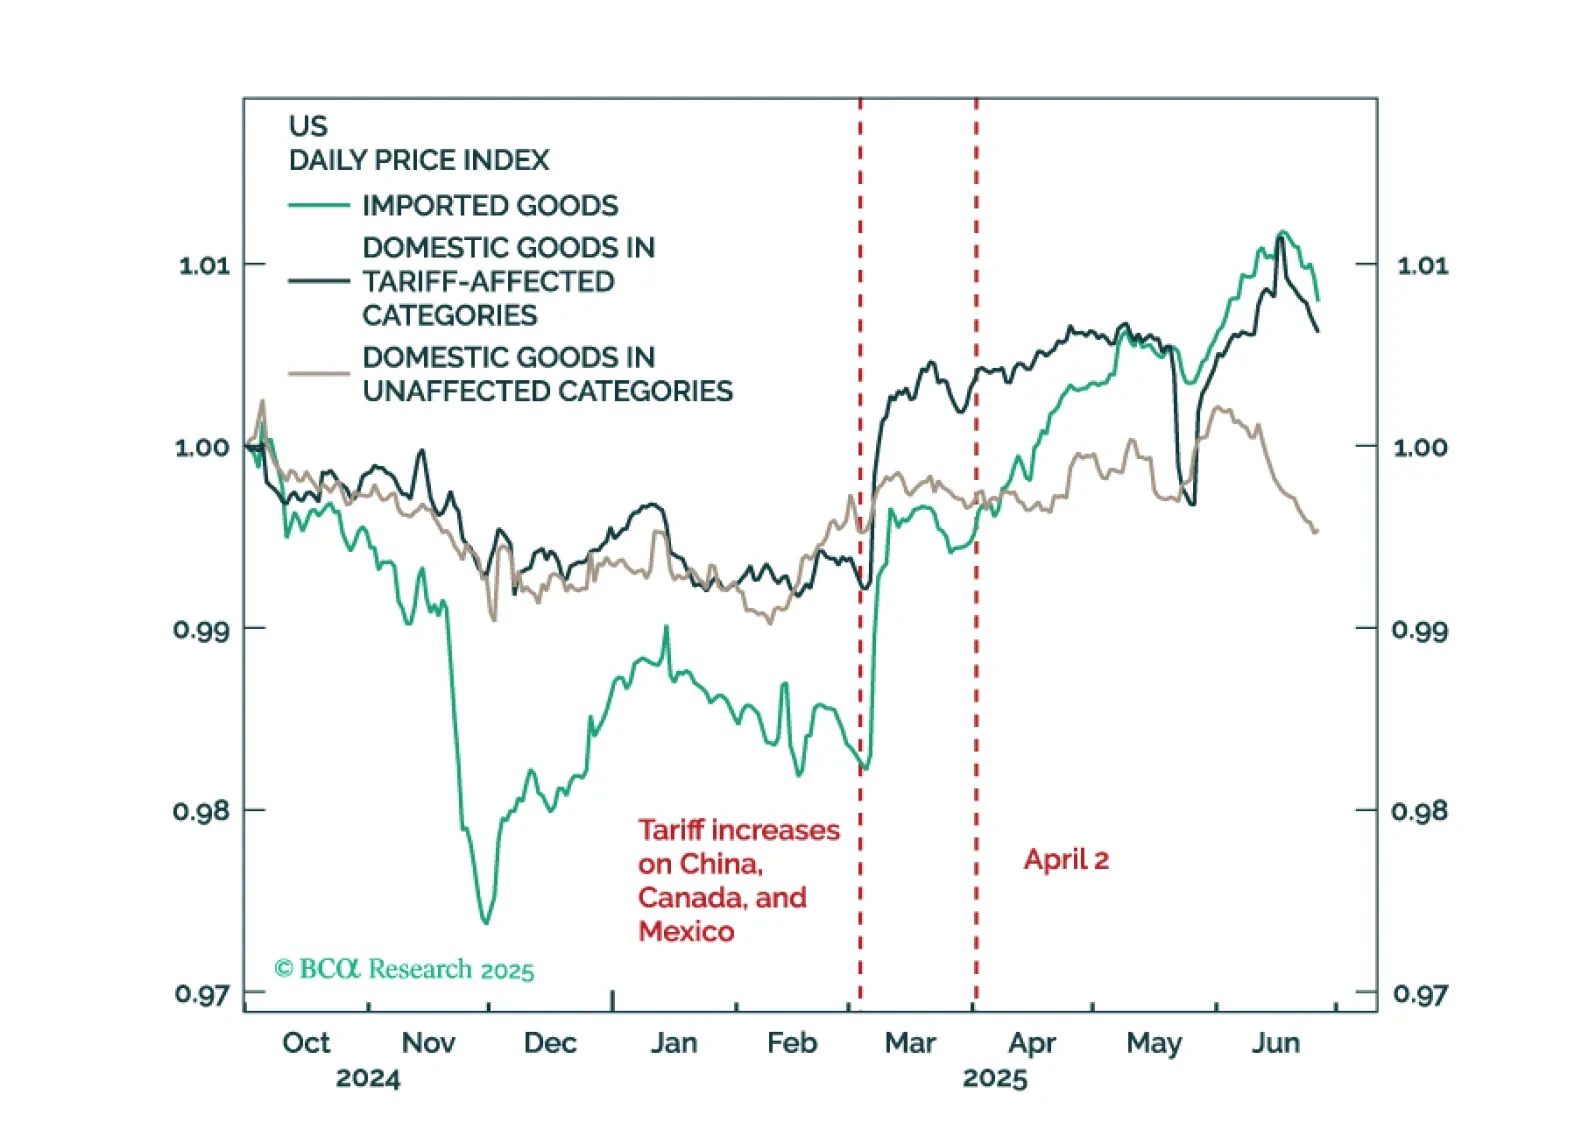
Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.
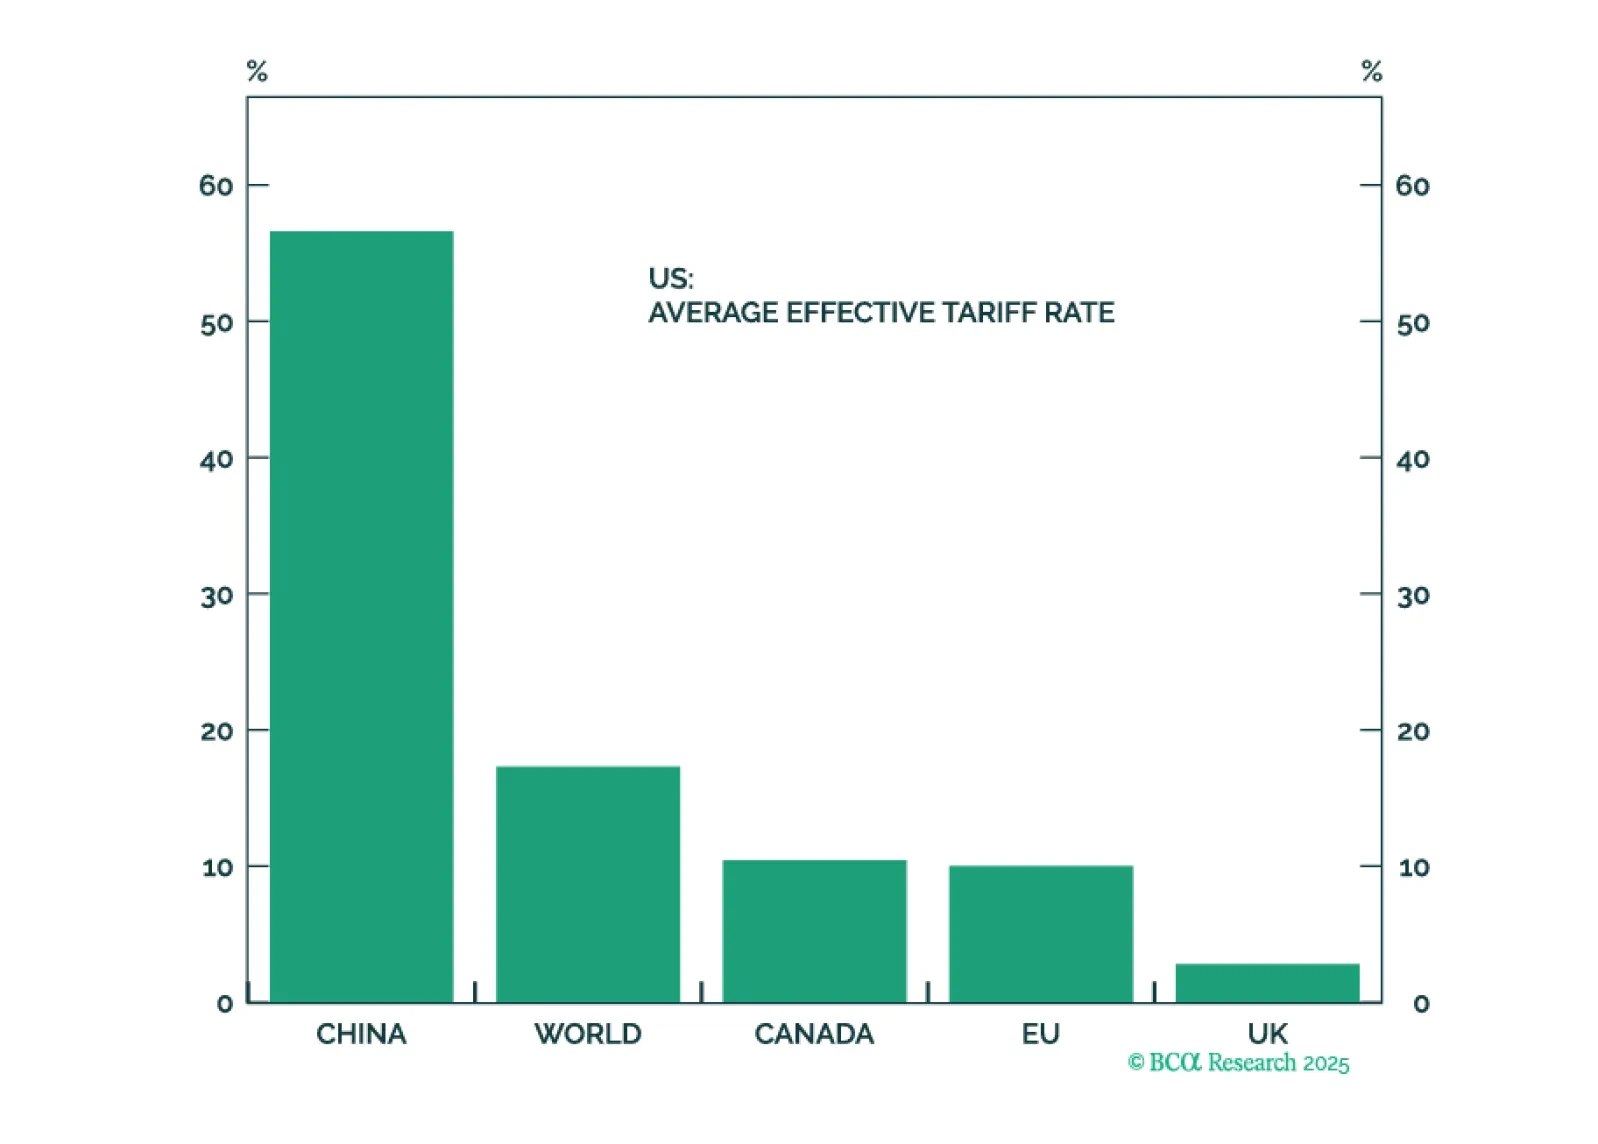
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
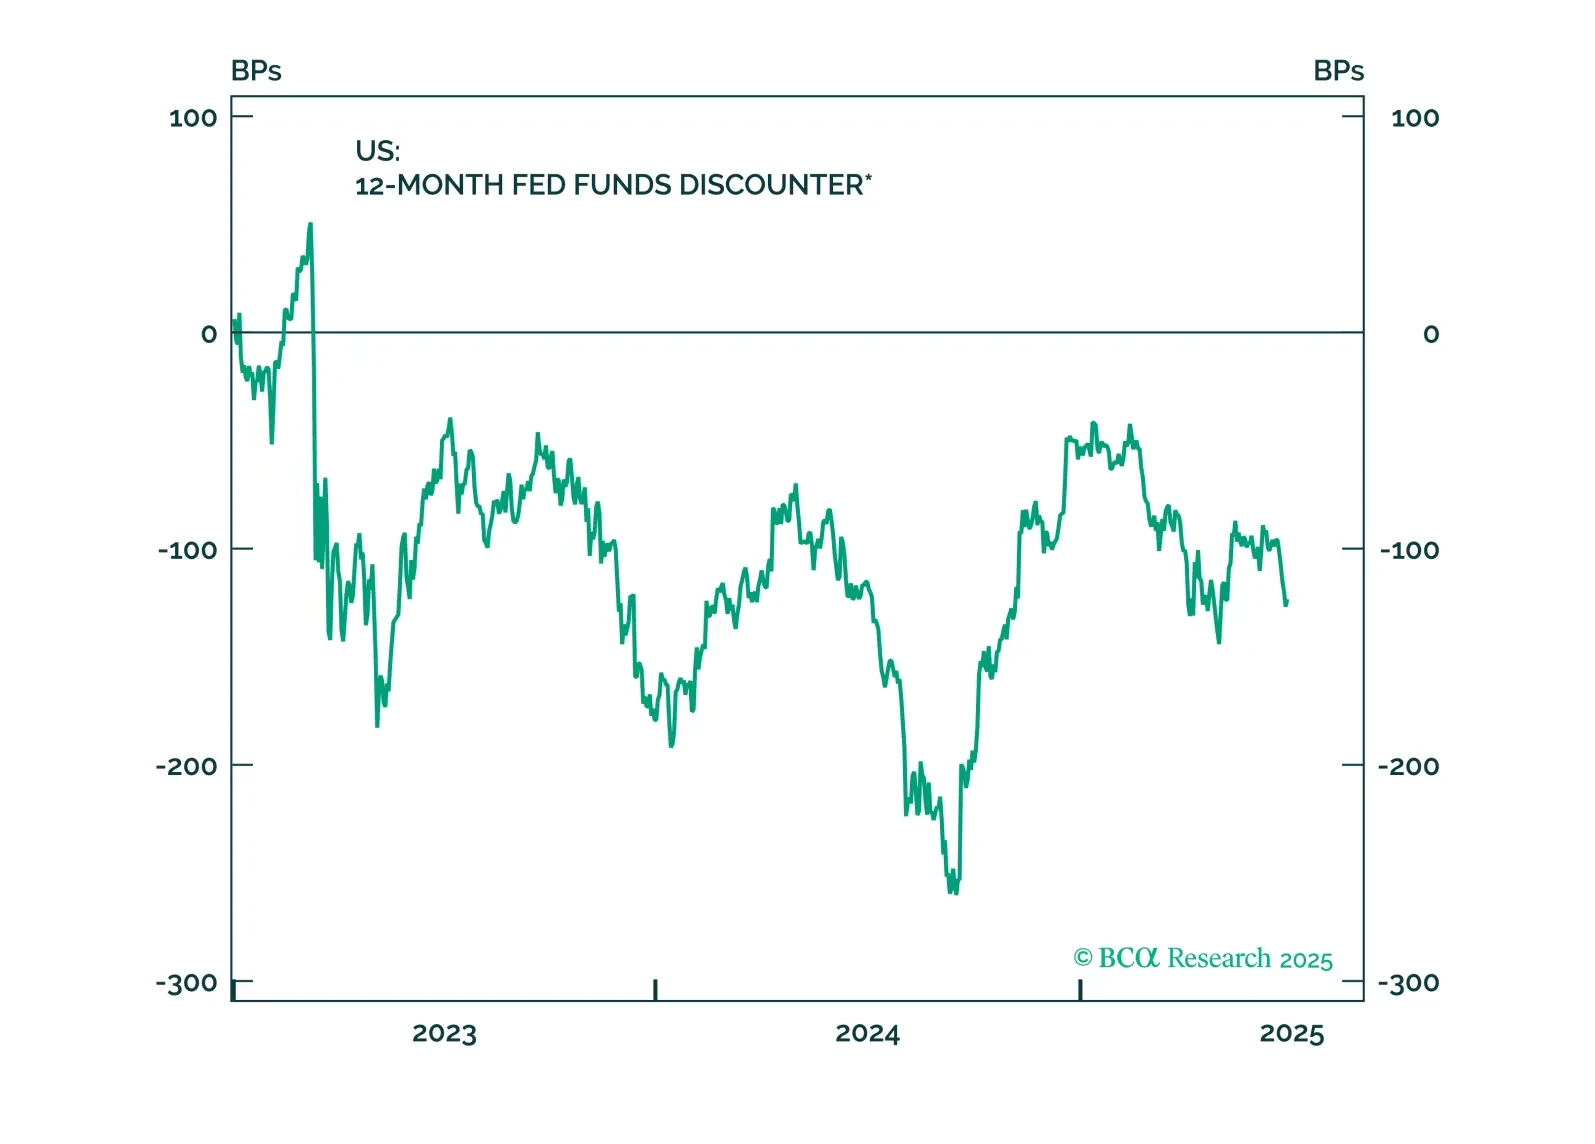
La política monetaria está a punto de convertirse en un poderoso viento de cola para la ya optimista mezcla que incluye los repetidos retrocesos de Trump respecto a una guerra comercial global, riesgos geopolíticos irrelevantes en el Medio Oriente y una política fiscal que ya no resulta tan alarmante para los mercados de bonos como parecía con la avalancha de promesas de campaña. Los inversores deberían dudar en volverse excesivamente bajistas tanto en bonos como en acciones. Sin embargo, seguimos siendo extremadamente bajistas con respecto al USD.
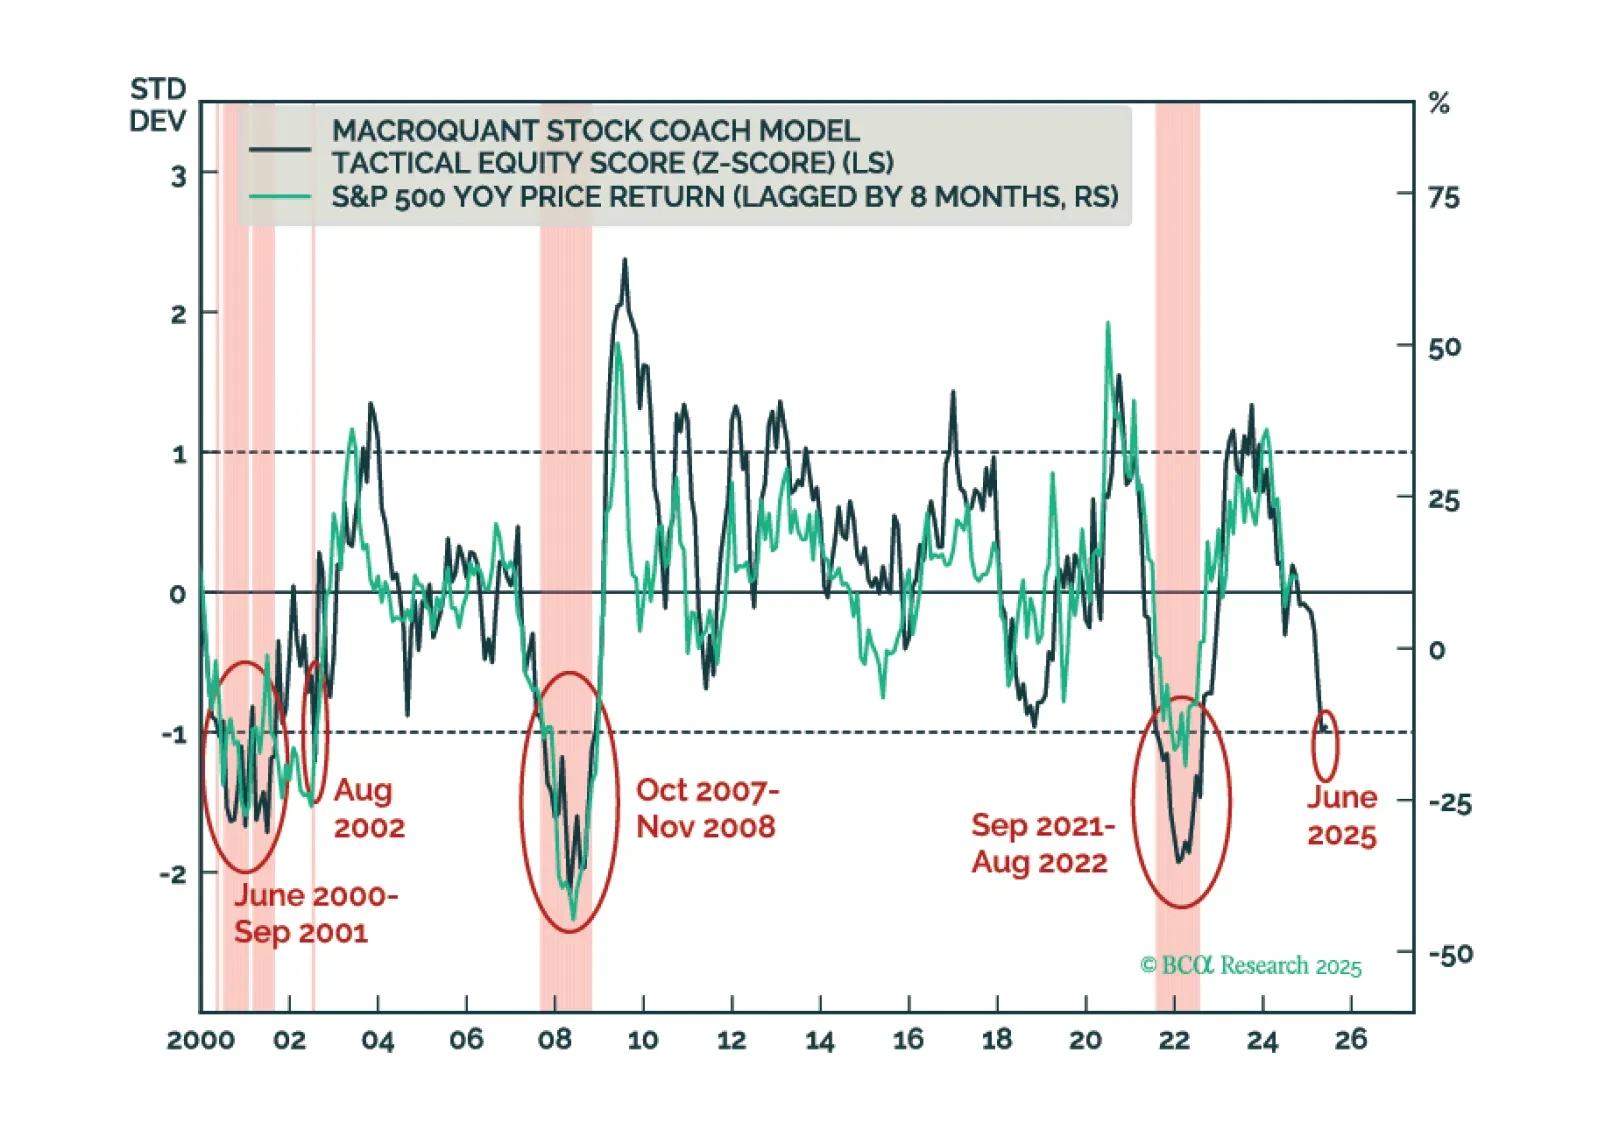
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
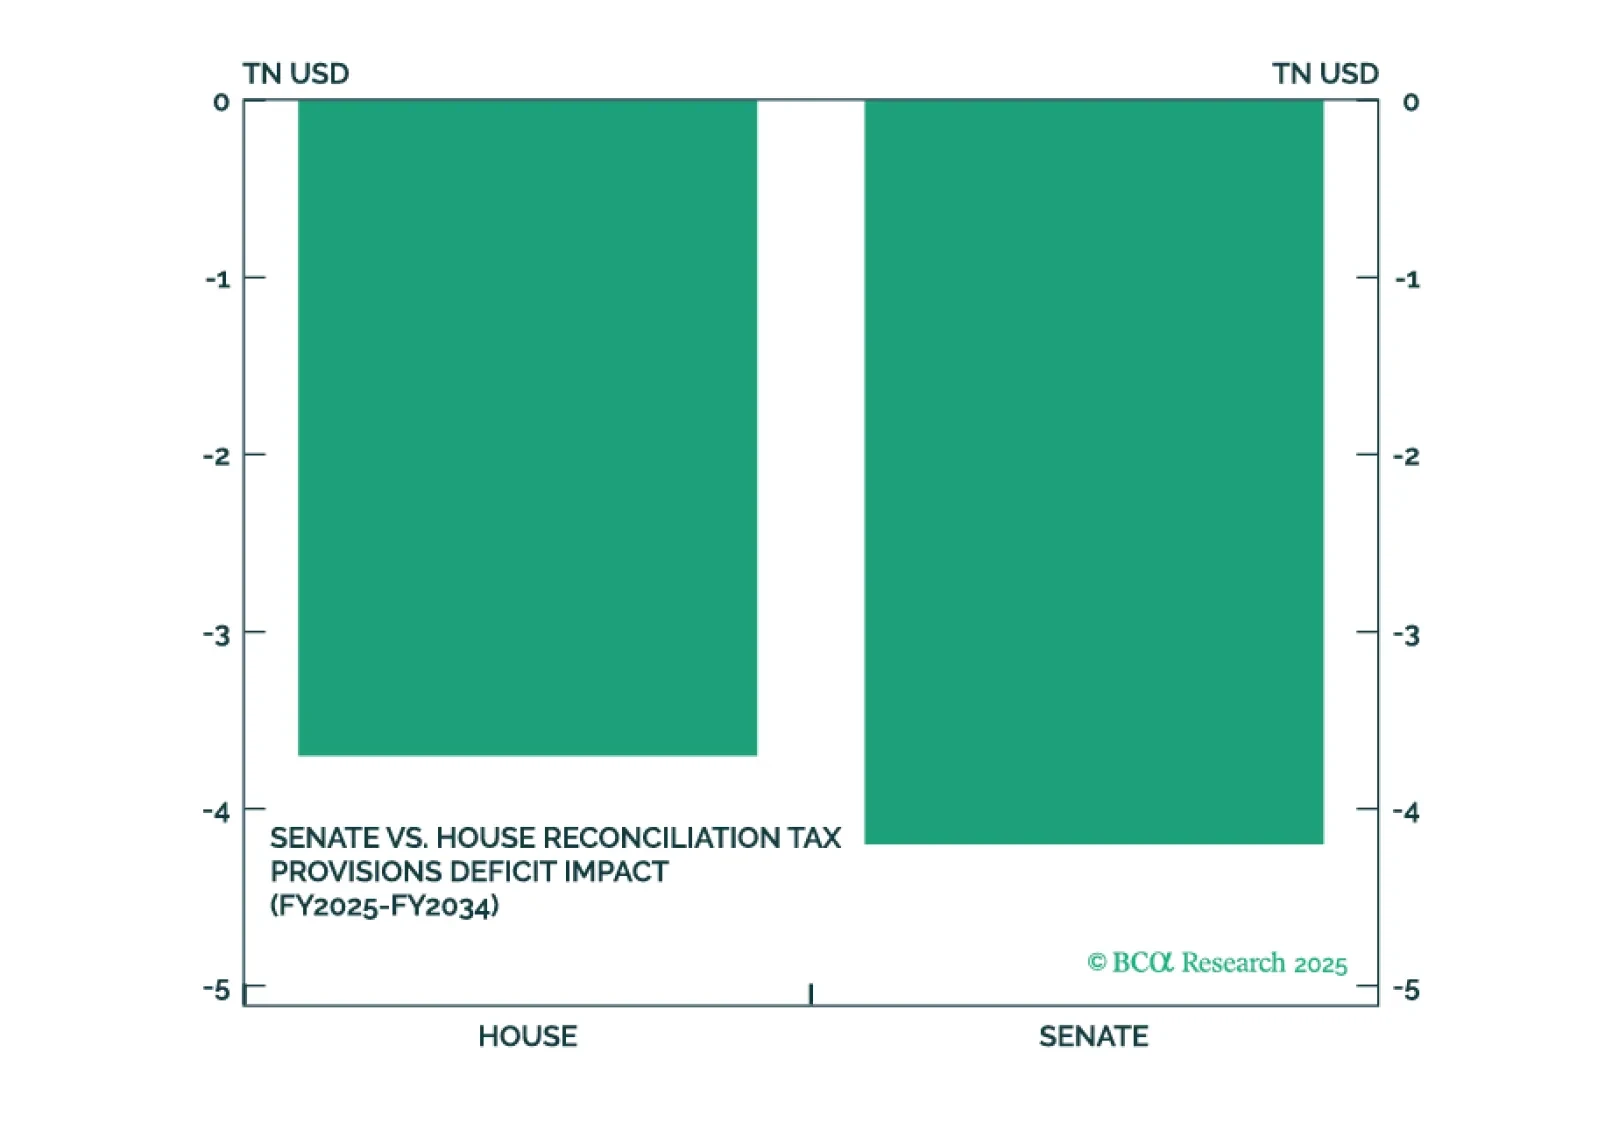
El gran y hermoso proyecto de ley del presidente Trump se aprobará pero enfrentará obstáculos a corto plazo y no ajustará el cinturón del gobierno. Se combinará con la implementación renovada de aranceles para generar un riesgo a corto plazo tanto para el mercado de bonos como para el mercado de valores. La crisis de Irán se desvaneció, salvando a Trump de un gran impacto petrolero que podría haber descarrilado su segundo mandato.
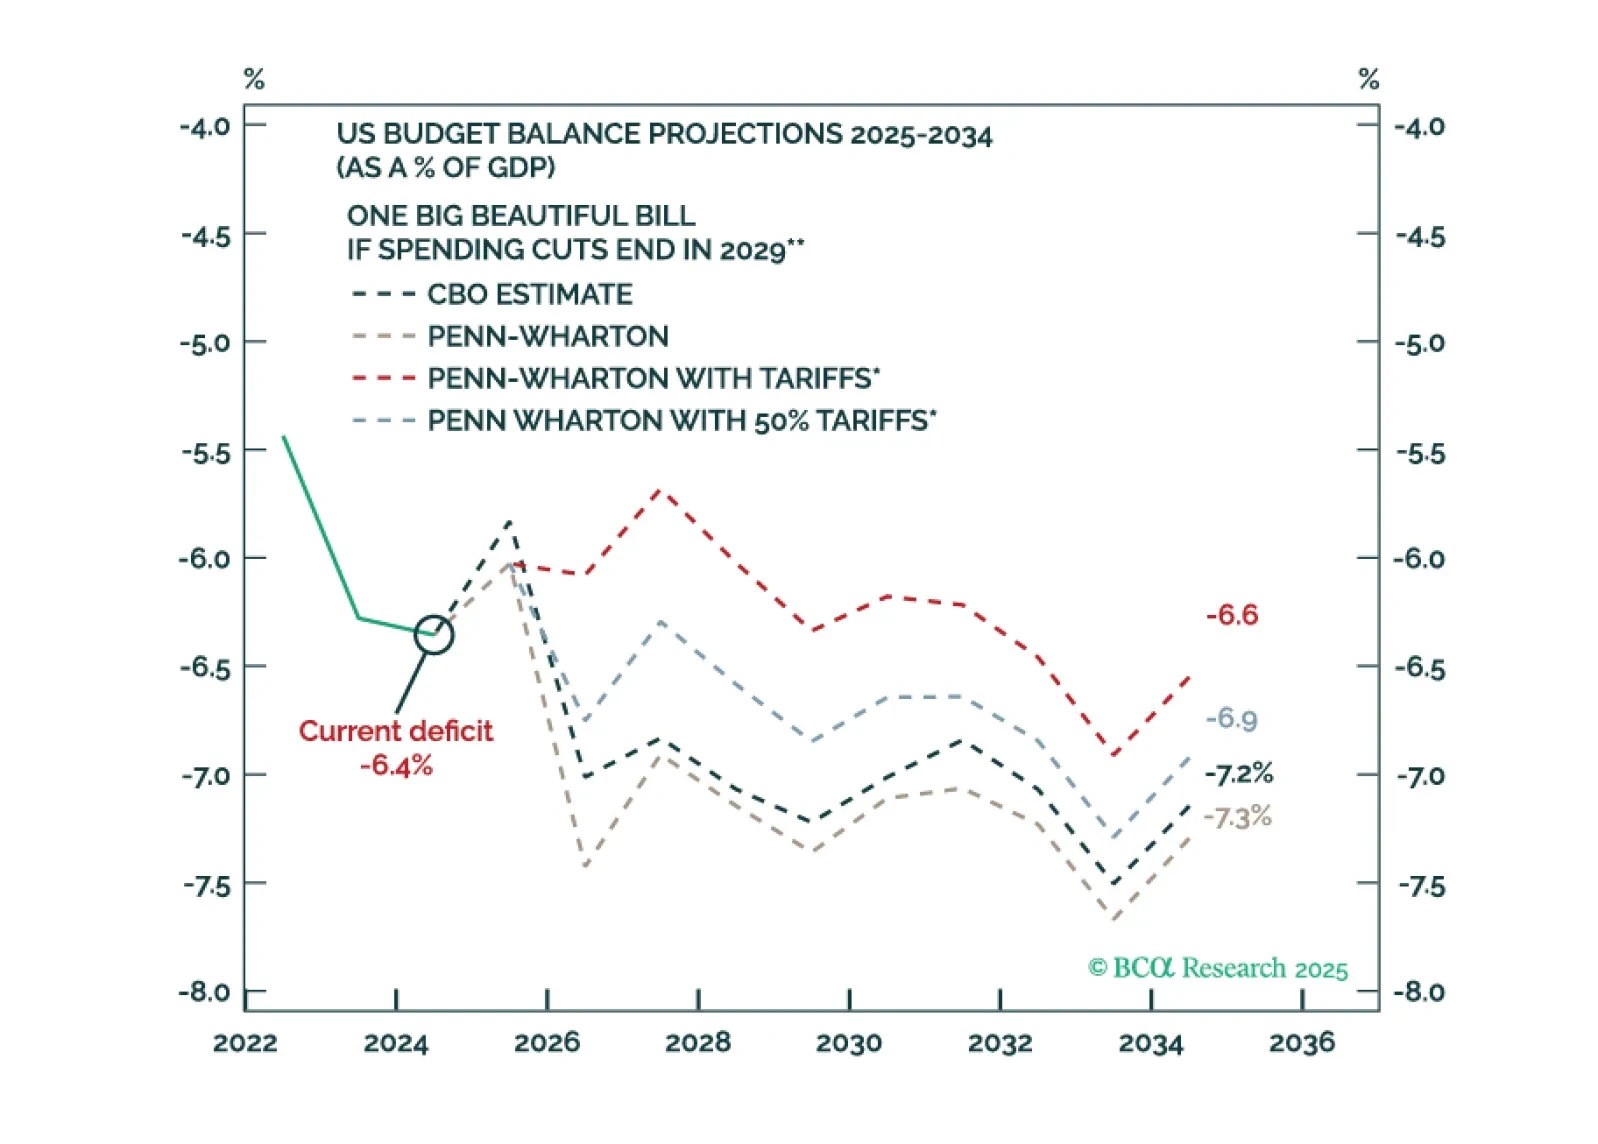
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary.
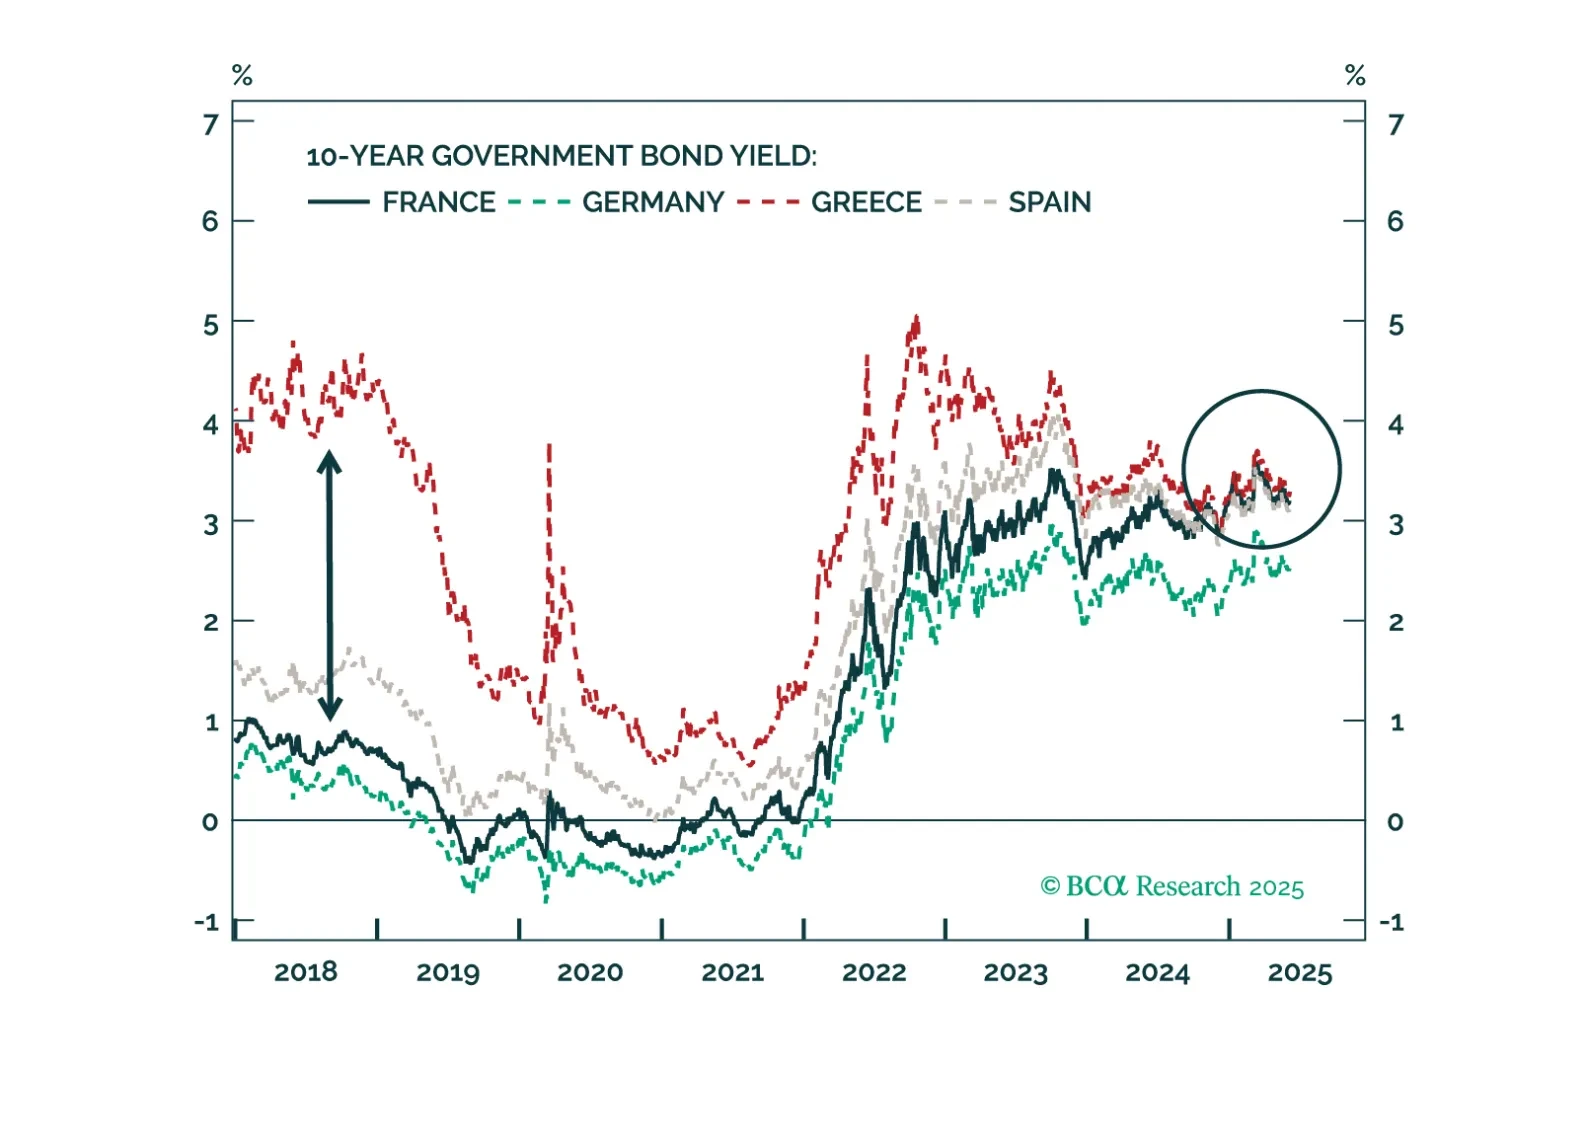
France’s political turmoil is far from over, and fiscal fears are growing. This is not a bond-friendly environment. In contrast, it is a good time to upgrade French equities. As the 2027 presidential race is about to begin in earnest, we make an early call on its outcome.

The US economy has held up better so far this year than we had expected. For the time being, investors should remain modestly underweight equities. A more aggressive underweight would be justified only once the “whites of the recession’s eyes” are visible.