Fiscal
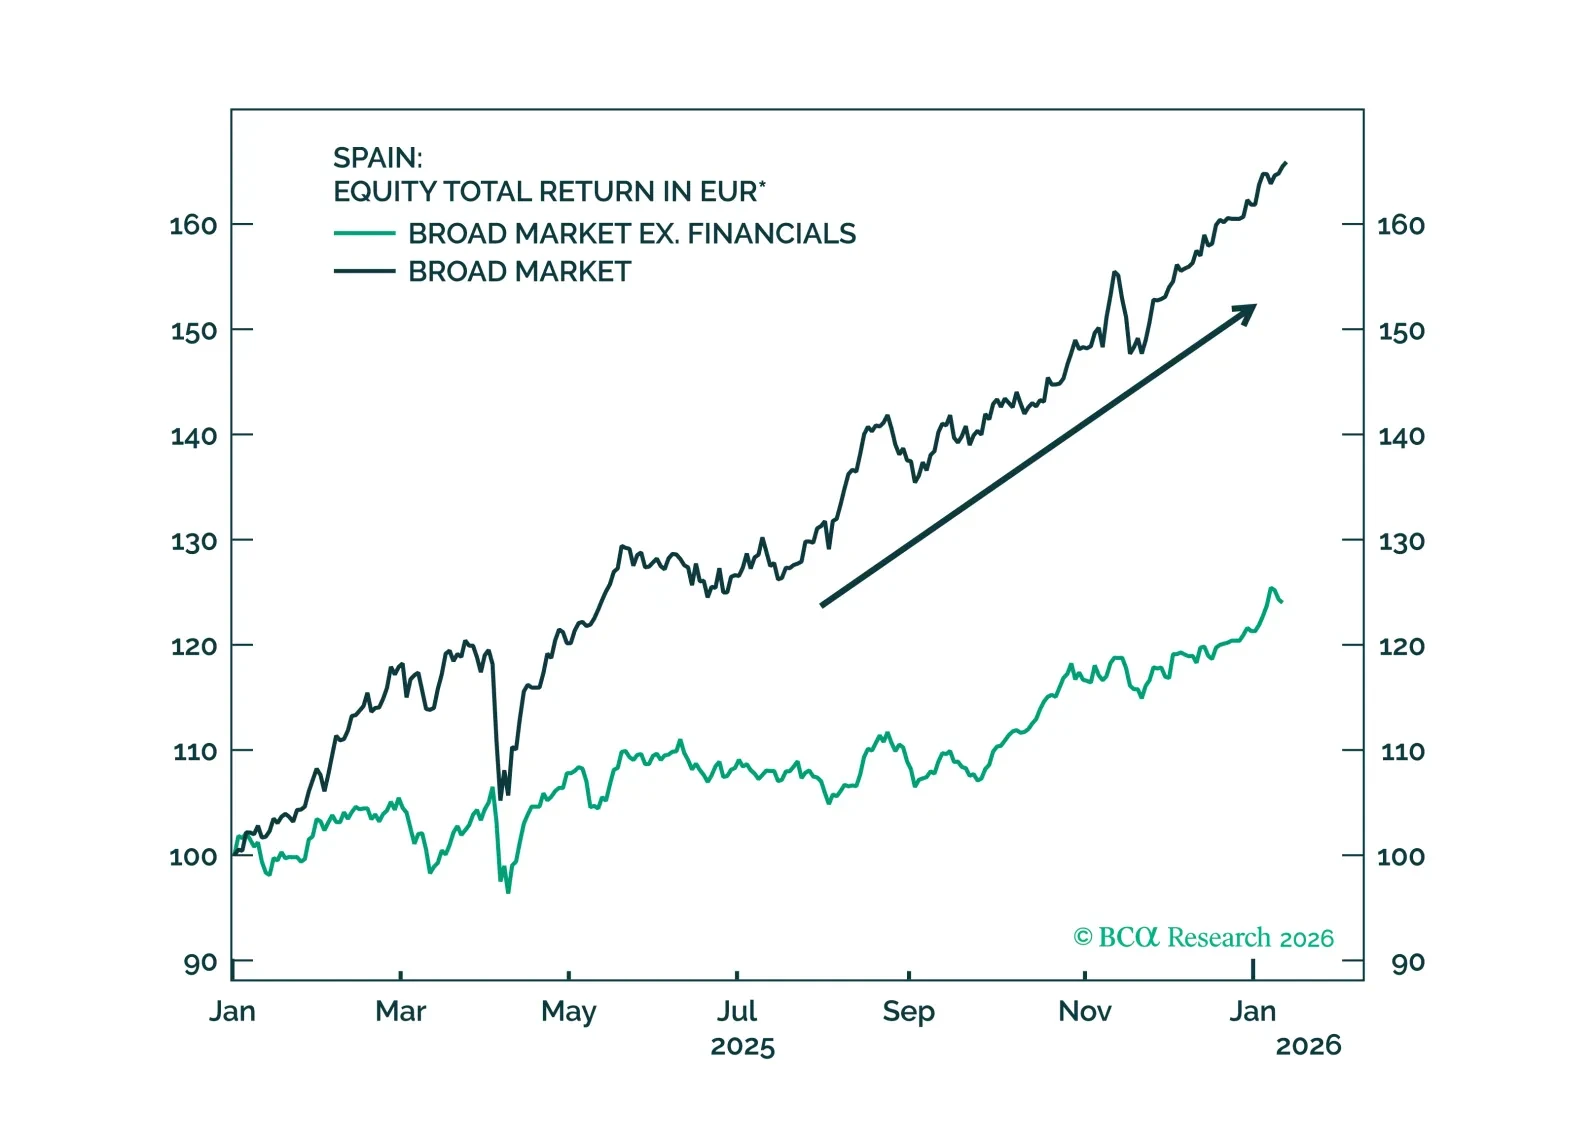
El rendimiento superior de las acciones y los bonos de España refleja una verdadera reparación fundamental: menores préstamos morosos, mayor rentabilidad y mejoras sostenidas en las ganancias. Las valoraciones siguen siendo poco exigentes a pesar del repunte. La productividad es el principal riesgo estructural, pero los fundamentos a corto plazo continúan sorprendiendo al alza.
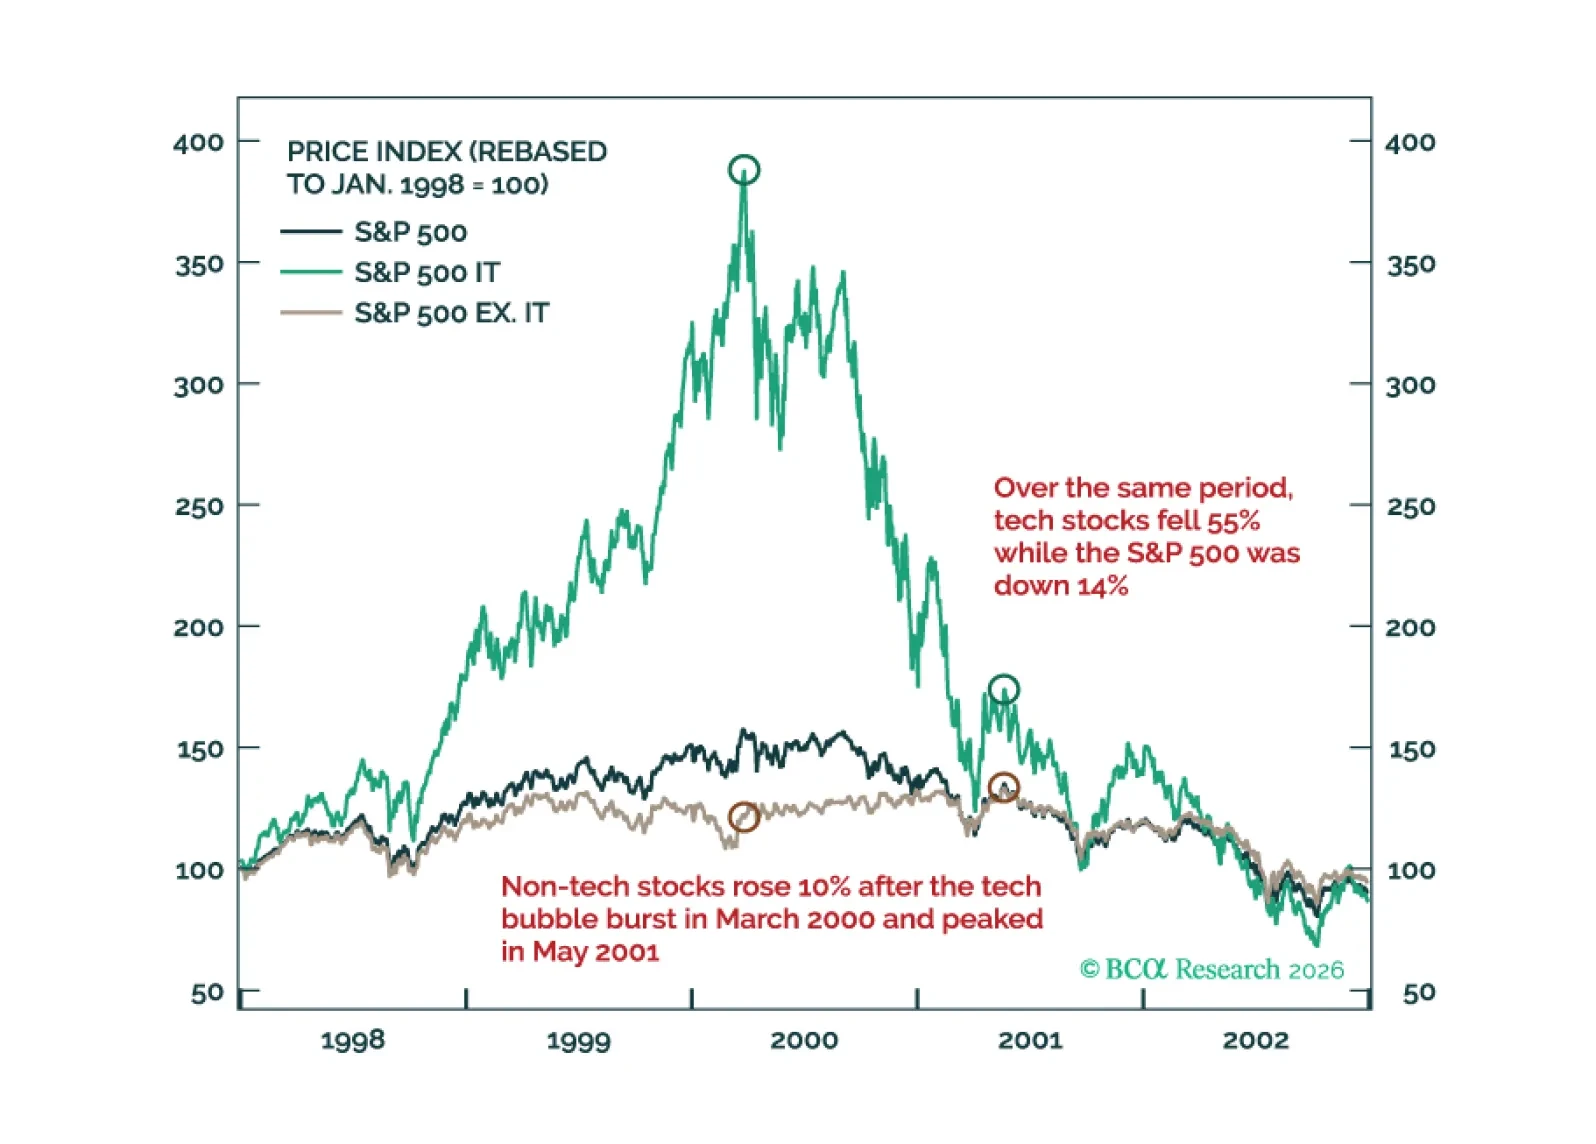
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.
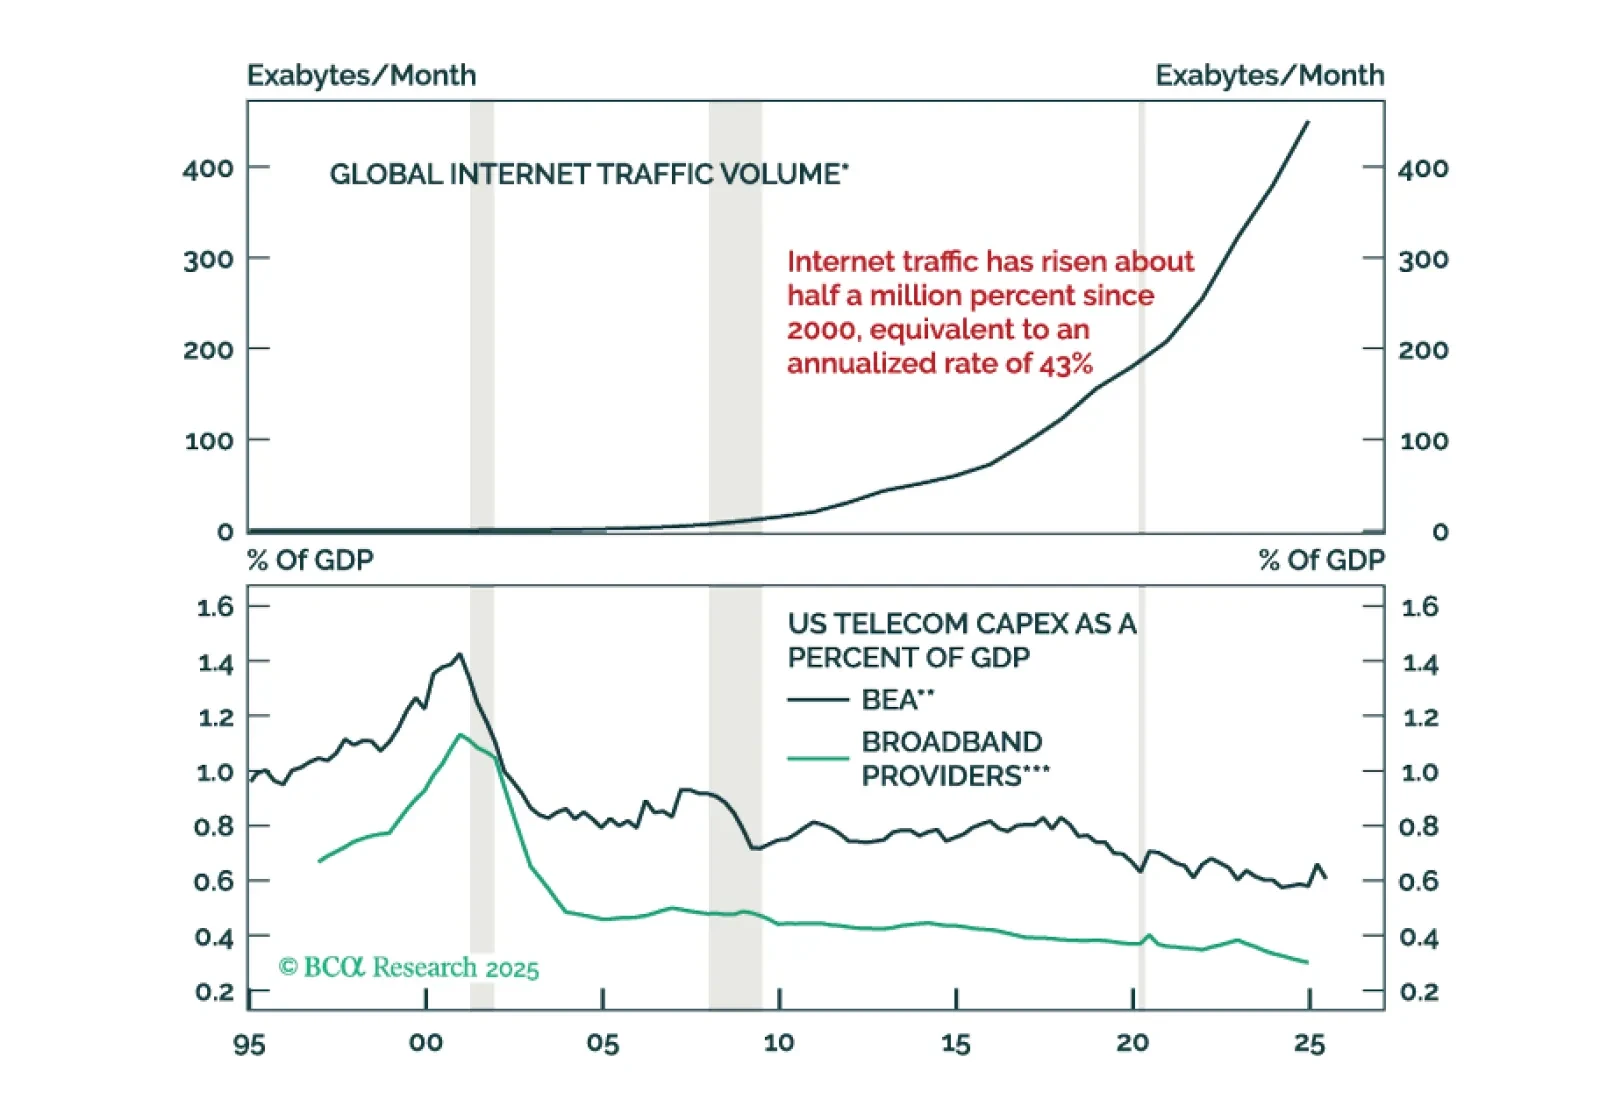
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
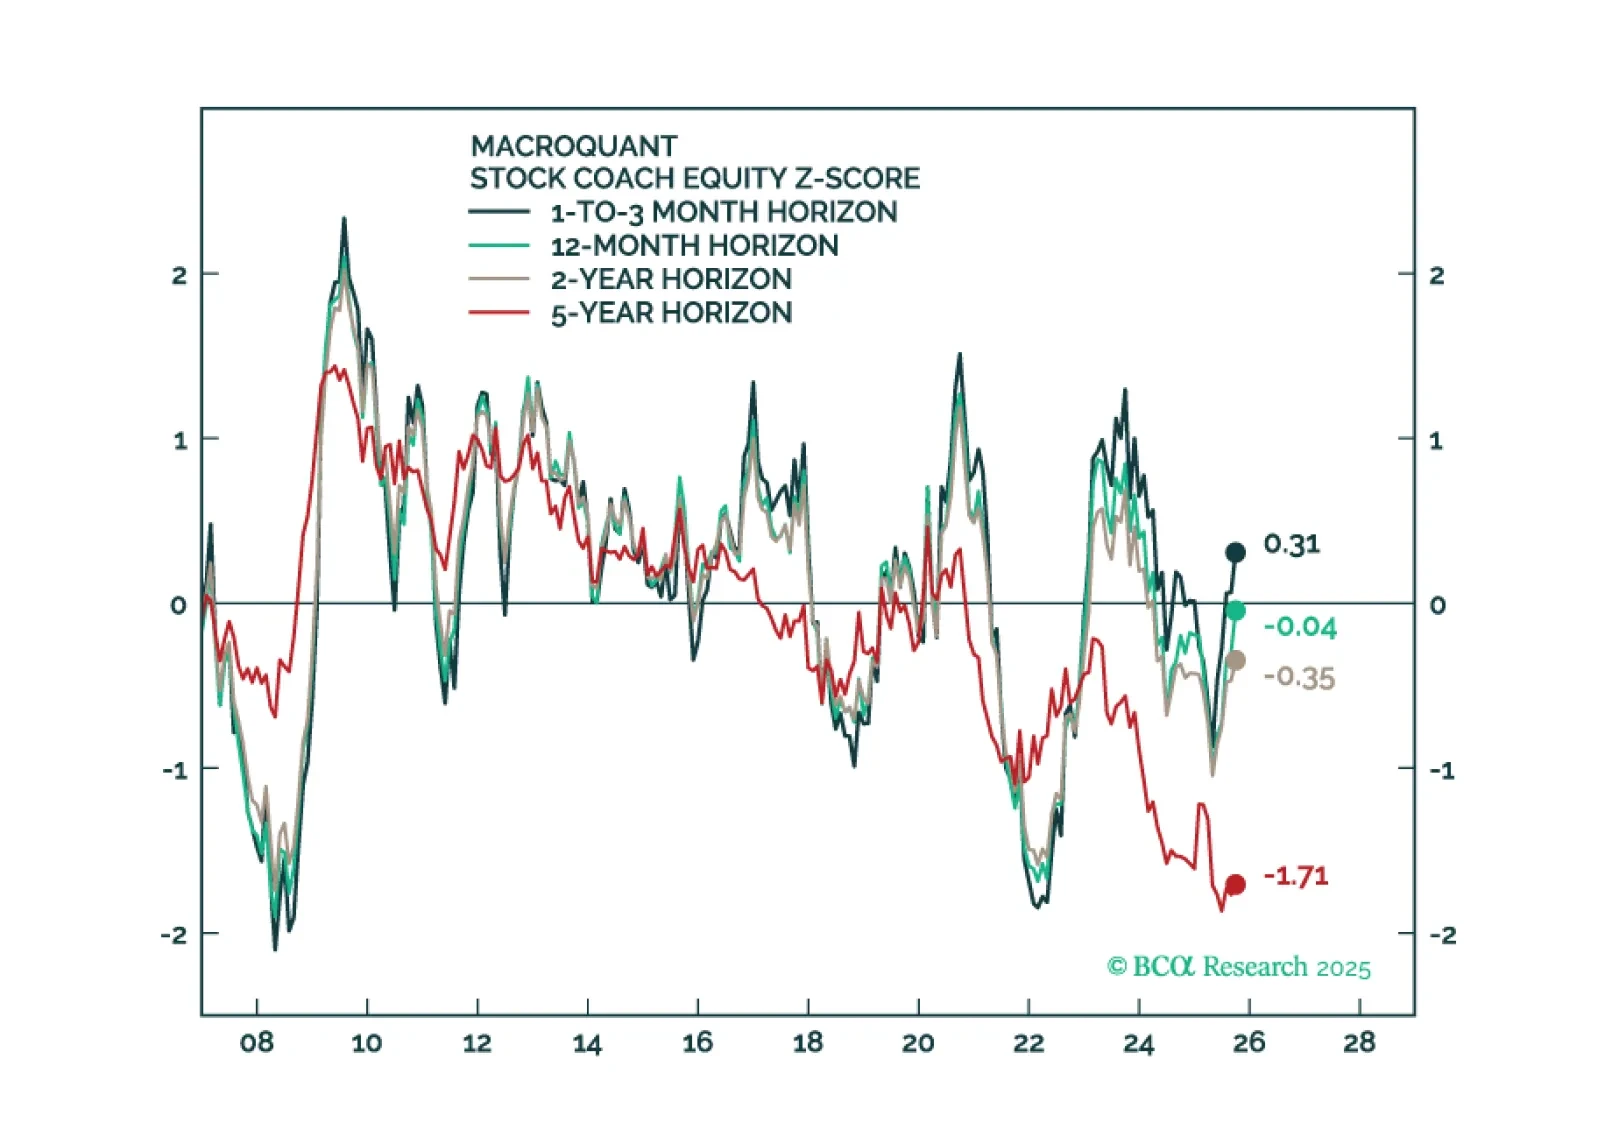
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
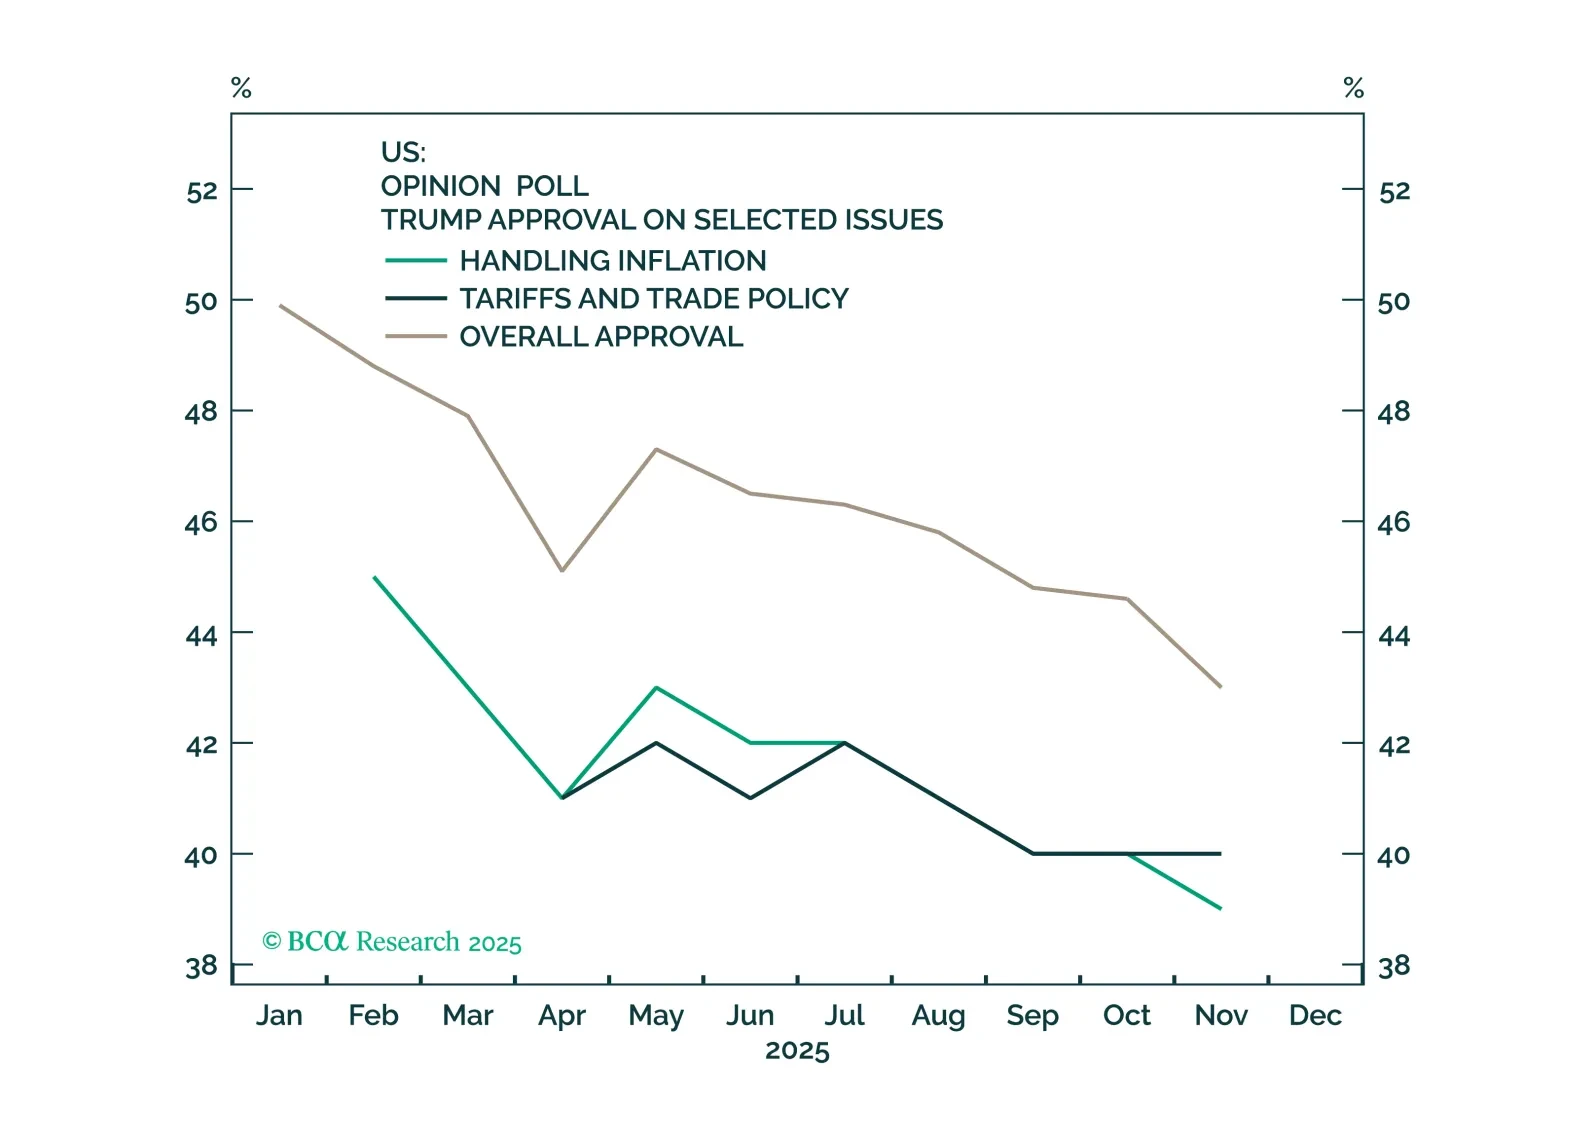
En términos puramente macroeconómicos, la economía de EE. UU. parece estar encaminándose hacia una recesión. Pero el objetivo principal de nuestro marco – GeoMacro – es pronosticar la interacción entre política, geopolítica y macroeconomía. La Casa Blanca tomará el control de la Reserva Federal en 2026 y, juntos, buscarán volver a apalancar al consumidor estadounidense.
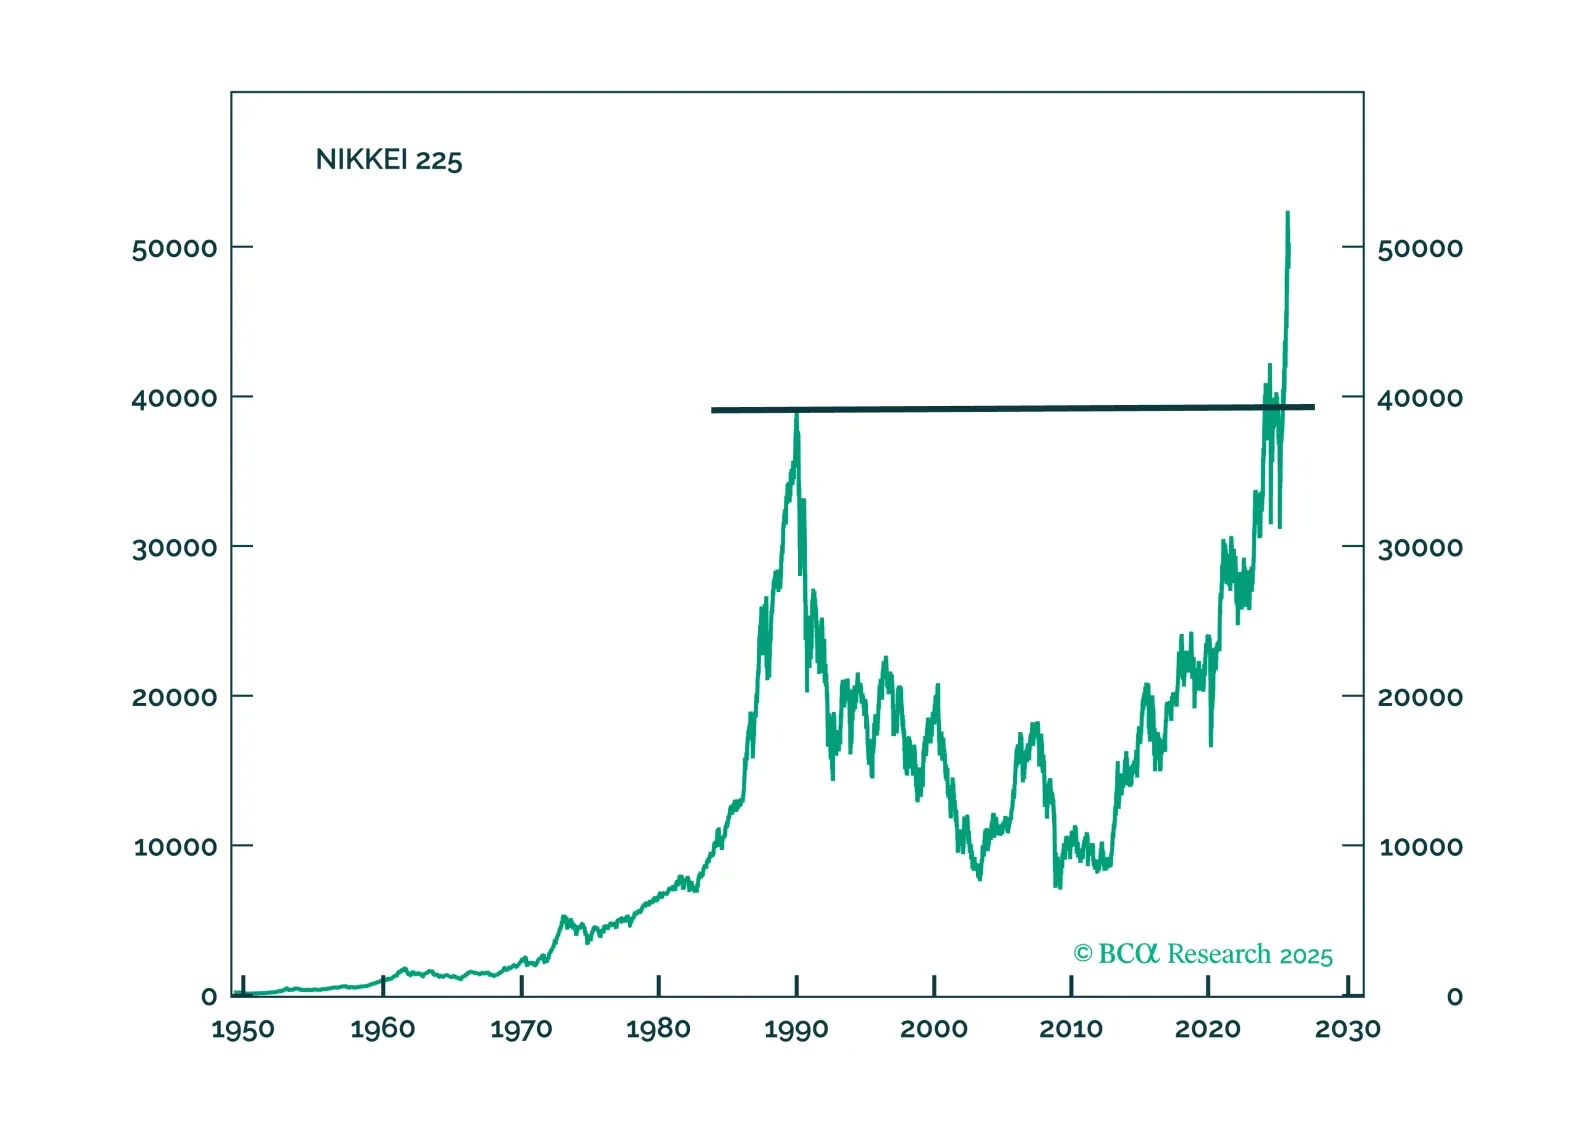
Los activos financieros japoneses finalmente tendrán acceso ilimitado a rendimientos desproporcionados. Este desempeño se desarrollará de manera irregular, pero estamos cómodos apostando por la compra del yen y de acciones industriales japonesas.
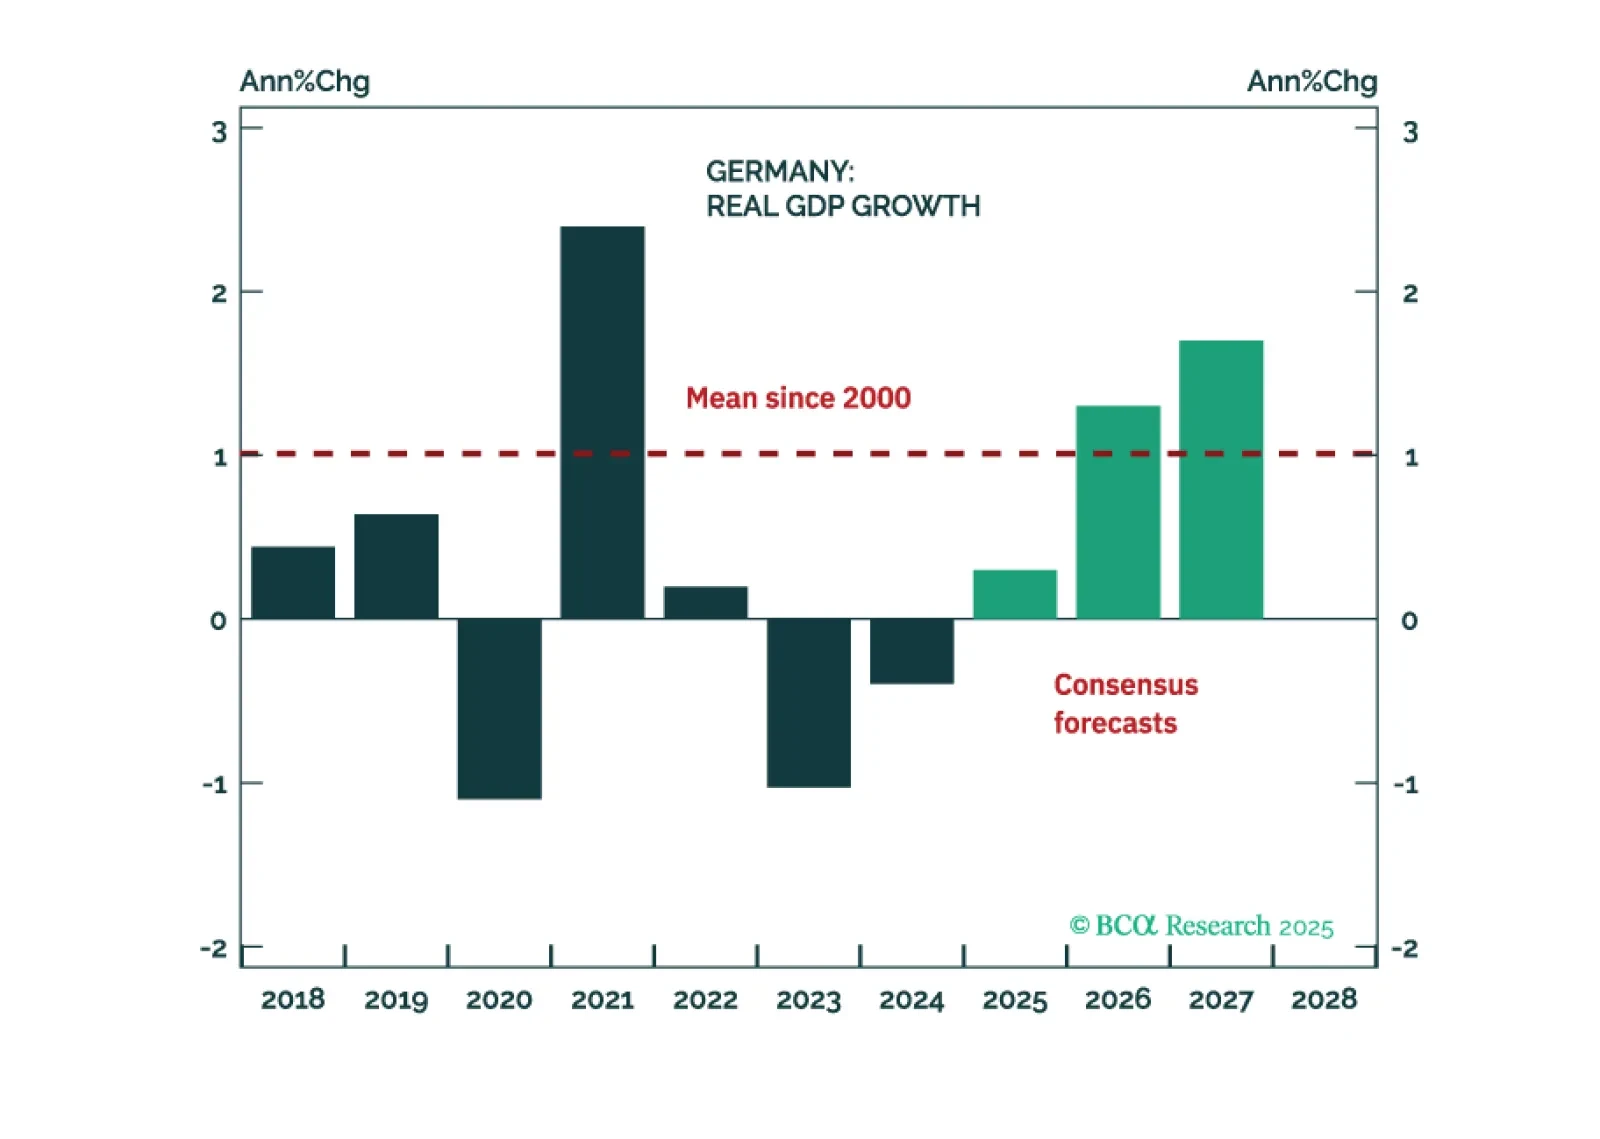
La economía de Alemania está recuperando impulso después de casi dos años de recesión. A pesar del repunte cíclico en curso y el estímulo fiscal, el estancamiento político y los profundos desafíos estructurales amenazan con limitar el potencial de crecimiento a largo plazo del país. Los inversores deberían tener una posición inferior en bonos alemanes y favorecer las acciones de la zona euro sobre las acciones alemanas.