Equities
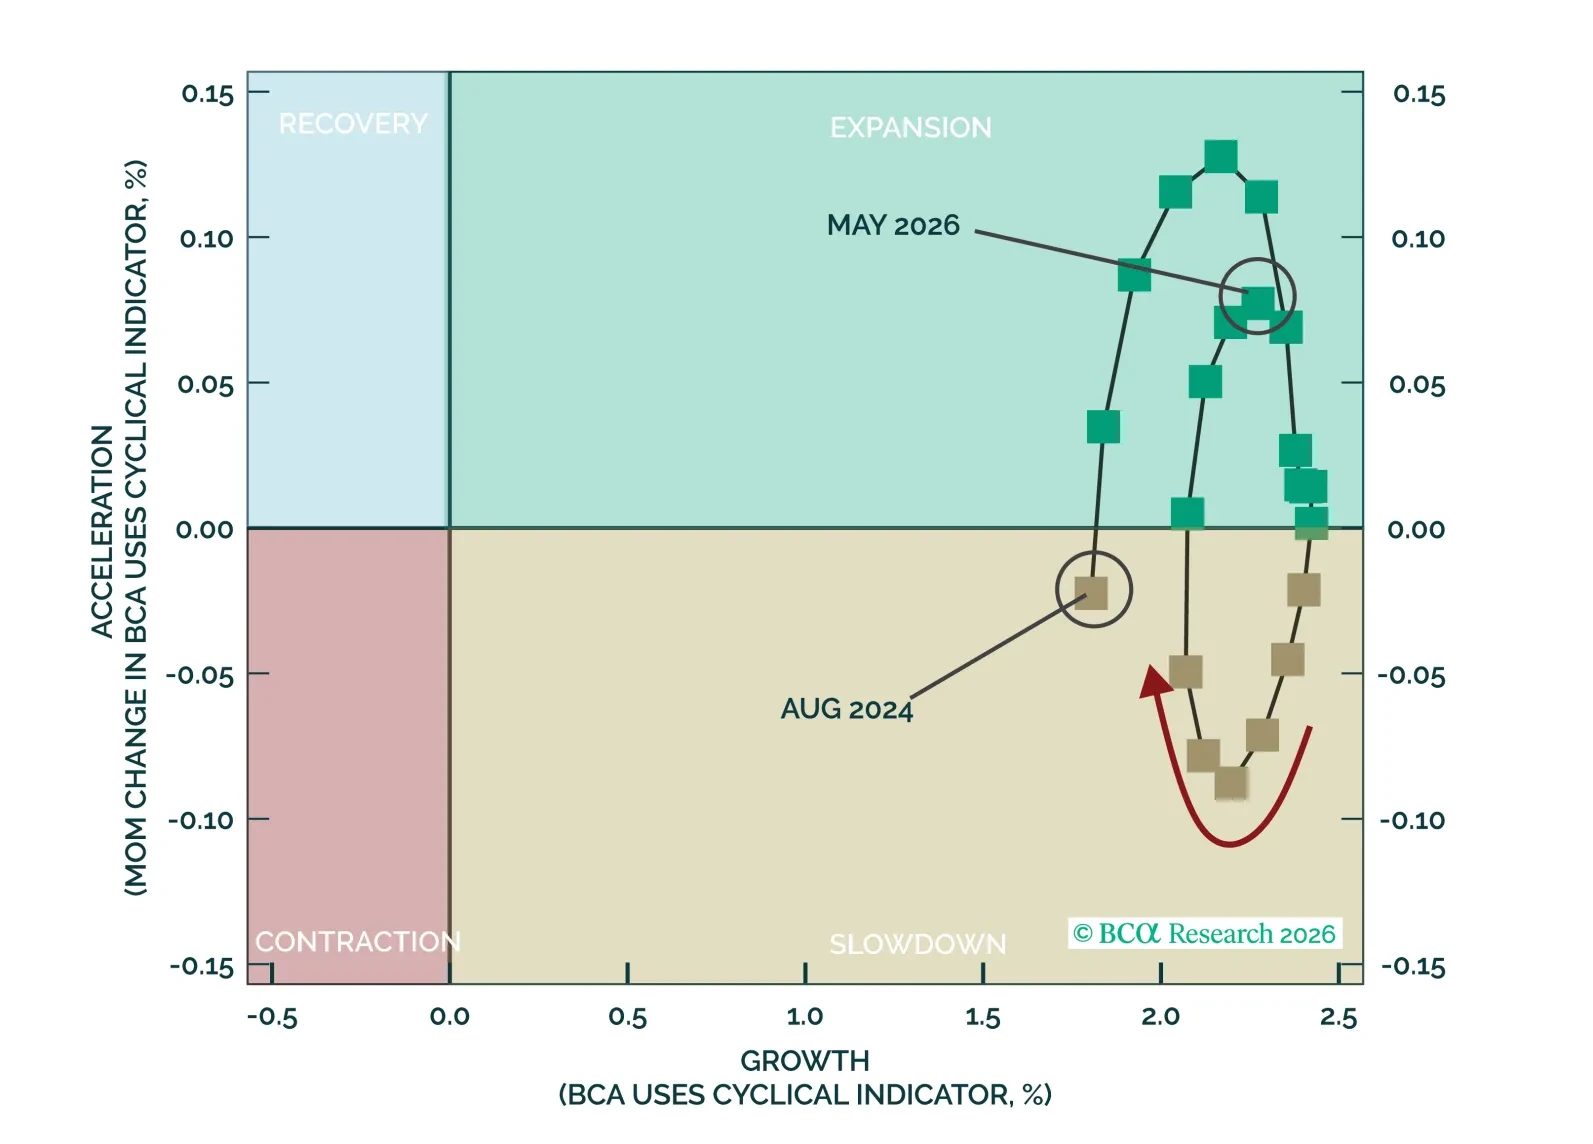
La caída de junio parece un bache provocado por la rotación y el reequilibrio, no una ruptura de régimen. El crecimiento económico, las revisiones de beneficios y la demanda de capex impulsada por AI siguen firmes, pero el aumento de los rendimientos, las preocupaciones por la inflación, la incertidumbre sobre la Fed y una inminente ola de IPO probablemente limitarán una mayor expansión de múltiplos. Pero el progreso hacia una resolución de las tensiones en Oriente Medio, el repunte de los bonos y la caída de los precios del petróleo nos han motivado a añadir una operación táctica larga en el sector de consumo discrecional.
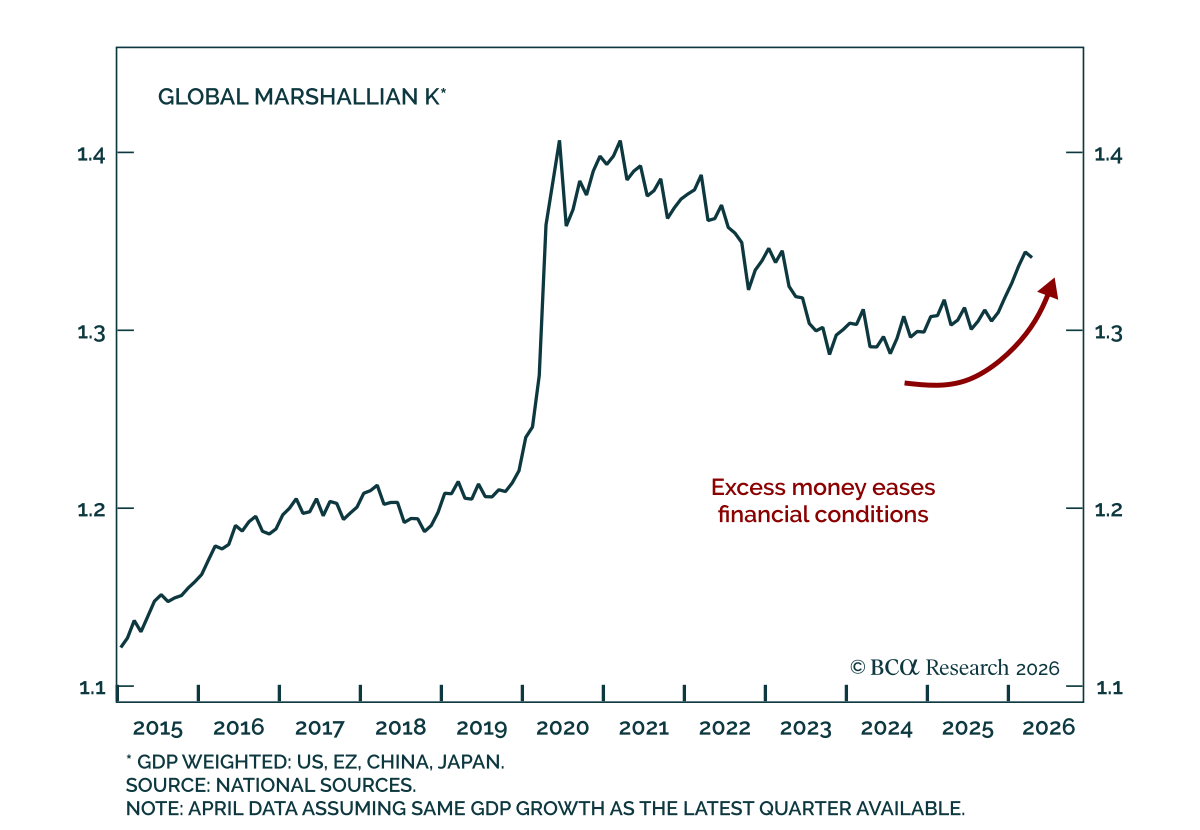
Markets keep buying the dip because liquidity remains plentiful. That buffer lasts through 2026; the bigger question is what happens when it thins in 2027.
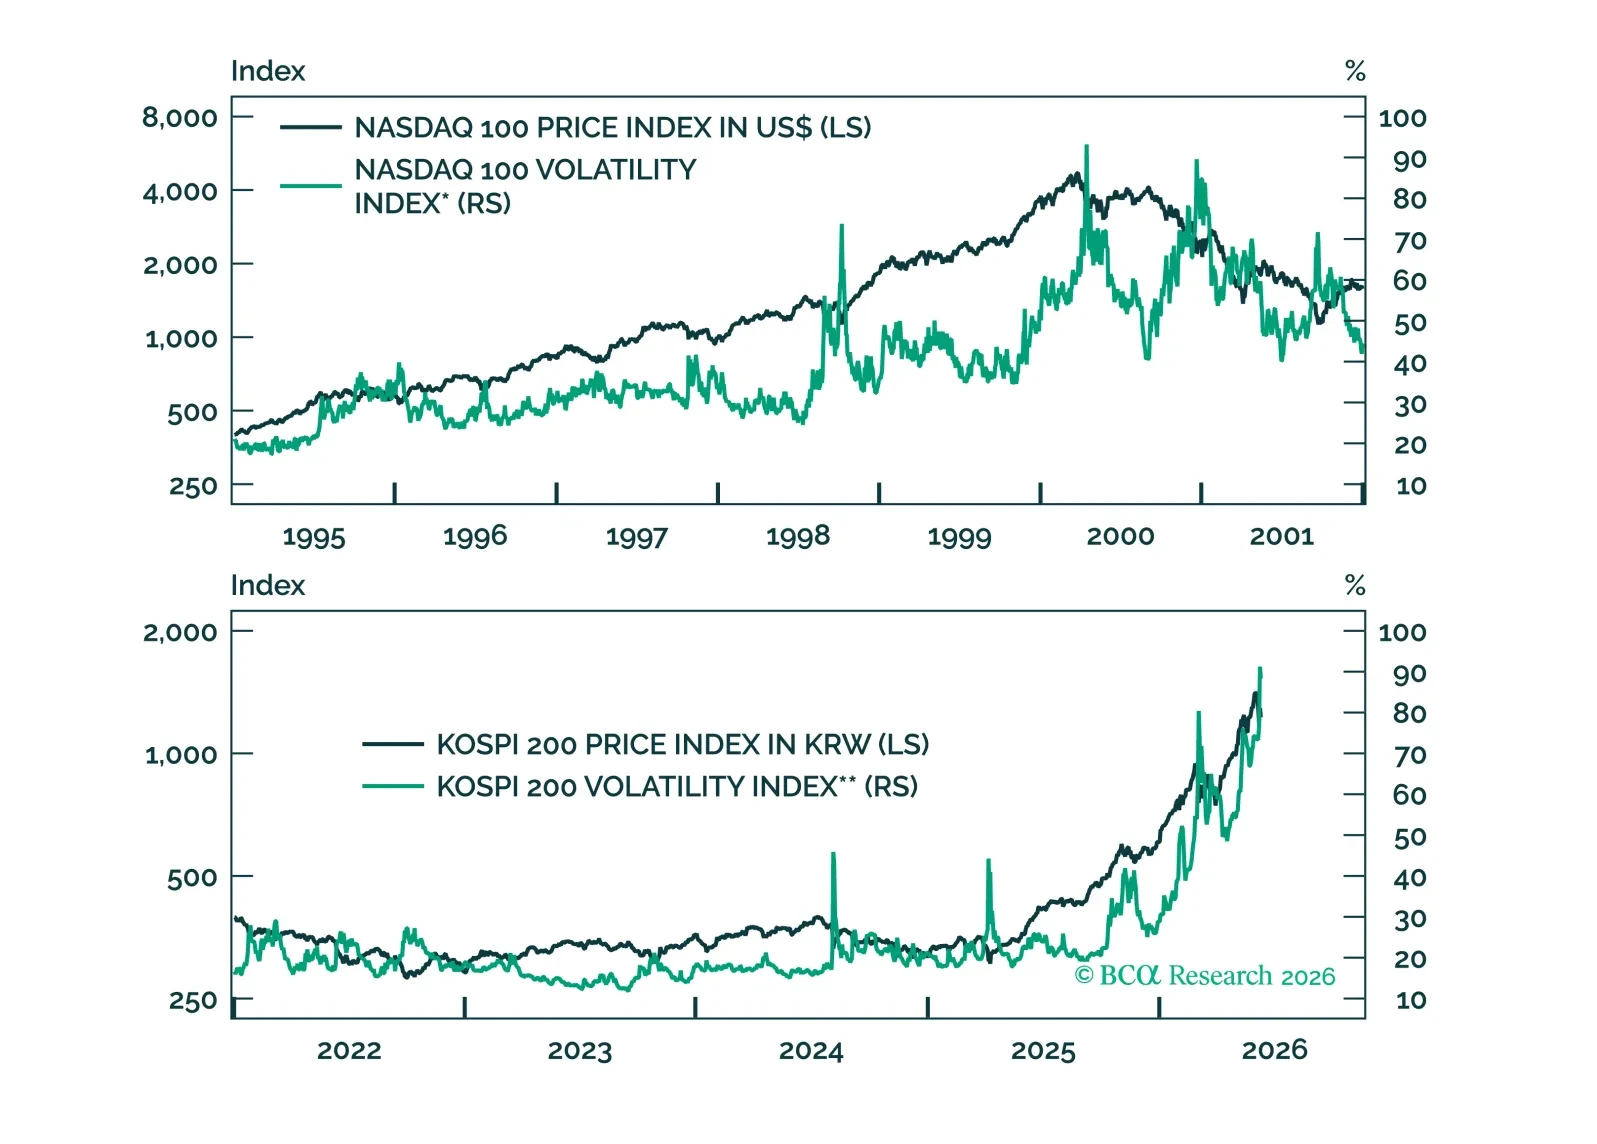
Rising volatility in Korean markets captures a late-cycle surge in which euphoria and drawdown risk are rising together. While KOSPI momentum remains intact, the bigger opportunity may be emerging in the increasingly mispriced KRW, which could rally meaningfully as portfolio flow headwinds fade.
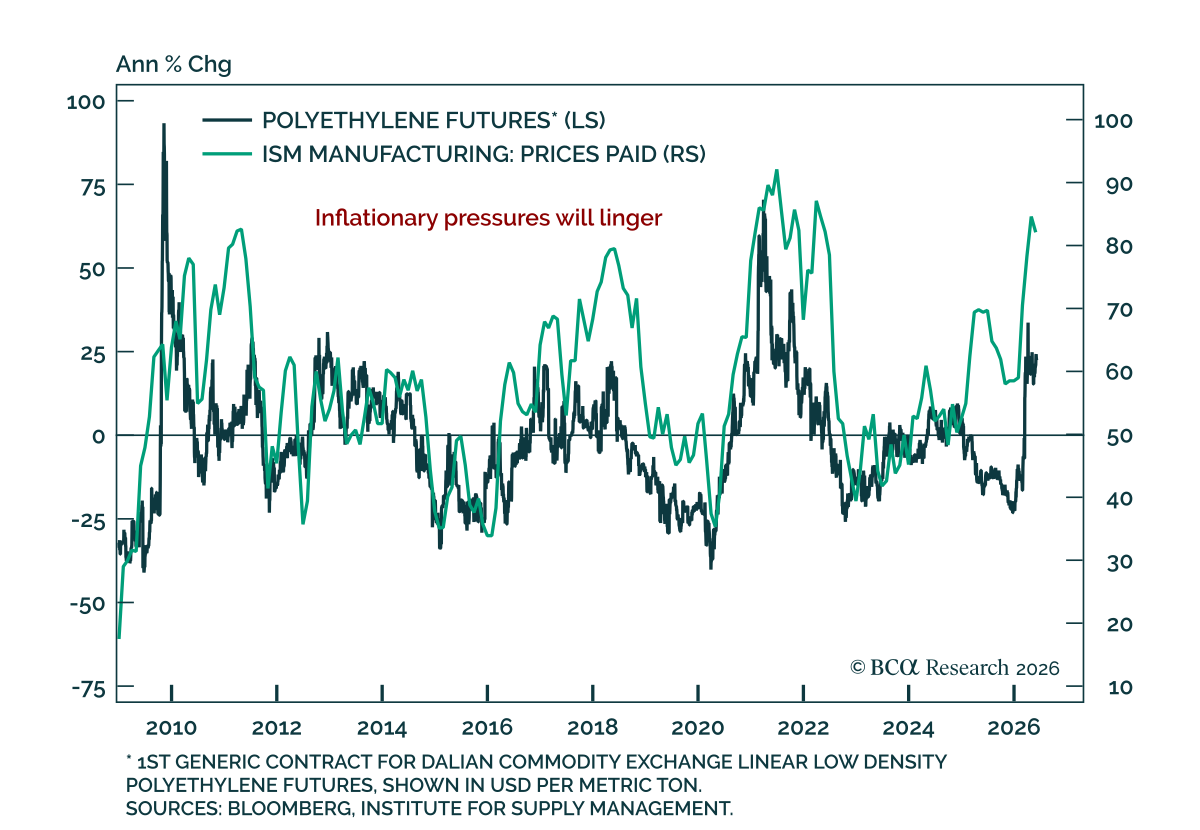
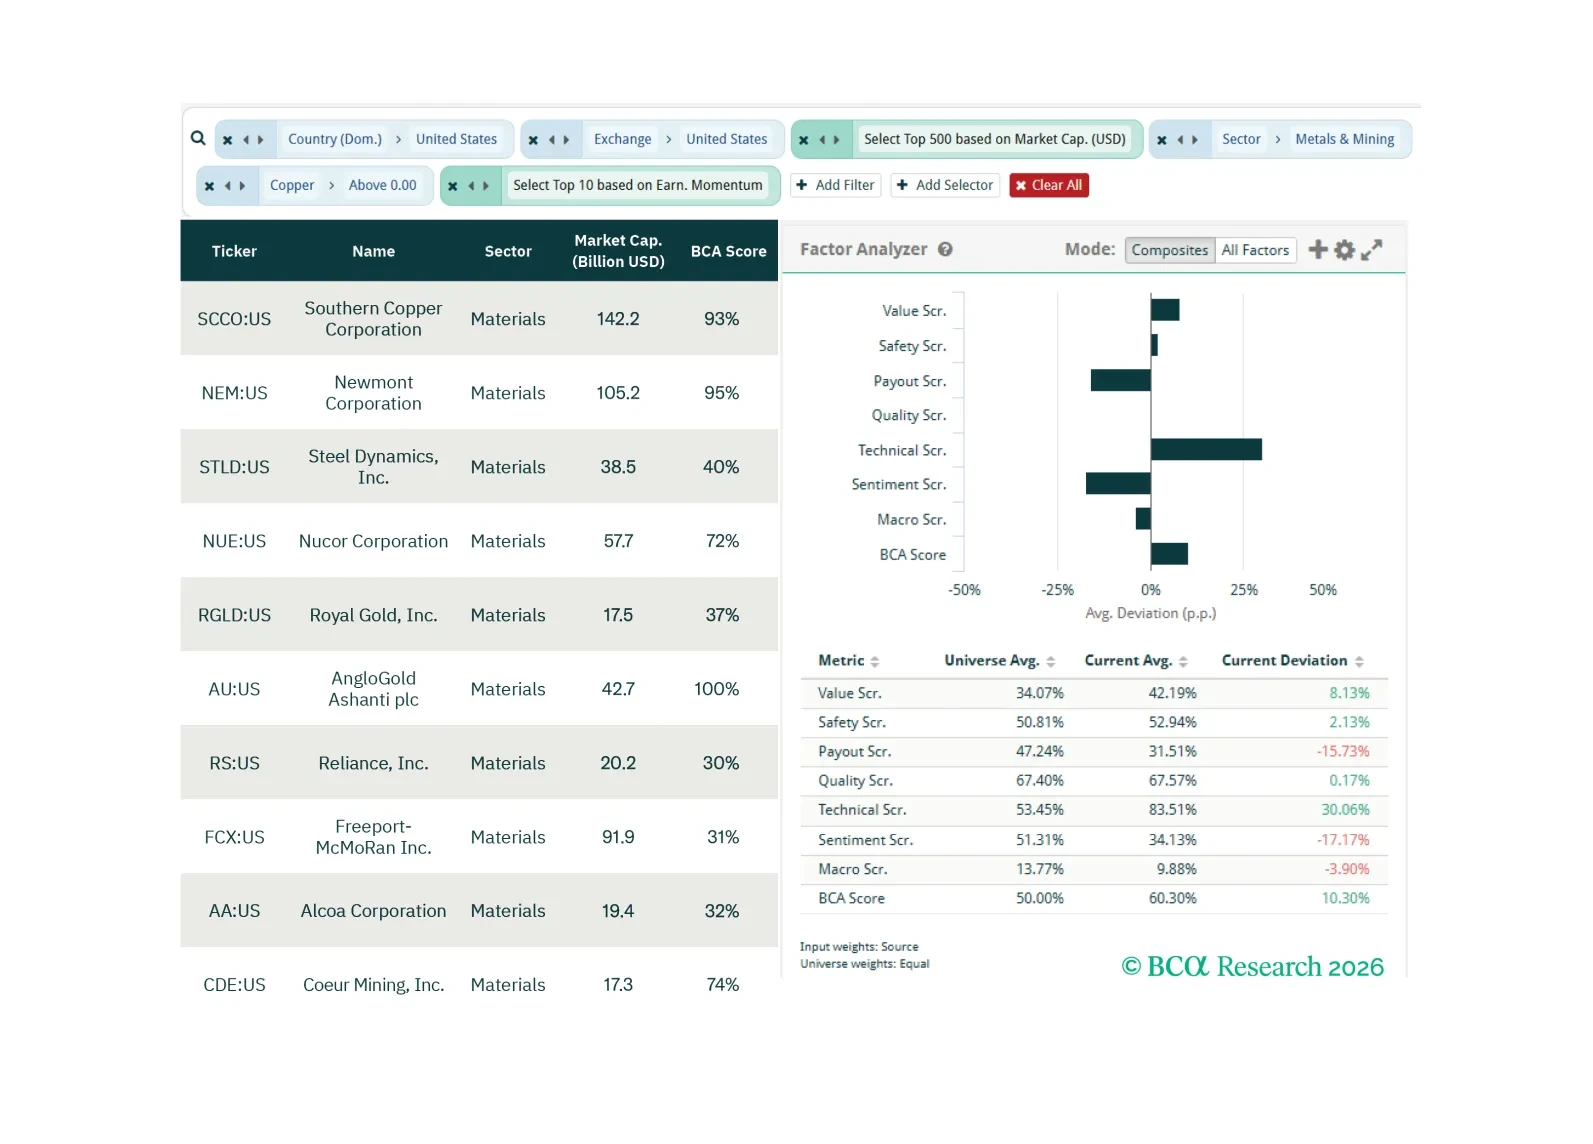
En este informe screener, exploramos oportunidades en: beneficiarios del cobre en EE. UU.; acciones australianas de Materiales, Energía e Industriales; y acciones Tech estadounidenses impulsadas por la reinversión.

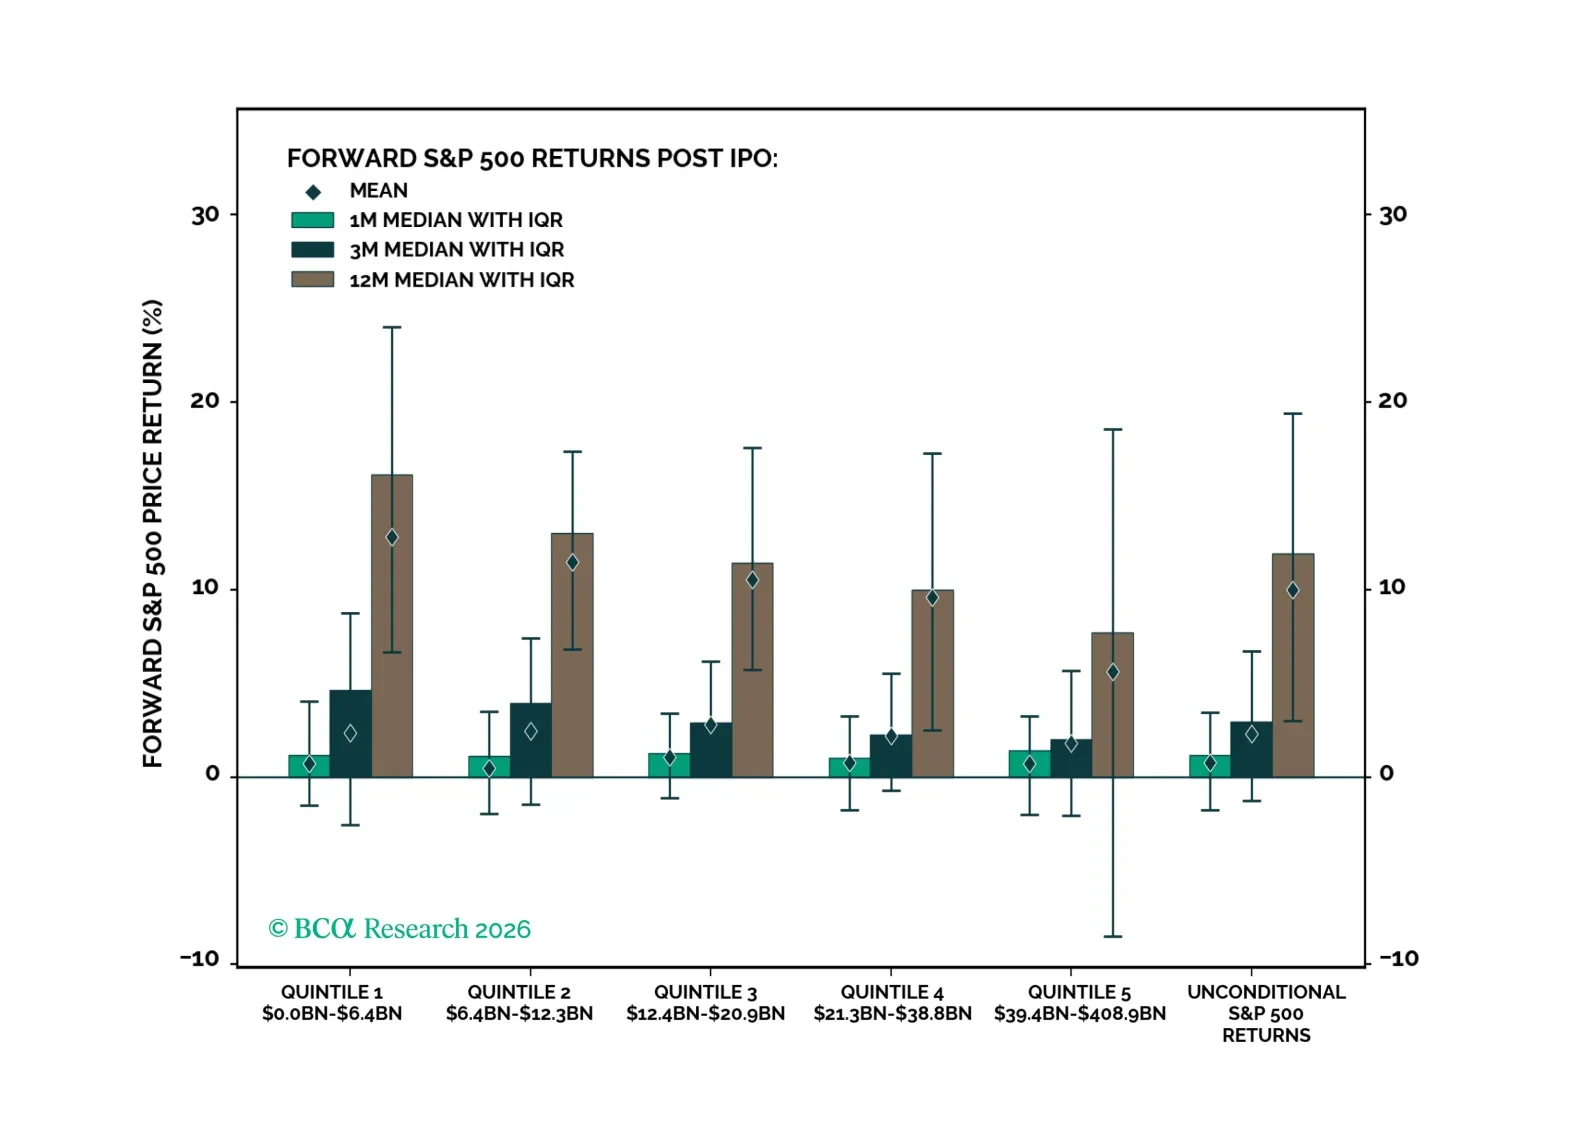
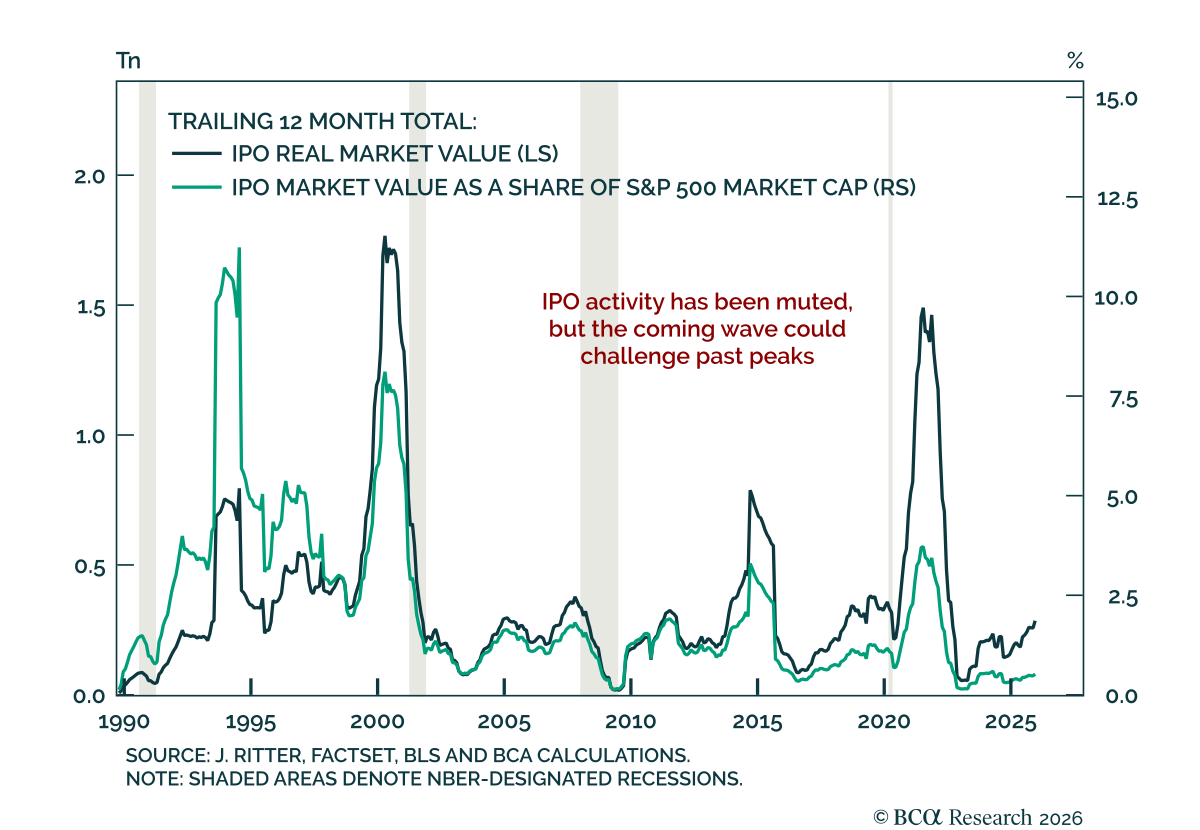
Basado en 40 años de historia y unos 12.000 OPIs, la evidencia sugiere que la próxima ola de OPIs puede aminorar los rendimientos futuros del mercado, frenar una mayor expansión de múltiplos y posiblemente interrumpir las tendencias sectoriales. Dicho esto, es poco probable que incluso las OPIs de tamaño monstruoso desencadenen un mercado bajista sostenido: solo alrededor del 20% de las mega-OPIs coinciden con los picos del mercado. El mayor riesgo es la rotación del liderazgo hacia la IA, ya que las nuevas salidas a bolsa diluyen las primas por escasez en las ganadoras existentes.
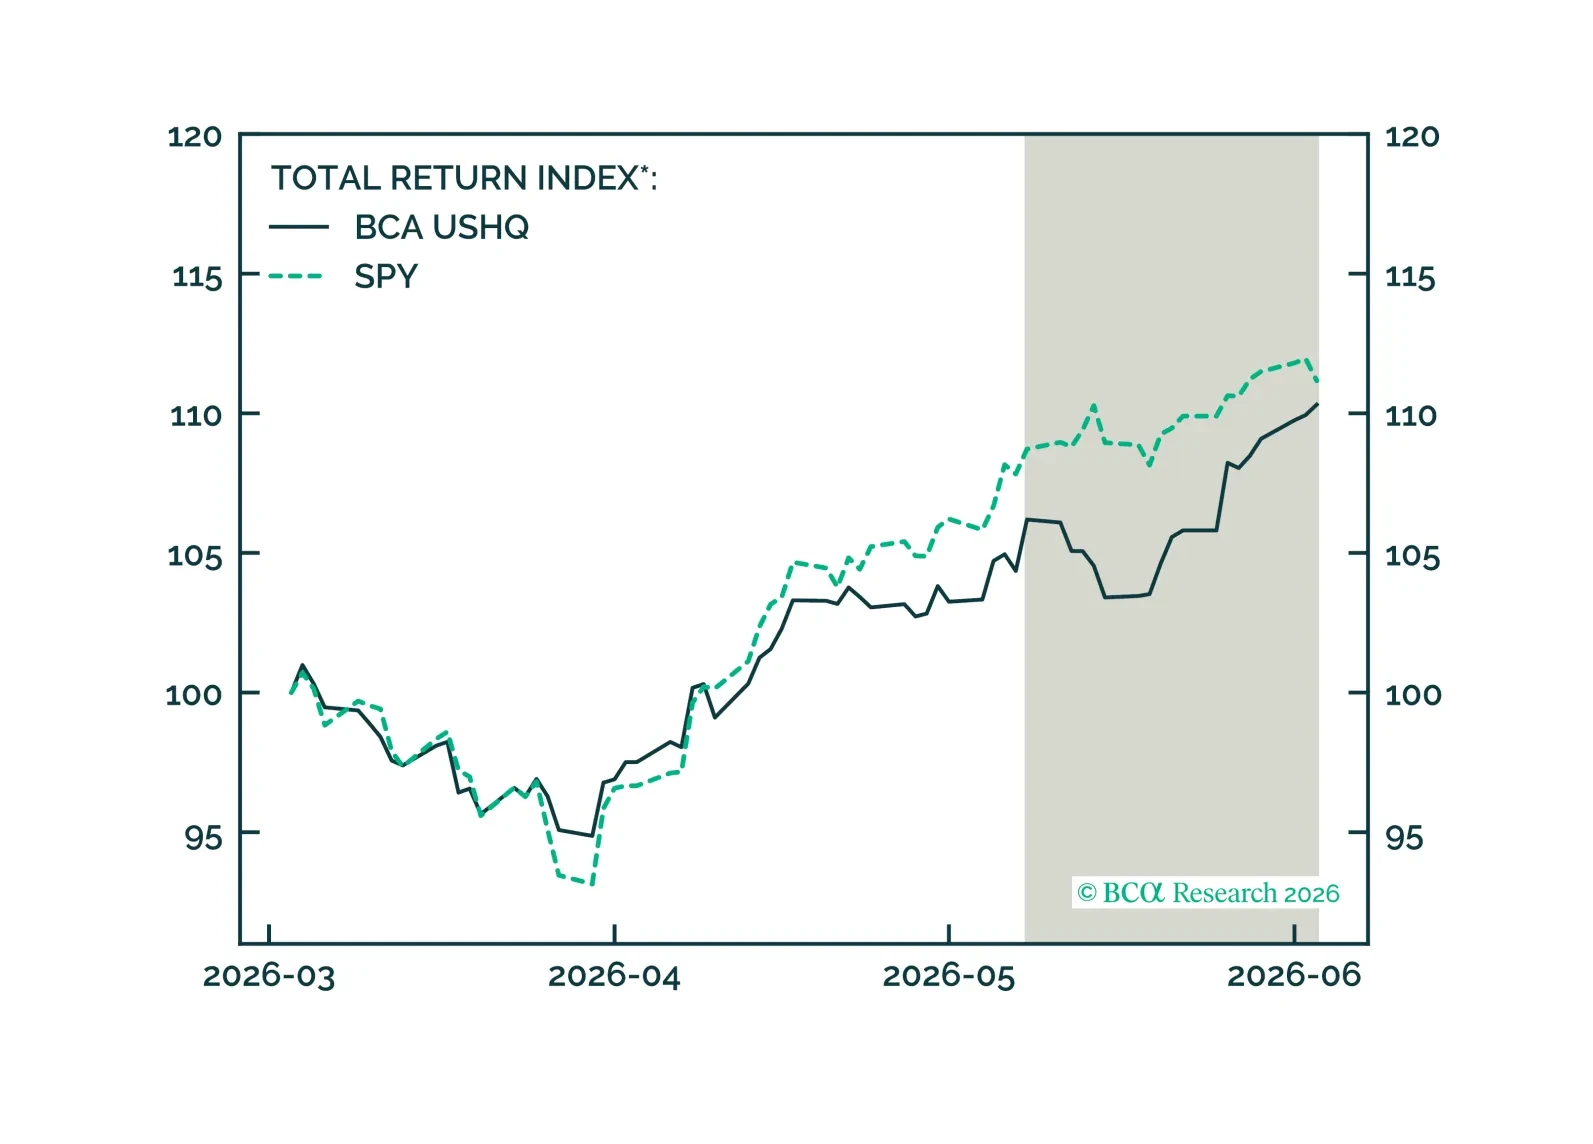
La cartera US High Quality (USHQ) superó a su índice de referencia hasta mayo, rindiendo un 3,88%, mientras que su índice de referencia SPY obtuvo un 2,25%. En los últimos tres meses, el desempeño de la cartera USHQ fue más débil que el del índice de referencia, con USHQ rindiendo aproximadamente 86 puntos básicos menos.