El dólar está cayendo, ya que el capital está saliendo de los EE. UU. La pregunta importante que los inversores deben responder es cuánto margen de caída queda para el billete verde, y si la depreciación continuará en línea recta en los próximos meses o se detendrá (e incluso protagonizará un rally de contracorriente).
Tácticamente, compraremos el dólar. Esto se debe a que nuestros indicadores técnicos nos dicen que el dólar está muy sobrevendido y a punto de un rebote de contracorriente.
Idea de Comercio #1: Comprar el DXY
El billete verde tocó fondo en 2008, en el punto más bajo de la crisis financiera y ha estado en tendencia alcista desde entonces. Para el DXY, esa tendencia ha sido definida por el patrón consistente de mínimos ascendentes y máximos ascendentes desde la Gran Crisis Financiera (Gráfico 1).
Gráfico 1
El dólar se acerca a un nivel de resistencia crítico
El dólar se acerca a un nivel de resistencia crítico
Gráfico 2
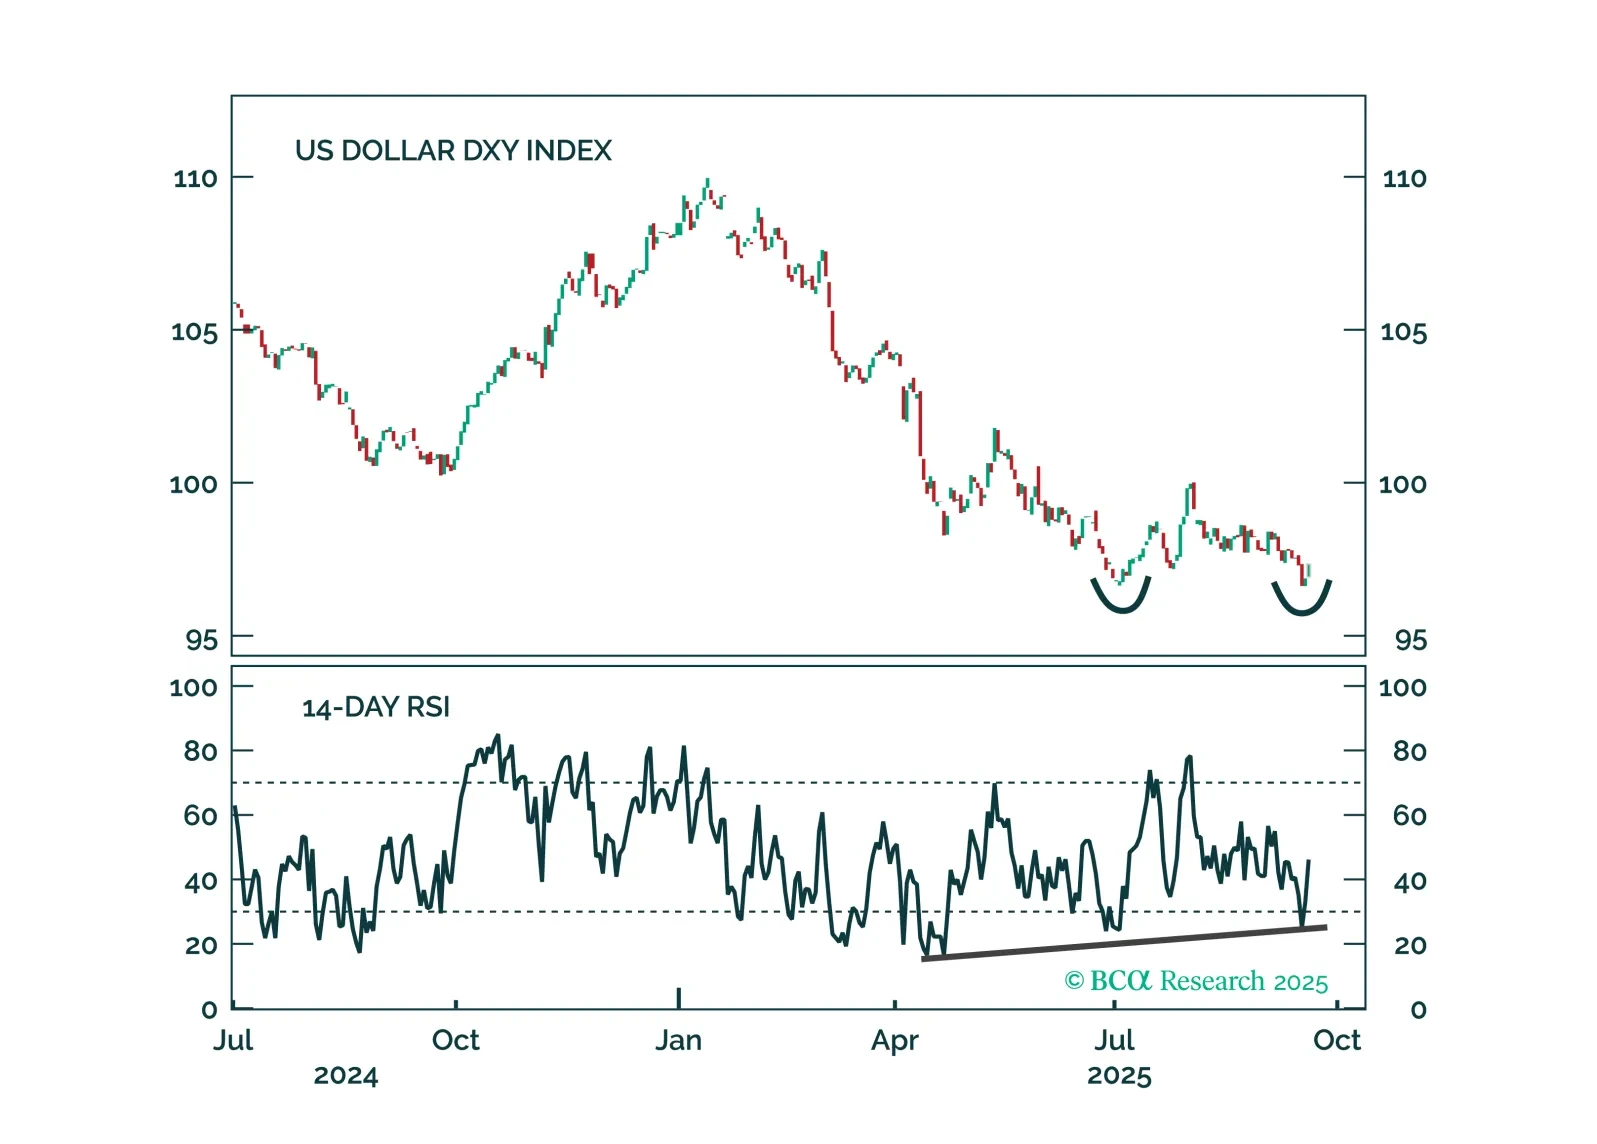
El dólar está sobrevendido
El dólar está sobrevendido
Ese mercado alcista ahora está en amenaza. En lo que va del año, el DXY ha caído en torno al 10,4%. Dada la historia del billete verde de moverse en ciclos muy largos, la pregunta que enfrentan la mayoría de los inversores hoy es: ¿Es inminente más debilidad, o es hora de convertirse en un contrarian?
Desde una perspectiva puramente técnica, compraremos el DXY en el Día de la Independencia por tres razones clave.
El DXY se está acercando a un nivel importante de soporte. Esto está definido por la línea de tendencia ascendente trazada desde los mínimos de 2008, que actualmente fija el soporte alrededor de 96. Esperaremos al menos un rebote táctico en estos niveles mientras los cortos vencidos se deshacen de sus posiciones.
Nuestro indicador integral de momentum y posicionamiento muestra que el dólar también está muy sobrevendido. Históricamente, esto ha llevado a rebotes de contracorriente en el billete verde (Gráfico 2). Esta medida está ubicada en una desviación estándar por debajo de la media. Cuando estos niveles se han alcanzado en el pasado, a menudo ocurrió un giro brusco. Es notable que el componente de momentum de mayor frecuencia casi alcanzó dos desviaciones estándar por debajo de la media.
Los rallies del 5%-10% en el DXY son comunes en el contexto de un mercado bajista a largo plazo. Esto será especialmente el caso si la economía mundial entra en recesión. El mercado bajista del dólar de 2000 a 2008 vio muchos rallies de contracorriente, notablemente en 2005. De manera similar, el mercado alcista desde 2008 ha visto muchos retrocesos, algunos tan profundos como el 10%. Todos estos han sido oportunidades tácticas de comercio.
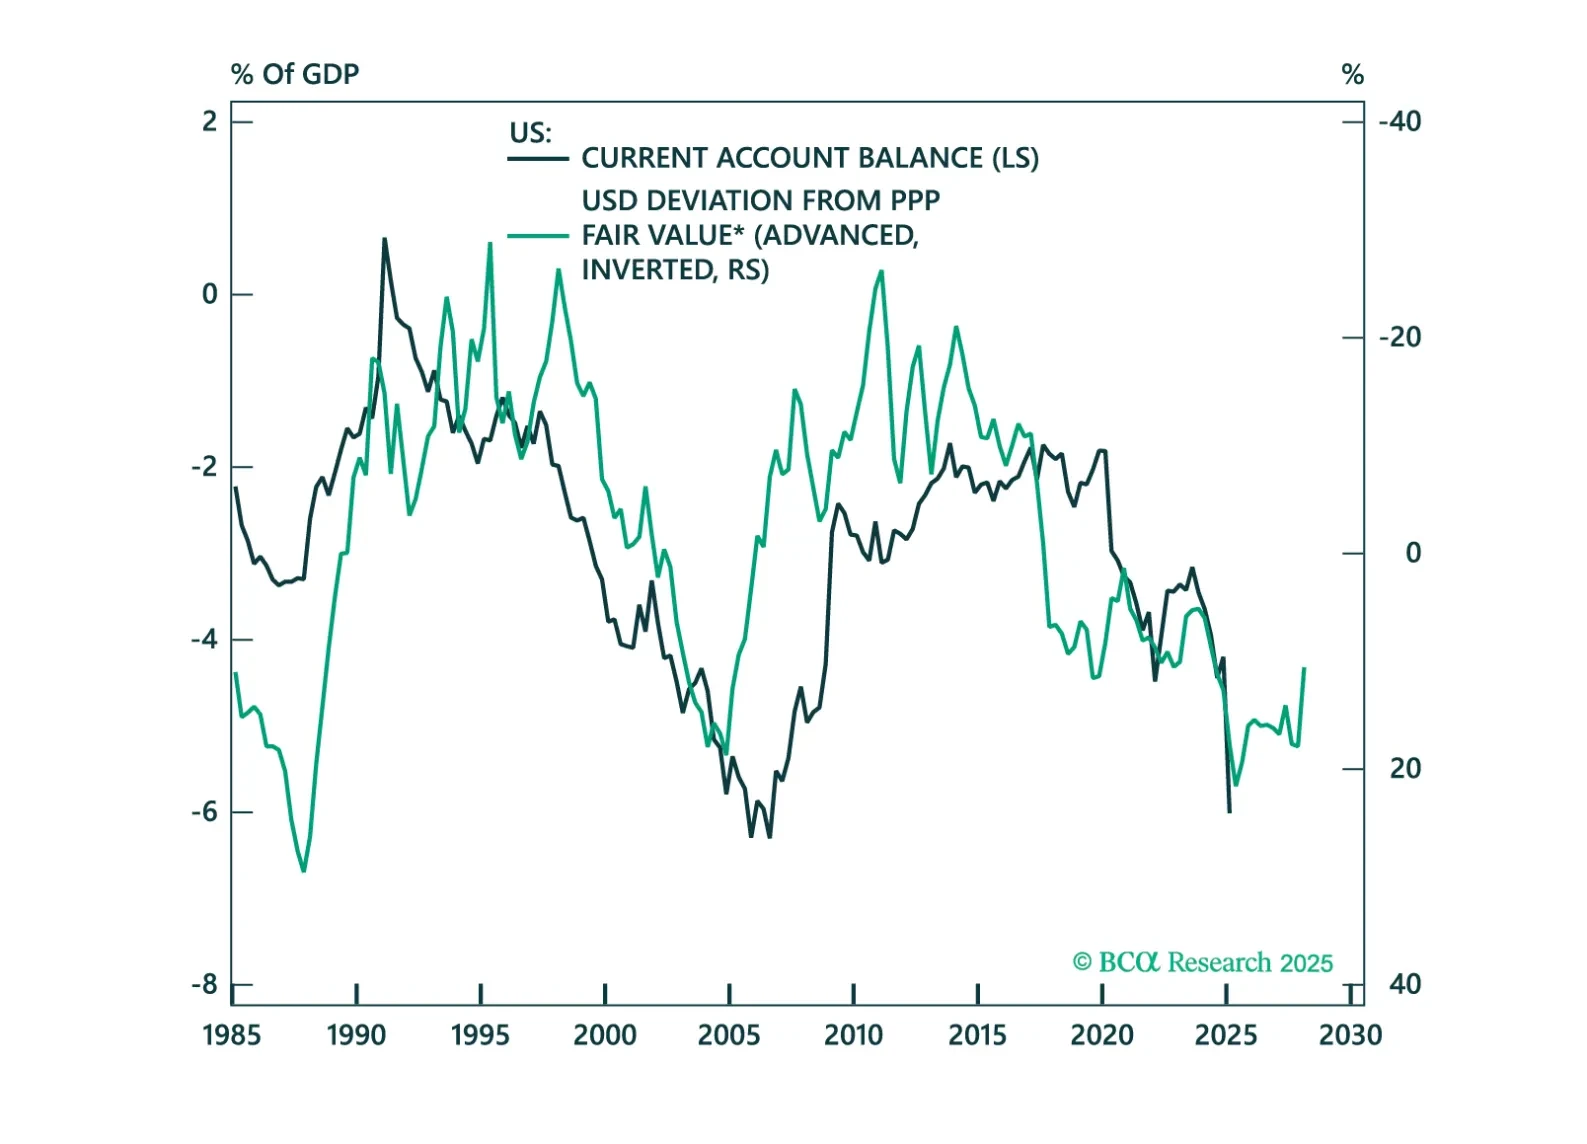
El mensaje clave es que el dólar podría estar pasando por un cambio de régimen. Este cambio de régimen se centrará más en el balance de pagos, ya que el estatus de reserva del dólar se examina bajo la lupa, en medio de las políticas del presidente Donald Trump. Esto es bajista a largo plazo para el USD.
Dicho esto, por ahora, la caída del billete verde se está acercando tácticamente a niveles que típicamente han señalado un movimiento de contracorriente. Eso será alrededor del nivel de 96 para el DXY.
Idea de Comercio #2: Productores de Petróleo versus Consumidores
El dólar es el motor natural de todos los demás movimientos del mercado de divisas. Esto significa que, si ocurre un rebote táctico en el dólar, como esperamos, afectará a otras divisas del G10 y de mercados emergentes.
La buena noticia es que existen algunos intercambios atractivos en los cruces, que no están estrechamente correlacionados con la tendencia general del dólar. El más claro es comprar una cesta de divisas de productores de petróleo, frente a consumidores de petróleo. Hay tres razones clave por las que este comercio podría resultar fructífero:
Primero, la mayoría de los productores de petróleo tienden a tener superávit en cuenta corriente, mientras que los importadores de energía tienden a ser países con déficit. Por lo tanto, naturalmente, en un mundo que se centra cada vez más en el balance de pagos, quieres estar largo en una cesta de divisas de naciones productoras de petróleo (Gráfico 3).
Segundo, con los EE. UU. siendo el mayor productor de petróleo del mundo, el dólar se ha convertido en una petrodivisa de facto. Esto significa que el aumento de los precios del petróleo beneficia a los EE. UU., al igual que lo hace con Arabia Saudita, Canadá, Noruega, Nigeria, Angola o incluso Irán (Gráfico 4). Por lo tanto, una estrategia de comercio de ir largo en petrodivisas versus el USD no funcionará si se esperan precios más altos del petróleo.
Gráfico 3
El dólar estadounidense es una petrodivisa
El dólar estadounidense es una petrodivisa
Gráfico 4
Compra una Canasta Seleccionada de Productores de Petróleo
Compra una Canasta Seleccionada de Productores de Petróleo
Finalmente, hay muy poca prima de riesgo geopolítico en el precio actual del petróleo de $68, que la Reserva Federal de Kansas estima como el costo marginal de producción para los productores estadounidenses.
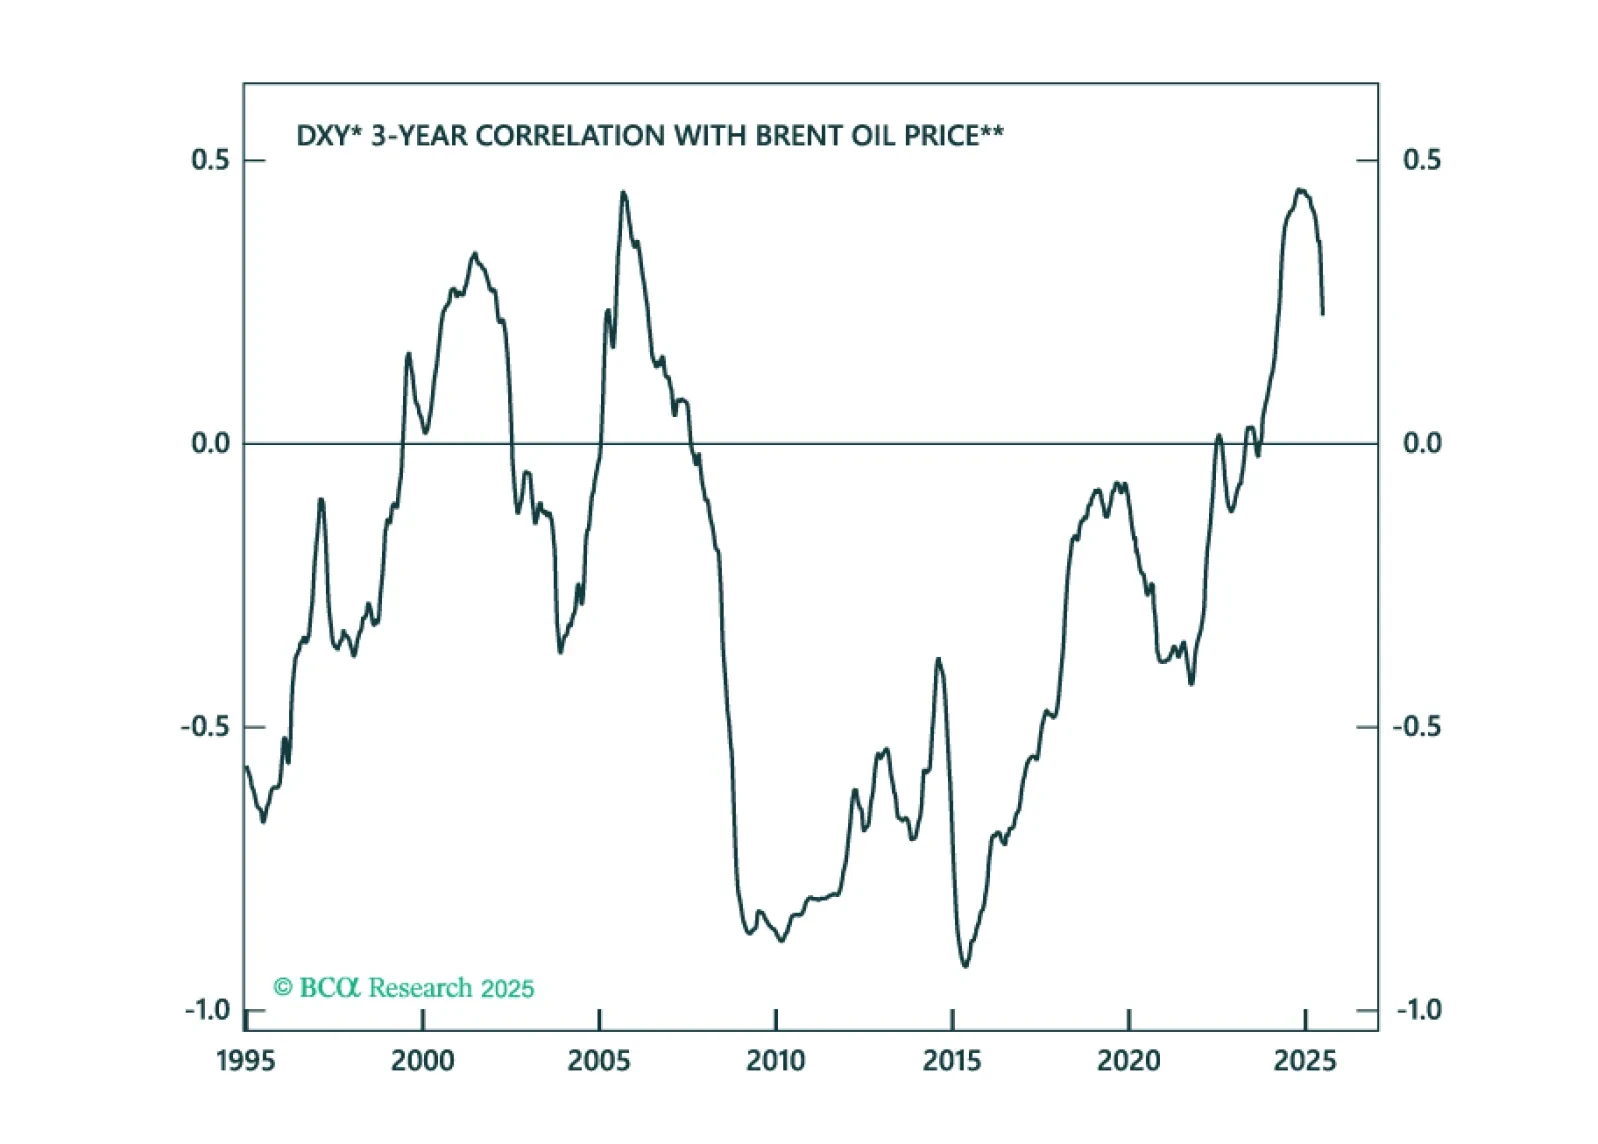
Conclusión: La correlación entre el dólar y los precios del petróleo se ha vuelto estructuralmente positiva (Gráfico 5). Una apuesta bajista en el petróleo significará un dólar más bajo en este caso. Dicho esto, si las dinámicas que impulsan los mercados son el balance de pagos, vale la pena estar largo en una cesta de naciones productoras de petróleo (que tienden a tener superávit en cuenta corriente) frente a las naciones consumidoras de petróleo. Este comercio también se beneficiará de un aumento en la prima de riesgo geopolítico en los precios del petróleo.
Gráfico 5
Los precios más altos del petróleo impulsarán el dólar
Los precios más altos del petróleo impulsarán el dólar
Gráfico 6
Comprar metales preciosos
Comprar metales preciosos
Idea de Comercio #3: Comprar Metales Preciosos
Casi el 90% de las transacciones a nivel mundial todavía se realizan en dólares estadounidenses. A pesar de toda la conversación sobre la desdolarización, esa proporción ha ido aumentando en la última década. Lo que ha sido cierto este año es una clara disposición por parte de los ciudadanos extranjeros a diversificarse y depender menos del dólar. Esto es cierto para naciones productoras de petróleo como Rusia, hasta rivales geopolíticos de los EE. UU. como China.
Para los países en desarrollo, la opción clara ha sido transferir sus dólares a oro. En 2010, el oro representaba alrededor del 10% de las reservas de los bancos centrales. Hoy, se ha convertido en la mayor reserva de los bancos centrales fuera del dólar estadounidense y el euro.
Dado que el dólar tiende a moverse en ciclos largos, lo mismo ocurre con los metales preciosos. A medida que esta diversificación fuera del dólar continúa, el oro seguirá beneficiándose, pero los metales preciosos más baratos destacarán en el panorama. Ya vimos eso con los precios de la plata y el platino. El próximo candidato será el paladio (Gráfico 6).
Chester NtoniforDivisas/Estratega de Renta Fija Globalchestern@bcaresearch.comSígueme enLinkedIn & X