Consumidor
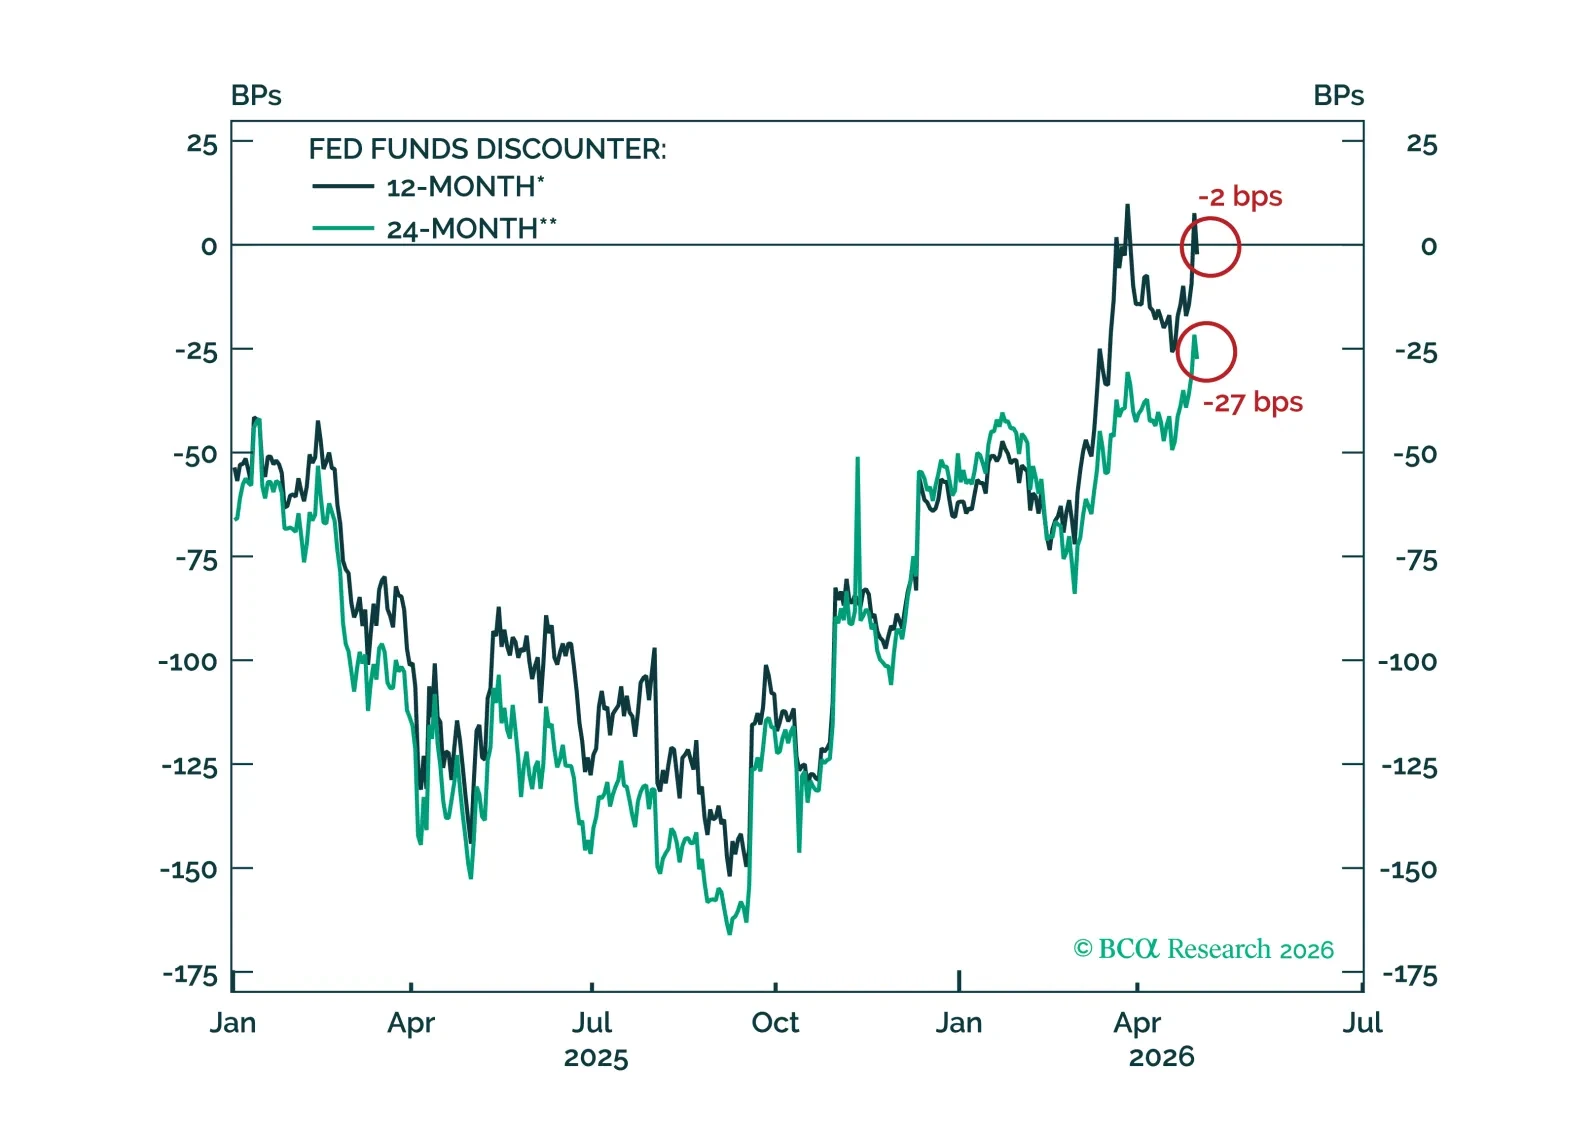
Hasta ahora, no hay evidencia de que los efectos de segunda ronda del choque de los precios del petróleo se estén manifestando en la economía de EE. UU. Las subidas de tipos por parte de la Fed están descartadas a menos que esos efectos se materialicen.
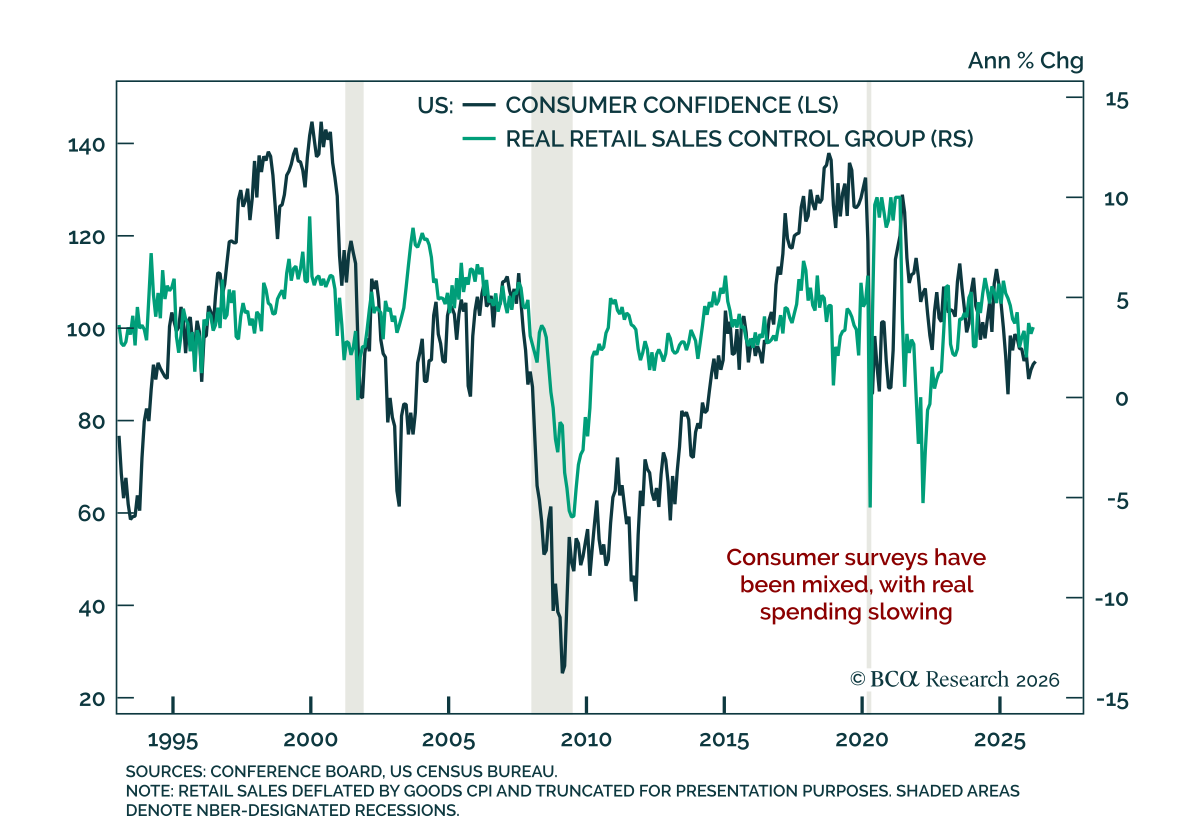
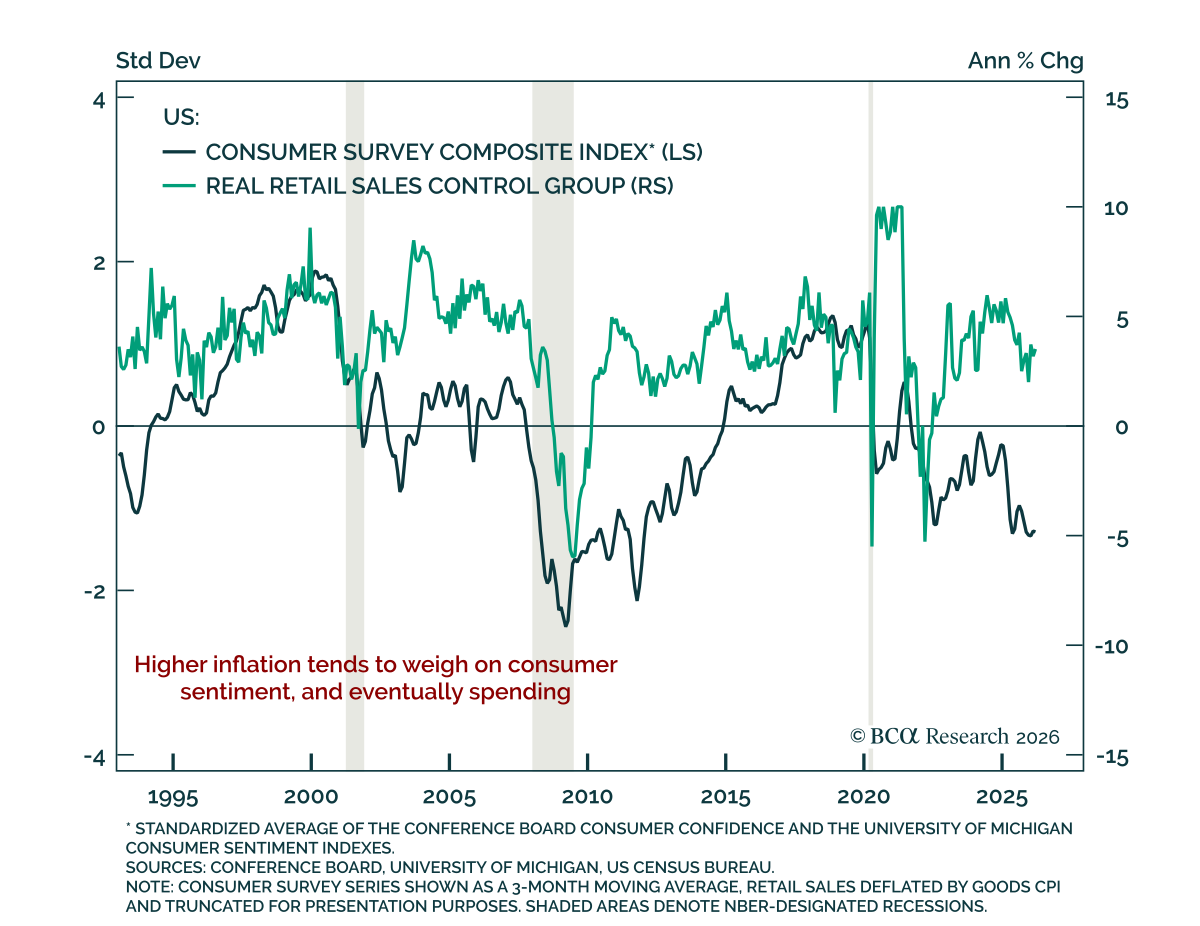
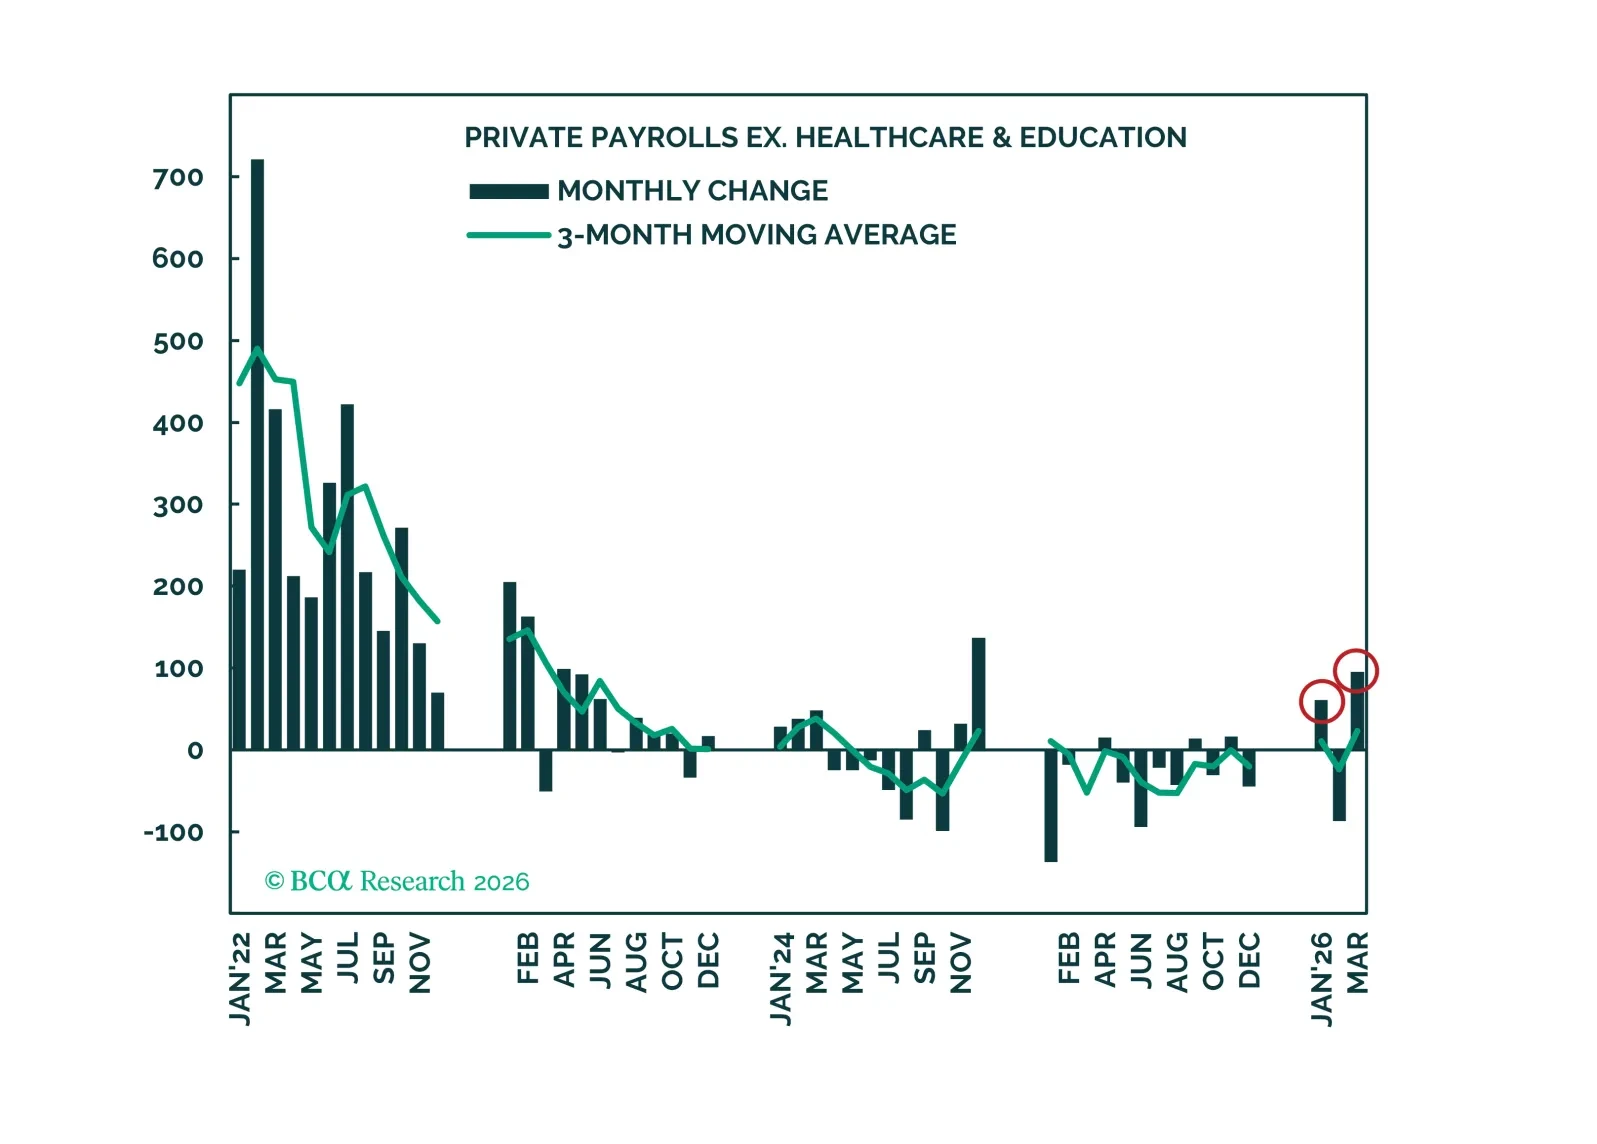
El mercado laboral mostró señales de recuperación en los primeros tres meses de este año, pero aún está por determinarse cómo reaccionarán los consumidores ante el shock de la oferta de energía. Reiteramos nuestras recomendaciones de asignación de activos de referencia, pero somos escépticos de que el crecimiento de las ganancias del S&P 500 cumpla con expectativas exageradas durante el resto de 2026.
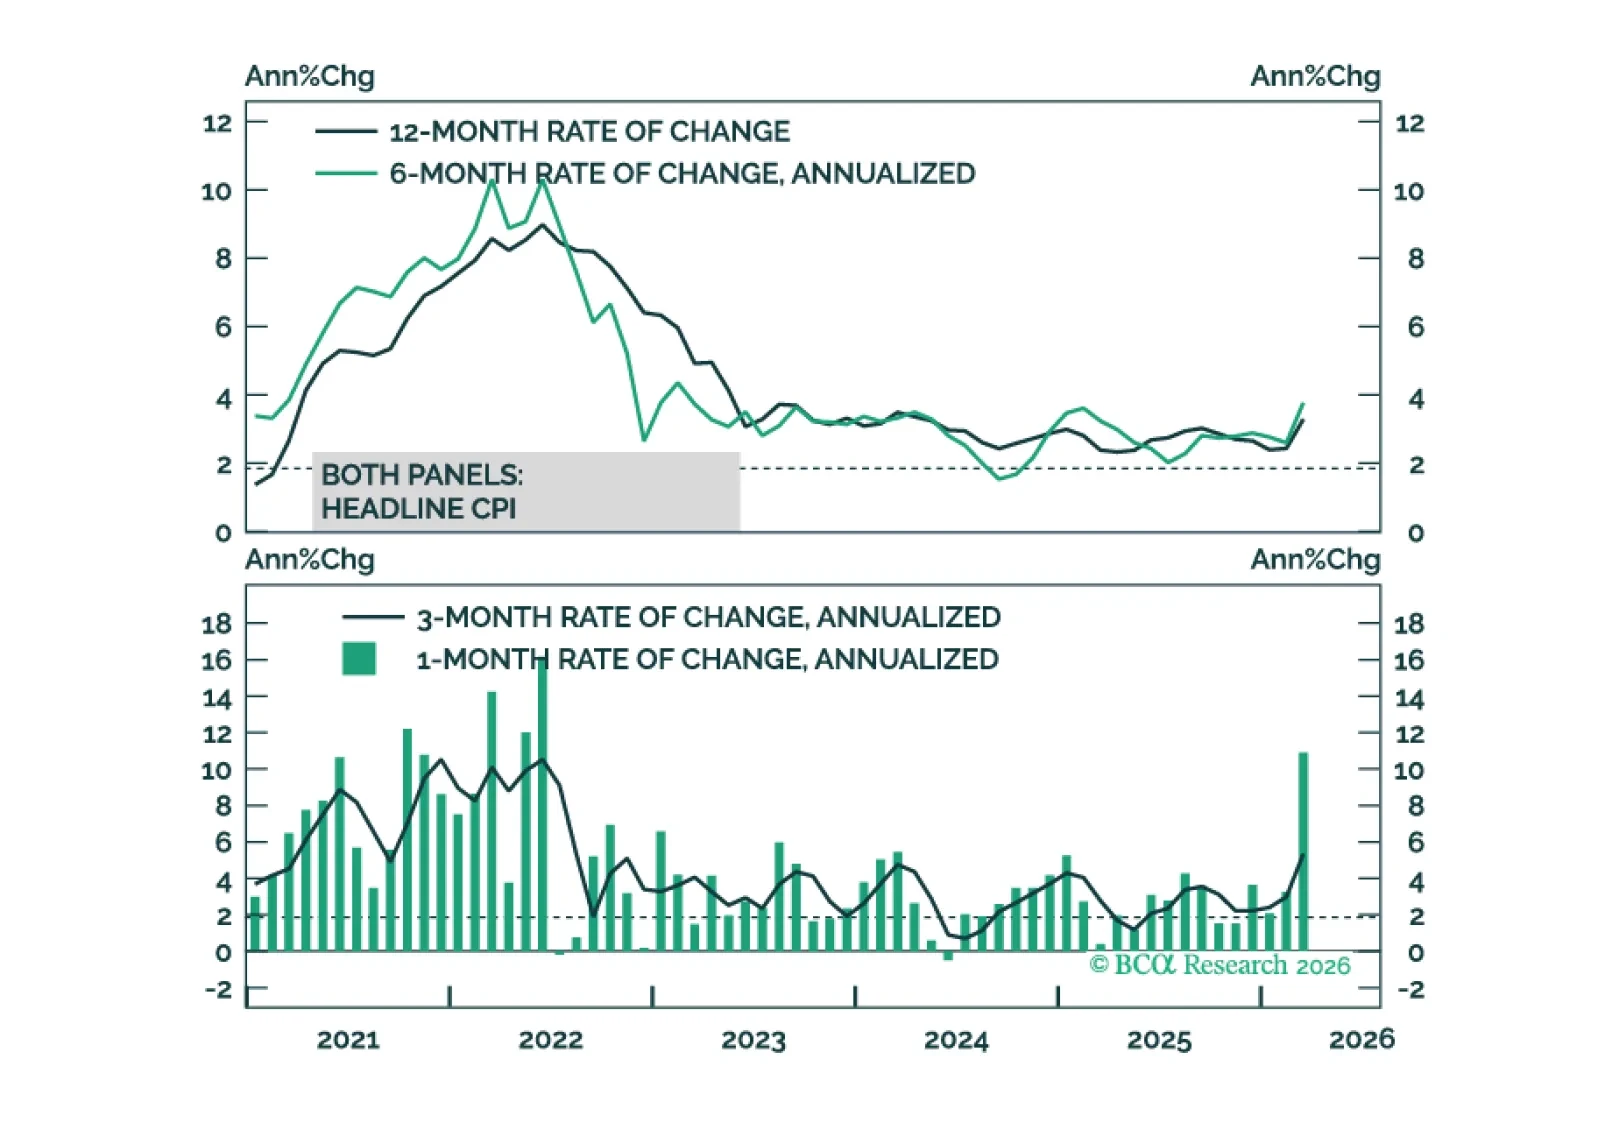
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
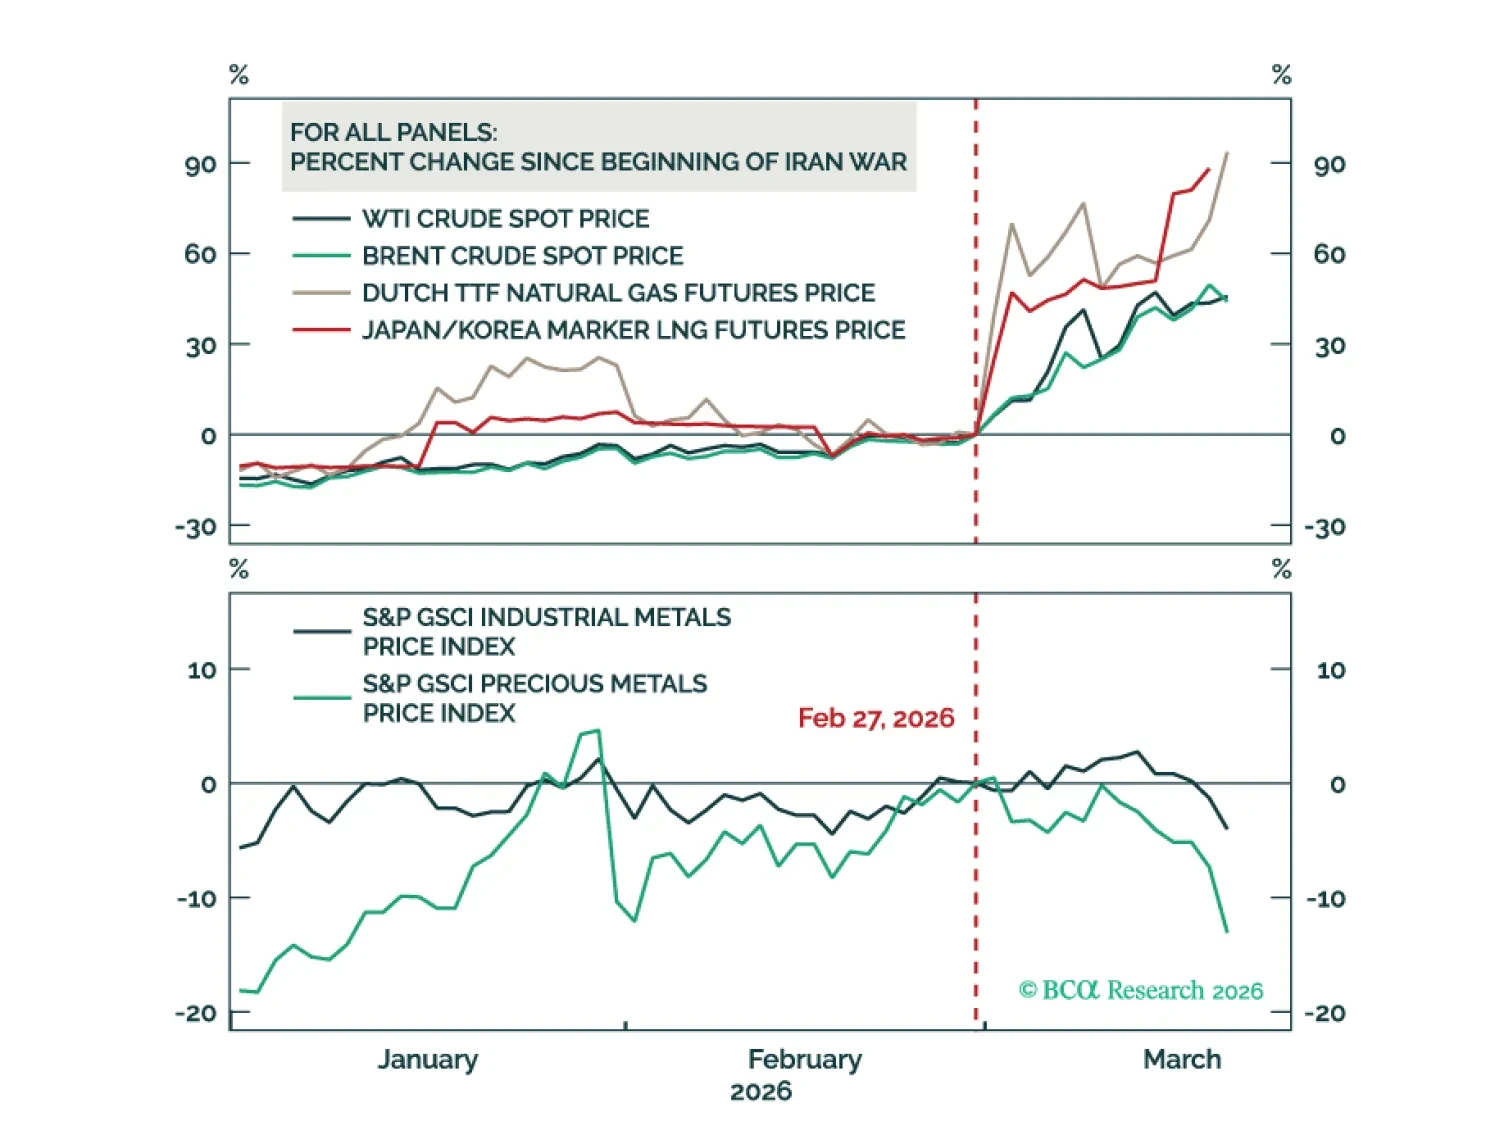
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
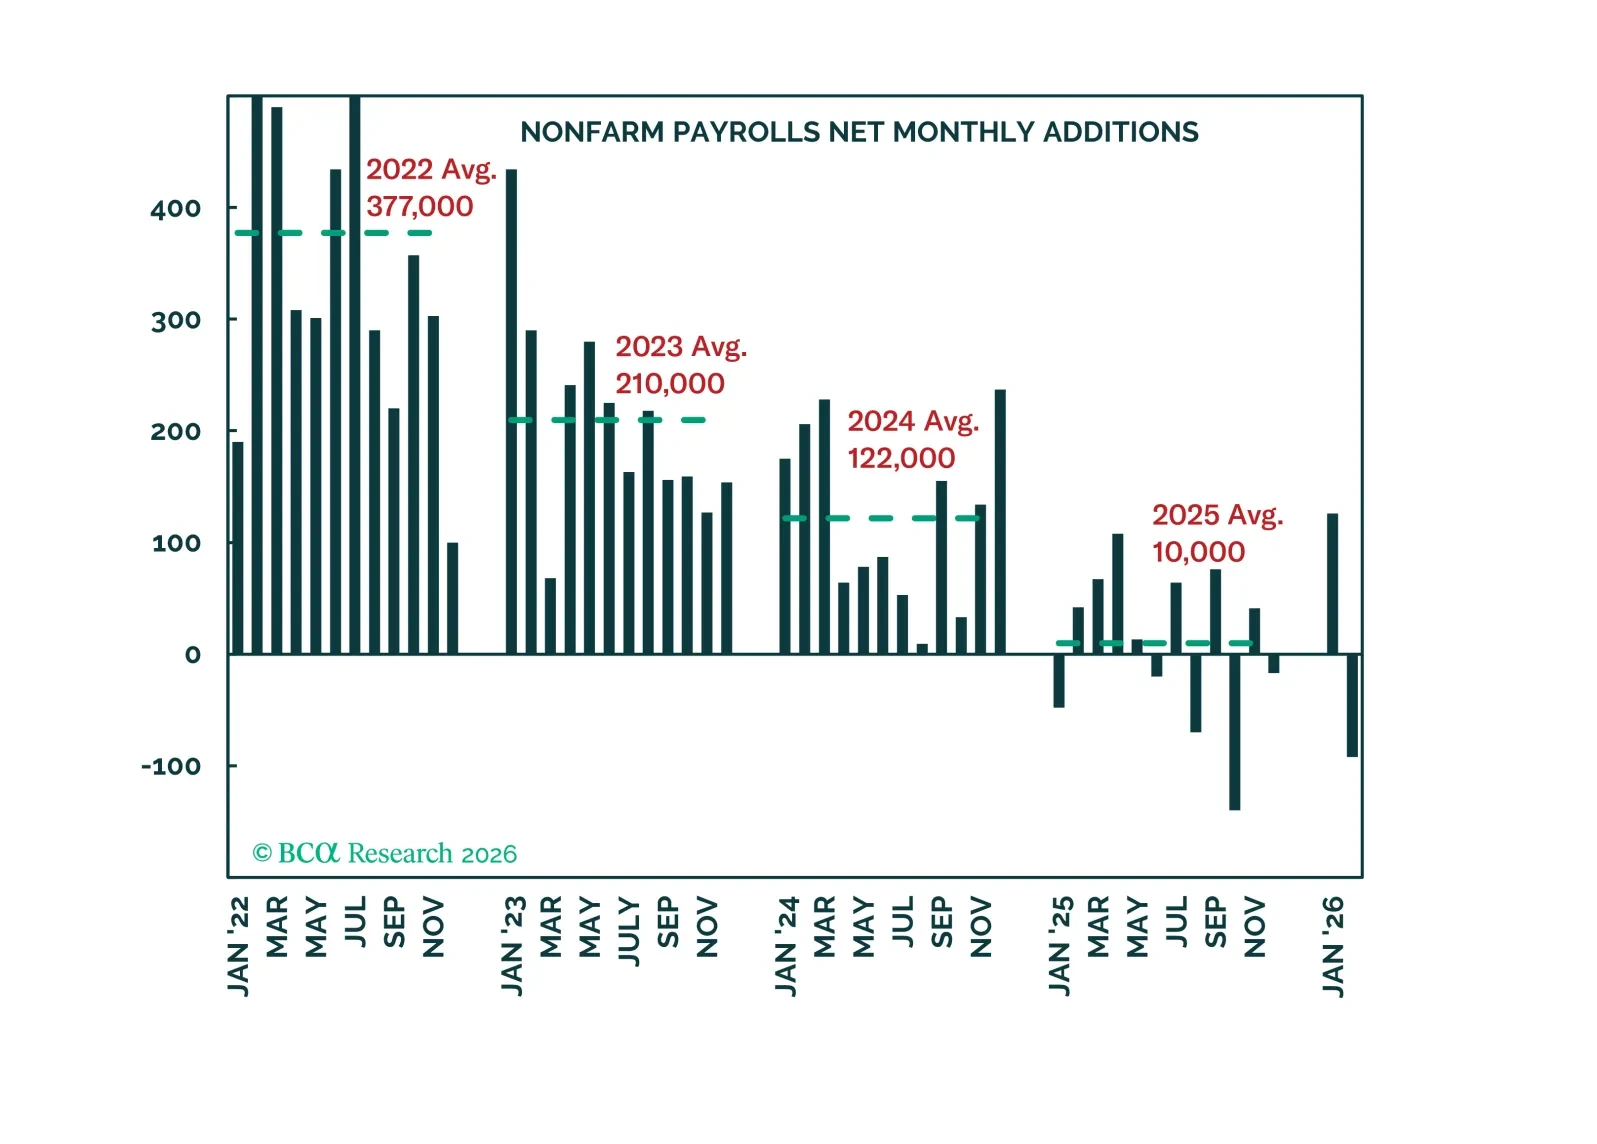
La creación de empleo sigue estancada, pero los consumidores siguen adelante y las ganancias del S&P 500 han estado creciendo a doble dígito. Aunque las repercusiones de la guerra en Oriente Medio aún no están claras, la economía estadounidense estaba bien antes de que comenzara.
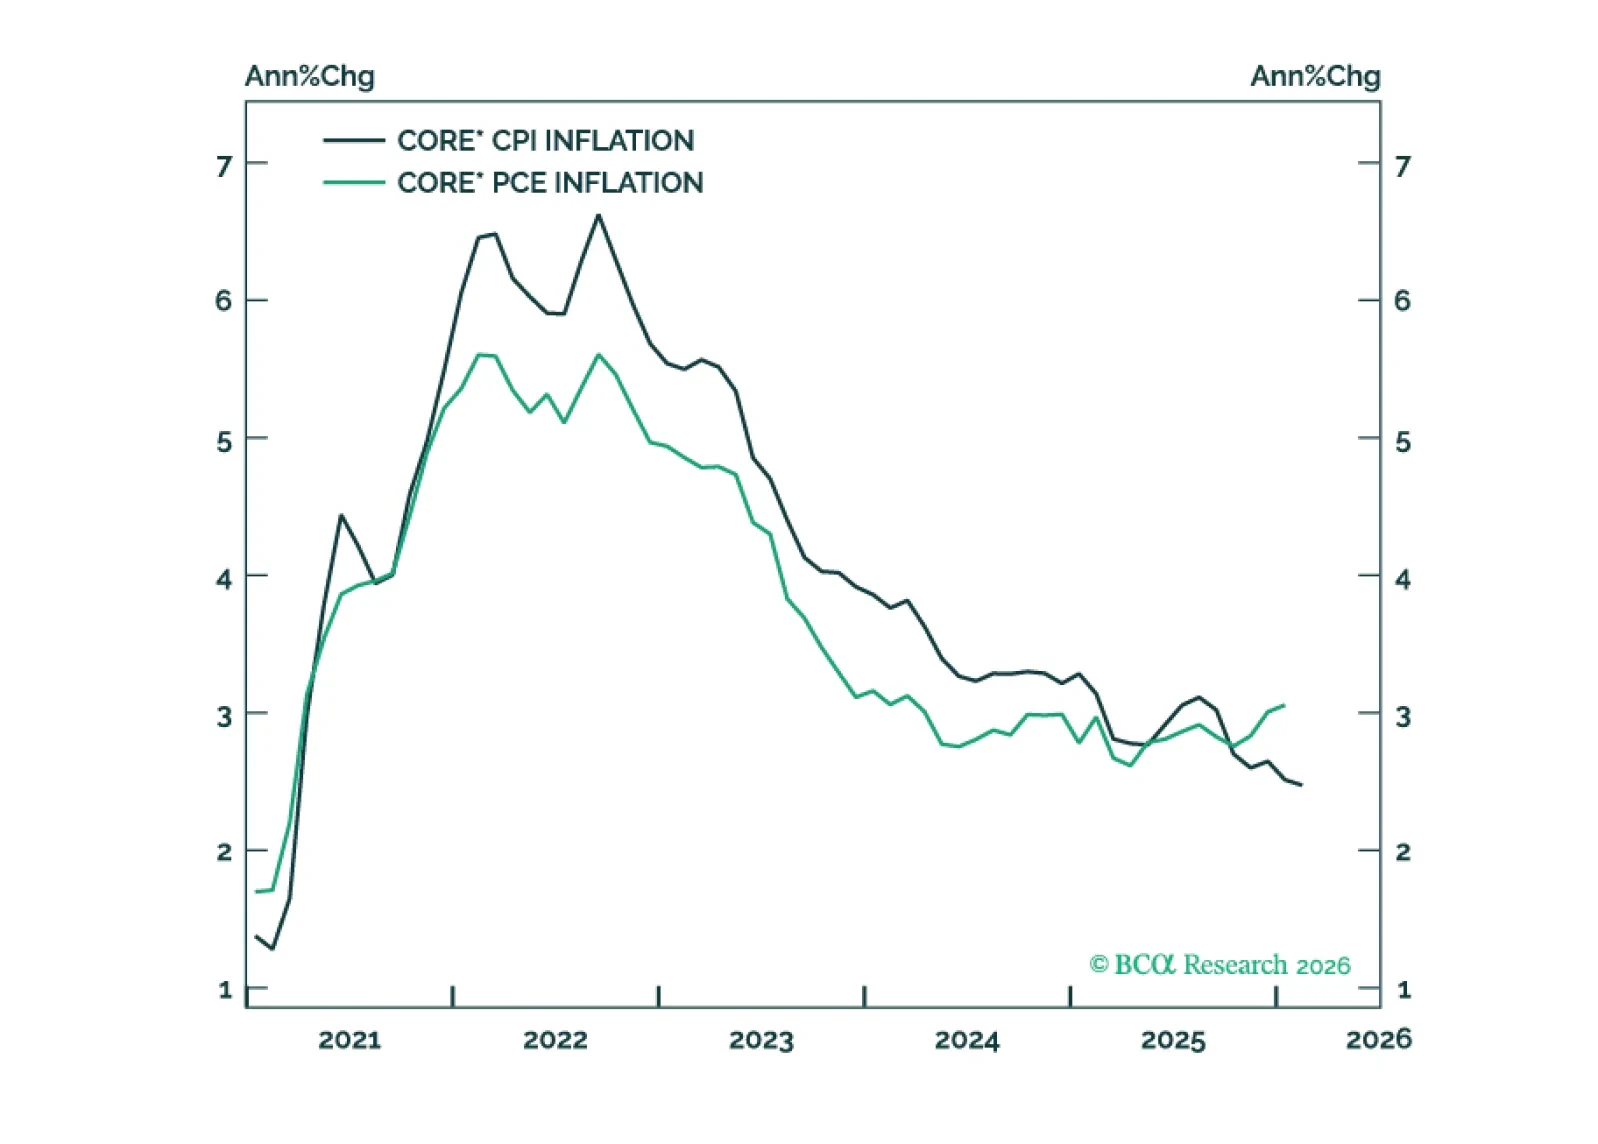
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
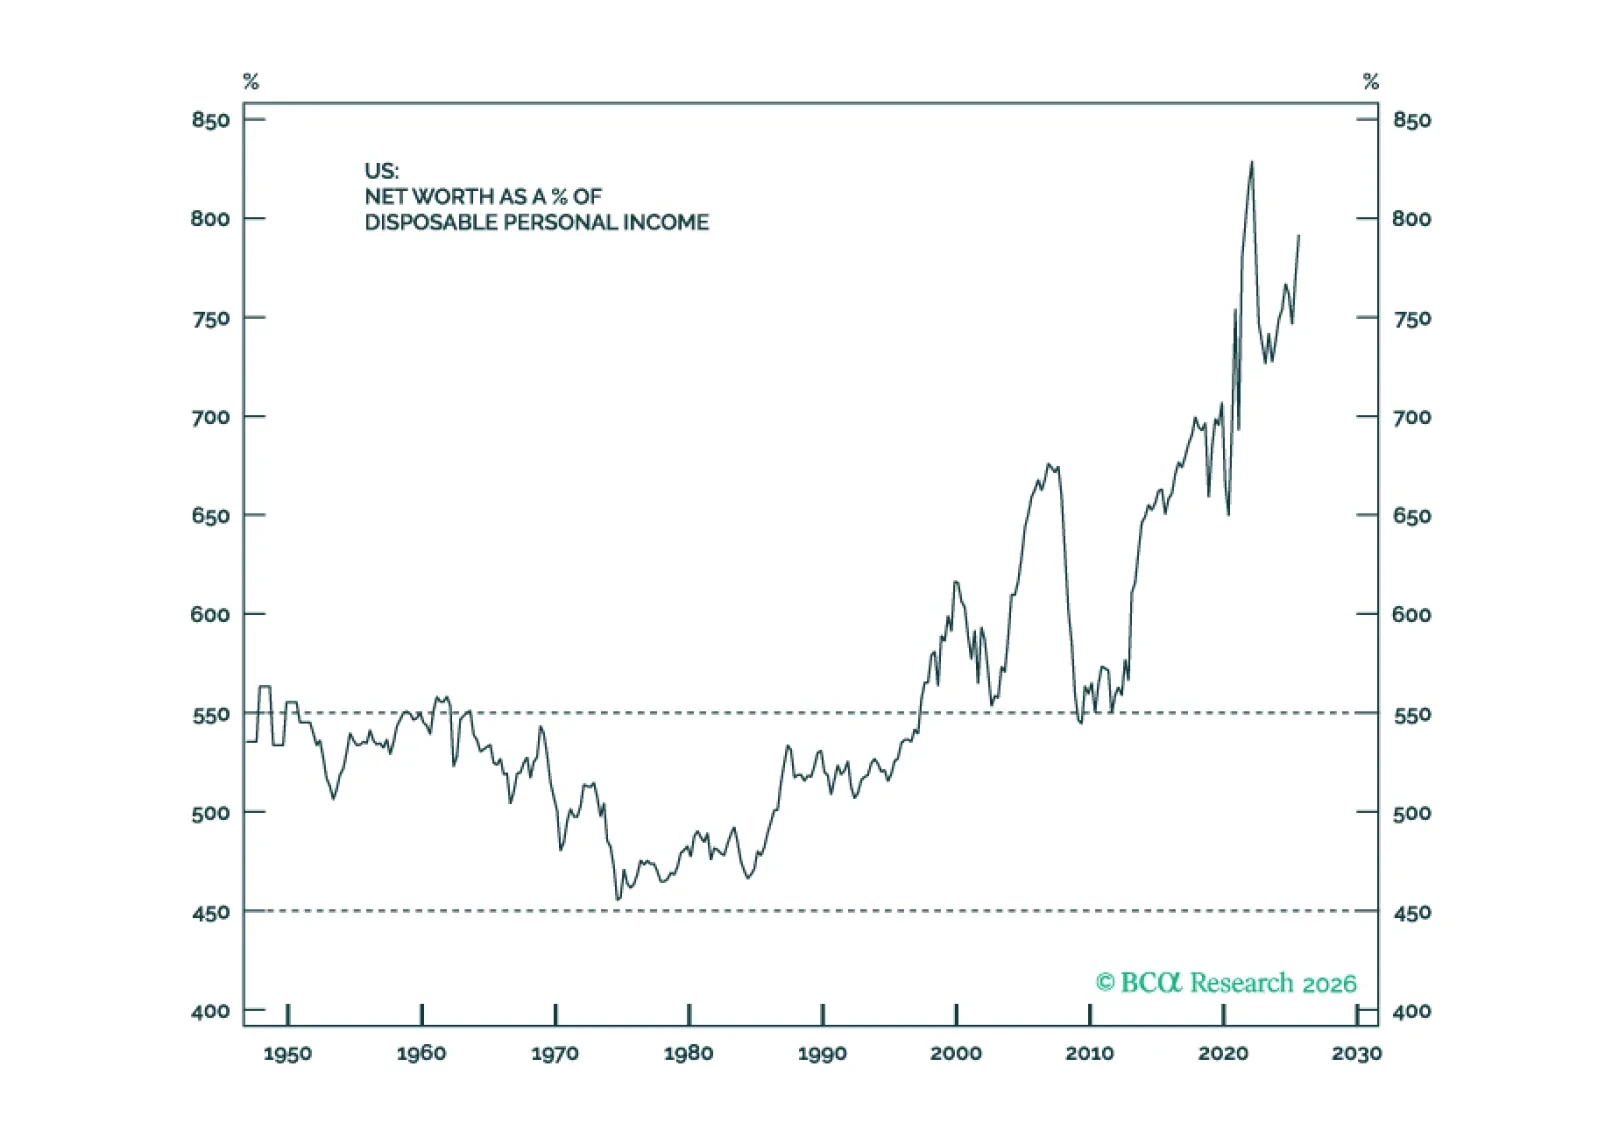
En Sección I, Doug recomienda reducir la exposición a renta variable estadounidense a favor de Europa, ya que las menores probabilidades de recesión hacen poco probable que EE. UU. atraiga flujos de capital hacia activos refugio. En Sección II, Jesse clasifica a las potencias económicas intermedias según las dimensiones de poder duro y blando y recomienda invertir en sus sectores de defensa e industria.