China y Asia Emergente
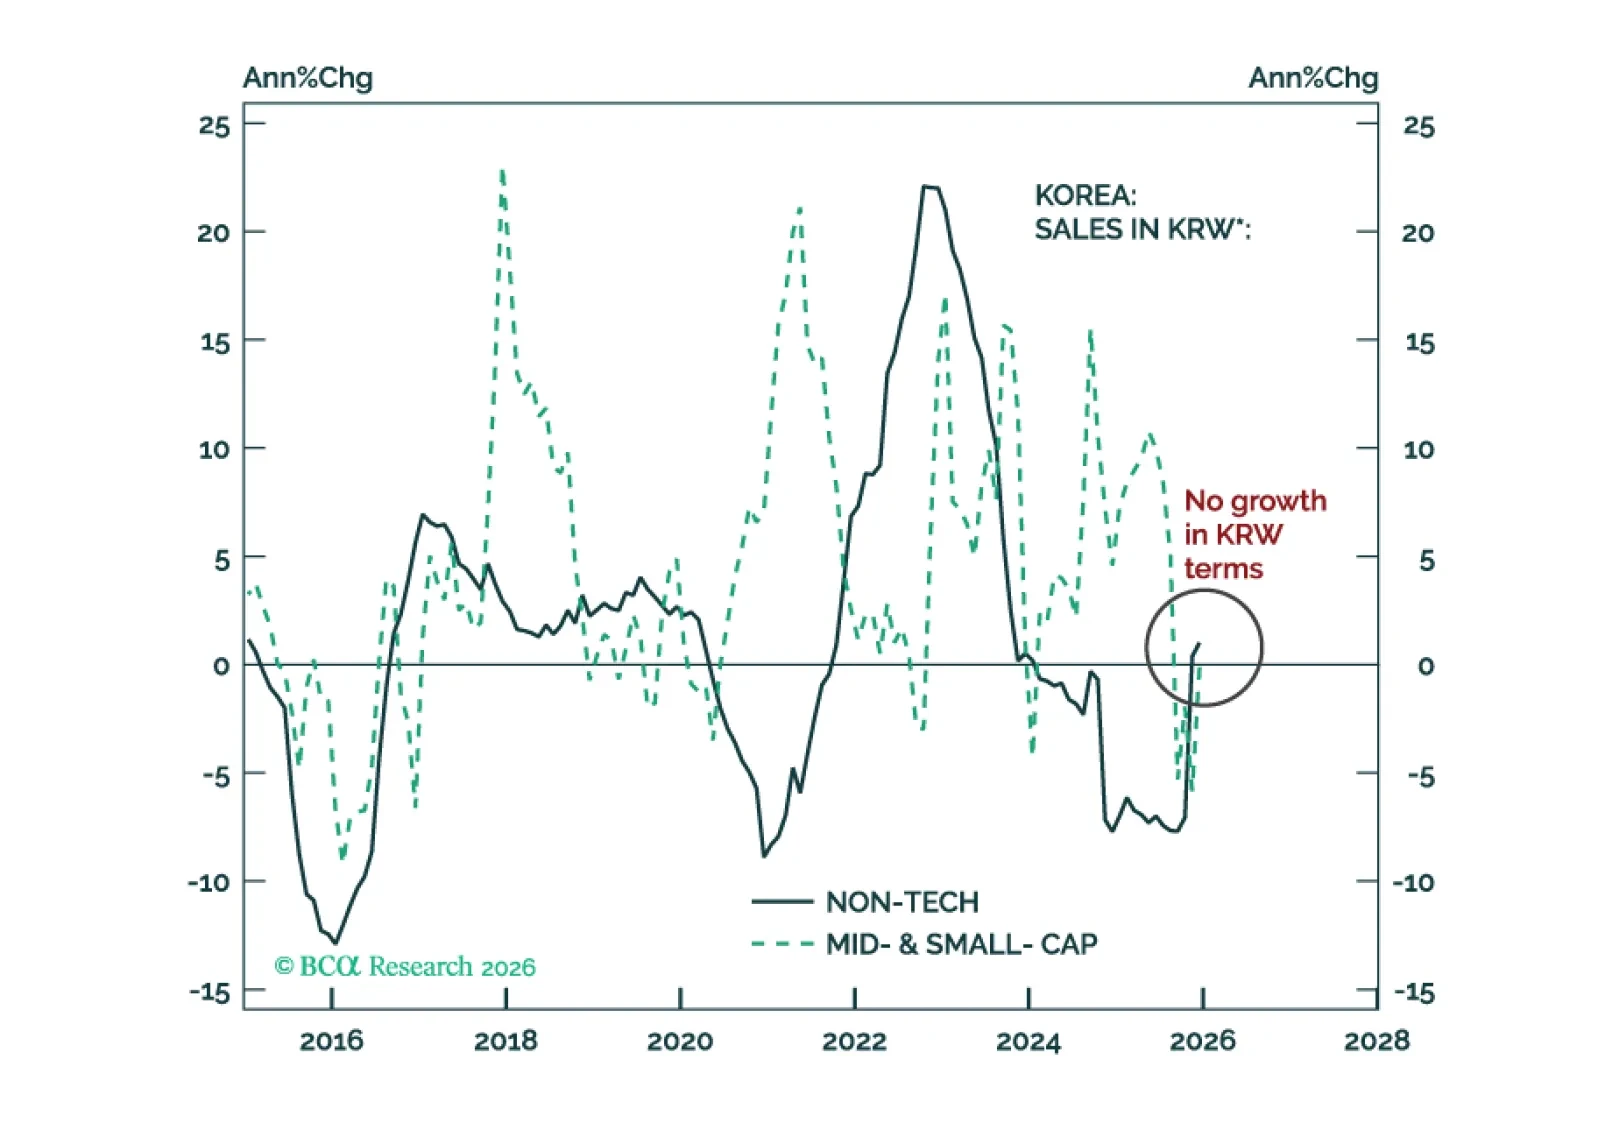
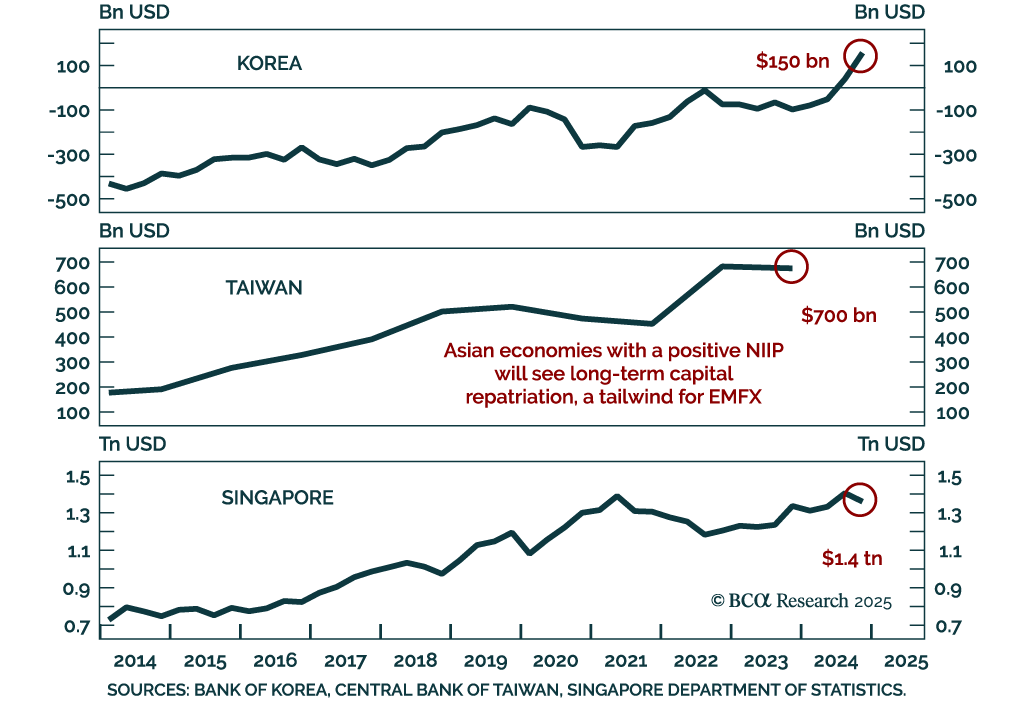
Tener una posición larga en KRW frente al USD. Dentro de una cartera de renta variable de mercados emergentes, sobreponderar la tecnología coreana y mantenerse neutral en los sectores no tecnológicos coreanos. Sin embargo, no somos alcistas respecto al desempeño absoluto de la bolsa coreana.
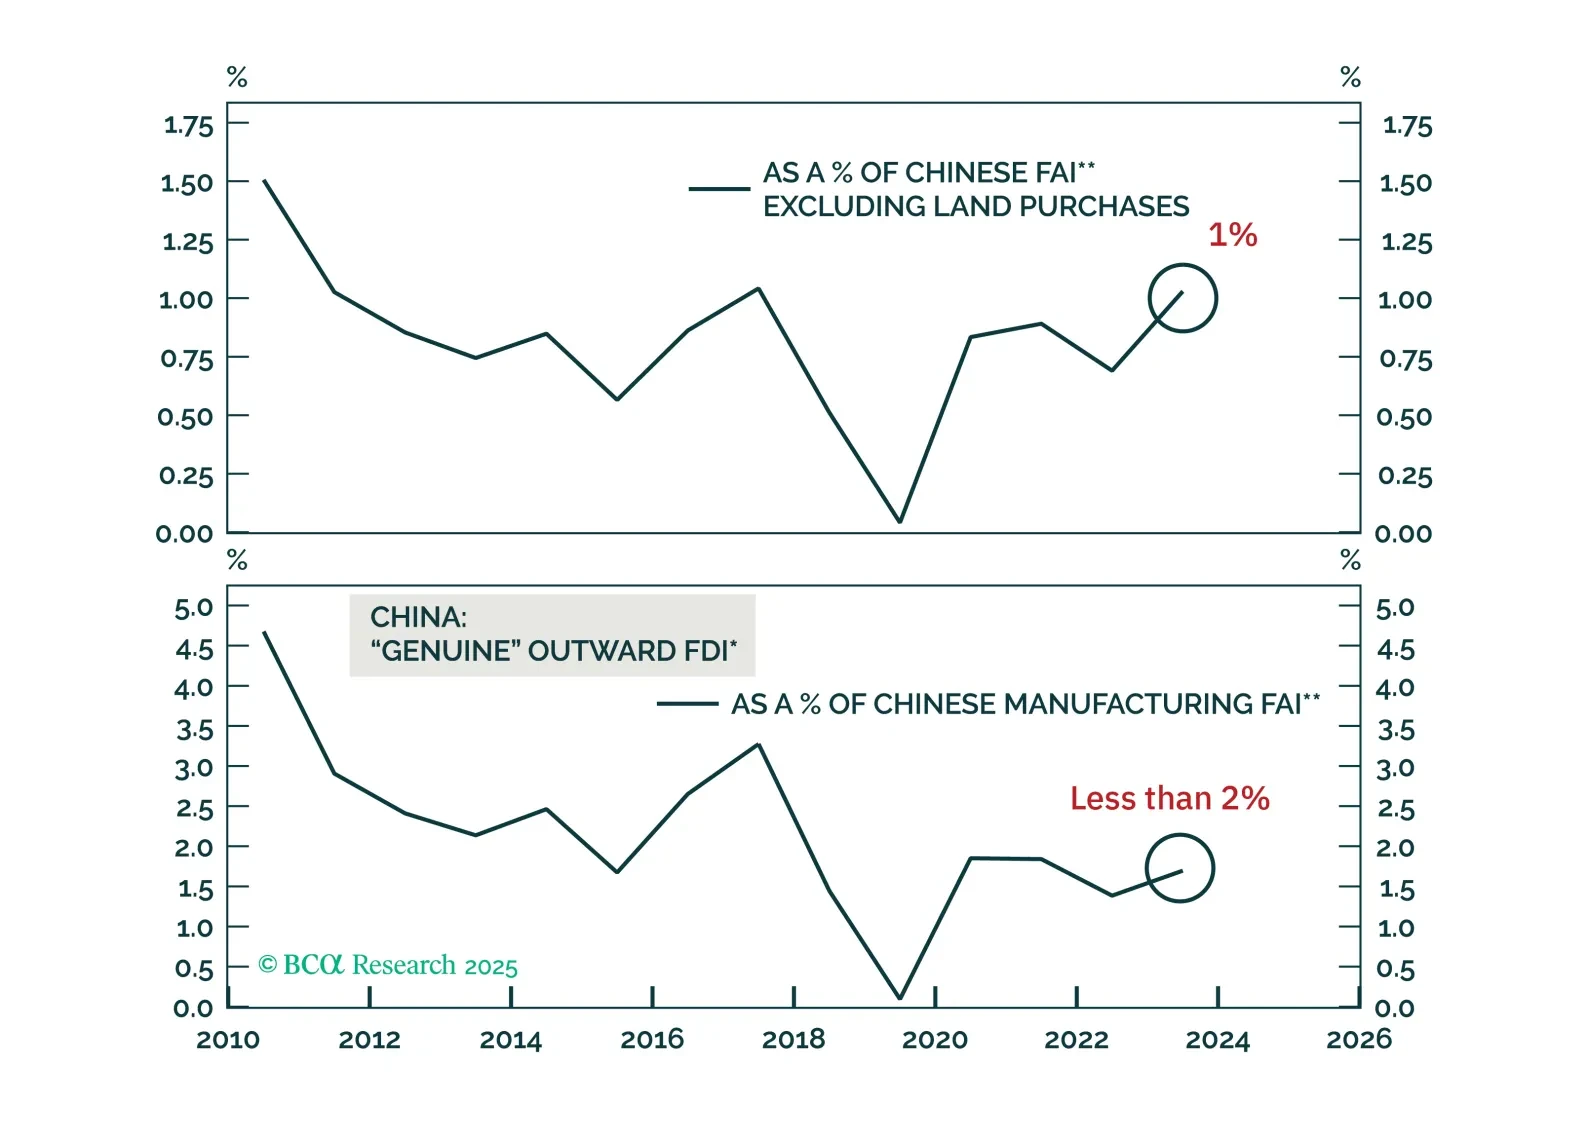
Con las tensiones entre China y Estados Unidos intensificándose nuevamente, ¿acelerarán los fabricantes chinos su traslado de capacidad al extranjero? En este Informe Especial, examinamos la deslocalización de manufactura china desde múltiples perspectivas y abordamos las preguntas clave que moldean su próxima fase.
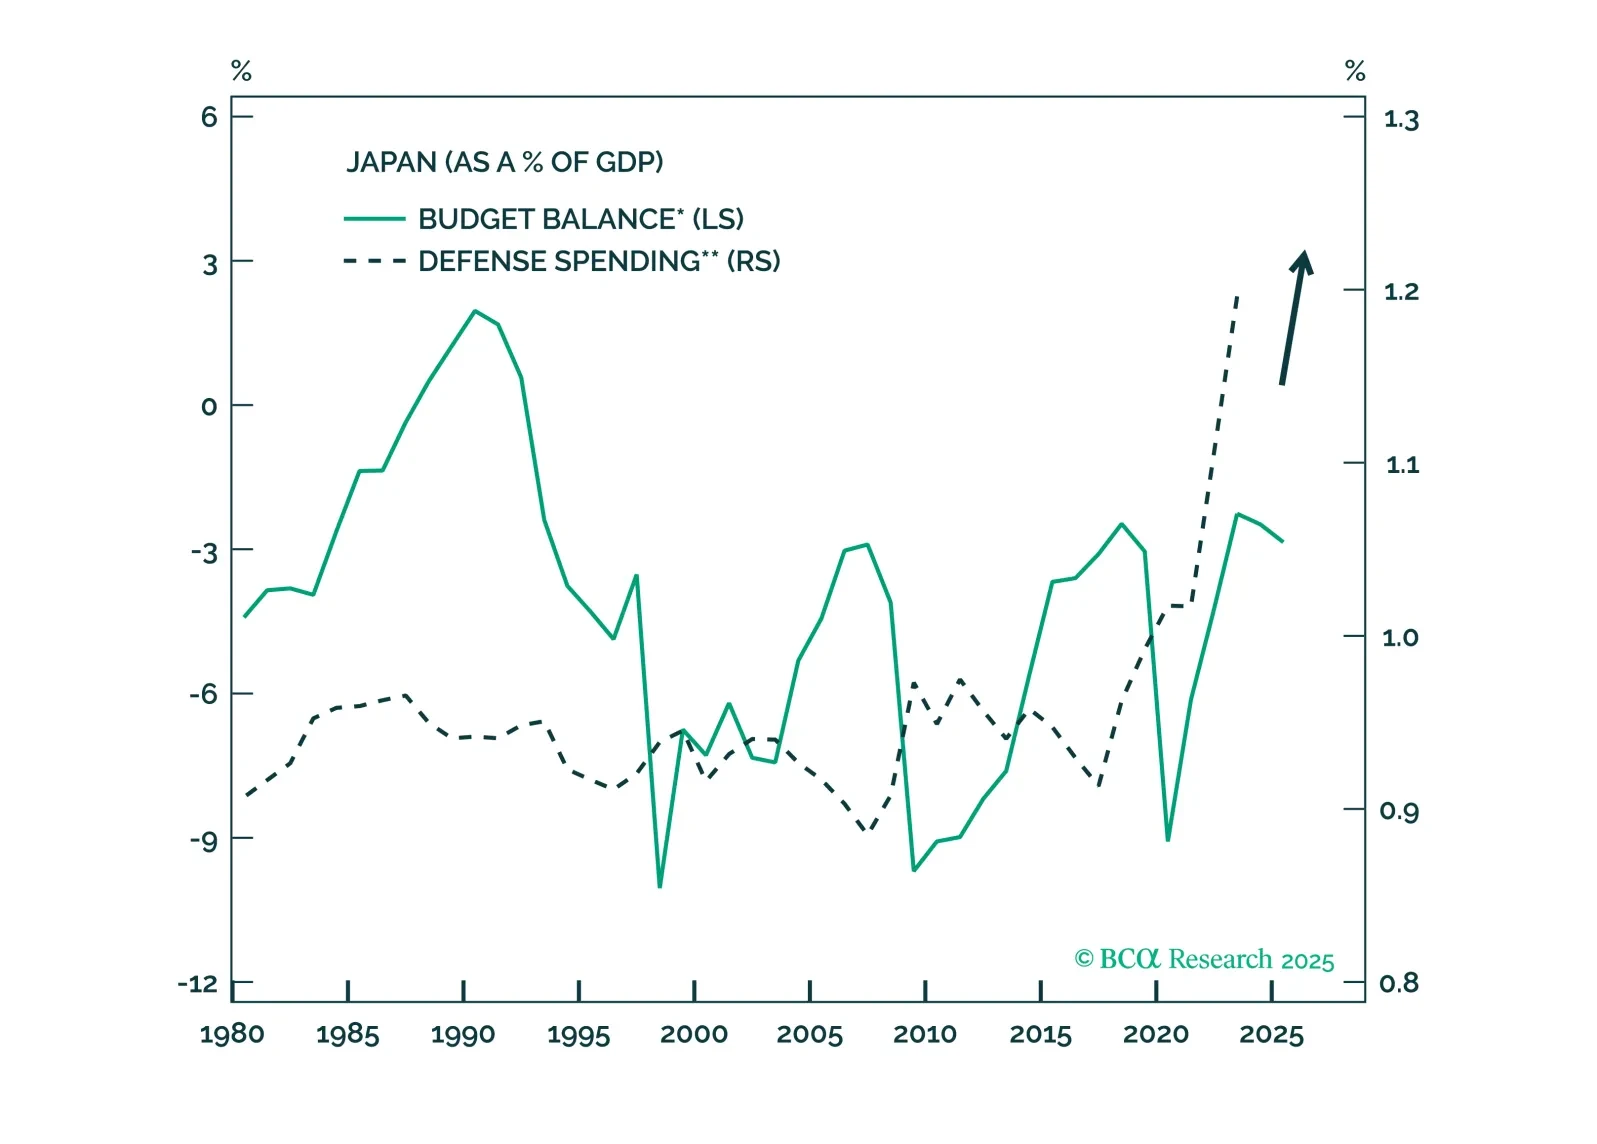
Un mundo de agitación política favorece los refugios seguros: compren yenes, mantengan sobreponderadas las acciones estadounidenses y eviten perseguir el frágil repunte en China.
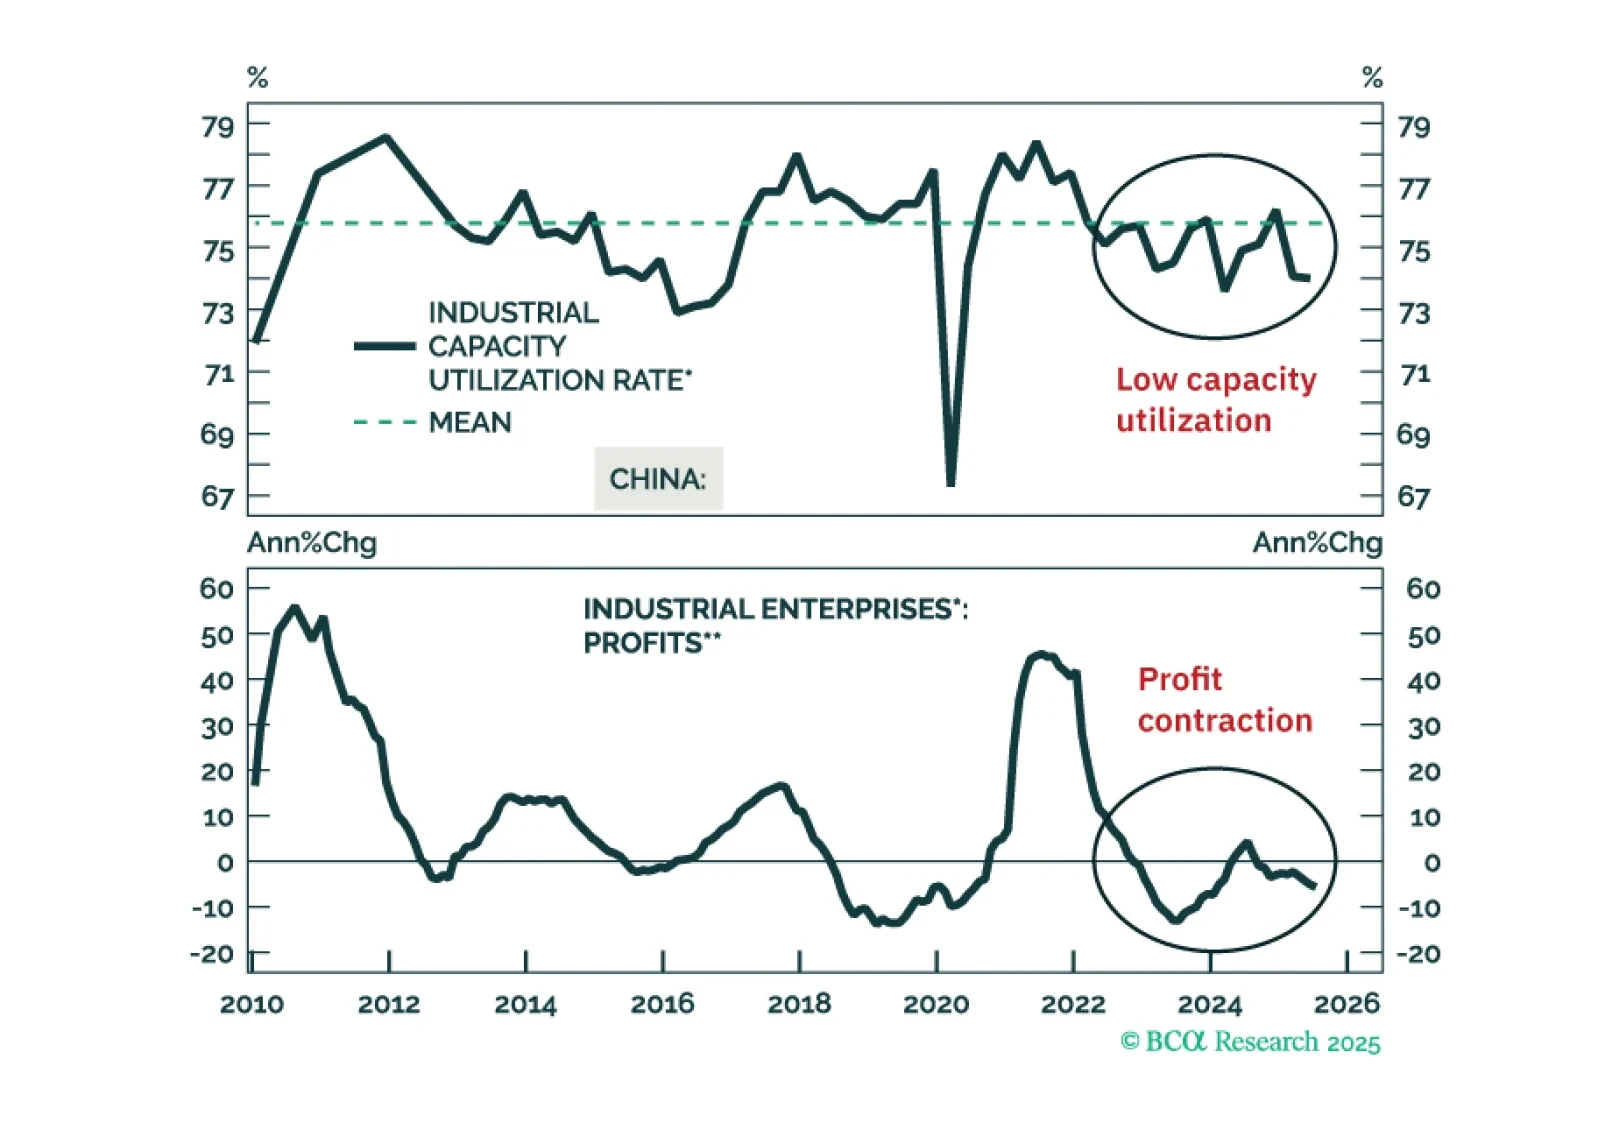
Las restricciones impulsadas por políticas en China impiden la parte de "destrucción" del proceso de destrucción creativa. En su lugar, consolidan la sobrecapacidad, la deflación y la baja rentabilidad. Somos reacios a perseguir el repunte de las acciones chinas en términos absolutos.
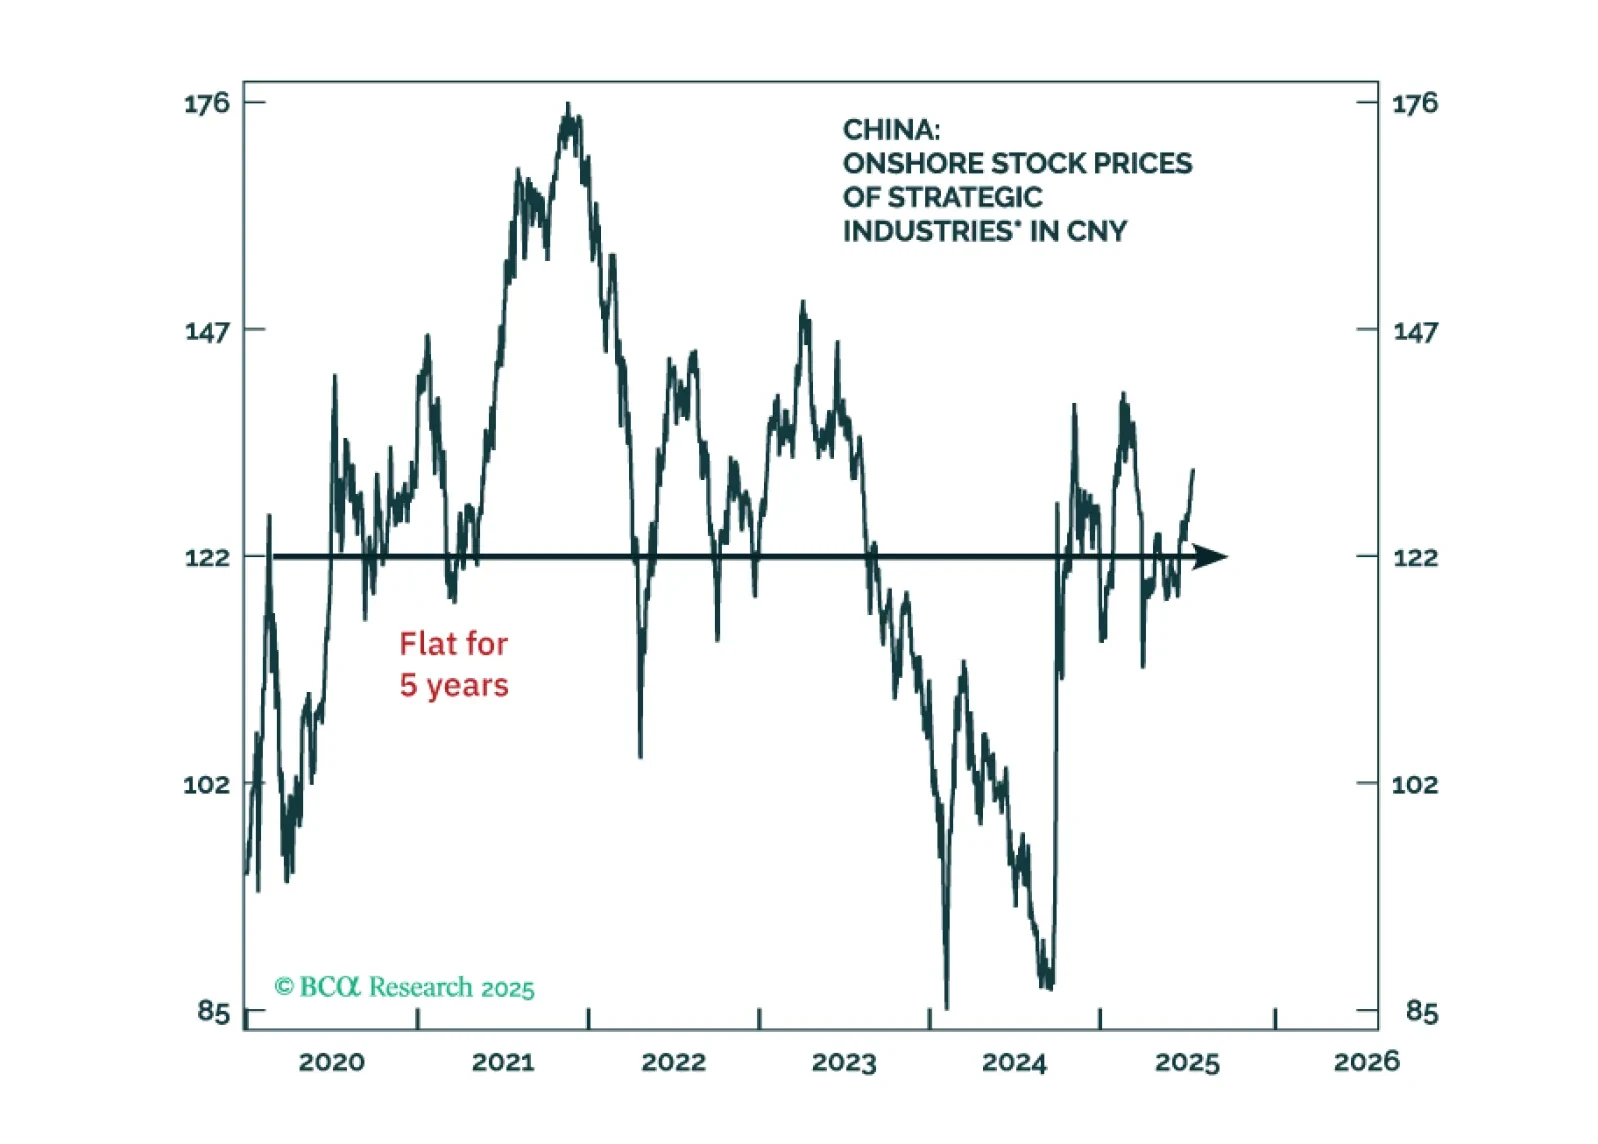
Los inversionistas a menudo nos preguntan qué industrias está priorizando para expansión el gobierno chino. Se asume que invertir en sectores seleccionados por las autoridades generará sólidos rendimientos de inversión. Sin embargo, esta suposición no se ha sostenido durante la última década.
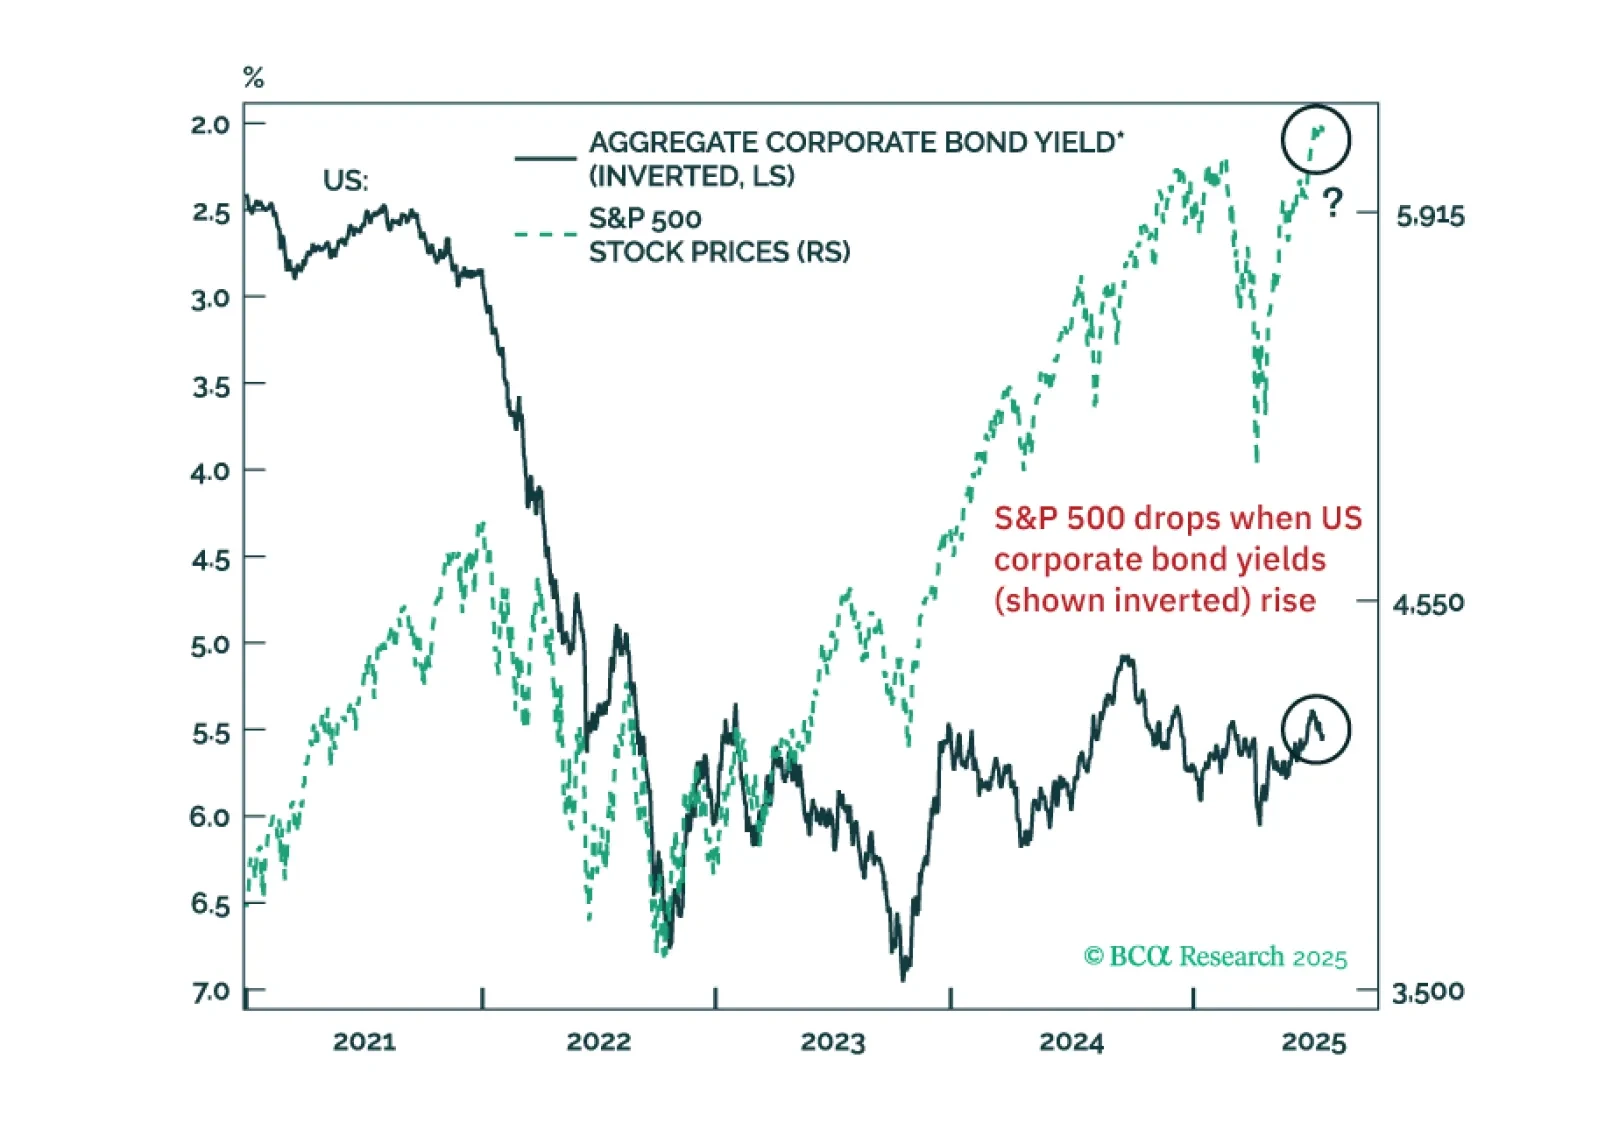
Los inversores en acciones de EE. UU. deberían prestar atención a las señales de advertencia de los rendimientos de los bonos corporativos de EE. UU. Hay señales tempranas de alerta para los precios de las acciones de EM. El comercio global se reducirá en la segunda mitad de 2025. Los vientos a favor económicos de China en la primera mitad de 2025 – adelantos fiscales y de exportación – están llegando a su fin.
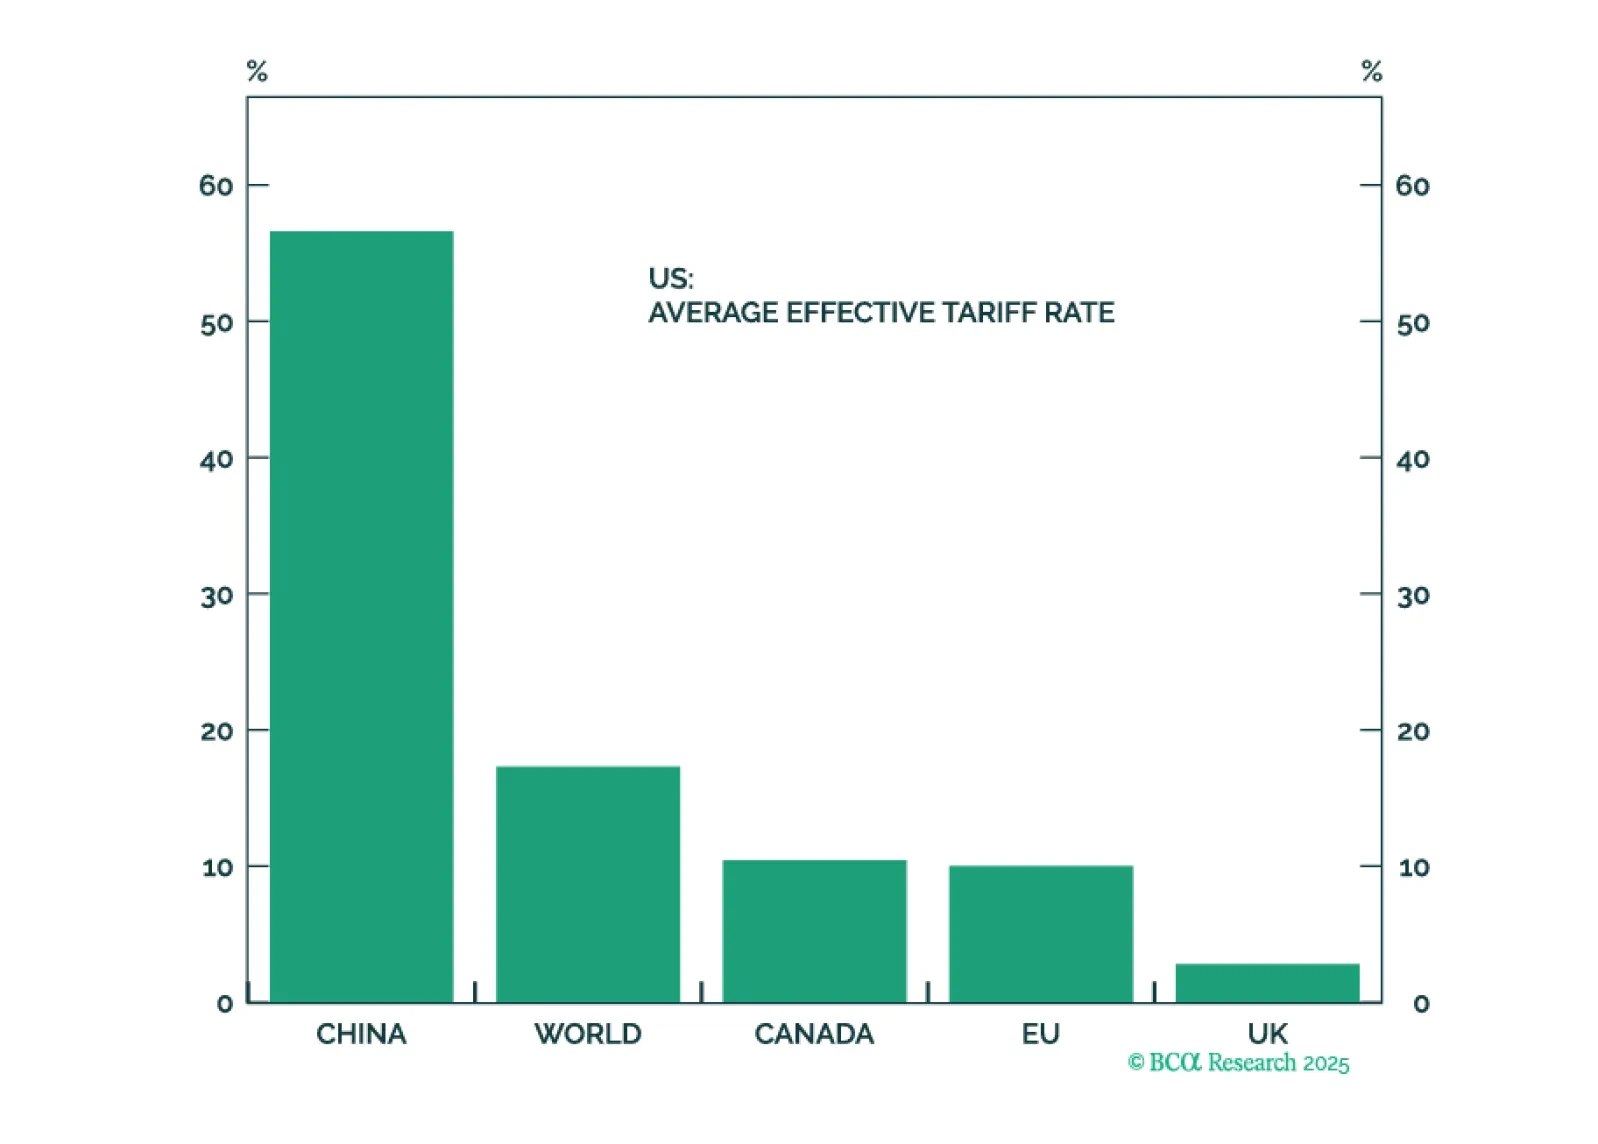
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
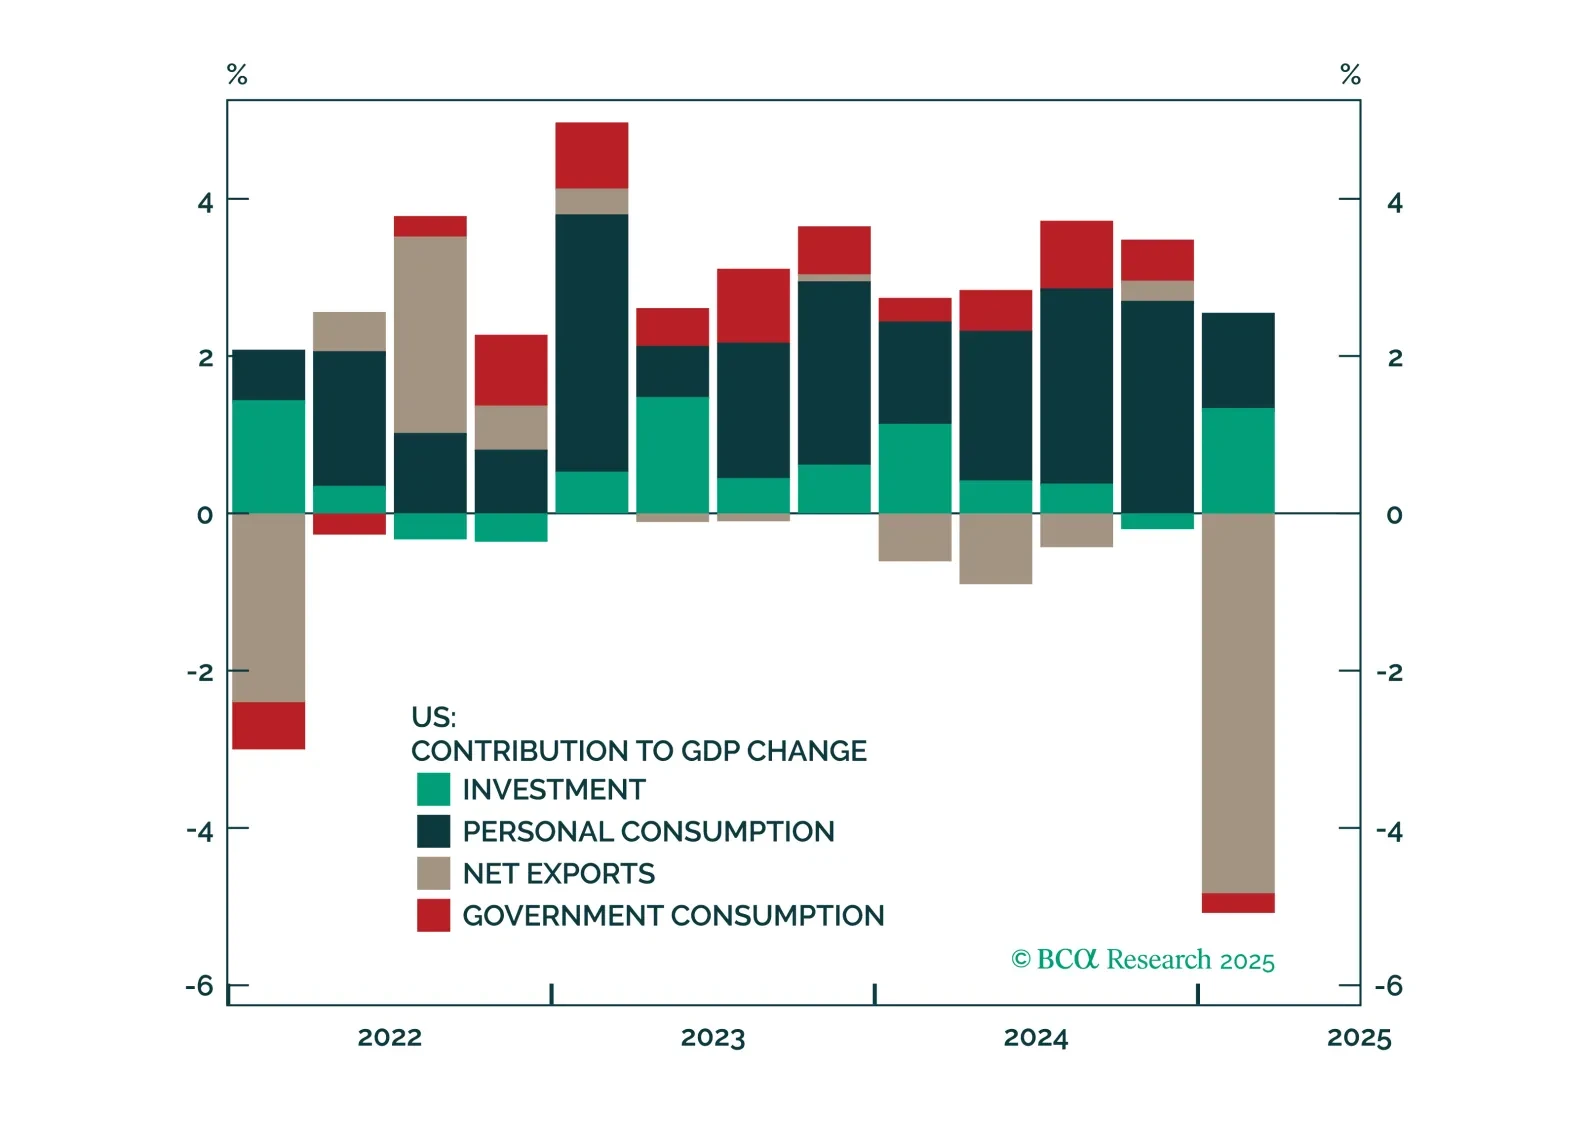
Negotiations on trade, Iran, and Ukraine will prove critical this month. Markets will remain volatile because positive data surprises enable the White House to press its hawkish tariff hikes, while negative surprises force the White House to backpedal.
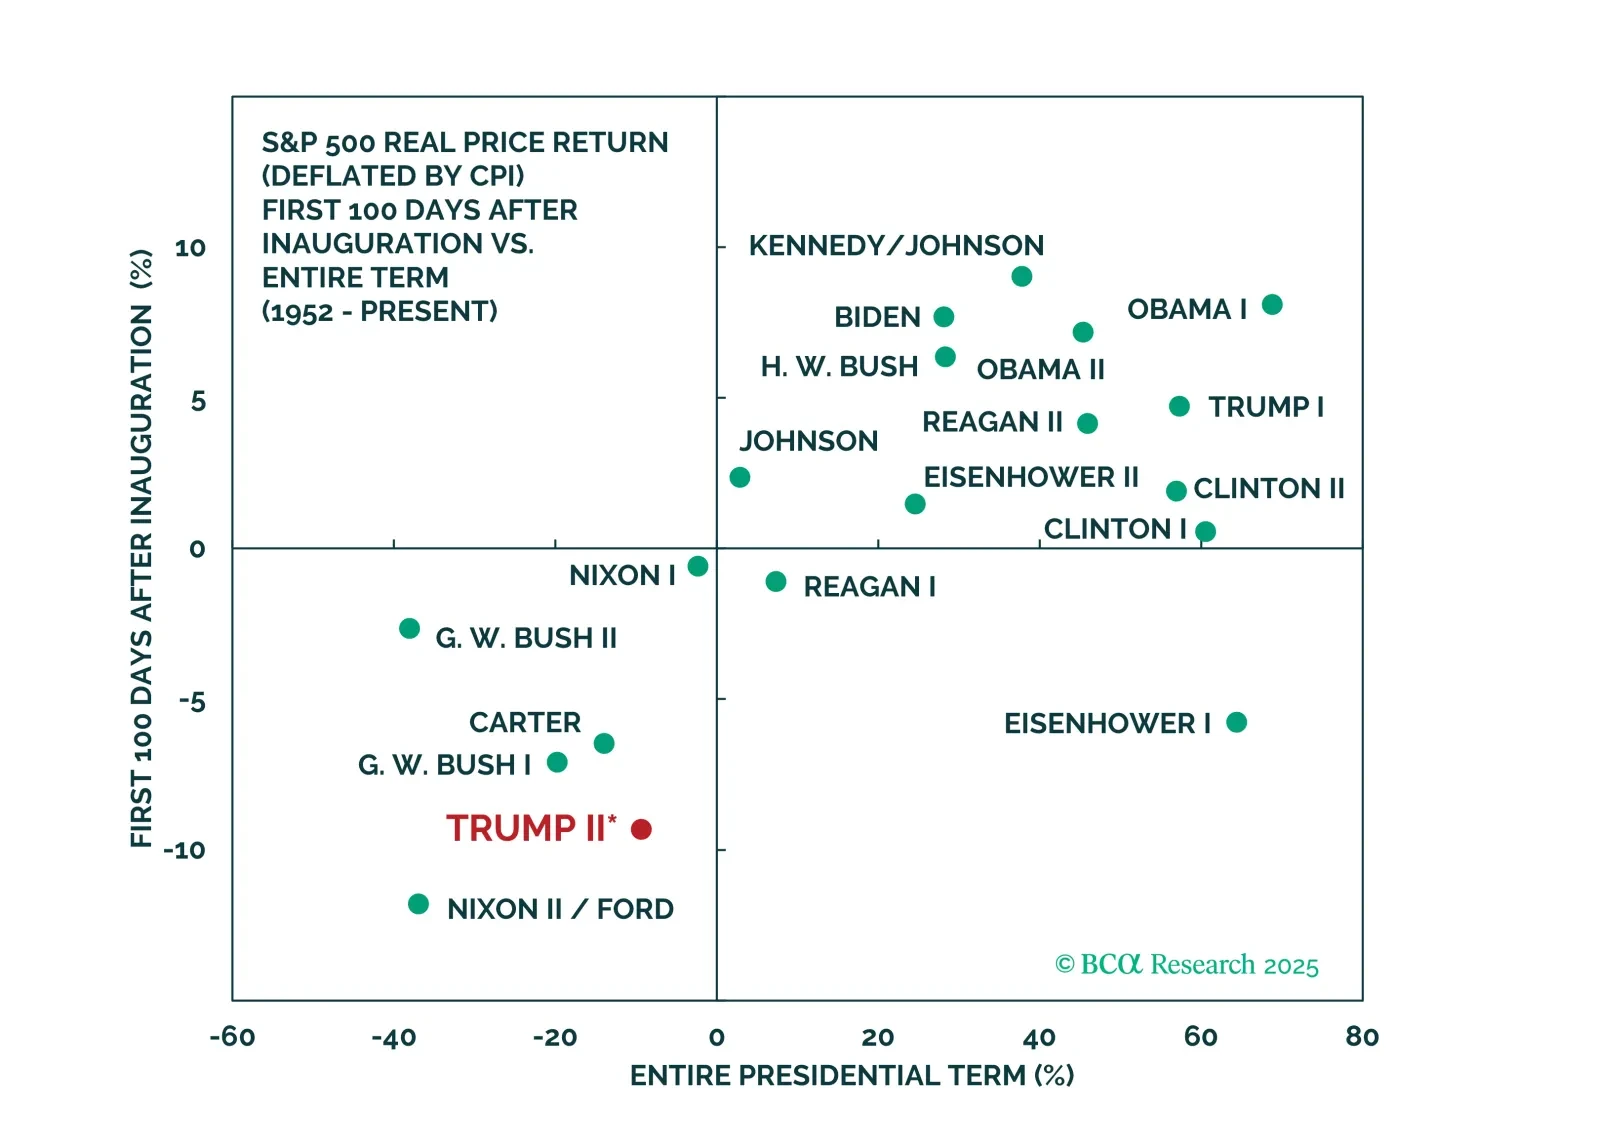
Do not play the bounce in US and global cyclical assets as Trump backpedals from the trade war. China will talk, but the pace will be slow and the outcome disappointing. Fiscal stimulus will surprise marginally in the EU, China, and even the US, but still may not rescue the business cycle.