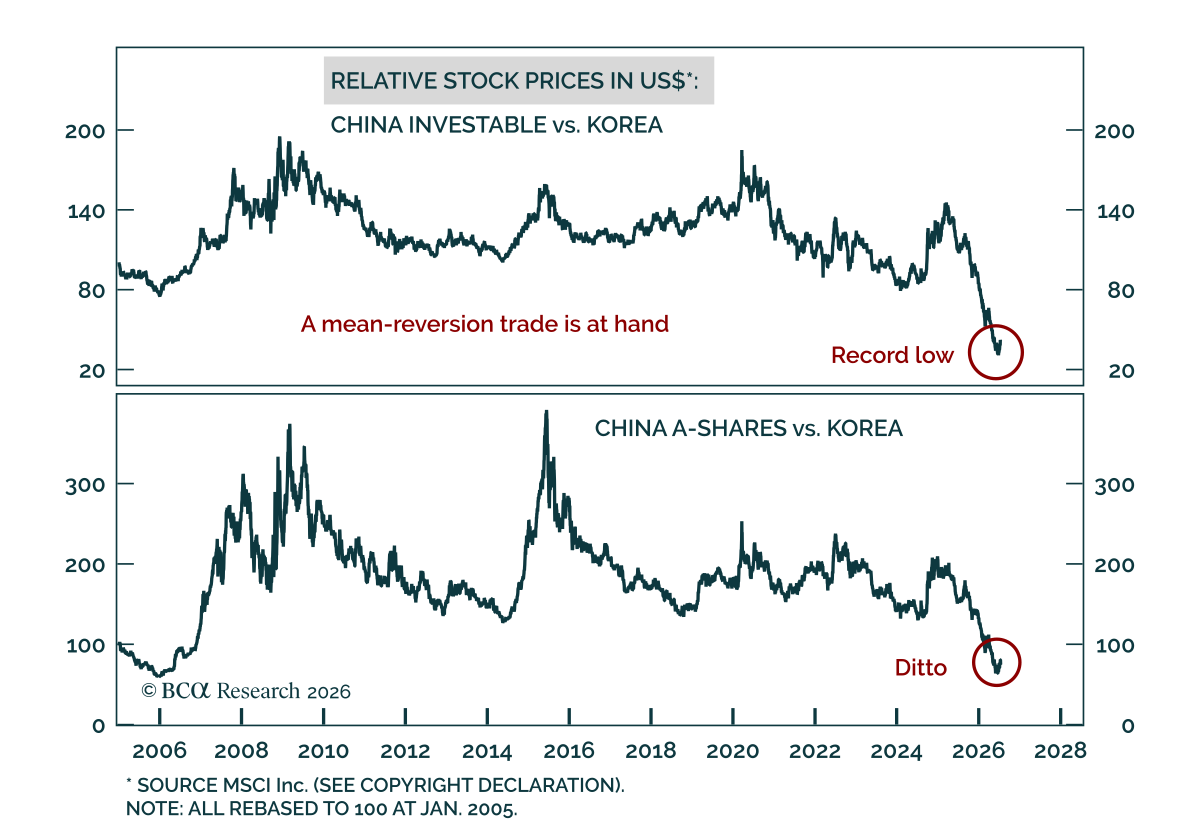
China
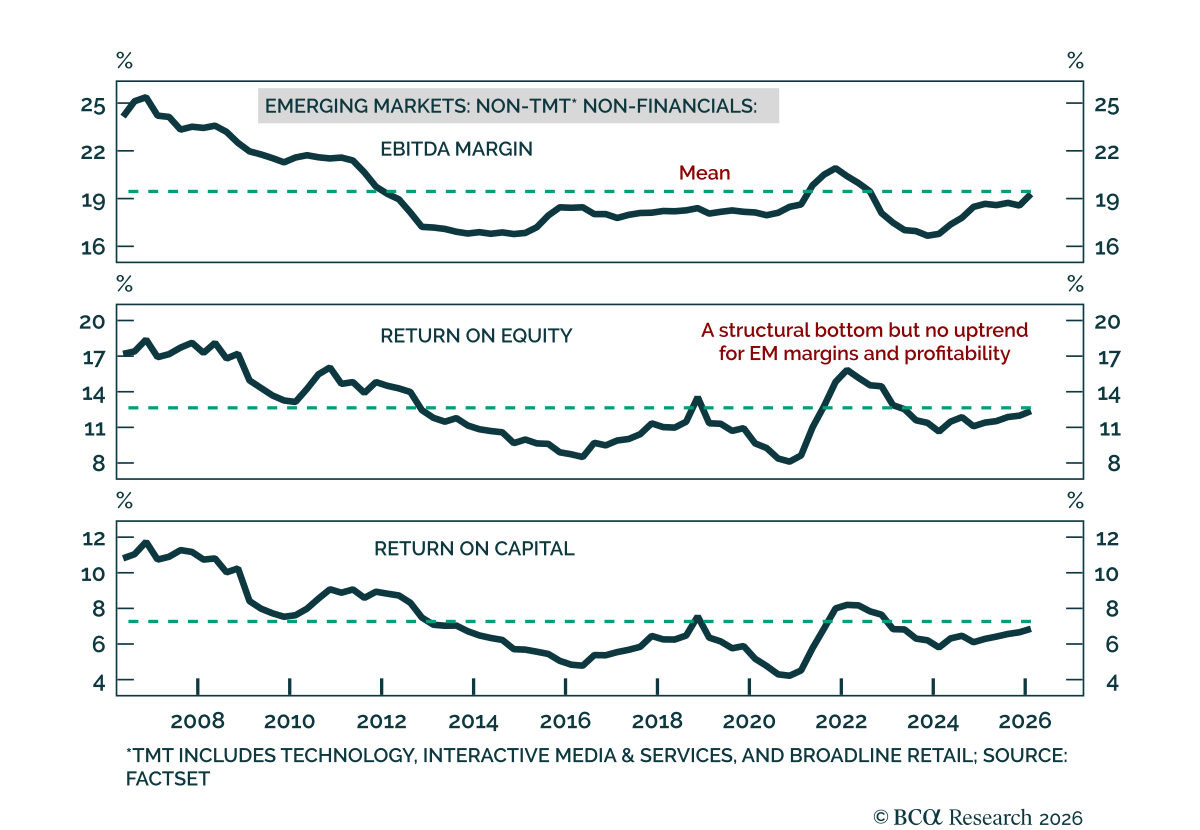
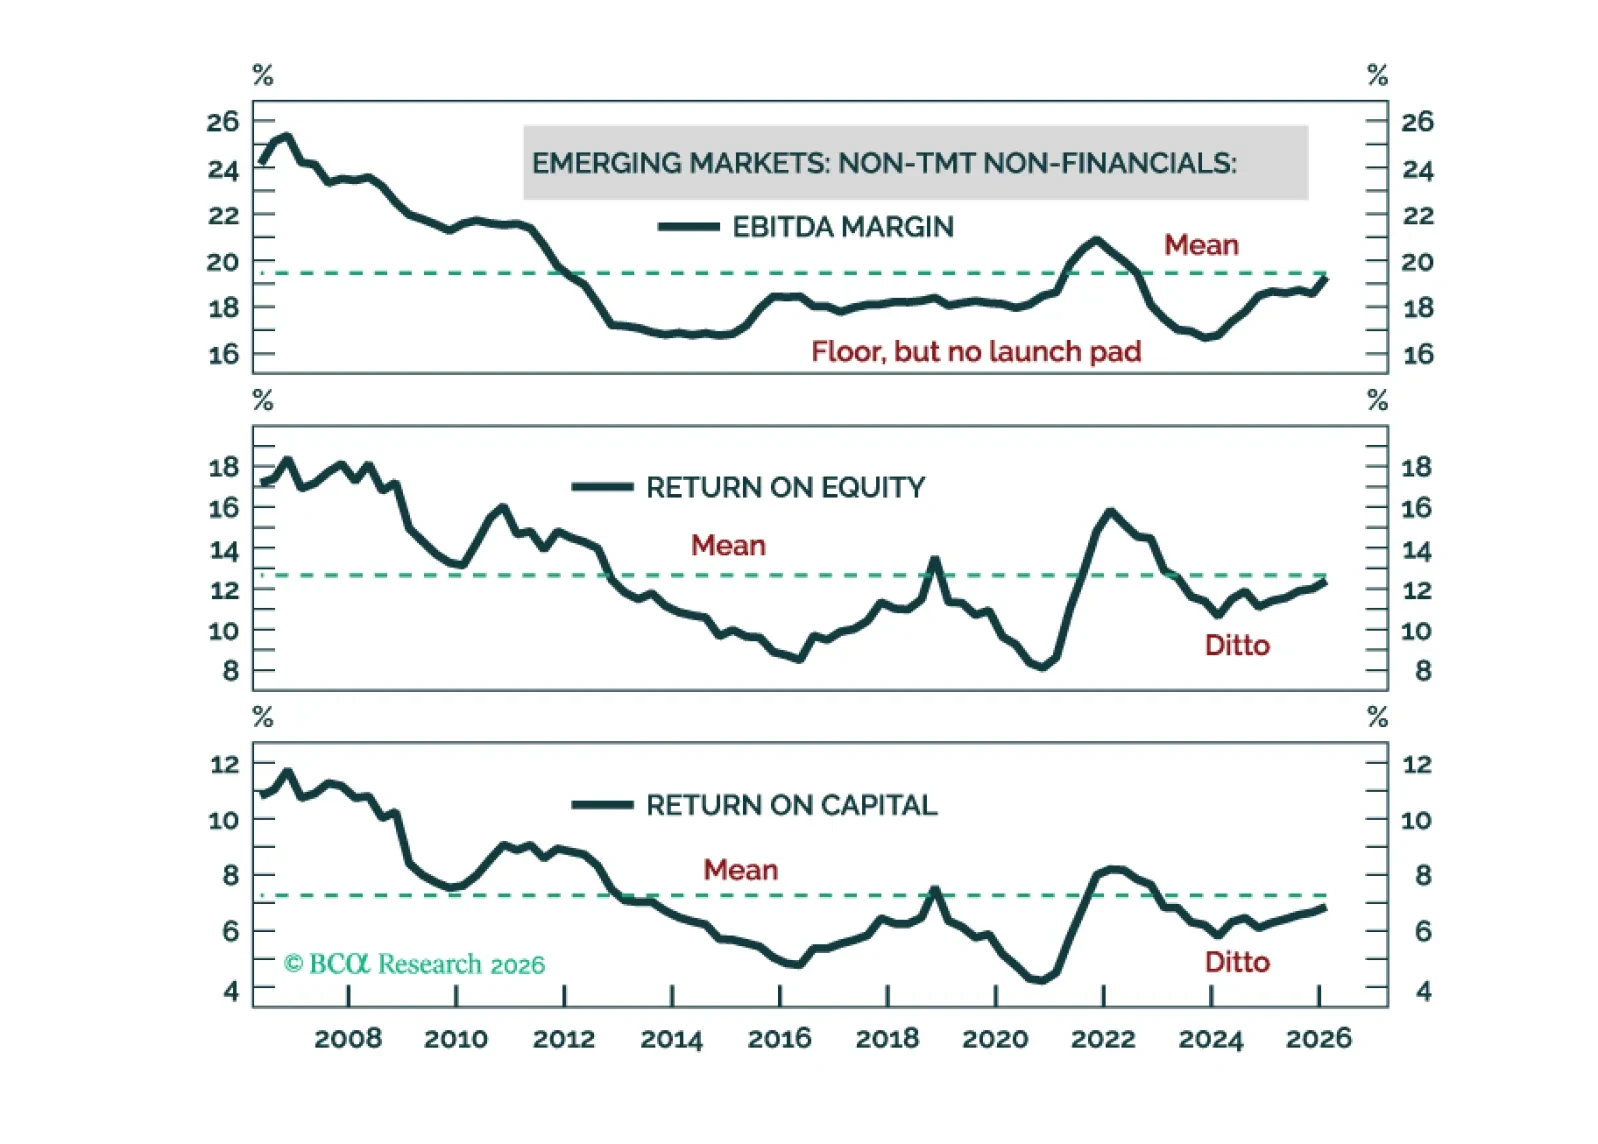
Fuera de las acciones de semiconductores, la rentabilidad de EM/China ha estado muy por debajo tanto de sus pares estadounidenses como de los niveles que prevalecieron durante el mercado alcista estructural de EM en los años 2000. En un horizonte de 3 a 5 años, el desempeño relativo de las acciones de EM/China frente al global se mantendrá dentro de un rango.
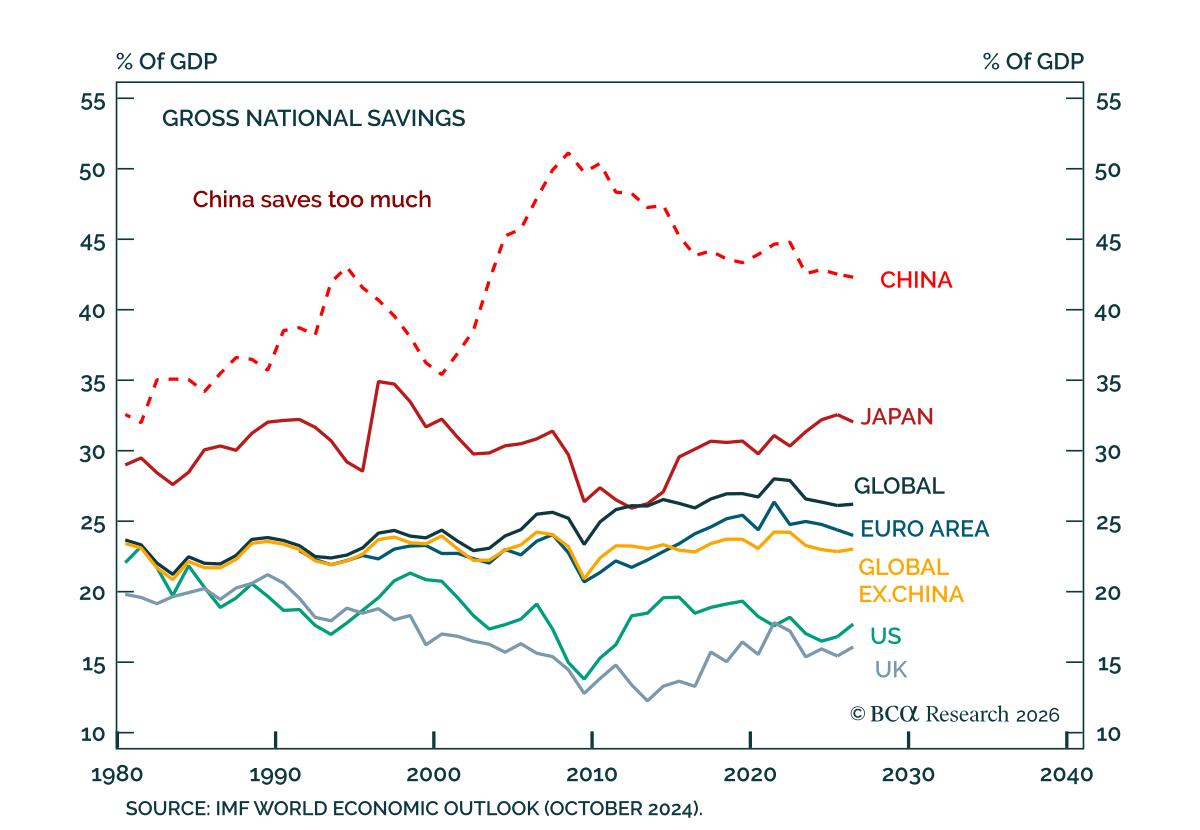
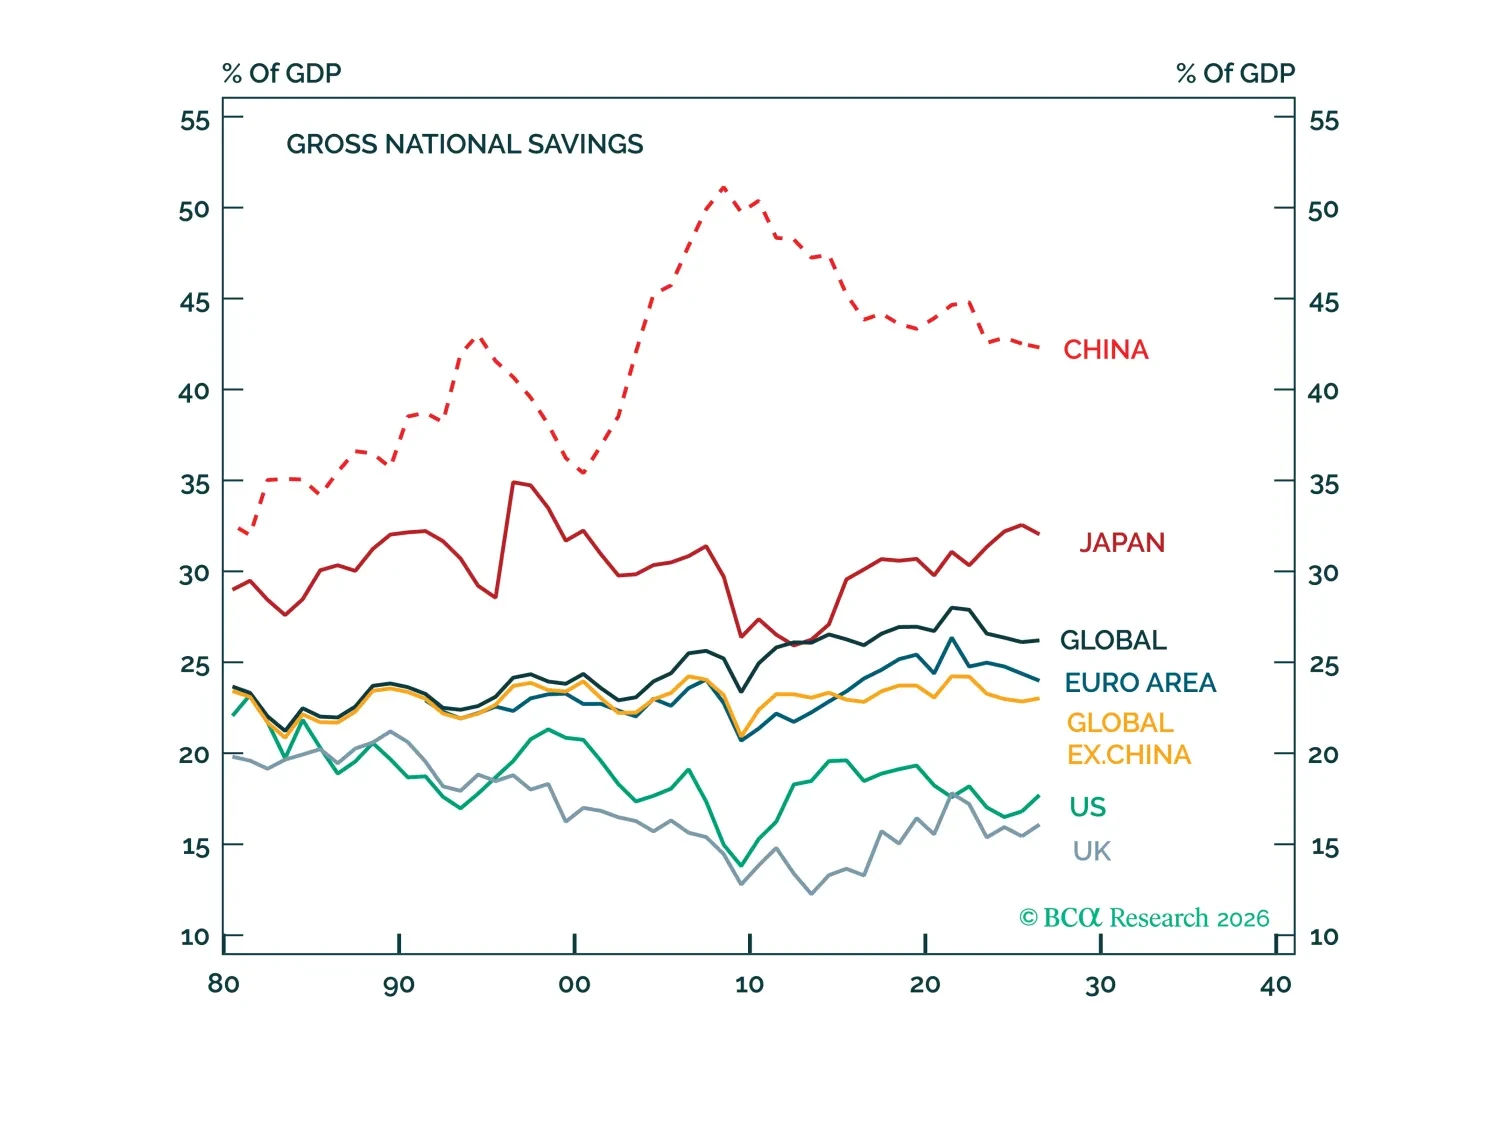
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
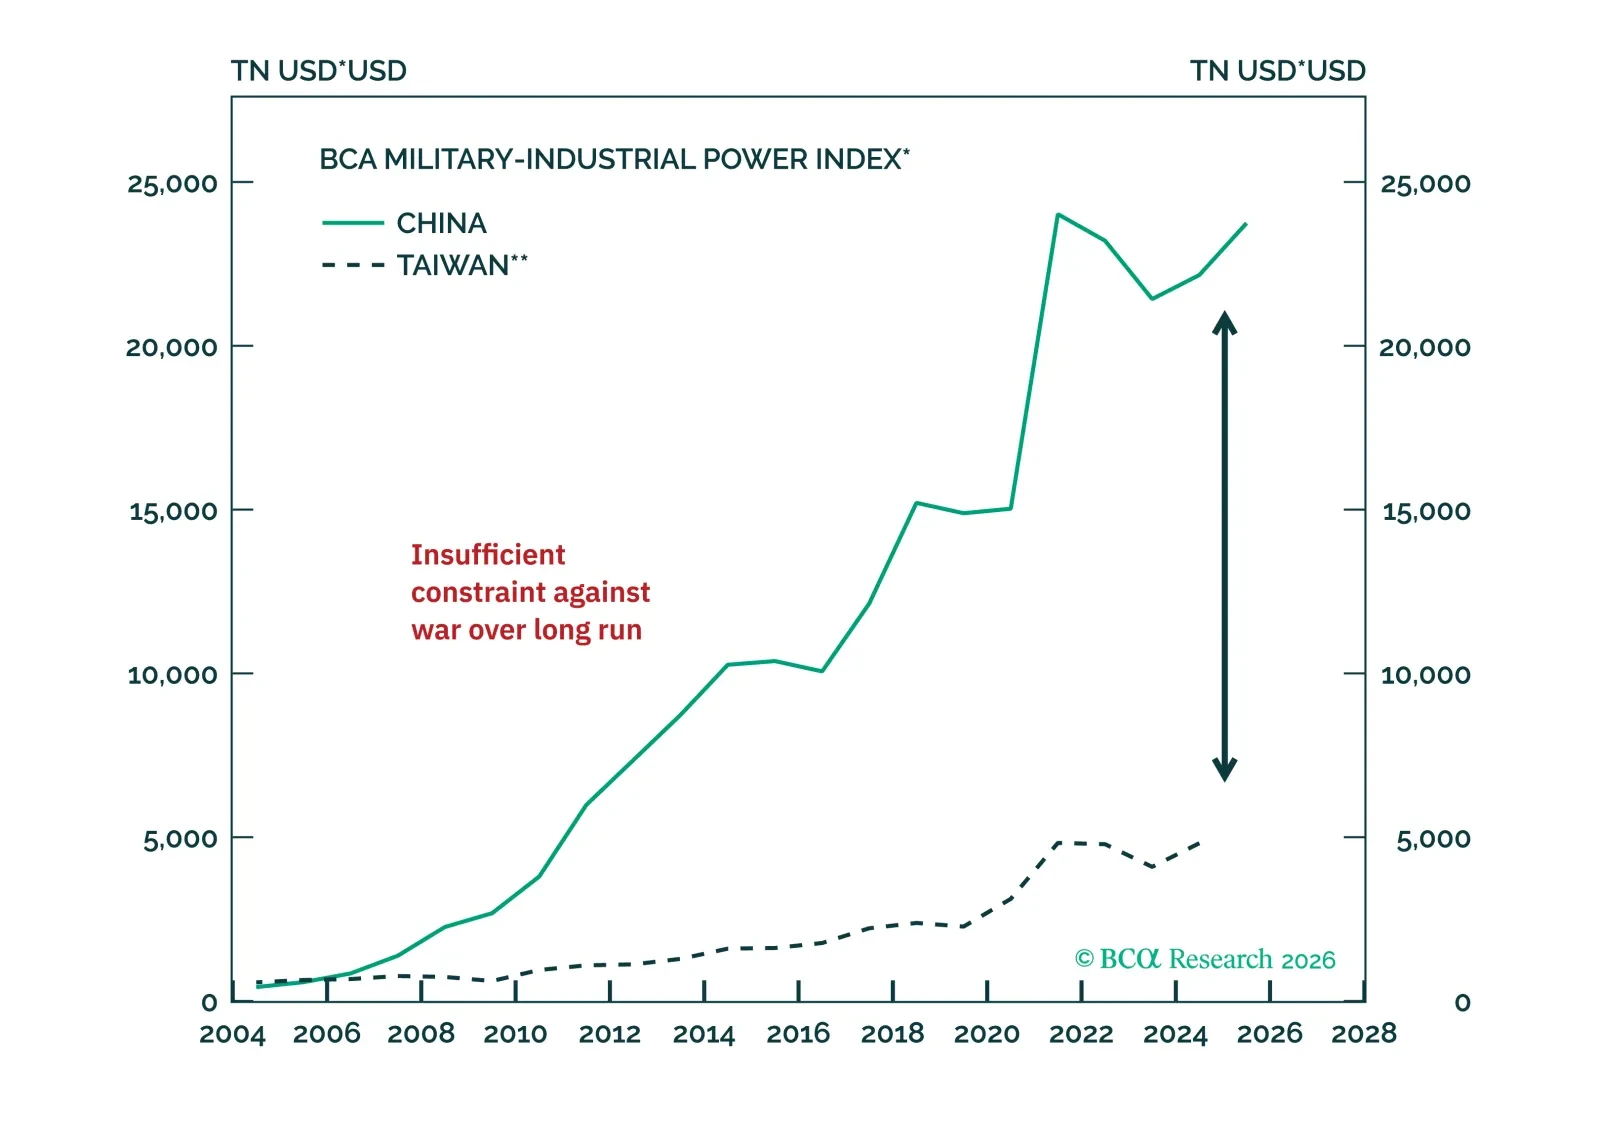
Taiwán no será invadido pronto; hay que centrarse en las restricciones externas, no en las internas. Los hombres fuertes o líderes “visionarios” pueden anular las restricciones geopolíticas en momentos críticos, al menos inicialmente.
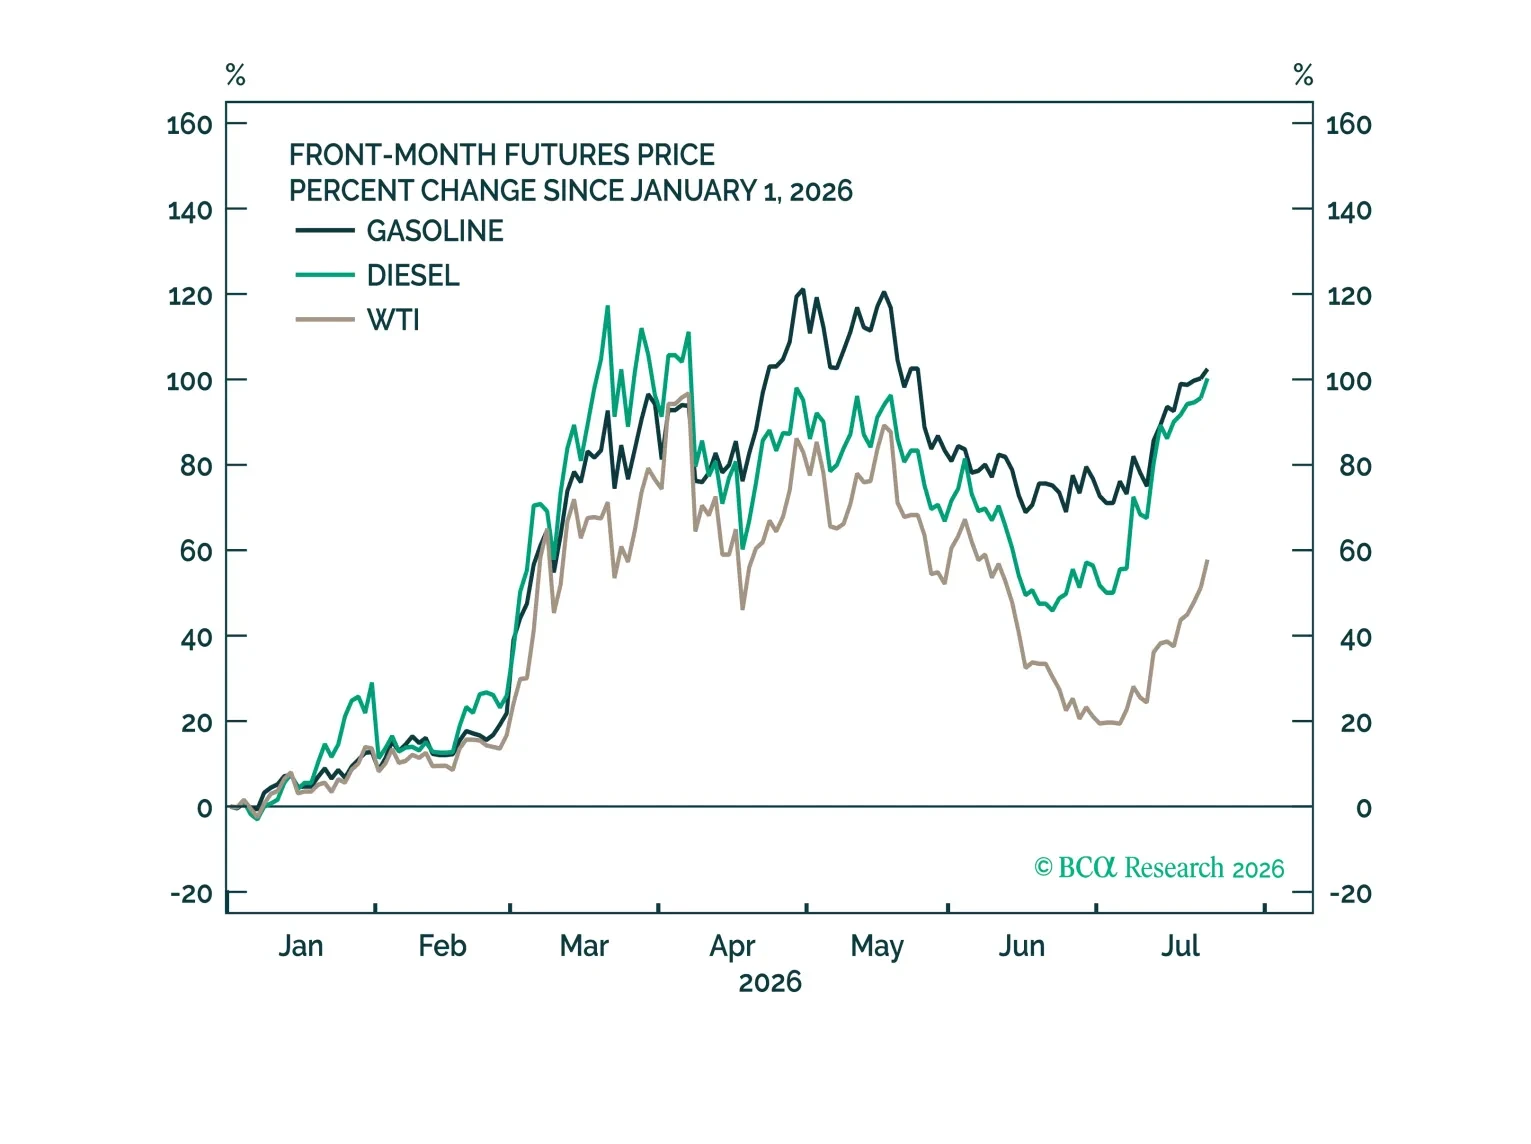
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
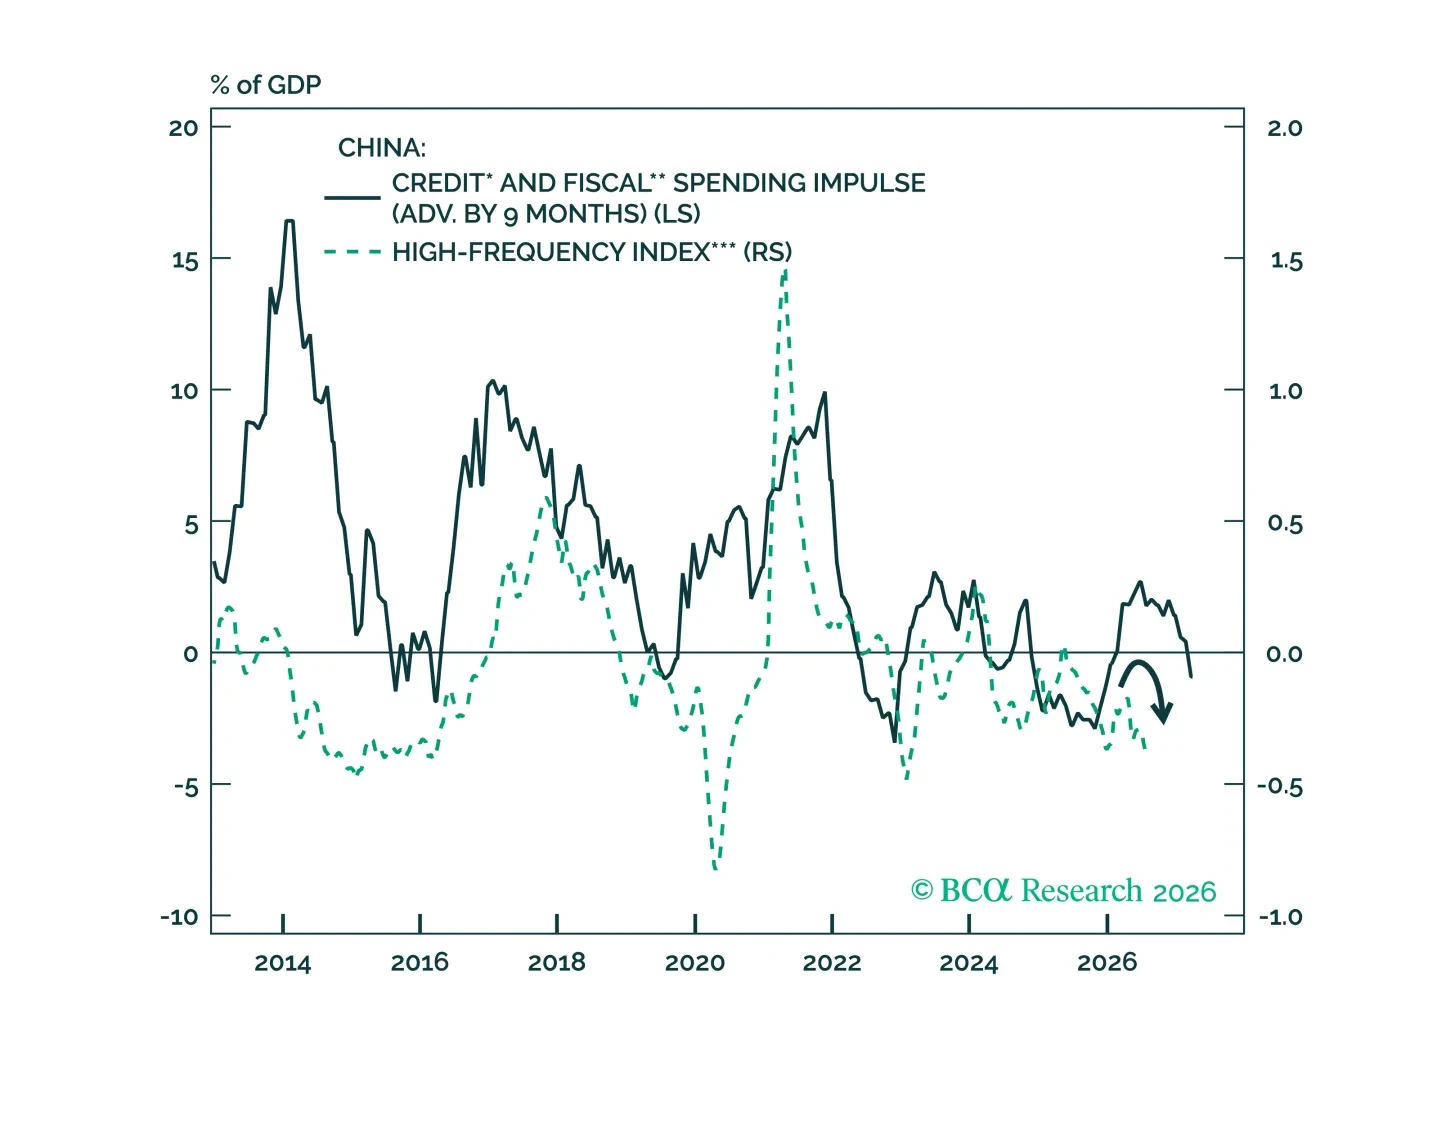
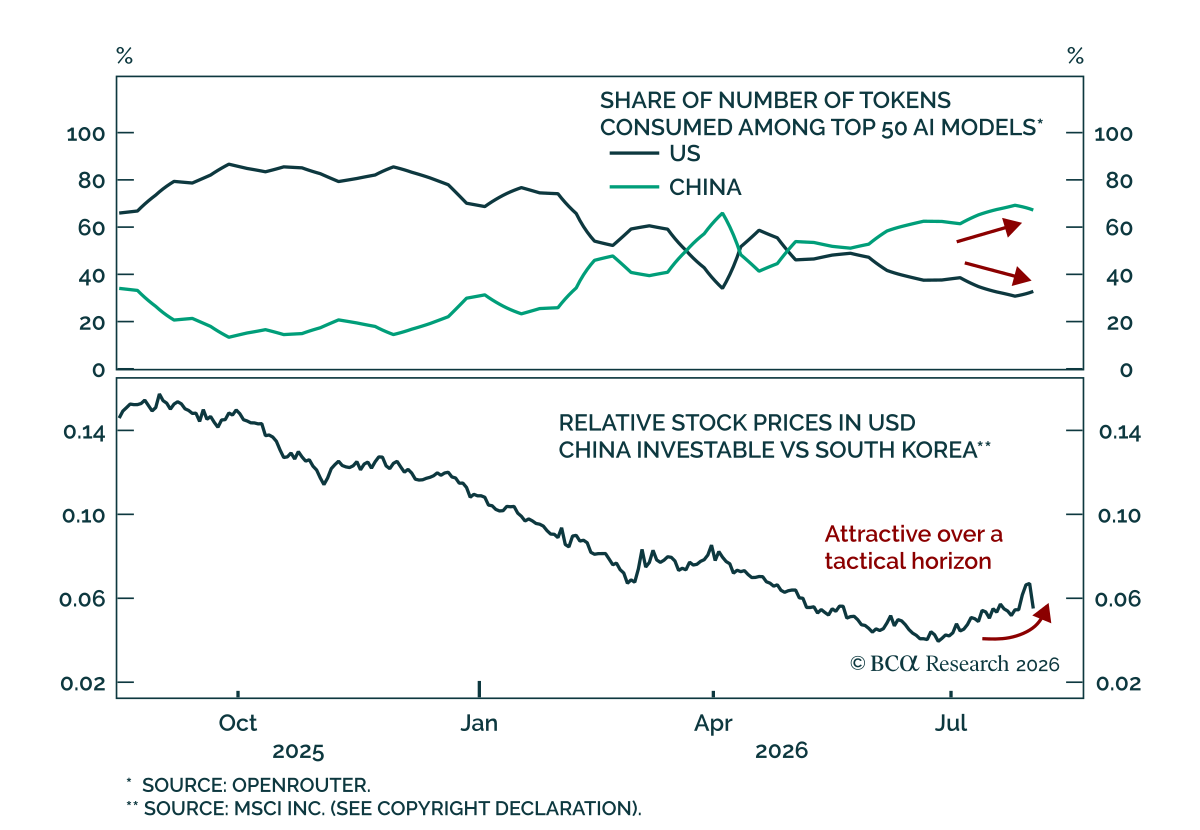
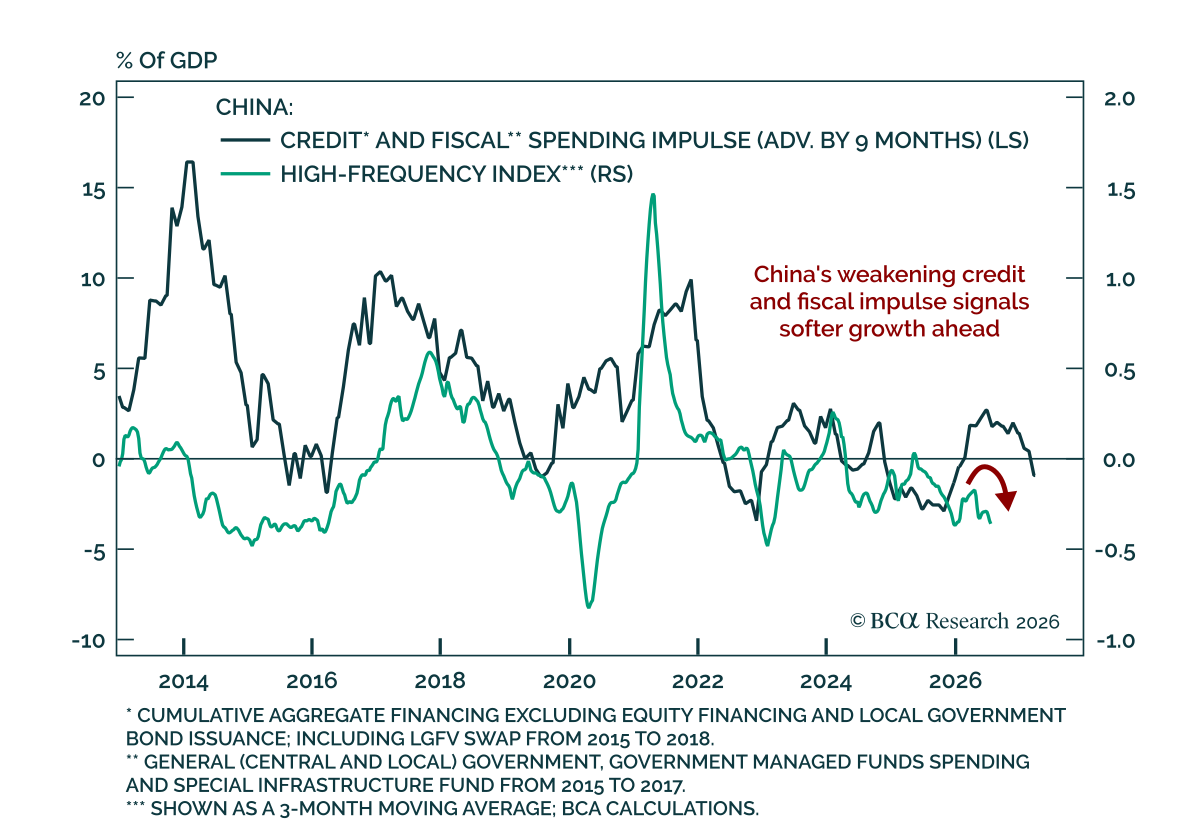
La economía de China se está desacelerando, pero es poco probable que los responsables políticos lancen un estímulo generalizado en H2. Mientras tanto, la aparición del "Kimi moment" de China subraya el compromiso de Beijing con la modernización tecnológica y las capacidades de IA del país, que avanzan rápidamente.