Business Cycles
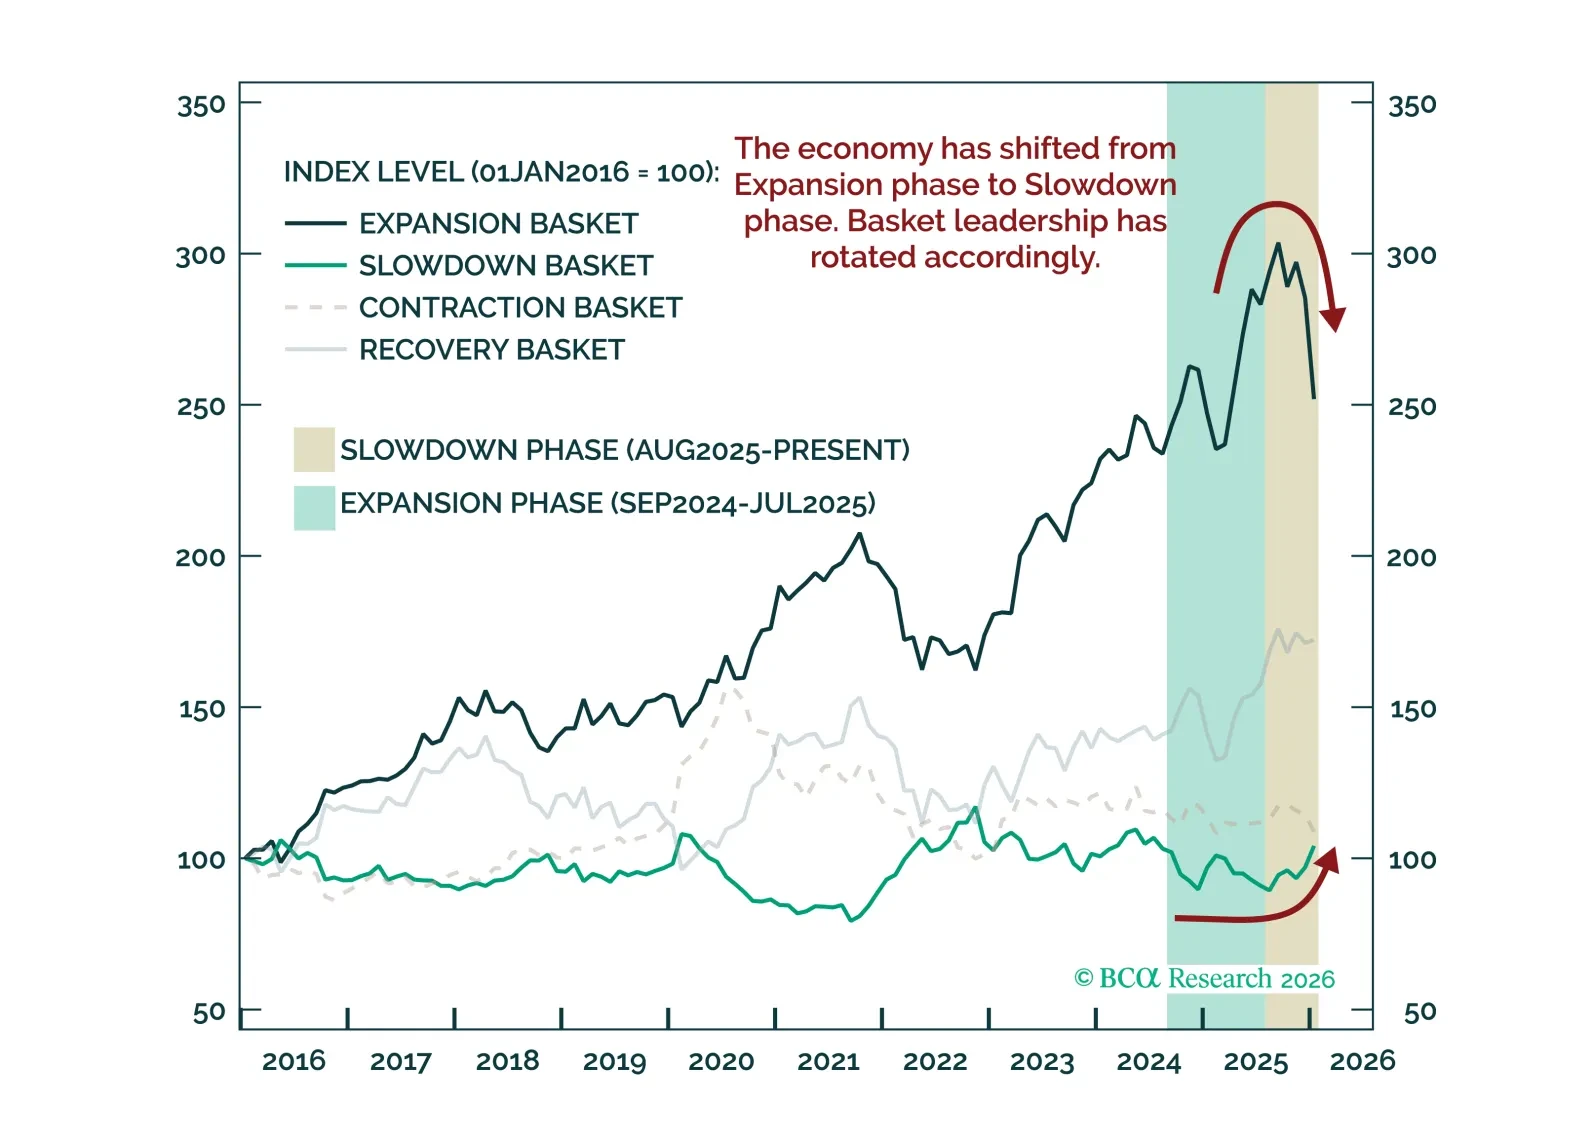
La economía de EE. UU. se encuentra en la fase de desaceleración del ciclo económico, según nuestra medida de la actividad económica agregada de EE. UU.; el crecimiento sigue siendo positivo pero la aceleración es negativa. Históricamente, esta fase con más frecuencia desemboca en una reaceleración que en una recesión. La reciente evolución de los precios del mercado, desde el índice, pasando por los sectores hasta el rendimiento relativo por industria, refleja en términos generales la dinámica típica de la fase de desaceleración.

2026 debería ver otro año de ganancias para el S&P 500, pero, a medida que el mercado alcista madura y el crecimiento se desacelera, los rendimientos estarán limitados por el crecimiento de los ingresos en lugar de verse impulsados por la expansión de los márgenes y los múltiplos. Creemos que el sector tecnológico puede ofrecer un mejor desempeño, pero el liderazgo se ampliará y las brechas de rendimiento se reducirán.
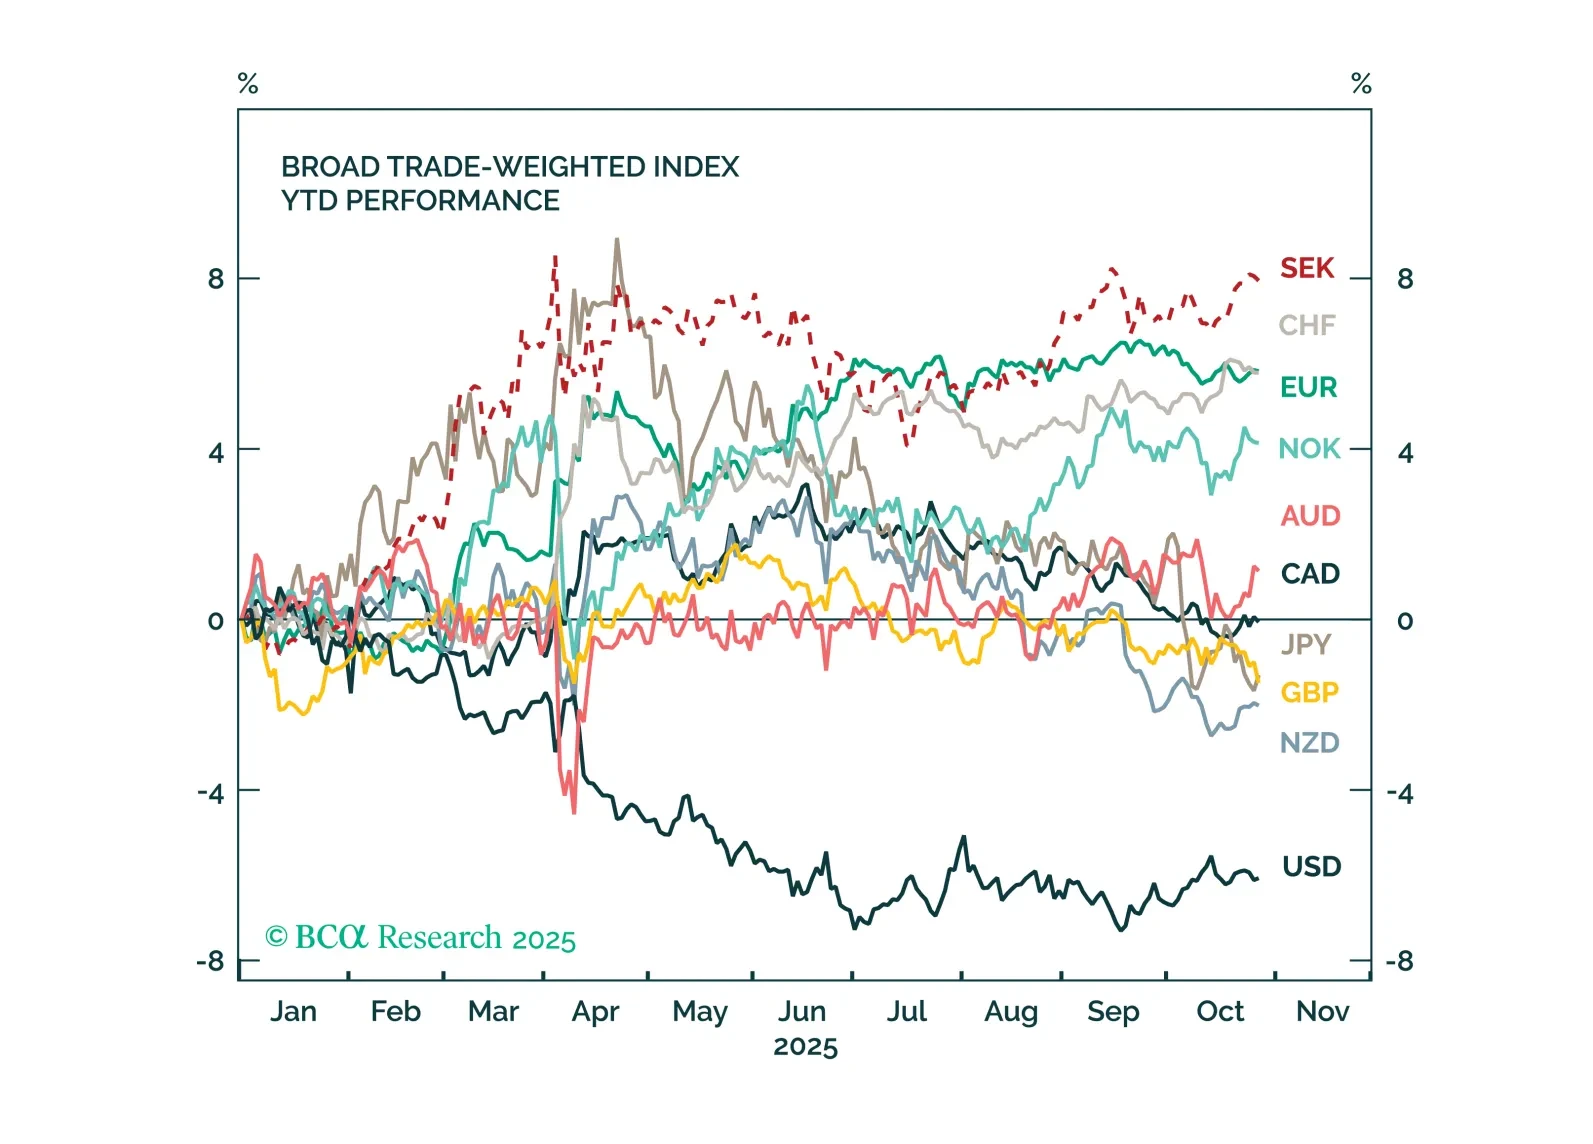
Los mercados están valorando cada vez más un fin del ciclo de relajación global, con muchos bancos centrales que se espera se mantengan en espera. Pero la incertidumbre sigue siendo alta, y es probable que ocurran sorpresas en las políticas camino al 2026. Este Informe de Estrategia desglosa los factores actuales detrás de las políticas de los bancos centrales del G10 y cómo posicionarse para los próximos movimientos en divisas y renta fija.
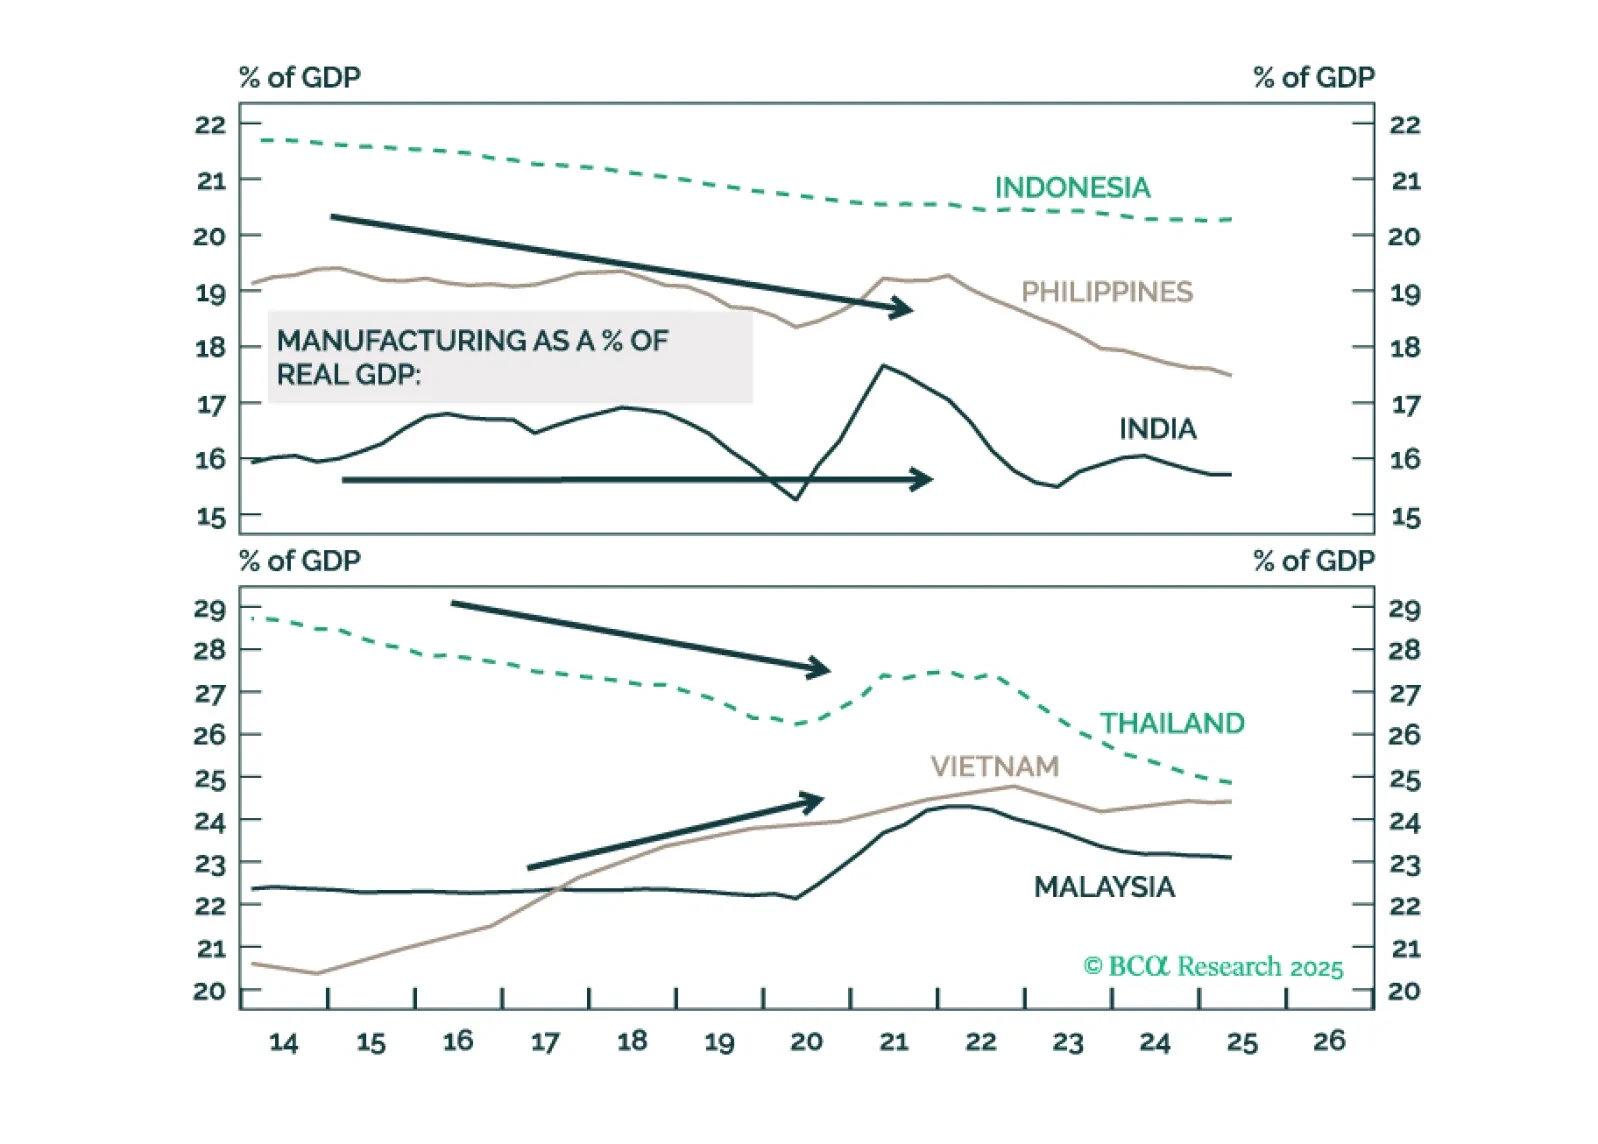
Los inversores no deberían contar con un crecimiento dinámico en las economías de la ASEAN e India debido a la reubicación de manufacturas fuera de China en los próximos años.

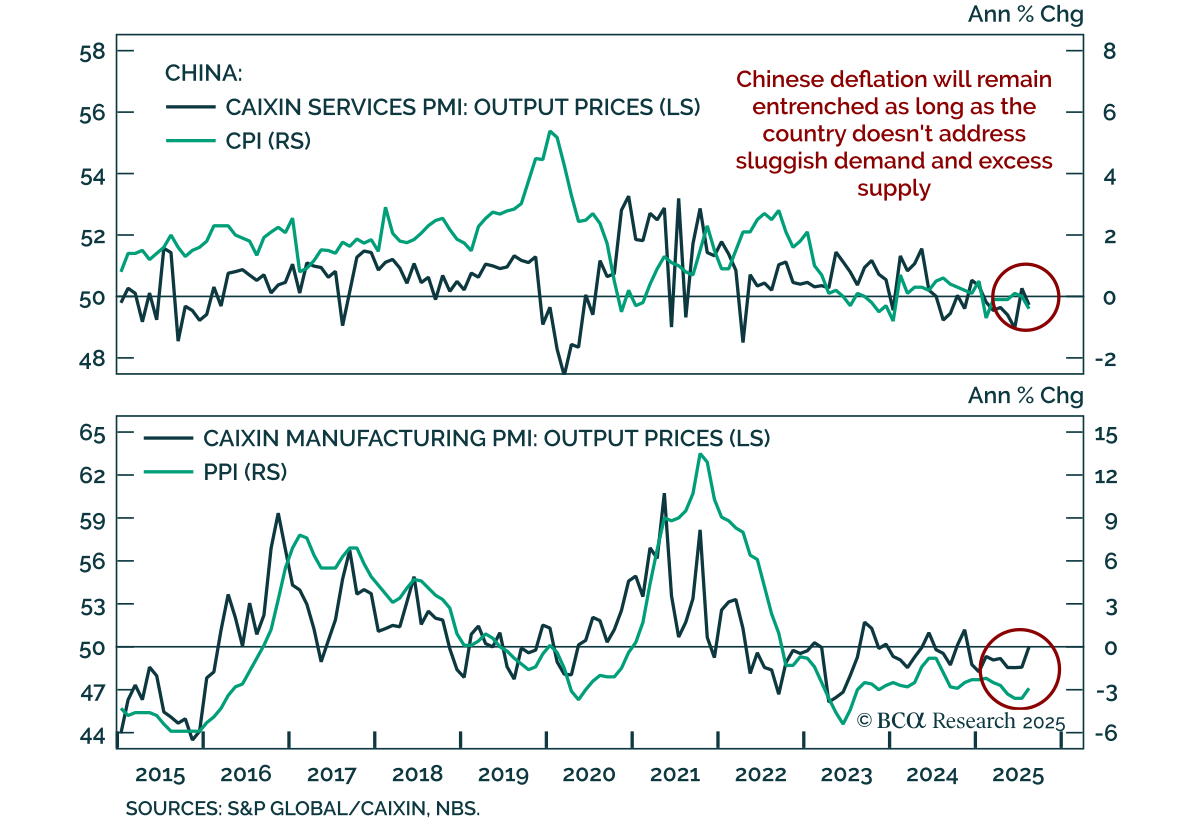
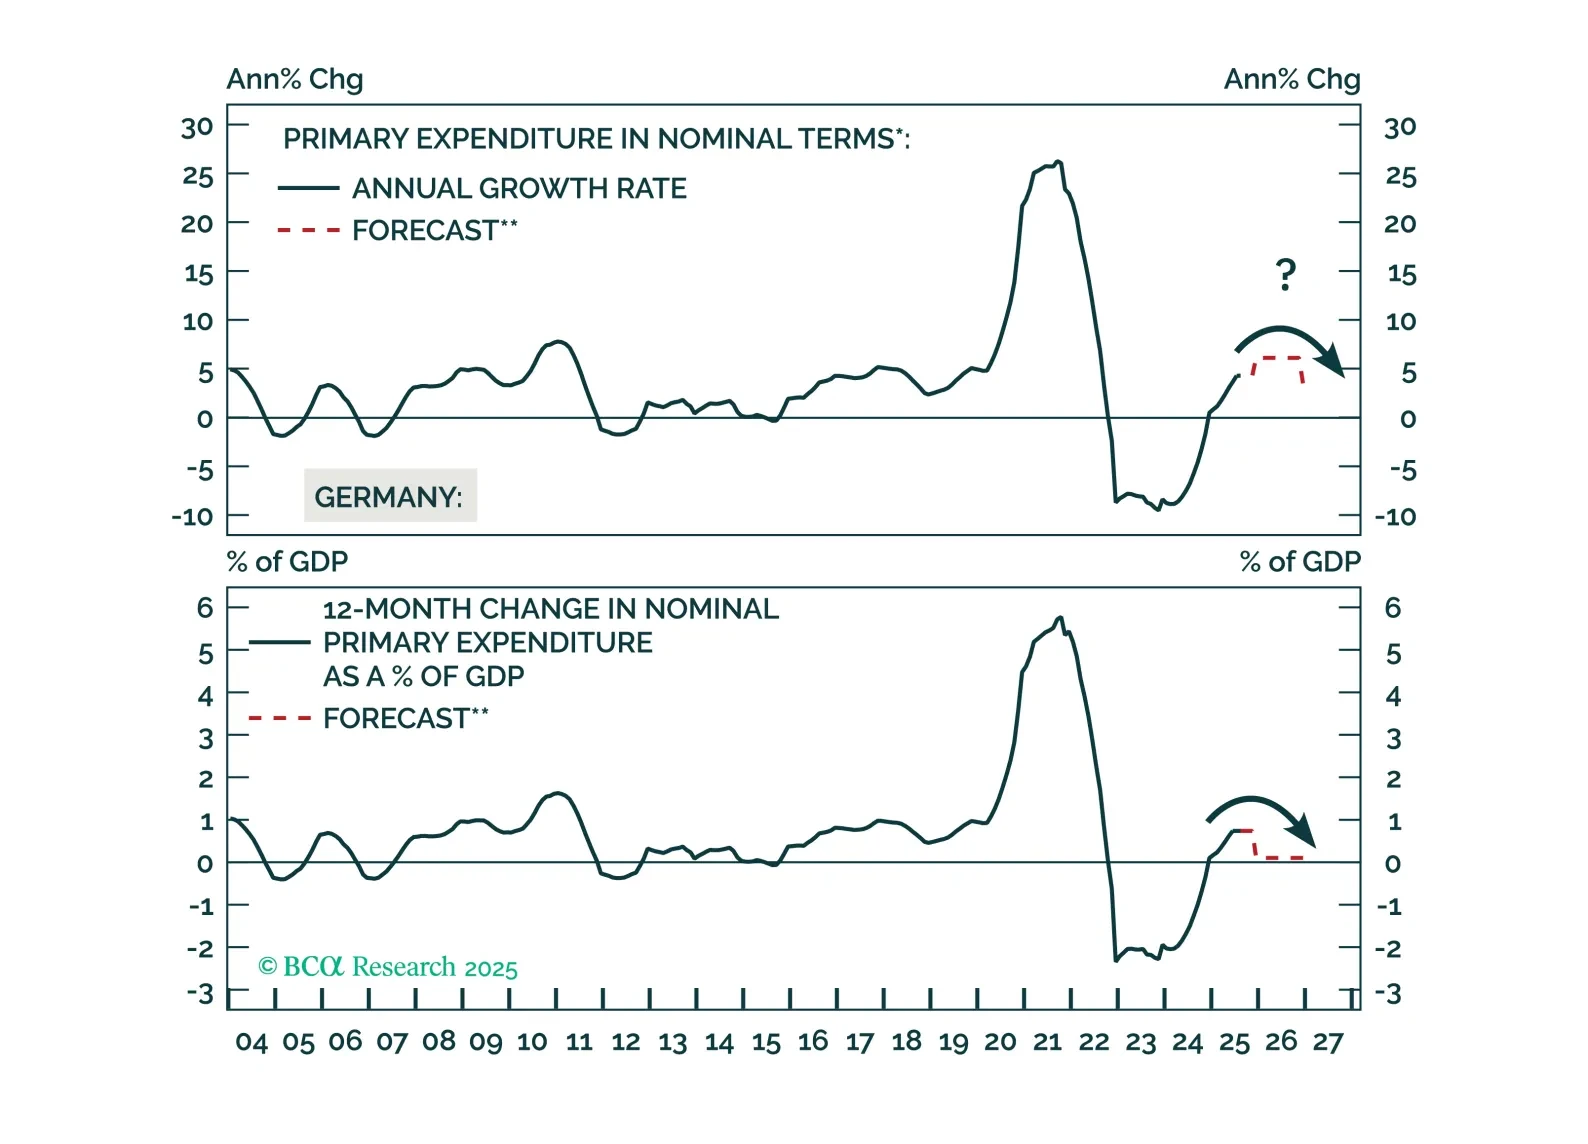
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.