Asignación de activos
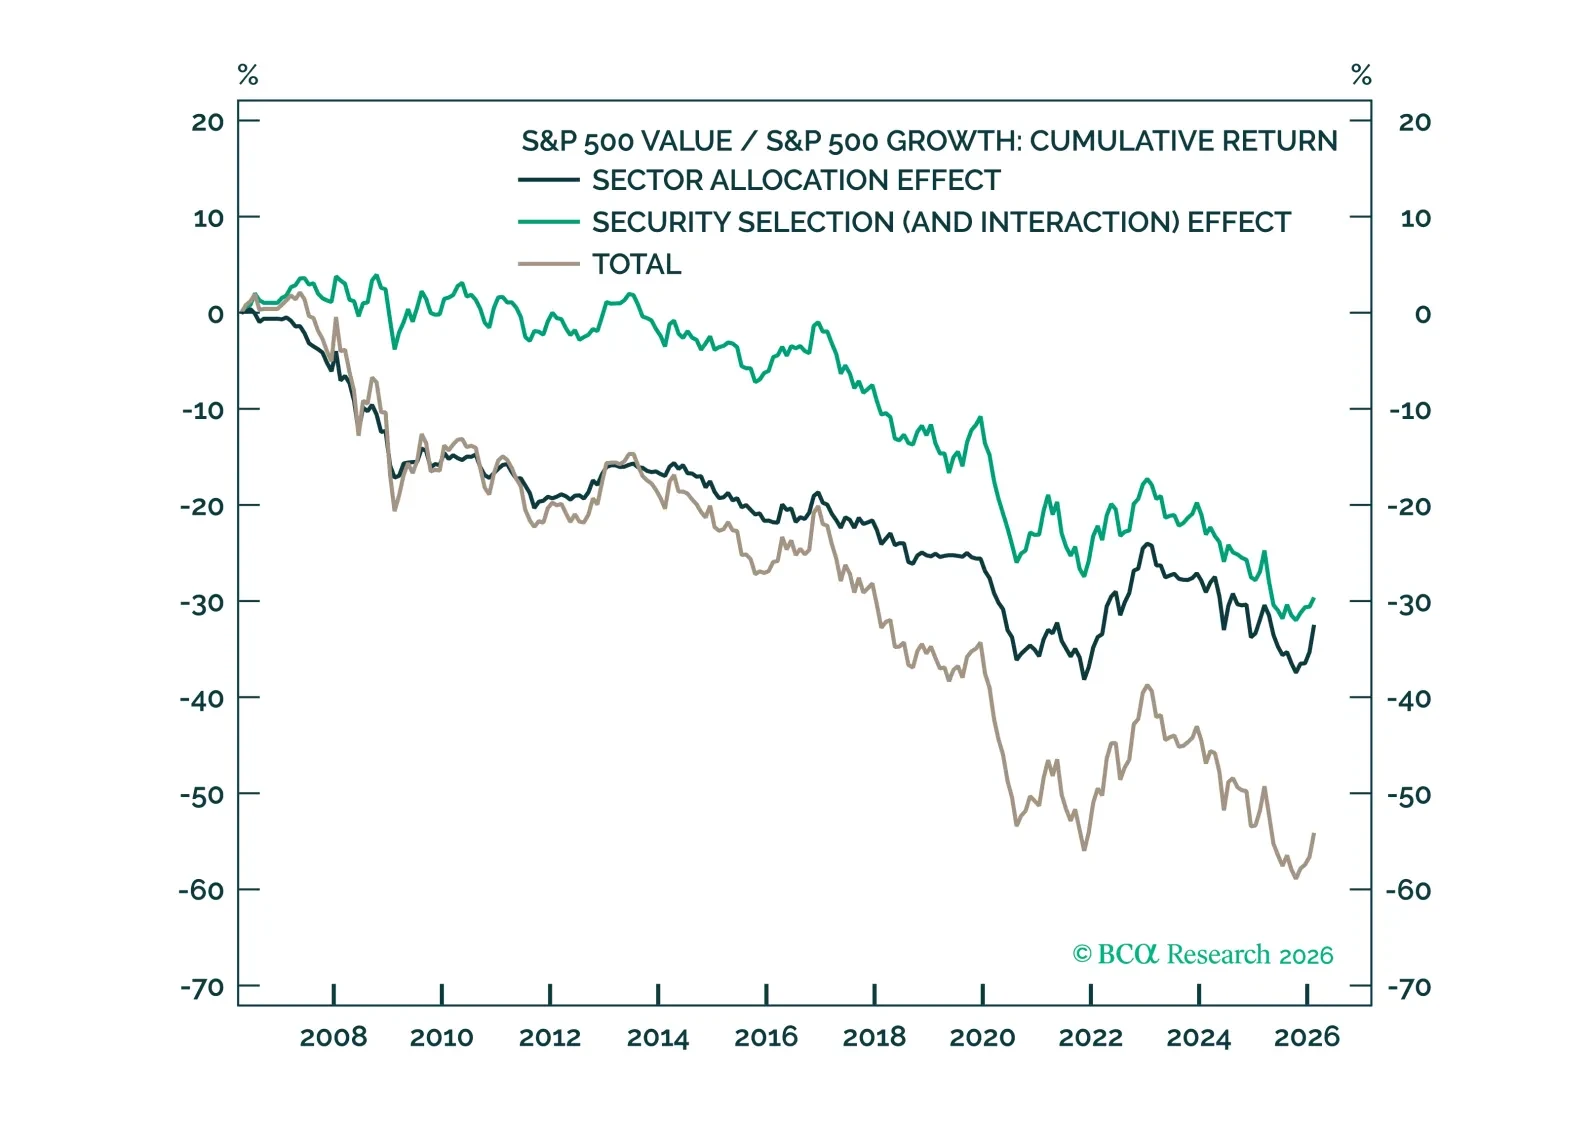
Aunque Value ha tenido un desempeño significativo, la tendencia de Growth a más largo plazo probablemente sigue intacta. Sin embargo, los índices de referencia Growth están cada vez más concentrados. Las implementaciones neutrales por sector y dentro del sector pueden permitir a los inversores mantener gran parte de la misma exposición Growth/Value mientras reducen la dependencia de la tecnología y limitan el riesgo de concentración.
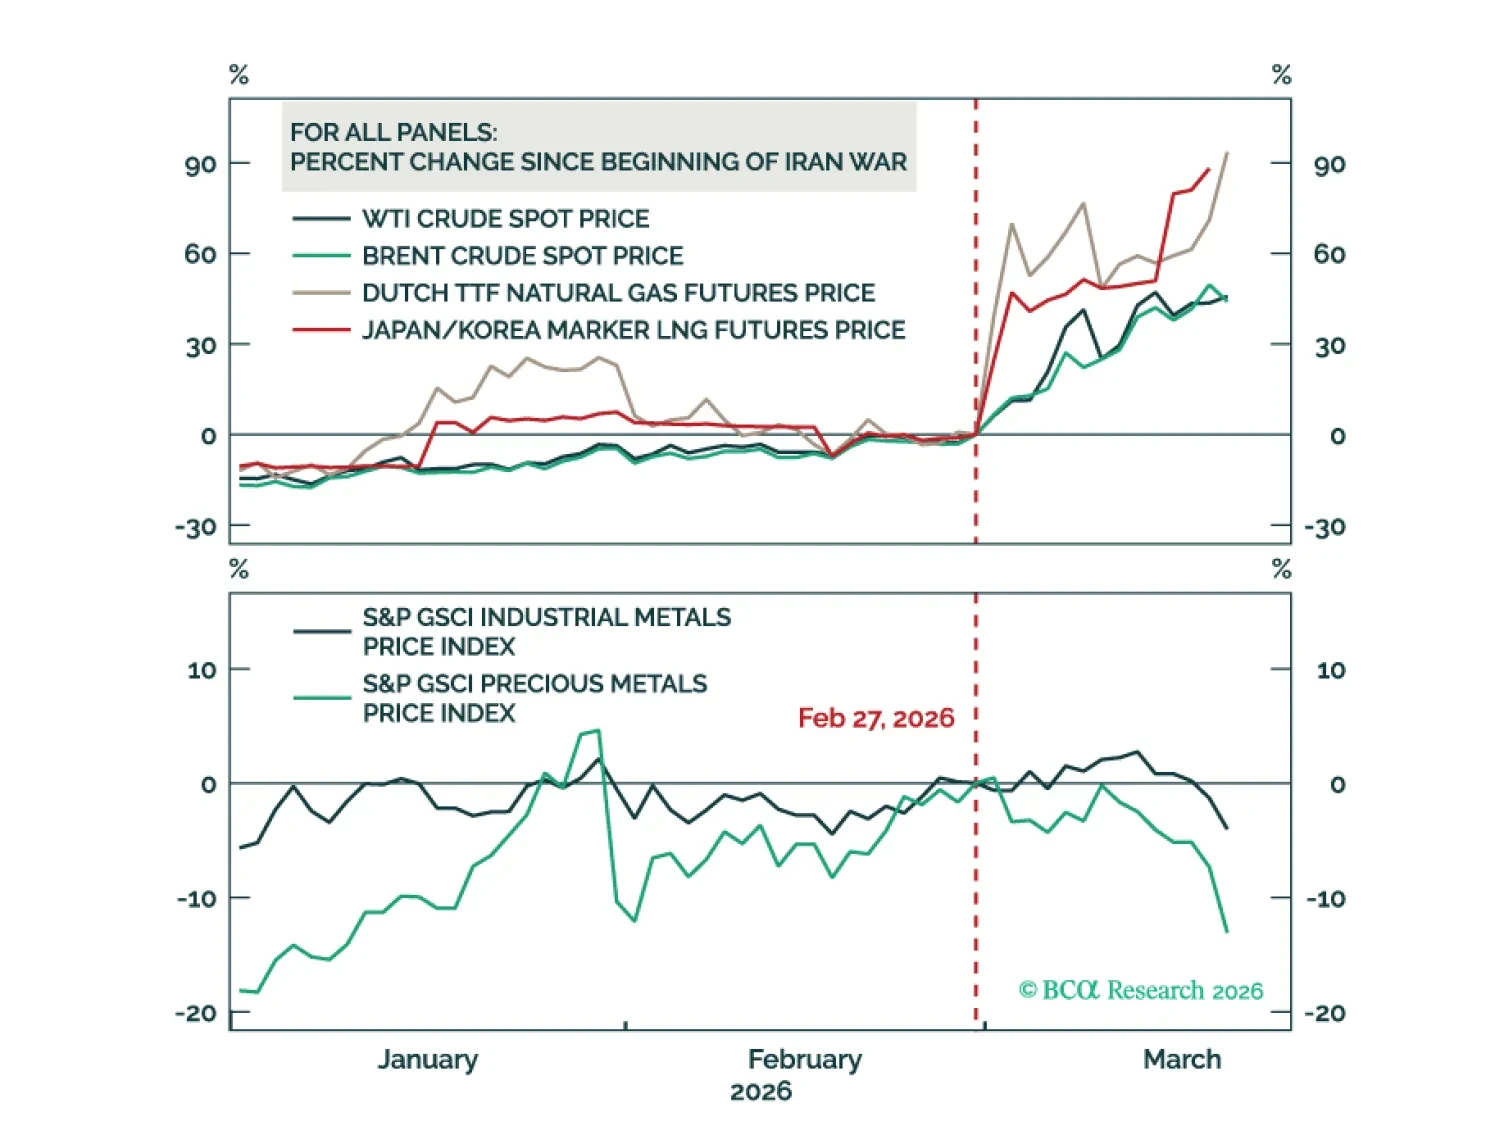
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
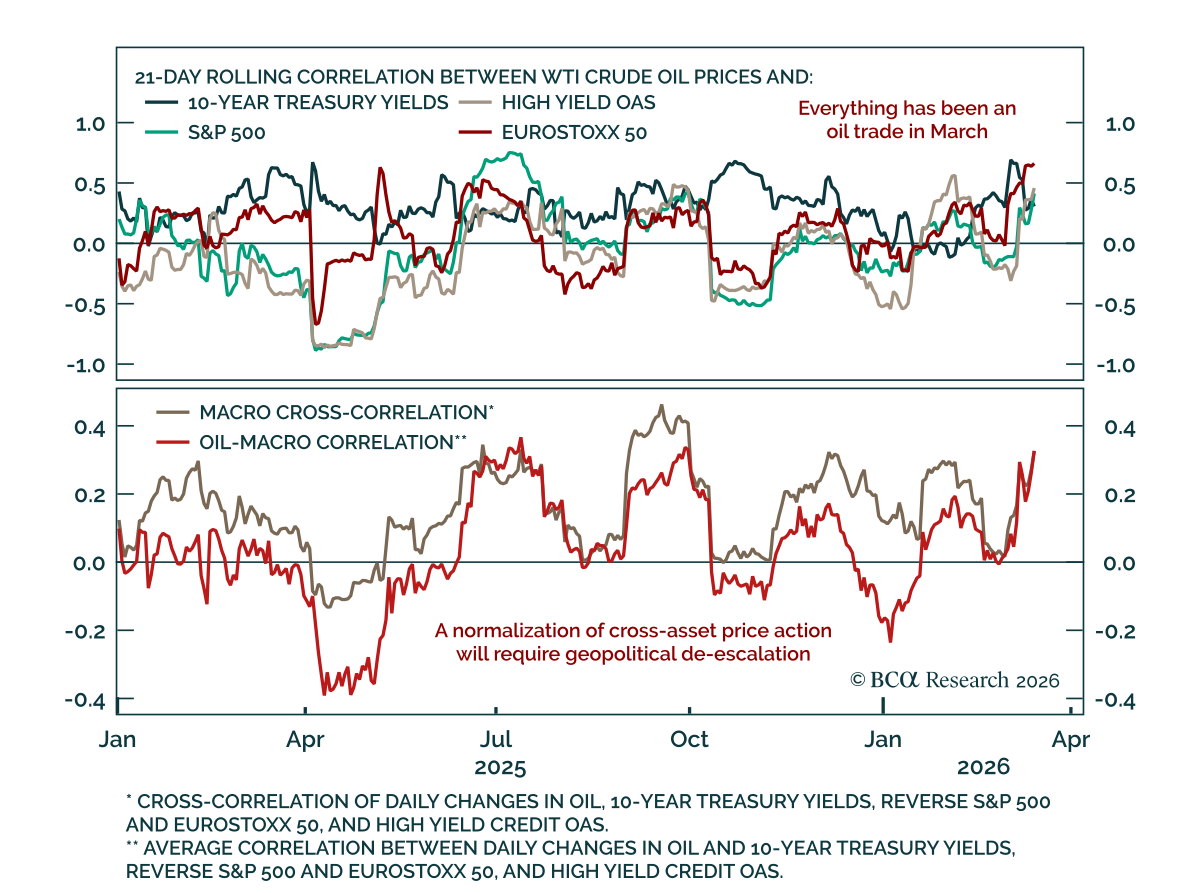
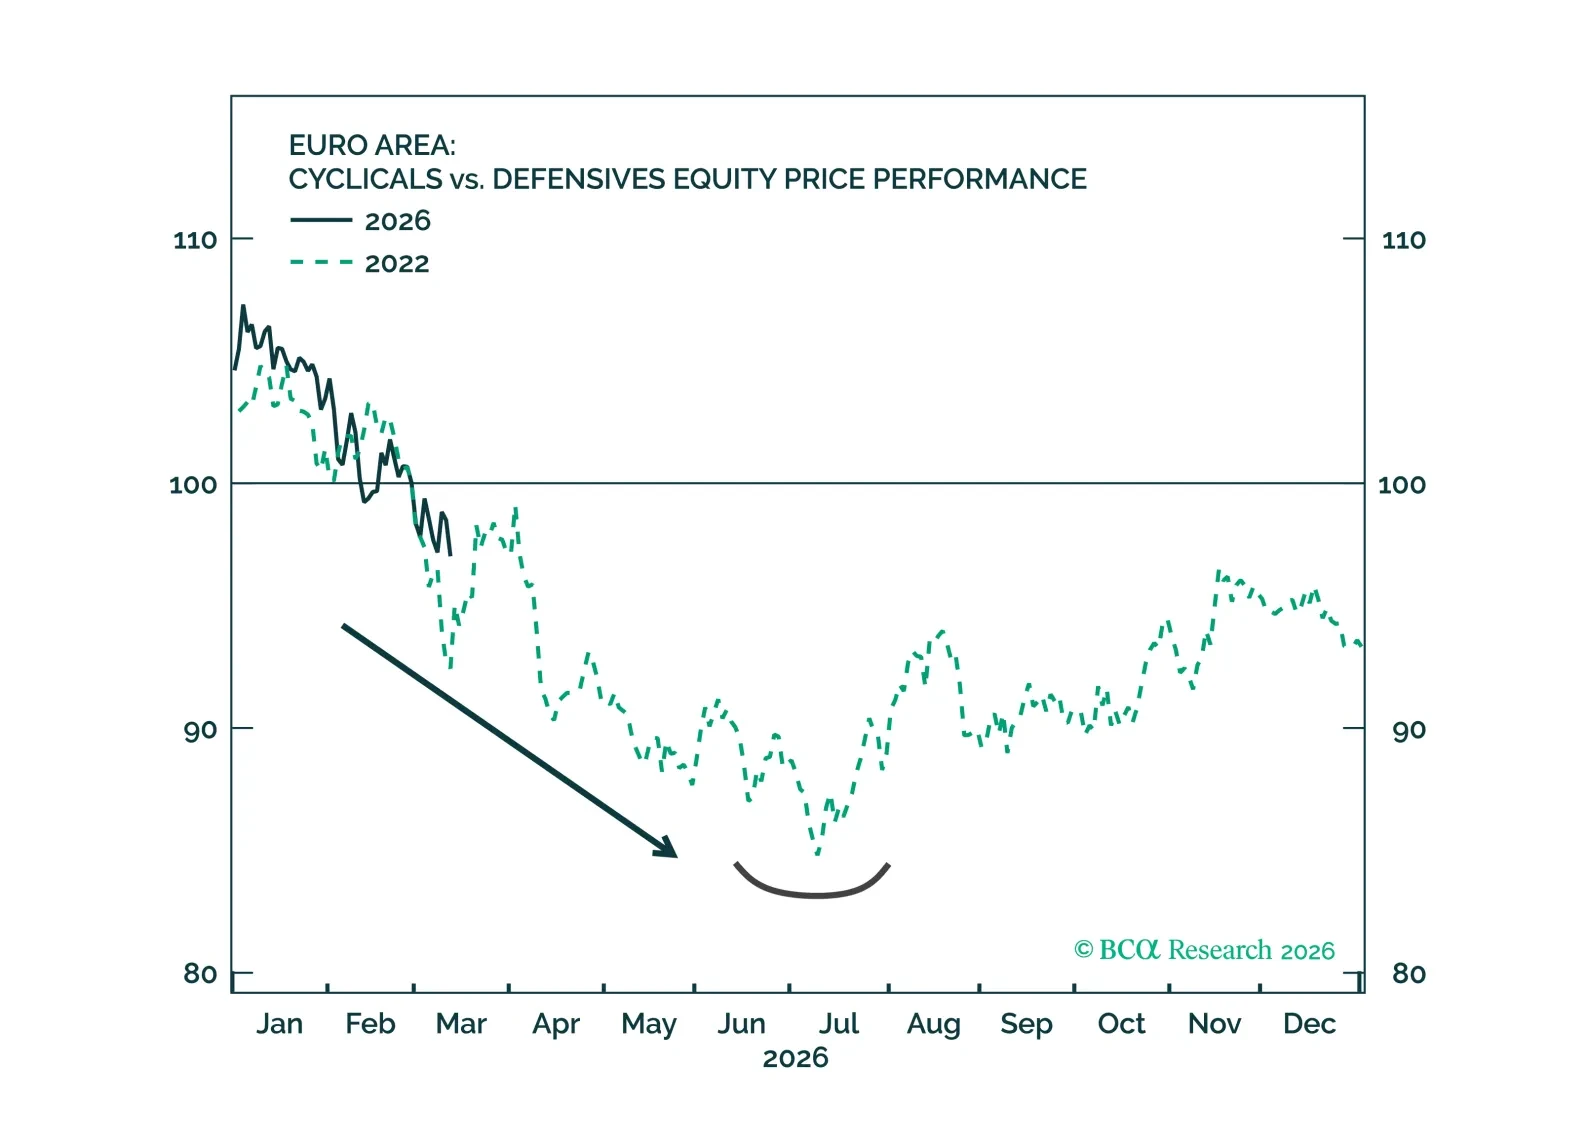
El impulso de la guerra y la retórica en escalada en torno al Estrecho de Ormuz han empujado al Brent por encima de $100 y aumentado el riesgo de un choque de suministro más amplio. Si bien los paralelismos con 2022 ofrecen una hoja de ruta, el shock actual probablemente sea más corto pero más disruptivo a nivel global. Los mercados están revaluando los riesgos de endurecimiento monetario, aunque vemos las subidas de tipos como un error en ausencia de una inflación de segunda ronda. Más allá del petróleo, las disrupciones en el azufre, el helio y los fertilizantes amenazan los precios de los alimentos y la cadena de suministro de la IA. Adopte una postura defensiva.
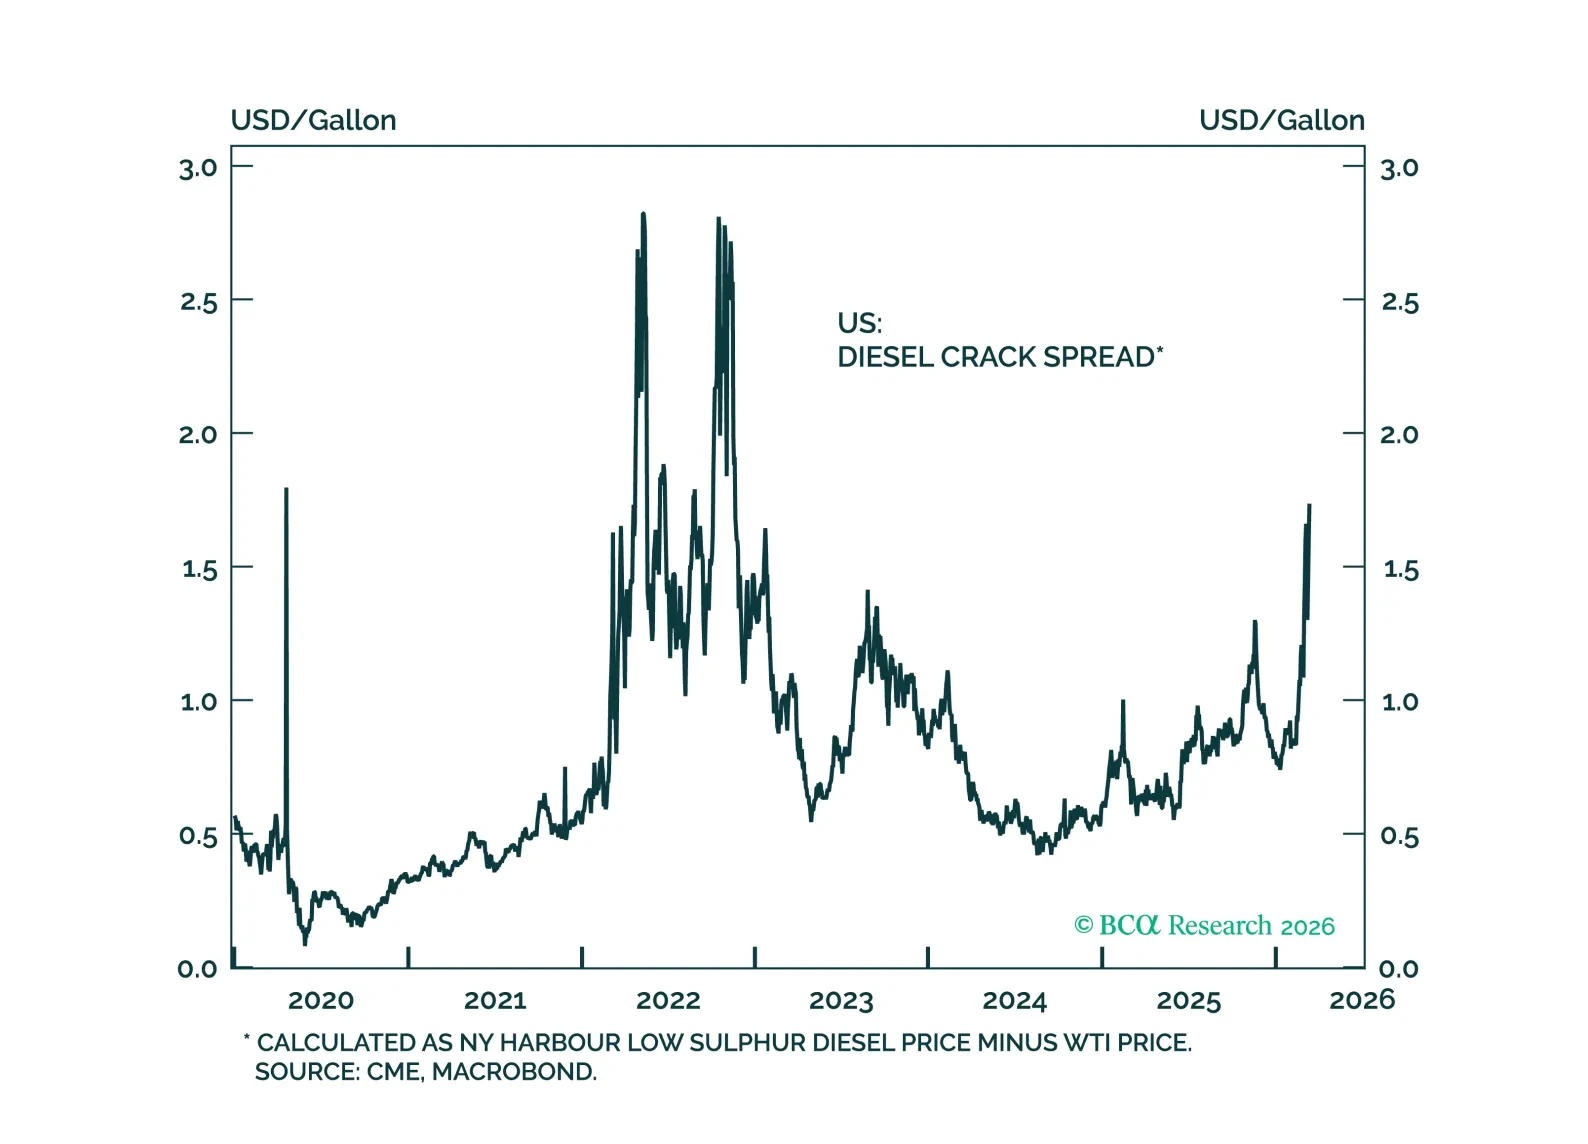
Los inversores son demasiado complacientes respecto al cierre del Estrecho de Ormuz. Elevamos efectivo y rebajamos acciones, ambas a neutral.
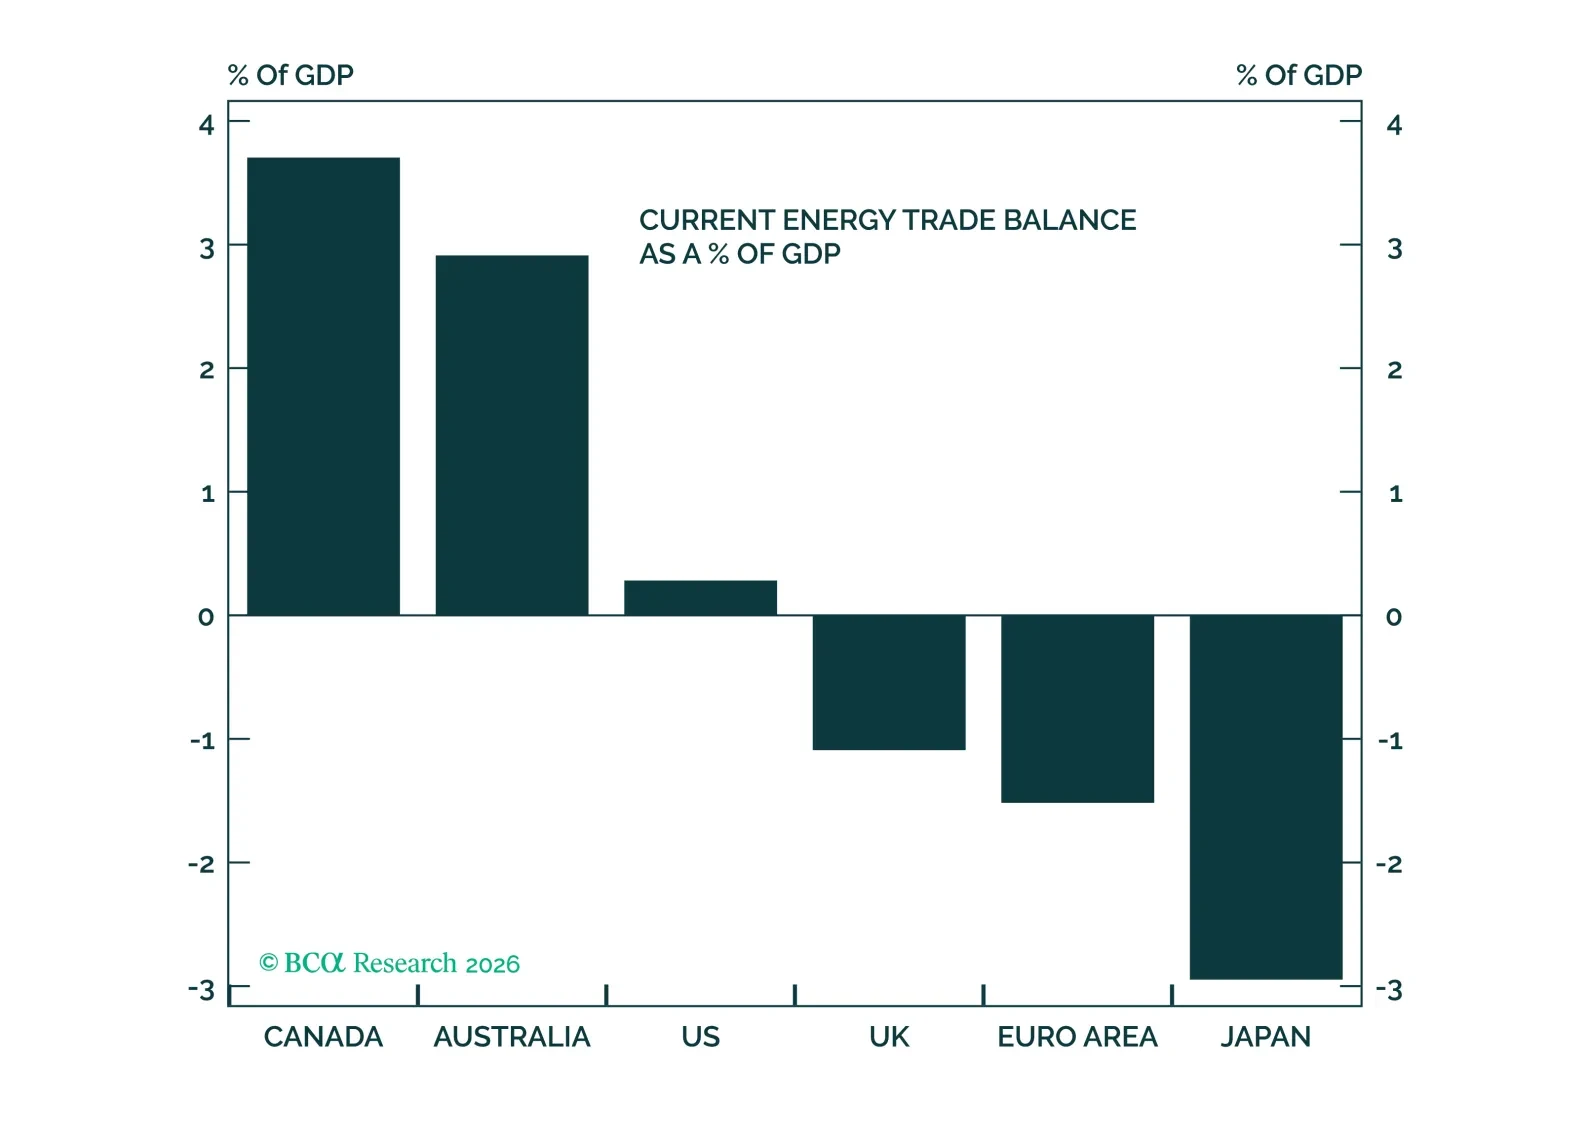
Un riesgo clave para nuestra perspectiva se ha materializado. Nuestro escenario base sigue siendo constructivo, pero los riesgos han aumentado. Mejorar la recomendación de Tail Risk Strategies de sobreponderar a sobreponderación máxima. Mejorar la recomendación de las acciones canadienses y del dólar canadiense a sobreponderar. Mejorar la recomendación de las acciones australianas y del dólar australiano a sobreponderar.
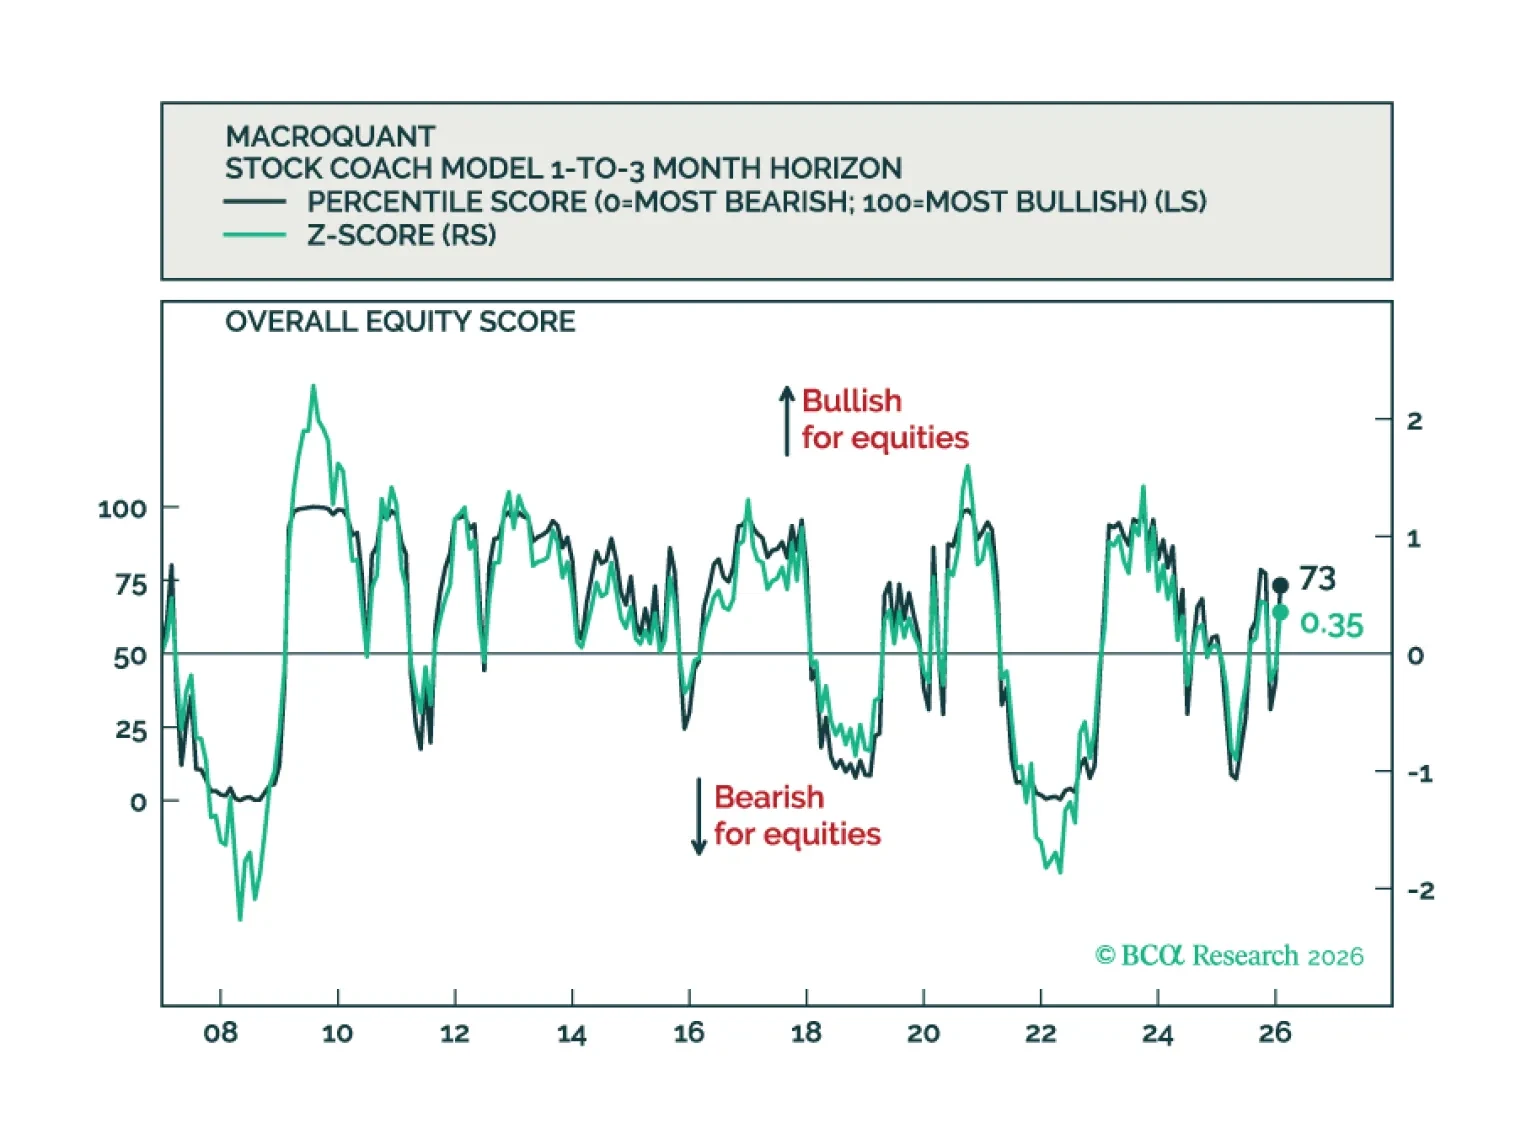
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
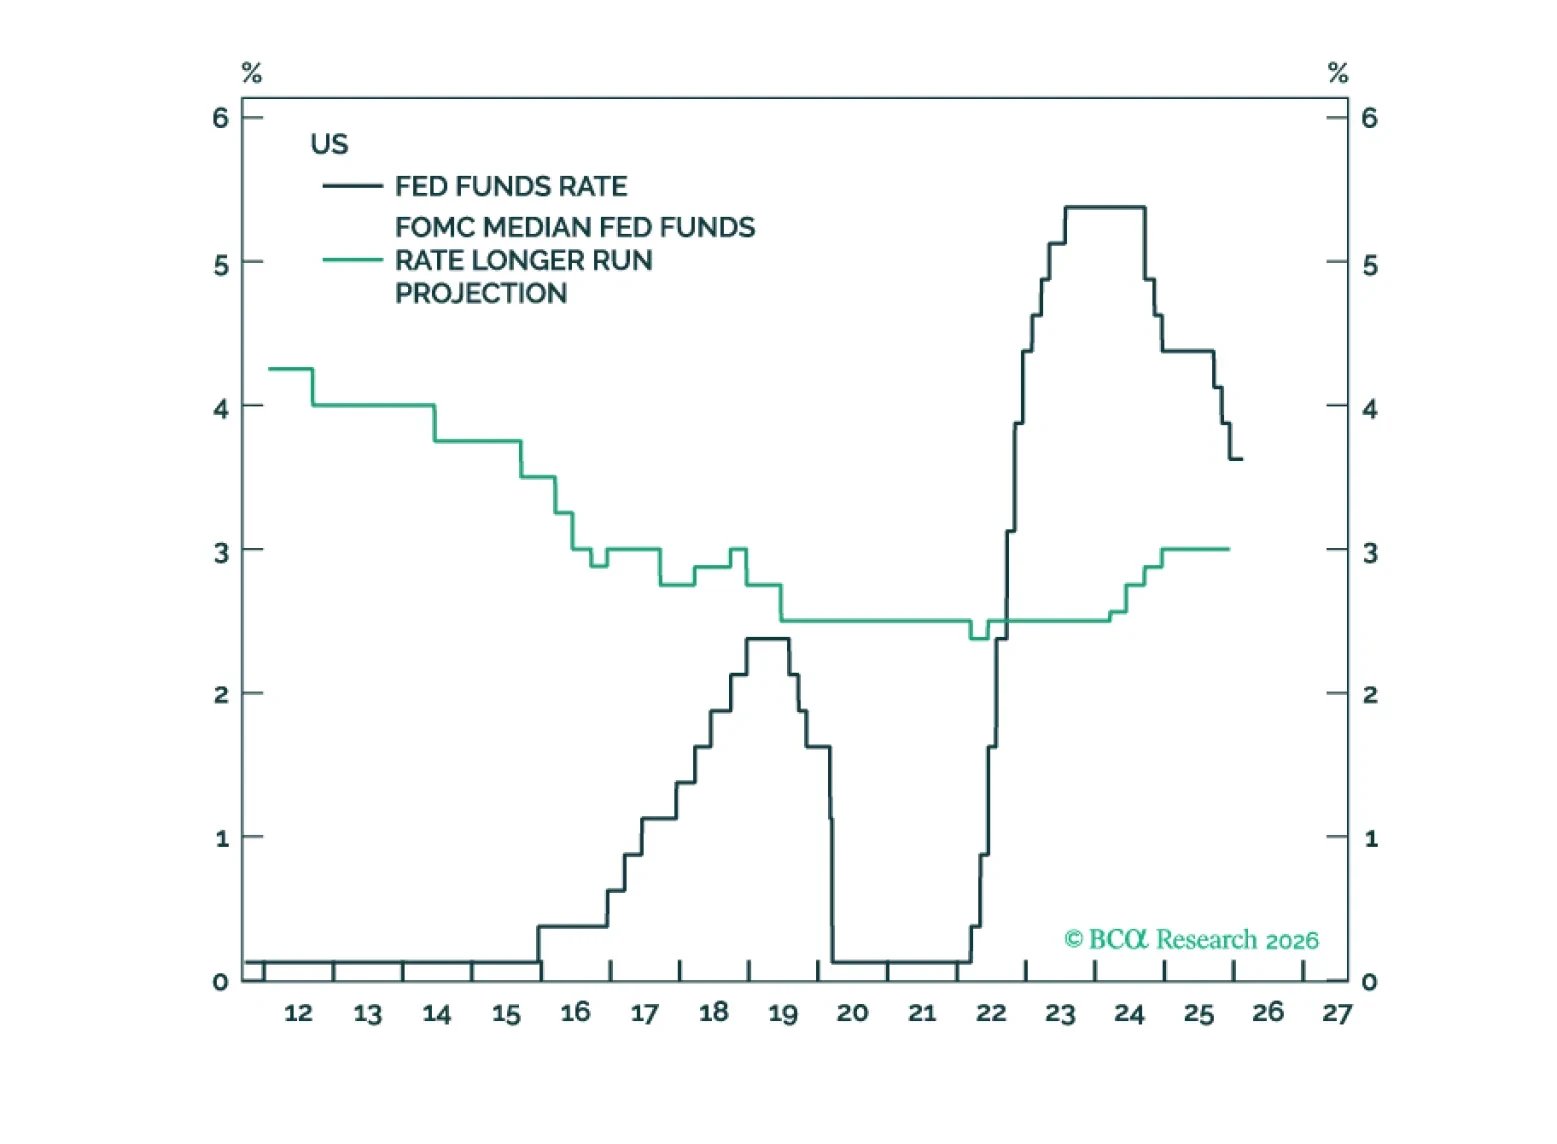
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
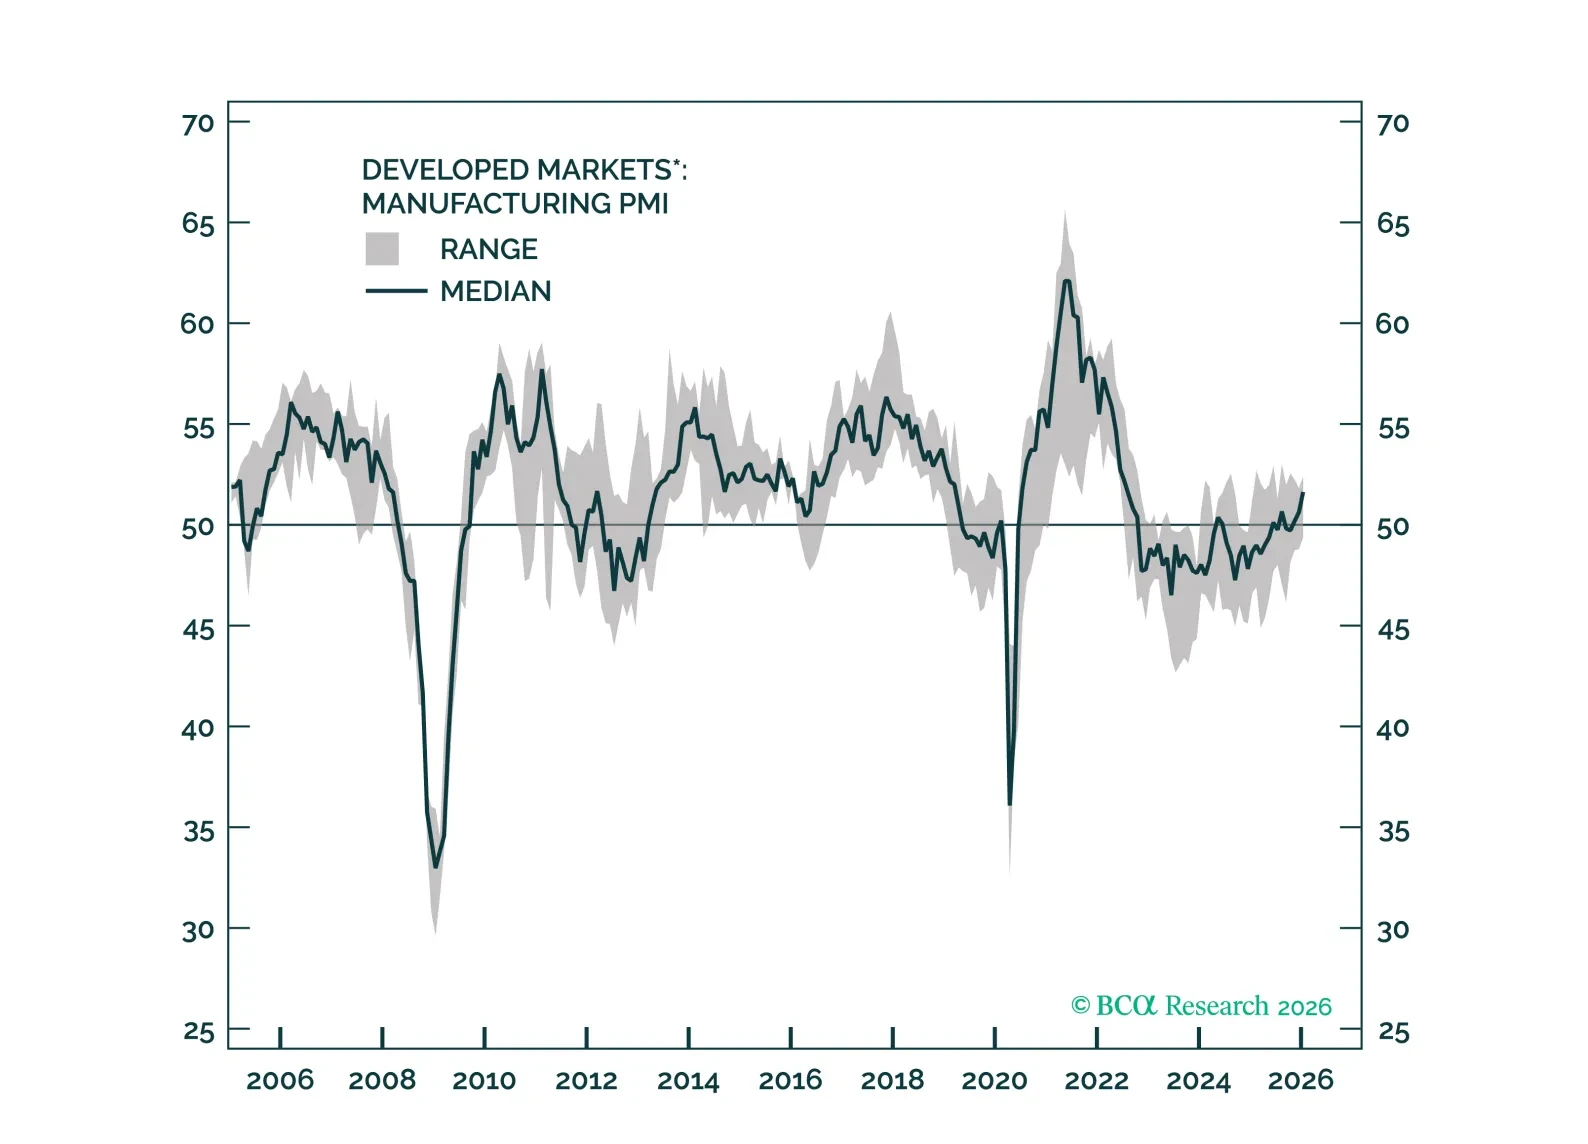
Las acciones de la administración Trump han acaparado los titulares durante el último mes. Todo eso es ruido. Concéntrese en las reacciones del resto del mundo. Los responsables de las políticas fuera de Estados Unidos ahora están decididos a estimular y reformar sus economías nacionales. El crecimiento global se está acelerando sin un aumento correspondiente de la inflación. Esta combinación no solo es positiva para los activos de riesgo, sino que también está potenciando los rendimientos de las acciones fuera de Estados Unidos. Reduzca la renta fija y la duración.
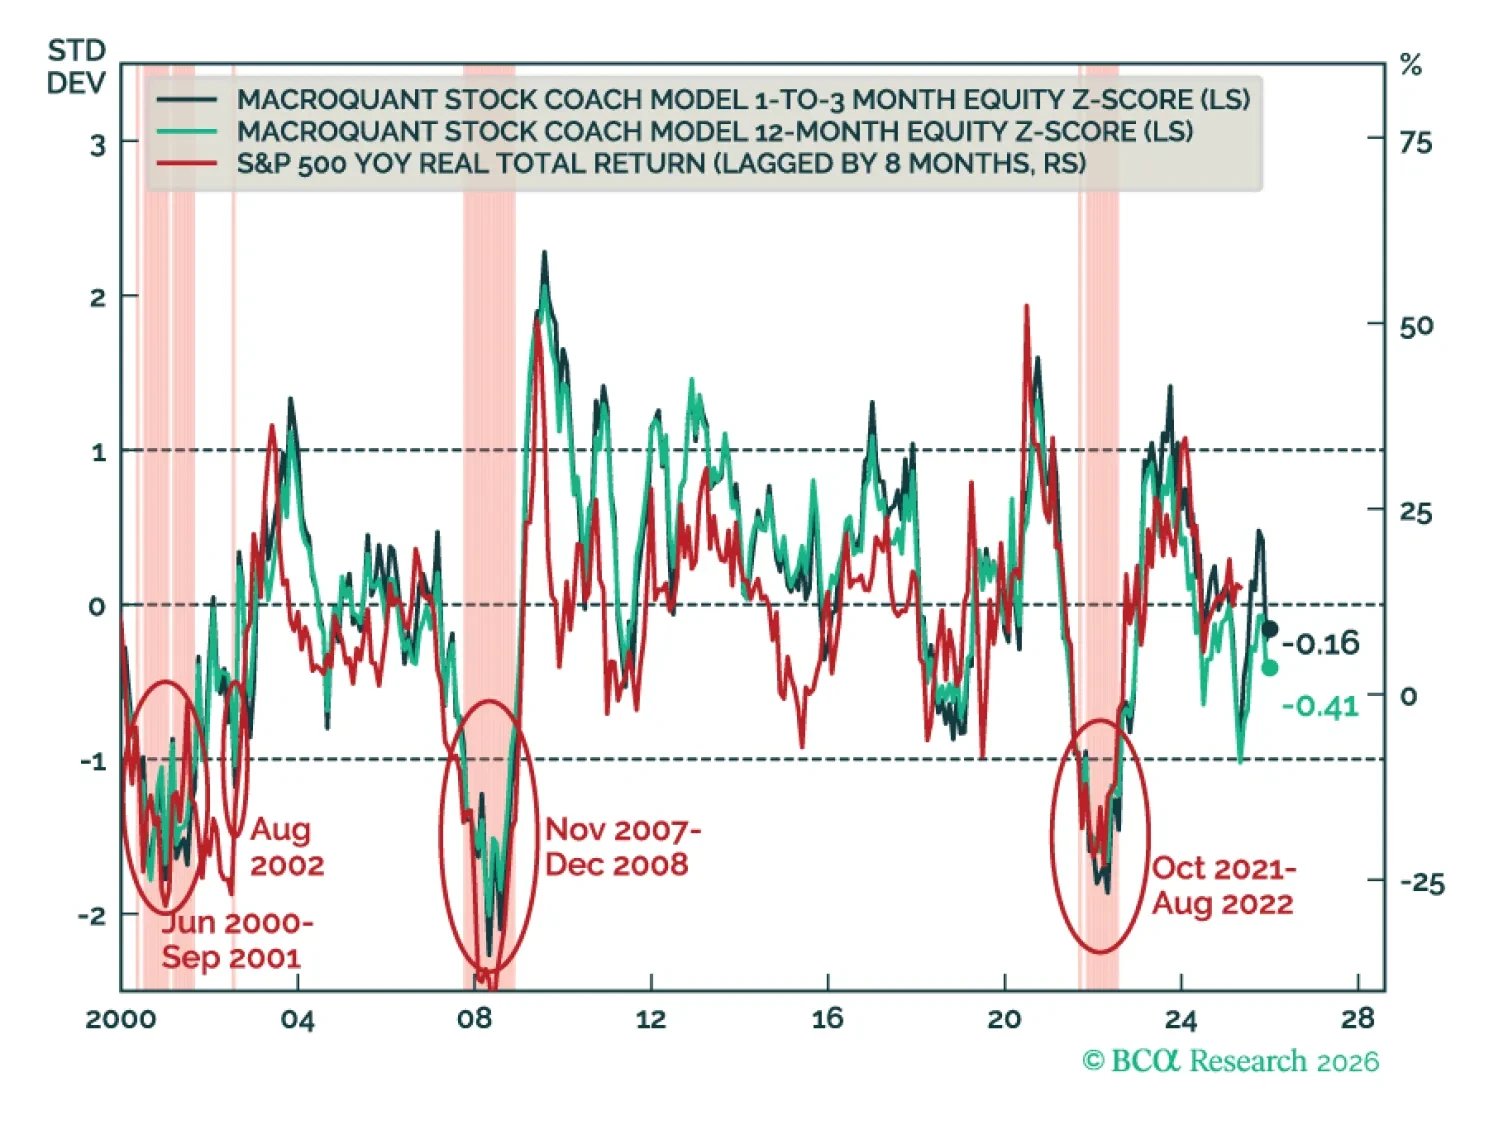
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.