Acciones
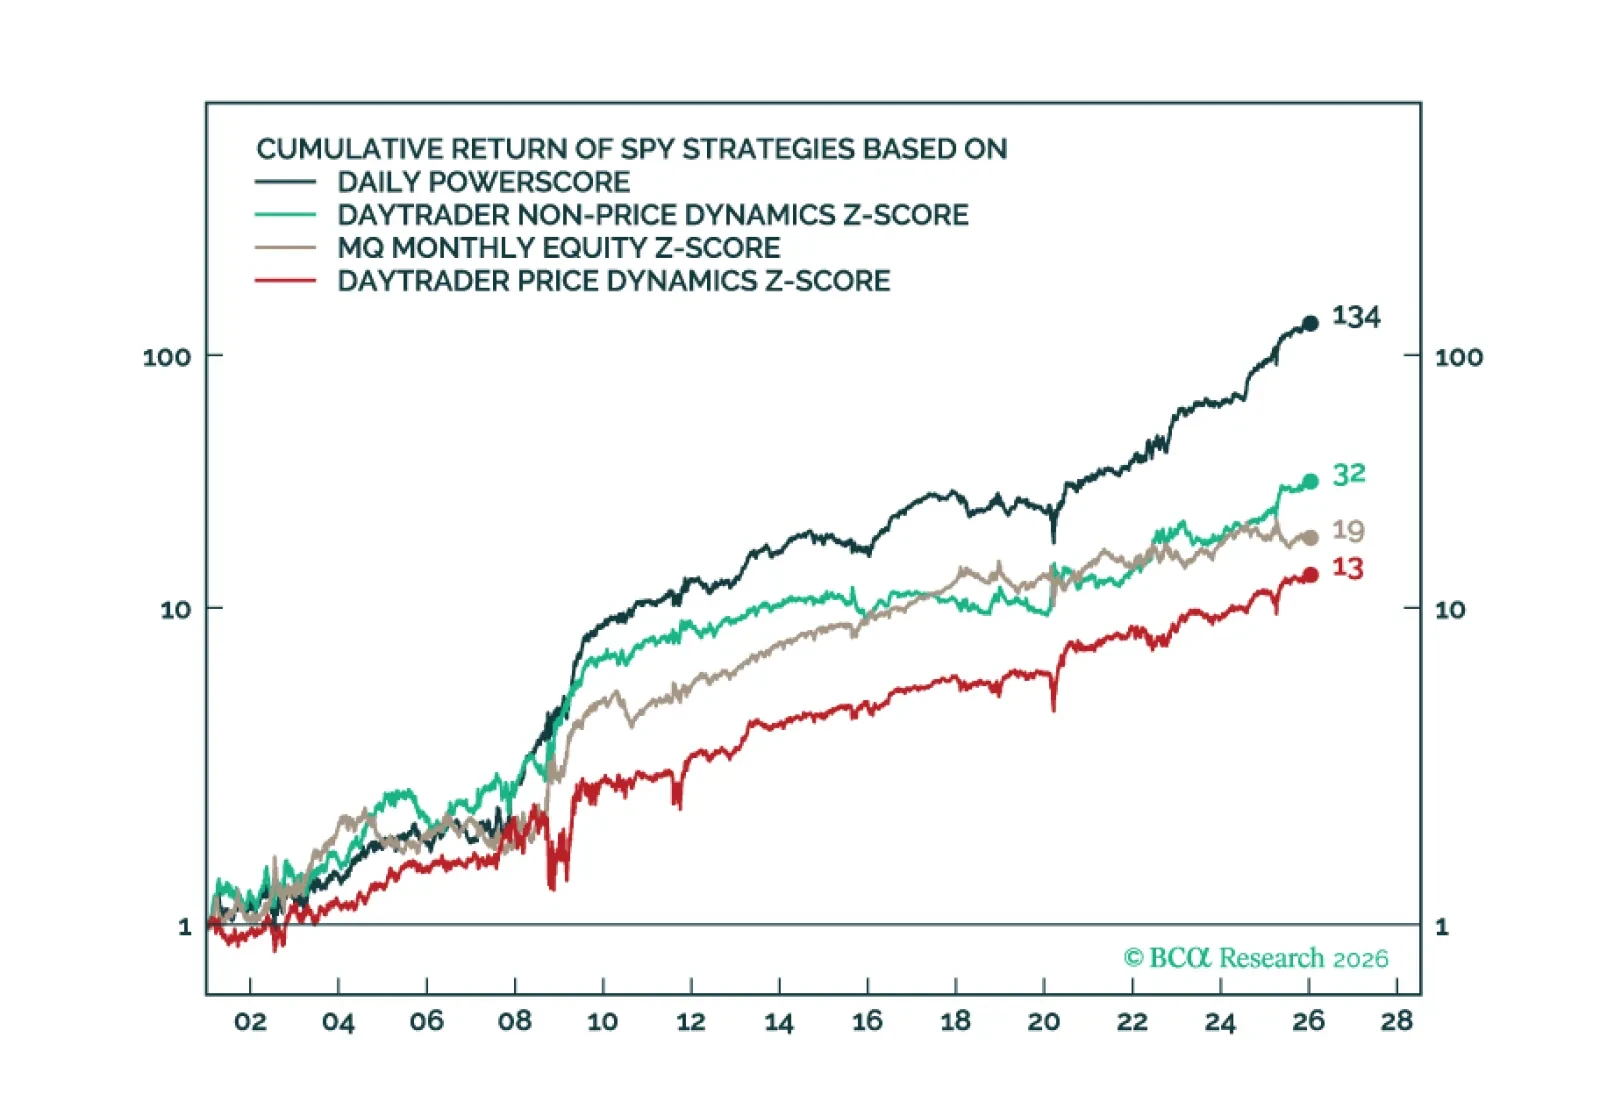
En los últimos meses, hemos estado desplegando nuevas herramientas de market-timing destinadas a mejorar la precisión de nuestras señales. El informe de hoy destaca nuestros Daily Oscillators de ultra alta frecuencia, que proporcionan señales diarias sobre la dirección a corto plazo del S&P 500 y de los bonos del Tesoro a largo plazo.
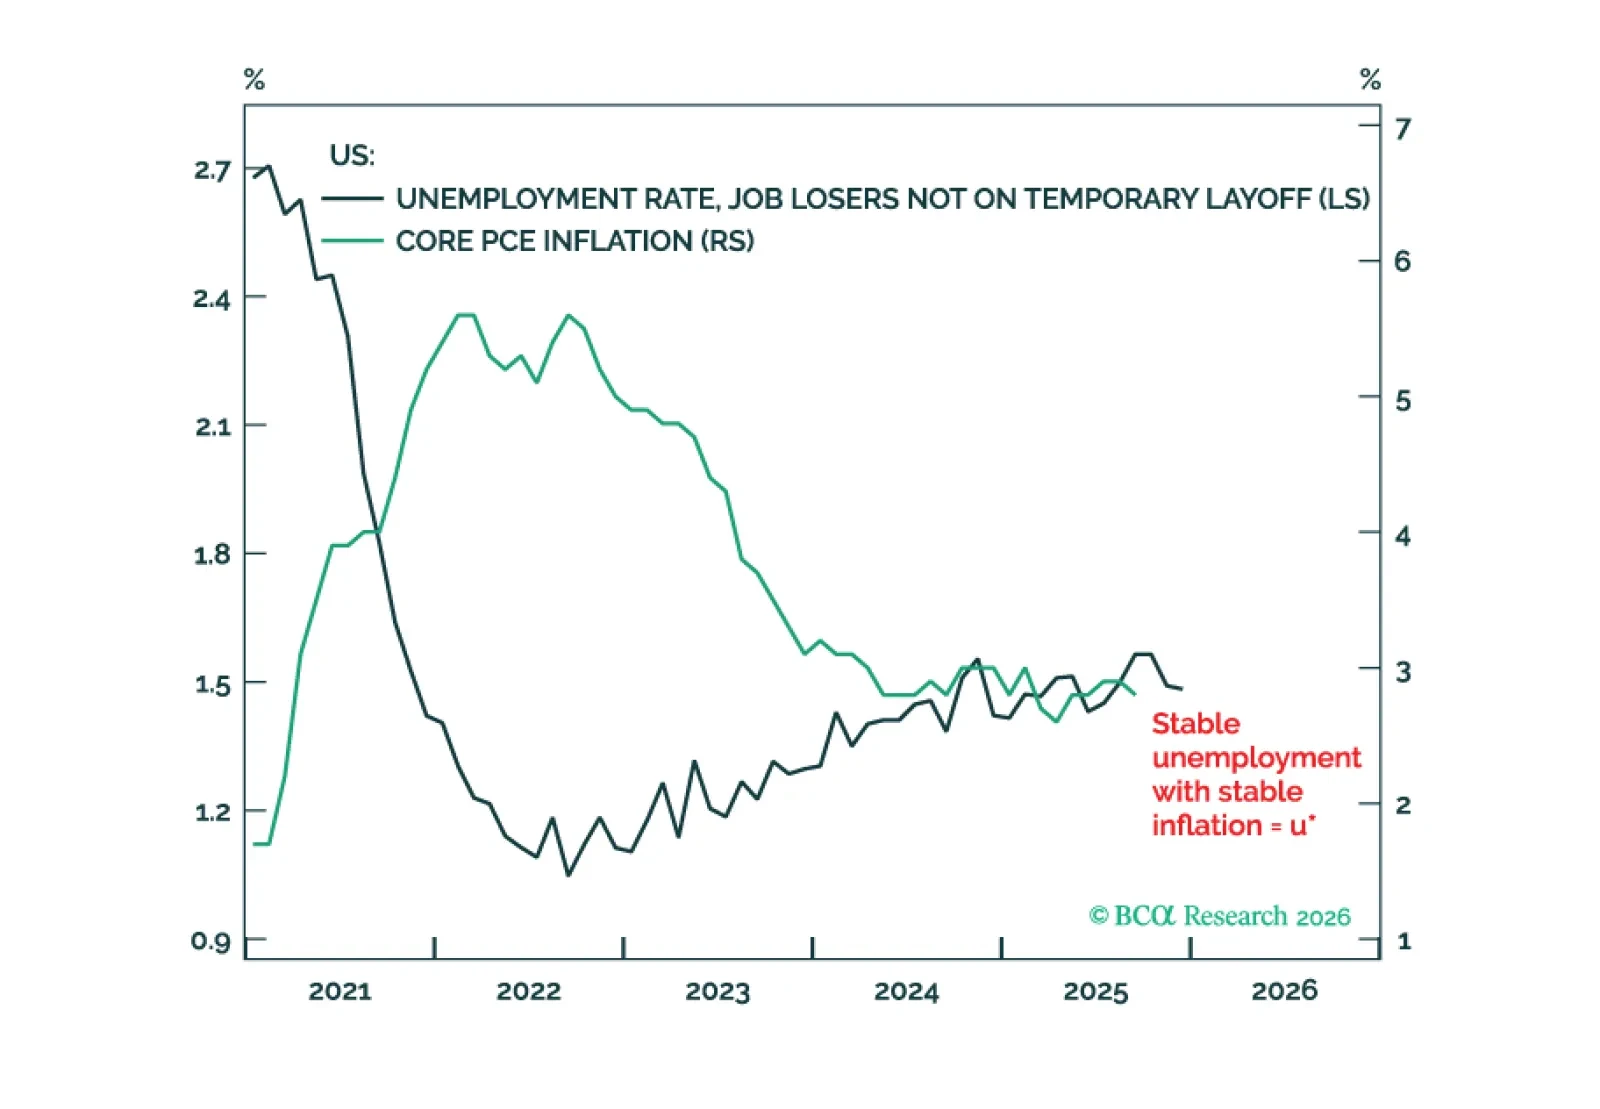
Con la tasa de desempleo de EE. UU. y la tasa de interés cercanas a las u-star y r-star ‘neutras’, respectivamente, nuevos recortes de tasas de la Fed corren el riesgo de aumentar la inflación y las expectativas de inflación a largo plazo. Esto es malo para los bonos pero bueno para las acciones. Además, dos operaciones nuevas son: posición corta en TOPIX frente a DAX; y posición corta en CAT frente a SPX.
En cruces técnicos importantes, los mercados retroceden antes de lograr un avance sostenible, o intentan avanzar solo para caer considerablemente (es decir, un engaño). Creemos que es más probable que se desarrolle esta última dinámica.
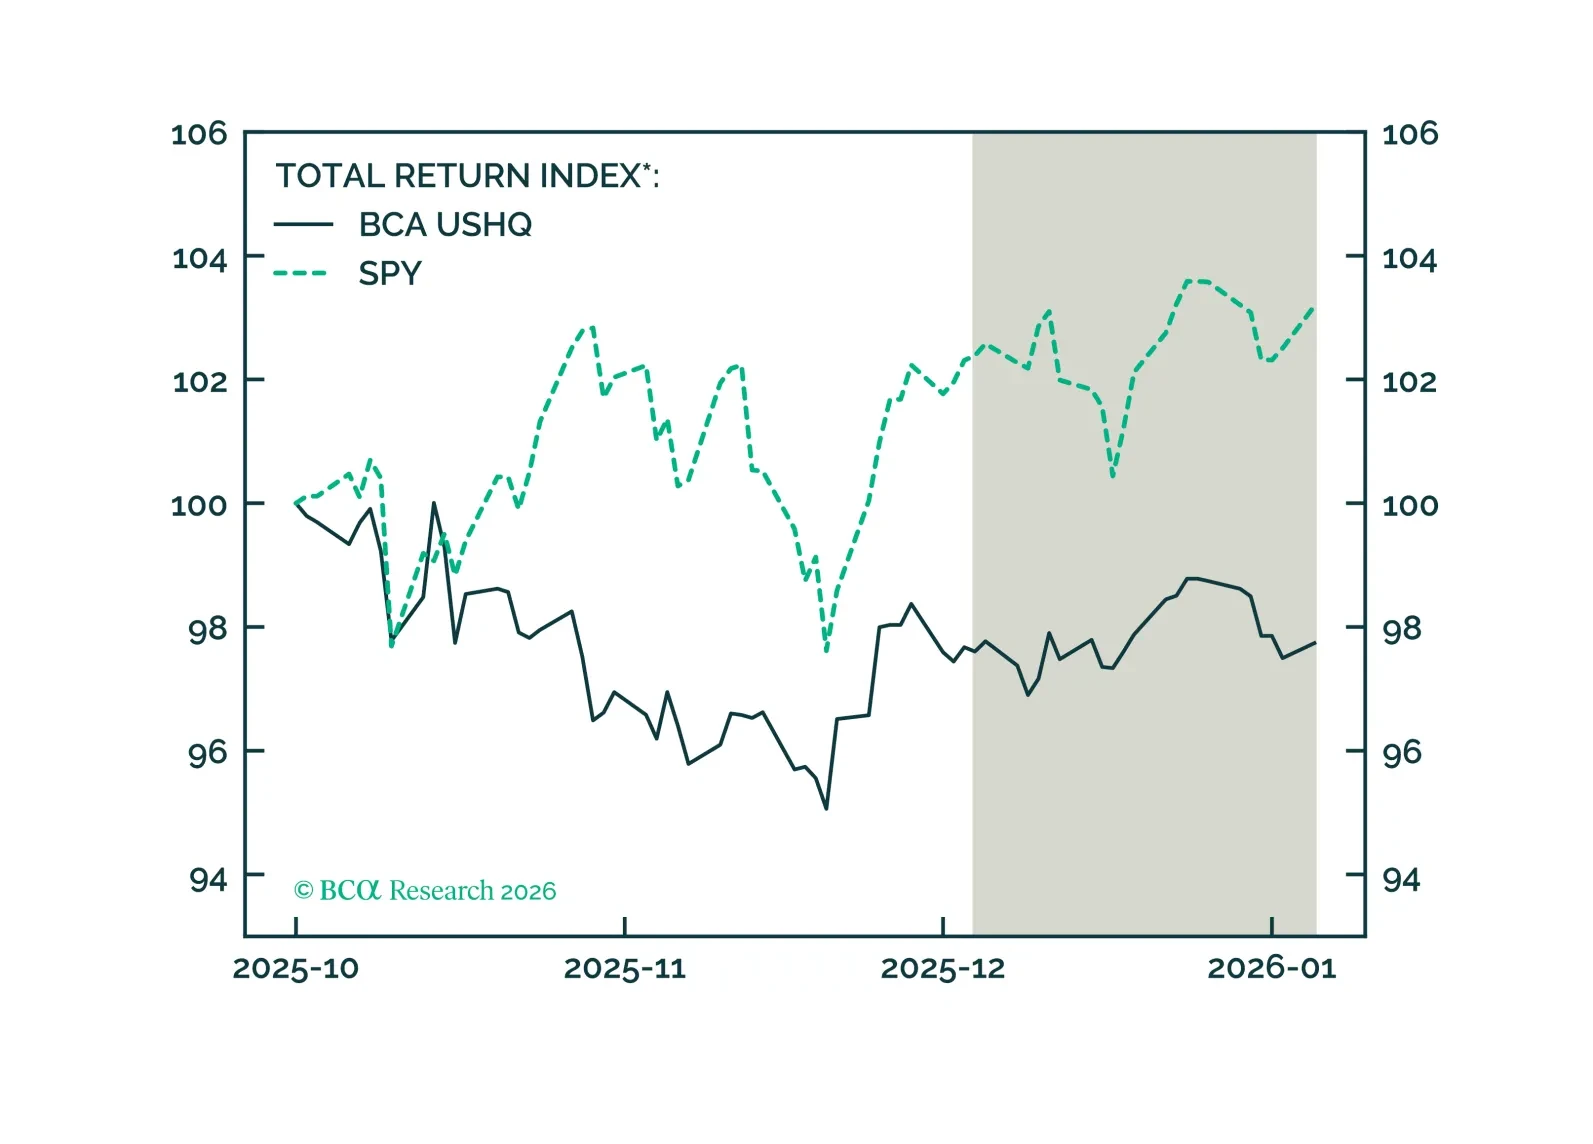
El portafolio de Alta Calidad de EE. UU. tuvo un rendimiento inferior a su índice de referencia hasta diciembre, con un retorno de 0,14%, mientras que su índice de referencia SPY tuvo un retorno de 0,78%. En términos de los últimos tres meses, el rendimiento del portafolio USHQ fue más débil que el índice de referencia, con USHQ teniendo un rendimiento inferior de aproximadamente 545bps.
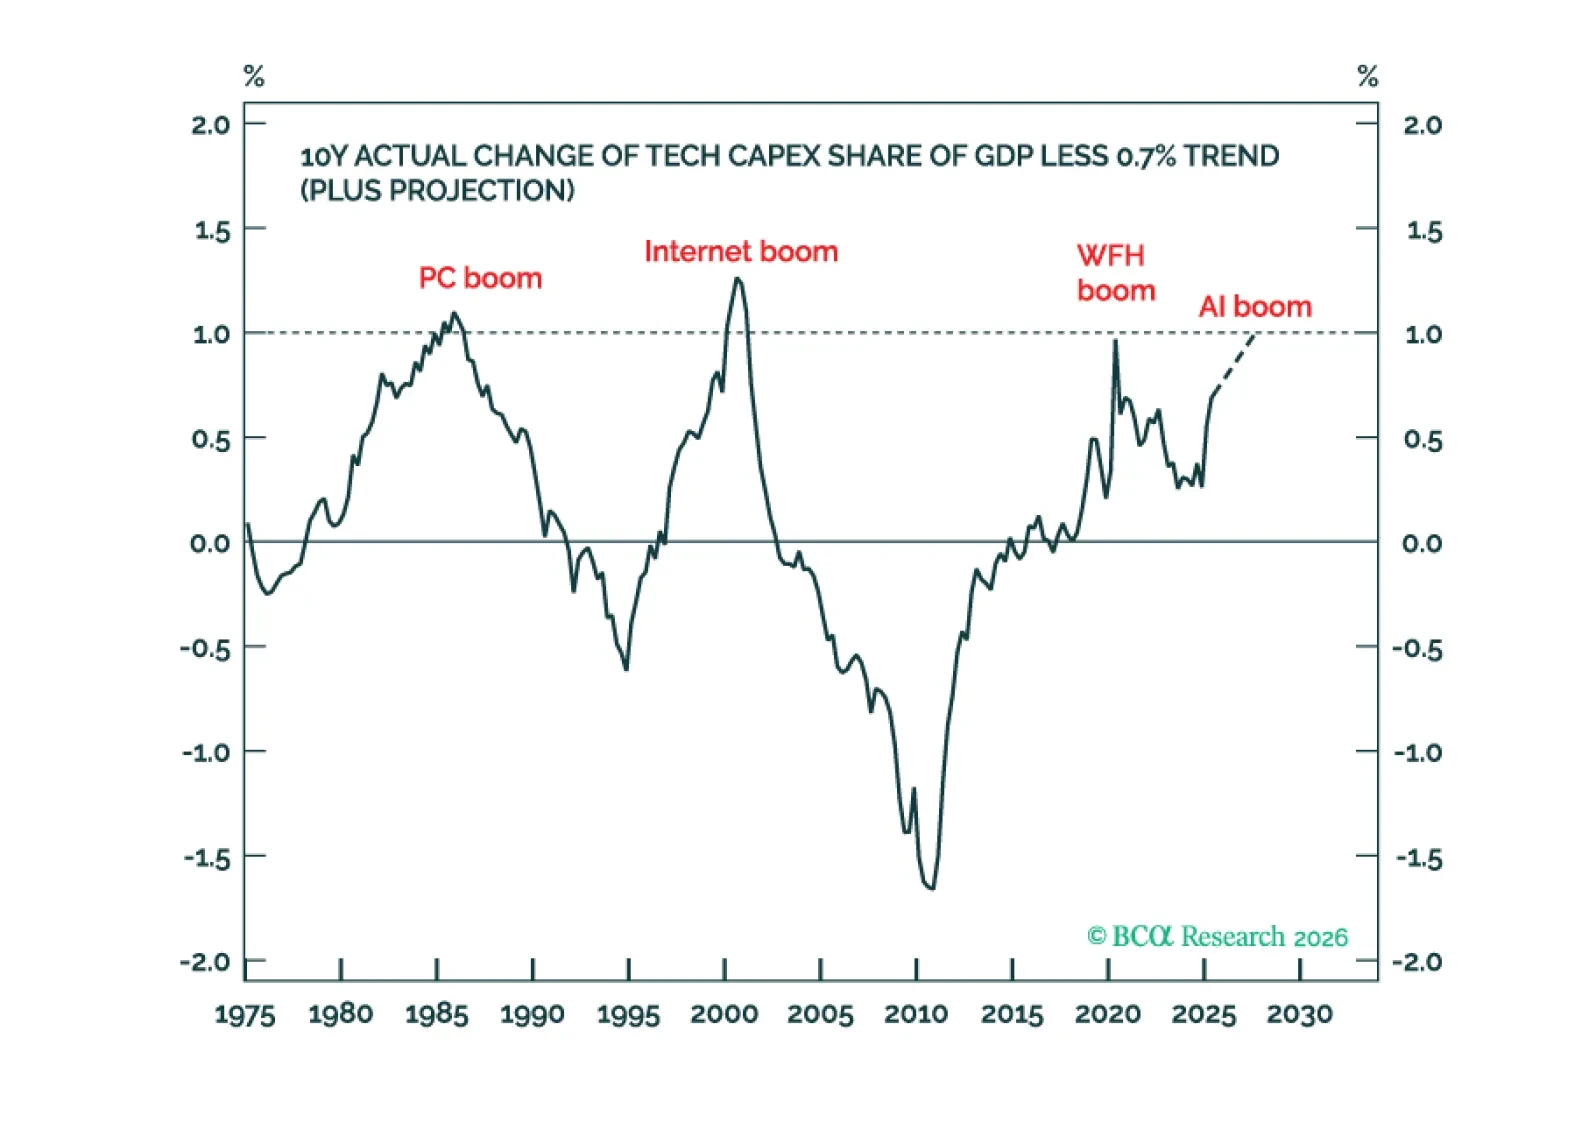
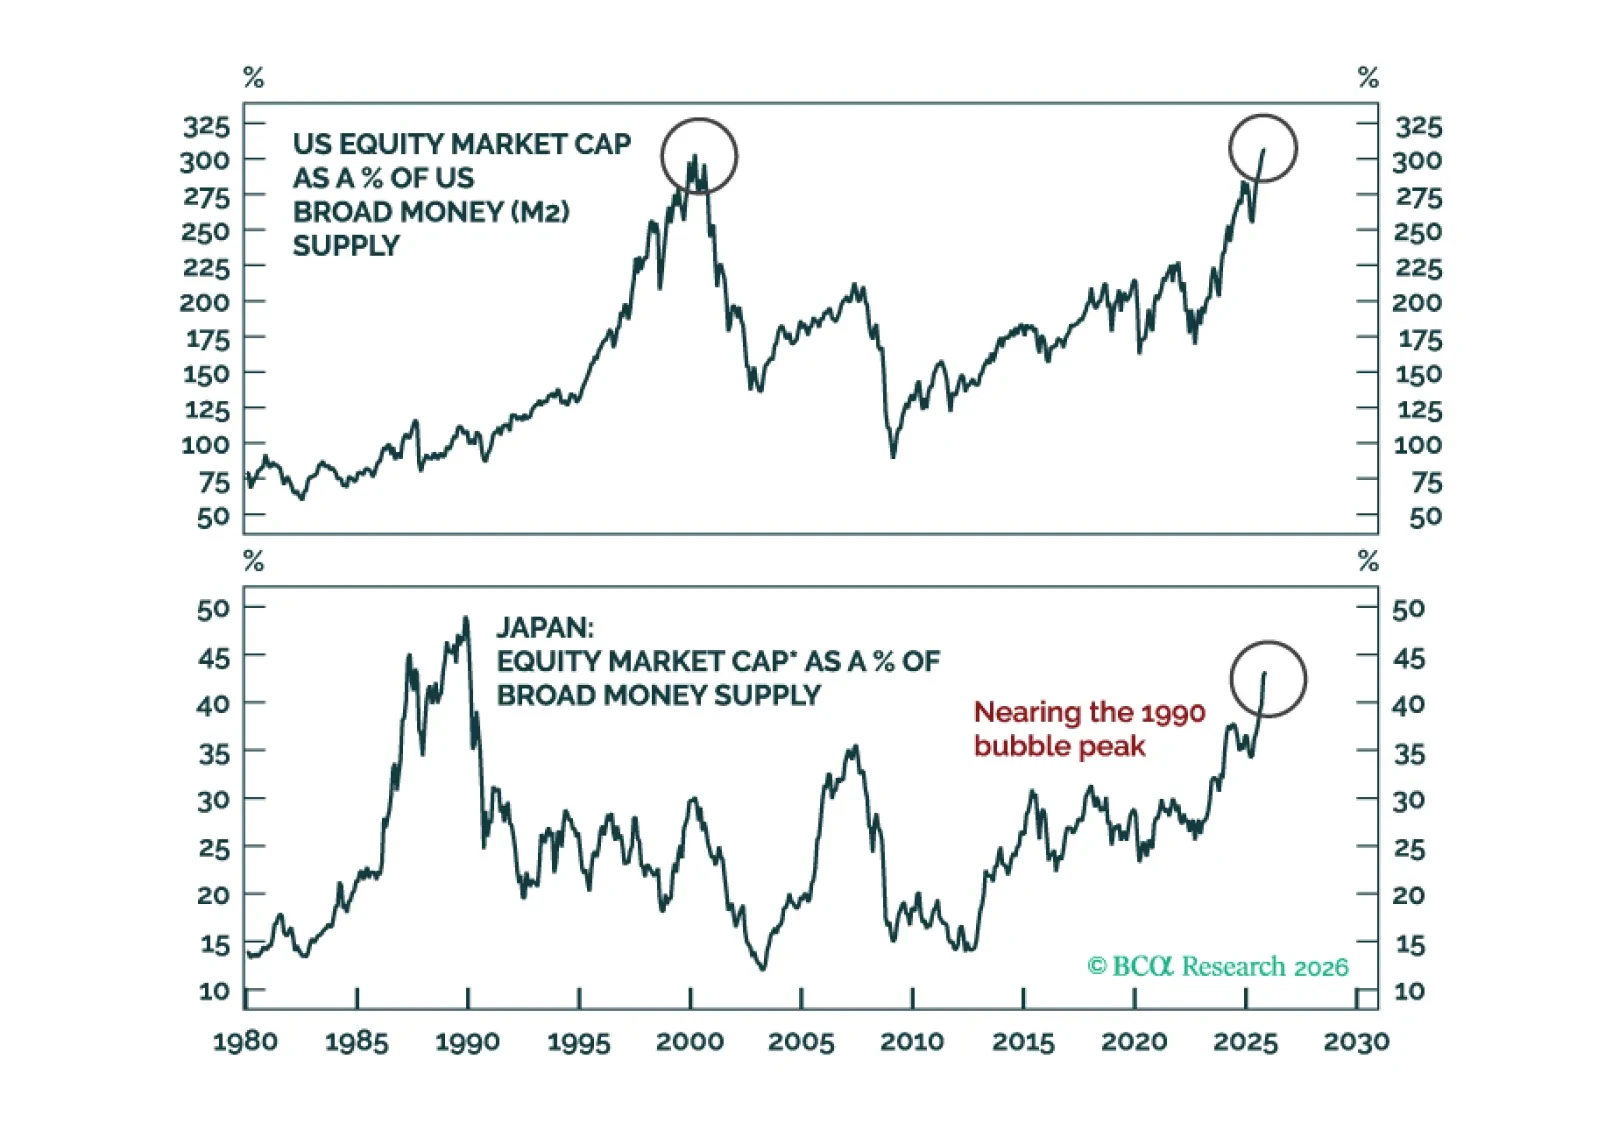
2026 tiene paralelismos más cercanos con 2021 que con 2000 porque una Fed ultraacomodaticia puede prolongar el repunte del mercado de valores incluso cuando termina el auge de gasto de capital en tecnología. Además, una nueva estrategia táctica es posicionarse en corto en plata frente al oro.
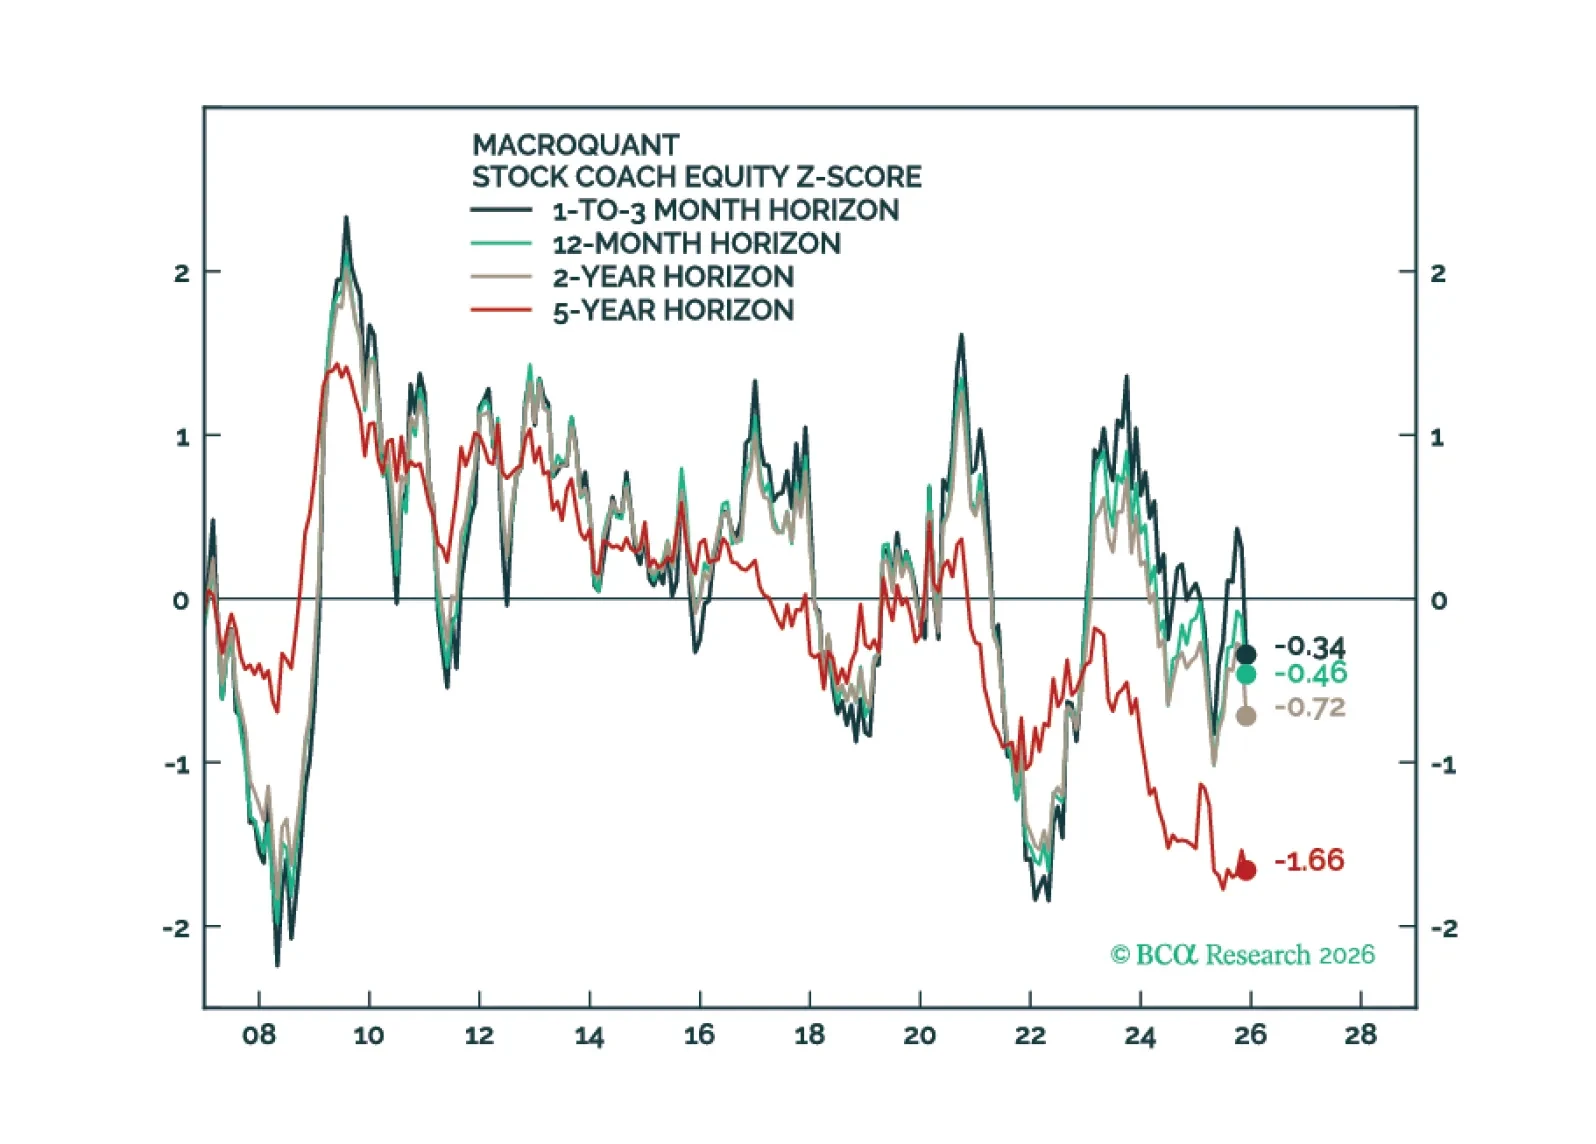
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
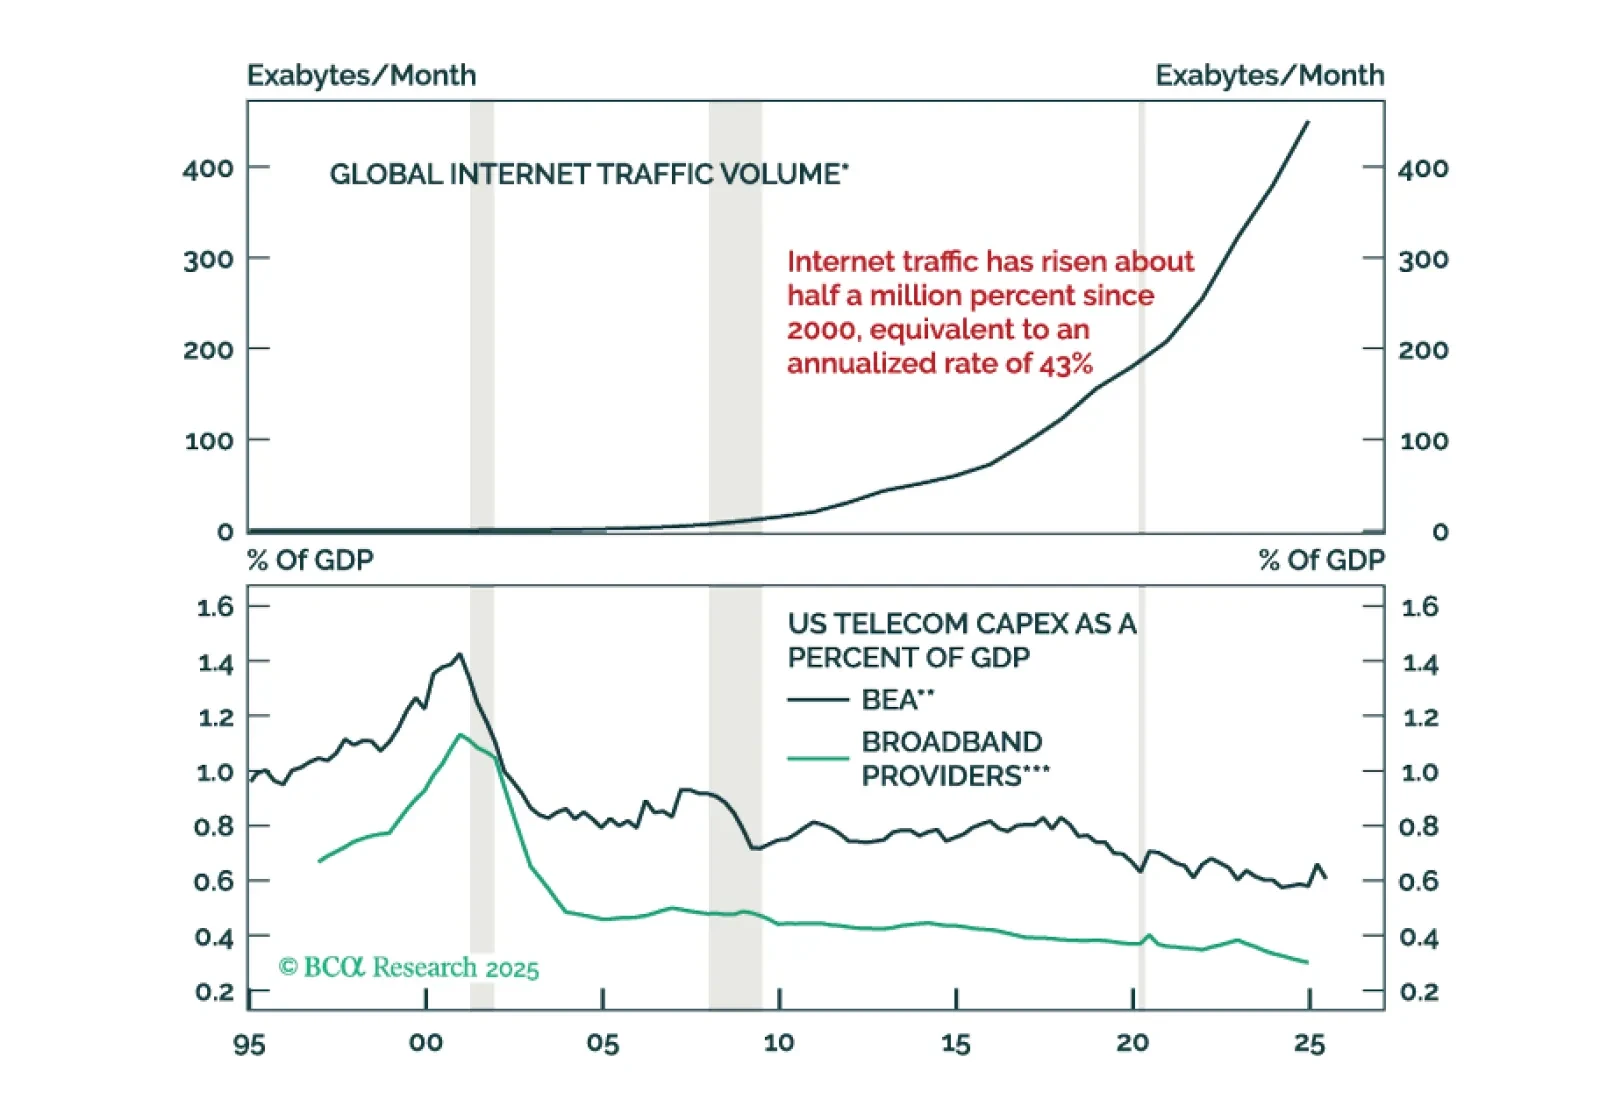
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
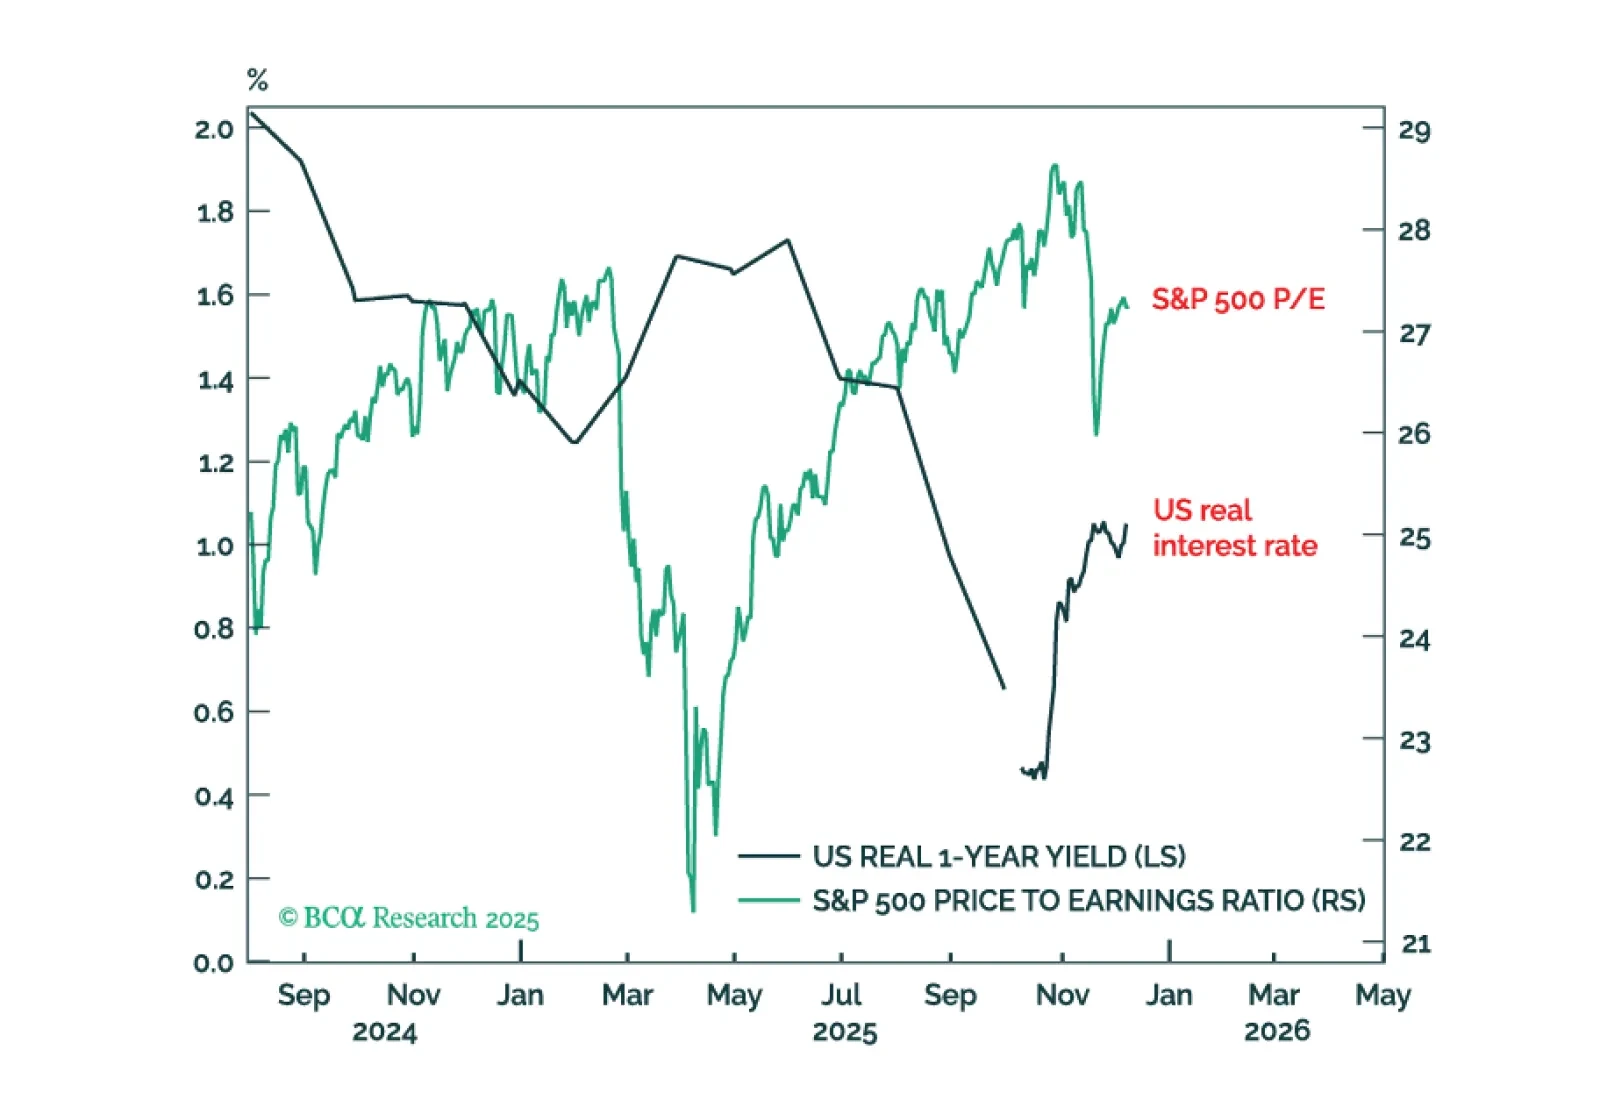
Las líneas de batalla entre los toros y los osos están trazadas para 2026: La Fed más amigable se encuentra con el rally del mercado de valores más concentrado de la historia. Este último informe del año aborda las 10 perspectivas clave para 2026 que surgen de este fascinante escenario.
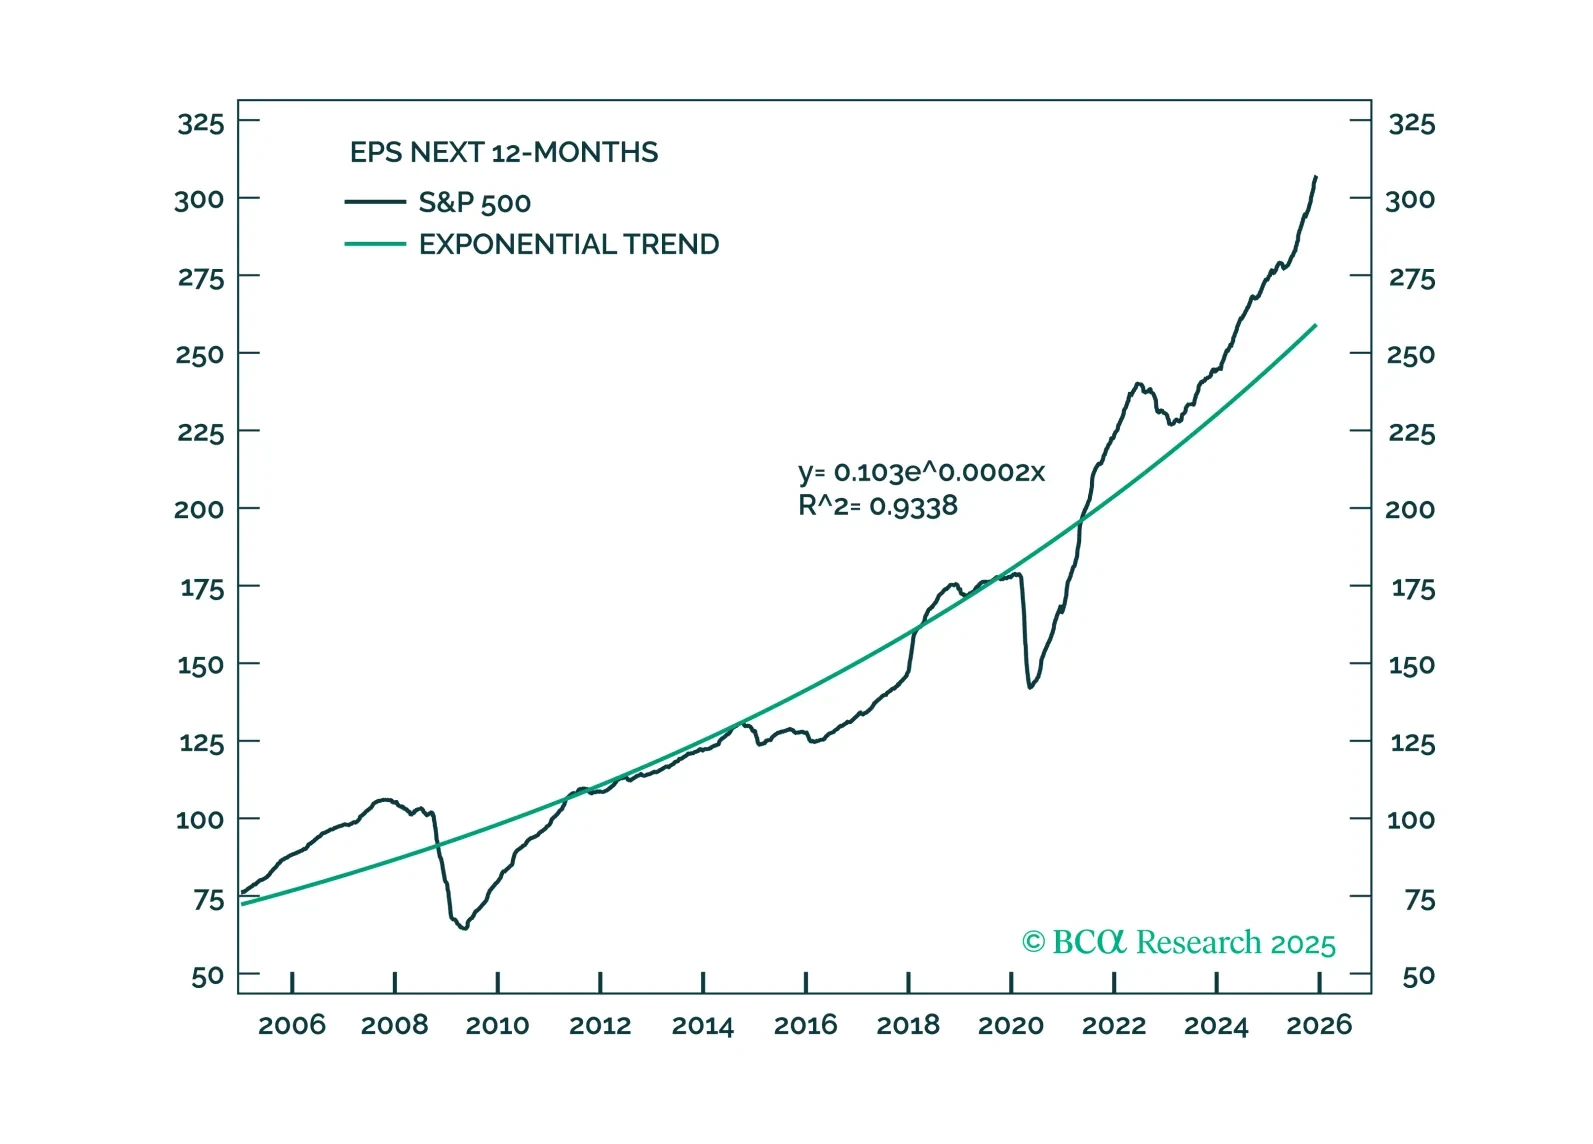
Somos optimistas respecto a las acciones en 2026, ya que el alivio monetario, el apoyo fiscal, las inversiones en capital relacionadas con la IA generativa y el fuerte crecimiento de las ganancias son factores indudablemente positivos para esta clase de activos. Las valoraciones están elevadas, pero las preocupaciones sobre una burbuja están exageradas. A pesar del contexto favorable, esperamos que el S&P 500 solo regrese entre un 5% y un 10%, finalizando 2026 entre 7,200 y 7,500.
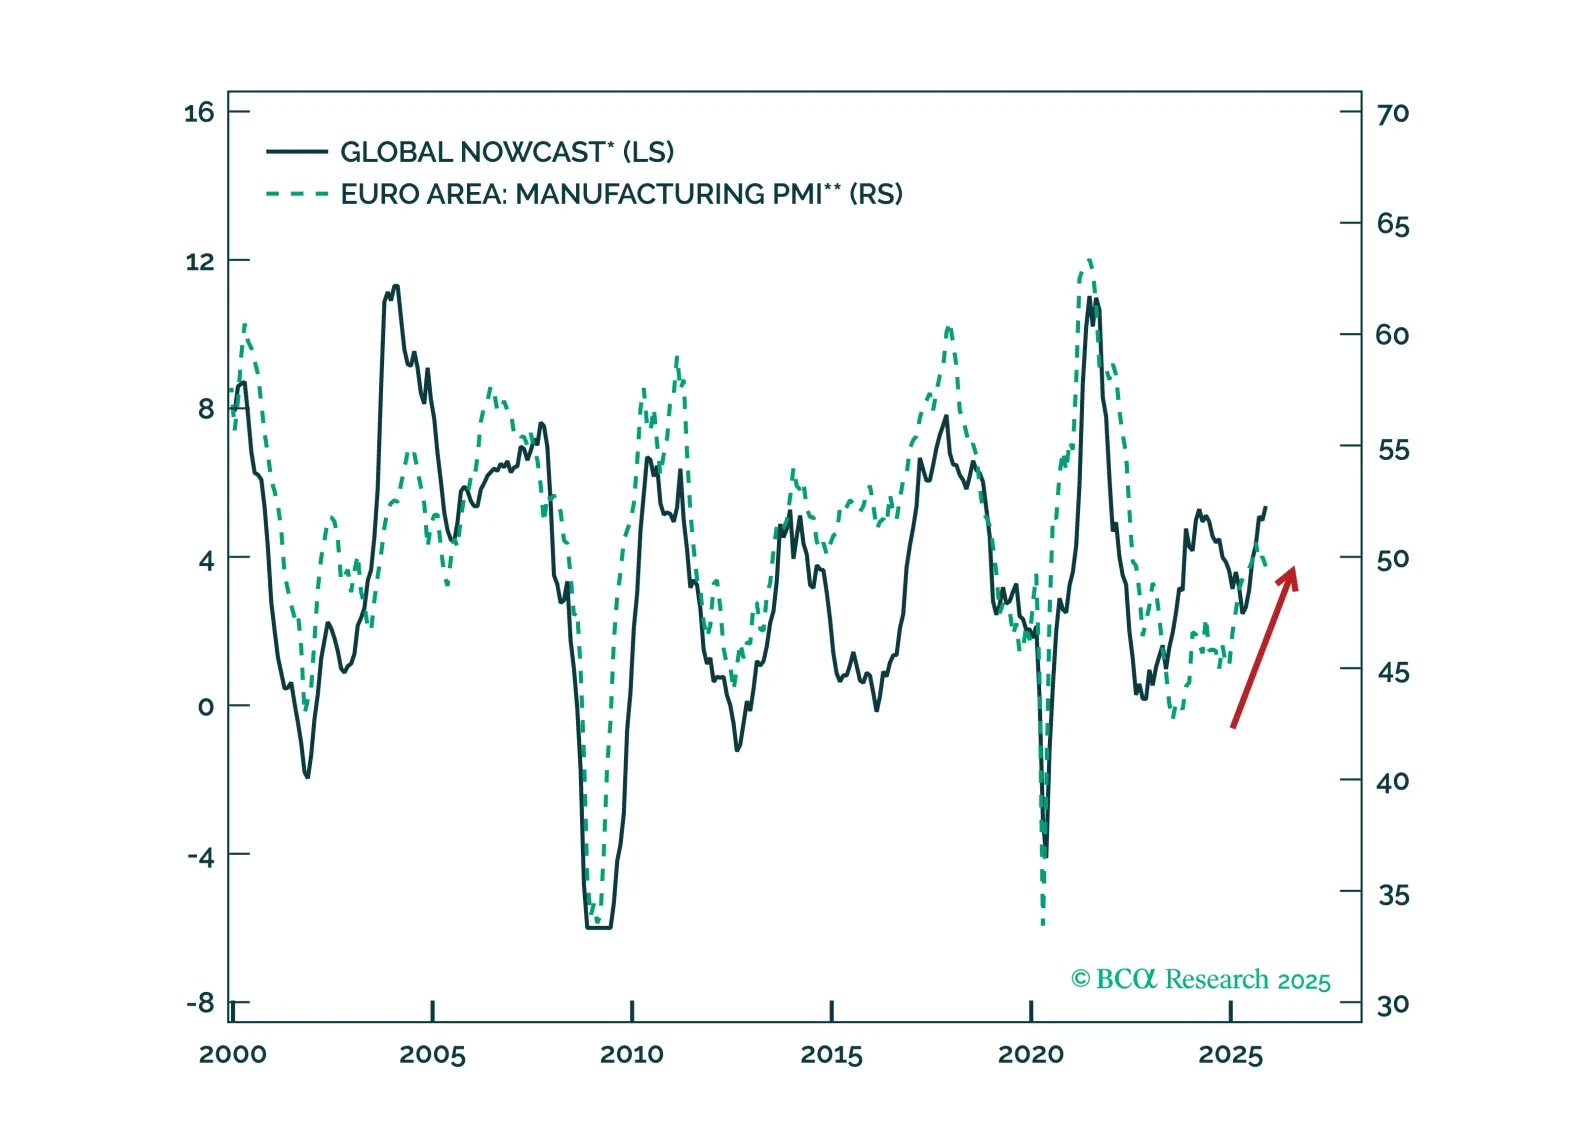
Nuestro panorama para 2026 presenta nuestras cinco opiniones clave sobre el panorama macroeconómico y los mercados de Europa en 2026 —un año que promete revelar la verdadera fortaleza de la recuperación.