Acciones
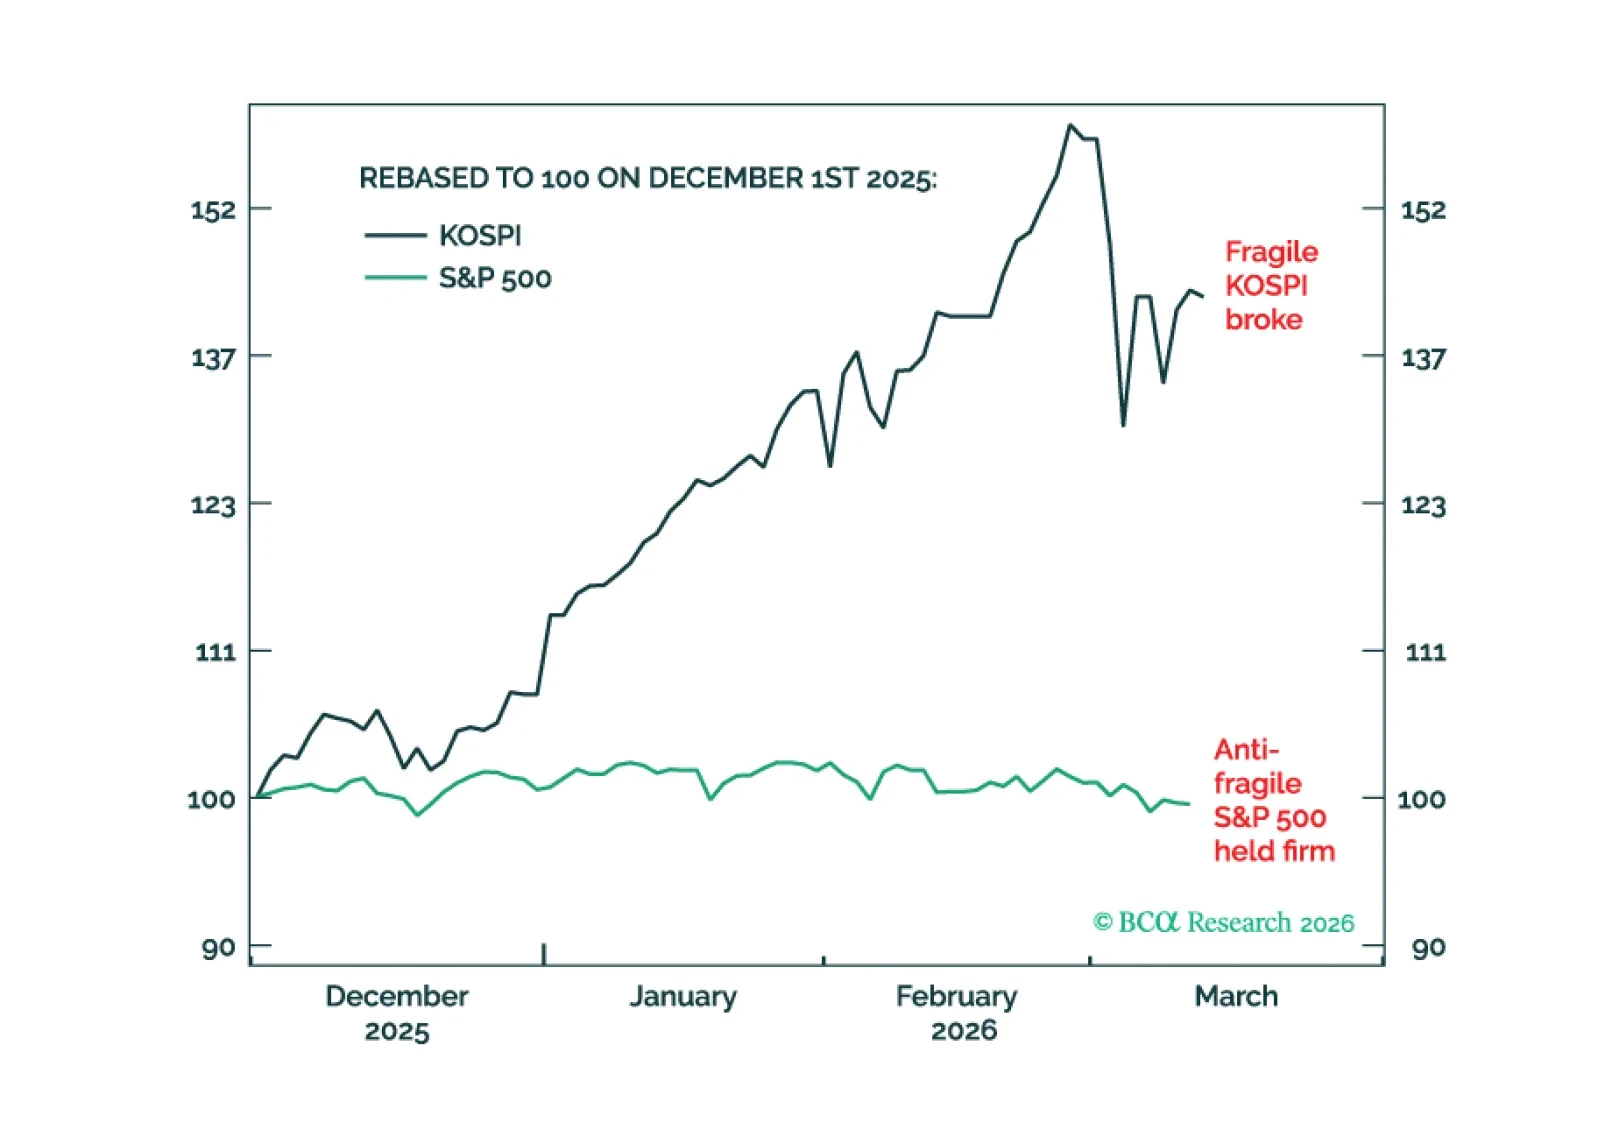
En la actual crisis en Oriente Medio, los mercados antifrágiles seguirán siendo relativamente resilientes, mientras que los mercados frágiles colapsarán. Explicamos cómo trazar la distinción. Además, una nueva operación es una combinación 50:50 de posición larga en USD/MXN y sobreponderación en Consumo discrecional.
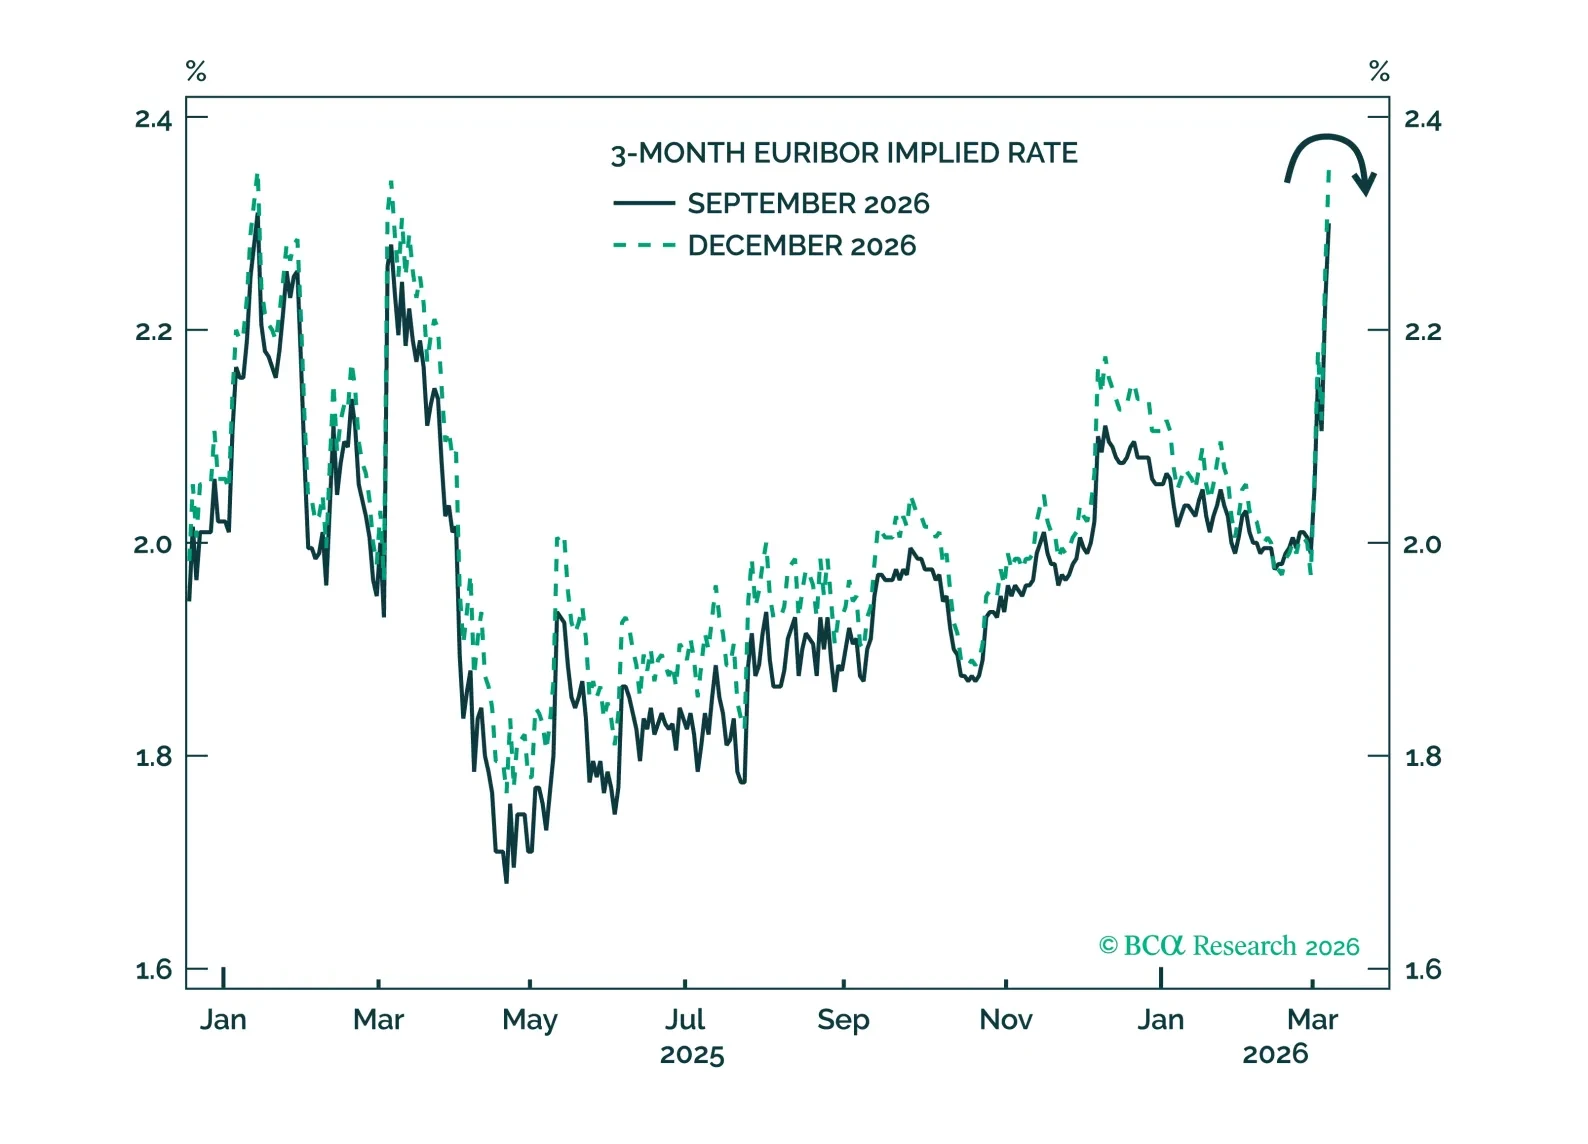
Si la hoja de ruta de 2022 sirve de guía, los mercados de renta variable y las monedas cíclicas tocarán fondo solo después de confirmar que el pico de los precios de la energía queda en el espejo retrovisor. A muy corto plazo, los inversores deberían centrarse en la preservación del P&L. Reducir la exposición a la renta variable y buscar refugio en el oro y en bonos indexados a la inflación (ILBs). En un contexto de demanda muy diferente al de 2022, el shock de oferta actual probablemente no generará una inflación duradera, y los inversores deberían apostar a que las probabilidades de subidas de tipos disminuirán.
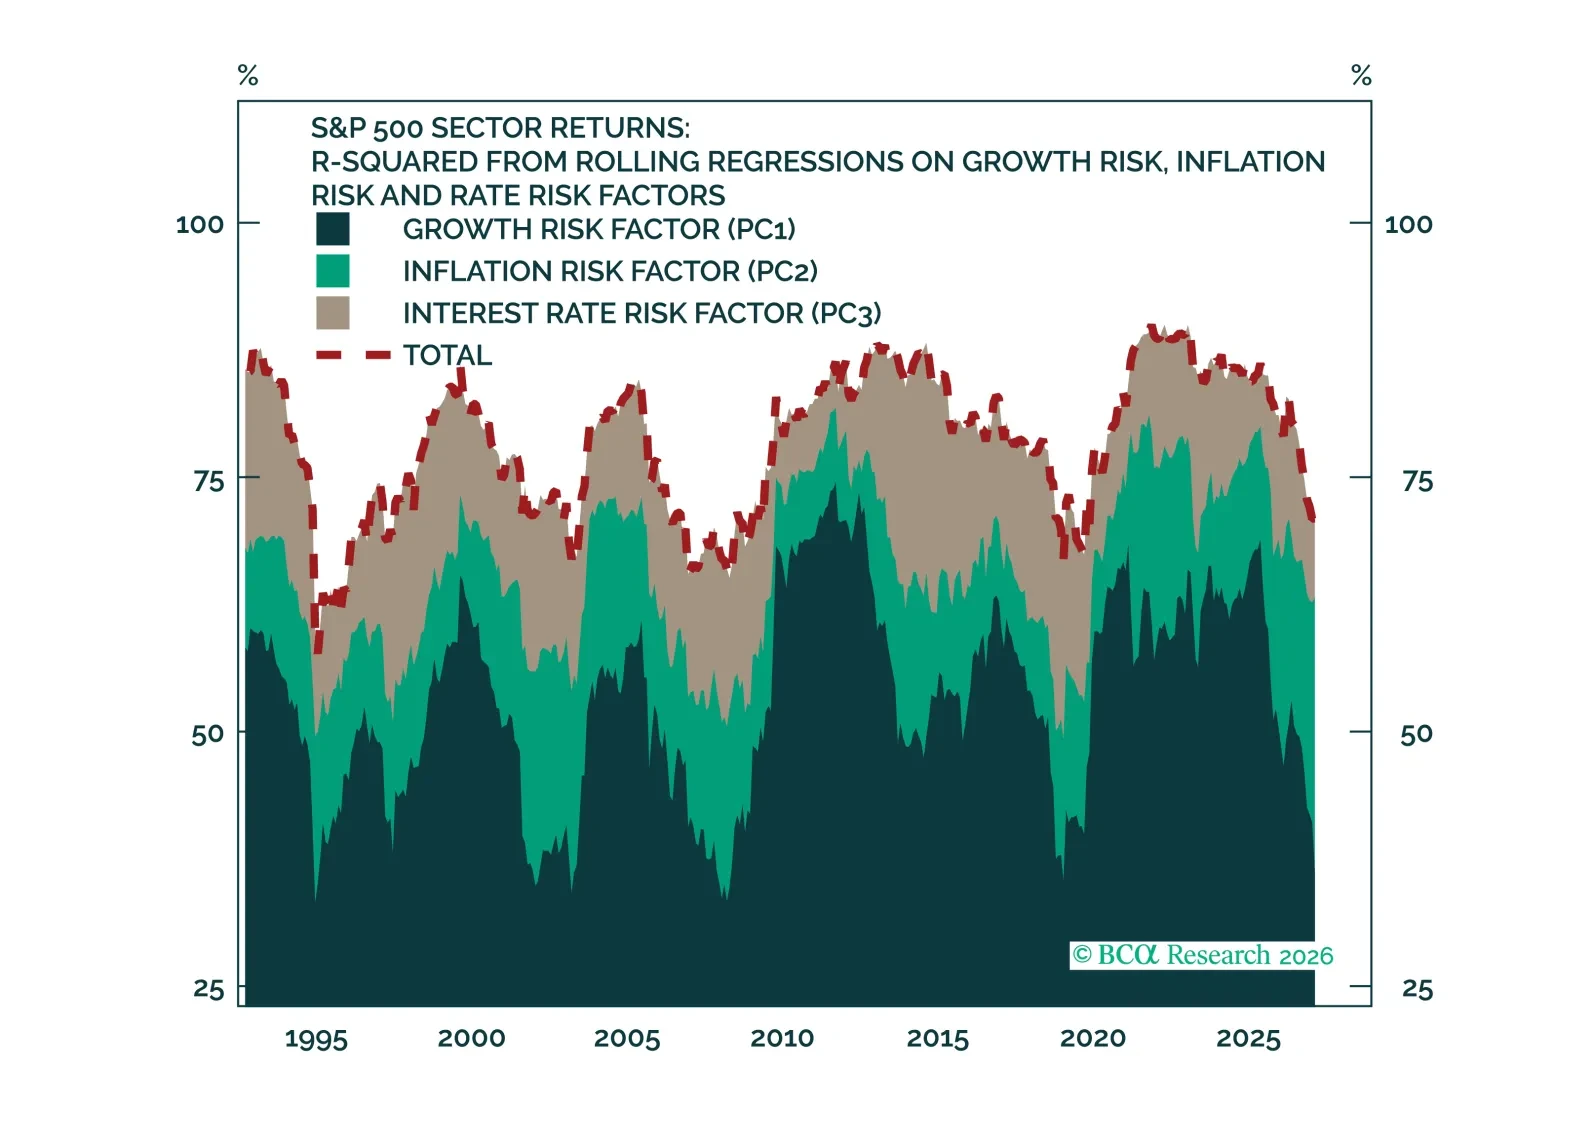
El crecimiento, la inflación y el riesgo de tipos impulsan los rendimientos y los fundamentales sectoriales, pero el poder explicativo de la macro está en mínimos de varias décadas. Las carteras long/short por grupos industriales muestran que el mercado de acciones se ha vuelto pesimista respecto al crecimiento, una oportunidad potencial a medida que los datos macro se consolidan. La visión del mercado sobre la inflación se ha elevado, un movimiento que puede ser más difícil de ignorar dado el aumento de los precios del petróleo.
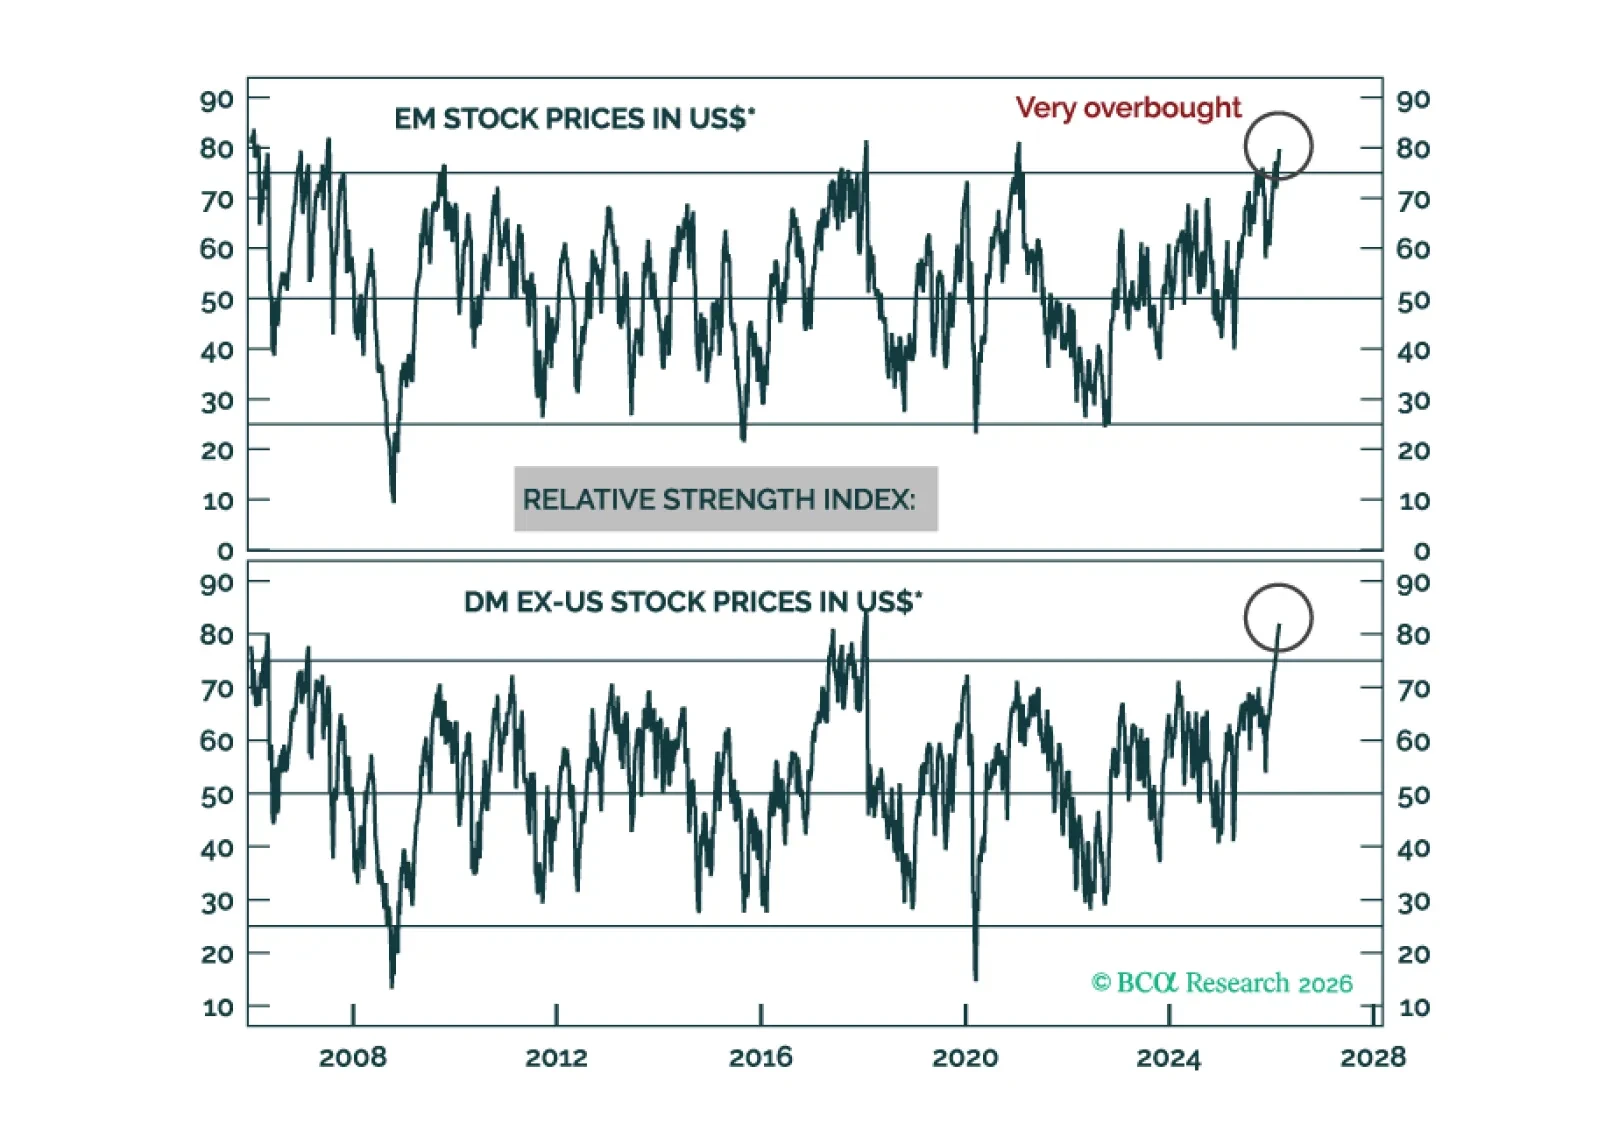
Evitar activos de riesgo de EM y DM. A corto plazo (de uno a tres meses), las probabilidades favorecen un mejor rendimiento de las acciones estadounidenses y un repunte del dólar estadounidense. No obstante, la perspectiva cíclica (de nueve a 12 meses) justifica infraponderar las acciones estadounidenses y mantenerse corto en el dólar estadounidense.
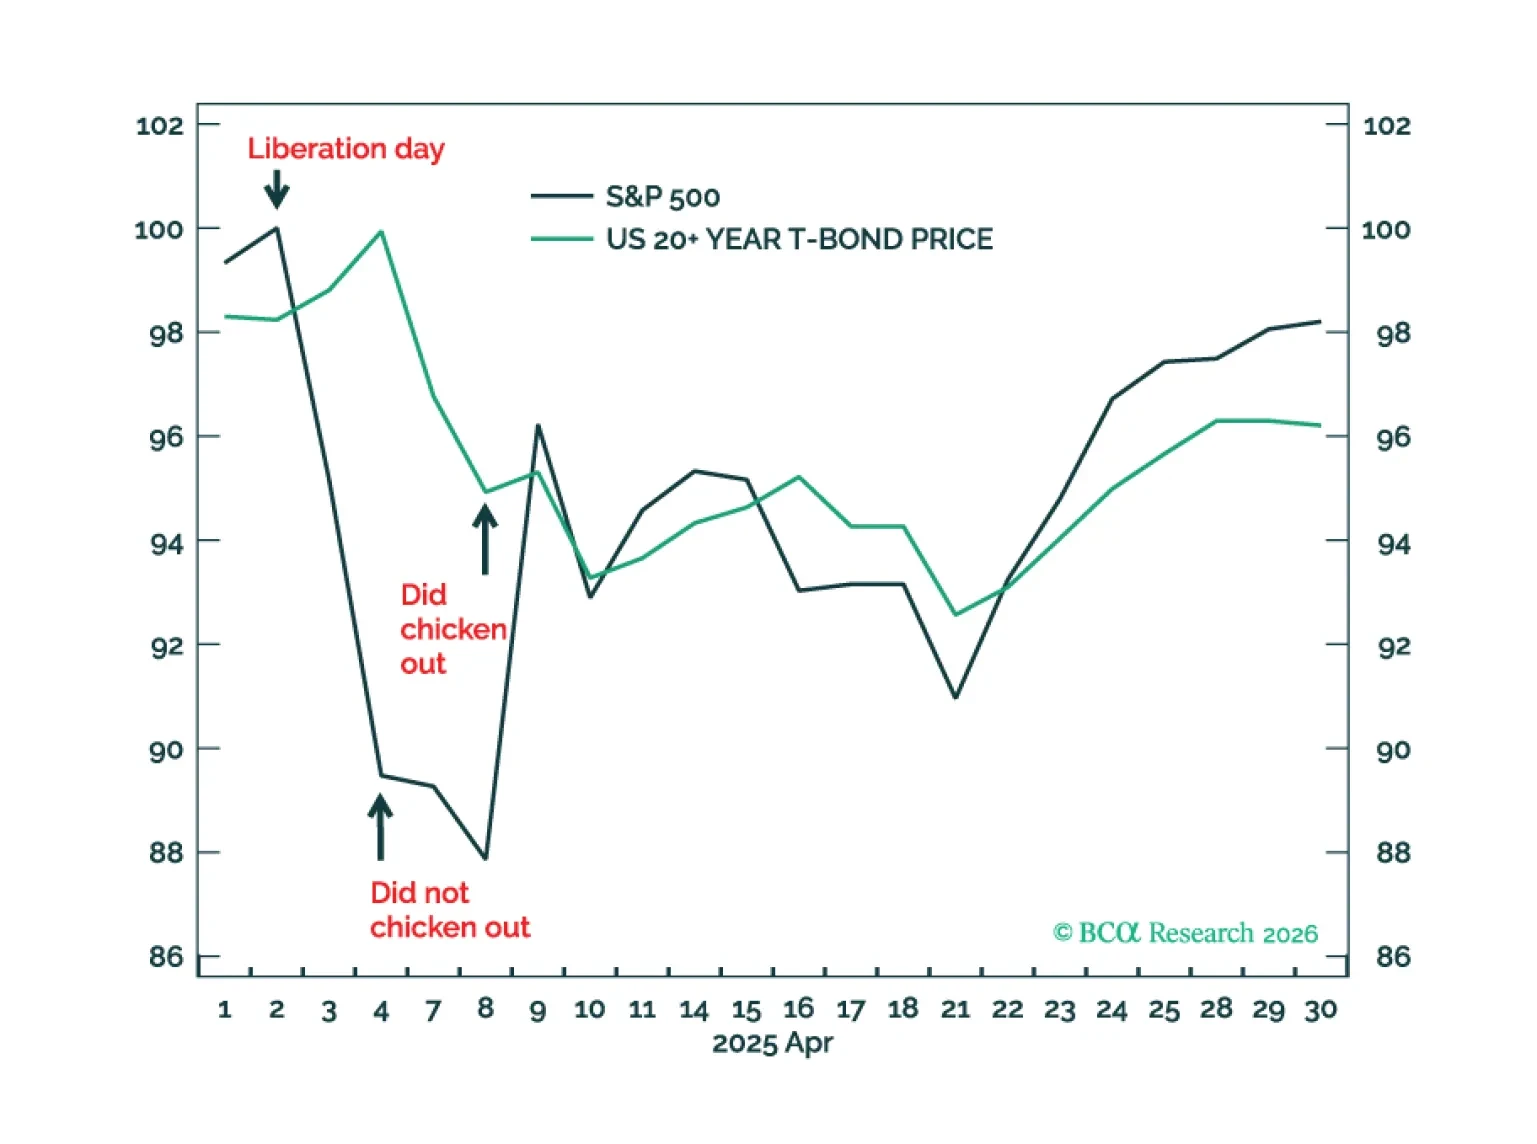
Irán no necesita hundir ni un solo buque de guerra estadounidense; podría infligir mucho más daño hundiendo los mercados de acciones y bonos estadounidenses al perturbar el transporte marítimo, el comercio y los petroleros mediante una guerra de drones descentralizada y de baja tecnología. Analizamos por qué no es el dolor directo de unos precios del petróleo más altos, sino las repercusiones colaterales en los mercados de acciones y bonos las que podrían infligir el mayor daño. Además, una nueva operación táctica es infraponderar el sector de materiales.
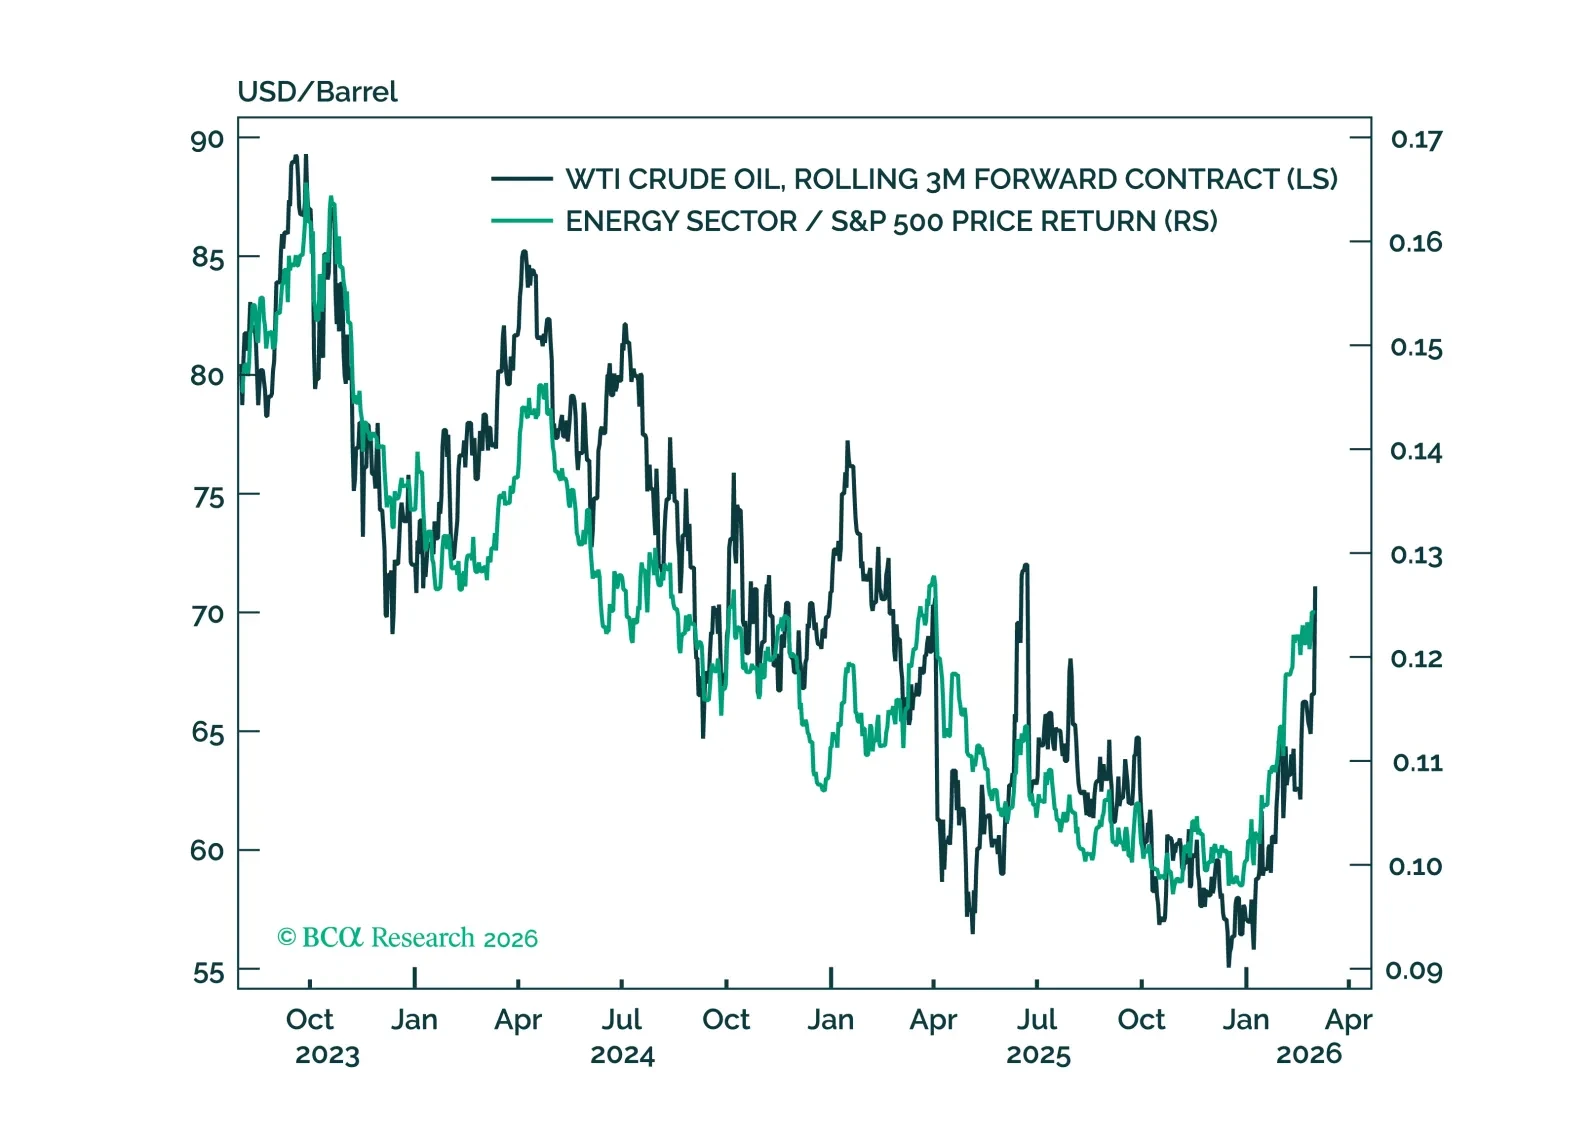
Las hostilidades en el Medio Oriente han provocado movimientos de aversión al riesgo y han llevado los precios del petróleo al alza. Perturbaciones previas de los precios del petróleo motivadas por factores geopolíticos sugieren que la rapidez, la persistencia y la vulnerabilidad del mercado de renta variable se relacionan con el grado de la liquidación del mercado. En el otro extremo del espectro, las acciones del sector energético deberían beneficiarse, pero ya se han revalorizado de forma significativa.

India está registrando salidas netas de capital por primera vez en una generación. El banco central está vendiendo reservas de divisas para defender la rupia, lo que está drenando la liquidez del sistema bancario. Esto corre el riesgo de descarrilar el incipiente repunte del crédito. Los precios de las acciones indias siguen siendo vulnerables.
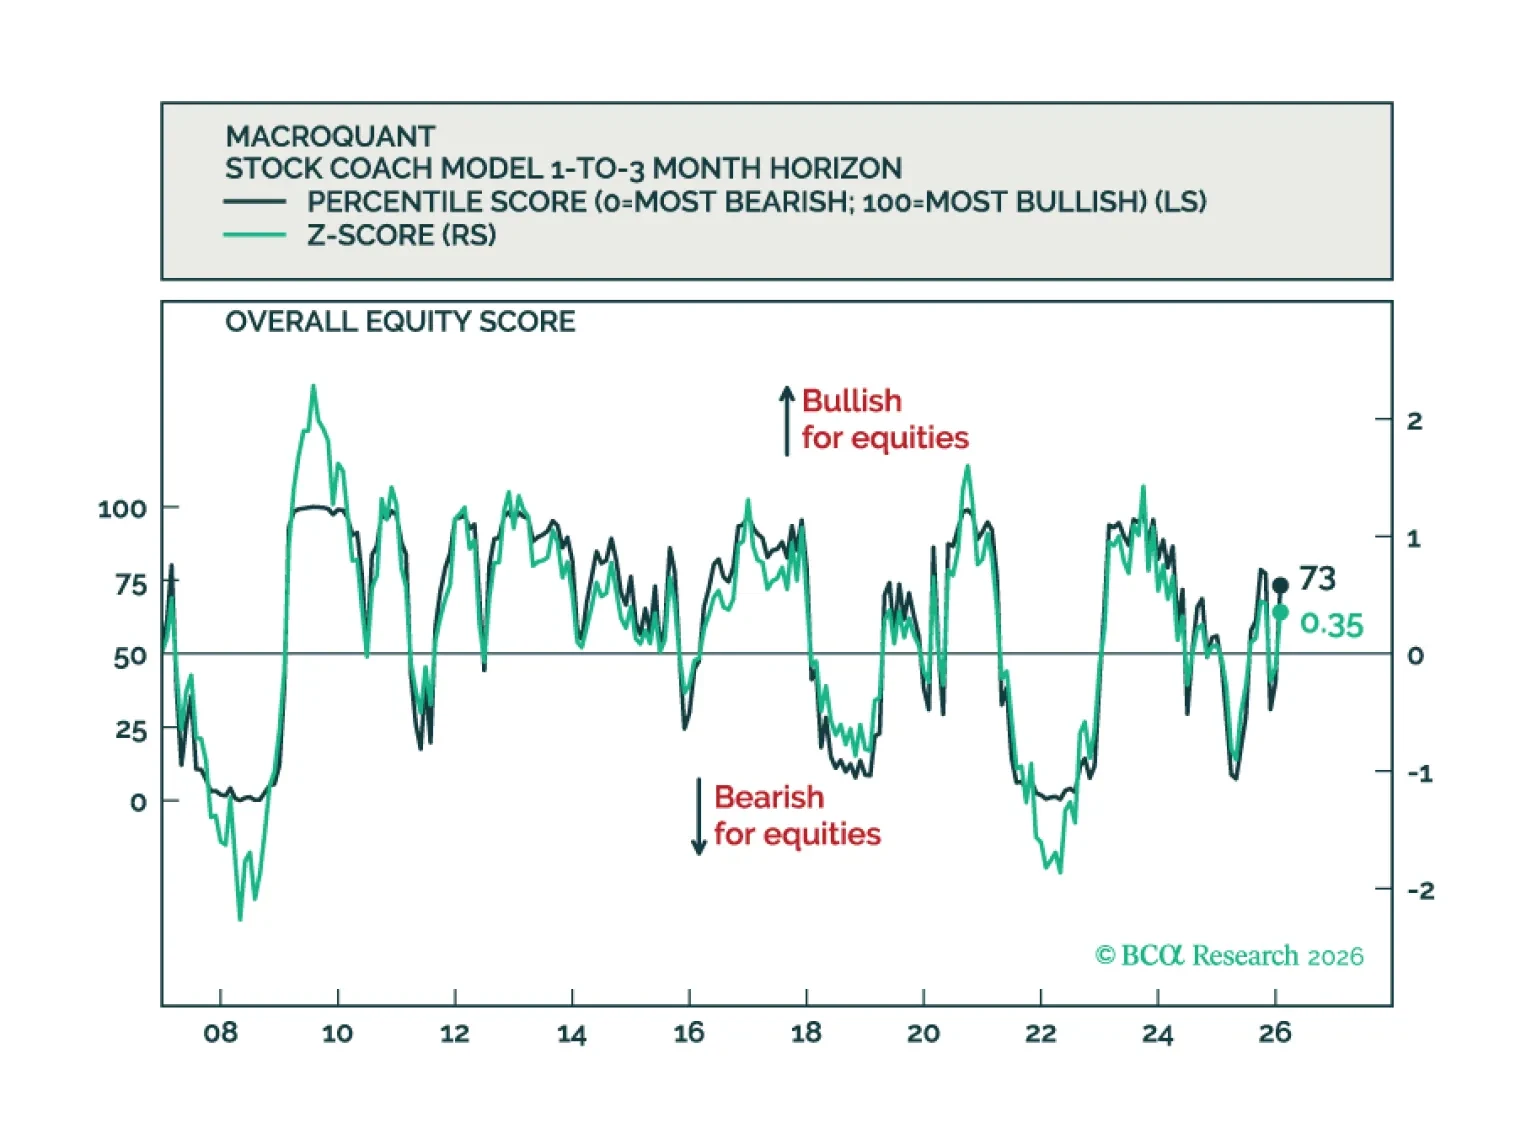
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
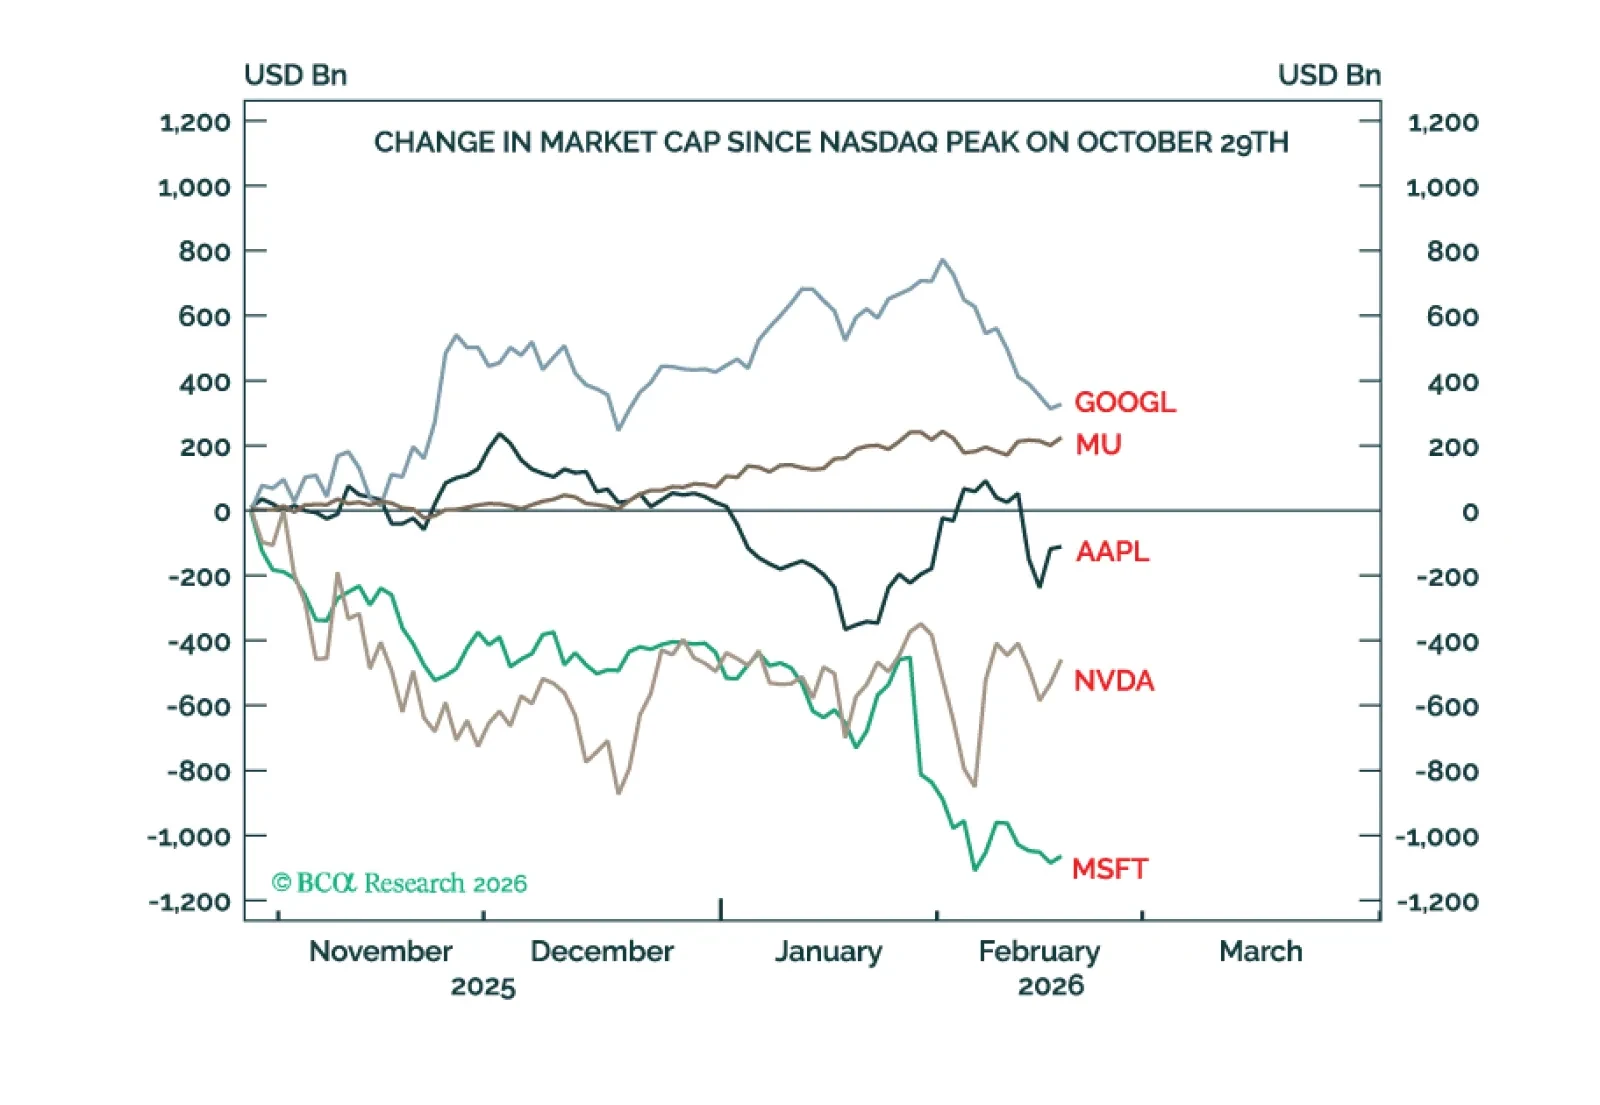
El sector tecnológico ha rendido claramente peor que otros sectores de renta variable y el mercado estadounidense, con fuerte peso tecnológico, ha quedado por detrás de los mercados no estadounidenses, pero las acciones globales han subido y han superado con holgura a los bonos. Este patrón de rendimientos probablemente continuará durante el resto de 2026. Además, dos nuevas operaciones tácticas son: posición larga en café; y posición larga en ETH.
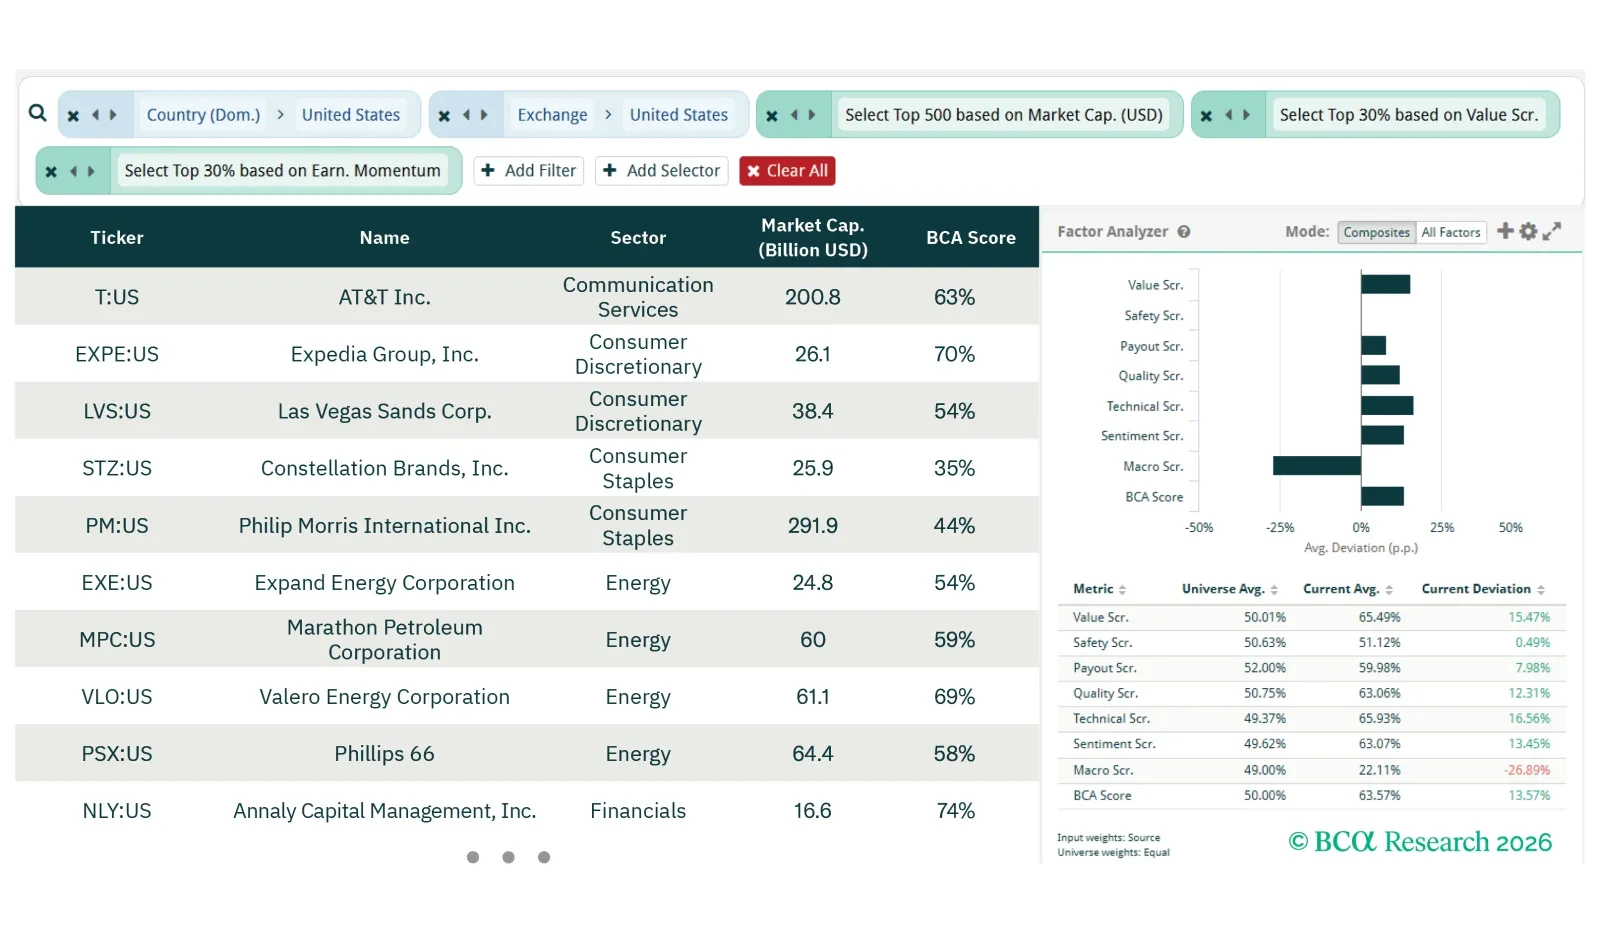
Para este informe de screener, exploramos oportunidades en valores rezagados con impulso en los beneficios, semiconductores japoneses y acciones estadounidenses sensibles a los tipos de interés.