Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Acciones

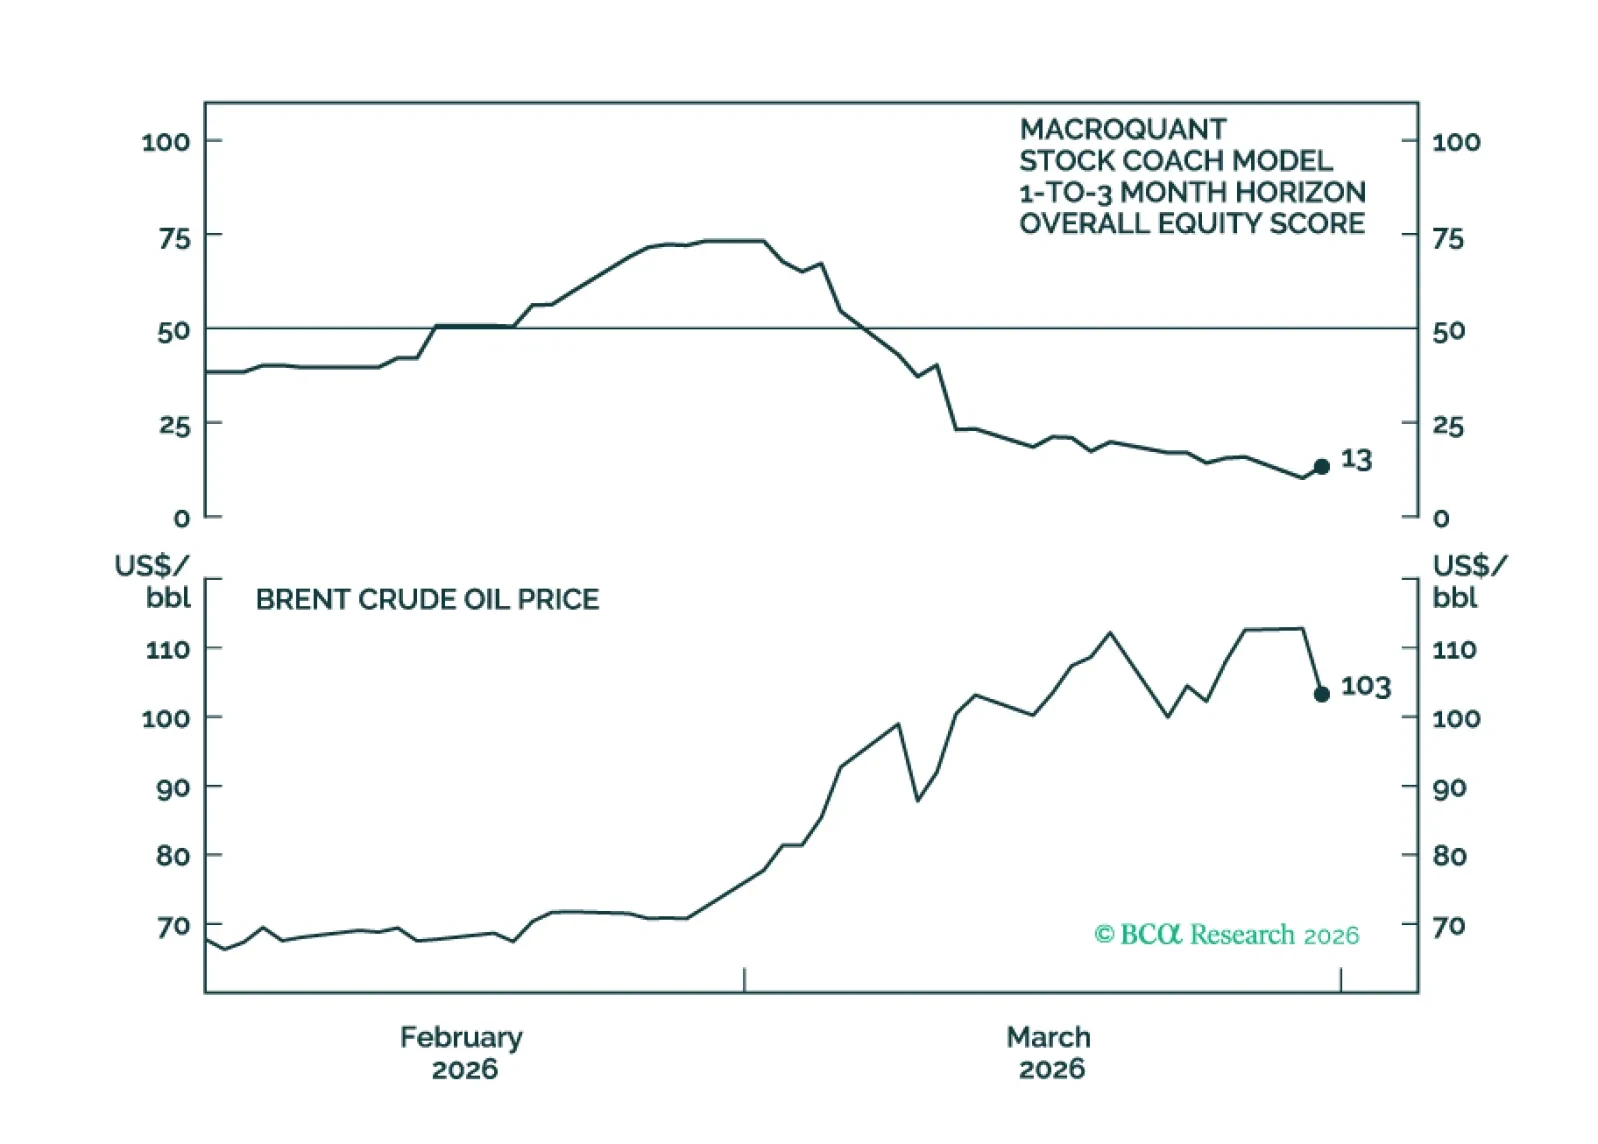
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.

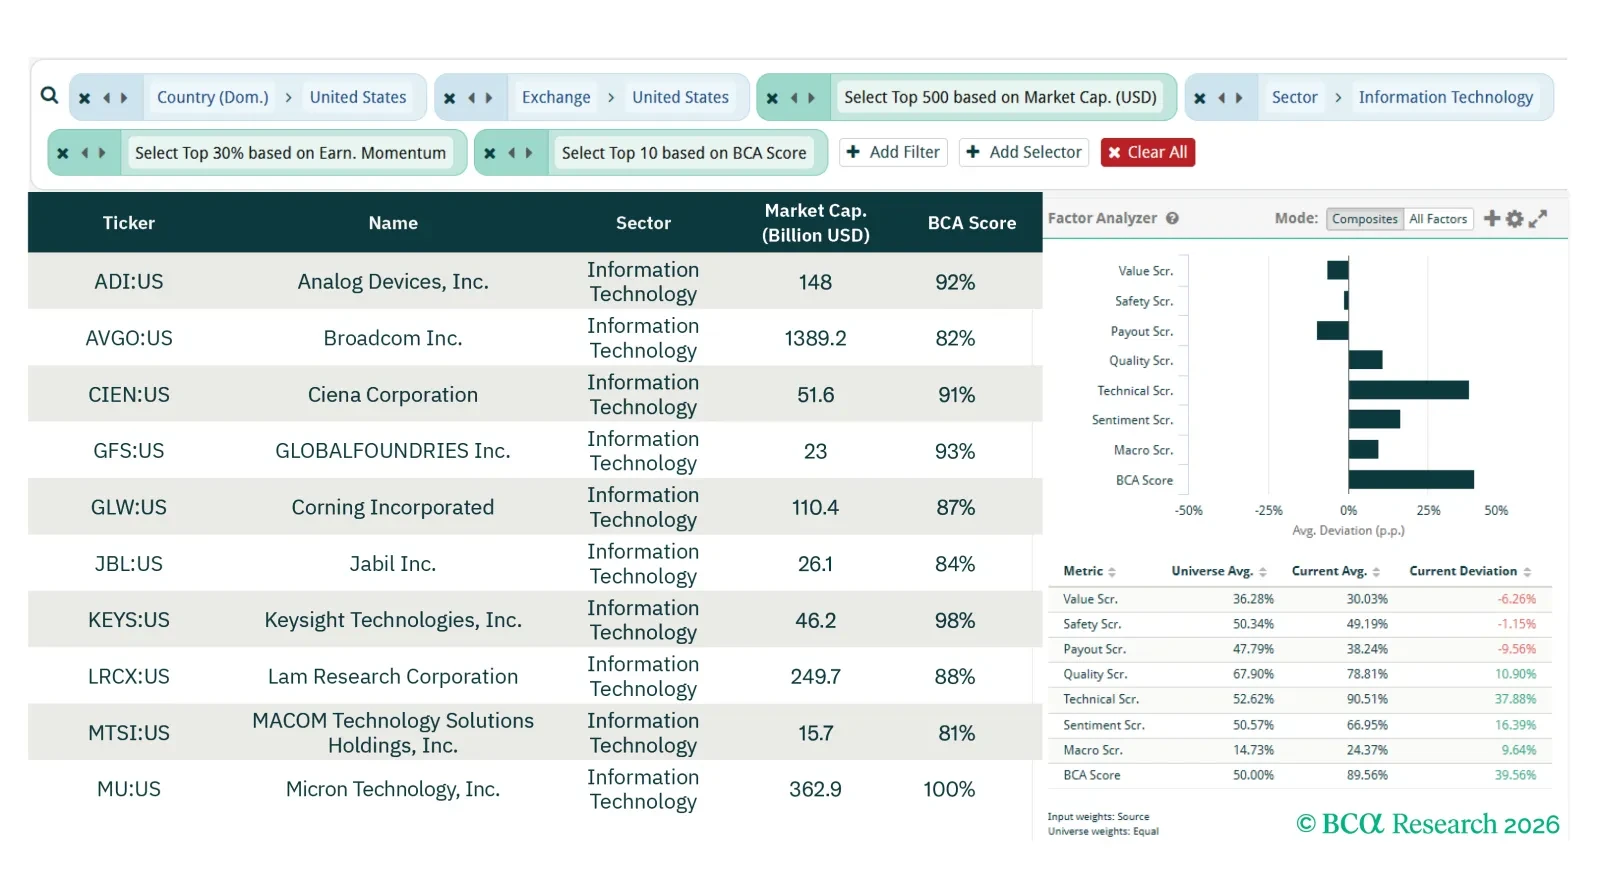
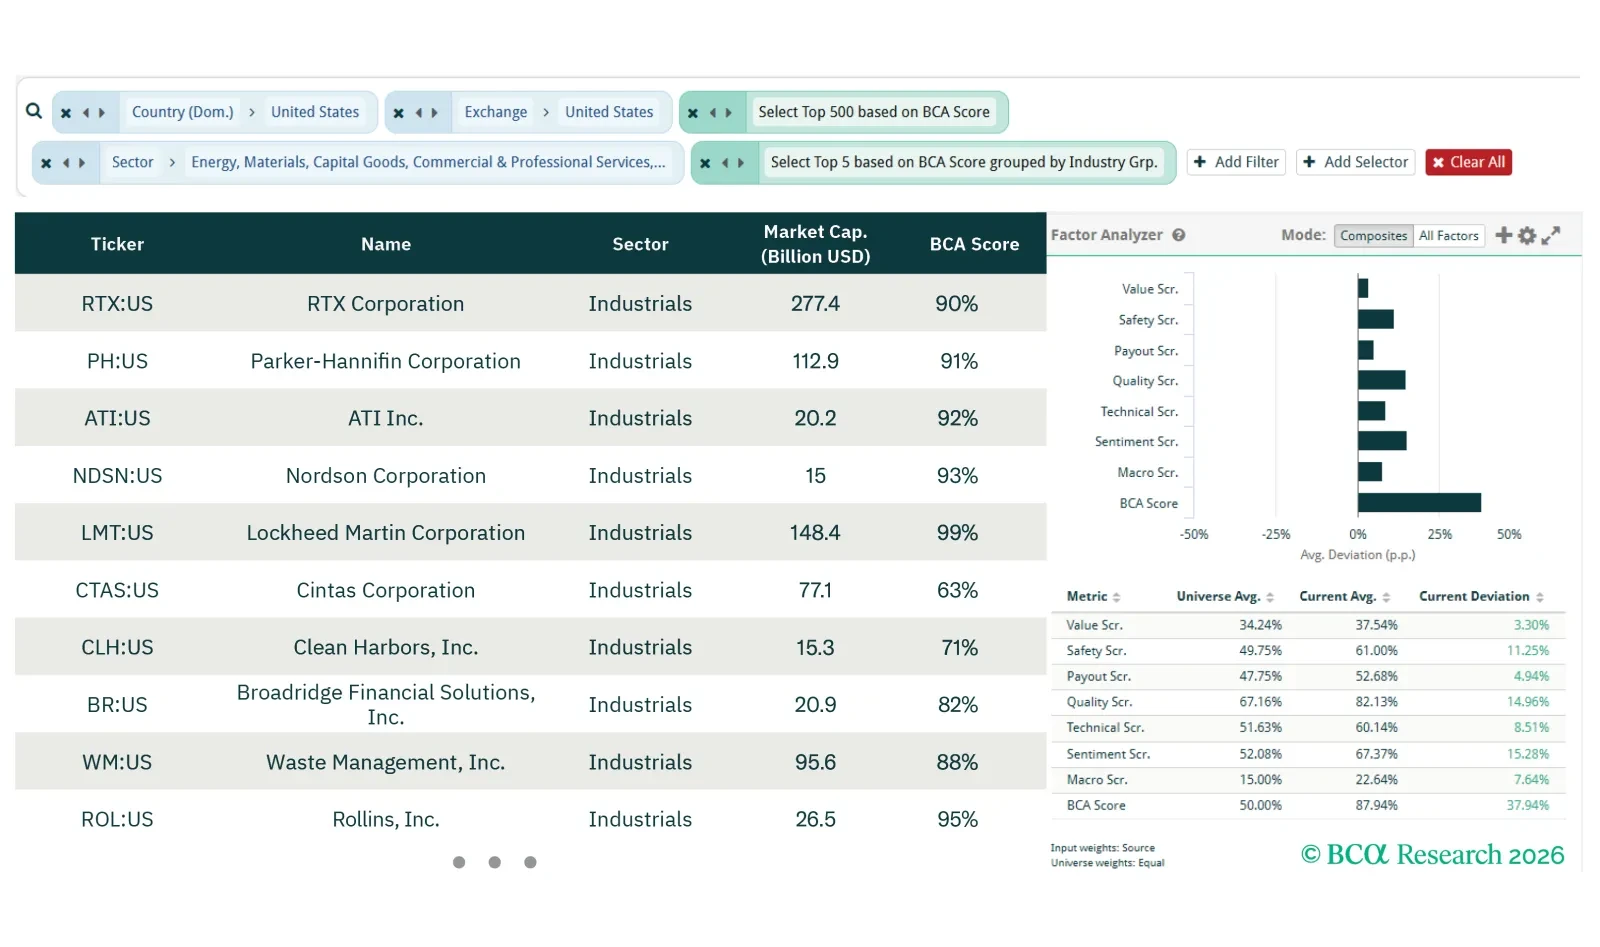
Pantalla n.º 1: Tecnología de la Información de Crecimiento con Descuento Como señaló nuestro equipo de Estrategia de Renta Variable de EE. UU., las ganancias del sector tecnológico siguen superando las expectativas y el impulso de las ganancias se mantiene sólido (Gráfico 1), mientras que el sentimiento se ha vuelto más negativo debido a los temores de una burbuja de CapEx y a las preocupaciones por la disrupción de modelos de negocio. La retirada resultante ha hecho que las valoraciones sean materialmente más atractivas. De hecho, Tecnología ahora resulta ser el sector más barato en términos de ratio PEG a futuro (Gráfico 2). Además, desde el punto de vista de los beneficiarios del CapEx, los semiconductores, el hardware y el software con exposición a la nube deberían beneficiarse de una aceleración en la demanda impulsada por IA, el aumento de la intensidad de datos y la continua transformación digital empresarial. El riesgo clave aquí es que la conversión de efectivo de los gastadores de CapEx no se materialice y que los ROE no logren recuperarse. Gráfico 1 Las expectativas de ganancias siguen mejorando en todo el sector tecnológico, mientras que las valoraciones han disminuido. Las expectativas de ganancias siguen mejorando en todo el sector tecnológico, mientras que las valoraciones han disminuido. Gráfico 2 El sector tecnológico es el más barato según los ratios PEG a futuro El sector tecnológico es el más barato según los ratios PEG a futuro Para capturar esta oportunidad, definimos nuestro universo como las acciones del sector de Tecnología de la Información dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Para identificar nombres con un fuerte impulso de ganancias y valoraciones atractivas, calculamos el porcentaje de cambio en (LTM EPS + NTM EPS) durante cada ventana de comparación y sumamos los cambios porcentuales de 1M, 3M y 6M como métricas de impulso de ganancias. Luego seleccionamos las acciones con el 30% más alto de impulso de ganancias y a partir de ahí elegimos las 10 principales acciones basándonos en la puntuación de Valor. Esta estrategia inclina sistemáticamente la exposición hacia empresas tecnológicas líquidas y de gran capitalización con un alto impulso de ganancias que aún no está totalmente reflejado en las valoraciones, posicionando la cesta para beneficiarse de la oportunidad de crecimiento con descuento del sector. Para la cesta de Tecnología de la Información de crecimiento con descuento (Figura 1), haga clic en este enlace. Figura 1 Crecimiento con Descuento - Tecnología de la Información Crecimiento con Descuento - Tecnología de la Información Pantalla n.º 2: Industriales como Beneficiarios de la Reindustrialización Como destacó nuestro equipo de Estrategia de Renta Variable de EE. UU., el despliegue de IA se extiende mucho más allá de los semiconductores y está impulsando la demanda de bienes de capital como equipo eléctrico, maquinaria y sistemas ingenierizados. Los centros de datos requieren inversiones significativas en energía, refrigeración e infraestructura industrial, ampliando el conjunto de oportunidades en Industriales. Simultáneamente, las elevadas tensiones geopolíticas y los inventarios de defensa agotados respaldan el gasto en defensa, con la naturaleza de los bienes de defensa desplazándose hacia capacidades de IA, drones, sistemas no tripulados e infraestructura digital. Los sólidos pedidos de bienes duraderos apuntan a un robusto crecimiento del BPA y al rendimiento superior del sector. Dentro del sector, los Bienes de Capital son preferibles frente a Transporte, donde los márgenes enfrentan presión por mayores costos de combustible y las interrupciones en las aerolíneas. Para capturar esta oportunidad, definimos nuestro universo como las acciones de Bienes de Capital dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Luego seleccionamos nombres que se sitúan en el 30% superior de impulso de ganancias y a partir de ahí elegimos las 10 principales basándonos en la Puntuación BCA. Esta estrategia inclina la exposición hacia empresas industriales de alta calidad con un fuerte impulso de ganancias ligado al despliegue de infraestructura de IA y al ciclo de reindustrialización de defensa. Para la cesta de Industriales (Figura 2), haga clic en este enlace. Figura 2 Industriales como beneficiarios de la reindustrialización Industriales como beneficiarios de la reindustrialización Pantalla n.º 3: Materiales como Cobertura contra la Inflación Como señaló nuestro equipo de Estrategia de Renta Variable de EE. UU., los Materiales son una cobertura creíble contra la inflación incluso después de los fuertes rendimientos de 2025. Los precios más altos de las materias primas, respaldados tanto por una demanda firme como por restricciones de la oferta, deberían apoyar los ingresos y los rendimientos. El hecho de que la actividad manufacturera y de la construcción se esté estabilizando, el gasto en CapEx esté aumentando y los datos de encuestas hayan mejorado bruscamente, históricamente ha respaldado el rendimiento del sector. El despliegue de infraestructura de IA también debería beneficiar a los cíclicos de la economía tradicional, ya que los centros de datos y las GPU de mayor densidad impulsan la demanda de metales y materiales, incluidos el cobre y el litio. El crecimiento NTM del BPA y el impulso de Materiales se sitúan cerca de la parte alta de todos los sectores, excepto Tecnología, con el consenso esperando aproximadamente un crecimiento de ganancias del 29% en 2026 (Gráfico 3). Un posible debilitamiento del USD tras la resolución de la guerra también añadiría un viento de cola. El riesgo clave es la debilidad cíclica, en particular una China más débil de lo esperado y un retroceso en el ciclo económico global. Gráfico 3 El Crecimiento Y El Impulso De Las EPS NTM De Materials Son Superiores A Los De Todos Los Demás Sectores Excepto Tech El Crecimiento Y El Impulso De Las EPS NTM De Materials Son Superiores A Los De Todos Los Demás Sectores Excepto Tech Para capturar esta oportunidad, definimos nuestro universo como las acciones de Materiales dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Luego seleccionamos acciones con impulso de ganancias dentro del 50% superior y a partir de ahí elegimos las 10 principales basándonos en la Puntuación BCA. Esta estrategia inclina la exposición hacia empresas de materiales sólidas a nivel fundamental y de gran capitalización con buen impulso de ganancias, posicionando la cesta para beneficiarse del apoyo de los precios de las materias primas, la demanda de metales impulsada por la IA y la estabilización del ciclo industrial. Para la cesta de Materiales (Figura 3), haga clic en este enlace. Figura 3 Materiales como cobertura contra la inflación Materiales como cobertura contra la inflación Heng TangAnalista de investigaciónheng.tang@bcaresearch.com
Seguimos esperando que el S&P 500 gane terreno en 2026, impulsado por el crecimiento de los ingresos, con un espacio limitado para la expansión de márgenes o de múltiplos.  Dado que el potencial alcista cíclico se inclina hacia el lado de la inversión de la economía, favorecemos sectores con crecimiento de beneficios de alta calidad impulsado por los ingresos, que apalancan el capex, y con valoraciones que dejan espacio para ponerse al día.

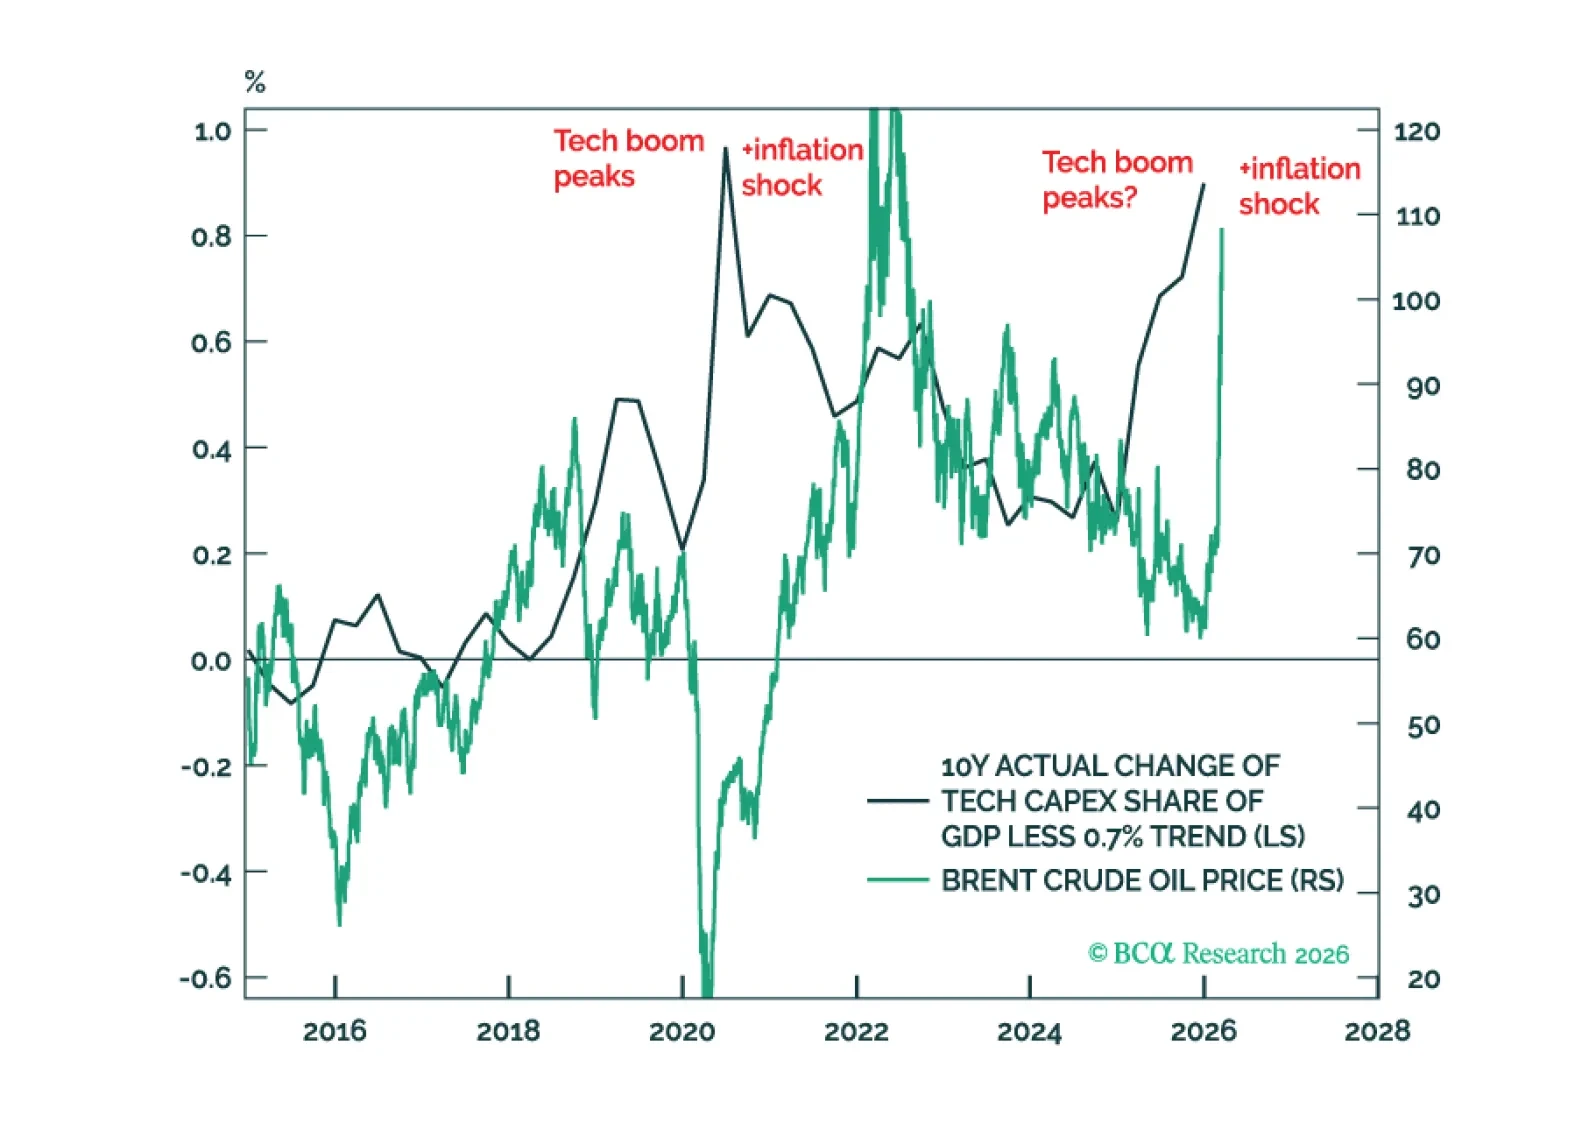
El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.

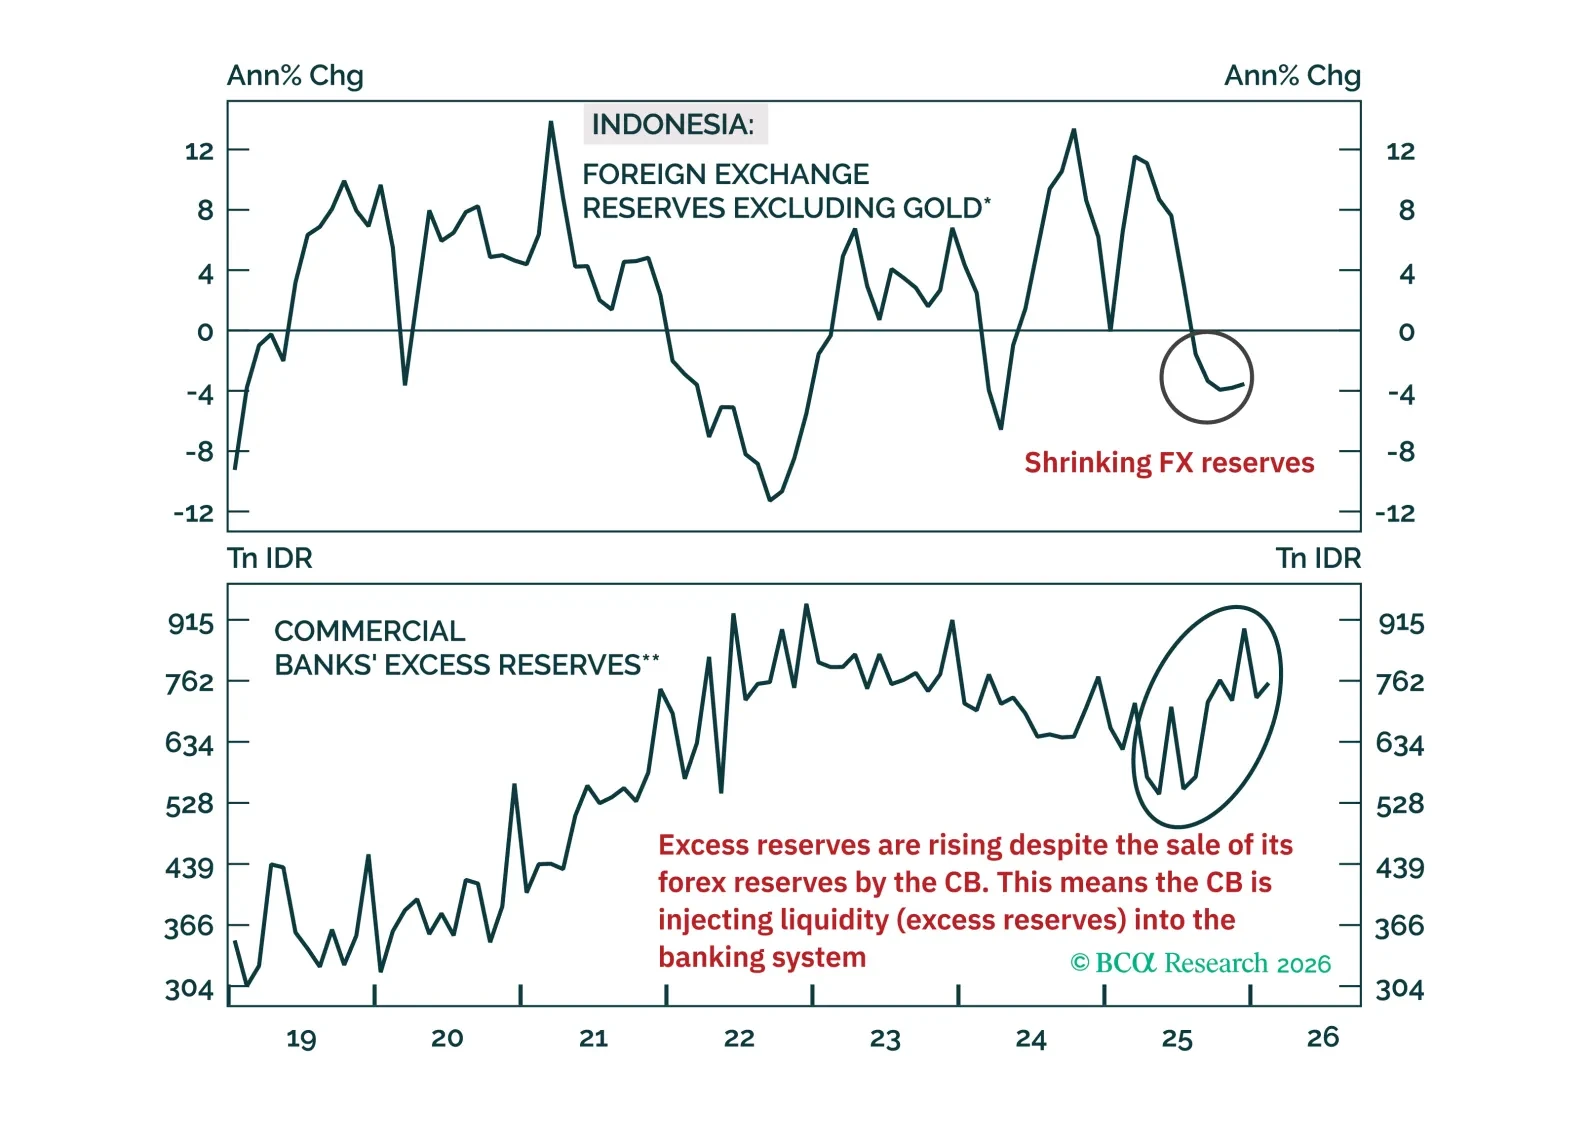
La rupia indonesia seguirá desplomándose y los rendimientos de sus bonos en moneda local aumentarán considerablemente. Los inversores deberían vender en corto bonos domésticos, sin cobertura cambiaria.

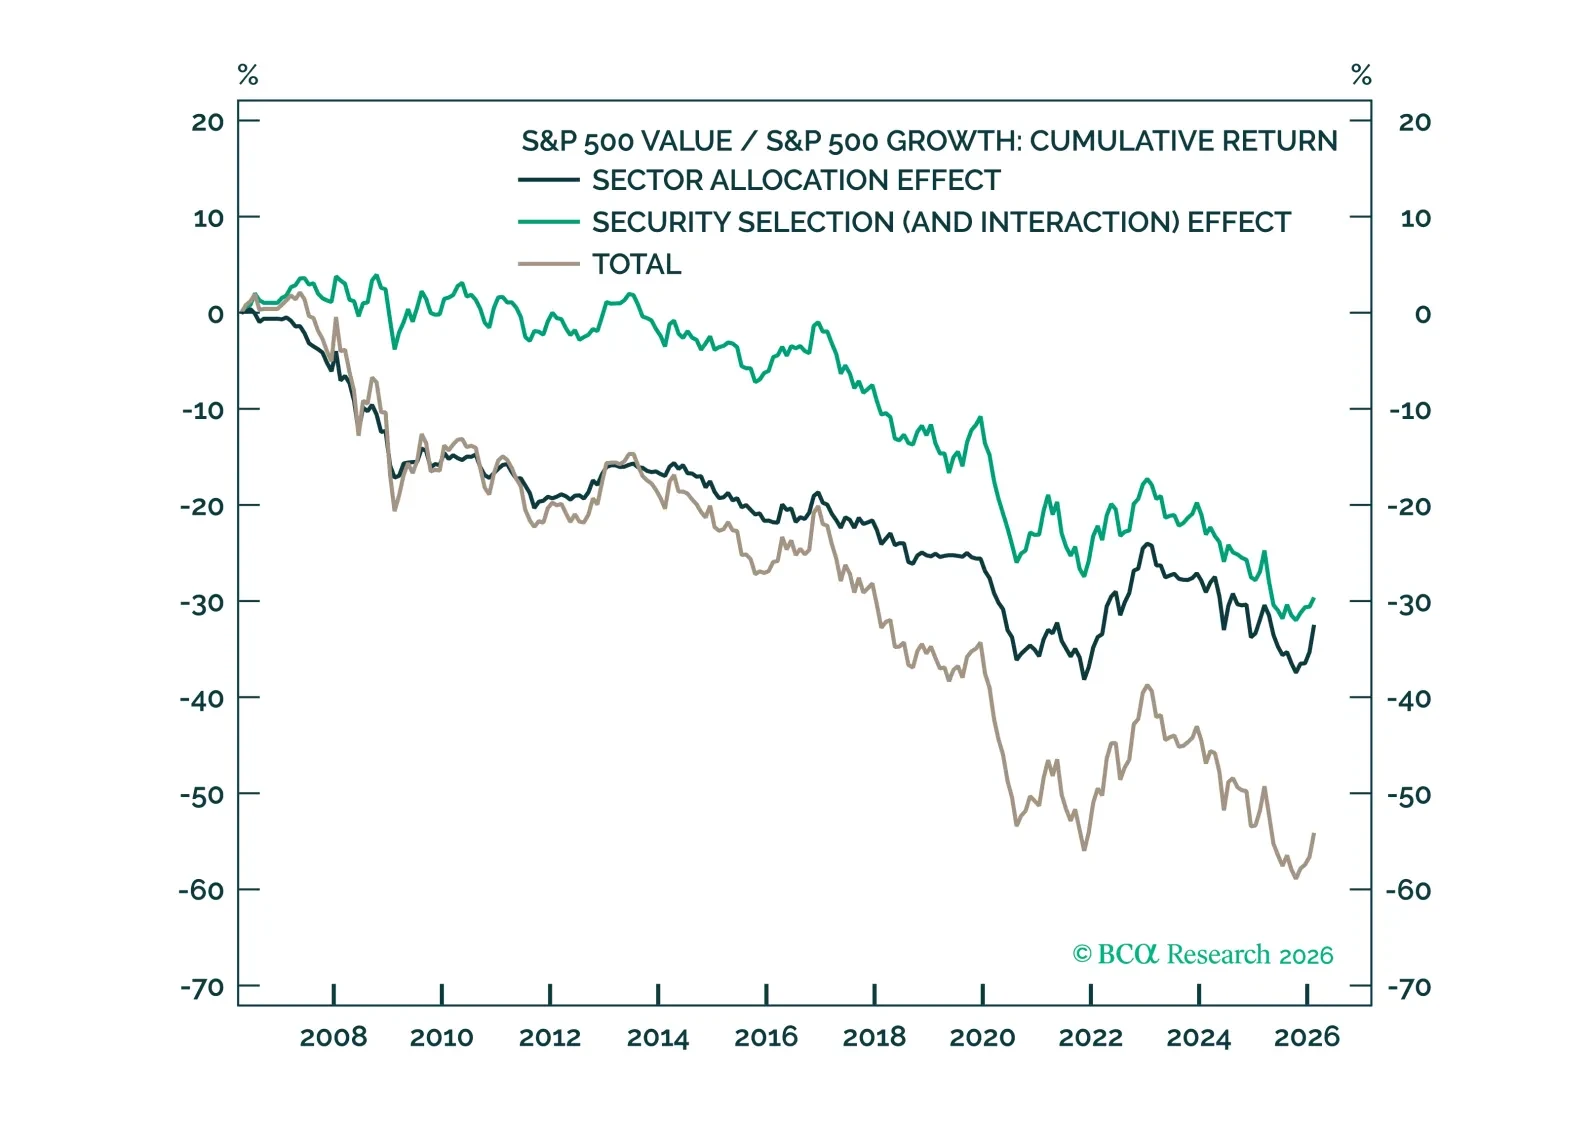
Aunque Value ha tenido un desempeño significativo, la tendencia de Growth a más largo plazo probablemente sigue intacta. Sin embargo, los índices de referencia Growth están cada vez más concentrados. Las implementaciones neutrales por sector y dentro del sector pueden permitir a los inversores mantener gran parte de la misma exposición Growth/Value mientras reducen la dependencia de la tecnología y limitan el riesgo de concentración.

Obligada a elegir entre crecimiento e inflación, la Fed salvará el crecimiento y el mercado de valores en lugar del objetivo de inflación del 2 por ciento y del mercado de bonos.

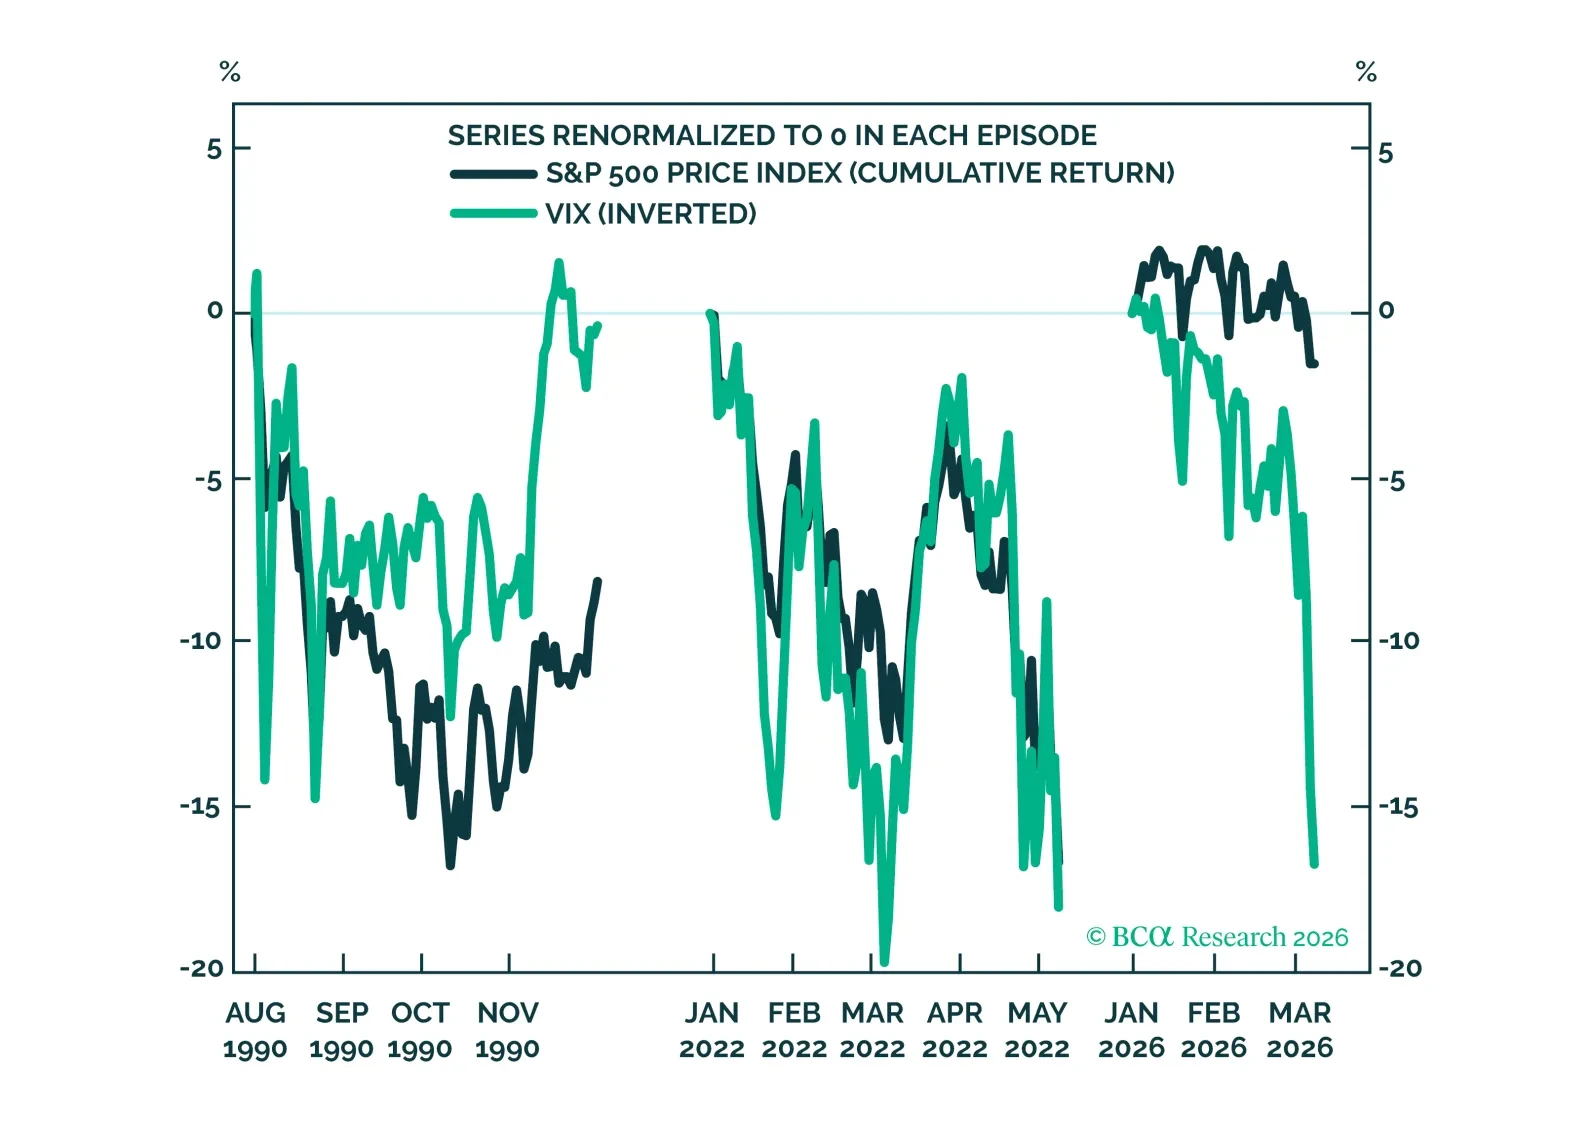
Choques temporales vs. vientos en contra persistentes Hasta ahora, el mercado parece estar valorando las hostilidades en curso en Oriente Medio como un choque de incertidumbre más que como un cambio estructural de régimen. Los precios del petróleo a plazo más largo se mantienen relativamente estables respecto al corto plazo (Gráfico 1), las expectativas de inflación a más largo plazo siguen contenidas y la volatilidad de las acciones se ha movido de forma más pronunciada que los precios a nivel de índices (Gráfico 2). Gráfico 1 Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo. Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo. Gráfico 2 El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500 El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500 Desde finales de febrero hasta principios de marzo, el VIX se disparó 12 puntos (un evento en el percentil superior) hasta un máximo de 29, con un máximo intradía cercano a 37. La caída de siete días del S&P 500 del 3% (un evento en el 10th-percentil) fue aproximadamente la mitad de lo que normalmente implicaría un movimiento de volatilidad de este tipo. El movimiento del VIX, aunque grande, sigue siendo mucho más modesto que la incertidumbre en el mercado del petróleo. De manera alentadora, tras los picos del VIX en el decil superior, las rentabilidades a 1, 3 y 12 meses a futuro del S&P 500 tienden a estar por encima del promedio (Gráfico 3). Gráfico 3 Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores Por debajo del índice, el riesgo de inflación se ha ajustado al alza y las expectativas de crecimiento se han ajustado a la baja. La visión implícita de crecimiento del mercado de acciones se ha suavizado, pero la caída comenzó antes en el año, incluso cuando los datos se fortalecieron en enero y febrero (Gráfico 4). Dado el tamaño del movimiento del petróleo y el choque de volatilidad, la visión de crecimiento del mercado de acciones ha permanecido bastante resistente. Aunque muchos sectores cíclicos han tenido un desempeño inferior, Software y Semiconductores, junto con Energía, se han mantenido bien desde que los precios del petróleo comenzaron a subir, ayudando a sostener la canasta de crecimiento (Gráfico 5). Gráfico 4 La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia. La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia. Gráfico 5 Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado Aunque la debilidad del crecimiento ha sido modesta, dado nuestro escenario base de que el conflicto actual se resuelve más pronto que tarde, vemos una desconexión significativa entre la valoración del mercado y la mejora subyacente del crecimiento en EE. UU. (siendo la debilidad del mercado laboral una preocupación). Tenderíamos a reactivar de forma selectiva la exposición cíclica, mientras que la tendencia histórica del mercado a revertir a la media después de picos del VIX refuerza ese sesgo.  Al mismo tiempo, no desestimaríamos prematuramente la inclinación del mercado hacia la inflación. La canasta de inflación ha subido (Gráfico 6), impulsada en parte por la fortaleza del sector Energía que precedió al conflicto. La inflación general probablemente experimente cierto impulso por el pico del petróleo, incluso si los precios se moderan y las medidas de inflación subyacente permanecen más contenidas. Gráfico 6 Cesta de inflación sube, inflación cae por ahora Cesta de inflación sube, inflación cae por ahora En términos de riesgos, además del impacto directo de unos precios del petróleo más altos en la economía, que probablemente sea menor ahora que en el pasado, las condiciones financieras también están marginalmente más ajustadas, con los rendimientos subiendo, en parte debido a inquietudes por la inflación, y el ensanchamiento de los diferenciales corporativos (Gráfico 7).  Gráfico 7 Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras. Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras. Para que la canasta vuelva a participar en el riesgo de crecimiento (Figura 1), haga clic en este enlace. Figura 1 Cesta de reactivación de crecimiento Cesta de reactivación de crecimiento Para que la canasta cubra el riesgo de inflación (Figura 2), haga clic en este enlace. Figura 2 Cesta de Cobertura contra la Inflación Cesta de Cobertura contra la Inflación Heng TangAnalista de Investigaciónheng.tang@bcaresearch.com
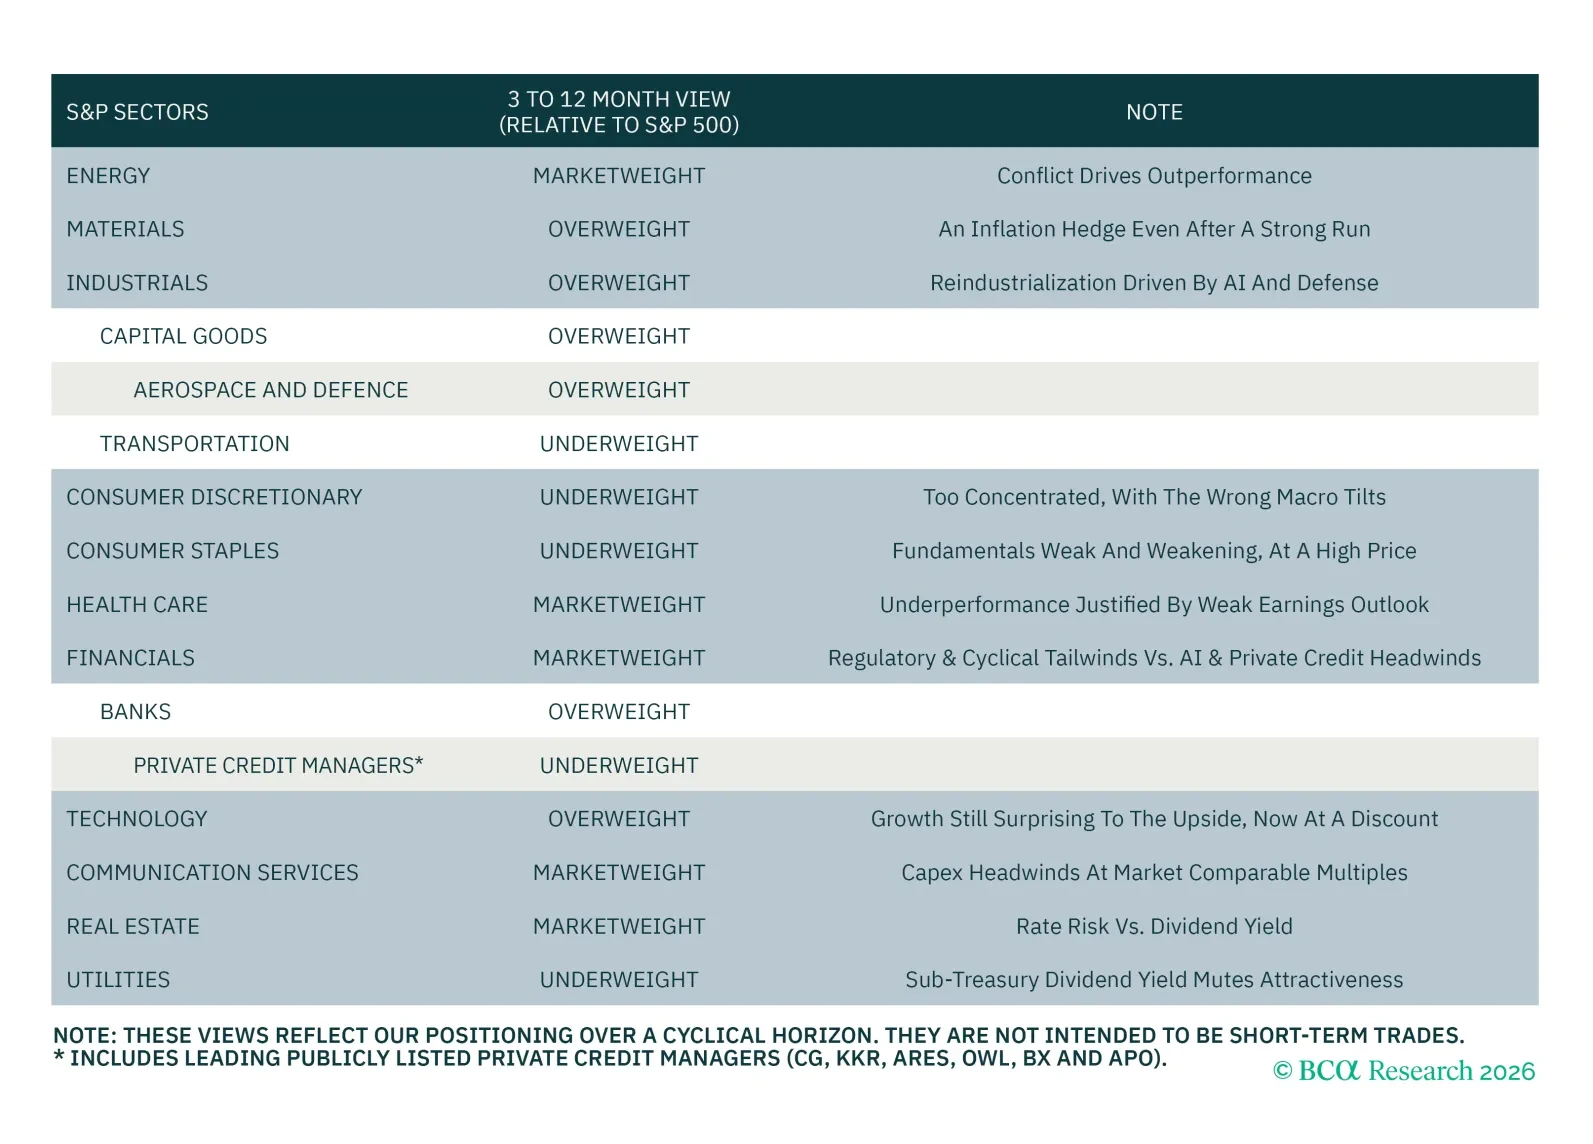
Las tensiones en Oriente Medio desataron una oleada de volatilidad; sin embargo, la caída del S&P 500 ha sido comparativamente moderada. En todas las clases de activos, los movimientos parecen estar relacionados con las preferencias de riesgo y las preocupaciones por la inflación a corto plazo. Dentro de la renta variable, algunos cíclicos están bajo presión, pero la perspectiva de crecimiento del mercado accionario ha sido resistente, mientras que la percepción sobre la inflación se ha elevado.

Los precios del petróleo probablemente subirán a corto plazo, independientemente de los acontecimientos en el Estrecho de Hormuz. Dado que los precios de las acciones globales se han correlacionado con los del crudo, las bolsas mundiales seguirán sufriendo ventas. Póngase corto en el índice de renta variable de mercados emergentes y tome beneficios en nuestras posiciones abiertas que se han beneficiado del entorno global de apetito por el riesgo.