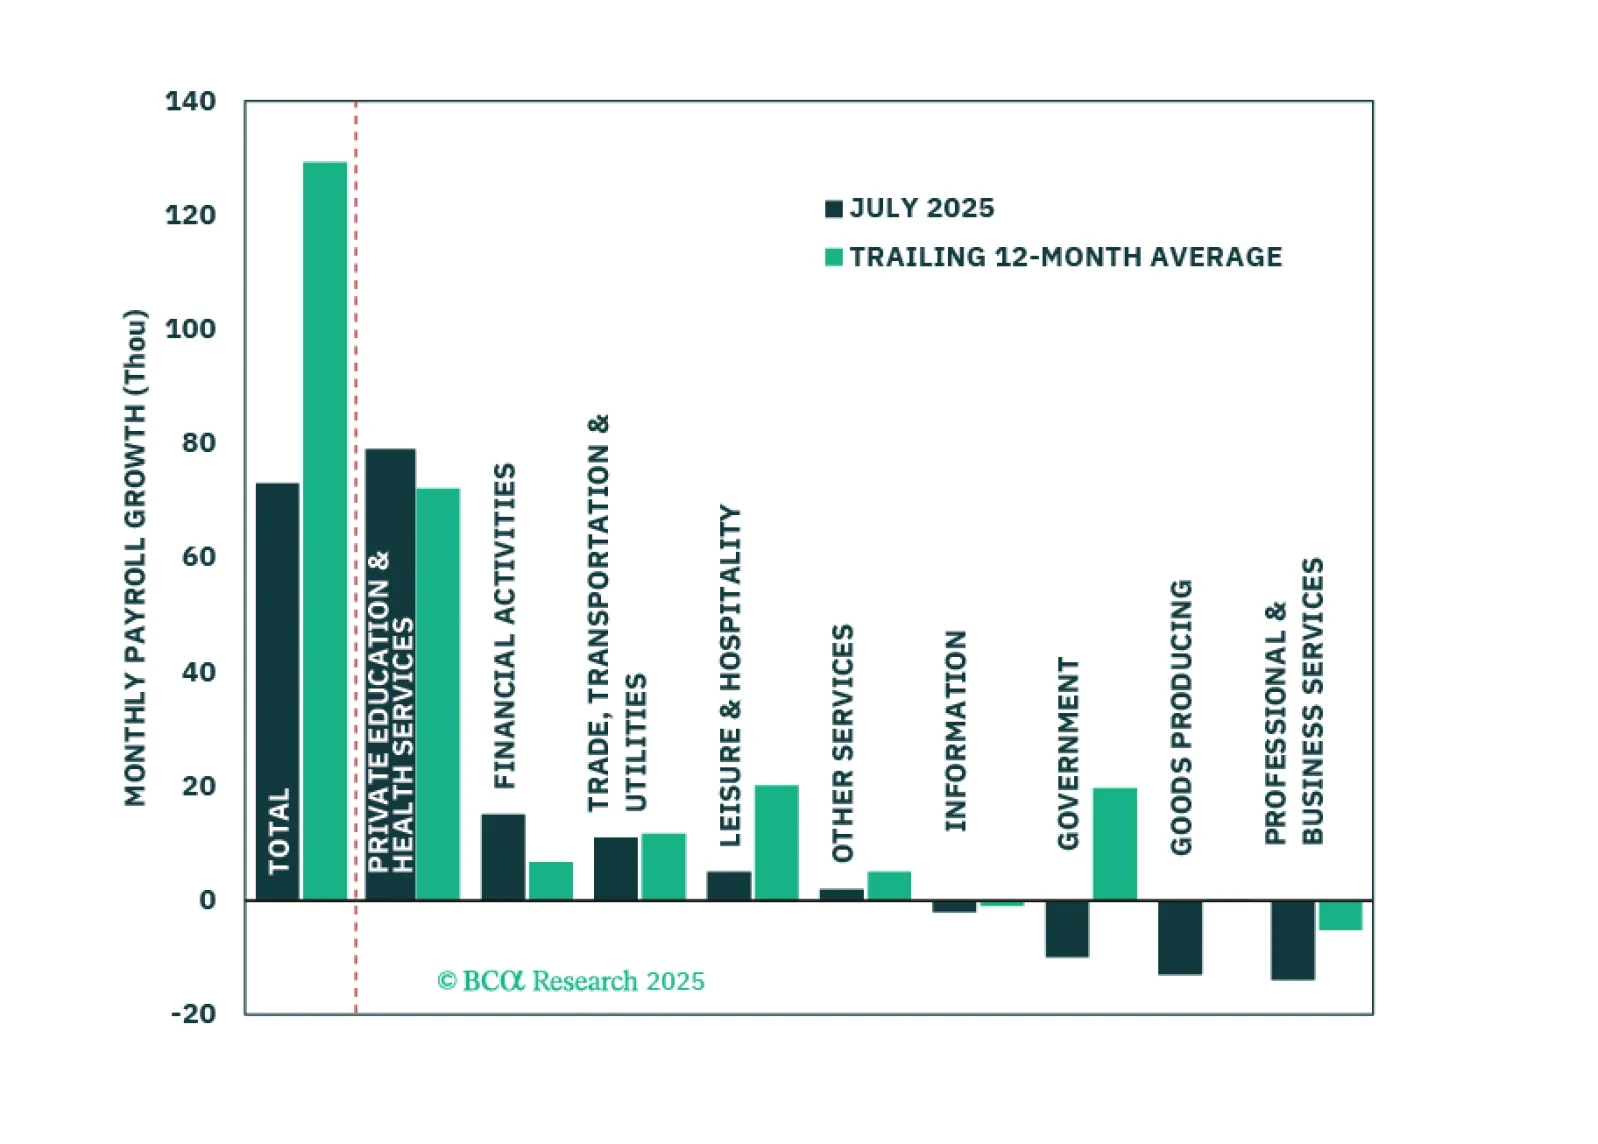
US Labor Market
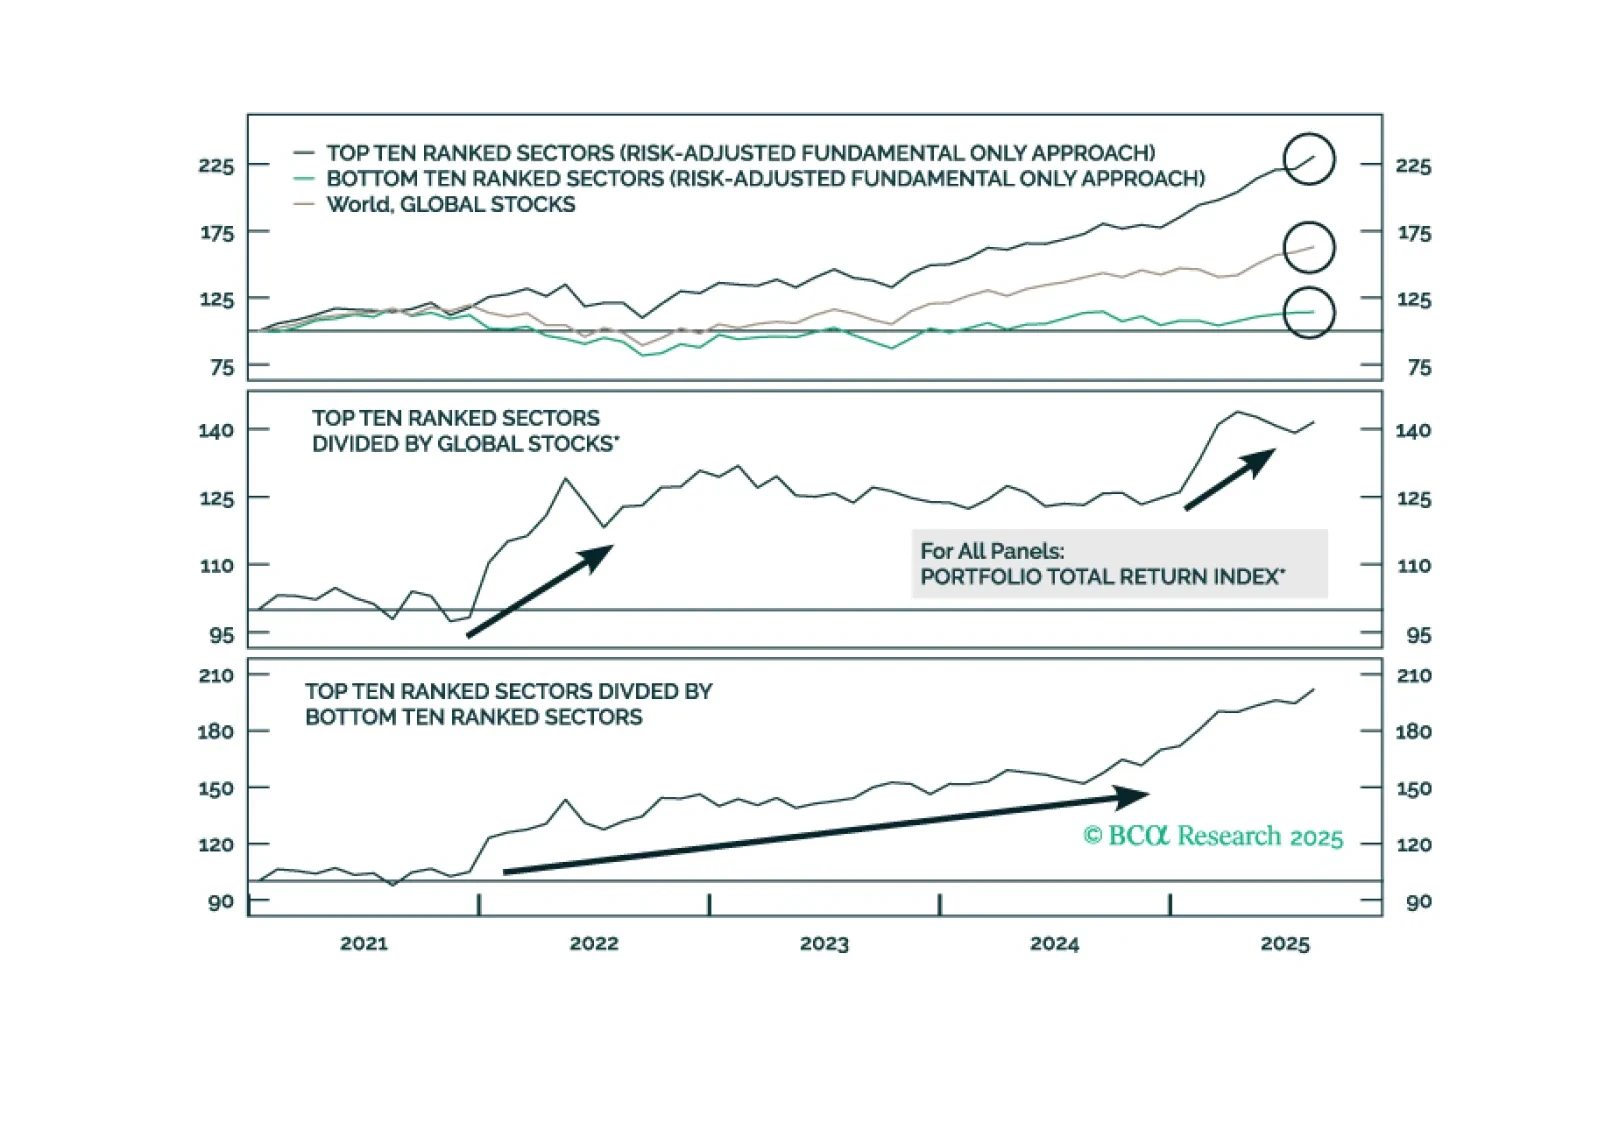
第II章では、ジョナサンがバリュエーション調整済みのファンダメンタル・モメンタムがグローバルセクターをランク付けするための有効なツールであったことを示しています。
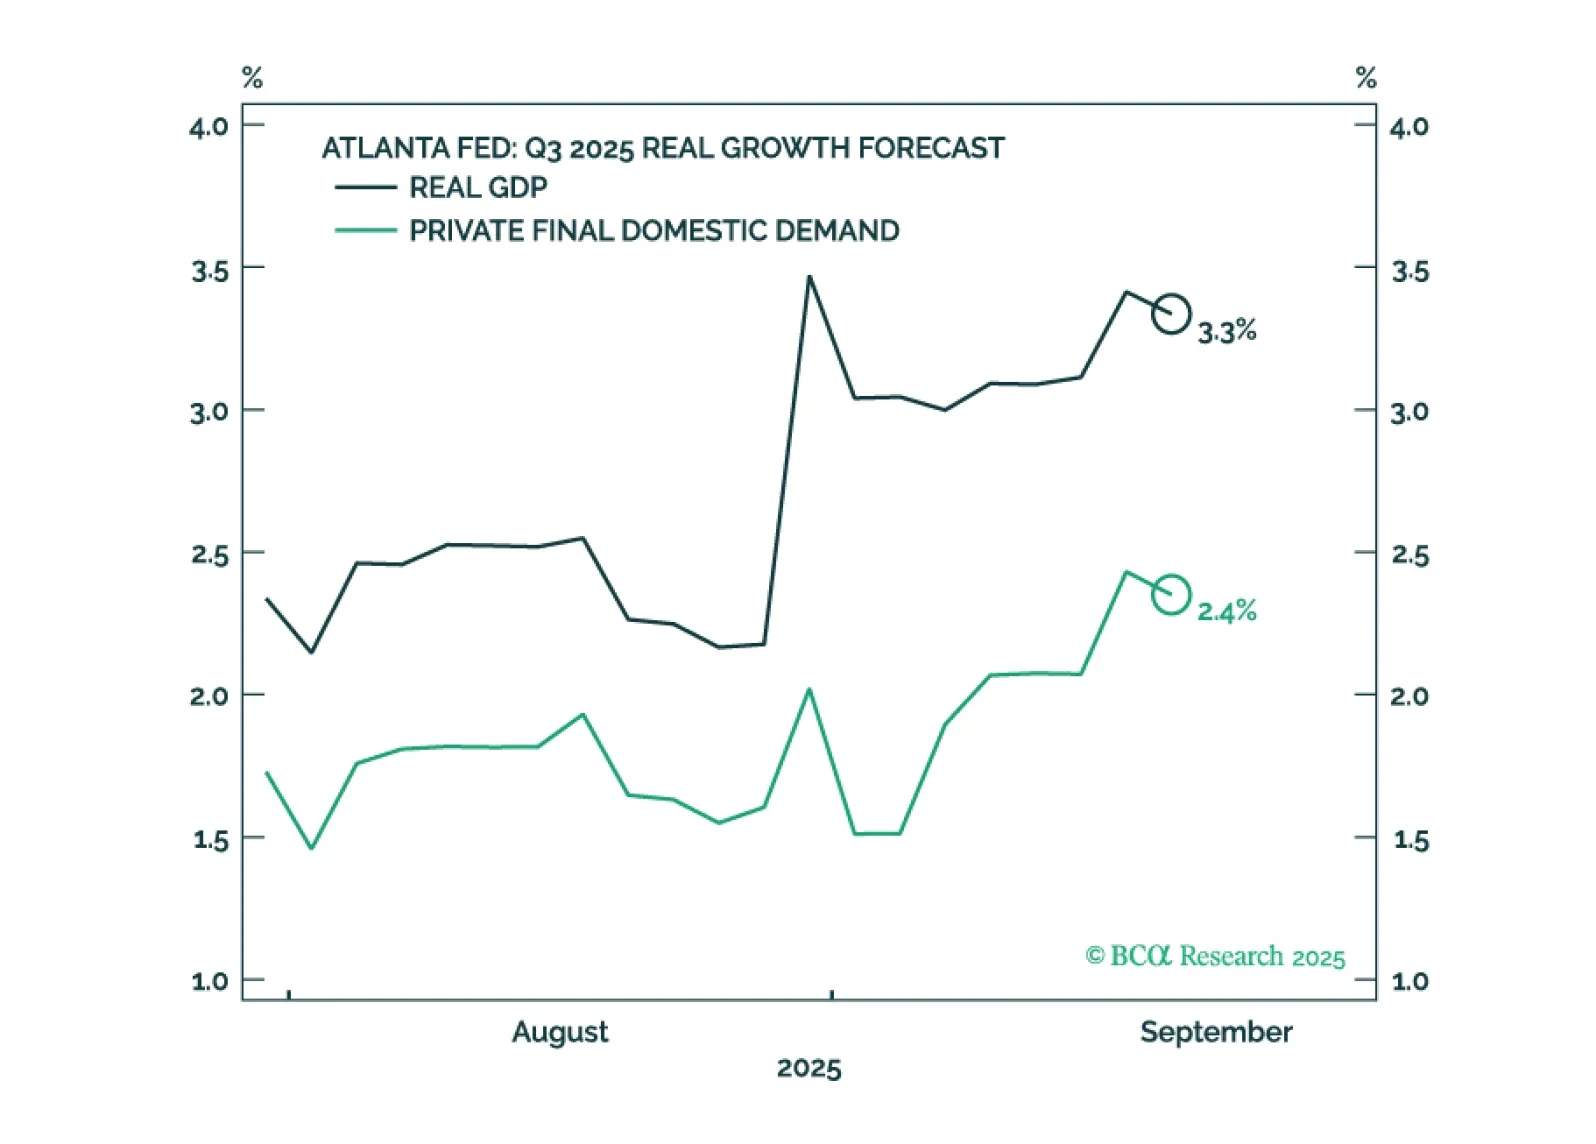
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。
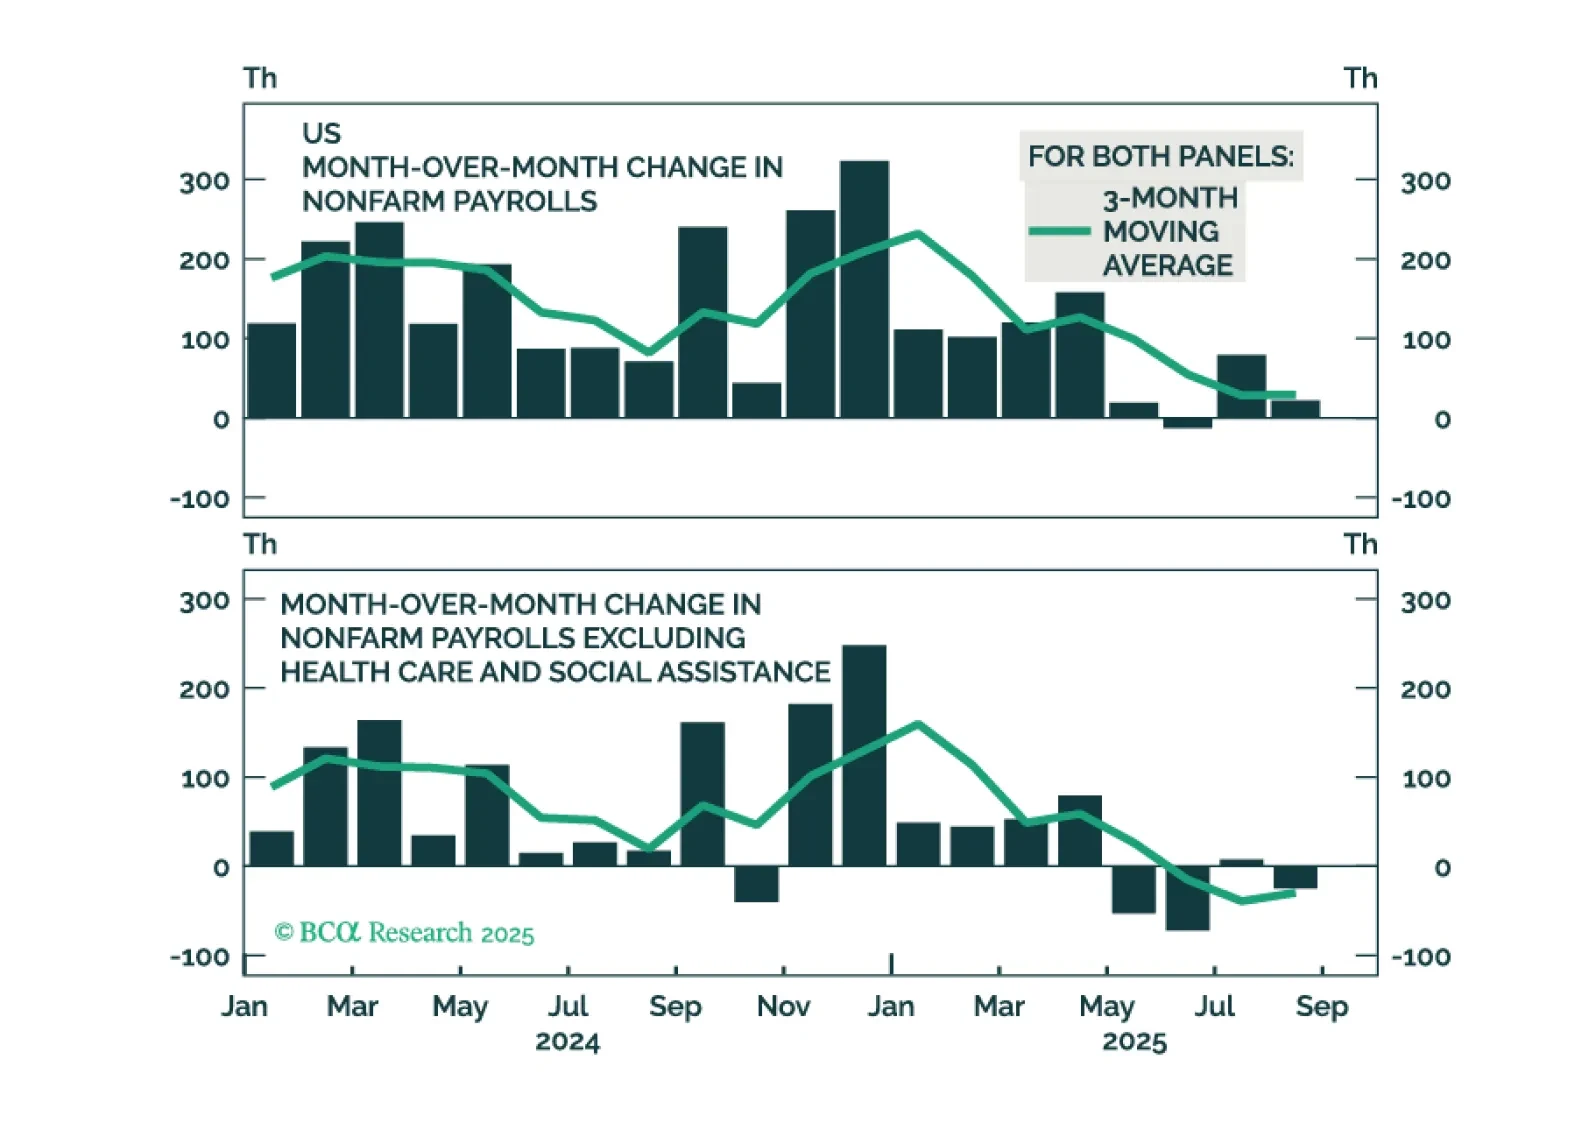
グローバル株式が正確にいつピークに達するかを知ることは不可能ですが、現在、イジェクトボタンの近くに手を置いておく正当な理由となる脆弱性が十分に存在しています。
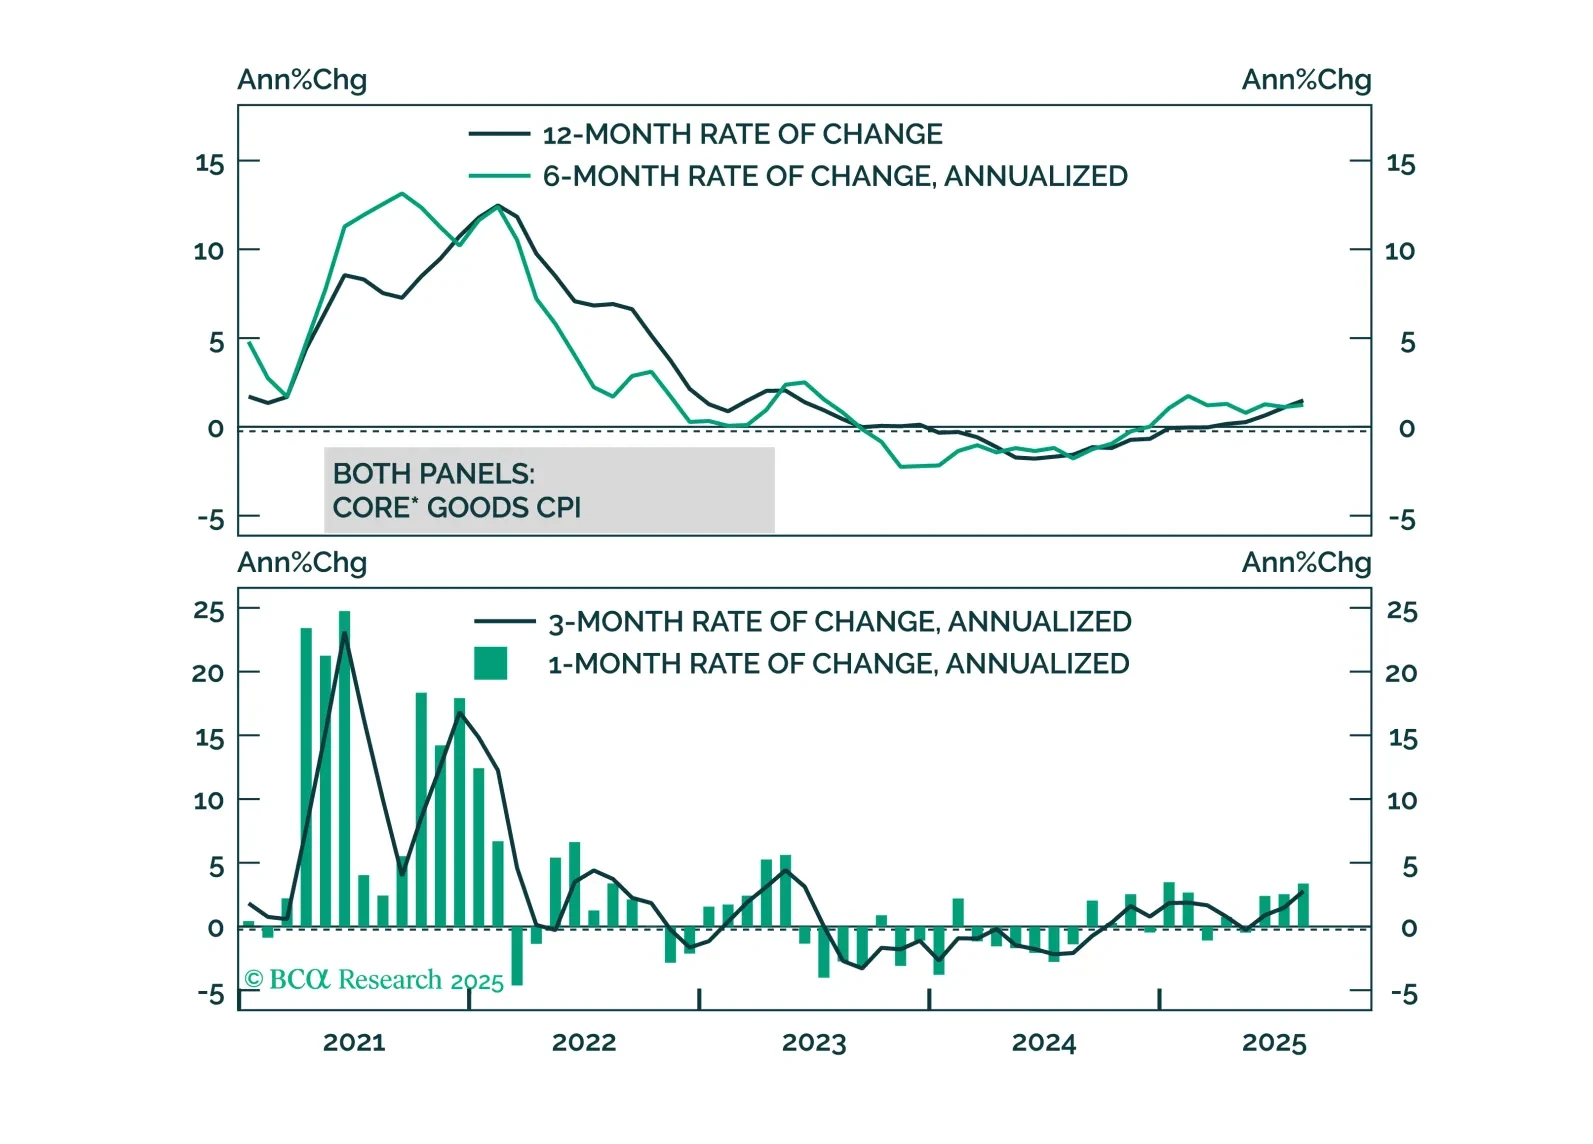
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。
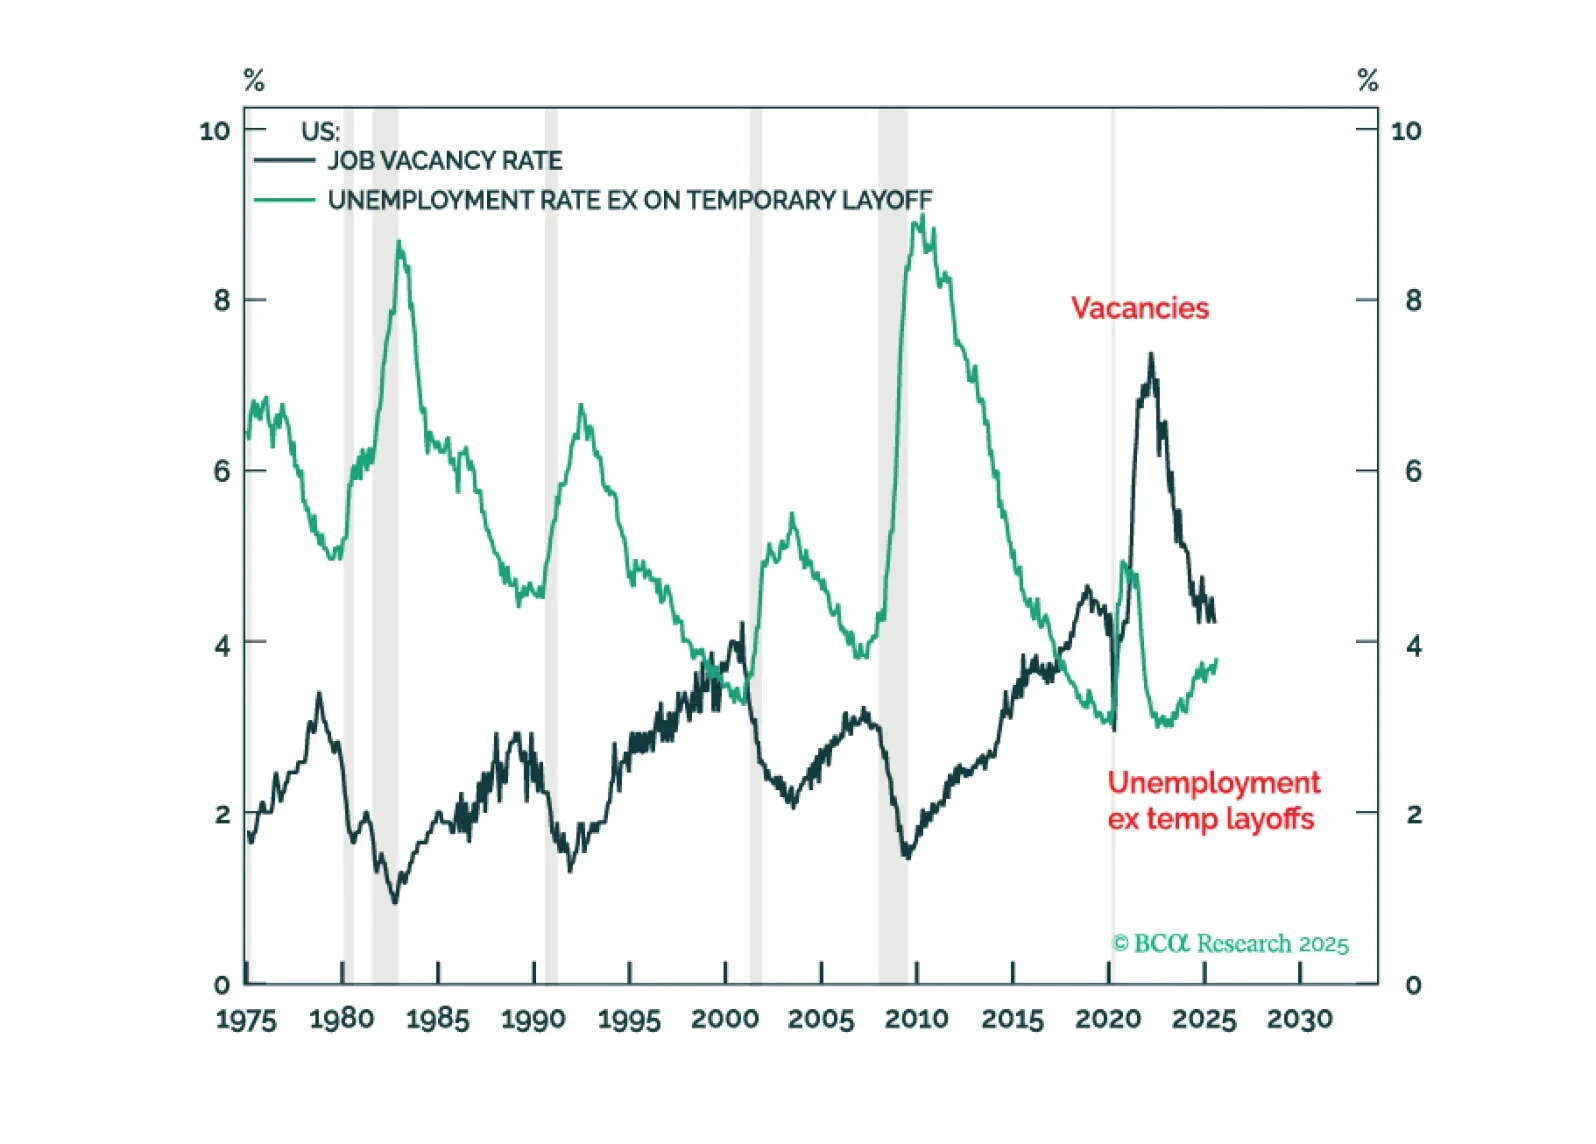
少なくとも今後数ヶ月間は、米国市場および世界市場においてインフレリスクが景気後退リスクを上回ります。これは、正しく評価すれば、米国の雇用市場が依然として供給制約のある状態であり、「求職者を探している仕事」が「仕事を探している労働者」を0.4%上回っているためです。供給制約が続く米国労働市場では、需要制約に転じるまでは需要主導型の景気後退に陥ることはありません。そのため、債券投資家はデュレーションをアンダーウエイトするべきです。さらに、新たな戦術的取引として、インド(INDA)をオーバーウエイトしています。
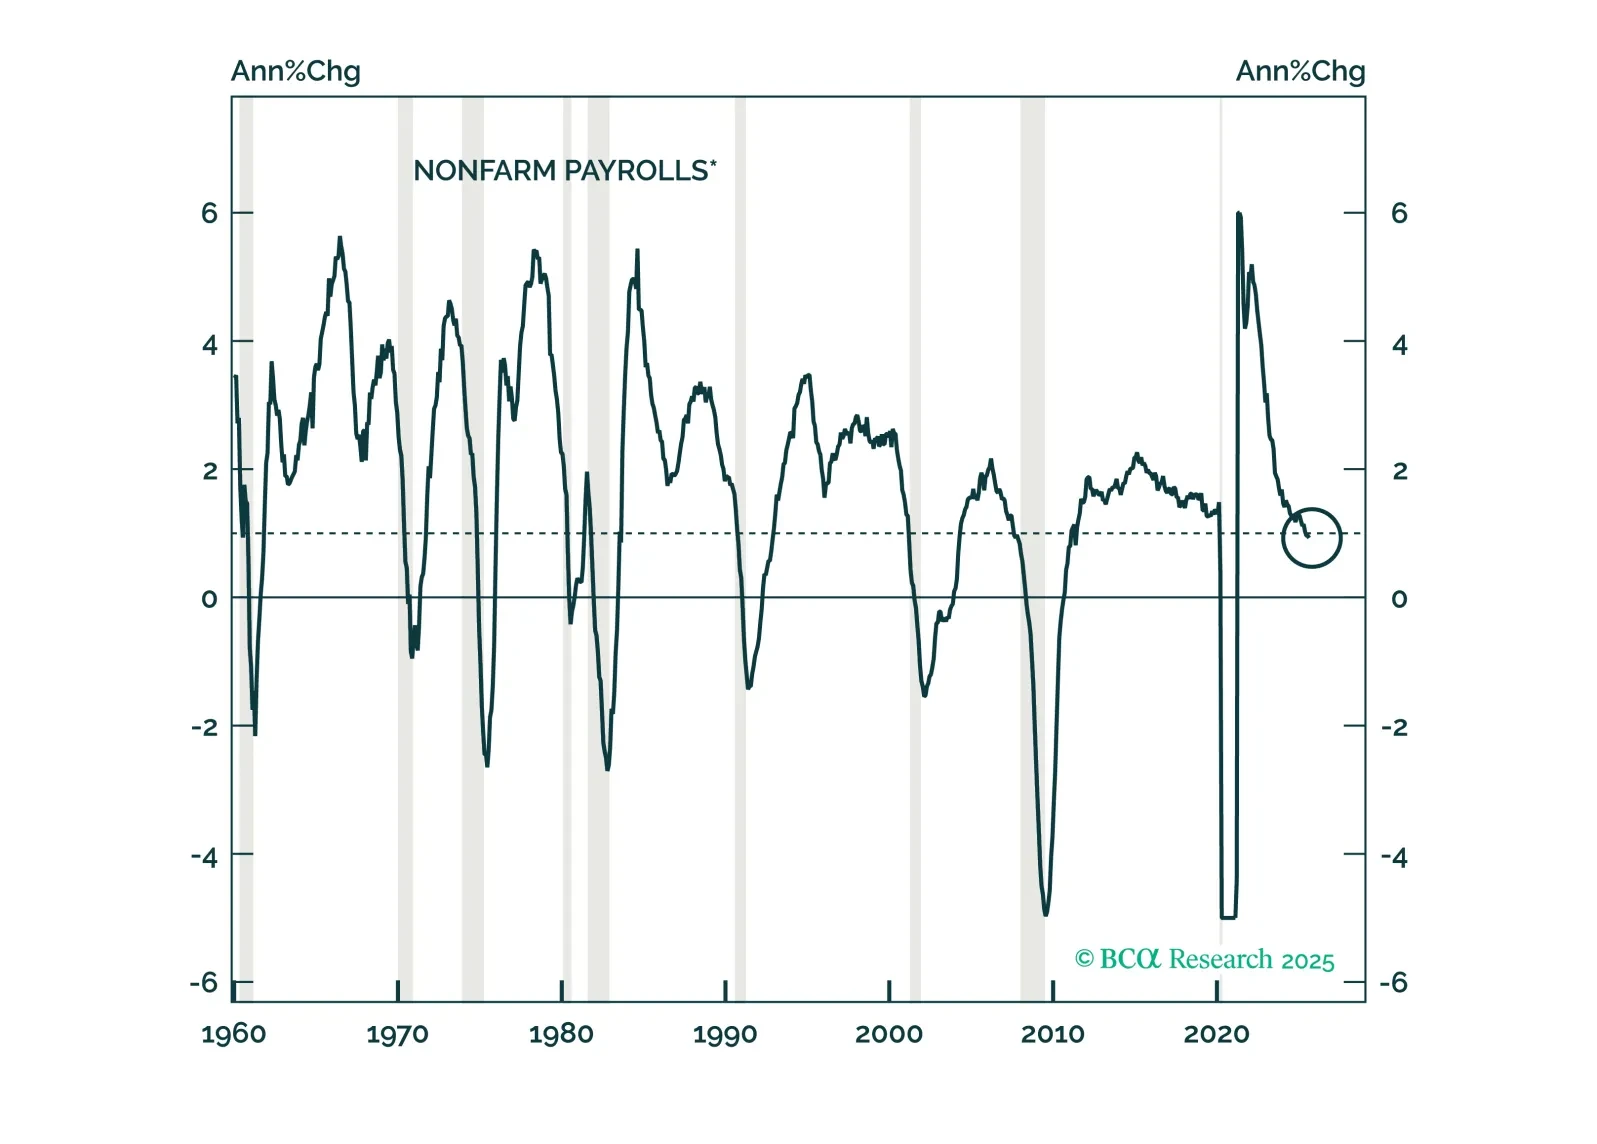
景気後退の確信度は高まったものの、ストラテジーの見直しを締めくくりとして、株式のアンダーウェイトを解消し、フィクスト・インカムおよび現金のオーバーウェイトを終了します。AIの勢いが非常に強いため、SPYプットポジションの小規模な保有による株式下落への控えめなエクスポージャー以上のものを持つ余地はありません。
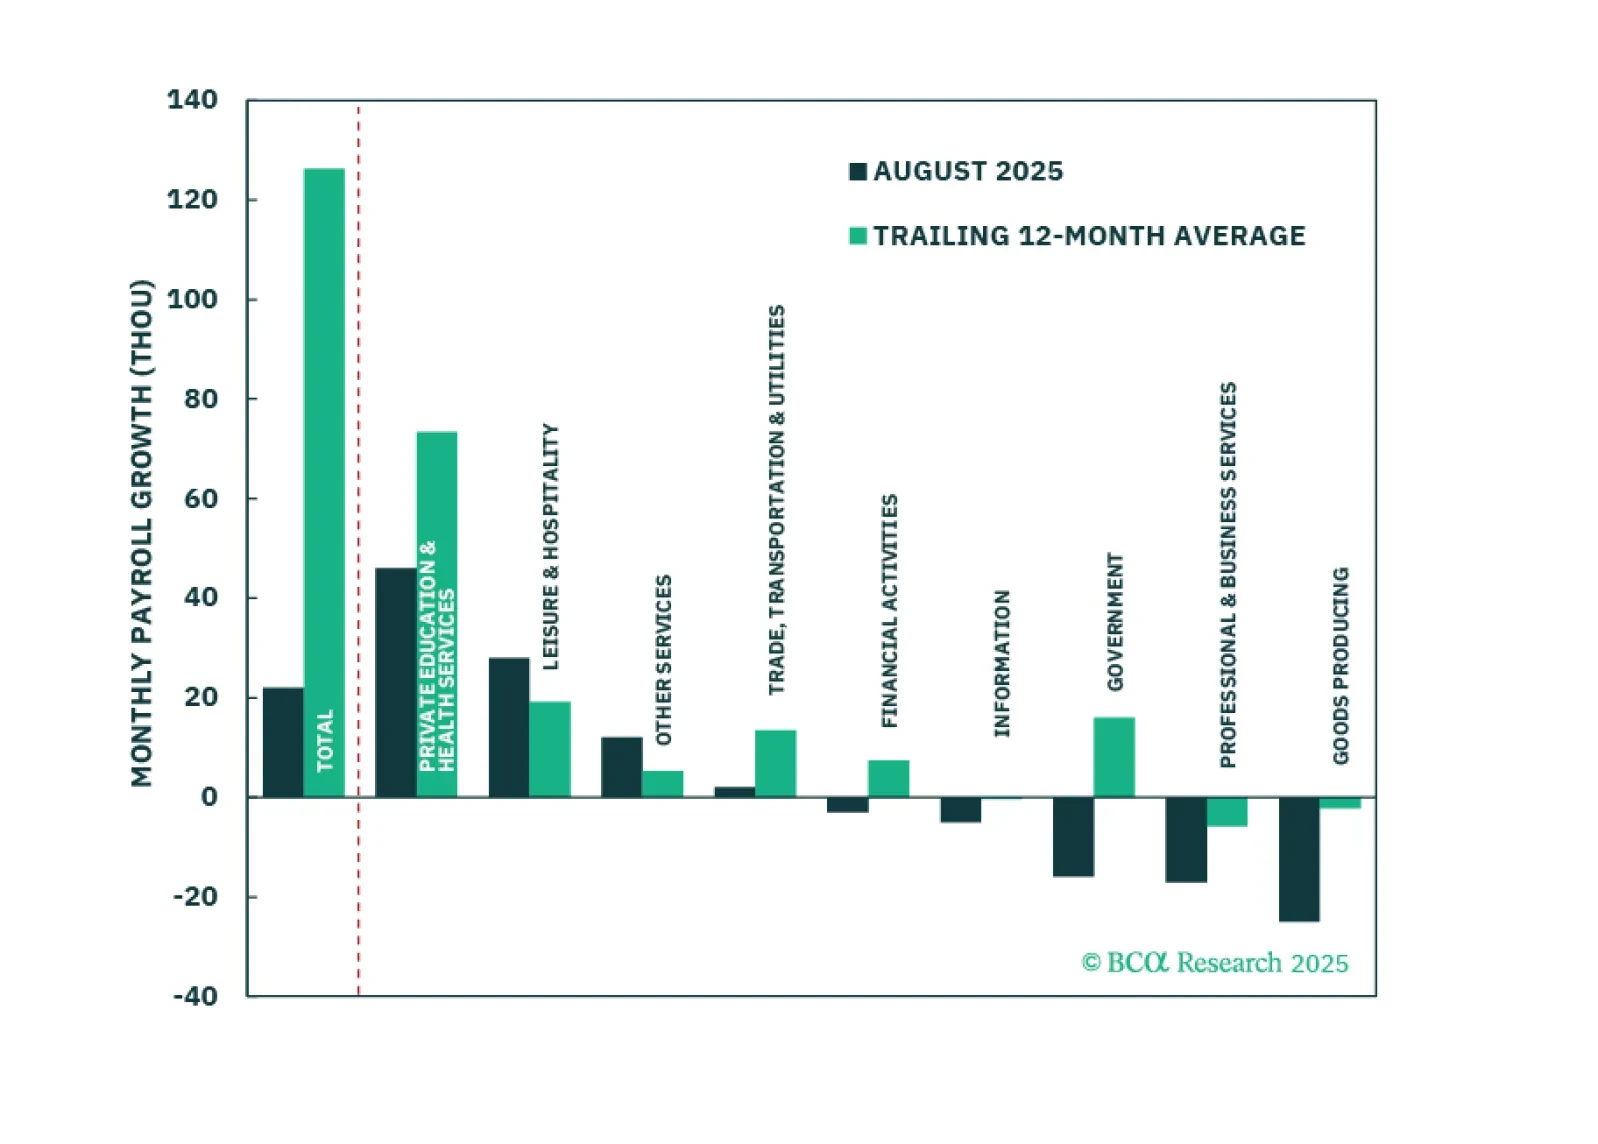
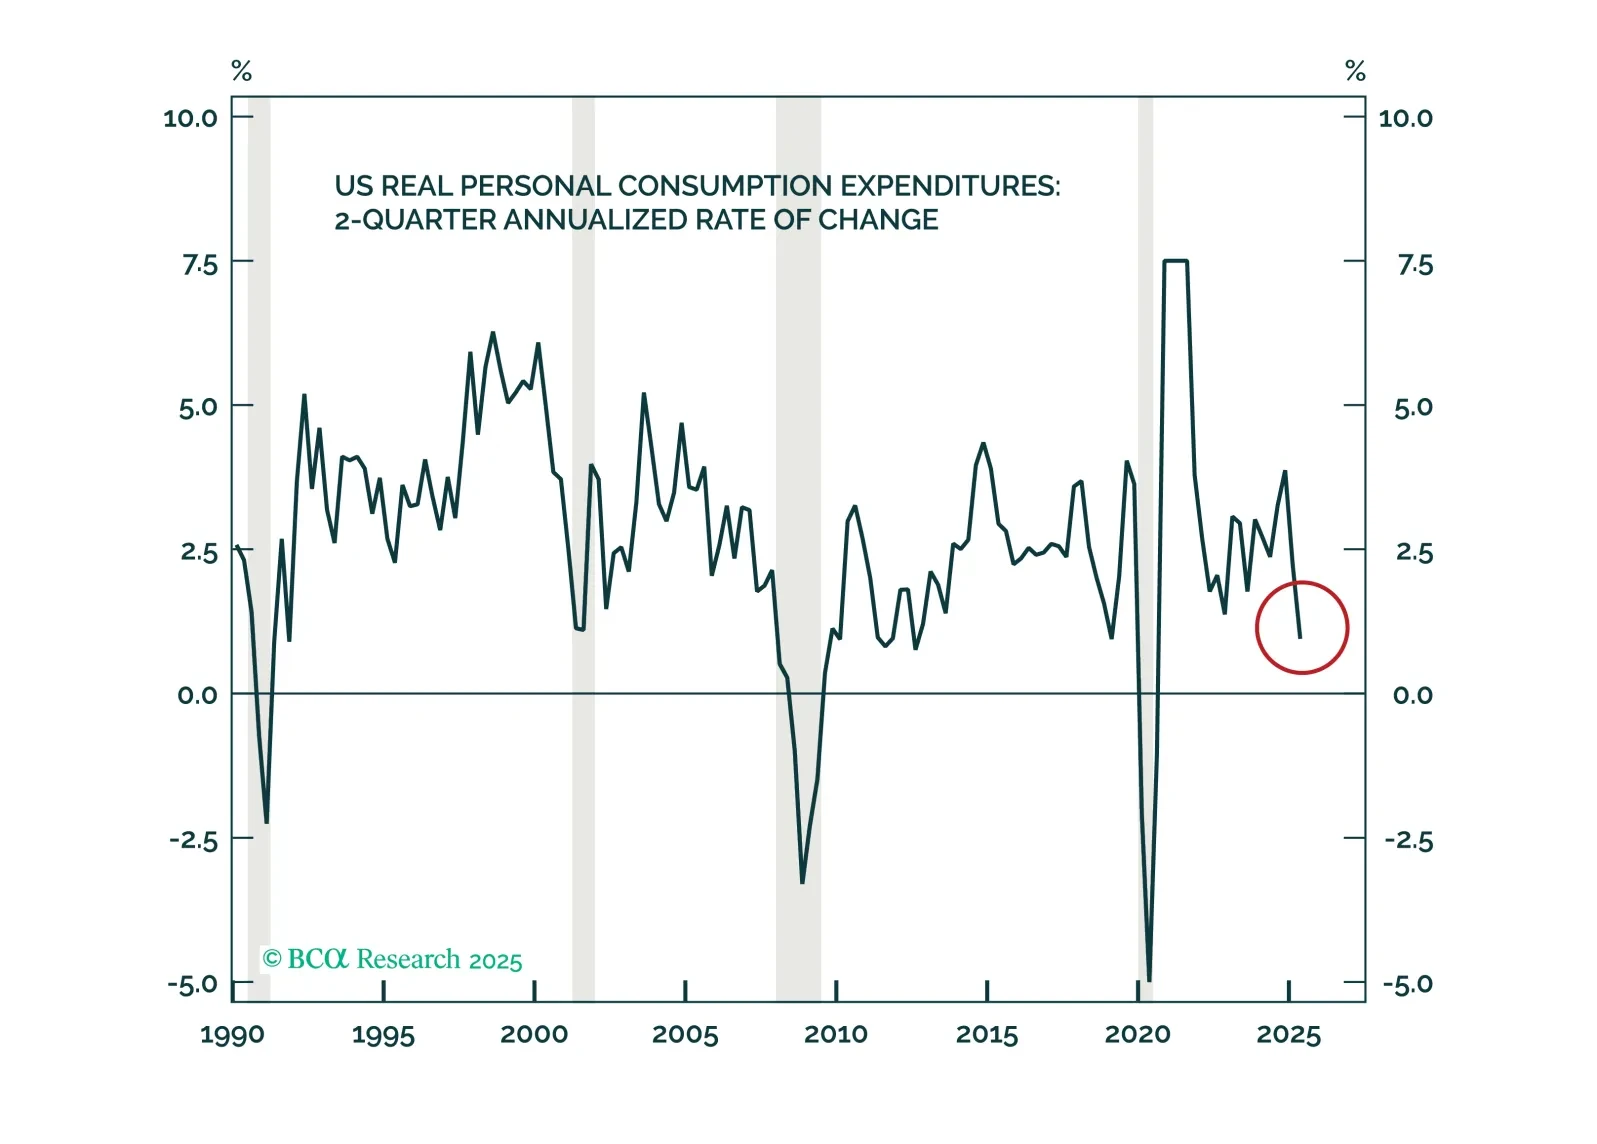

我々が弱気のスタンスを再評価し始めて以来得たデータは、経済が投資家のコンセンサスが考えるほど強くないという我々の考えを裏付けました。しかし、この軟調さは7月と8月にさらに強まる必要があり、我々の防御的な推奨を維持するためです。