Sectors
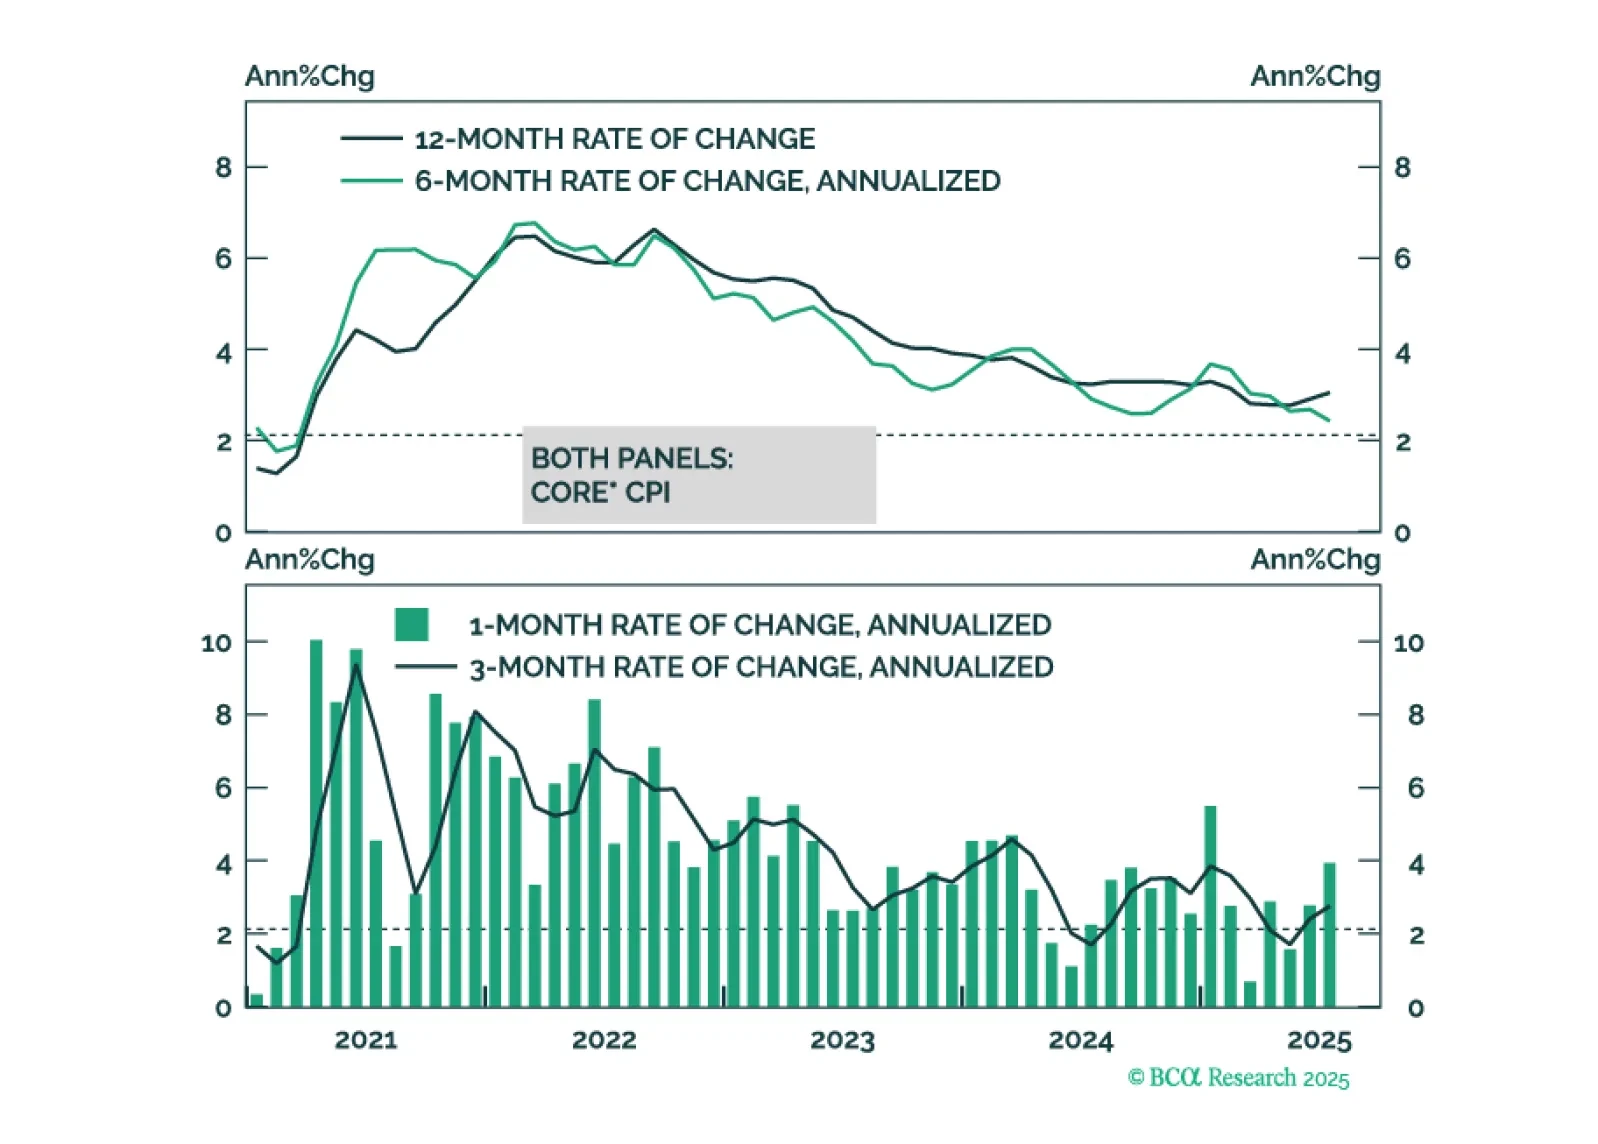
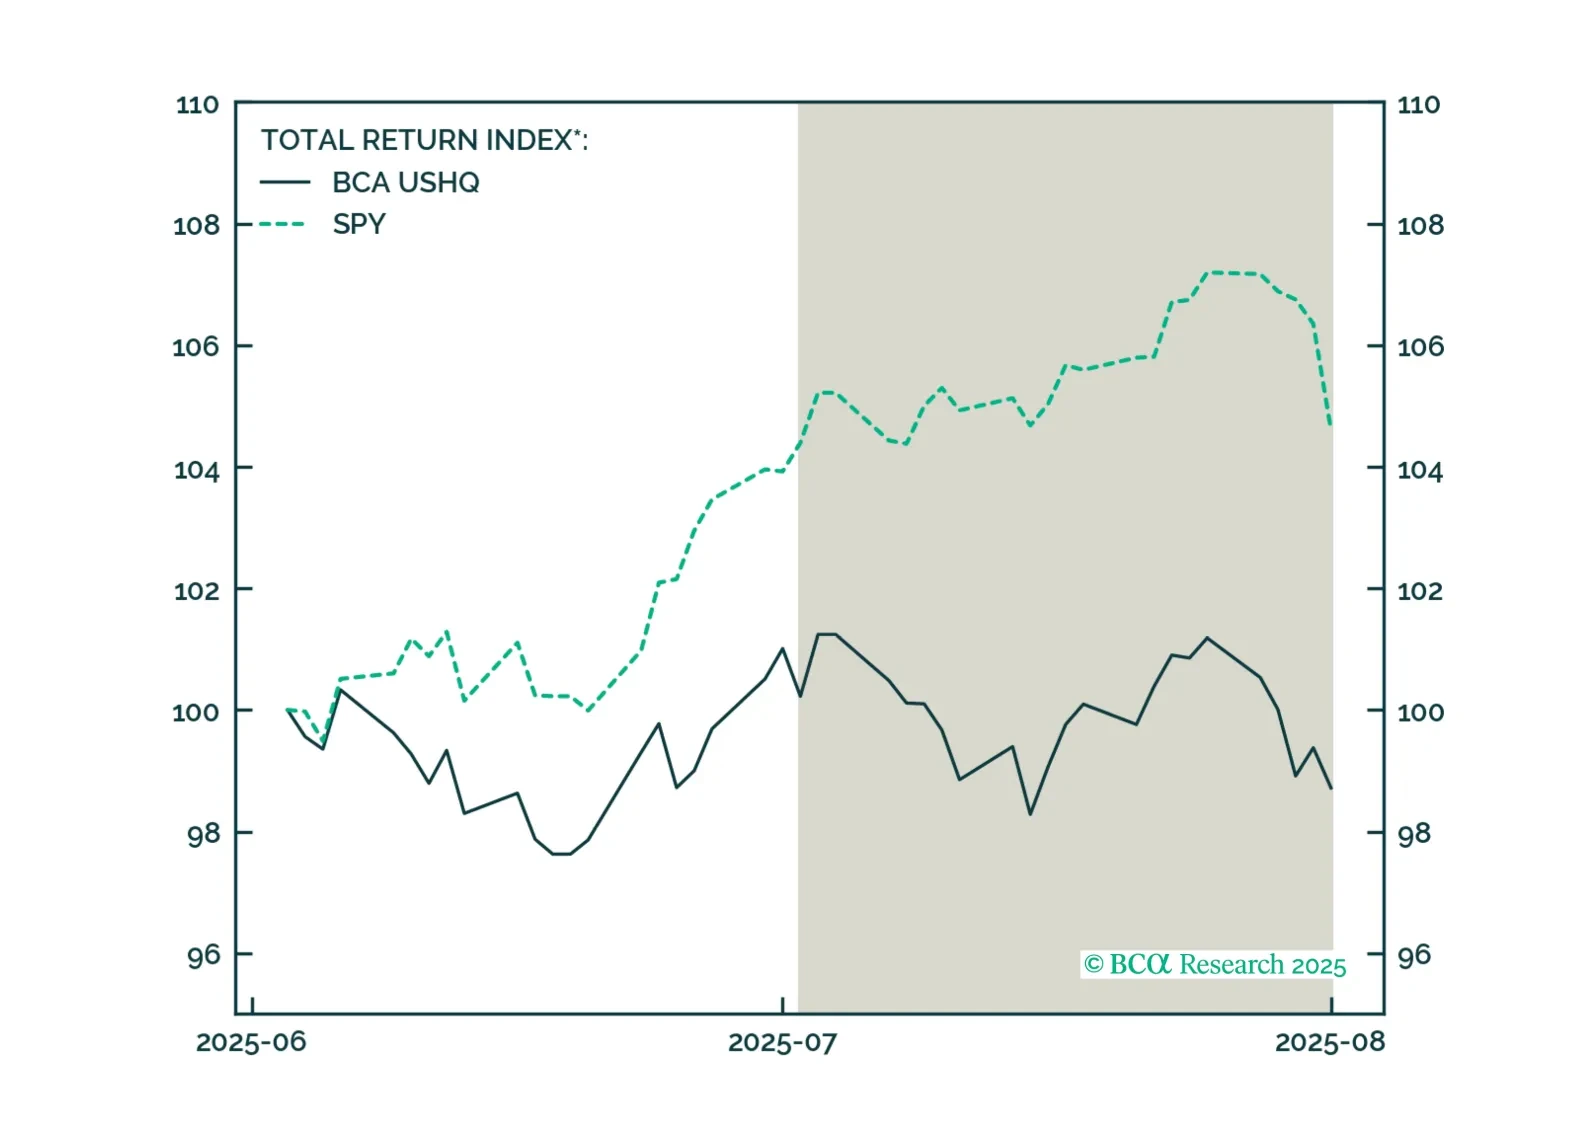
USハイクオリティ(USHQ)ポートフォリオは、7月までのベンチマークに対してアンダーパフォームし、リターンは-1.5%でした。一方、SPYベンチマークのリターンは0.2%でした。直近の3か月間のリターンでは、ベンチマークに対して約750ベーシスポイントのアンダーパフォーマンスとなり、特に低調な結果となりました。
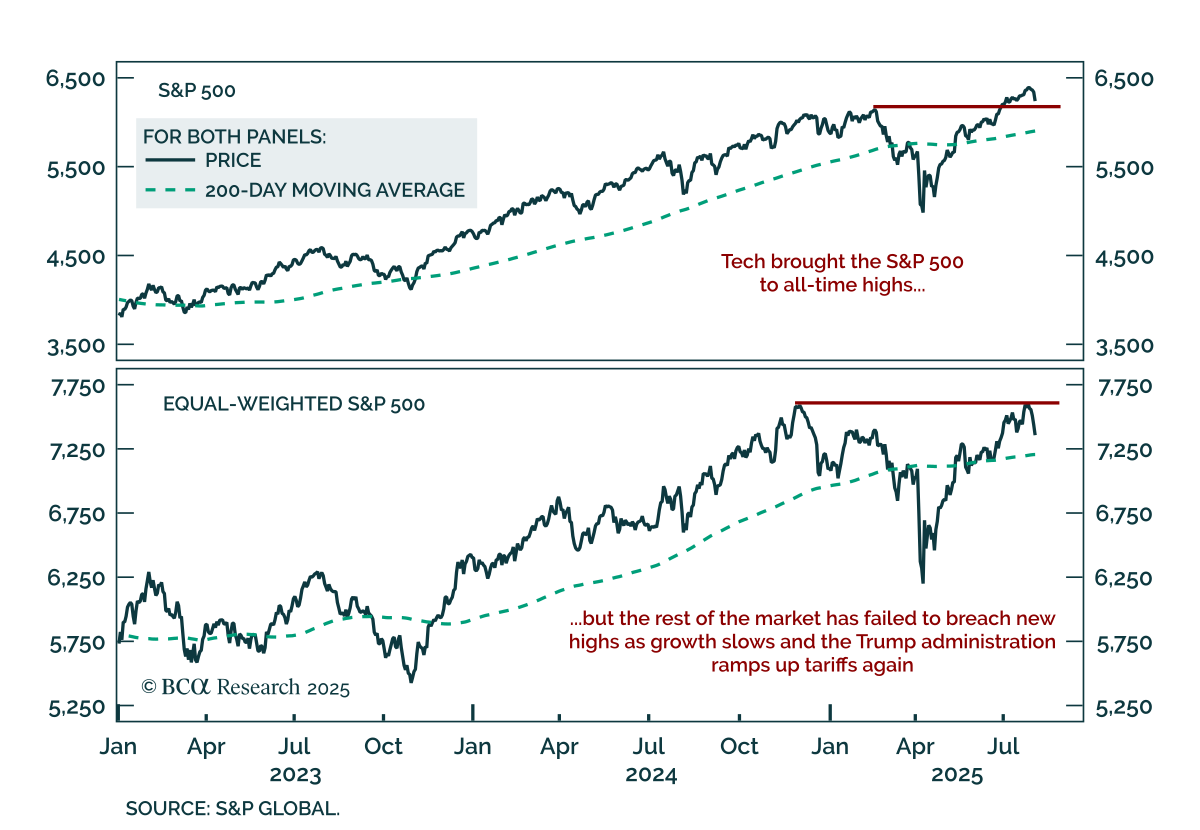
S&P 500は本当に新高値を記録したのか? S&P 500は本当に新高値を記録したのか? S&P 500は最近新高値を突破しましたが、指導層が狭いことや労働市場の減速がリスク資産に対する警戒感を強めています。 株式は解放記念日後の安値から反発しましたが、この上昇は主にテクノロジーセクターによって主導されています。対等加重のS&P 500は、解放記念日前の高値をまだ突破しておらず、リスクの感性がそれほど高揚していないことを示唆しています。…
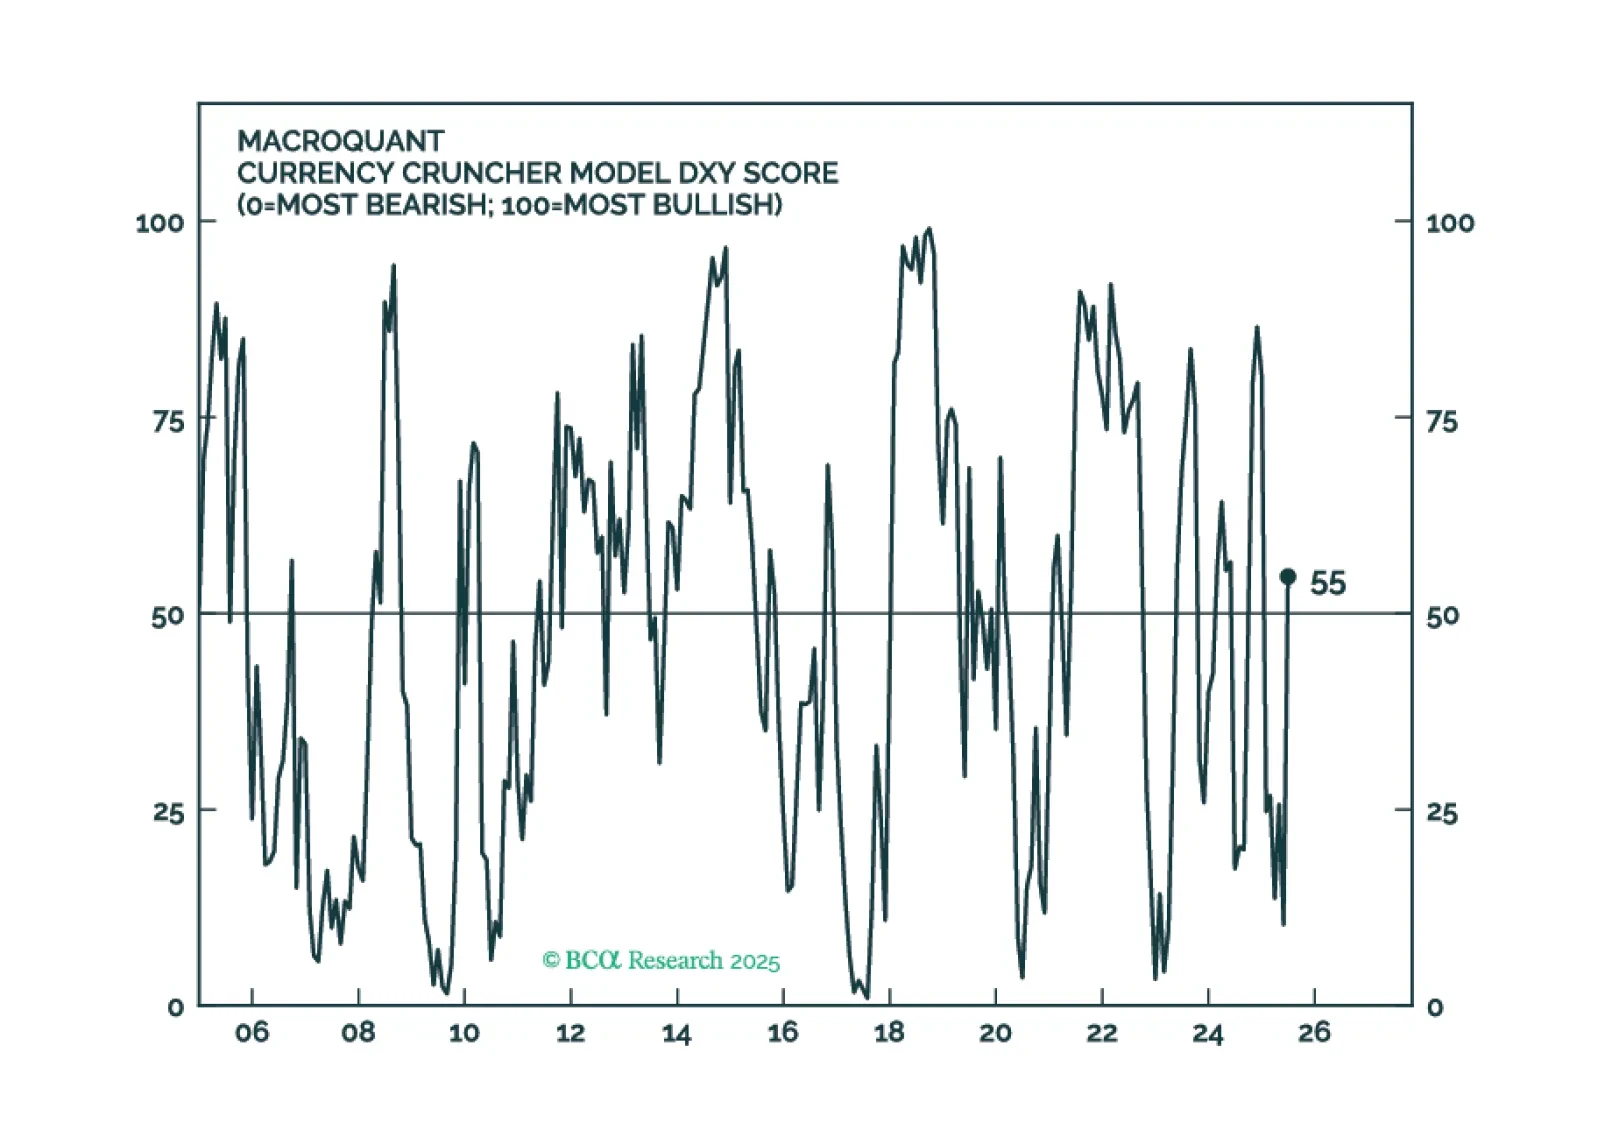
MacroQuantは、株式投資家に対して今のところ売却を控えながらも、いつでも売却できるよう準備を整えておくよう推奨しています。このモデルは再びドルを好意的に見始めており、原油価格の上昇余地を見込んでいます。
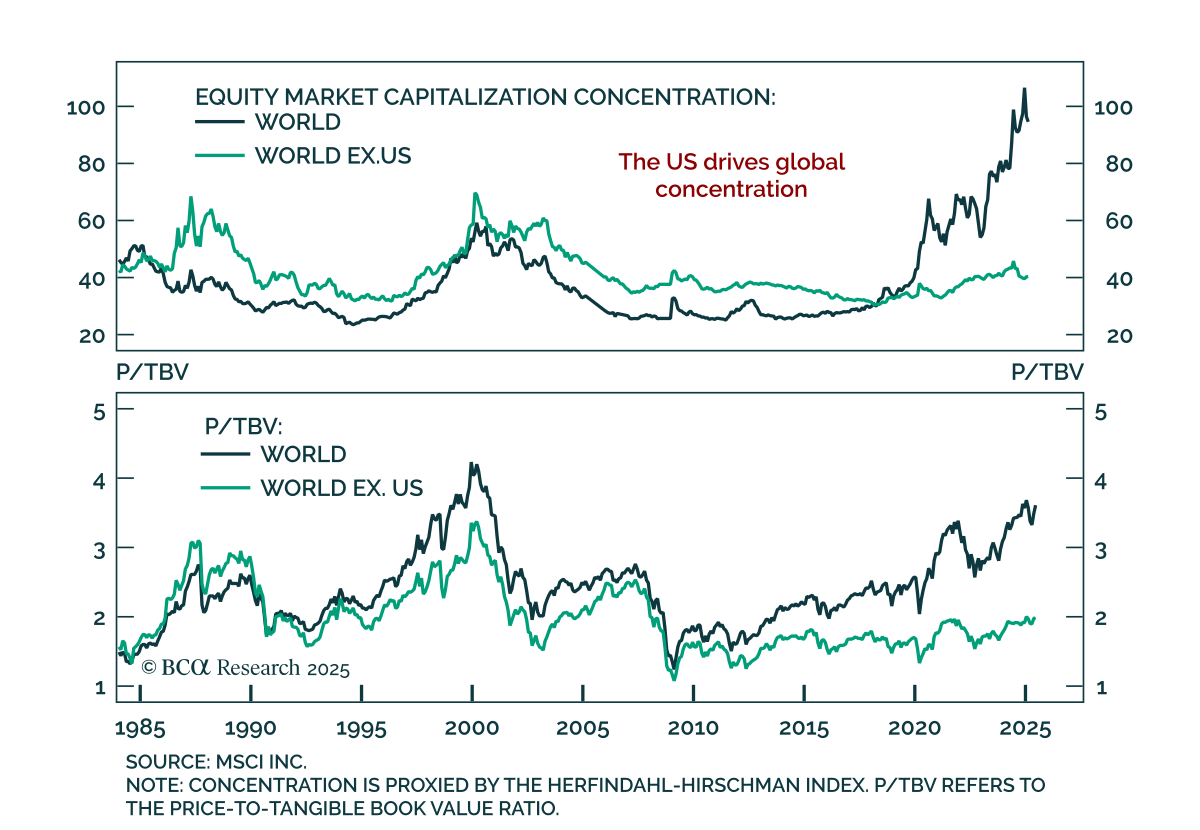
株式の集中は問題ではない 株式の集中は問題ではない 私たちのグローバル資産配分ストラテジストは、株式市場の集中が重要なリスク要因ではなく、リターン予測にも役立たないと主張しています。 横断的な集中度は指数の規模を反映しており、小規模な指数ほど集中度が高く見える傾向があります。米国では、集中度が高いほど評価が割高であることとも相関しています。…
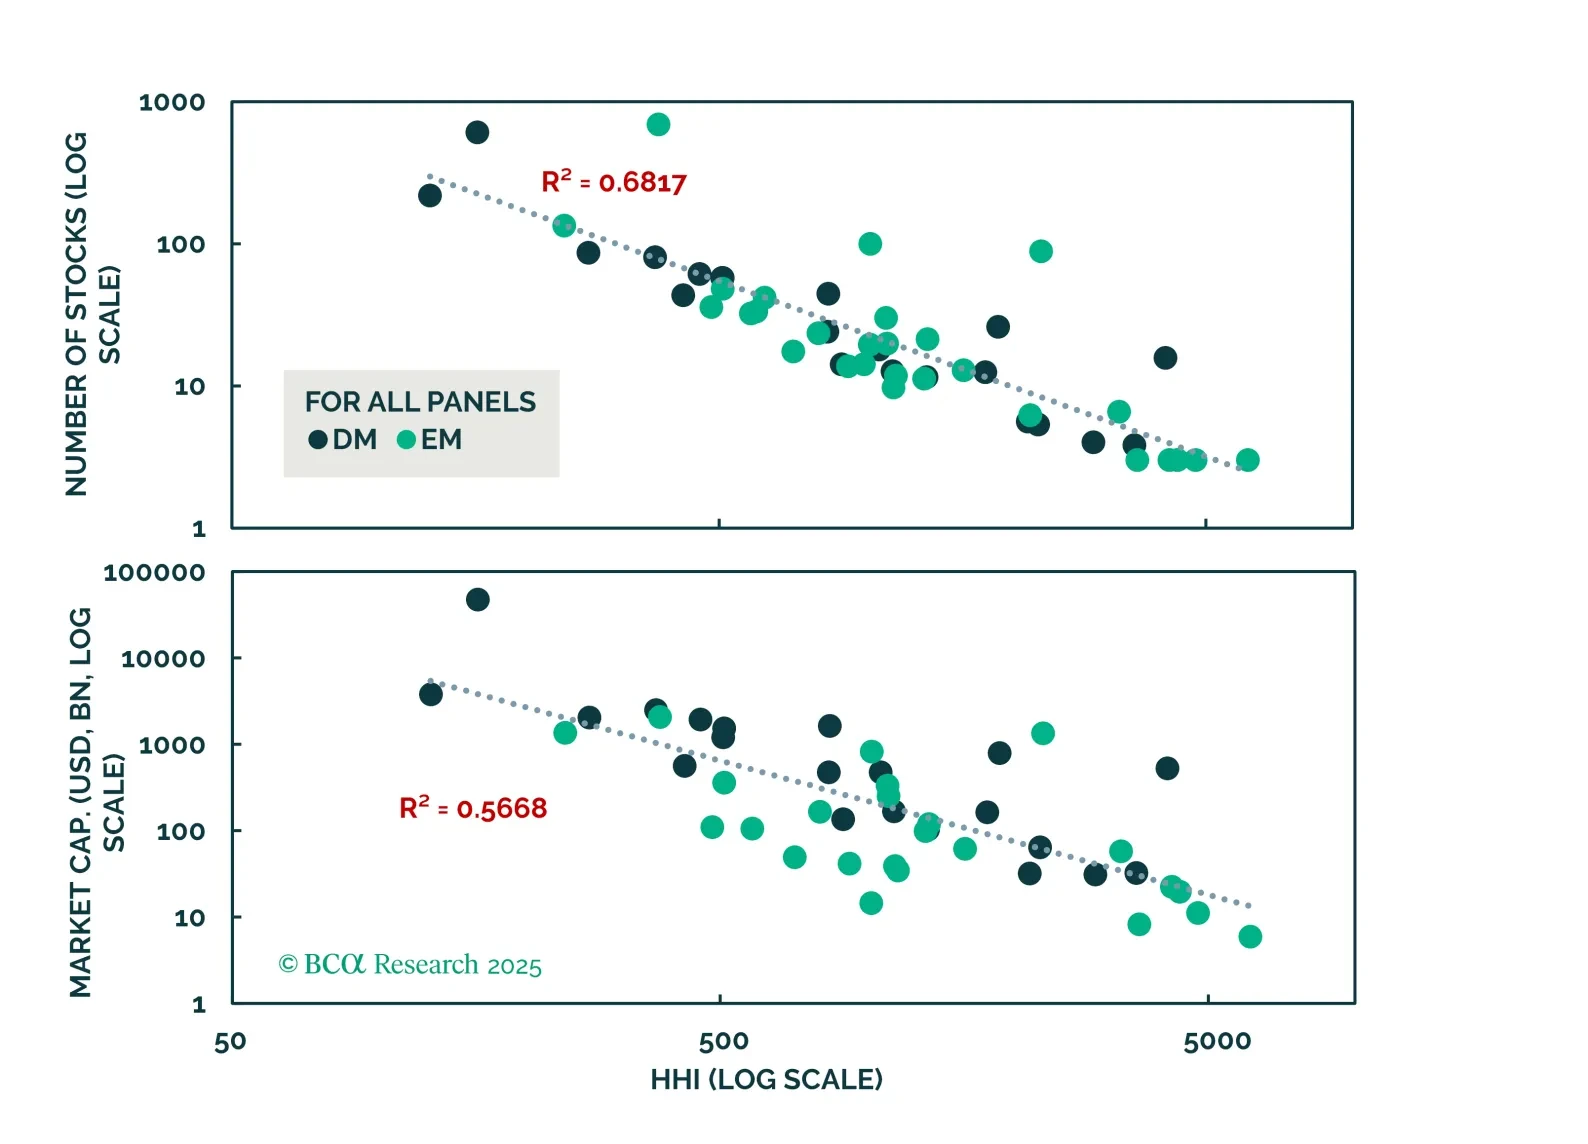
MSCI ACWIの国別指数のデータを使用し、先進国市場は1984年まで、エマージング市場は1988年まで分析した結果、市場の集中度は長期的な将来リターンの予測力にほとんど寄与しないことが分かりました。予測力があるとしても、バリューやサイズといった従来の指標を含めるとその効果は消えてしまいます。同じことが特異的な指数リスクについても言えます。指数の集中度は、エクイティ市場におけるリスクとリターンを決定する上であまり重要ではありません。
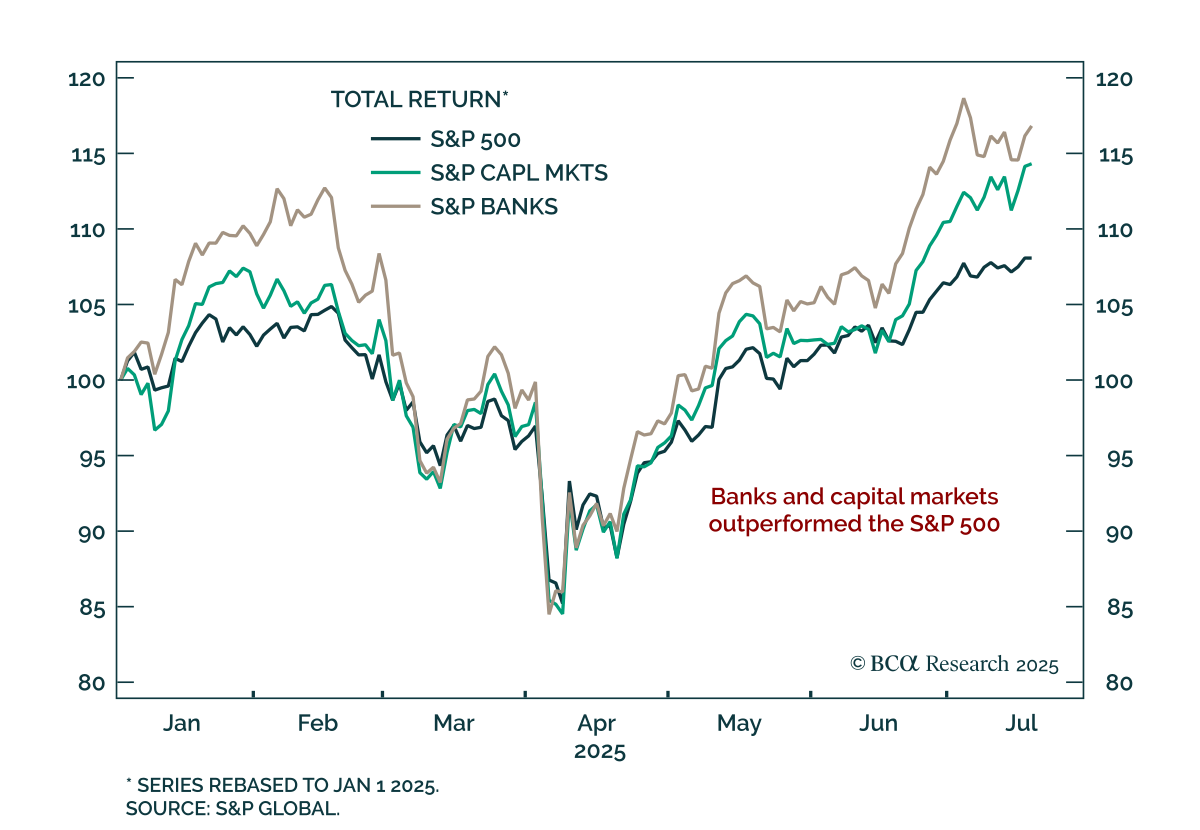
米国の銀行:いくつかの手柄 米国の銀行:いくつかの手柄 BCAの米国株式ストラテジストは、銀行と多様化した金融セクターに対するオーバーウェイトの姿勢を改めて強調しています。第2四半期の業績は堅調で、消費者の底堅さと資本市場活動の回復が見られました。 純金利マージンが安定しつつあり、控えめなローンの成長が改善しています。信用の質は堅調なままです。大手銀行に対する規制改革が、さらなる価値を引き出す可能性のあるポジティブな推進力として浮上しており、これはセクターの見直しを支える可能性があります。…
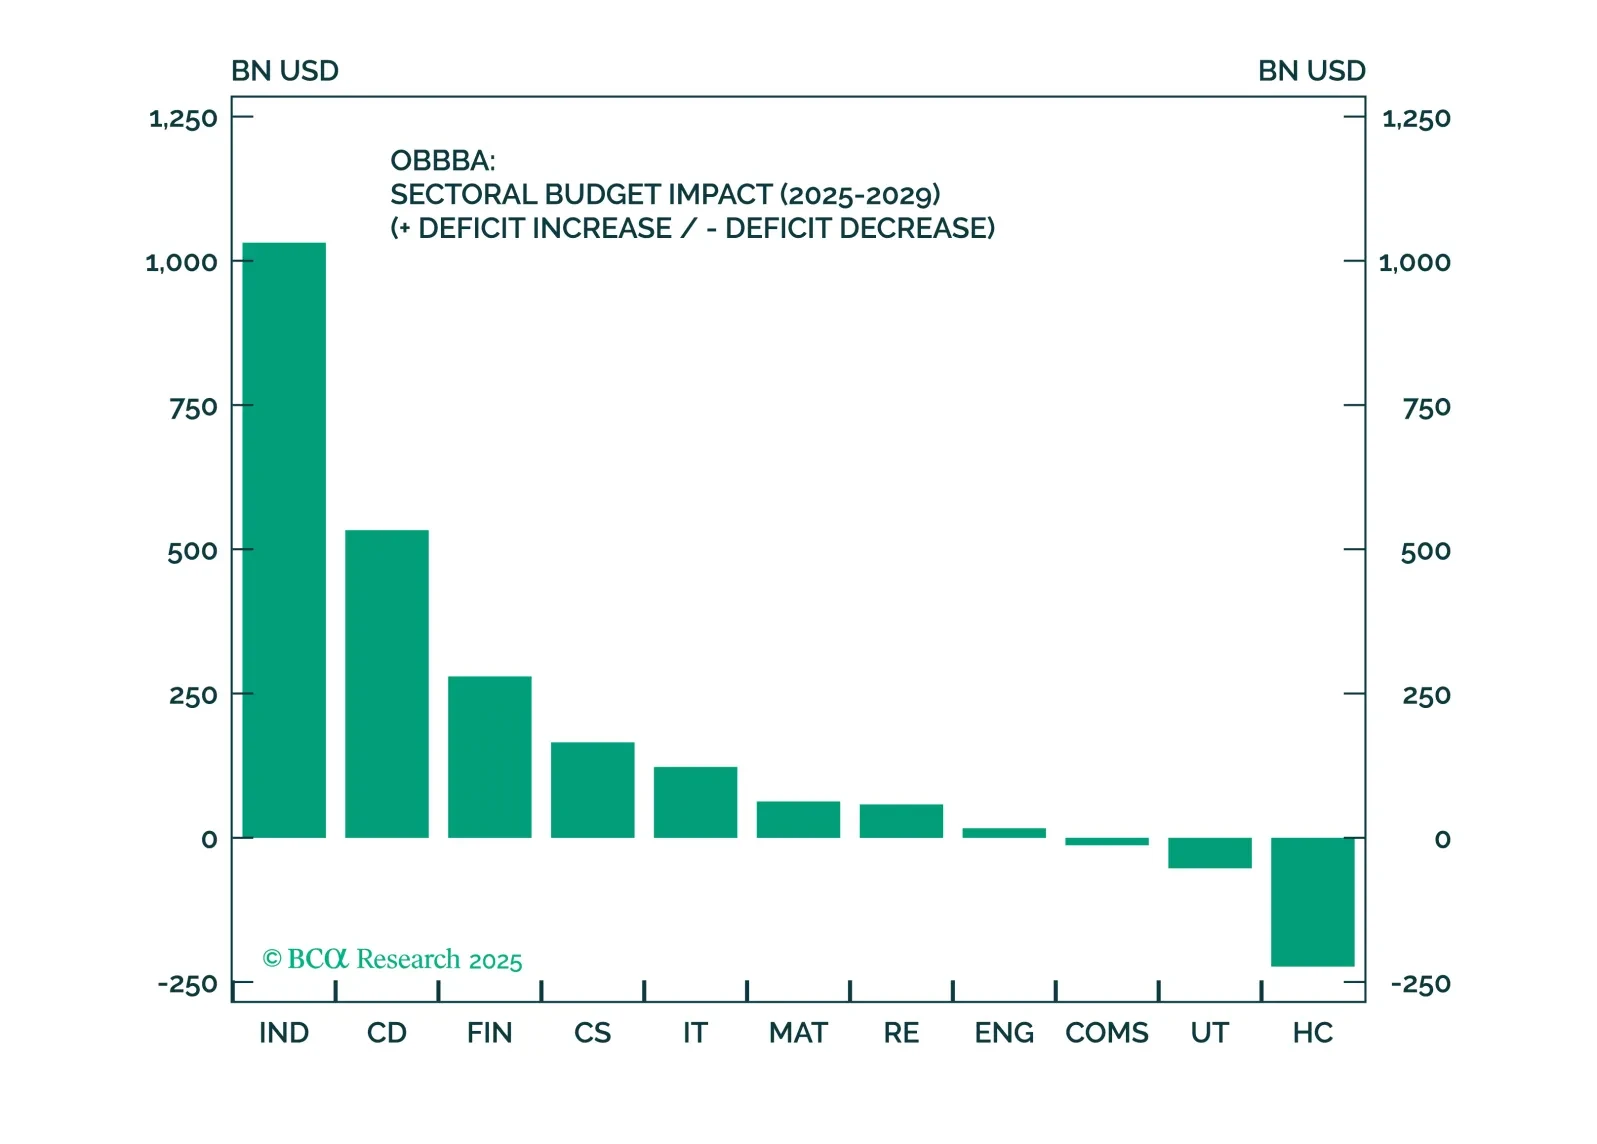
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
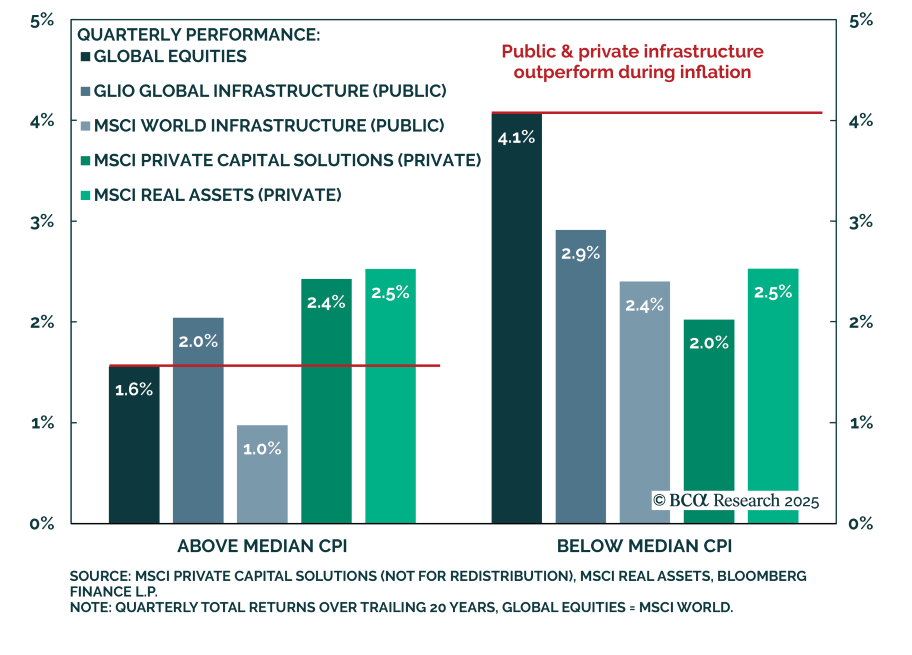
1 DIN250708PMA DIN250708PMA BCAのプライベート・マーケット&オルタナティブのストラテジストは、公共とプライベートのインフラにバランスの取れた配分を推奨します。短期的なバリュエーションでは公共インフラが有利です。 指数構成、セクター構成、地域的なエクスポージャーの構造的な違いが、両者の異なるパフォーマンスと分散の特徴を引き起こしています。プライベートインフラは、規制の自由度や資産管理能力の向上により、さらなる運営効率を発揮し、より高いEBITDA成長を維持して優れた成果を上げます。…
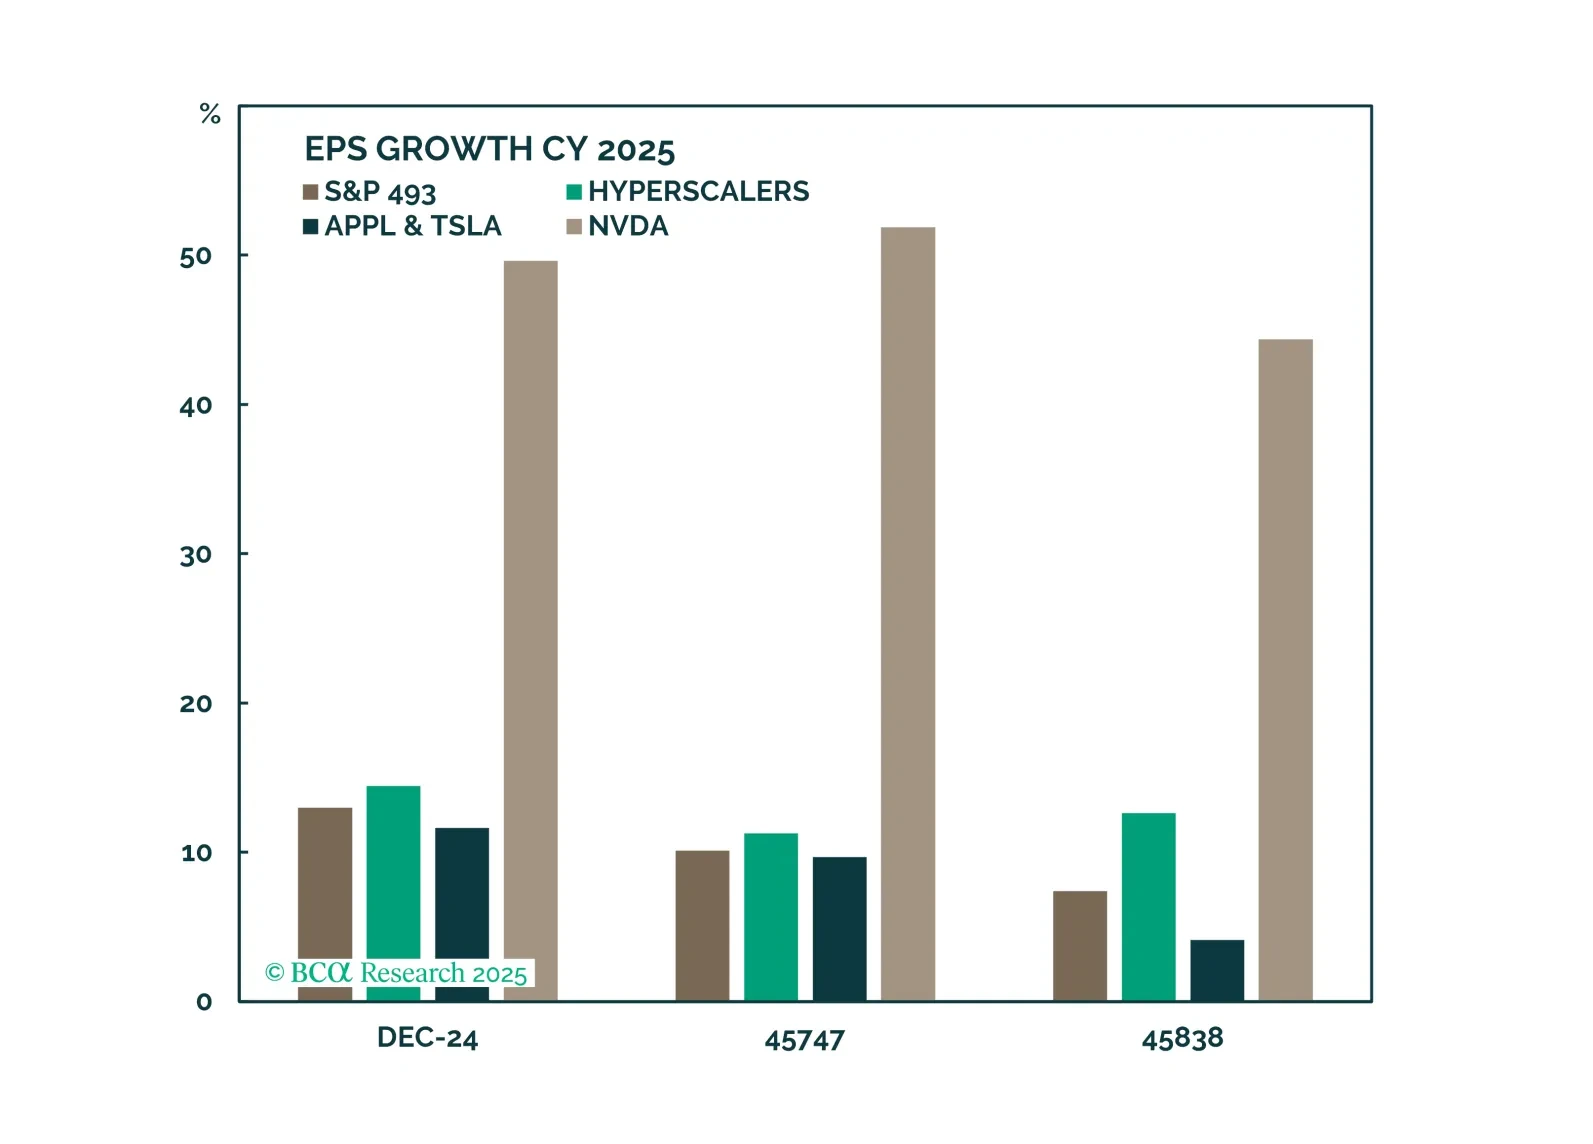
利益成長は今年も株式のパフォーマンスを引き続き支えると考えられます。しかし、大きな利益の後には、一部利益確定が予想されます。利益を確定し、防御的セクターへのエクスポージャーを増やすことを推奨します。