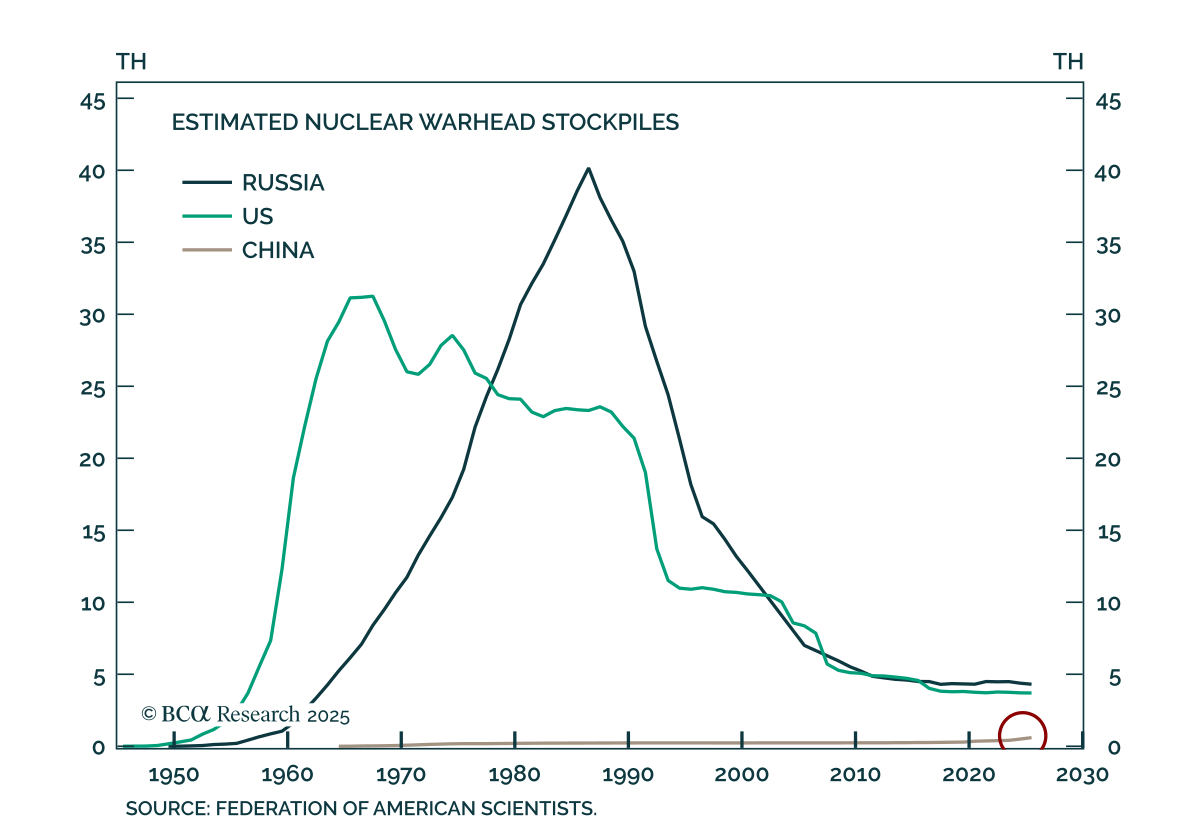
Russia
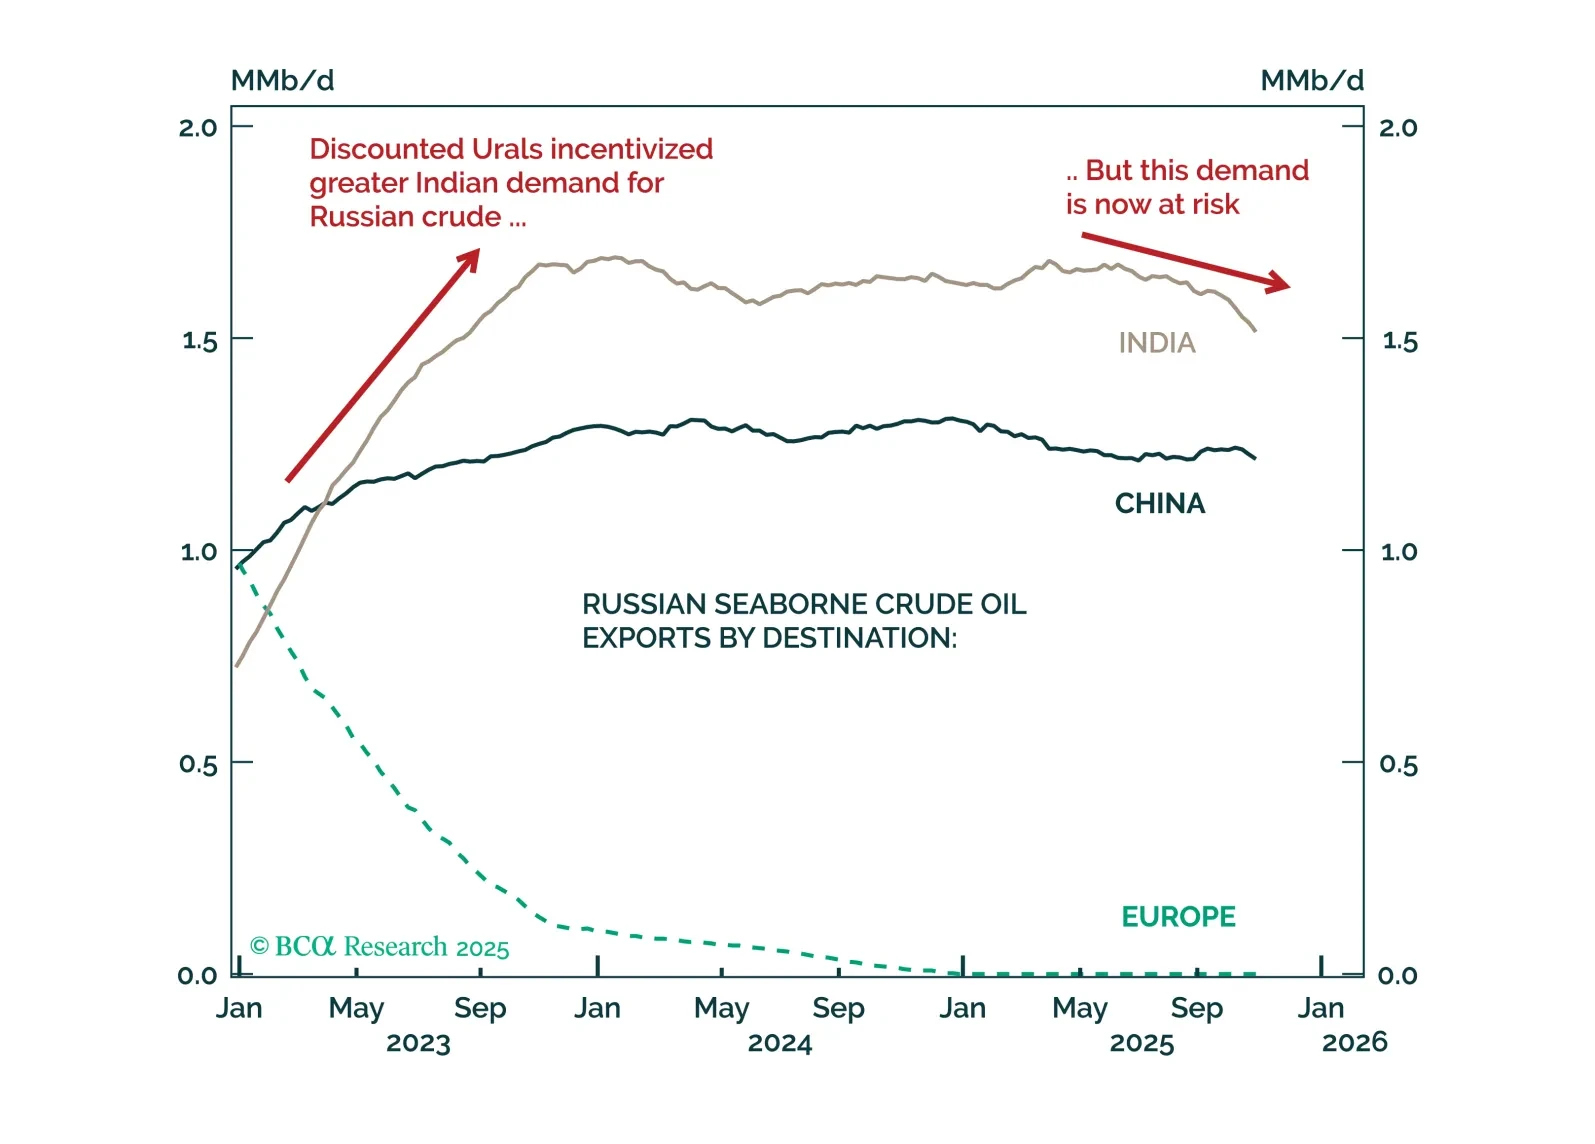
米国によるロシア原油輸出規制は、短期的に世界の石油供給や貿易フローを混乱させる可能性があります。しかし、周期的なタイムフレームでは、原油価格に大きな影響を与える可能性は低いです。ブレントを引き続きショートに保ちなさい。
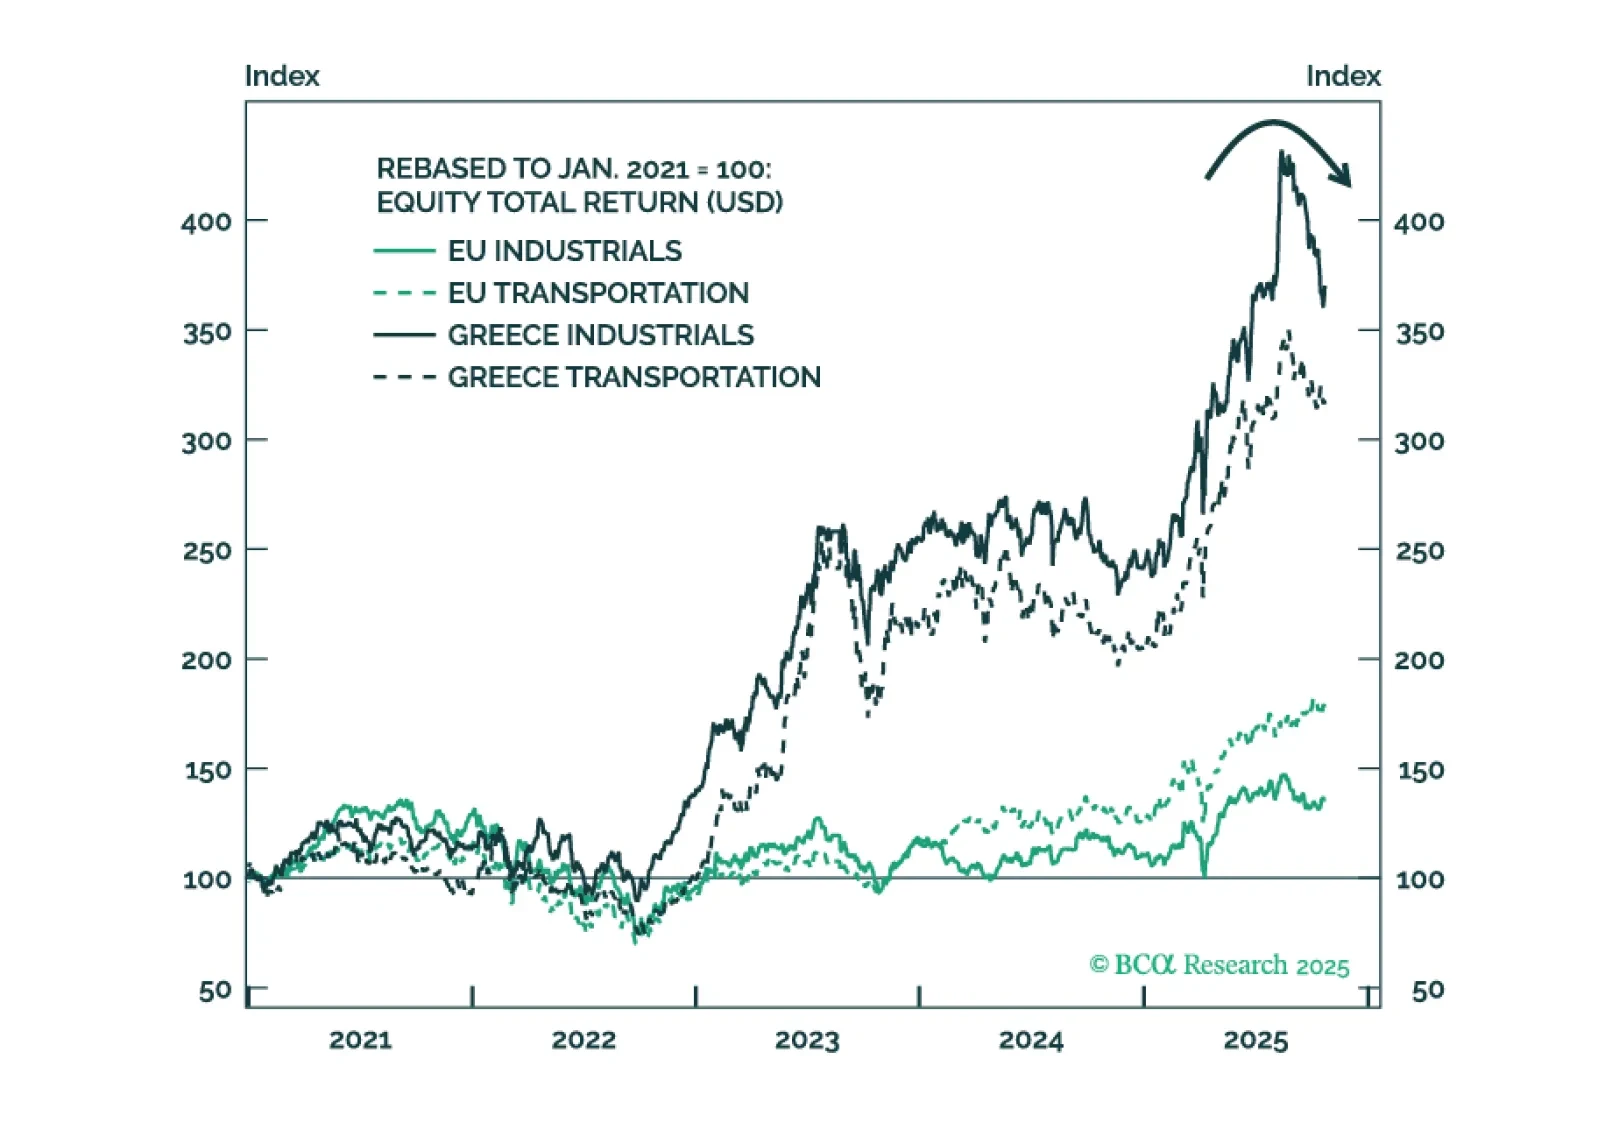
トランプ大統領の停戦努力が失敗し、ロシアとの緊張が高まり、米中貿易の見通しが悪化する中、極めて短期的にはリスクエクスポージャーを抑制するべきです。
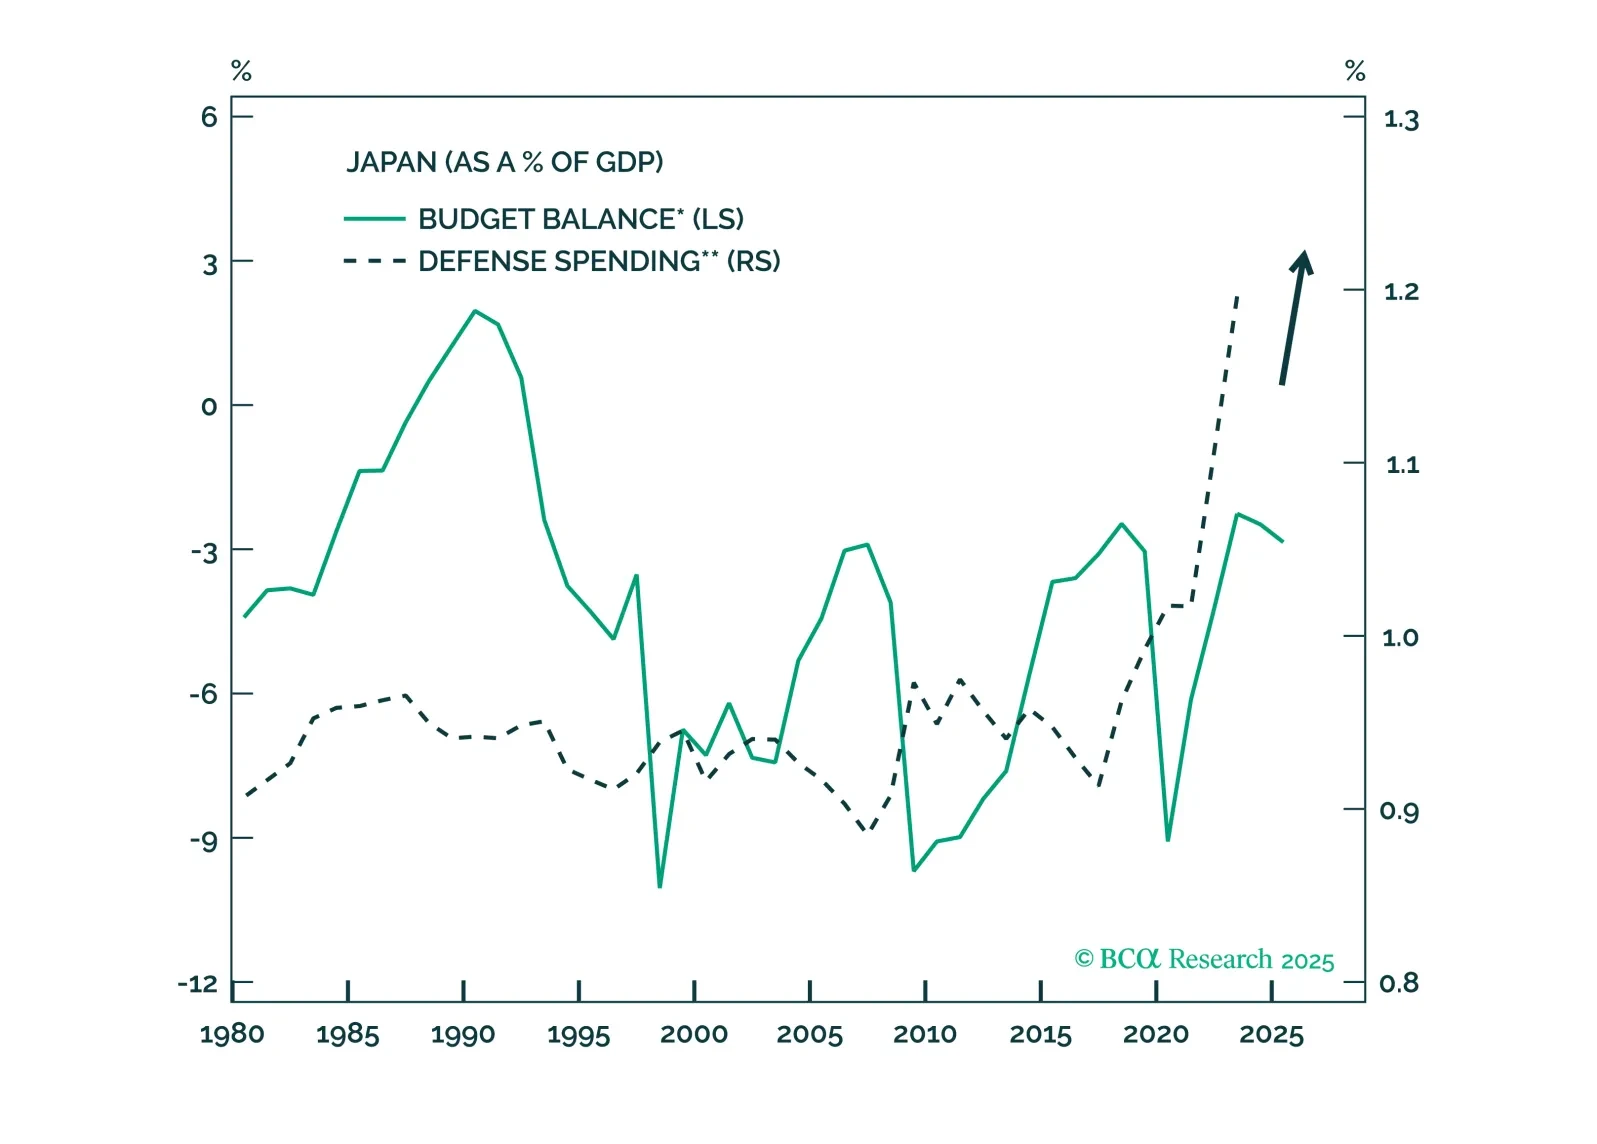
政治的動揺の世界では、安全な資産が有利である—円を購入し、米国株をオーバーウェイトのまま維持し、中国の脆弱な上昇を追いかけるのを避けるべきです。
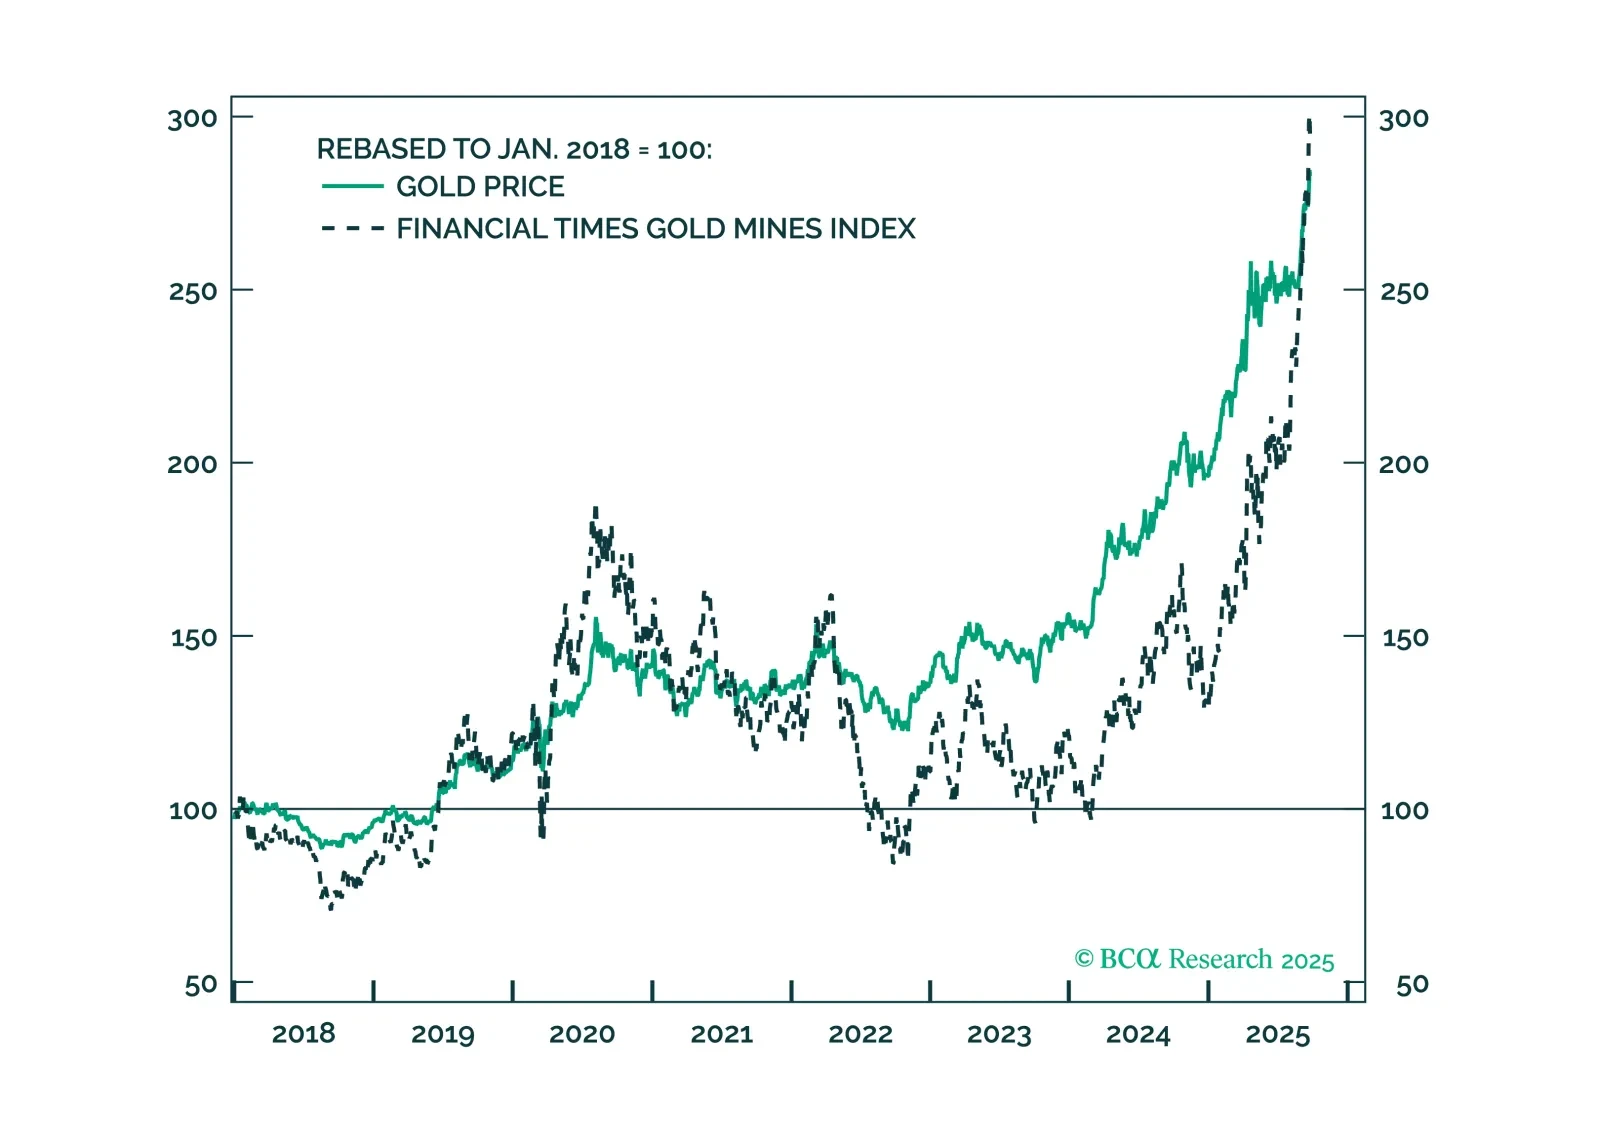
ロシア-NATOリスクの高まり、戦術的なオイル/ゴールド取引、ロシア(おそらく中国)に対する厳しい制裁、中国の約5%成長目標を掲げた景気刺激策、そしてトランプ氏の野望に対する米国の規制がQ4を定義します。
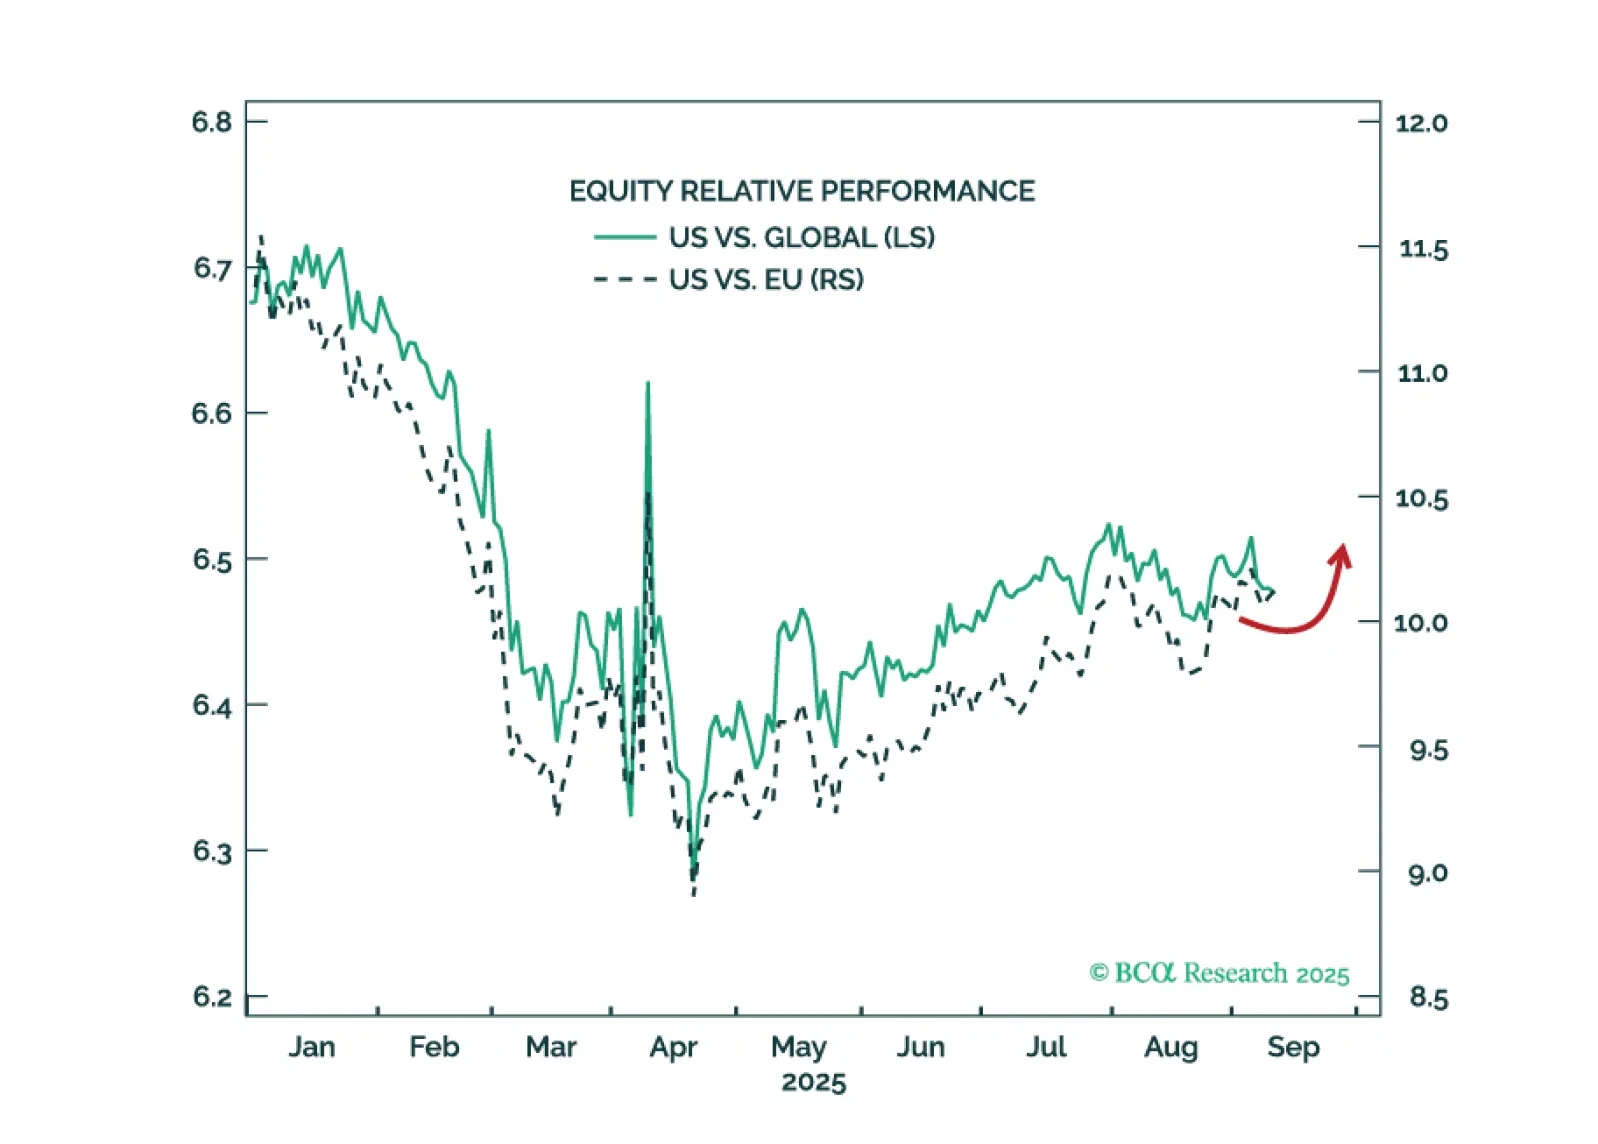
ロシアの強硬姿勢は、より大きな制裁を招き、米中交渉を妨げることで、短期的なグローバル株式市場の調整を引き起こす可能性があります。しかし、イスラエルの行動が大規模な原油ショックの可能性を高めることはありません。
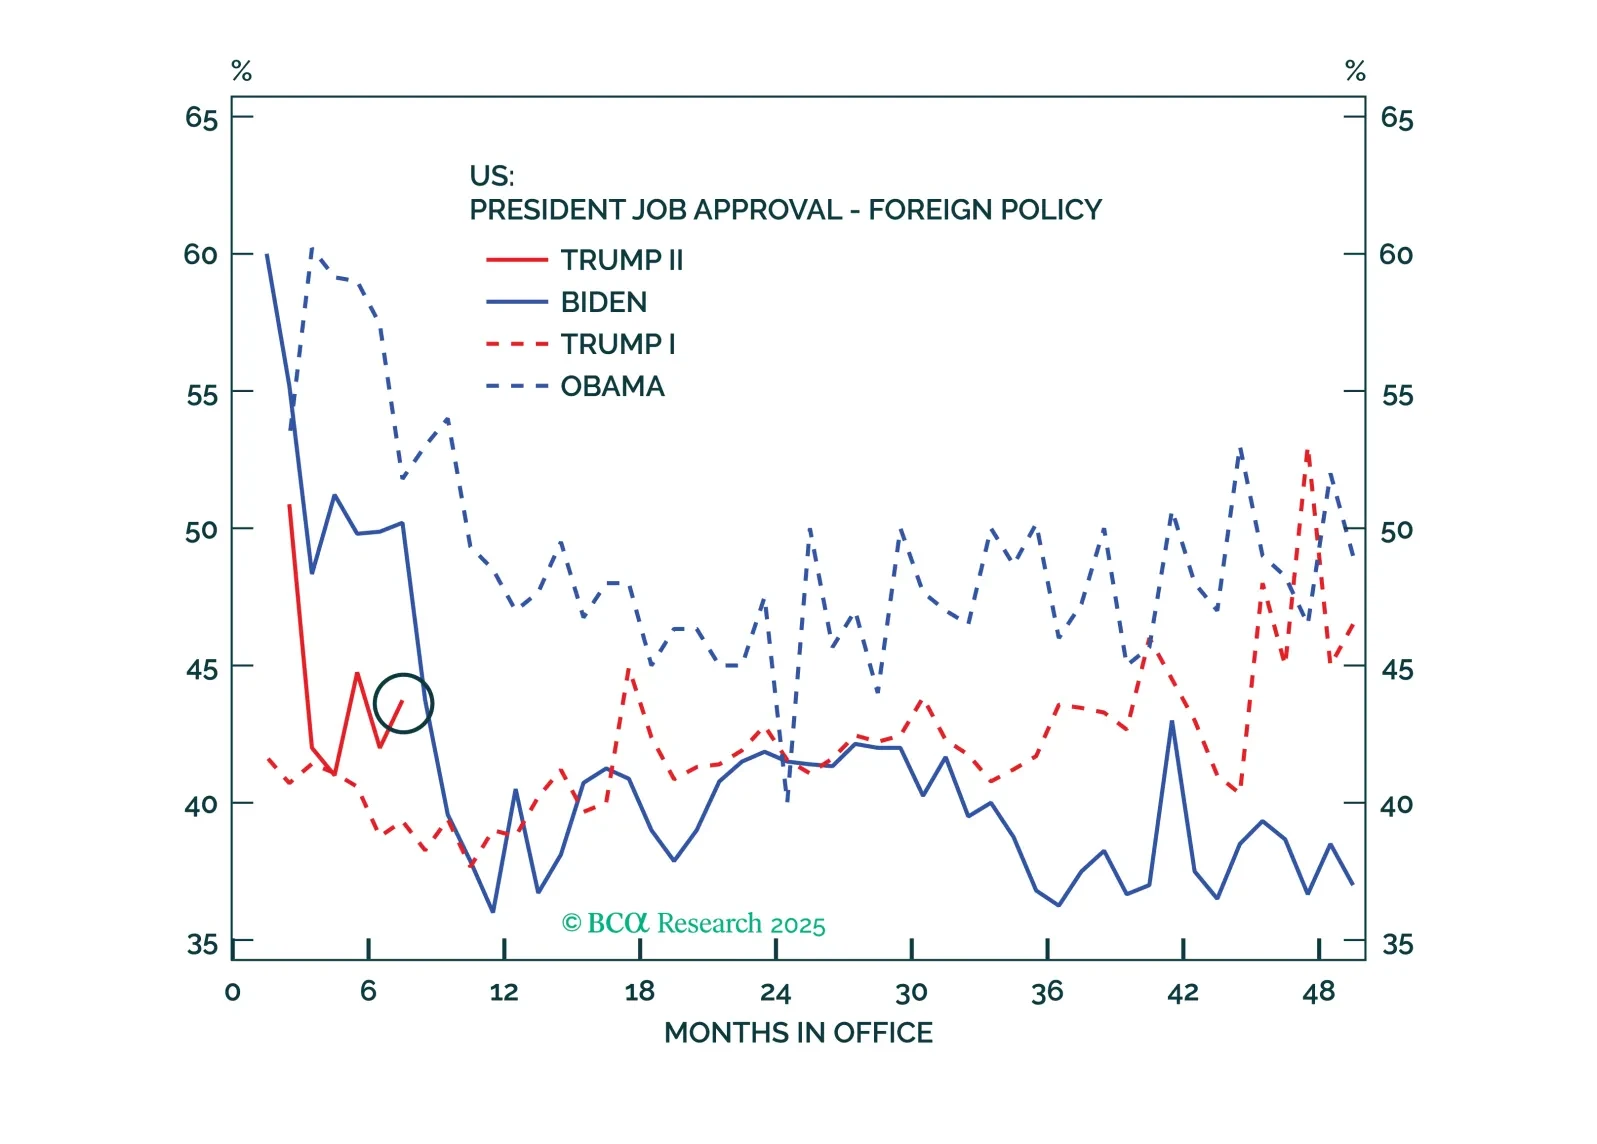
トランプ、FRB、露中ブロック、ベネズエラ、フランスはすべて、一部の逆張り的戦術的見解を示唆する展開を見せています:ロングUSD、米国対欧州のオーバーウェイト、欧州対中国のオーバーウェイト、そして原油のショート。
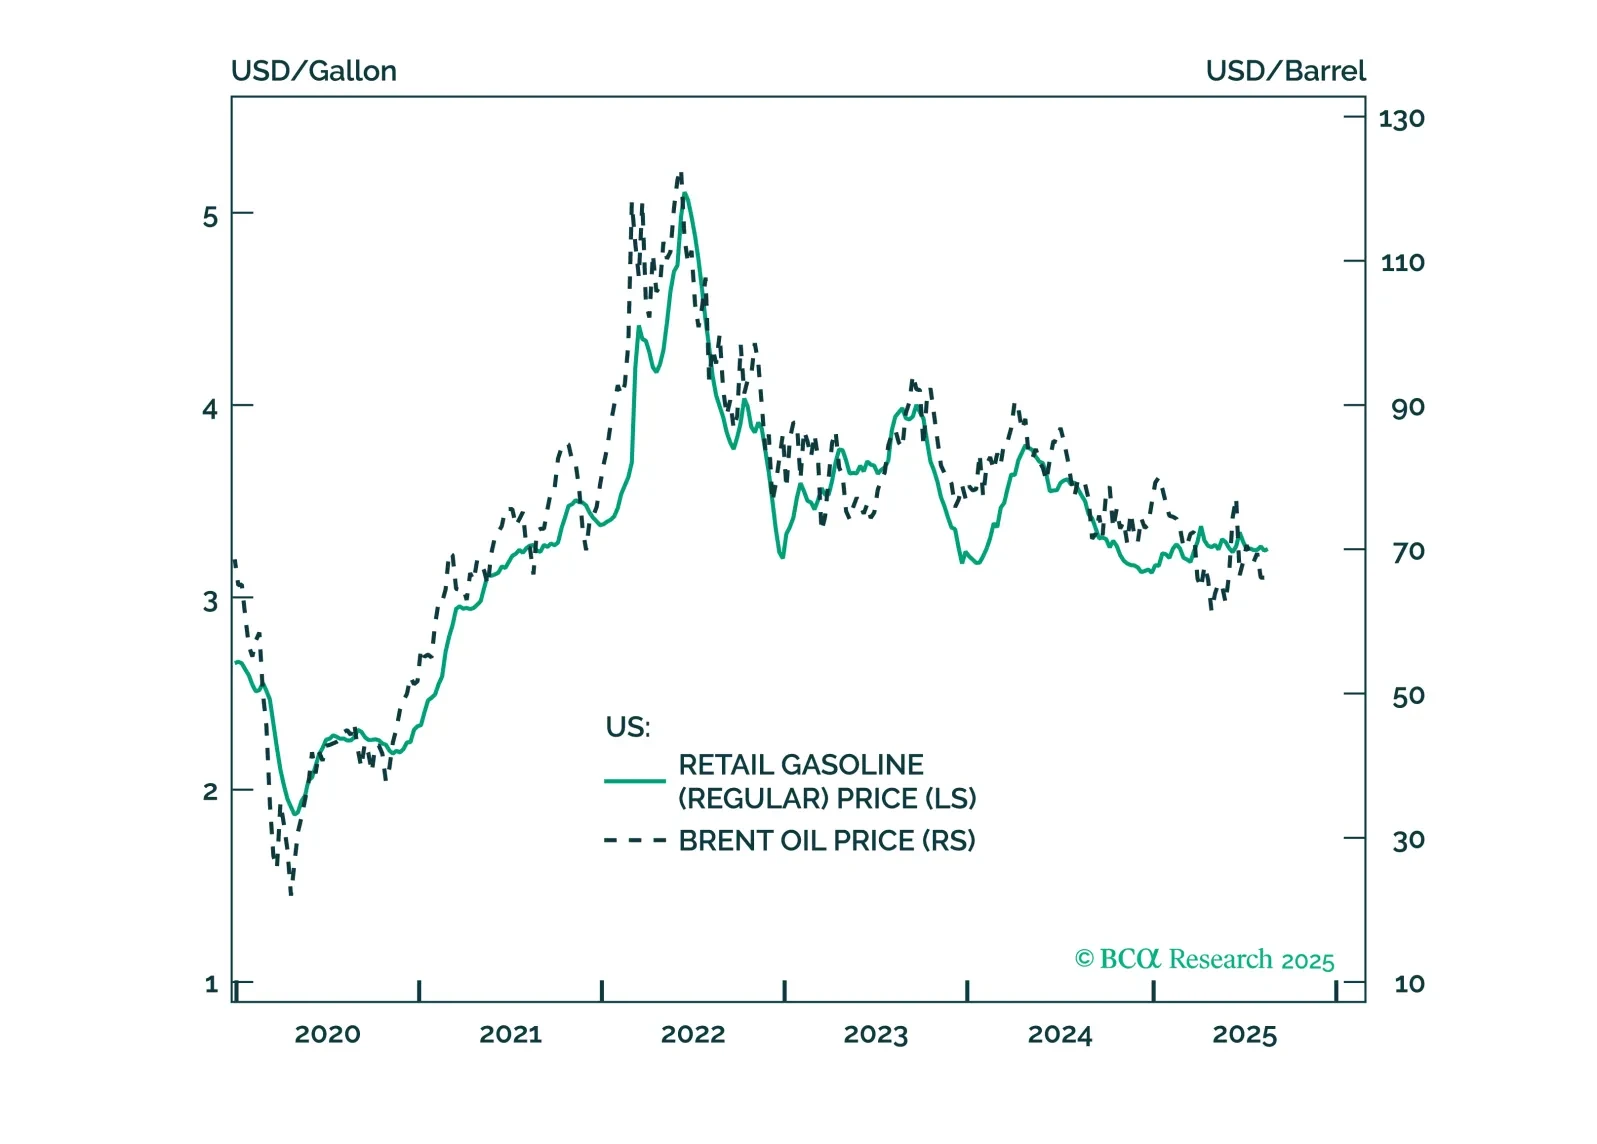
メディアは大局を見失っています:戦争はすでに封じ込められています。原油価格の下落がそれを確認しています。近い将来、慎重な動きやボラティリティによる出来事が発生することを十分に予想していますが、ロシアがNATOとの大規模な戦争を引き起こす可能性はたった5%であり、それこそが本当に重要な点です。
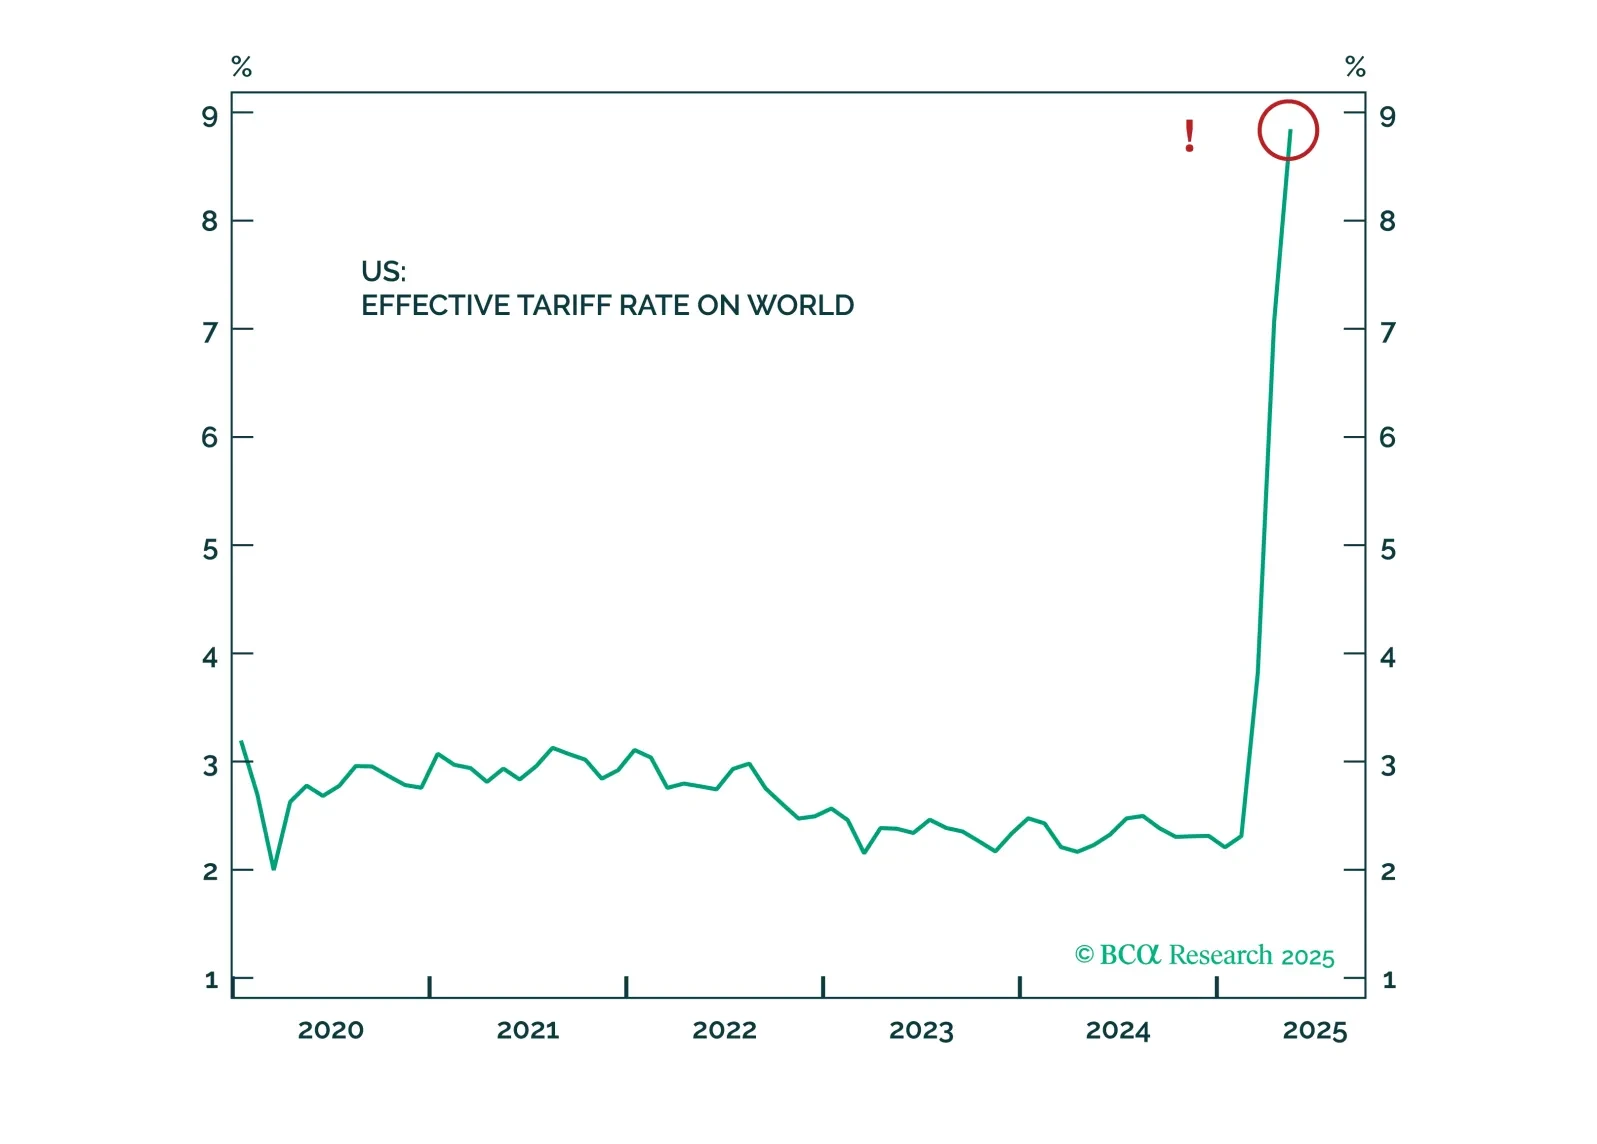
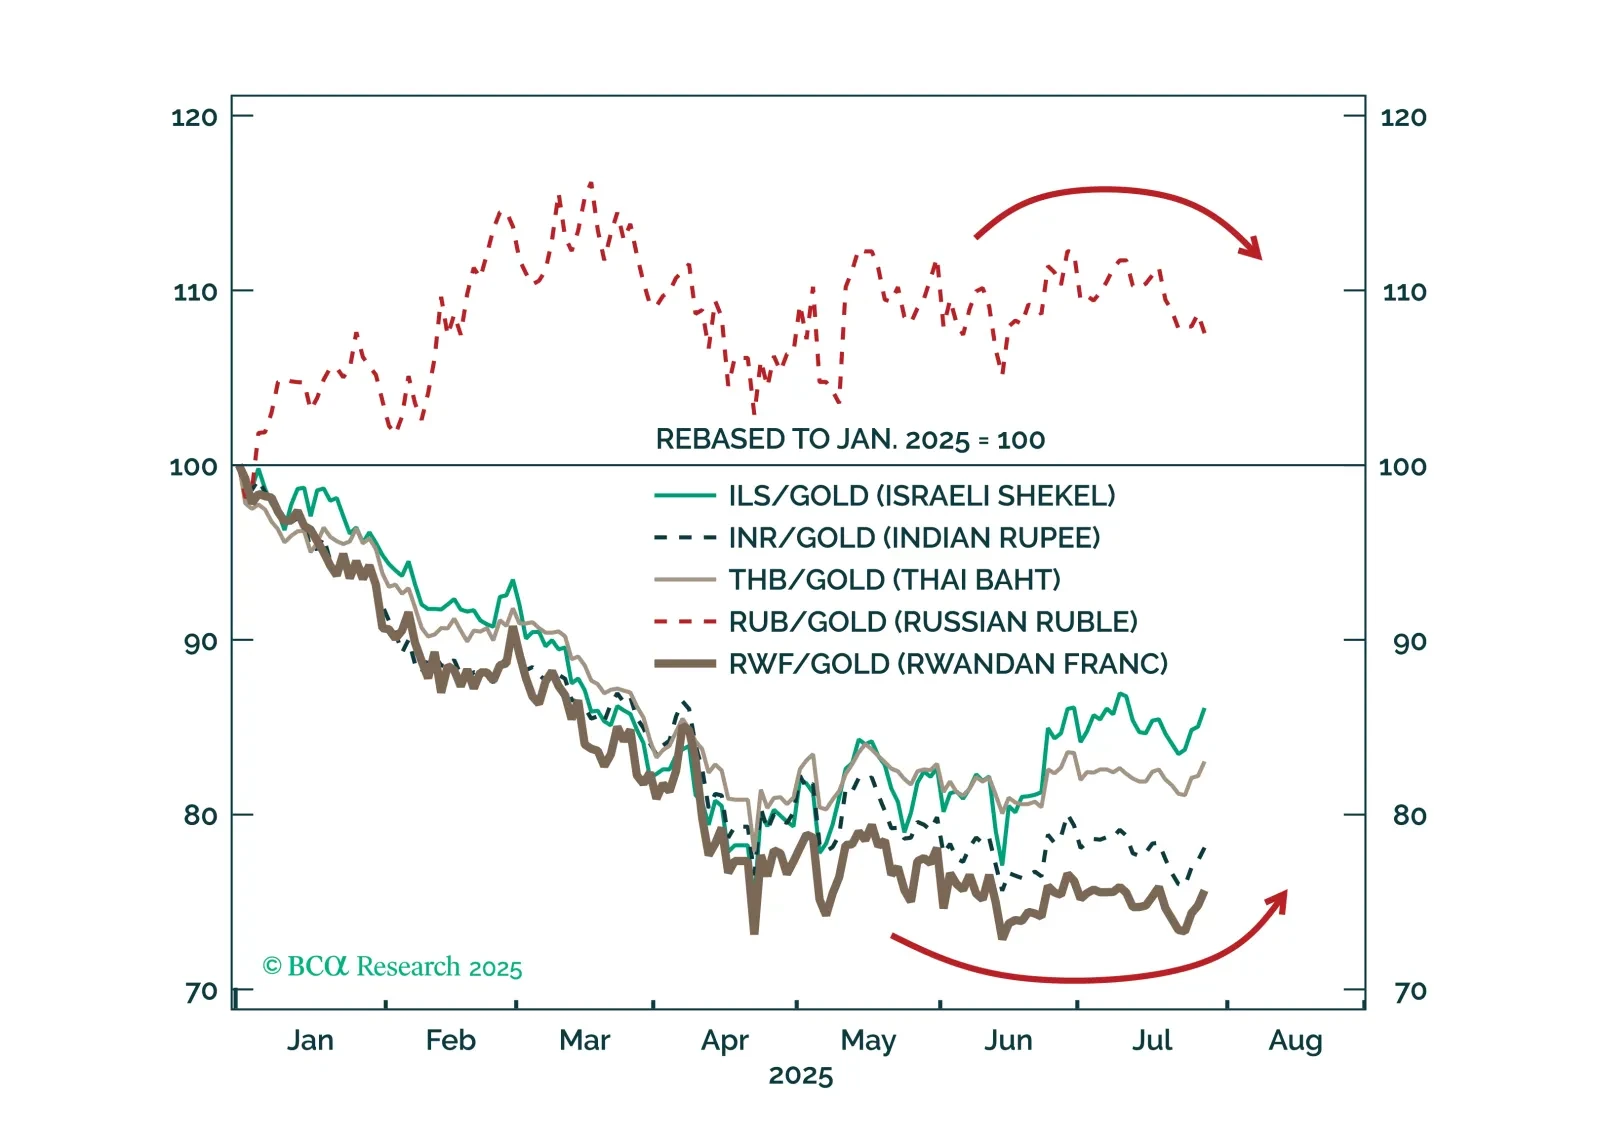
ロシアは世界金融市場に即時のリスクをもたらし、その後買いの好機となる可能性があります。トランプ氏は停戦や貿易合意への転換を図っていますが、ロシアが新たな関税ショックを引き起こす可能性があります。