Inflation
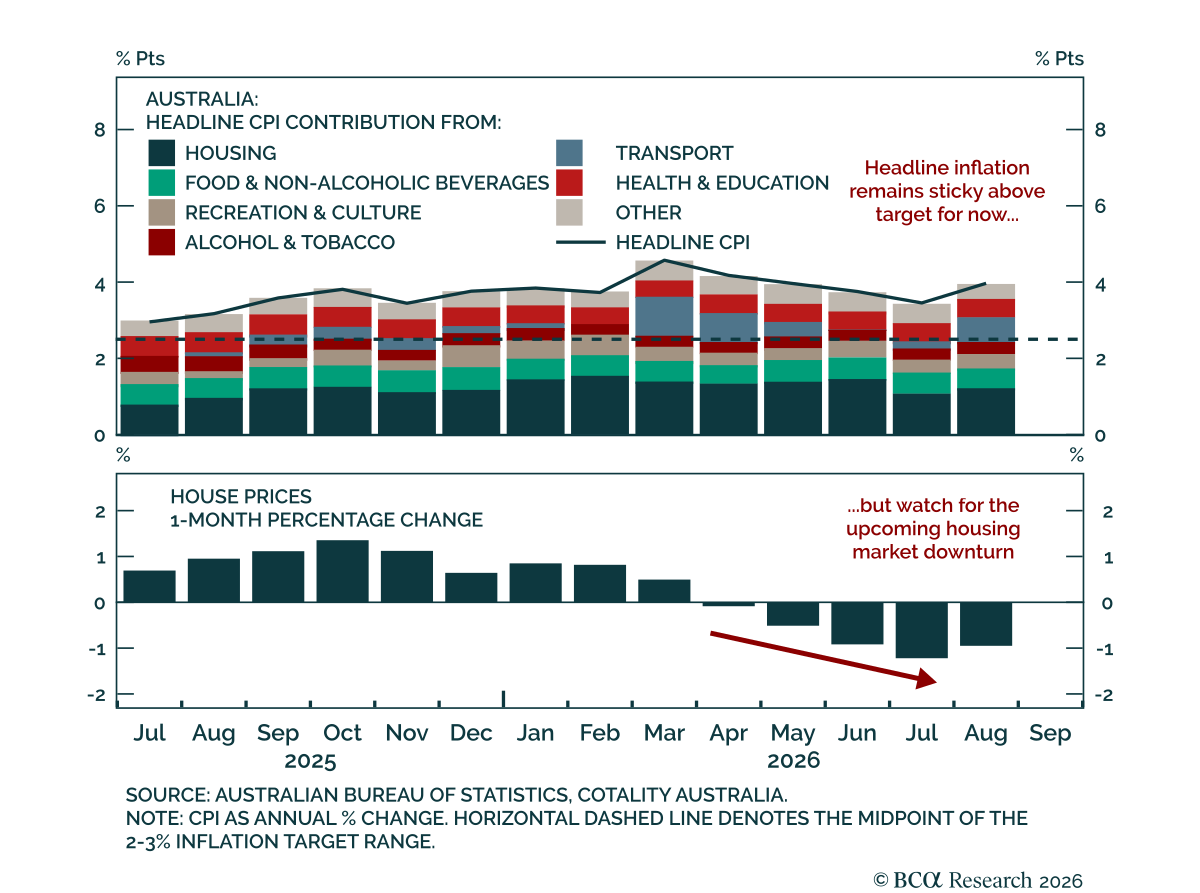
オーストラリアの8月CPIはコアインフレの再加速の兆しを示しておらず、現在織り込まれているよりもRBAの利上げが穏やかに済む可能性を示唆している。ヘッドラインCPIは8月に予想ほど上昇せず前年同月比で3.5%から4.0%になったが、これは運輸カテゴリの燃料価格上昇が押し上げたためである。もっとも、トリム平均は予想通り前年同月比3.6%で3か月連続の横ばいである。月次では両指標とも下振れし、ヘッドラインは月次で1.0%から0.4%へ鈍化し、トリム平均は0.5%から0.2%へ鈍化した。…
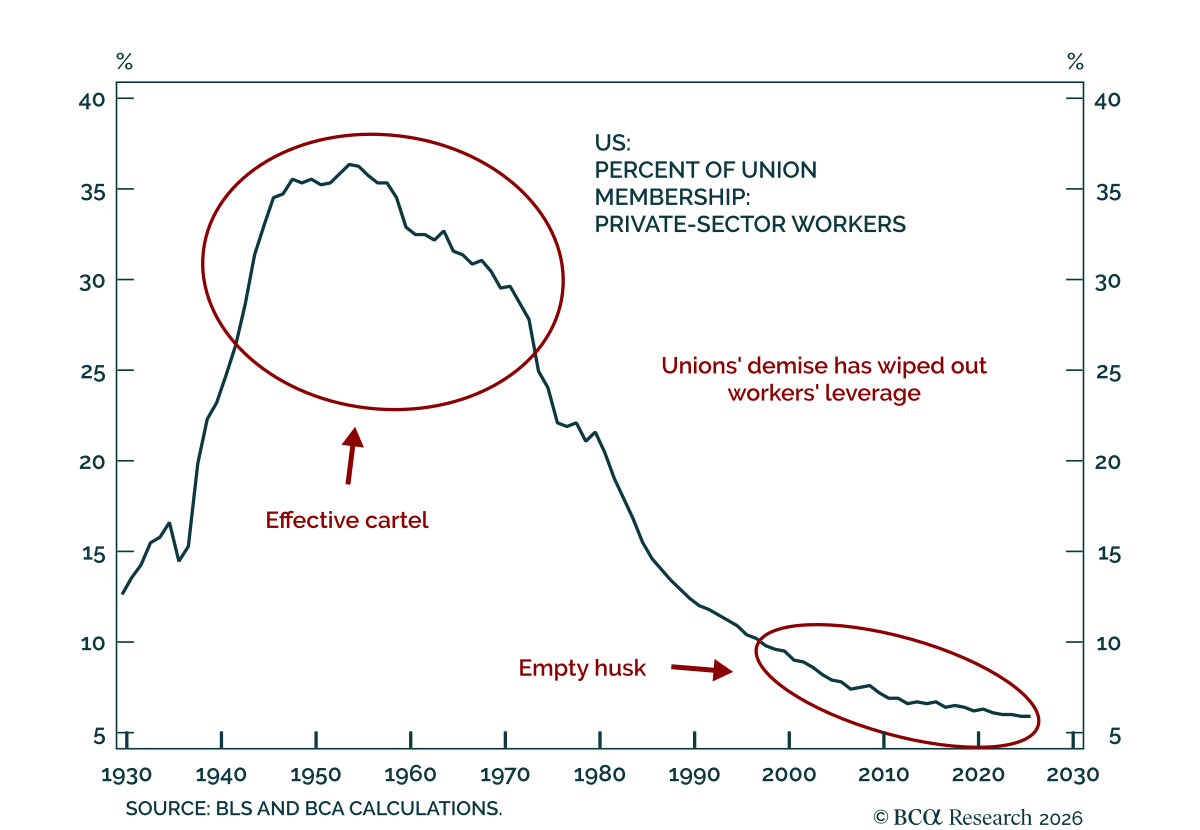
当社の US Investment strategistsは、賃金成長が大幅に急騰するという懸念は行き過ぎであると見ている。 固定化した誤解は根深いものの、労働者と雇用者の間の構造的な力関係は1970年代の再現を許さないほどに変化している。…
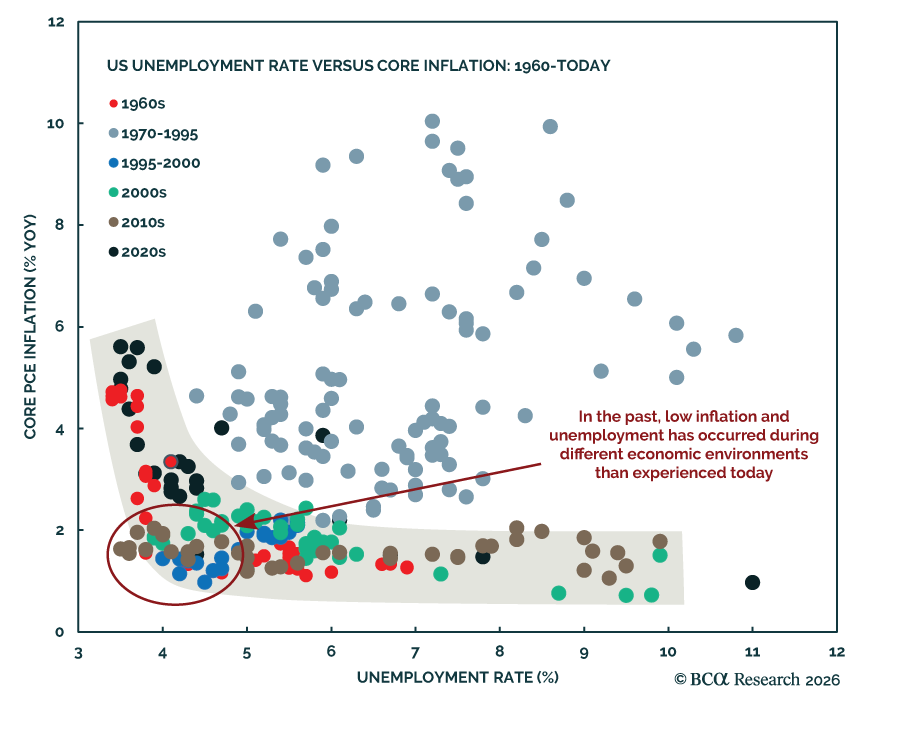
今後1年で労働市場が引き締まれば、関税やエネルギーのショックが収束してもインフレが高止まりする可能性がある。 米国の労働力は過去1年で縮小しており、その主因は不法滞在者の減少と労働参加率の低下である。そのため、失業率を低下させるために必要な雇用増加の閾値は下がっている。投資家にとって重要な問いは、関税やエネルギーの効果が今後12か月で薄れるとしても、労働市場がFedのインフレ目標を上回るインフレを維持するほどに引き締まるかどうかである。…
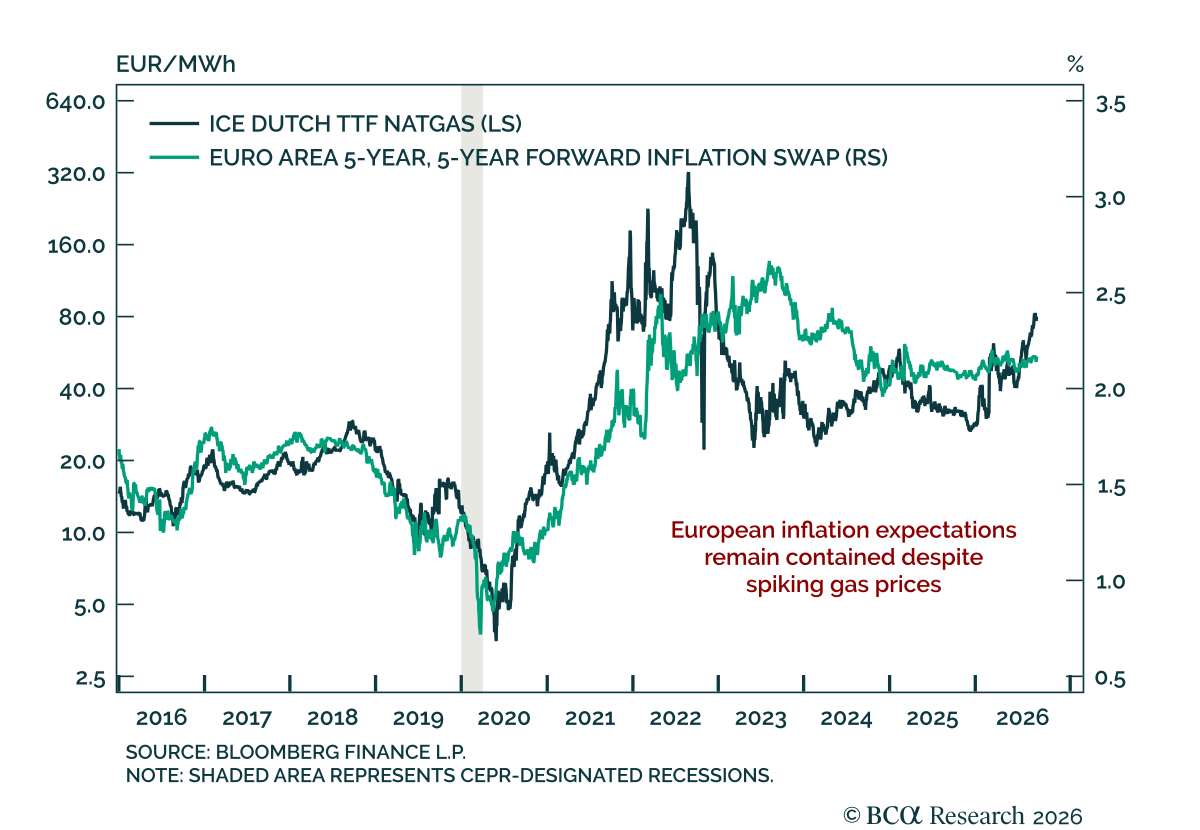
欧州の天然ガス価格は最近の高値を上回るまで急騰したが、長期のインフレ期待がそれに応じて上昇していないため、ECBが大幅に引き締め的な水準まで利上げする可能性は低い。 ICE Dutch TTFの価格は欧州のベンチマークであり、在庫水準の低さと季節的な再備蓄がぶつかる中で€80を超え、3月の高値約€60を上回っている。欧州は国内のエネルギー生産が相対的に少なく世界的なショックを緩和しにくいため、インフレは特に商品価格に敏感である。…
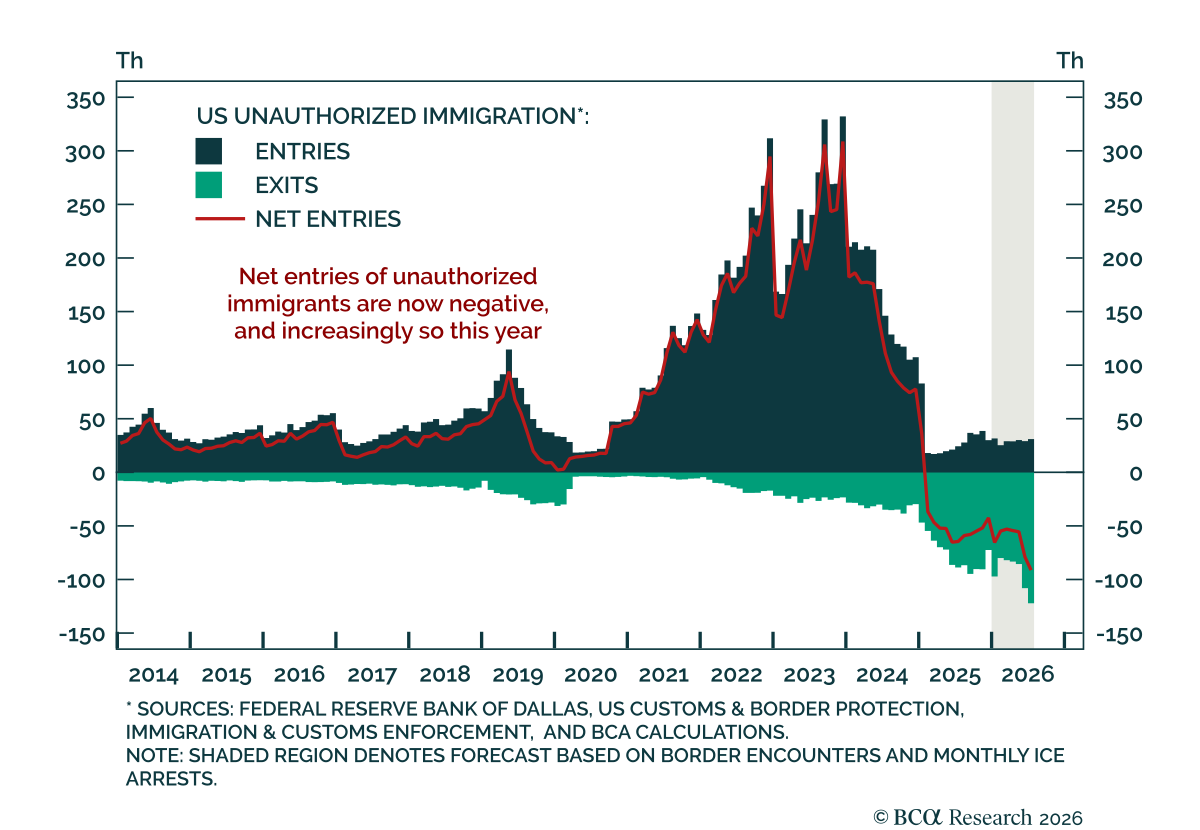
当社の Essentials and CoreMacro strategists は、米国の移民取り締まりによる労働供給の抑制が現時点でインフレを押し上げているという十分な証拠をほとんど見いだせないと判断する。にもかかわらず、不法移民の純流出はより強い労働需要がインフレ化するためのハードルを下げており、当社の同僚は来年にかけてタカ派的な金融政策のサプライズが起こり得ると見ている。…
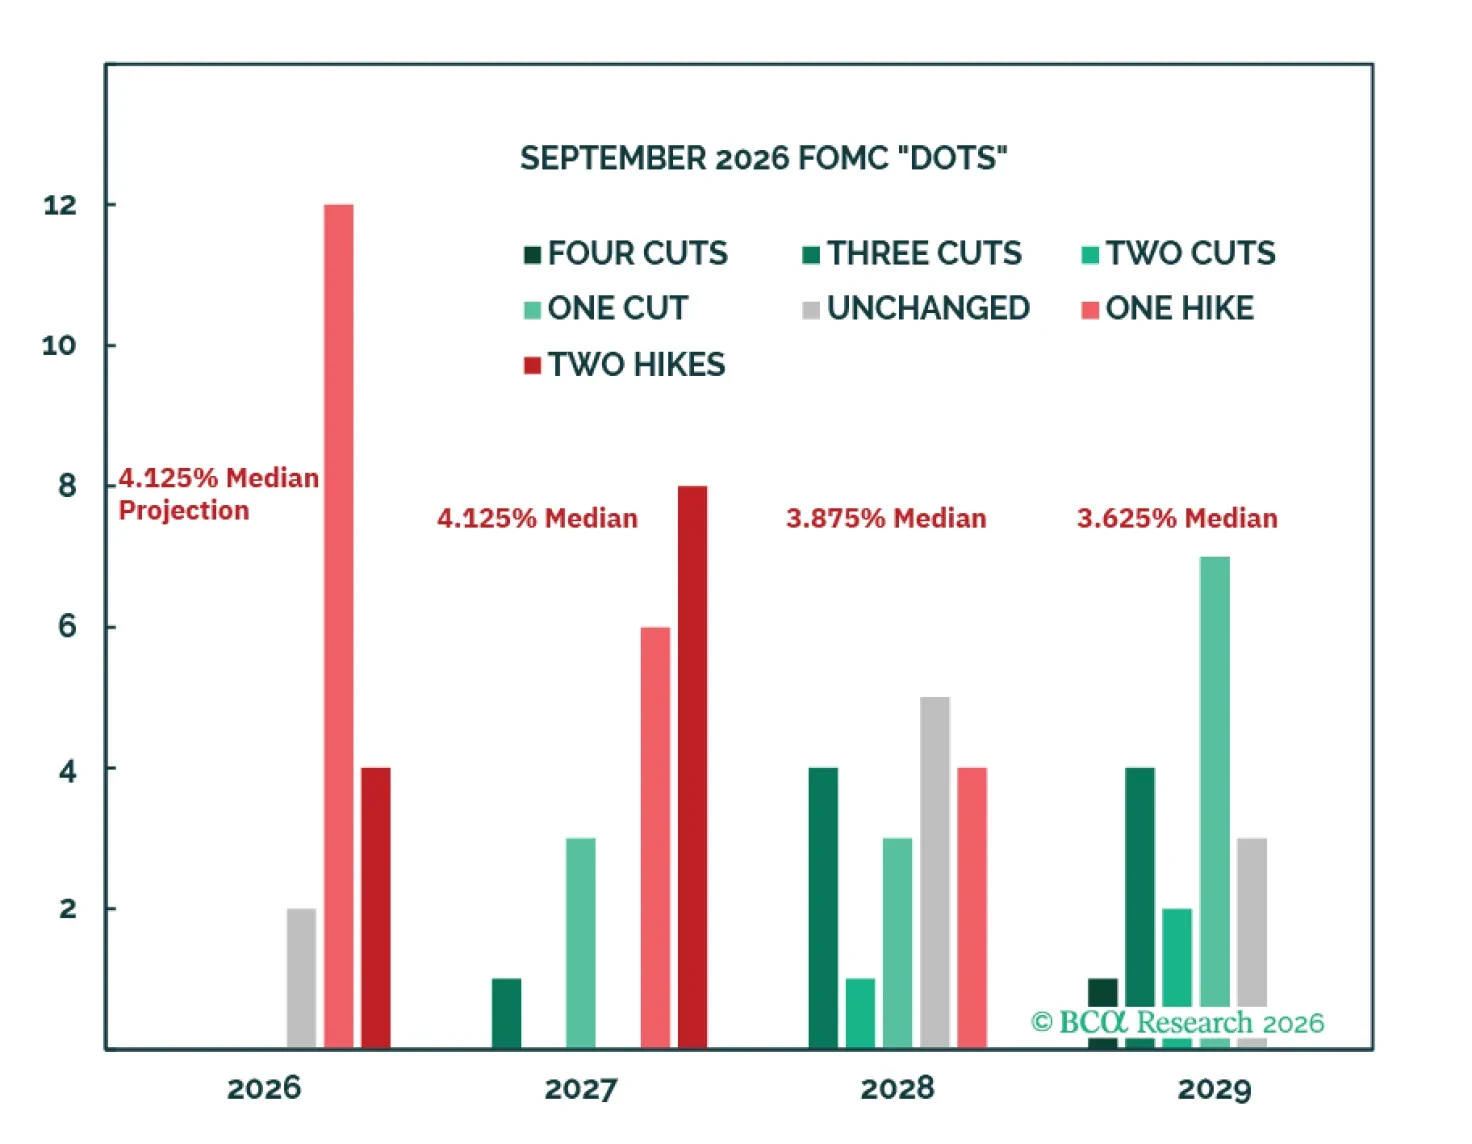
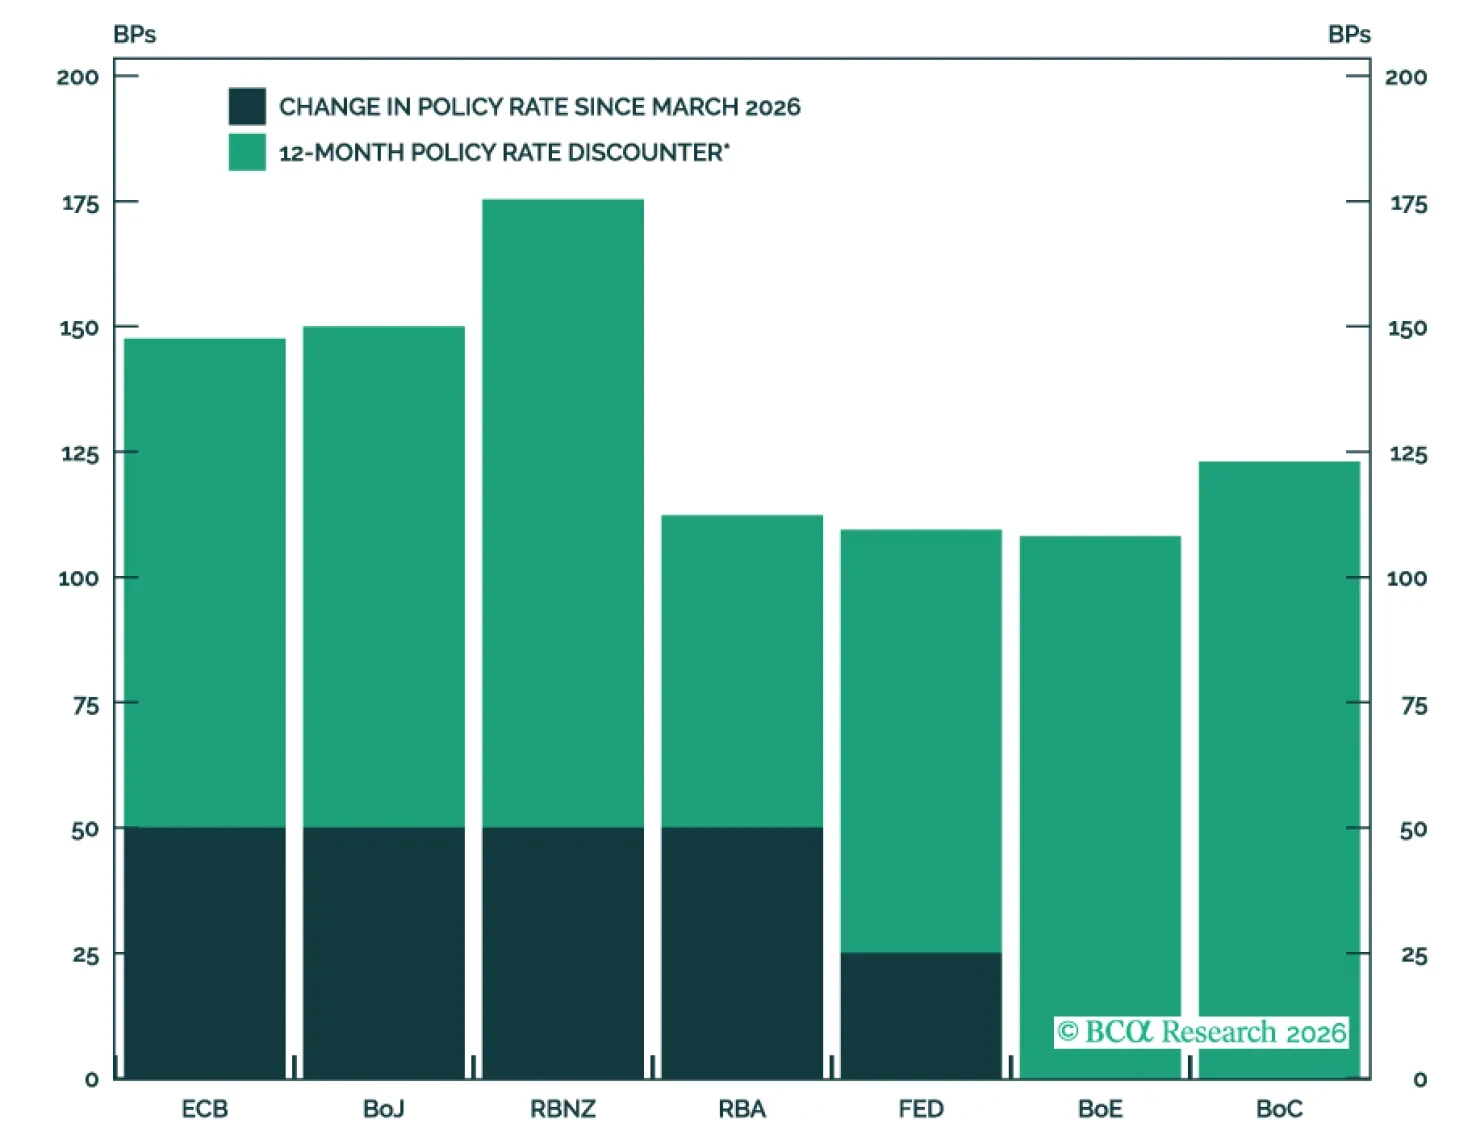
Fedは先週利上げを行ったが、当局者はインフレが2027年に速やかに低下することを条件に、今回の引き締めサイクルは最大で3回の25ベーシスポイントの利上げにとどまると見ており、当社も同意する。
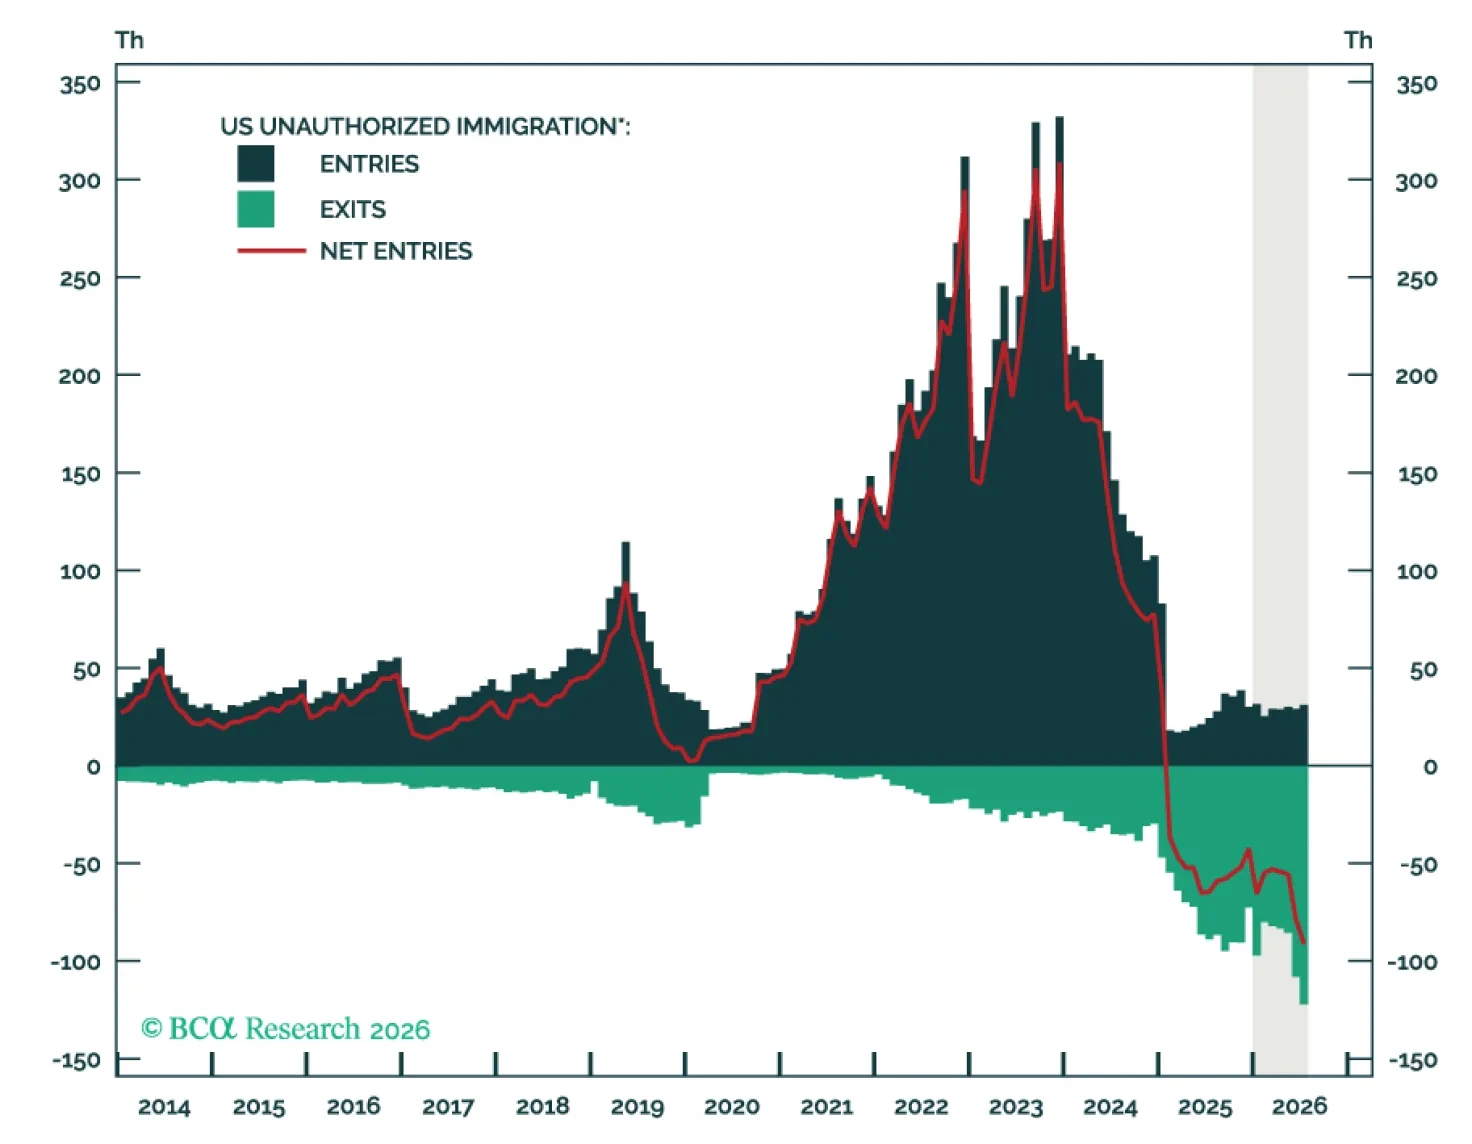
現在、労働供給はインフレを意味ある形で押し上げているわけではないが、不法移民の純流出により労働需要が強まった場合にインフレを引き起こすハードルは低くなっている。そのため、今後1年間にタカ派的な金融政策のサプライズが生じる可能性がある。
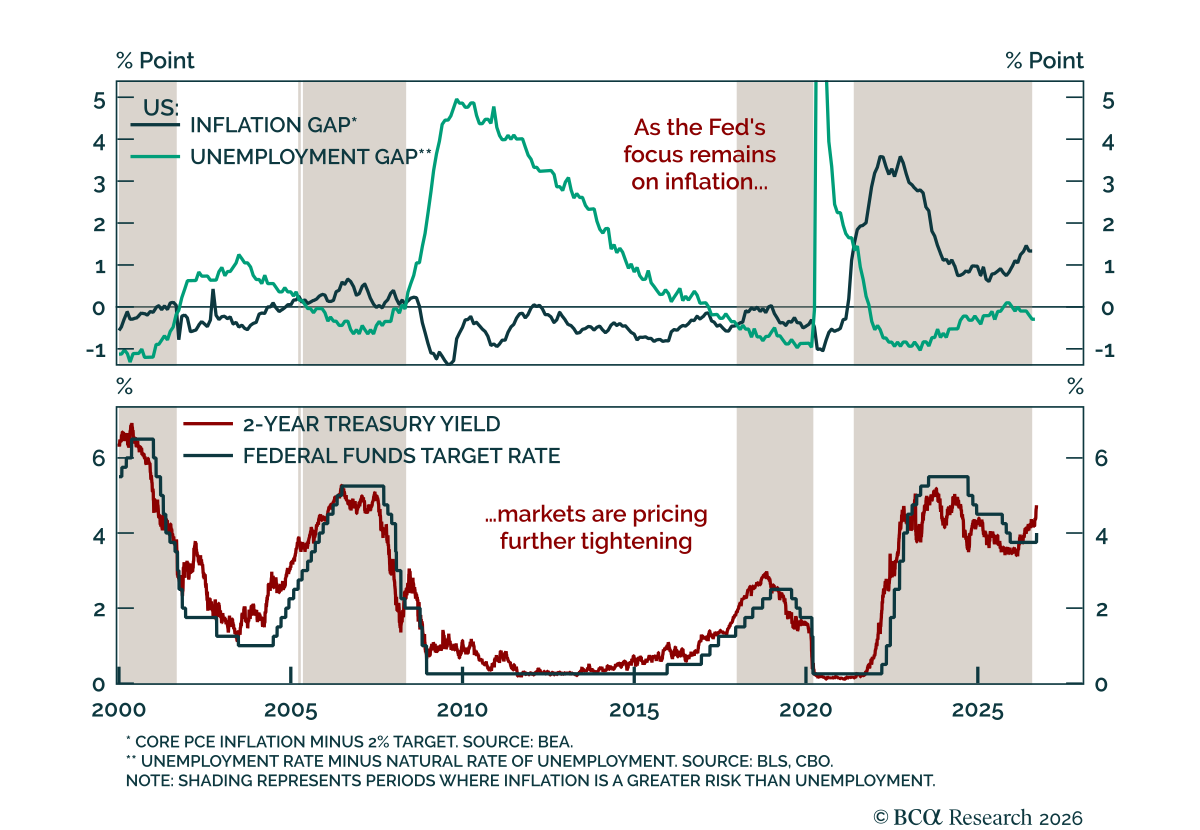
FRBの25ベーシスポイントの利上げは新たな引き締めサイクルの開始を確認するが、当社の US Bond strategists はそのサイクルが緩やかで前倒し型になると依然として見ている。…
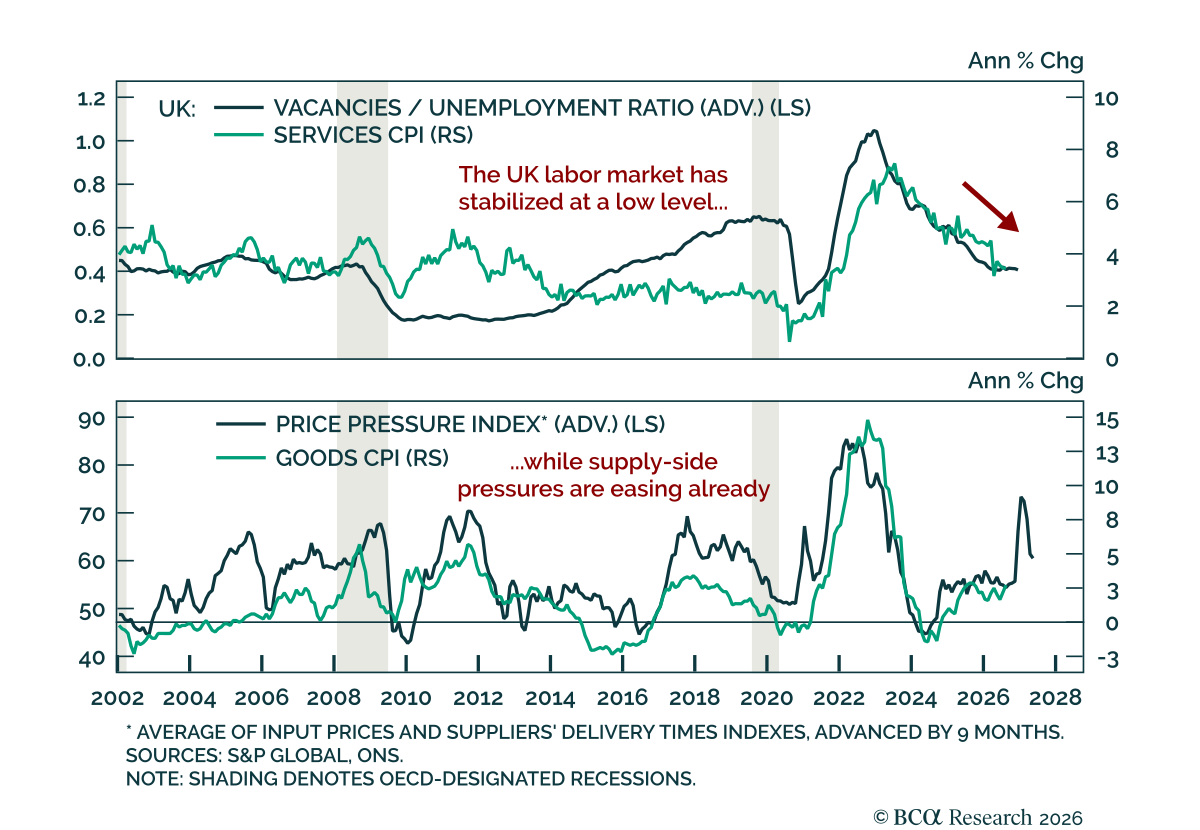
最新の英国の雇用とインフレのデータは、労働市場に一定の余裕がありインフレの加速の兆候がないことを示しており、英国ギルトのオーバーウェイトを支持する。 就業者数は8月に2.6万人減少し、予想より大きく、また7月の1.9万人減(下方修正)よりも減少幅が大きかった。失業率は4か月連続で4.9%にとどまり、最近の5.2%のピークを下回っている。平均週給は前年比4.2%から3.9%に低下し、一方でボーナスを除く民間部門の賃金についてBoEが重視する指標は2.9%で横ばいであった。…