Inflation
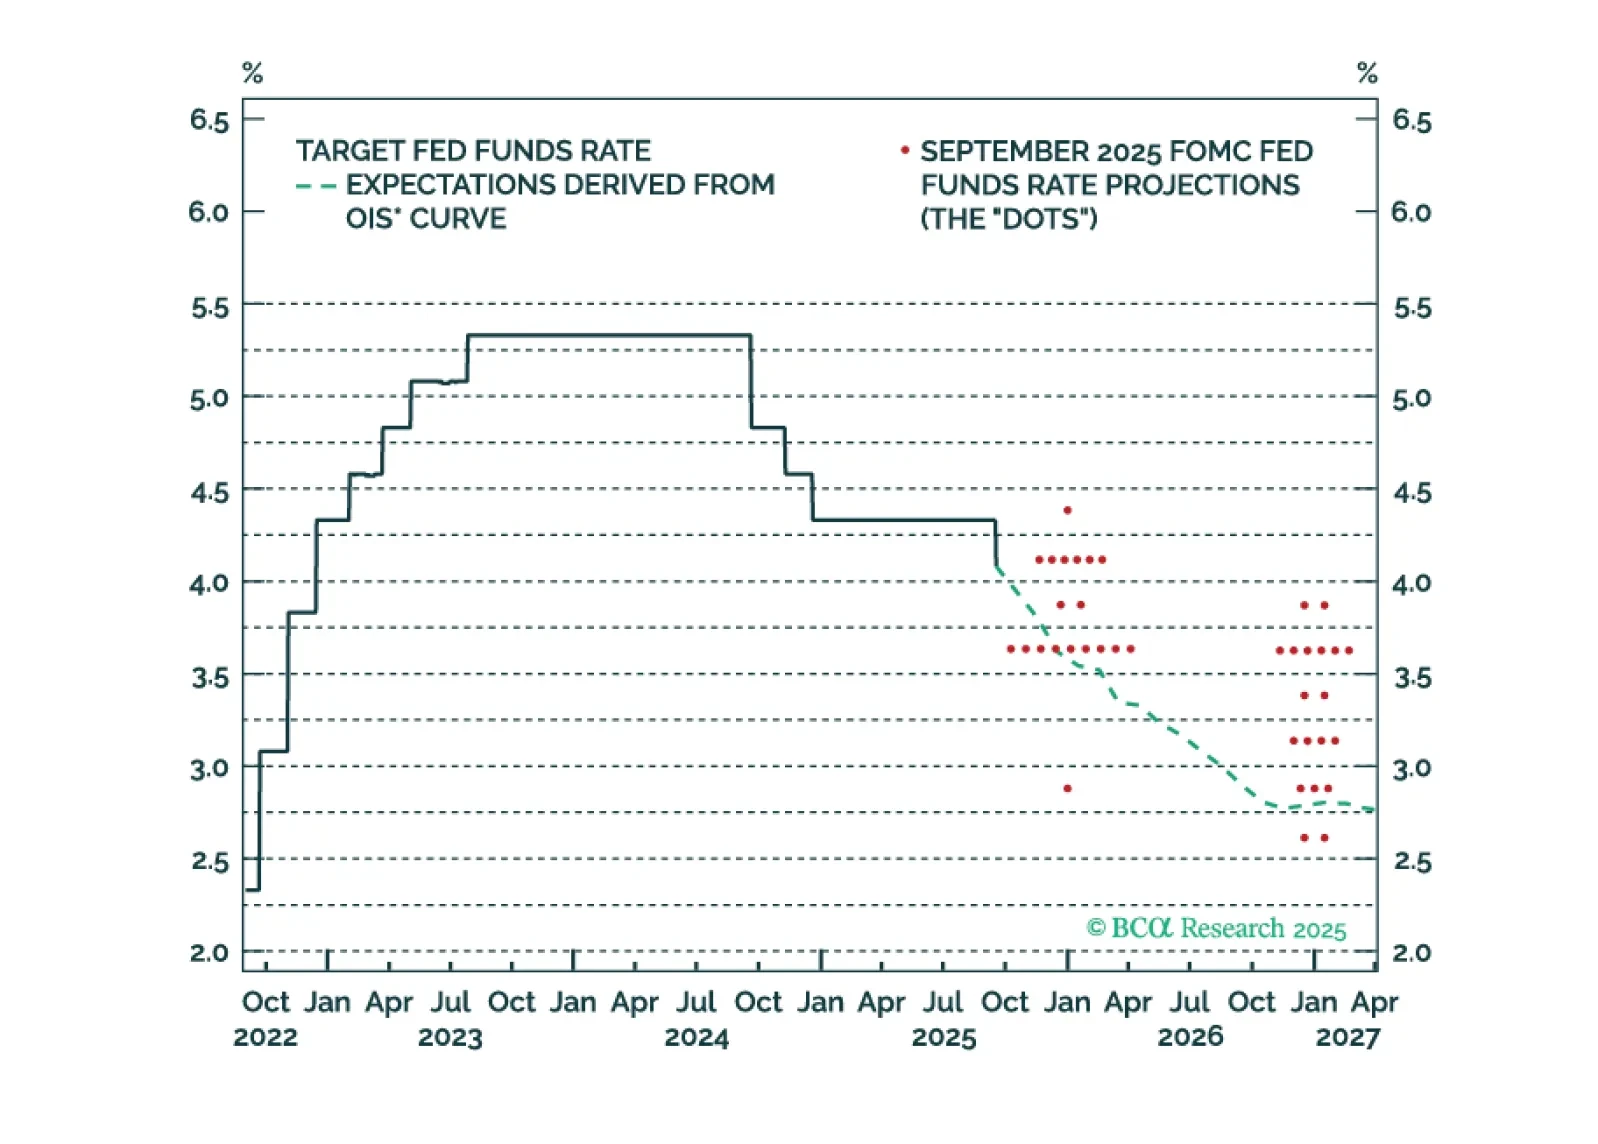
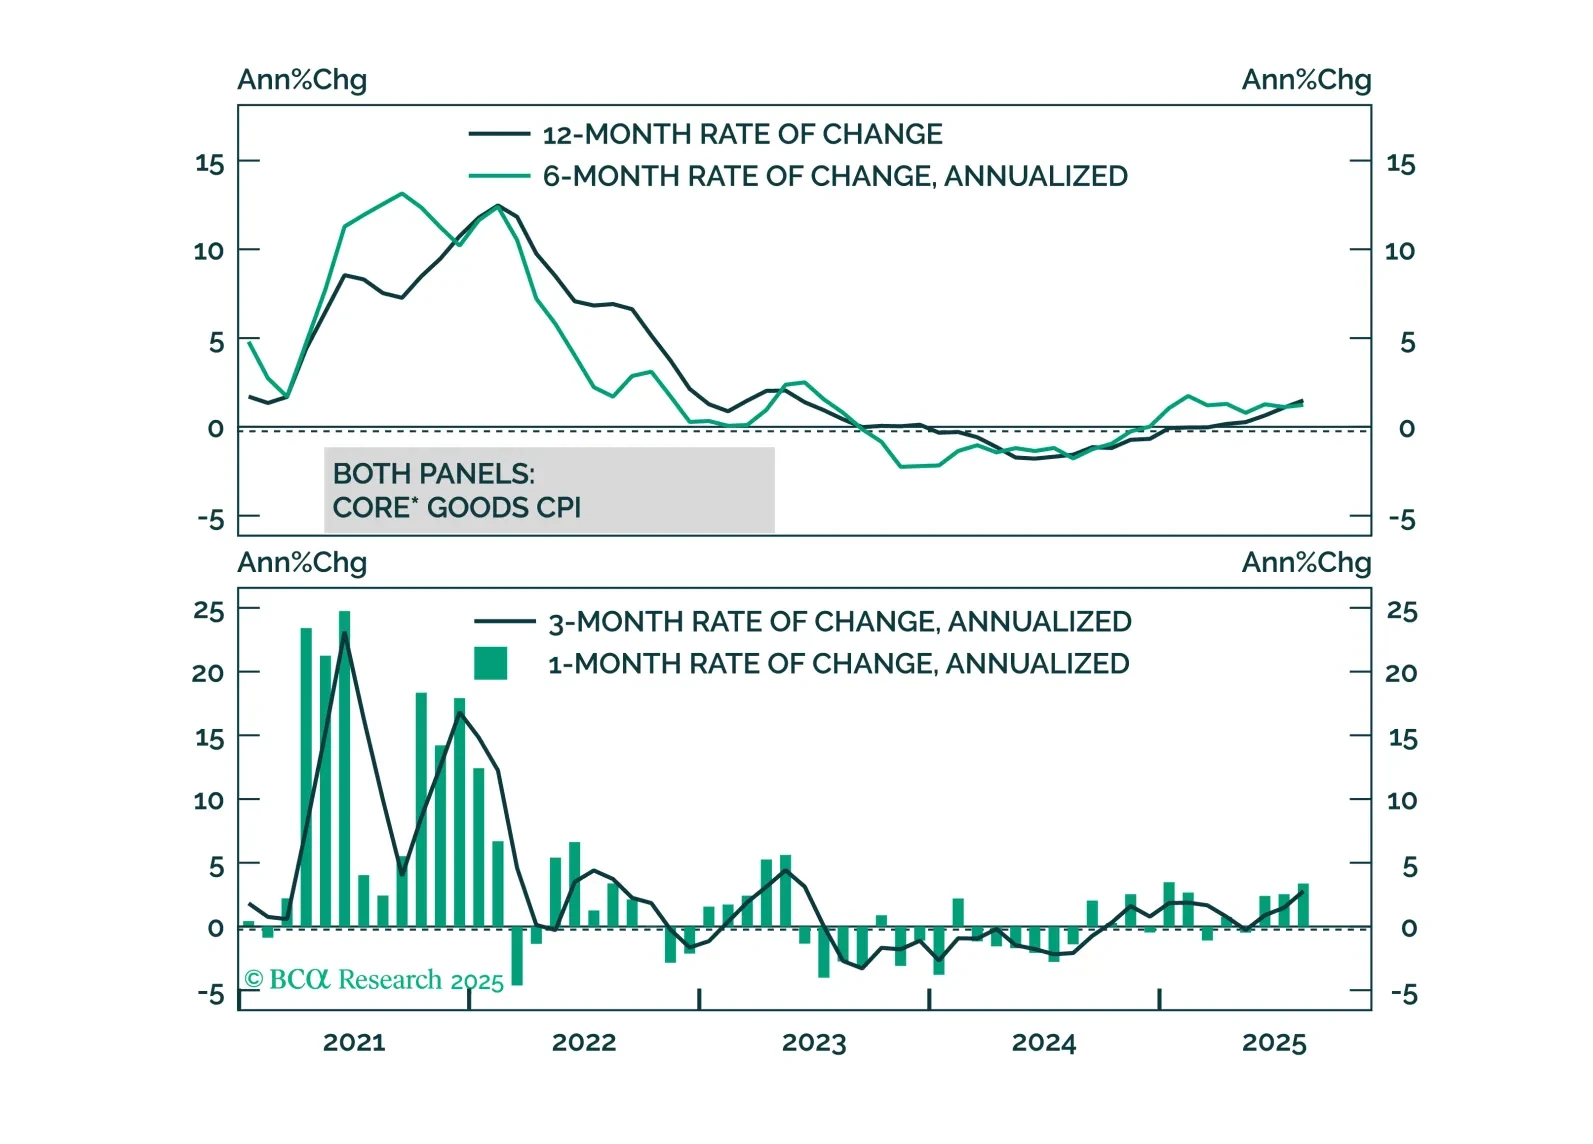
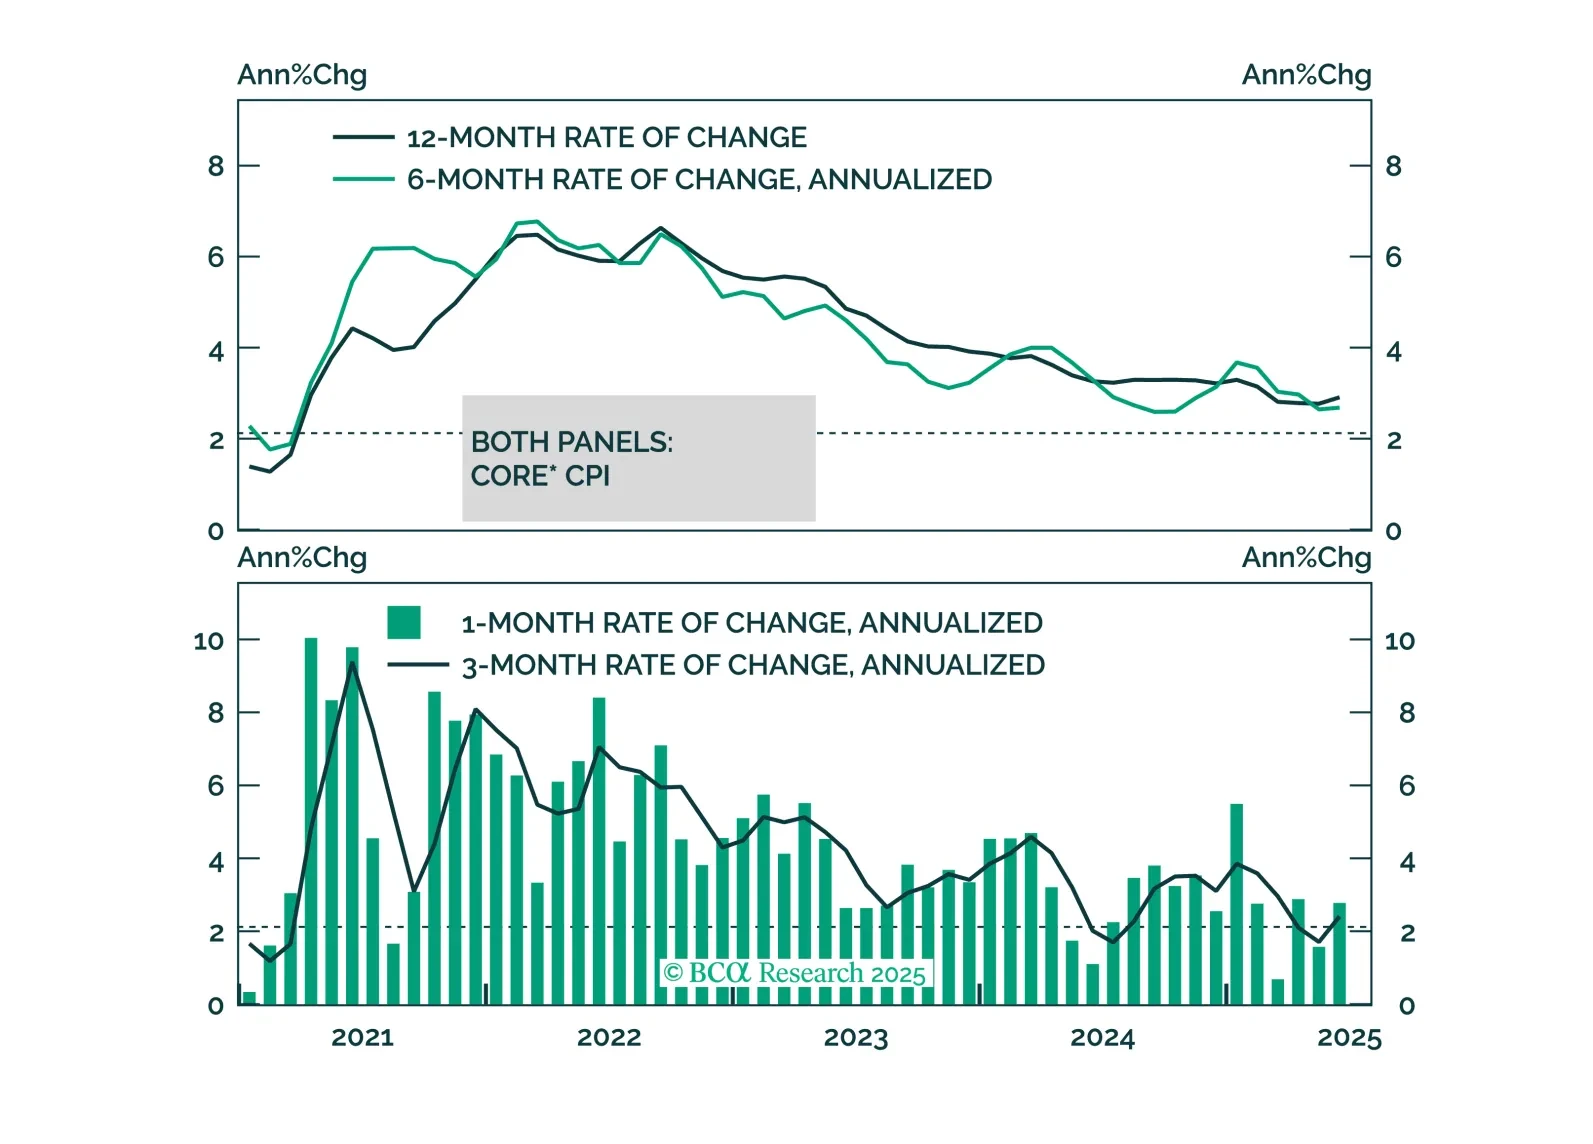
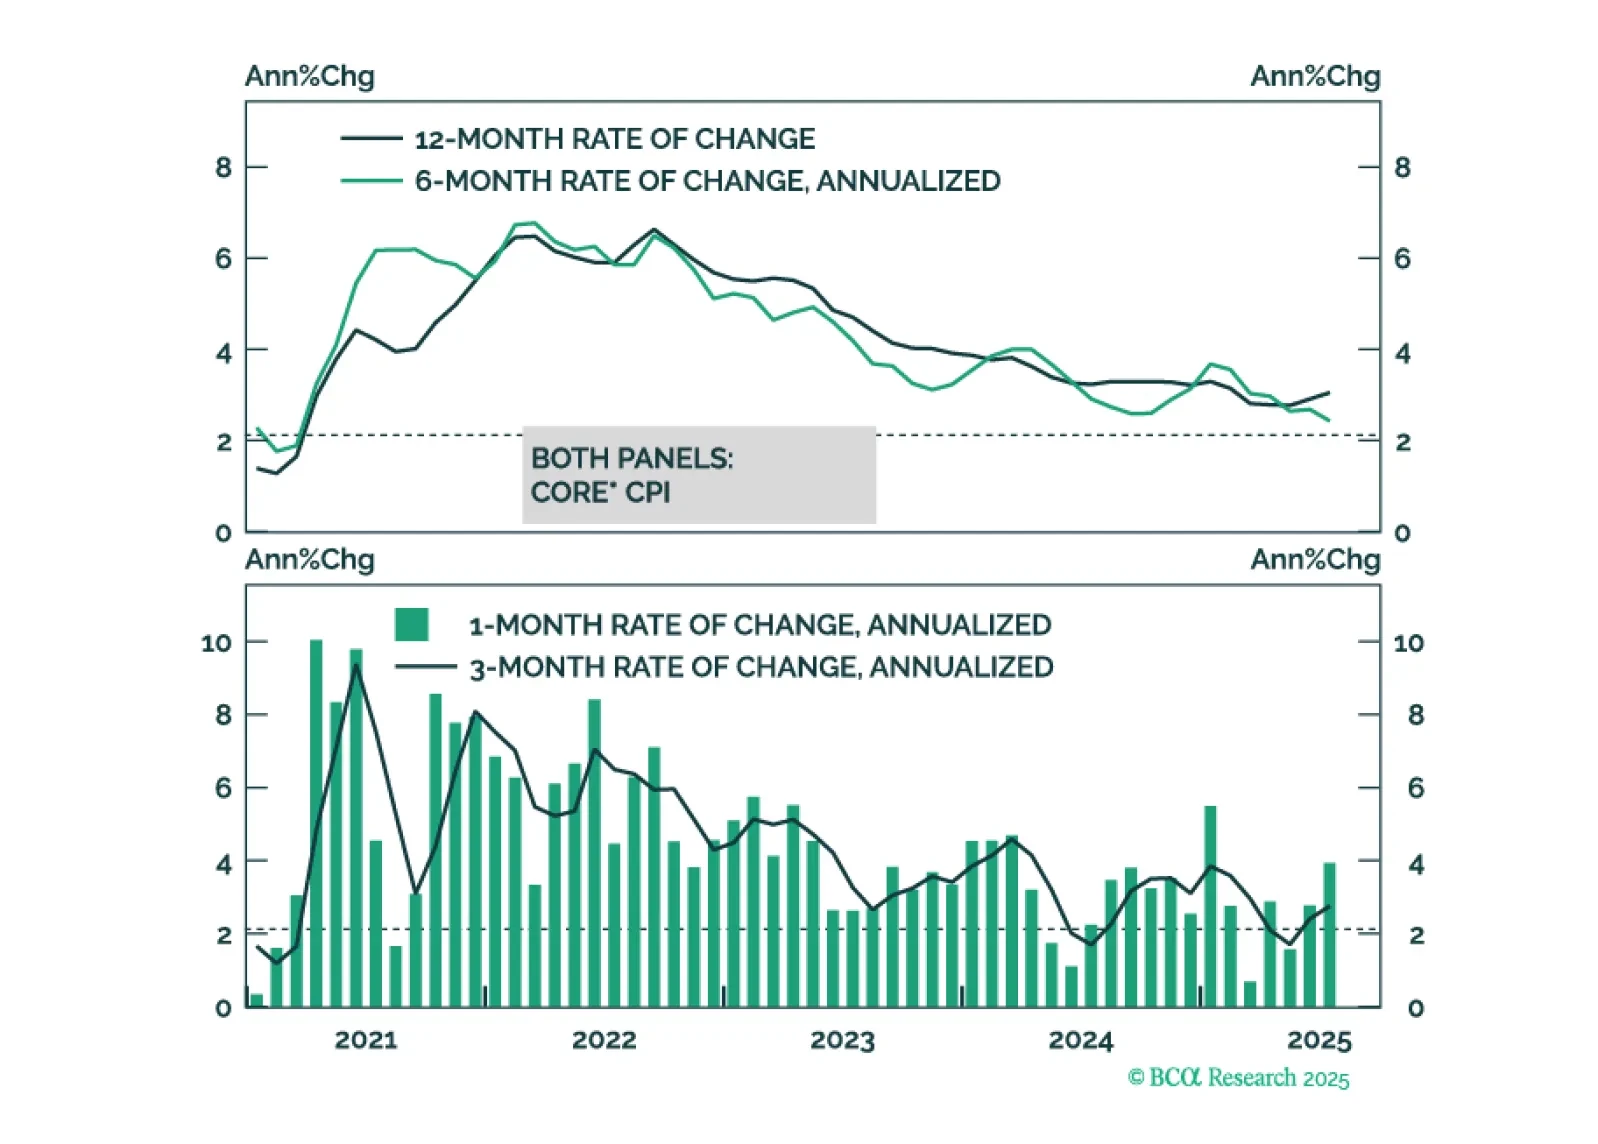
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。
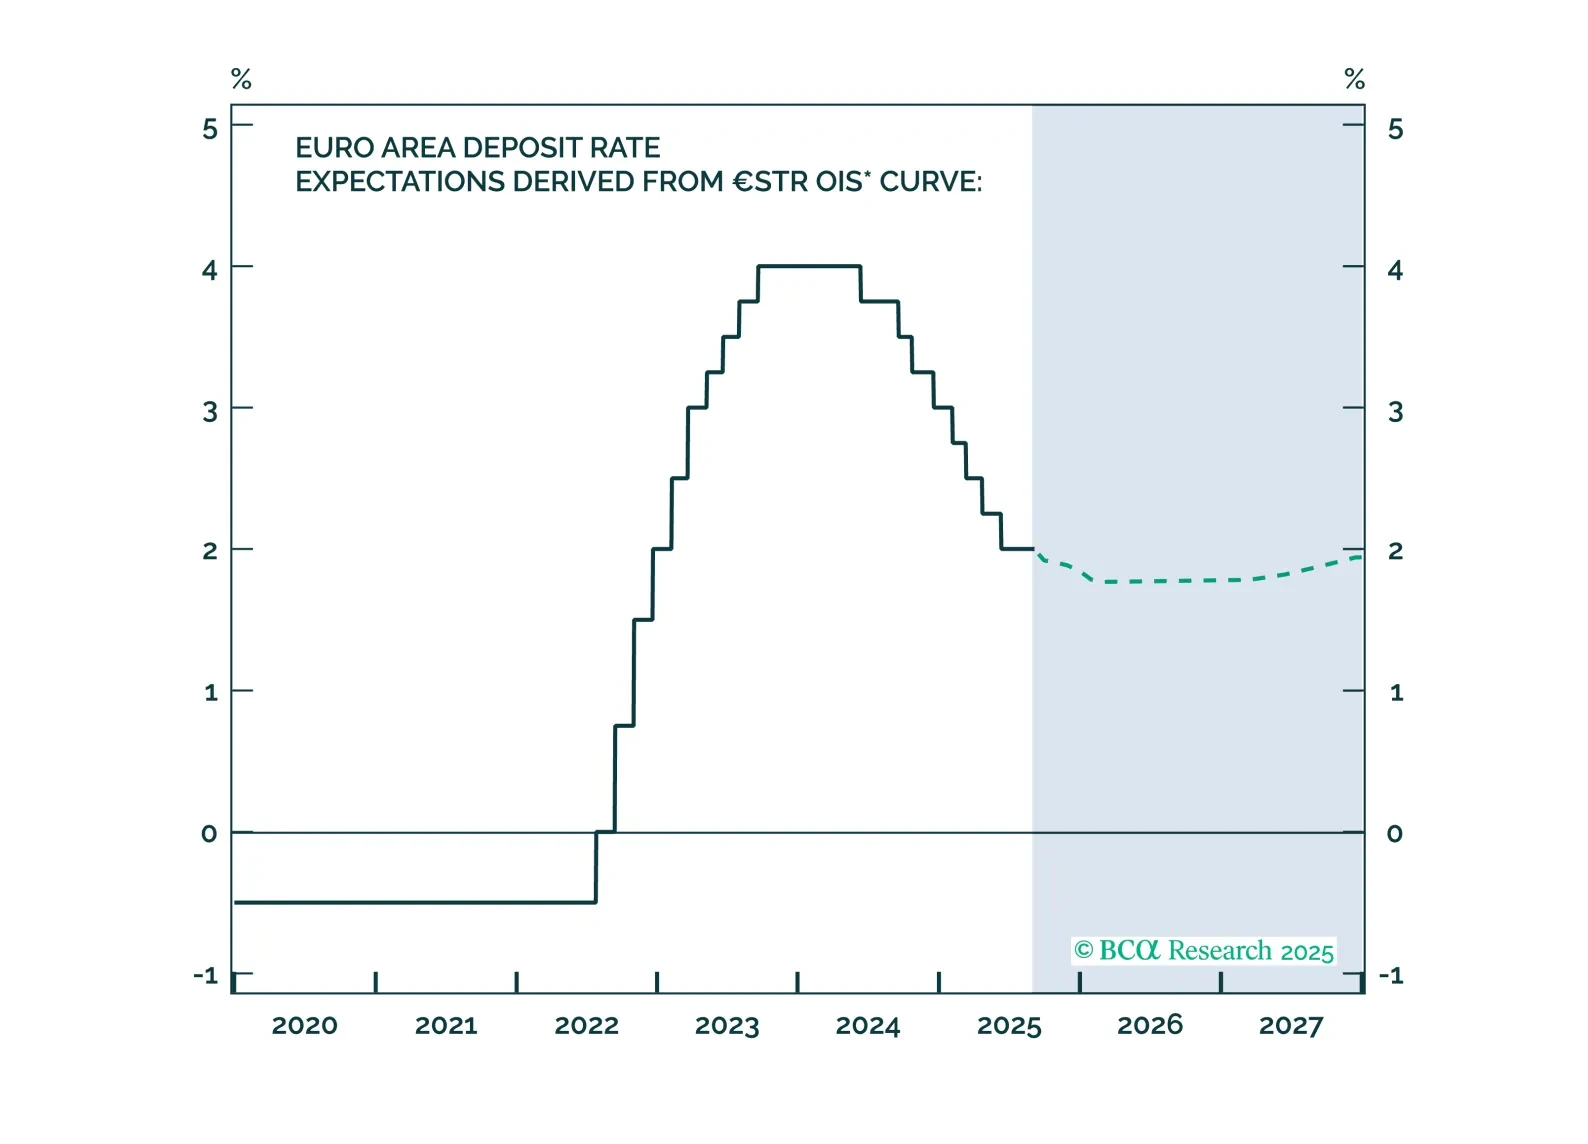
欧州中央銀行はソフトランディングを実現しました。インフレ率は目標水準に戻り、インフレ期待はしっかりと固定されています。失業率は過去最低水準であり、実質経済成長は弱いながらも安定しています。欧州中央銀行からさらなる緩和はほとんど期待できないため、投資家は政府債券をエクイティと比較してアンダーウェイトとすべきです。

米国におけるインフレ期待は概ね安定しており、賃金価格スパイラルが進行中である兆候はほとんど見られません。そのため、短期的なリスクとしては、高いインフレのリスクよりも成長へのリスクの方が上回っています。しかしながら、1〜2年先を見据えると、スタグフレーションについて懸念しています。
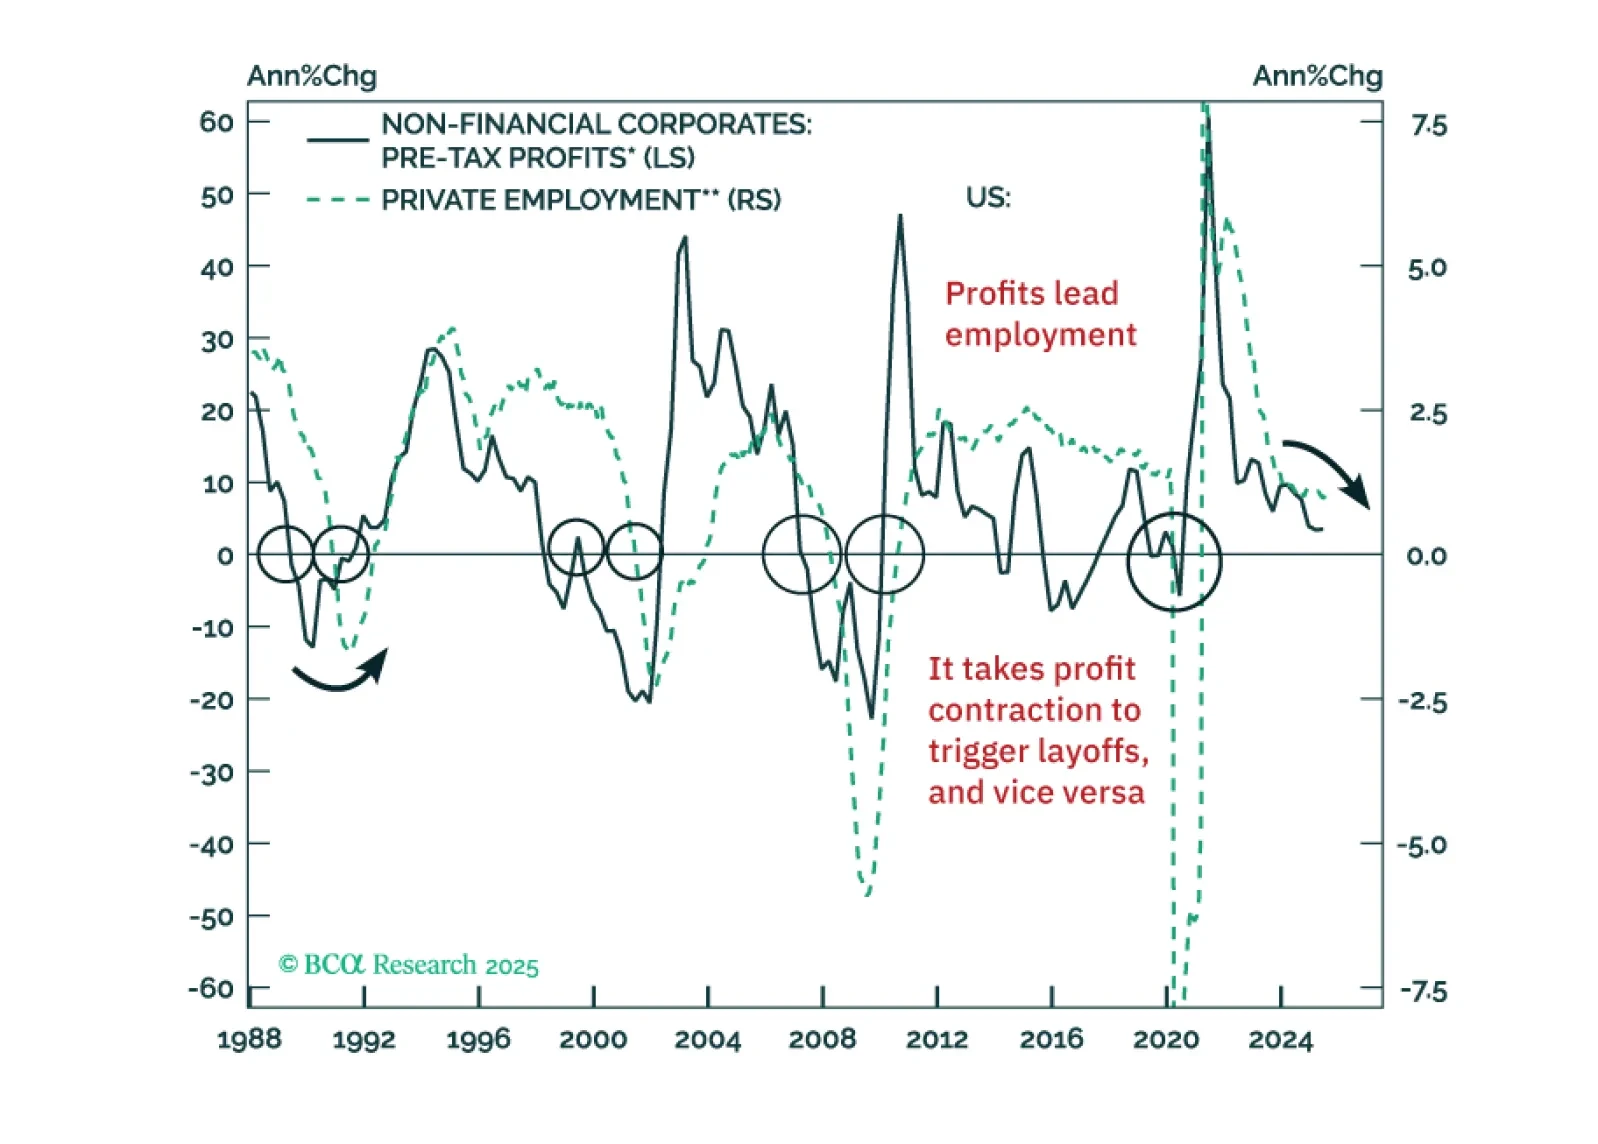
米国リスク資産の上昇を台無しにする可能性のある2つのリスクがあります:(1) 関税によるスタグフレーション、(2) 米国財務省によるタントラムです。新興国リスク資産に対する当社のネガティブな見解は、主に世界貿易の見通しに起因しており、今年第4四半期に縮小する見込みです。
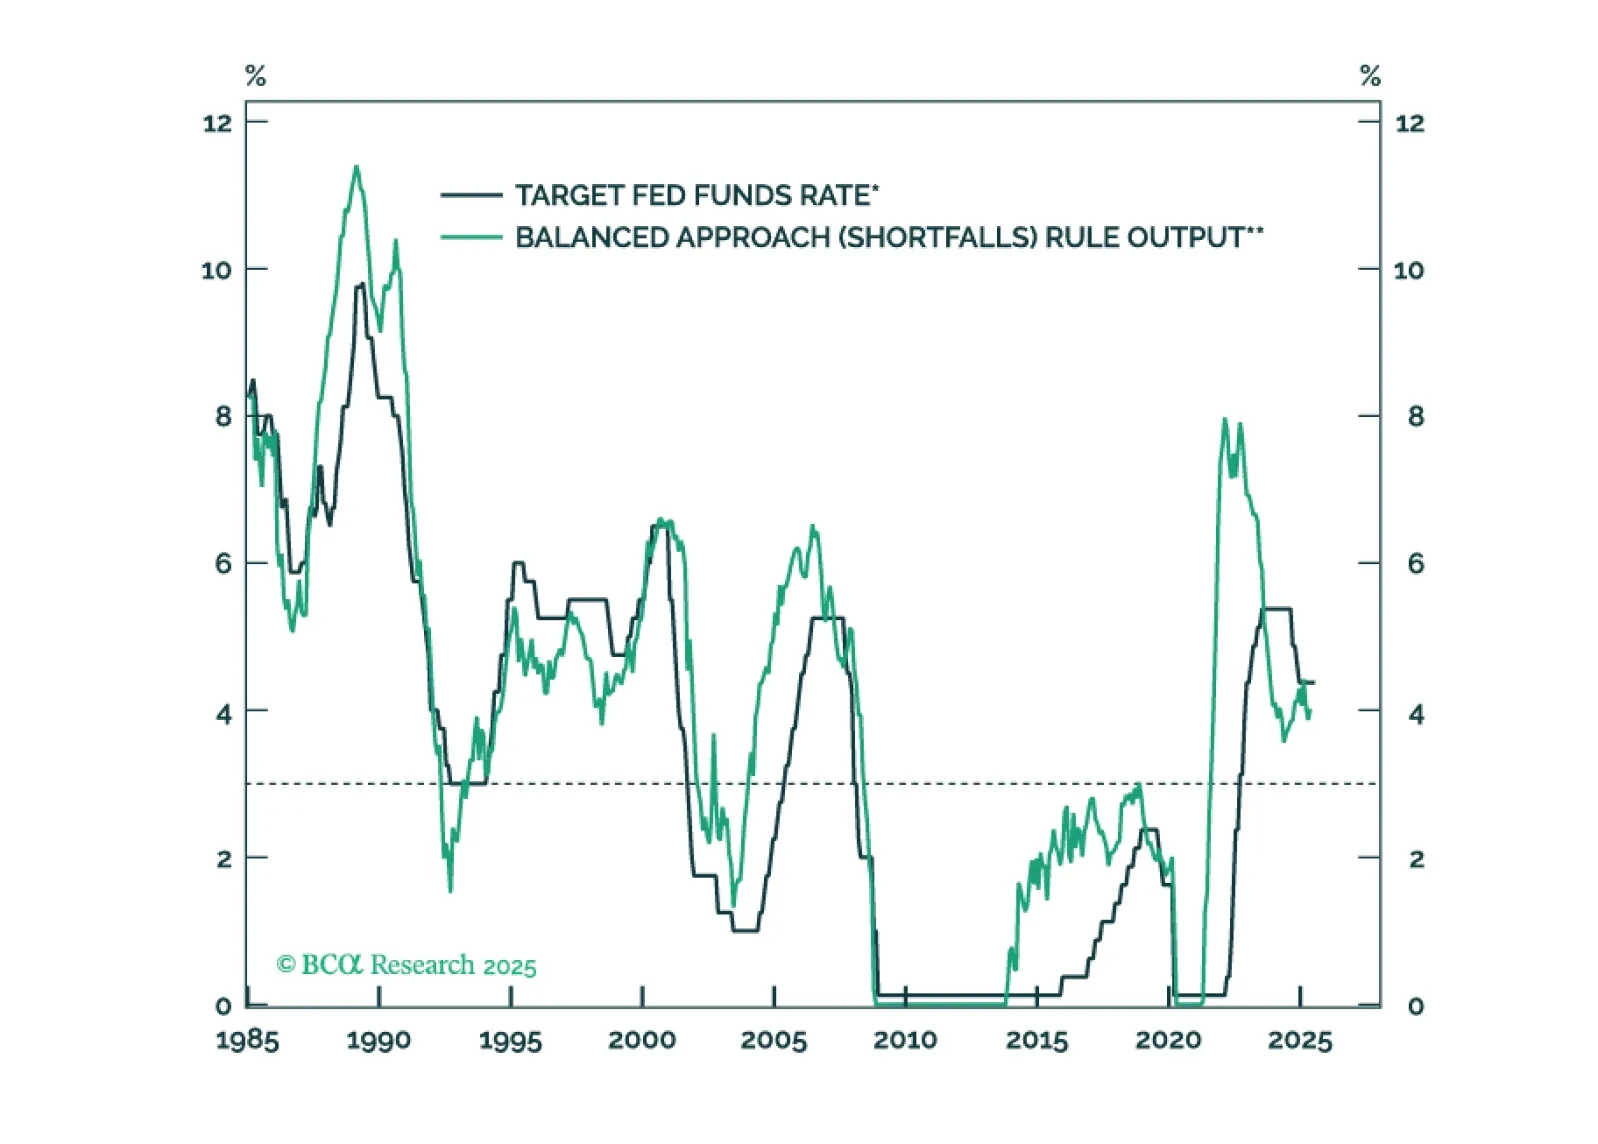
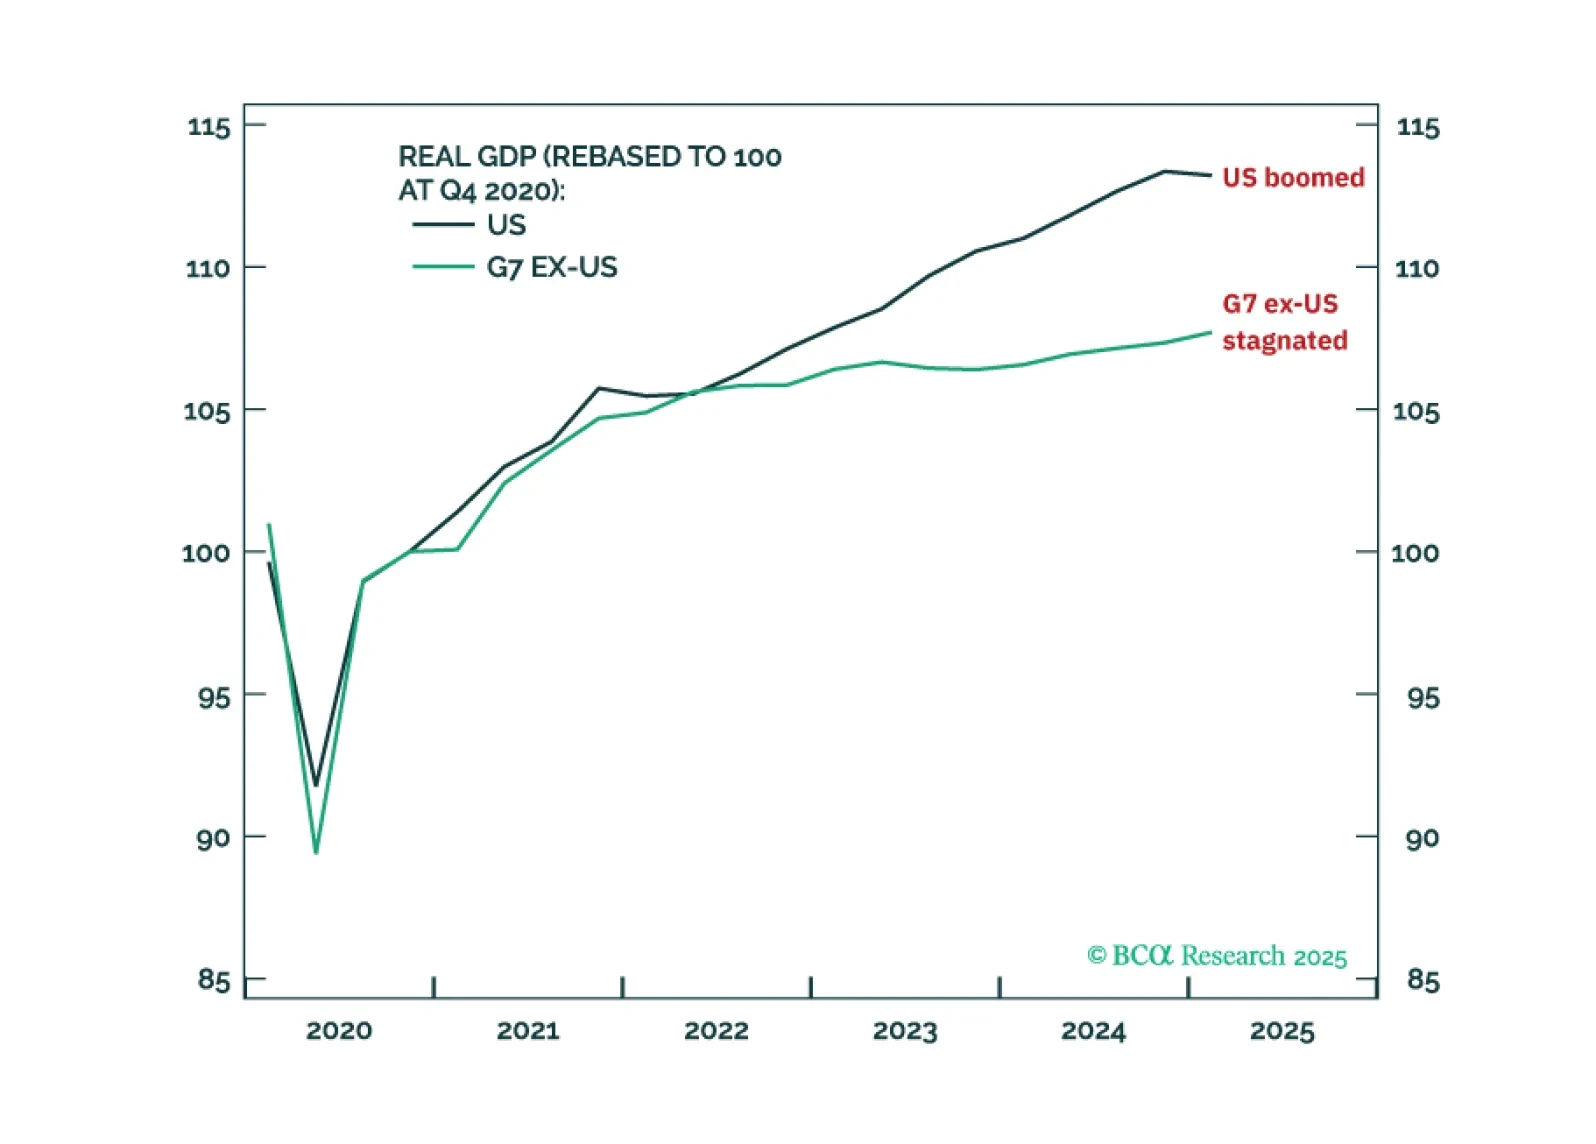
ユーロ圏および中国の金利は、金融政策が過度に制約的になるのを防ぐために、さらに大幅に引き下げられる必要があります。しかし、トランプ氏がFRBに不当な利下げを強いる試みは、債券ビジランテからの激しい反発を引き起こすリスクを伴います。
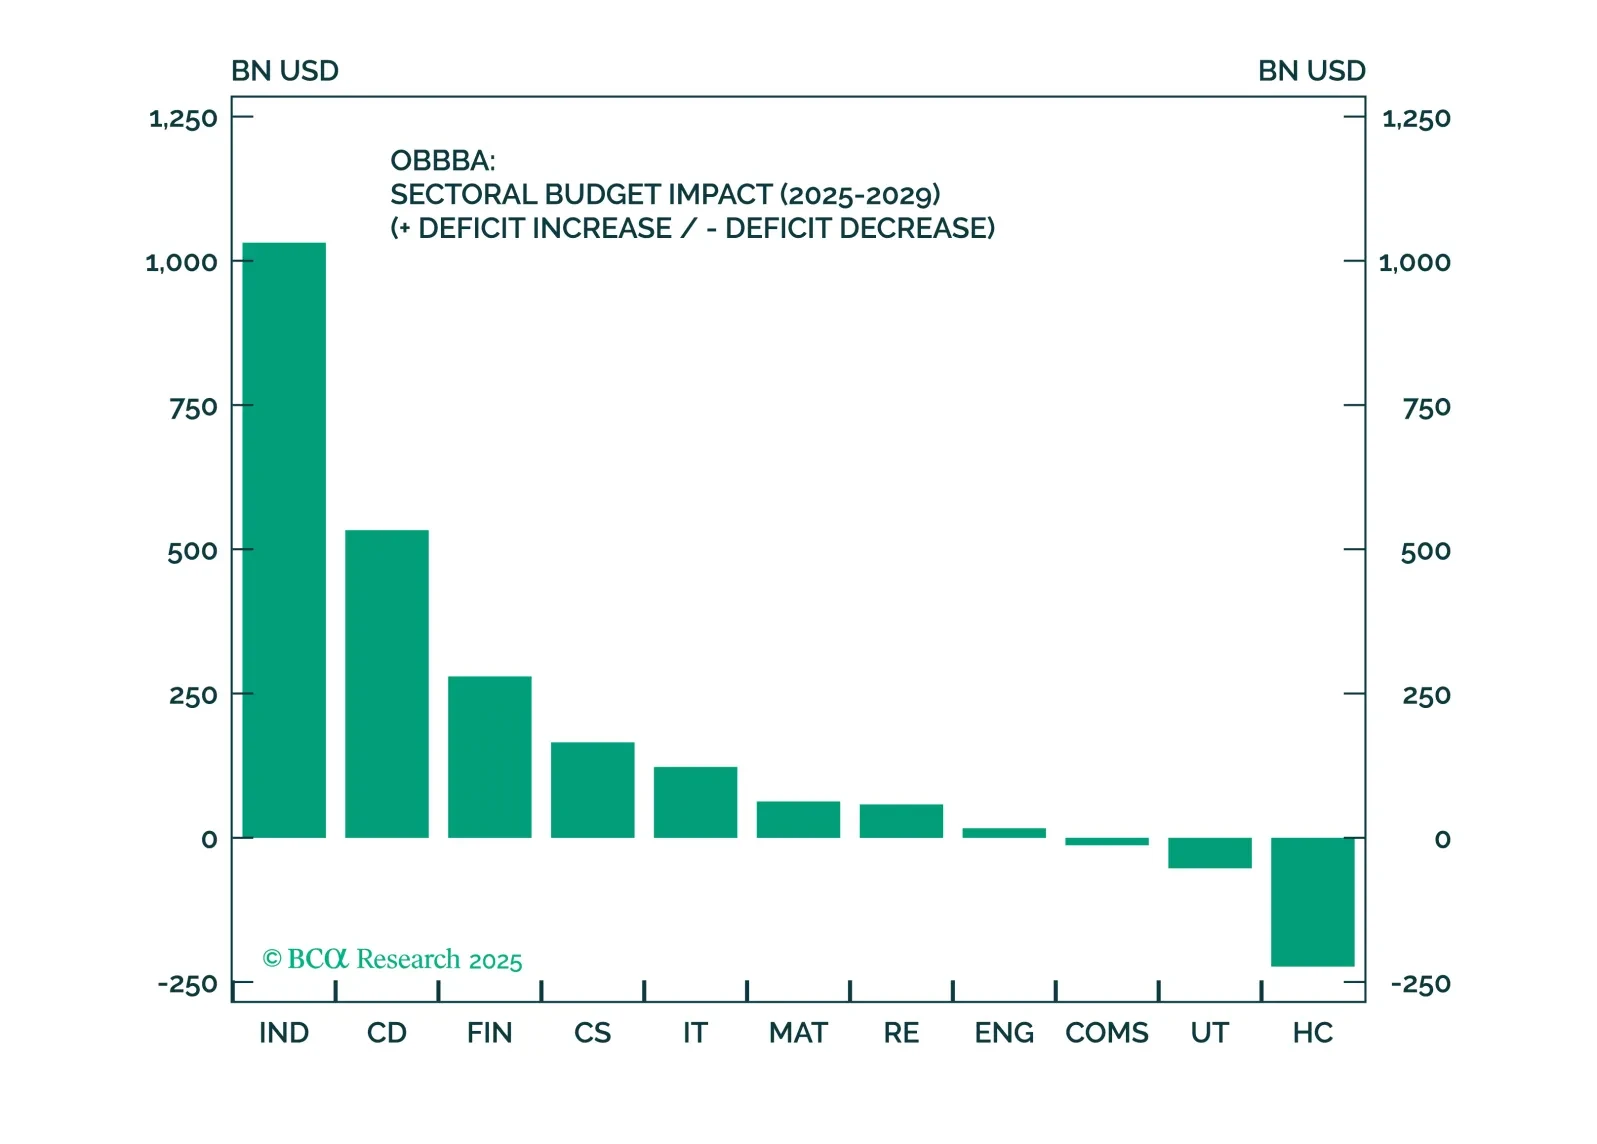
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。