Inflation/Deflation

米国におけるインフレ期待は概ね安定しており、賃金価格スパイラルが進行中である兆候はほとんど見られません。そのため、短期的なリスクとしては、高いインフレのリスクよりも成長へのリスクの方が上回っています。しかしながら、1〜2年先を見据えると、スタグフレーションについて懸念しています。
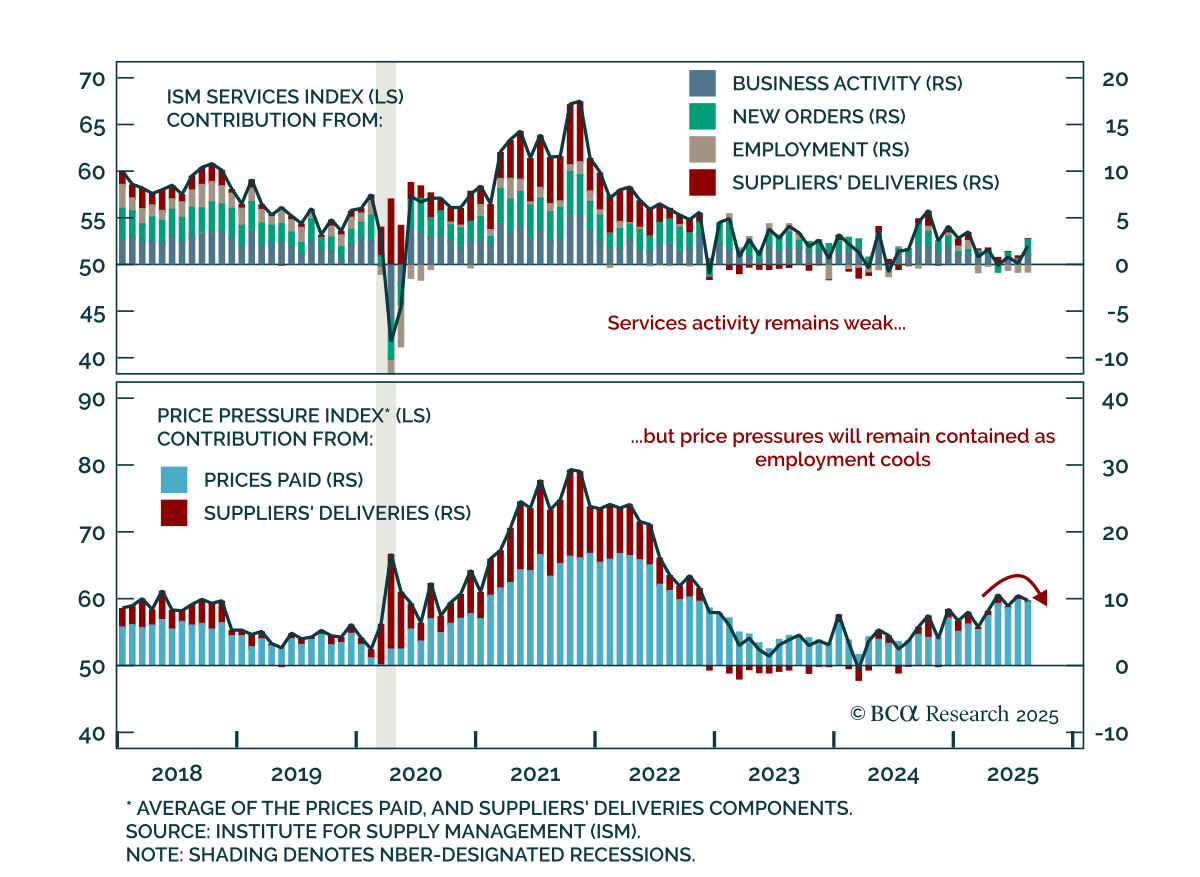
雇用の弱さがISMサービスの強さを損なう 雇用の弱さがISMサービスの強さを損なう 8月ISMサービス指数は予想を上回ったが、雇用の弱さが脆弱な勢いを浮き彫りにした。 指数は50.1から52.0に上昇し、事業活動と新規受注が牽引しました。しかし、雇用コンポーネントは46.5で収縮状態のままでした。…
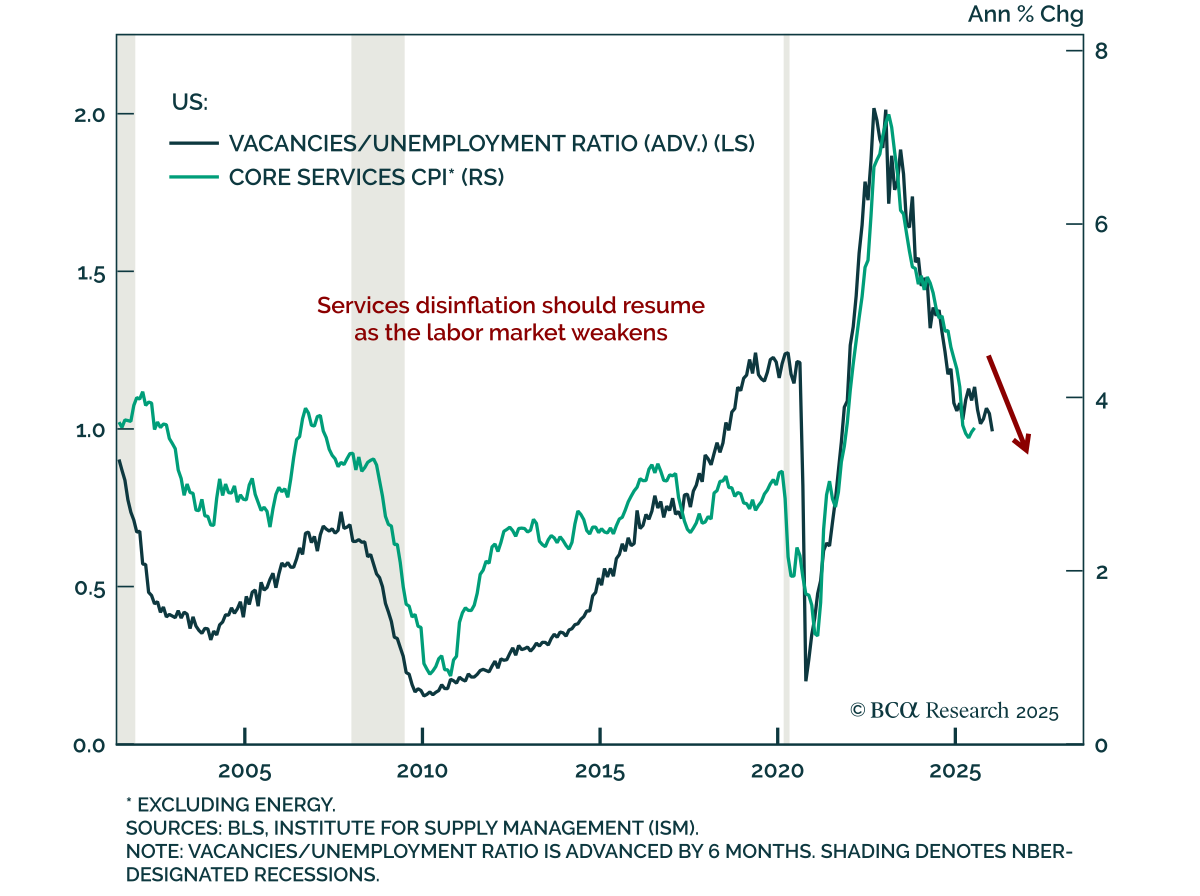
7月JOLTSは労働市場の勢いの減速を確認 7月JOLTSは労働市場の勢いの減速を確認 7月の米国求人件数は10か月ぶりの低水準となり、労働市場の弱まりが続いていることを明確に示しました。…
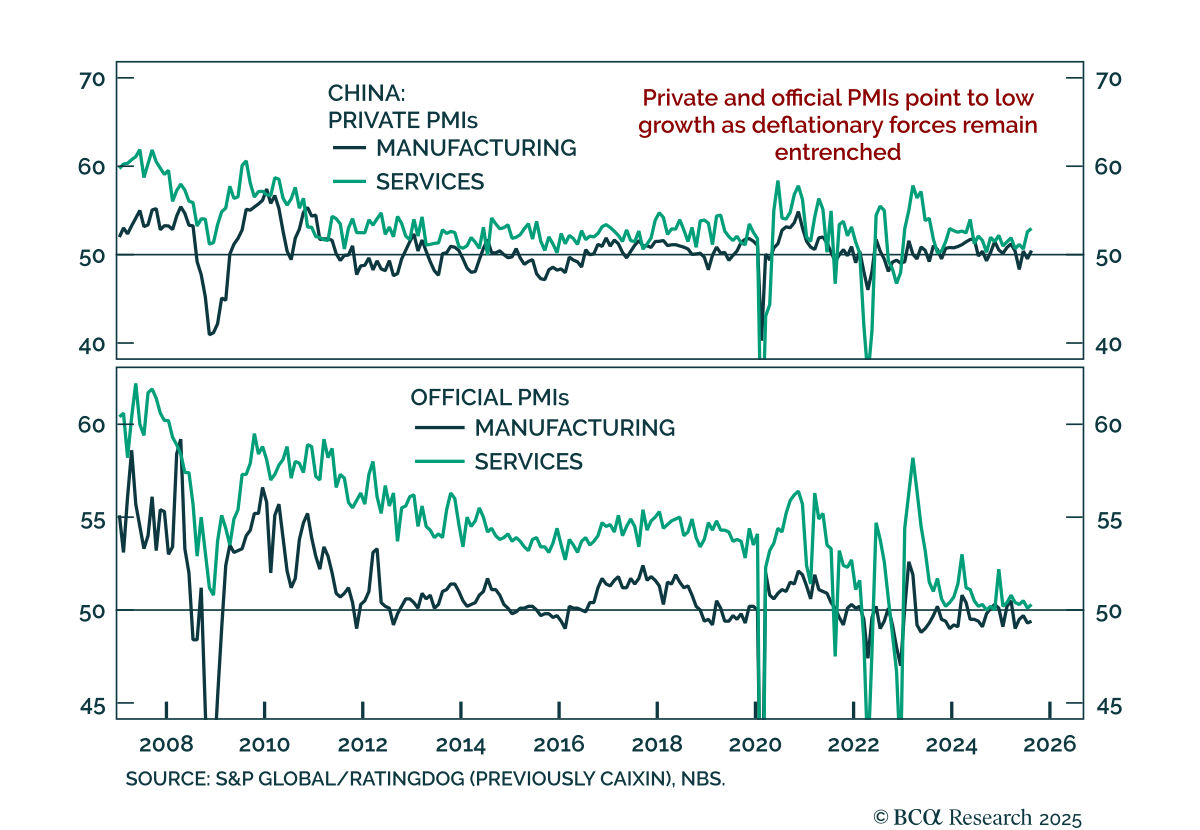
中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国の8月PMIは改善しましたが、基礎データは弱さが持続し、モメンタムが限られていることを示しています。 公式のNBS総合指数は50.2から50.5に上昇し、製造業は49.4と依然として縮小状態にあり、サービス業は50.3までわずかに上昇しました。民間PMIはより強い上昇を示し、製造業(50.5)とサービス業(53.0)に牽引されて、総合指数が50.8から51.9に上昇しました。…
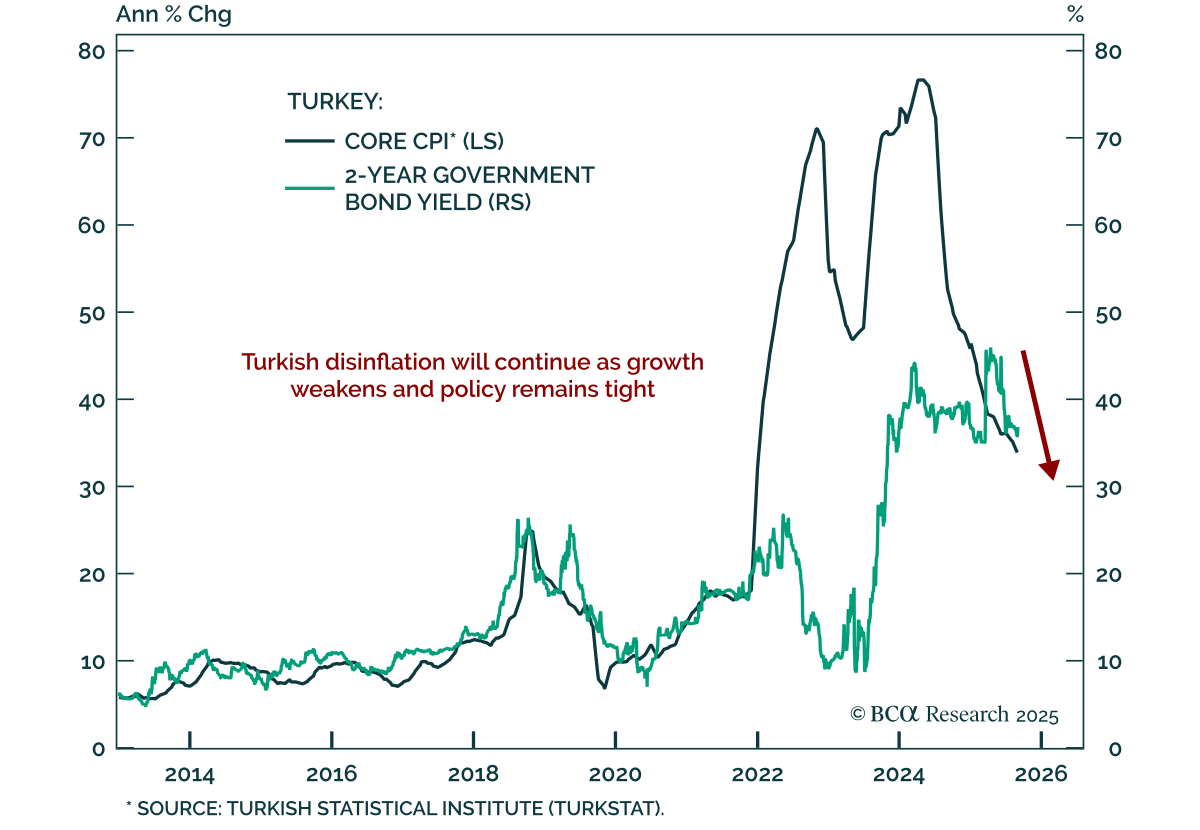
トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーション傾向は続いており、短期債に対する強気の見方を支持しています。 ヘッドラインインフレ率は、7月の33.5%から8月には前年比33%に緩和されました。当社の新興市場ストラテジストは、金融政策と財政政策が引き締められたままであるため、さらなる減速を予測しています。この方針は成長を抑制しており、高金利が信用拡大を抑制し、企業の売上高、収益、および利益率に悪影響を与えています。…
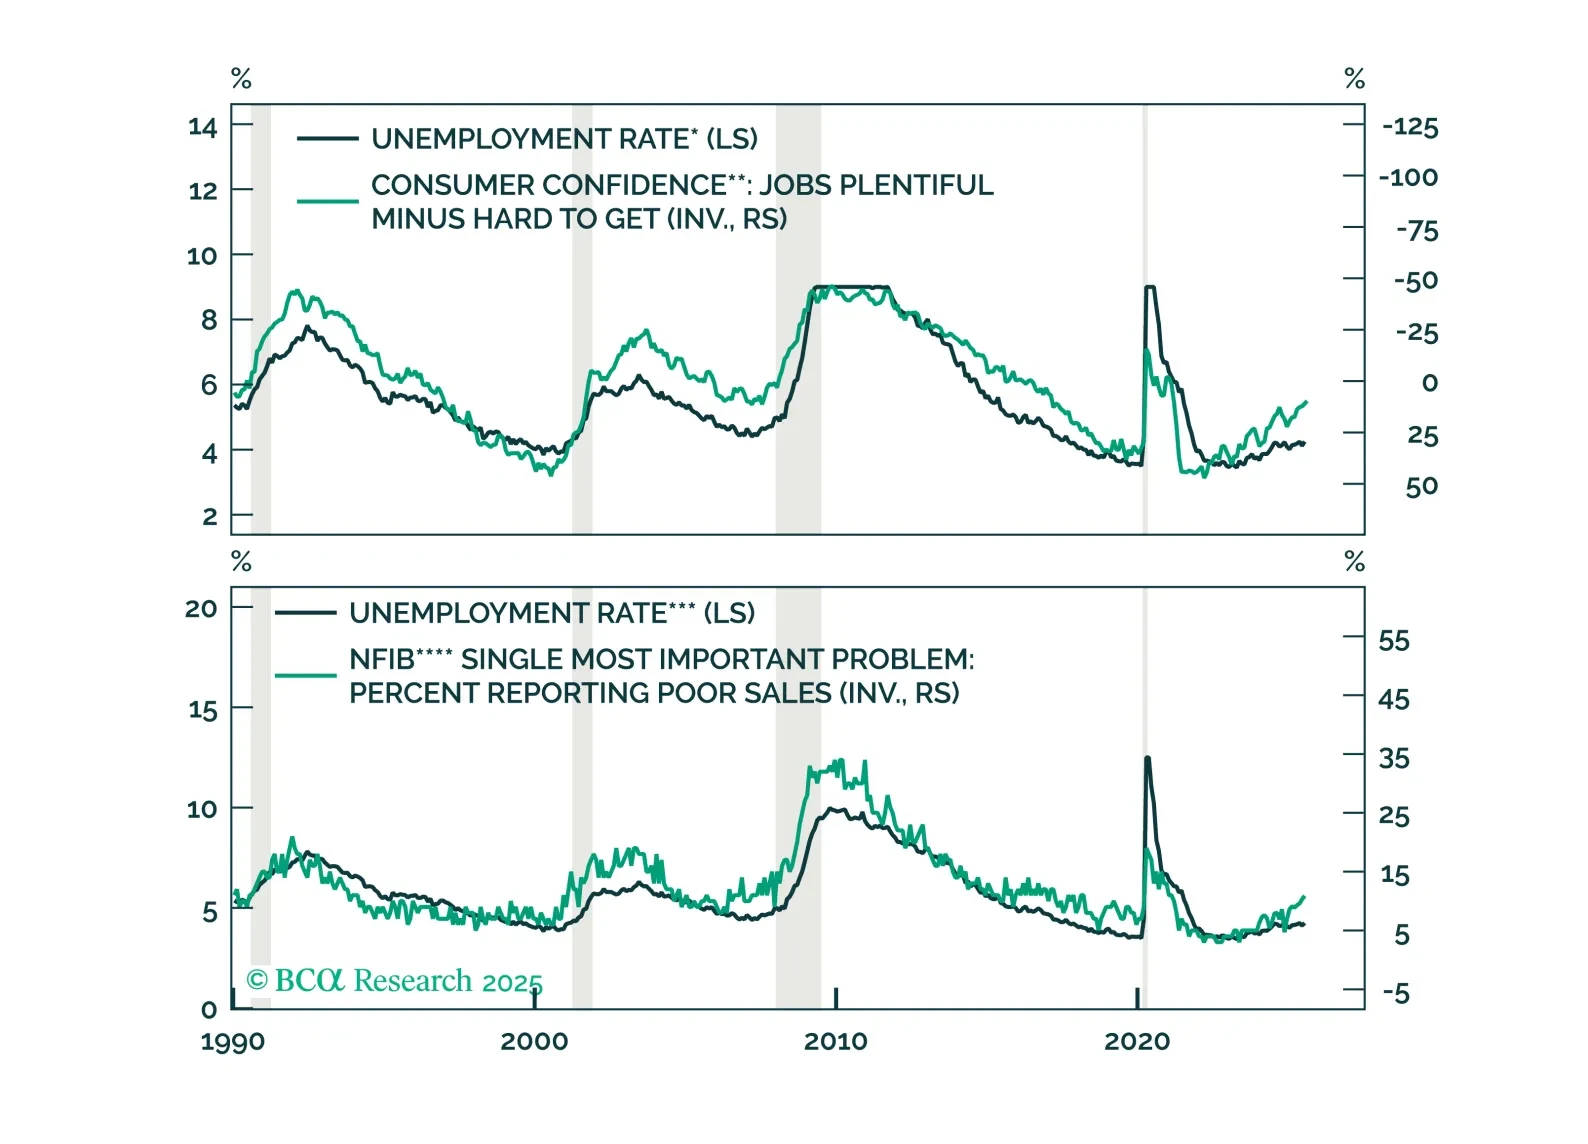
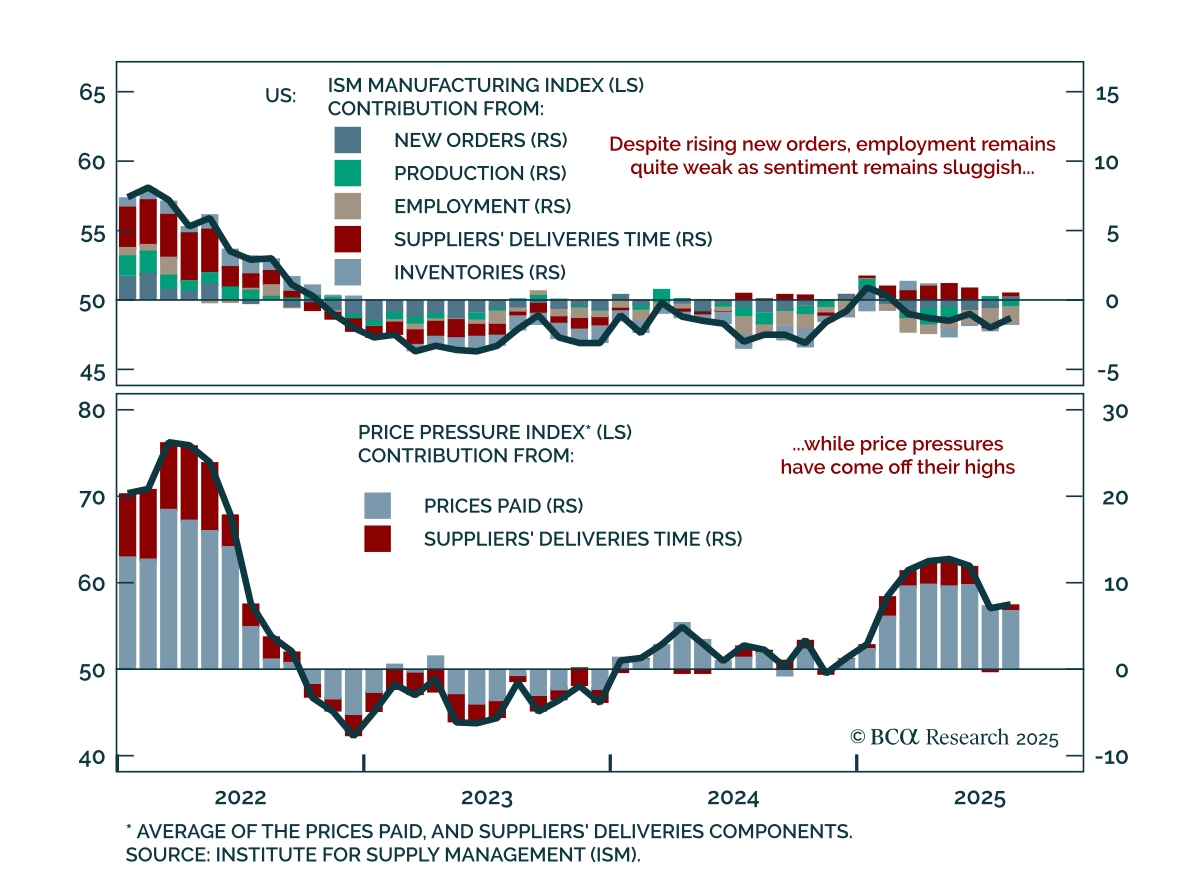
ISM製造業は回復の兆しを示すが、本格的な好転とは言えない ISM製造業は回復の兆しを示すが、本格的な好転とは言えない 8月のISM製造業指数はまちまちで、受注が好調だったものの、生産と雇用が弱い結果でした。 ヘッドラインは48.0から48.7に上昇したものの、予想を下回りました。新規受注は予想を上回り、拡張局面に入り51.4まで上昇、新規受注と在庫の差は-1.8から2.0まで改善しました。しかし、生産は縮小局面に入り、雇用も引き続き減少しており、企業が見通しに慎重であることを示唆しています。…
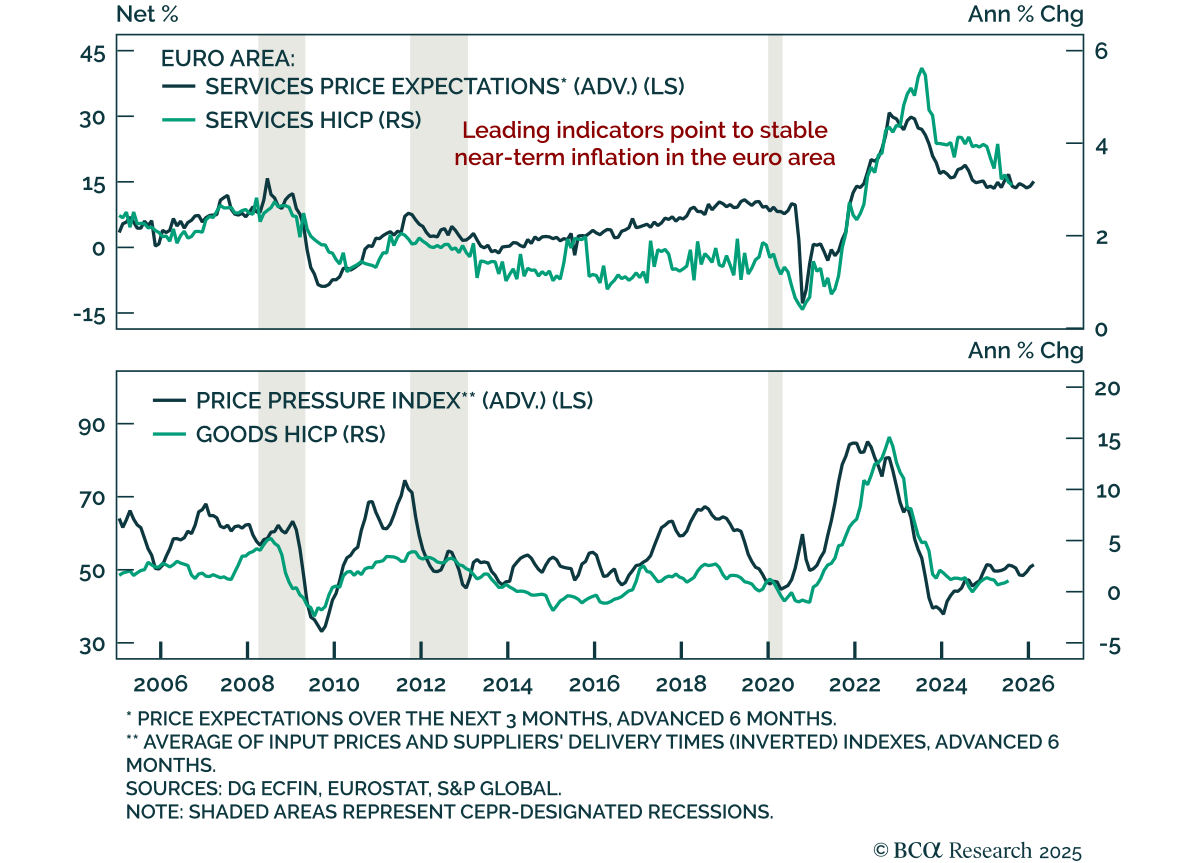
高いHICPがECBの一時停止を強化 高いHICPがECBの一時停止を強化 ユーロ圏の8月の速報値HICPは予想よりもわずかに高く、9月のECBが政策を据え置く可能性を強めました。 ヘッドラインインフレ率は前年同期比2.0%から2.1%に上昇し、月次では予想外の前月比0.2%の上昇を記録しました。コアインフレ率は減少が予想されていましたが、前年同期比2.3%を維持しました。サービスインフレは3.2%から3.1%へとわずかに緩和し、非エネルギー工業品のインフレは0.8%で安定していました。…
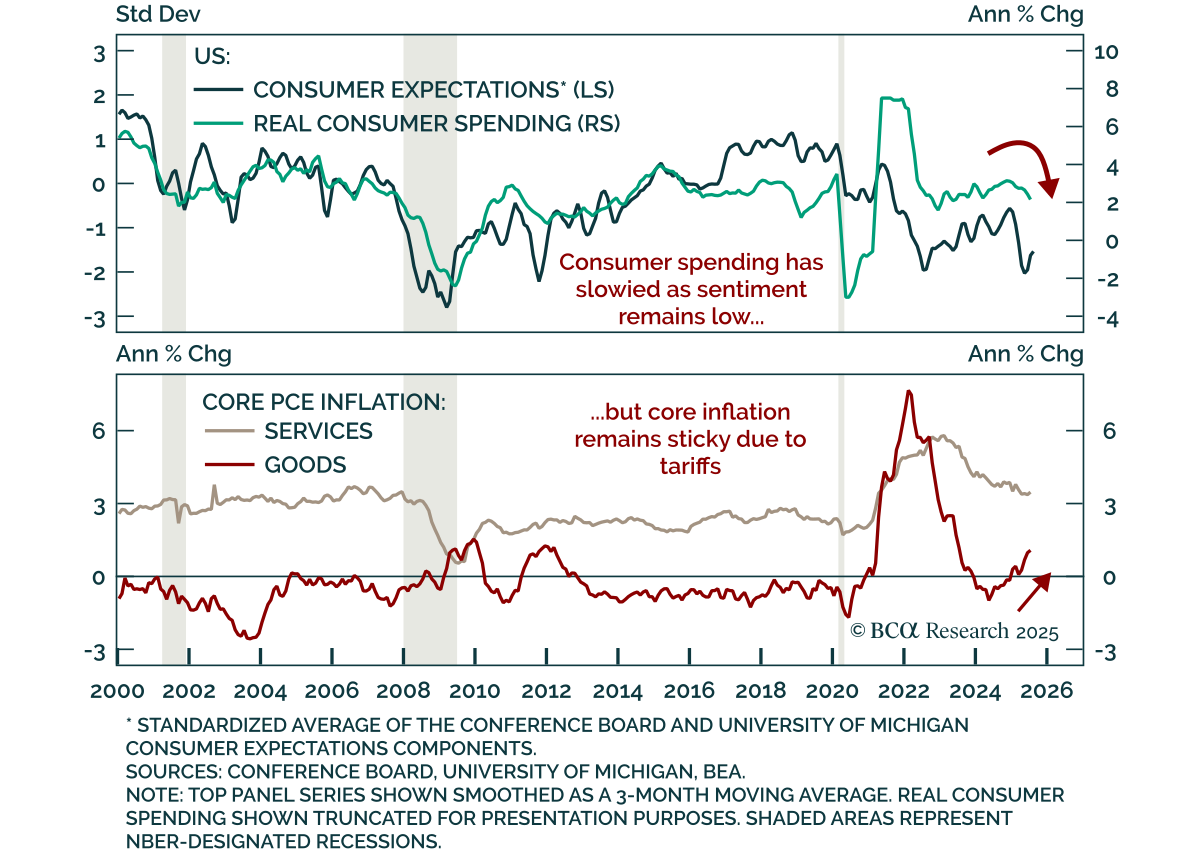
米国の消費者はまだ屈していない 米国の消費者はまだ屈していない 7月の収入と消費データは、堅調な消費と粘り強いインフレを確認しましたが、労働勢いの鈍化により私たちは防御的姿勢を維持しています。…

エジプトの予想外の利下げ、インフレ再燃のリスク エジプトの予想外の利下げ、インフレ再燃のリスク エジプトの予想外の200ベーシスポイントの利下げは、インフレーション再加速と通貨圧力のリスクを高める。 エジプト中央銀行は、夜間貸出金利を23%に引き下げ、予想を上回る大幅な措置を取りました。ただし、我々の新興市場のストラテジストは、堅調な家計支出と急速な信用成長により、今後数ヶ月でインフレーションが再び上昇すると予測しています。幅広い貿易赤字と経常収支赤字は、既に根本的なインフレ圧力を示しています。…