Inflation
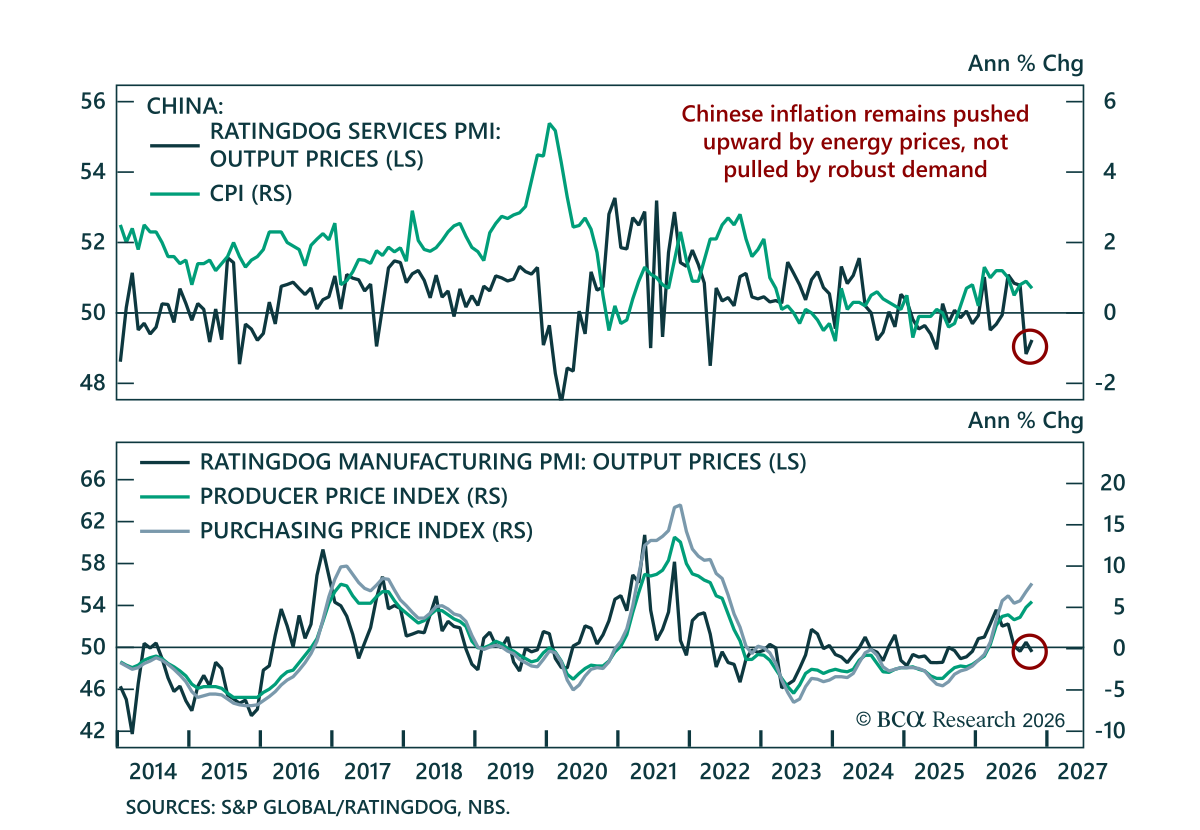
10月のインフレ指標は中国企業のマージン見通しを複雑化する一方、輸出競争力の下支えになり続けている。 総合CPIは前年同月比0.9%から0.7%に低下しており、これは食料価格のデフレがエネルギーコストの上昇を上回ったためである。変動の大きい食料とエネルギーを除くコアCPIは前年同月比1%から0.8%に鈍化した。いずれもコンセンサスを大きく下回った。…
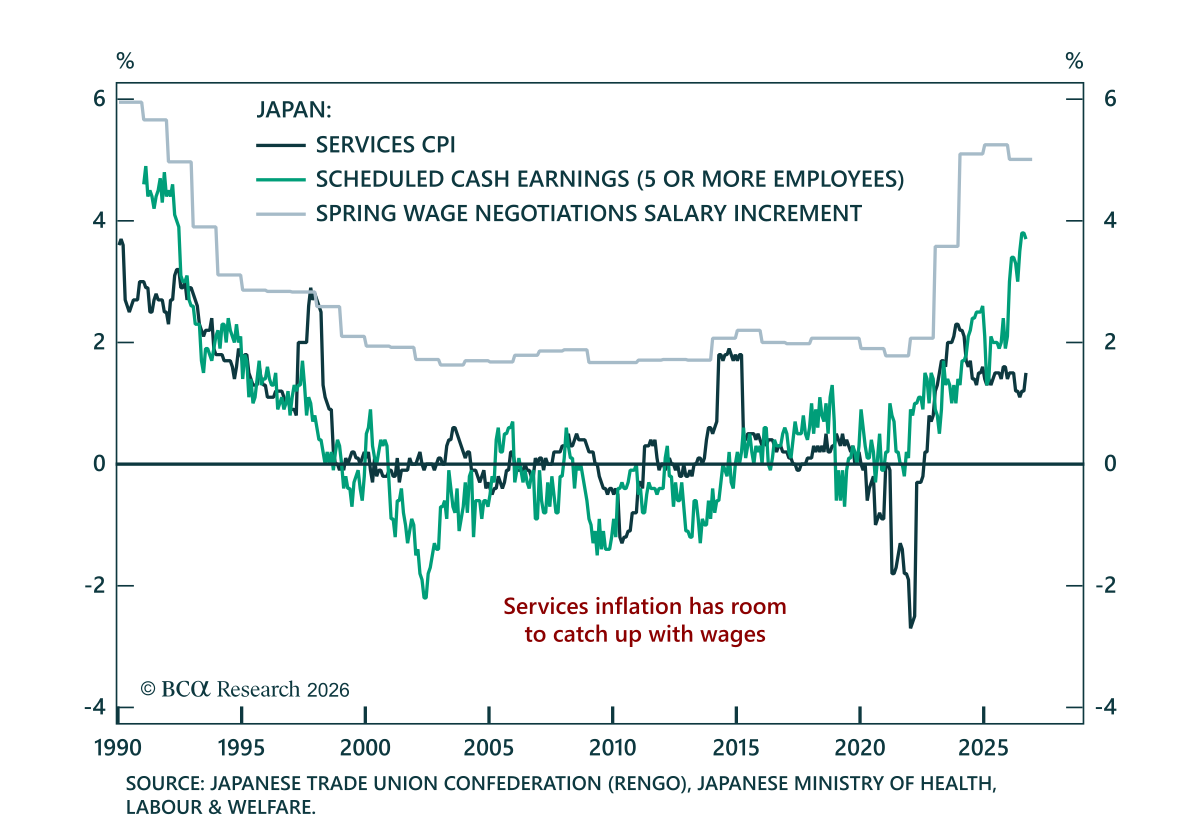
9月の日本の賃金上昇は日銀の利上げキャンペーンを強化し、当社のJGBアンダーウェイトを支持する。 名目賃金の前年比は8月の3.9%から4.6%へ加速し、市場コンセンサスの3.8%を大きく上回った。これは約30年ぶりの高水準の賃上げであり、賃金と物価の好循環が強まっていることを示しているのだ。ボーナス支給の急増が押し上げたが、基調的な賃金動向も上向いている。…
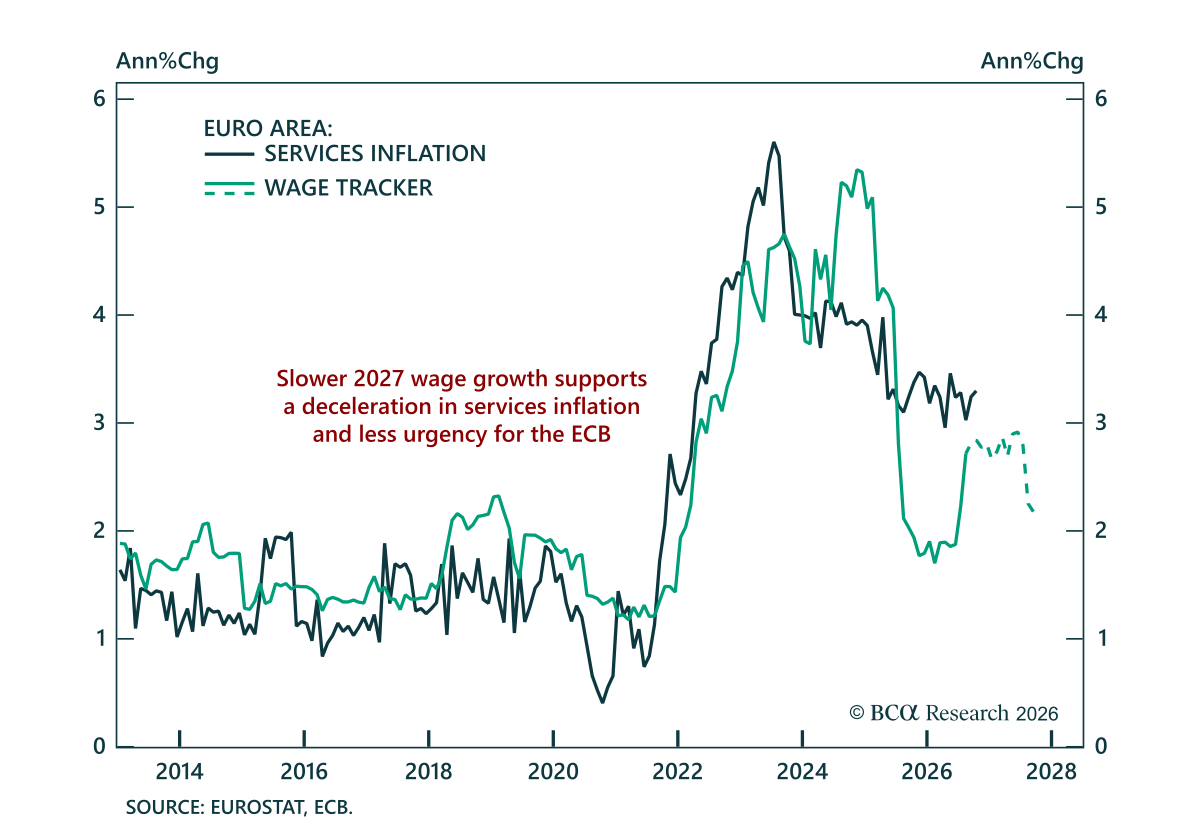
ユーロ圏の賃金とインフレのデータは、現在の労働の動態が2022年のエネルギーショックとは異なるという見方を強化し、BundsがTreasuriesに対して有利であることを支持している。…
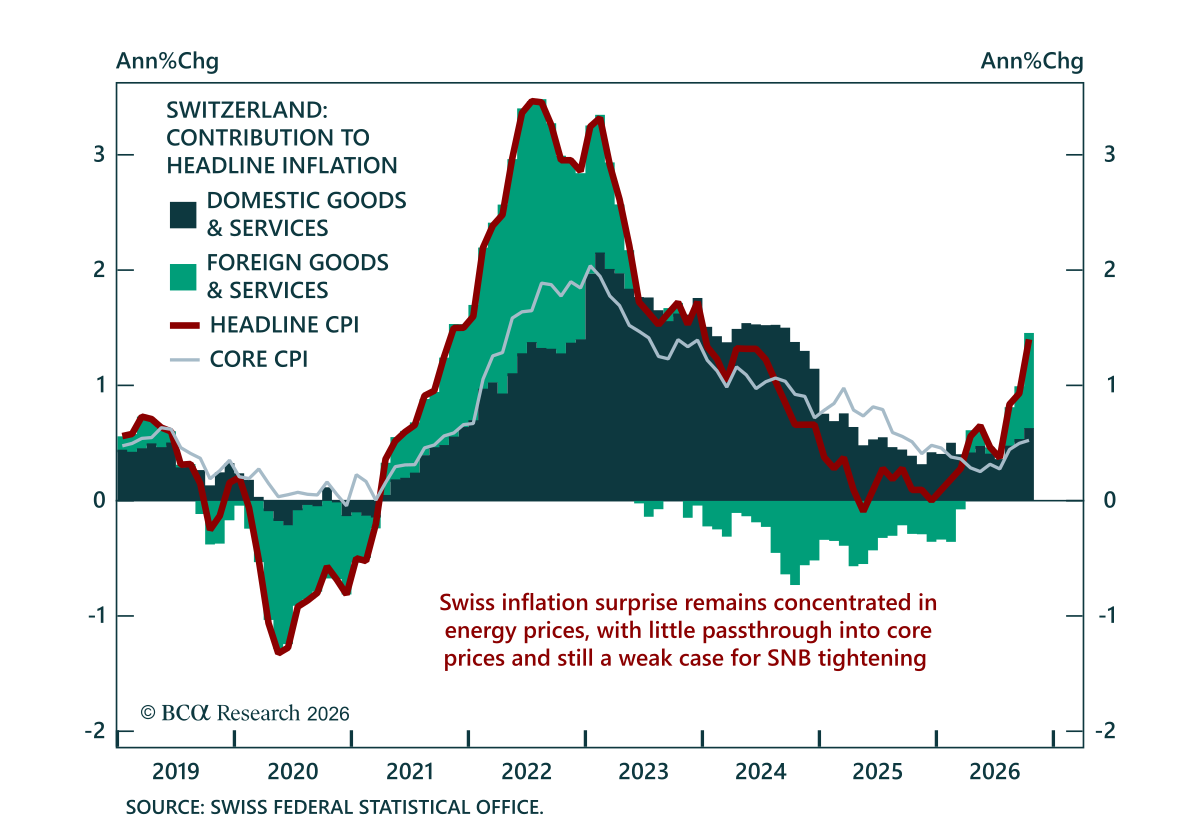
10月のスイスのヘッドラインインフレの急上昇は、持続的なSNBによる利上げへの賭けを強く支持するものではなく、フランをcarry tradesの最も魅力的な資金通貨のままにしている。…
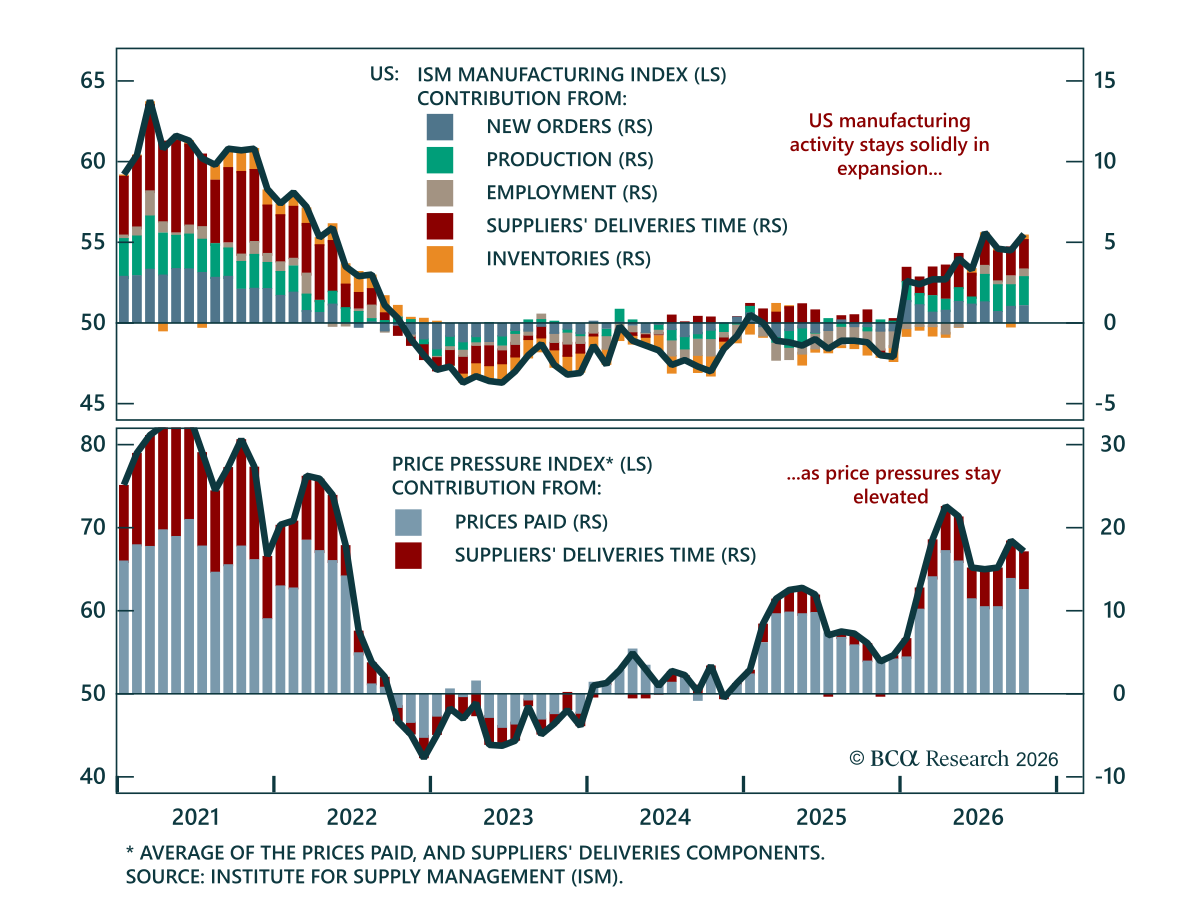
10月のISM製造業PMIは強靭な米国の経済環境を裏付けており、債券に対して株式をオーバーウェイトする姿勢を支持する。 同指数は55.5に上昇し、堅固に拡張ゾーンに留まって市場コンセンサスを1ポイント上回った。個別の構成項目でも強さが示されており、生産は2ポイント超上昇して59となり4年ぶりの高水準となった一方で、新規受注は55.5へとわずかに上昇した。雇用は拡張を維持し4か月連続で約52の水準で推移しており、これは1年前の45未満の水準からの大幅な改善であり、労働市場の強まりを示す証拠が増えているのだ。…
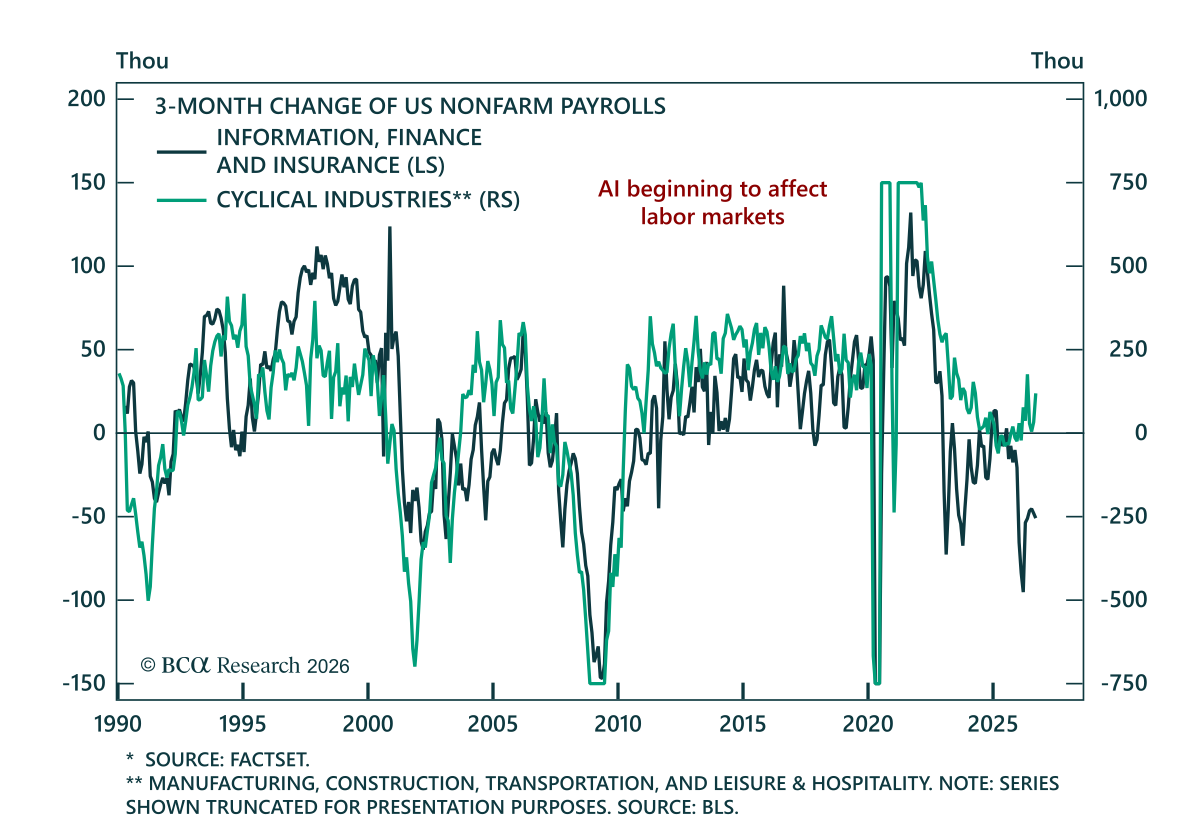
当社のPortfolio Construction strategistsはリスク資産に強気であるが、その見解はポートフォリオ全体でのバーベル構成を通じて示している。 10月は見出し上は壊滅的に見え、neocloudの債務スプレッドが急騰し、Alphabetは過去最悪の一日下落を記録した。しかしS&P…
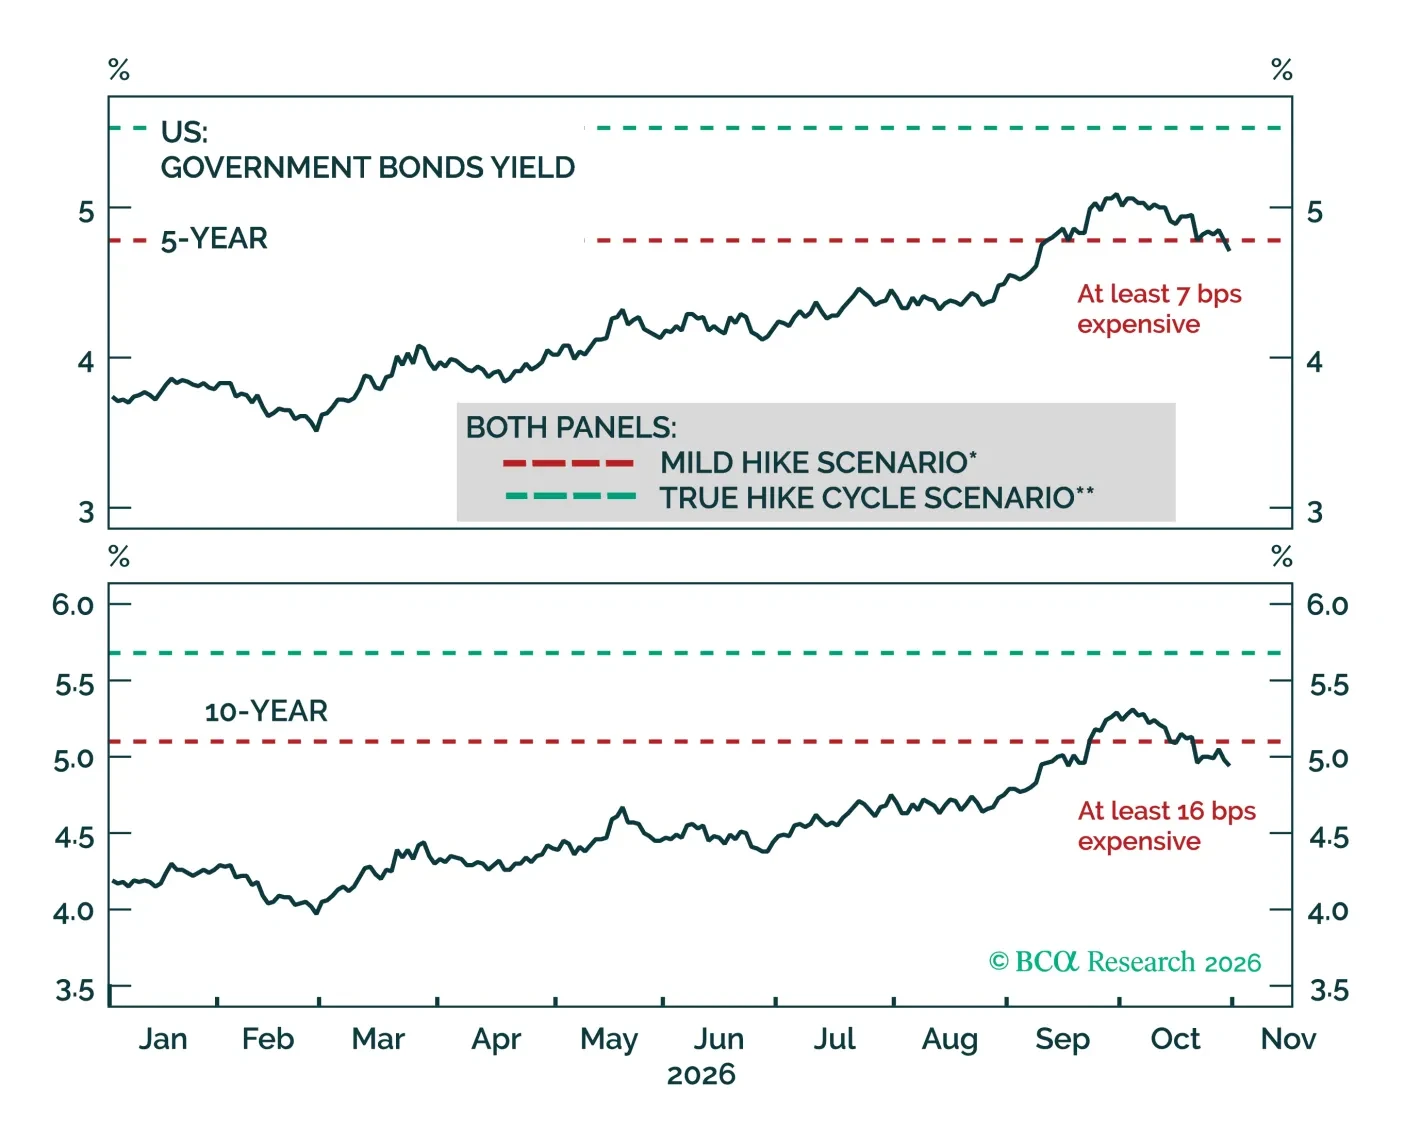
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
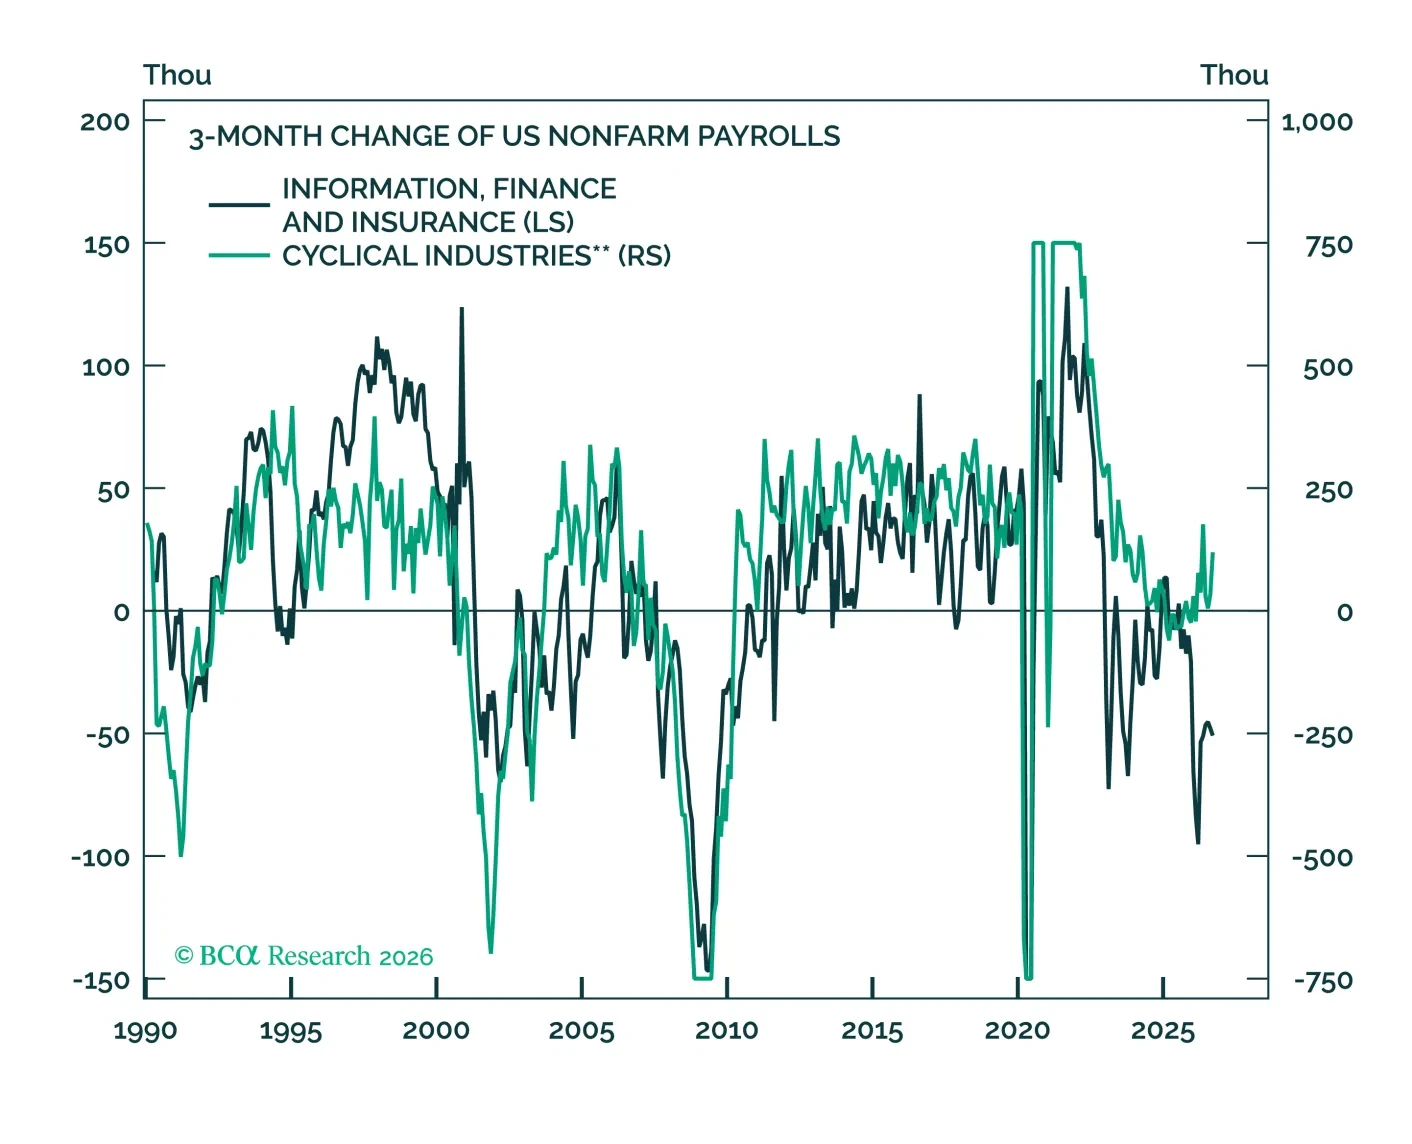
10月のAI売りにもかかわらず、指数は歴史的に高い分散のため底堅いままである。当社は強気であるが、ポートフォリオ全体はバーベル配分としている。具体的には、株式のヘッジを株式で行い、テクノロジーとヘルスケアをオーバーウェイトとする。また、ハイイールド債は引き続きオーバーウェイトとする。一方で、物価連動債を格下げし名目債券を格上げする。加えて、戦争の再開に対するヘッジとしてテールリスク保護をオーバーウェイトへ格上げする。
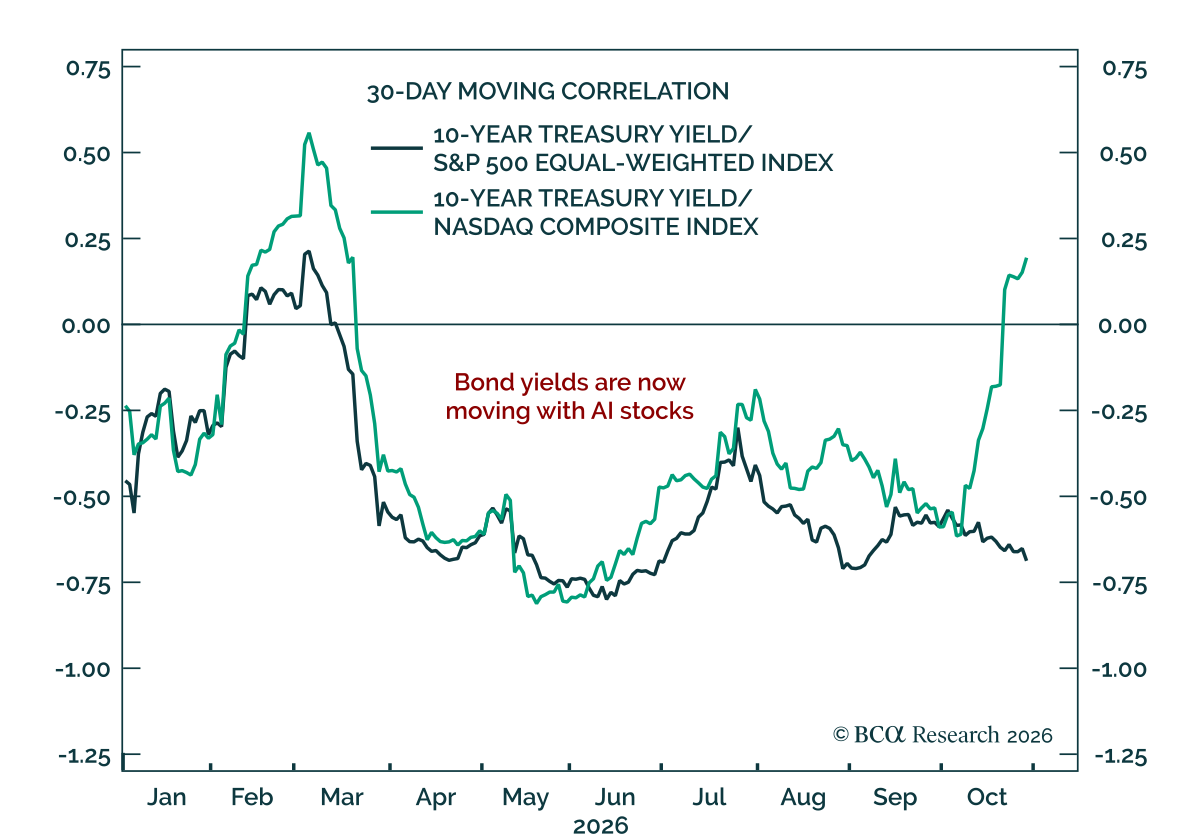
AI株のパフォーマンスが米国債利回りの主要な駆動要因として石油に取って代わり、市場ではAI株から他銘柄への資金ローテーションが生じている。当社のChart Of The Weekは、Ryan Swift(当社のChief US Bonds…
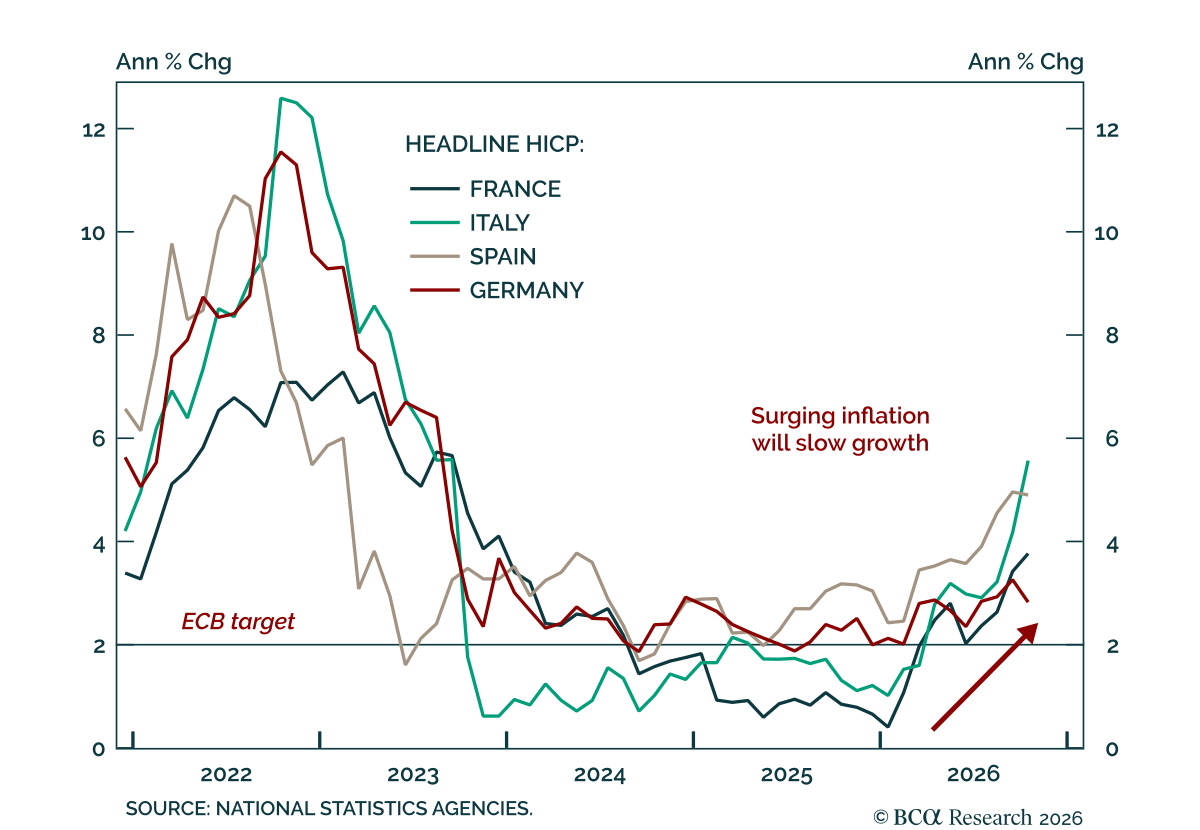
7~9月期のユーロ圏成長の強さはAIが主導した可能性が高く、基調の弱さを覆い隠している。 実質7~9月期のユーロ圏GDPはコンセンサス予想を上回り、前期比年率で1.7%増となった。これは4~6月期より鈍化したが、予想を大きく上回る水準である。アイルランドの極めて強い成長が集計結果をやや歪めた一方で、スペインとオランダの成長も強かった。フランスは期待を下回り、アイルランドとオランダでのAI関連の活動が数値を押し上げた可能性が高いのだ。…