Government
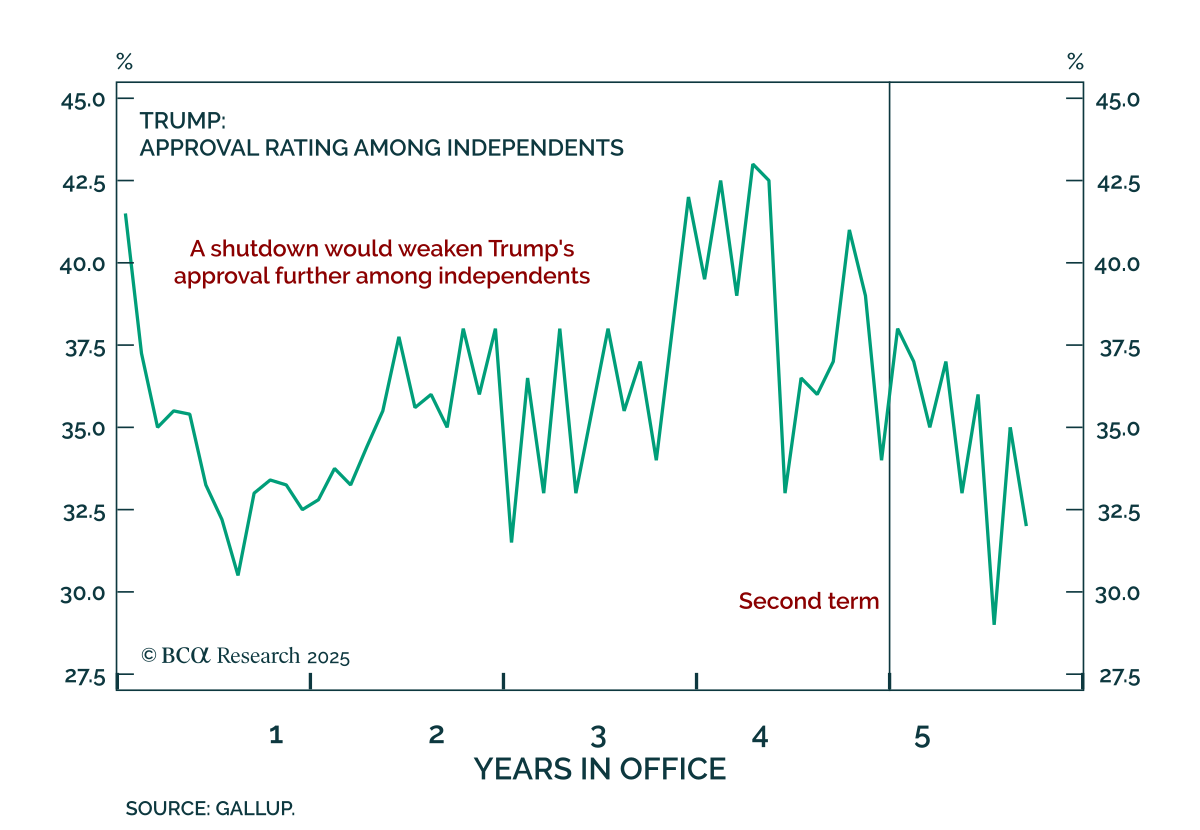
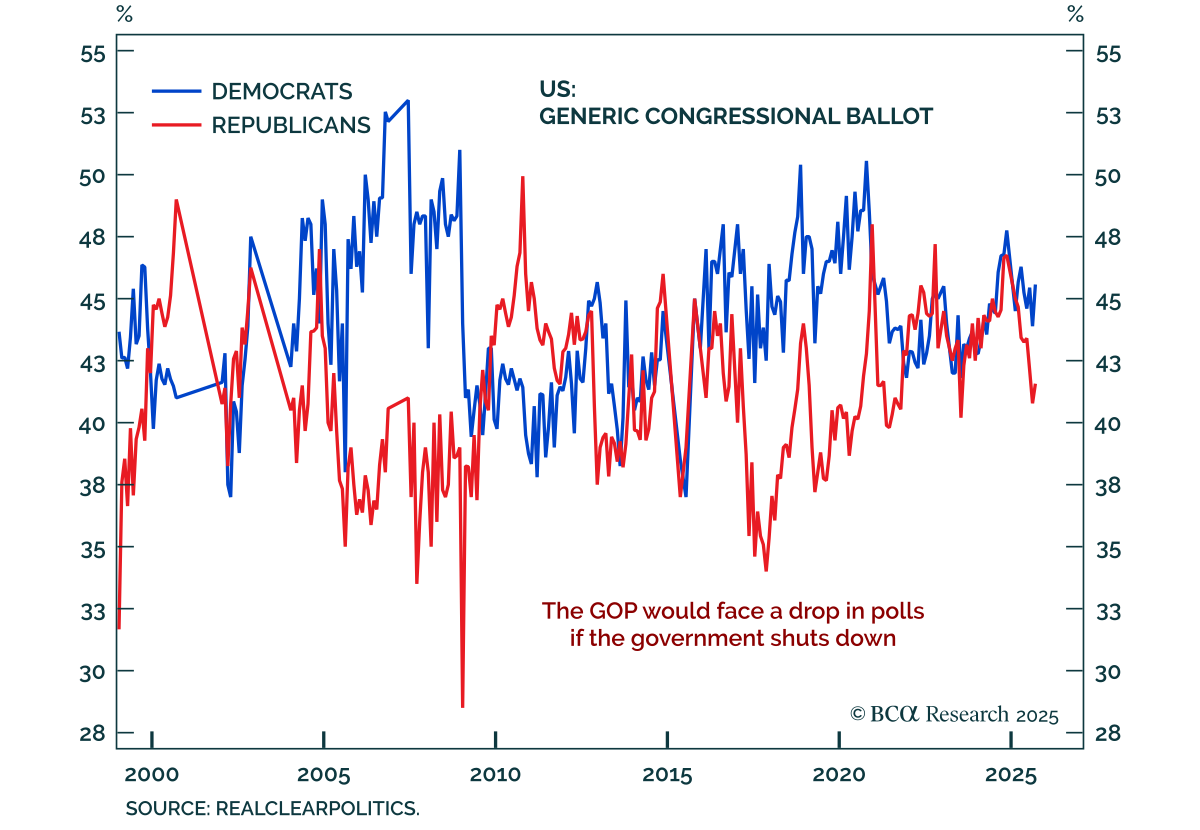
シャットダウン監視: 10月1日の締め切り迫る シャットダウン監視: 10月1日の締め切り迫る アメリカ連邦政府は10月1日に閉鎖するのか?議会の指導者たちは、私たちが報道を行う中、ホワイトハウスでトランプ大統領と会っています。9月30日の真夜中までに8人の民主党上院議員が共和党と共に無条件の「継続決議案」に投票しなければ、政府は部分的に閉鎖されることになります。もし通過した場合、次の期限は11月21日になります。しかし、実際の締切は12月31日であり、この日に医療補助の拡大が終了します。…

インドネシアの政策緩和は国内需要を押し上げるが、インフレを助長します。経常収支赤字は拡大し、ルピアは下落するでしょう。ルピアをショートで維持し、インドネシア株、国内債券、ソブリン信用をそれぞれの新興市場ポートフォリオでアンダーウェイトにしてください。
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
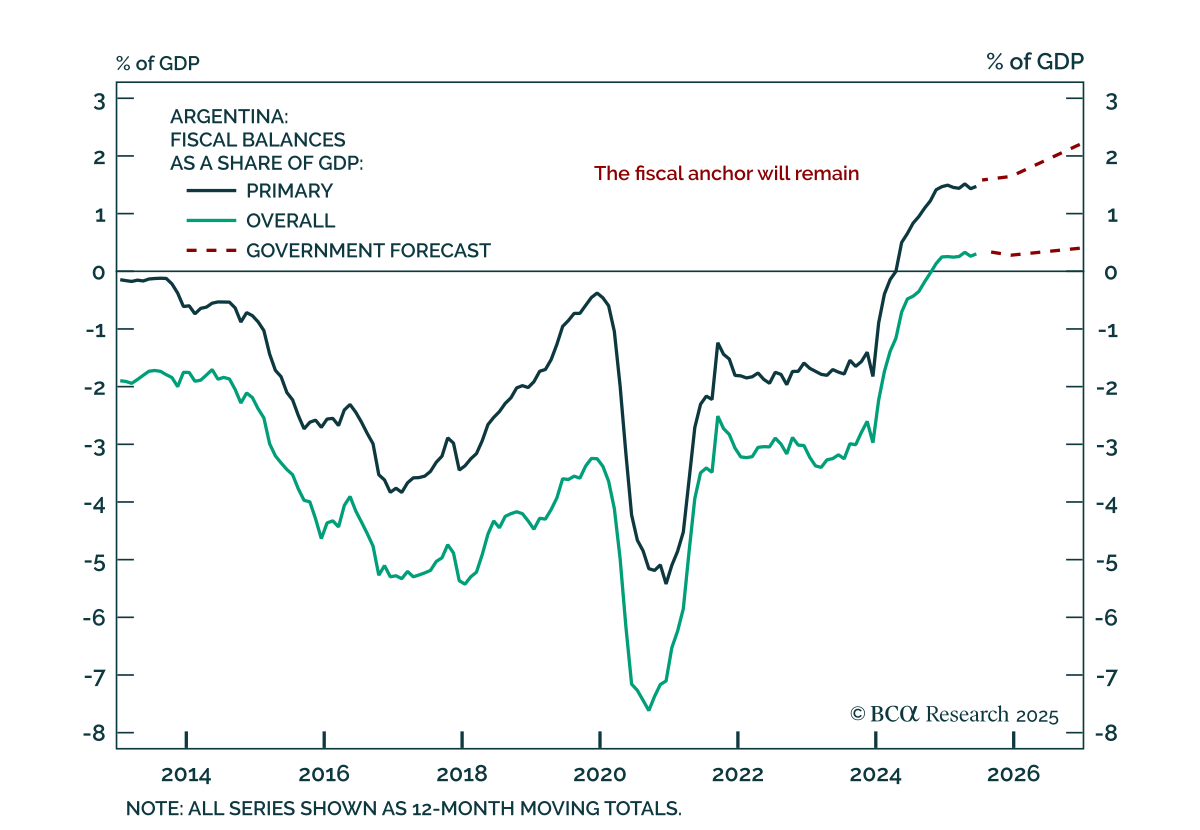
アルゼンチン:選挙結果は後退だが、終局ではない アルゼンチン:選挙結果は後退だが、終局ではない 選挙後の売却にもかかわらず、投資家はアルゼンチン資産の弱含みを利用して買い続けるべきです。 アルゼンチン市場は、日曜日のブエノスアイレス選挙で大敗した後、大幅に売られました。右派連合がペロニストにこれほどまでに後れを取るとは、投資家たちには予想外だったのです。この結果は、政府の痛みを伴う構造改革への拒絶を意味するものではありません。自由主義者の不振の主な原因は、プレジデントの妹に関連する賄賂スキャンダルでした。…
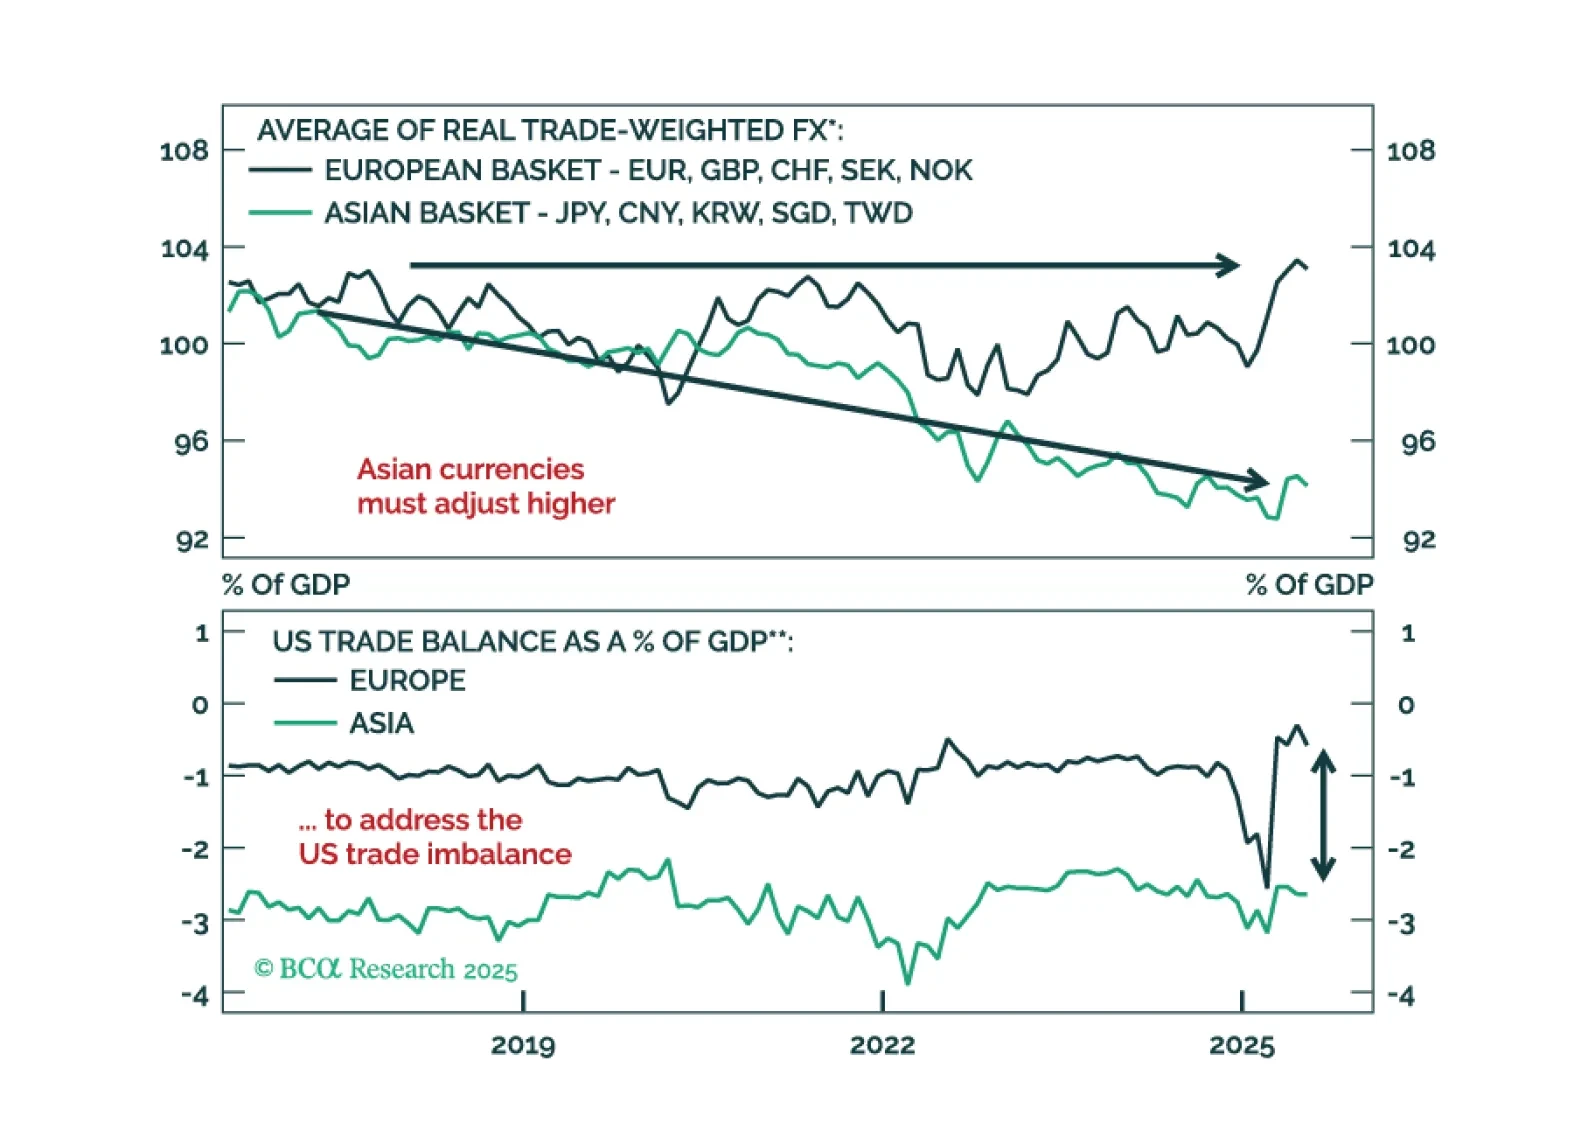
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
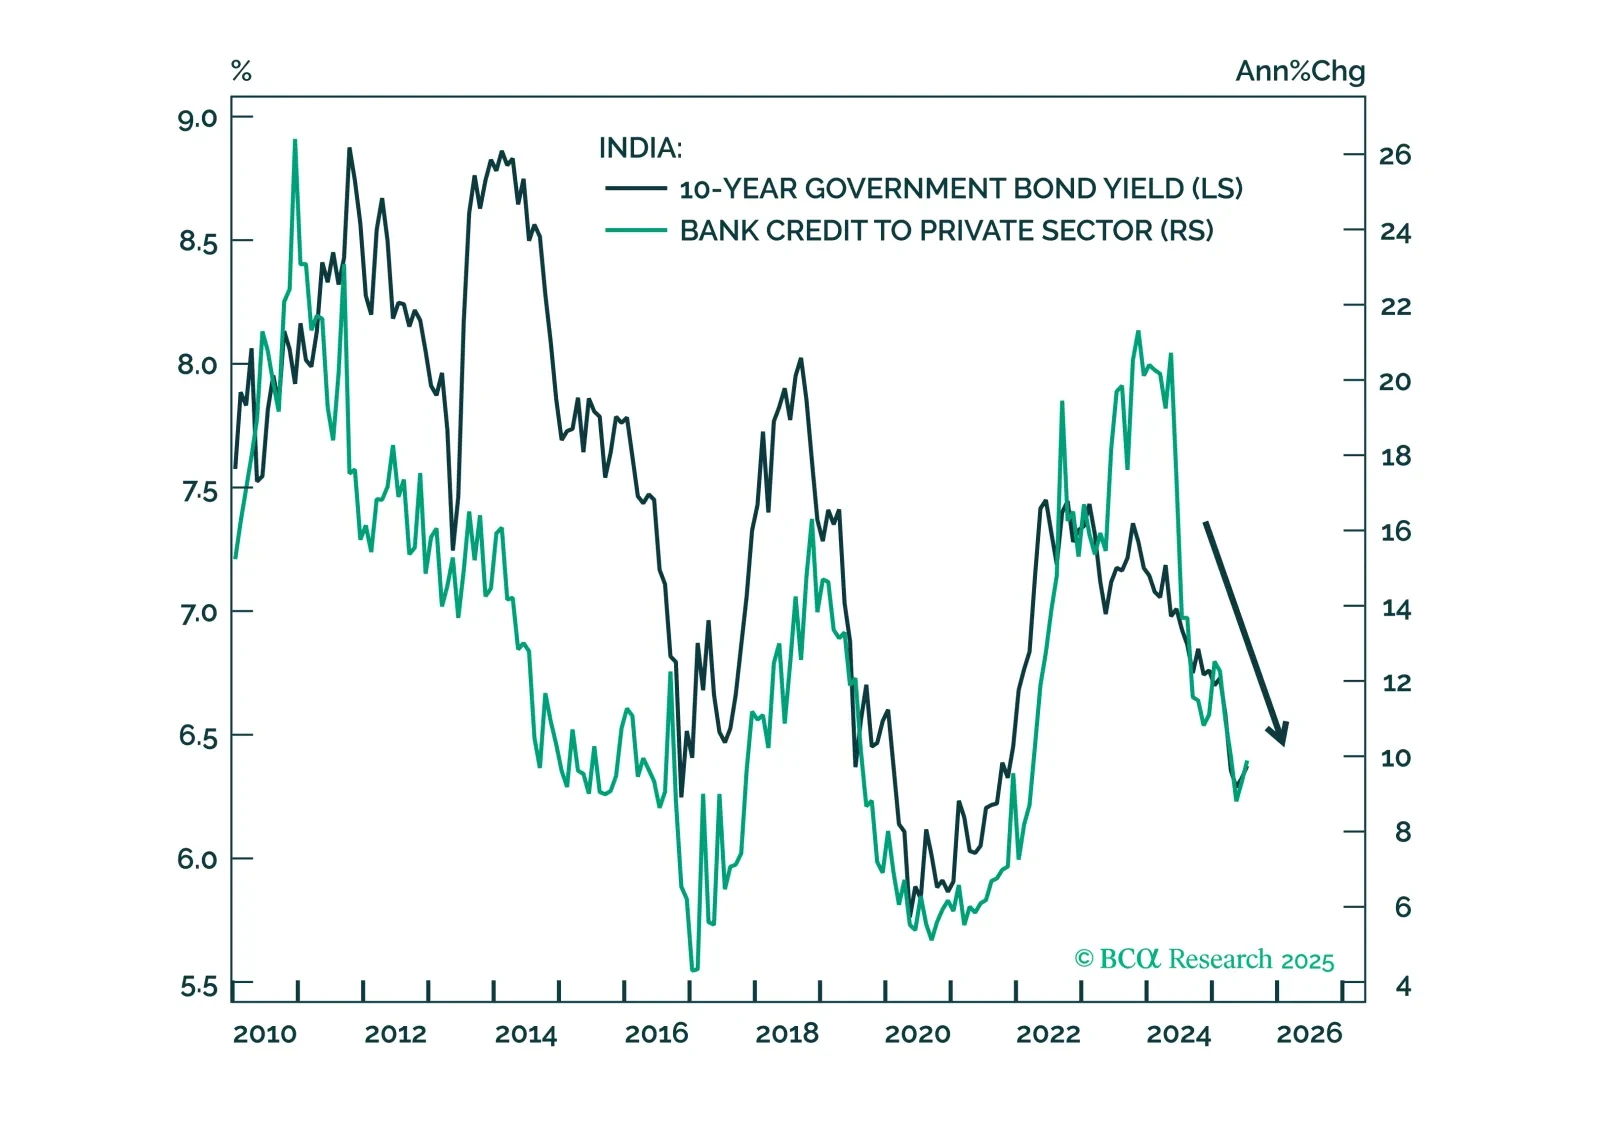
インドルピーは、成長の鈍化、厳しい国内政策、そして不安定な資本フローの中で、さらなる下落の可能性に弱い状態が続いています。貿易リスクや外部収支の悪化により、INRは新興市場アジアの他通貨に比べて引き続き出遅れると予想されます。
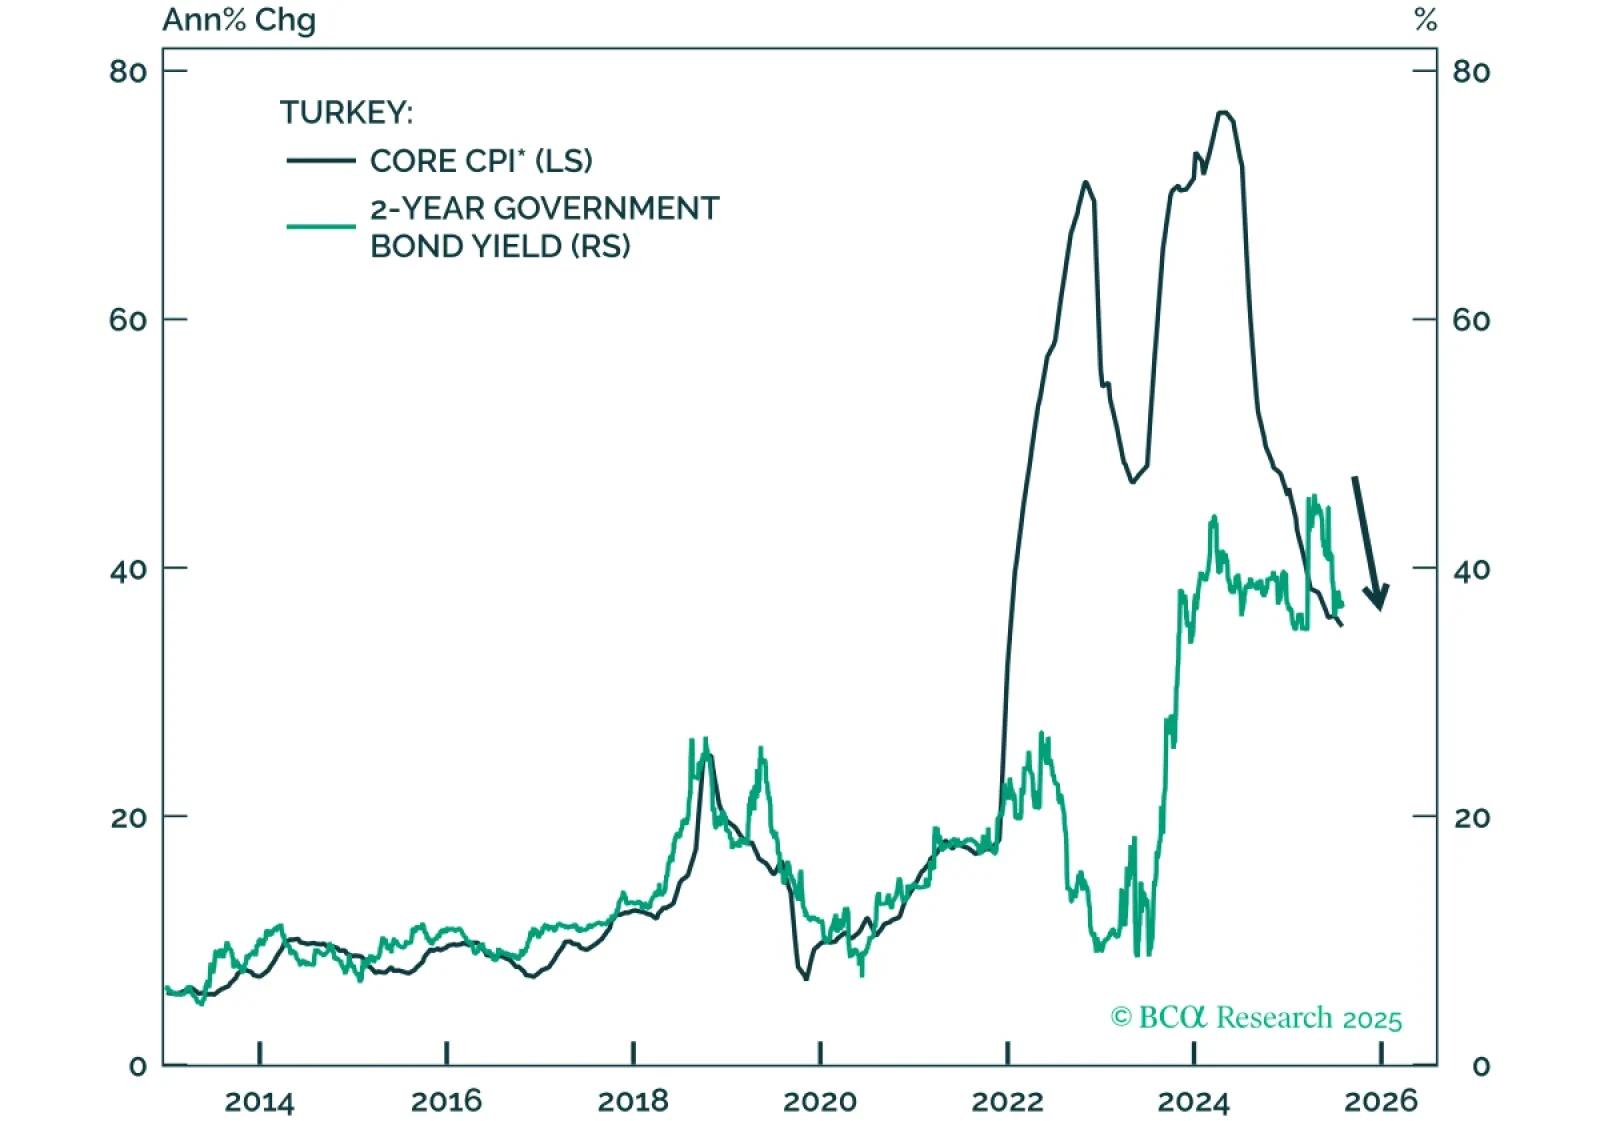
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
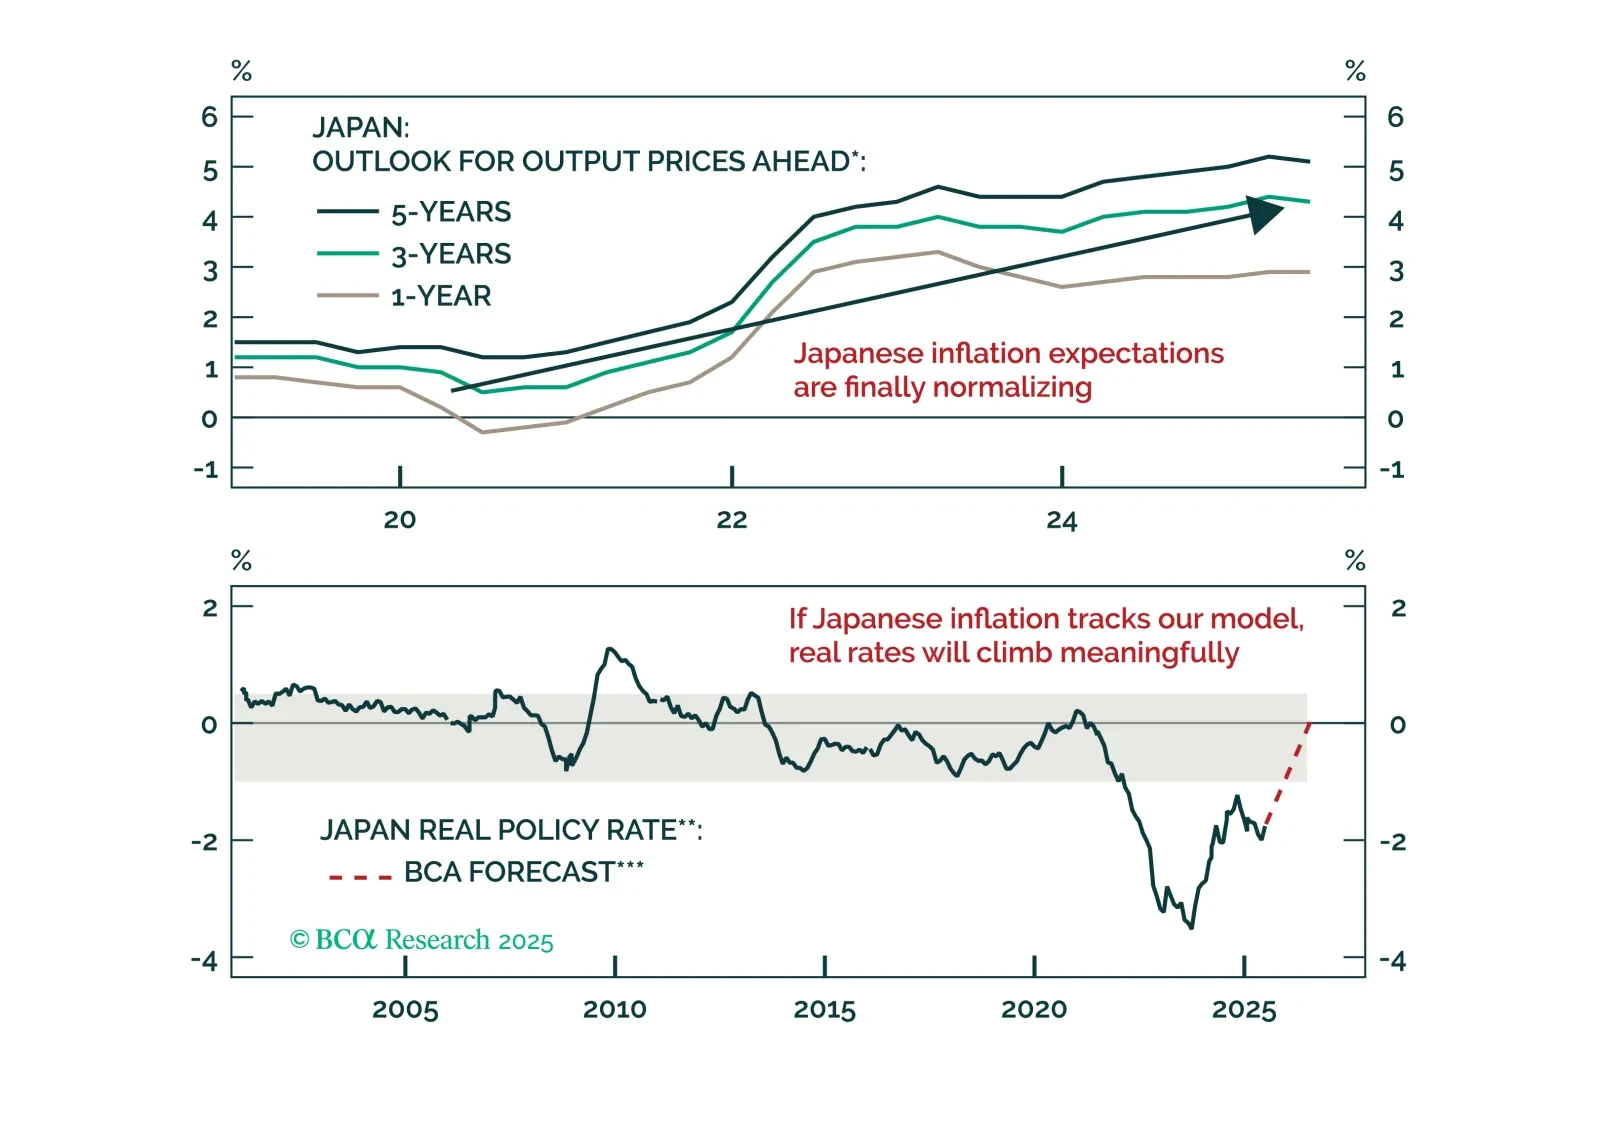
円の割安、余剰、そして実質金利の上昇が複数四半期にわたる急騰の要因に。EUR/JPYが最初のショートである理由とUSD/JPYが続くタイミングを確認してください。