Global
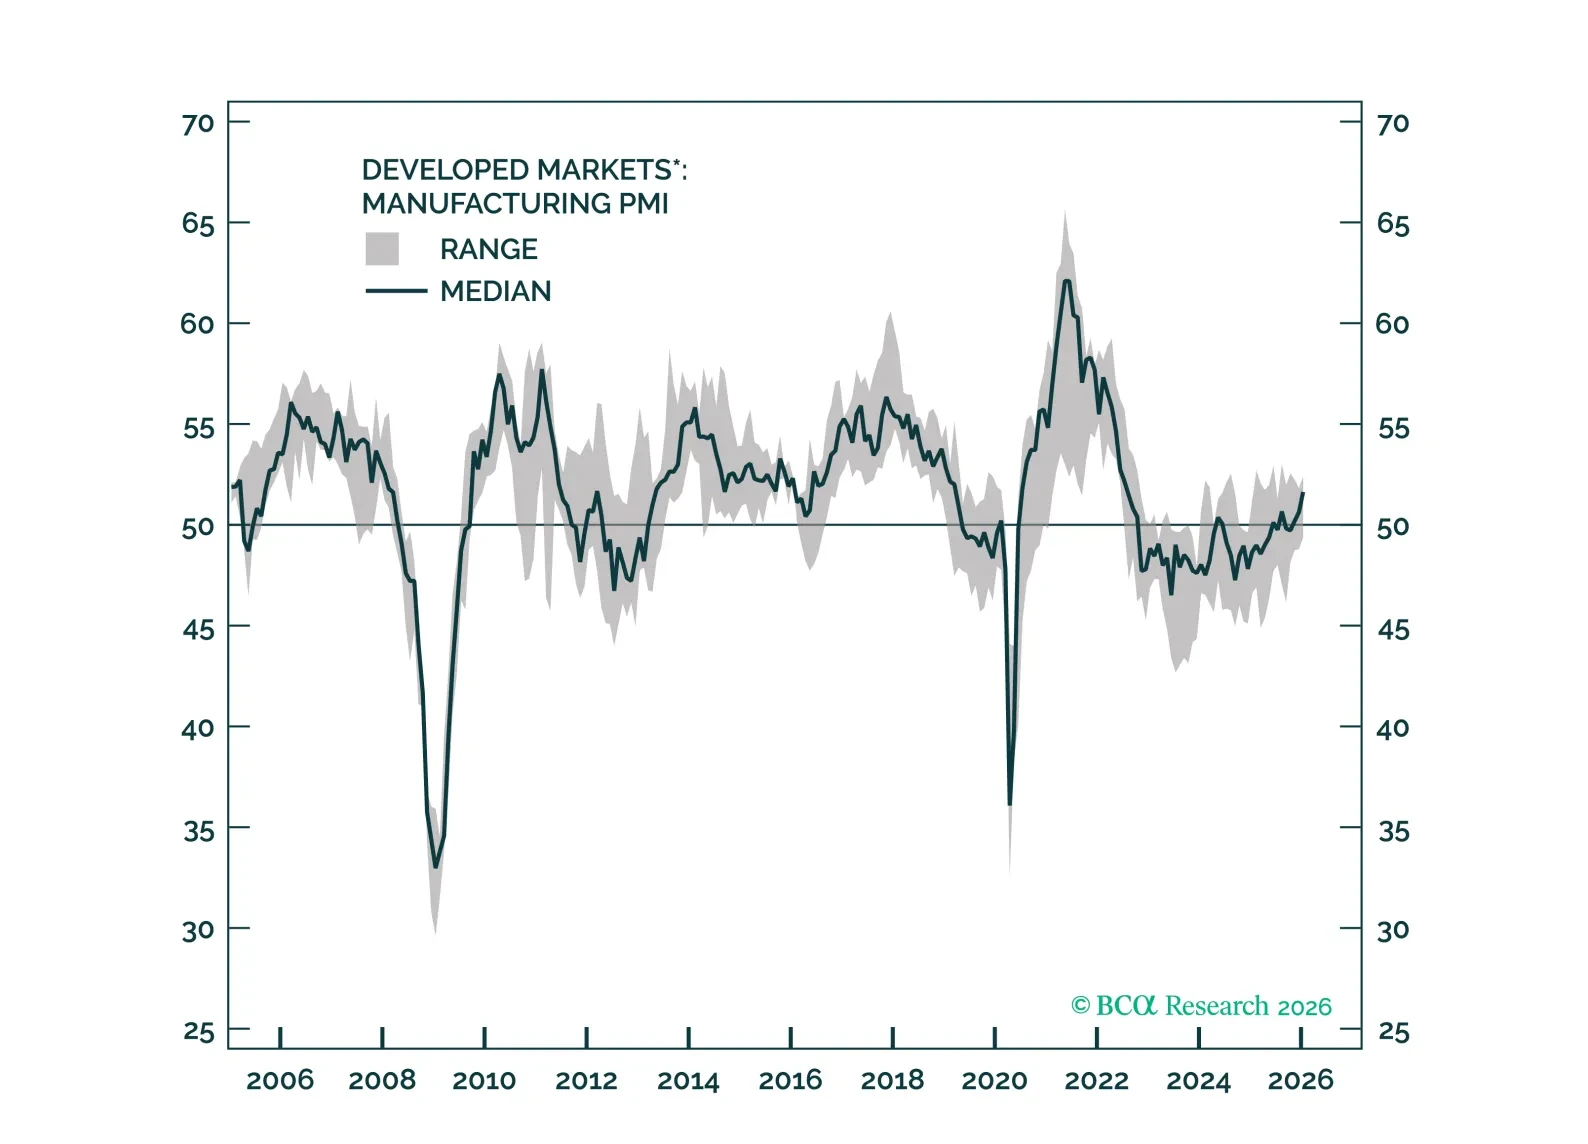
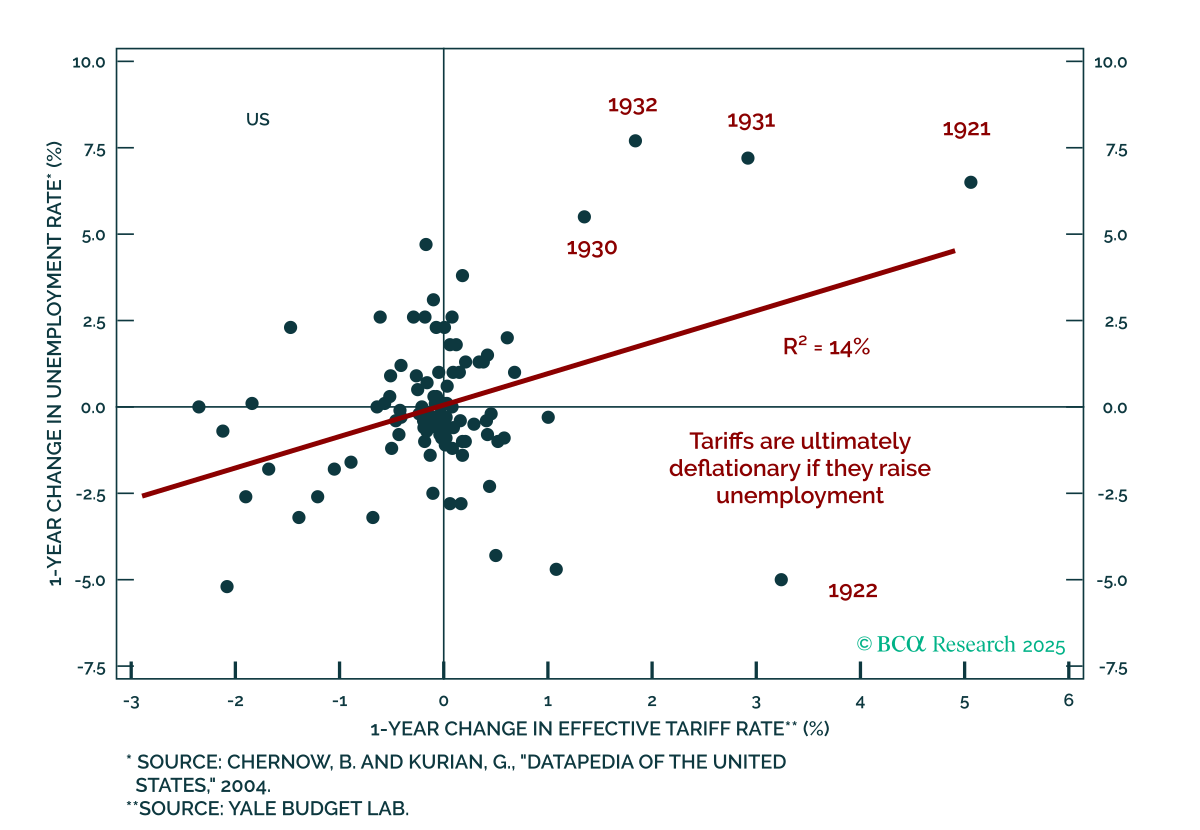
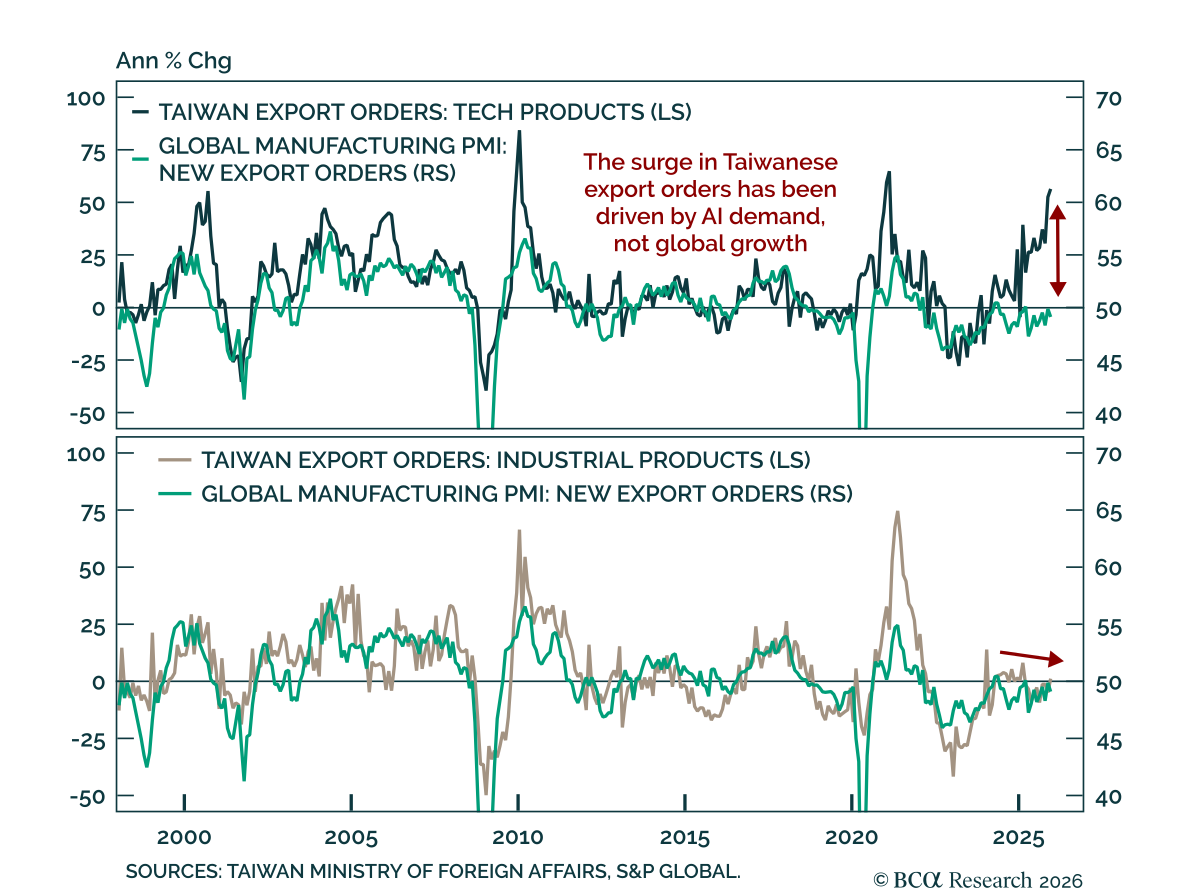
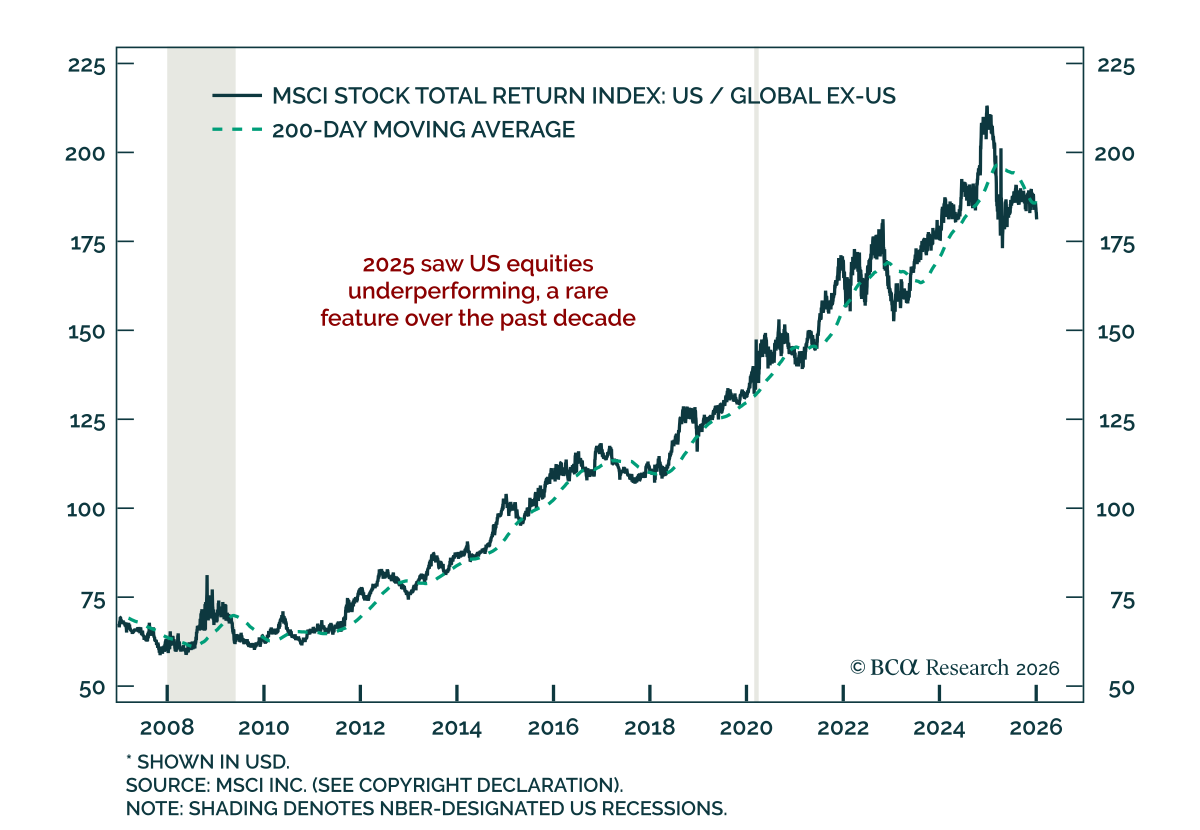
過去1か月間、トランプ政権の行動が見出しを独占してきた。それらはすべてノイズに過ぎない。注目すべきは米国以外の各国の反応だ。米国以外の政策立案者は現在、自国経済の刺激と改革に注力している。世界の成長は加速しているが、それに伴うインフレの上昇は見られていない。この組み合わせはリスク資産にとってポジティブであるだけでなく、米国除くエクイティのリターンを一段と押し上げている。フィクスト・インカムとデュレーションを格下げする。
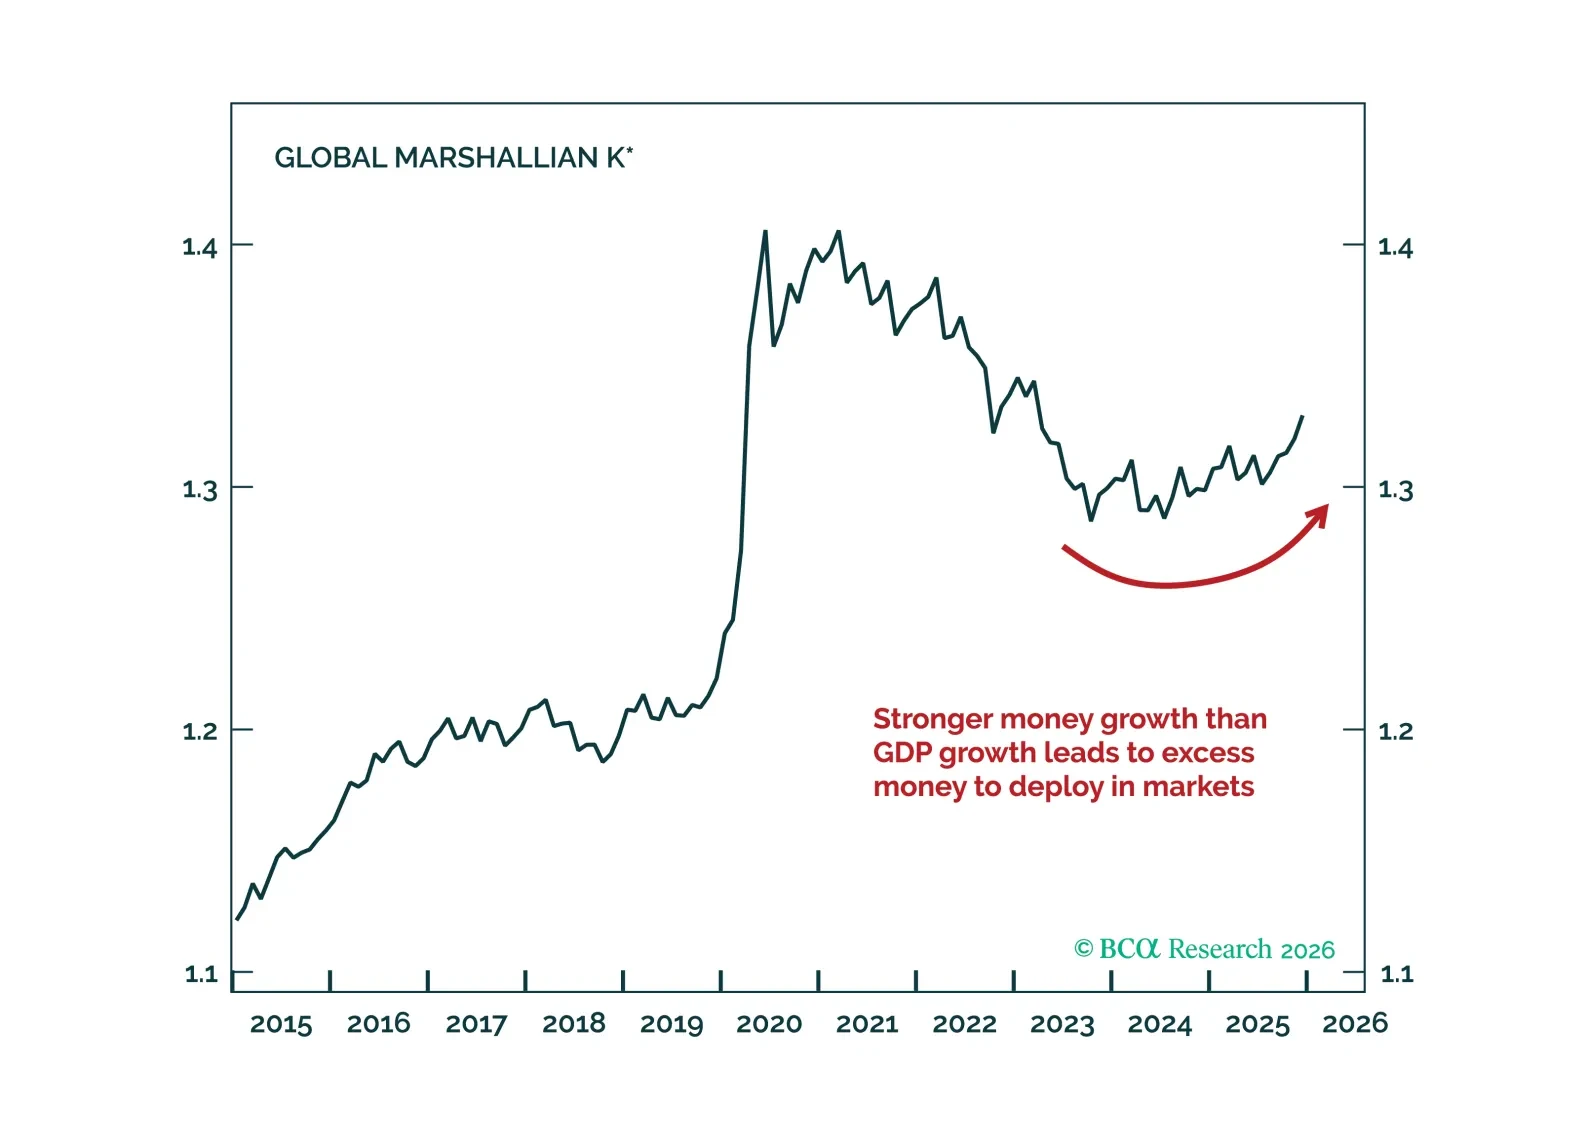
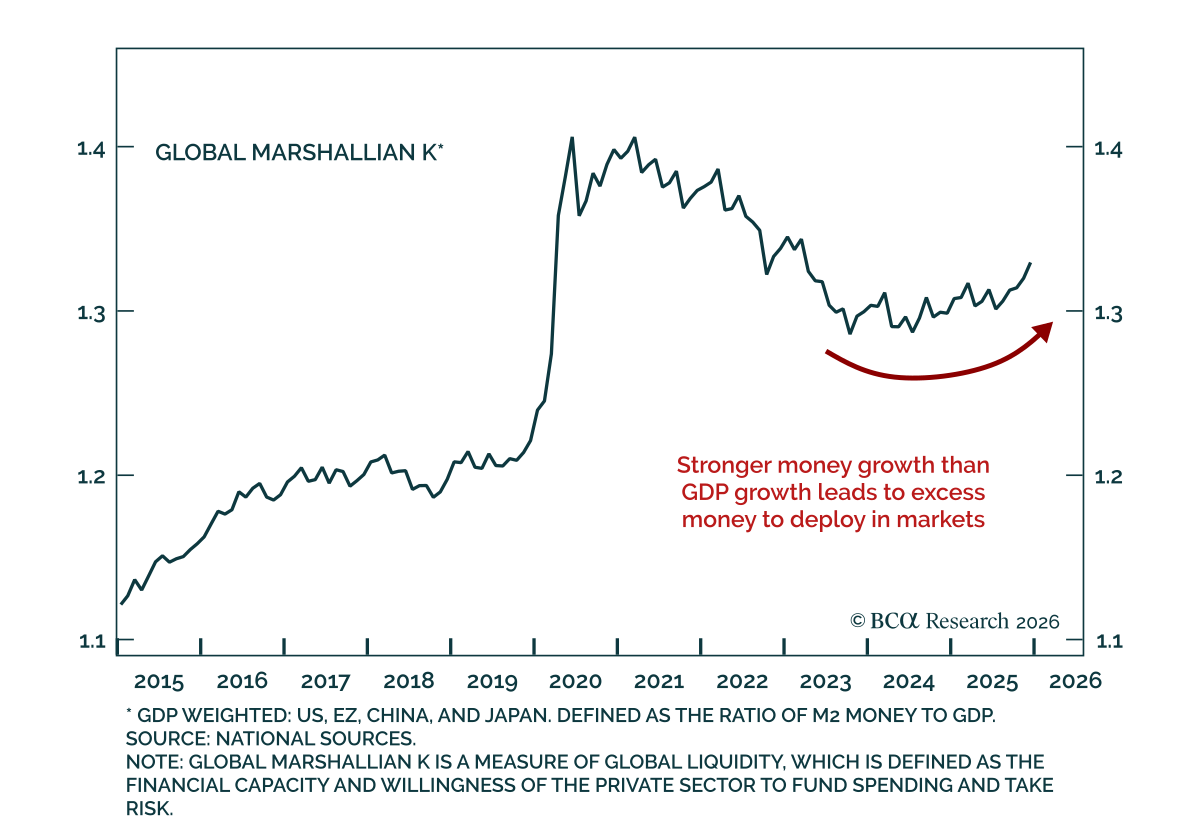
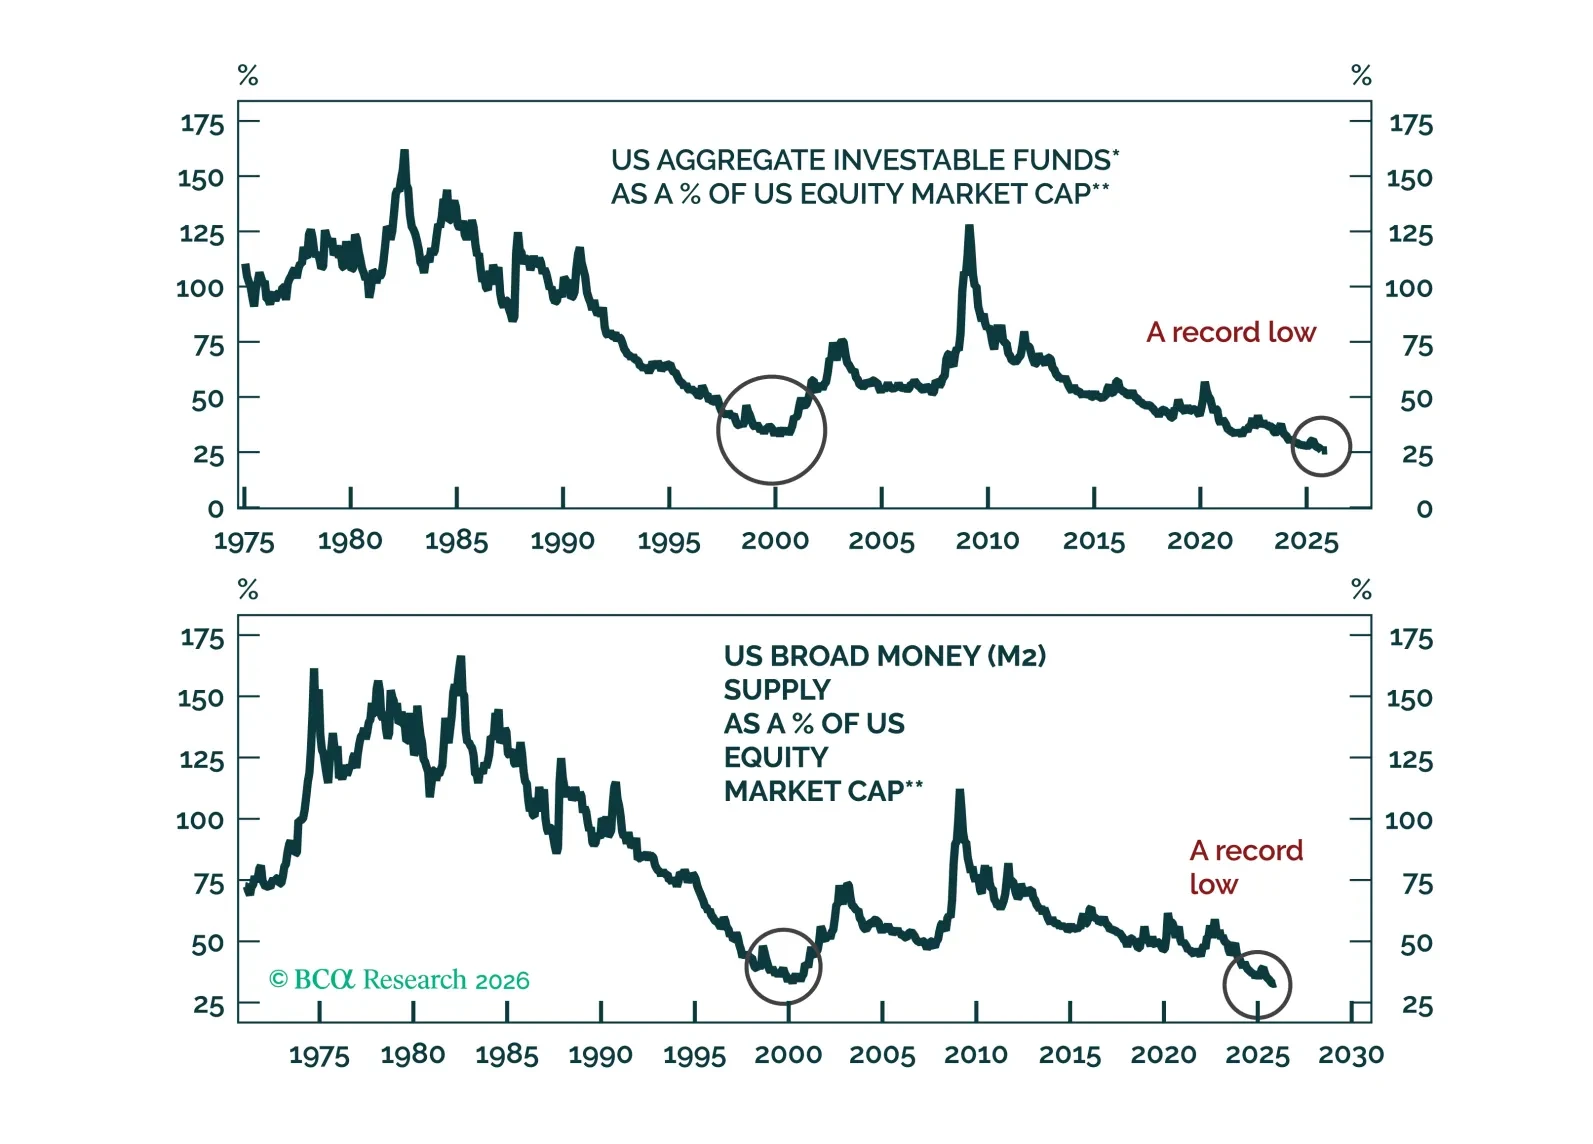
2025年において世界的な流動性が決定的なマクロ変数となり、2026年の大半にわたって概ね支援的である見込みです。したがって、株式は債券に対して中立の姿勢を維持します(バリュエーションは過度に拡張しています)、金属(特に金)にはポジティブなバイアスを保ち、米国株より欧州株と日本株を優先します。主要なリスクは、過熱懸念が金利の再評価を促し、2026年後半にボラティリティのレジームシフトが生じることです。
毎年、グローバル・アセット・アロケーション・チームは、ホリデーシーズンを前に、当チームのストラテジストがおすすめする本、エッセイ、記事のリストをまとめています。今年は、金融やビジネスなどの分野で活動する実務家による著作に焦点を当てています。背景は多様ですが、際立つテーマは一つ:適応。
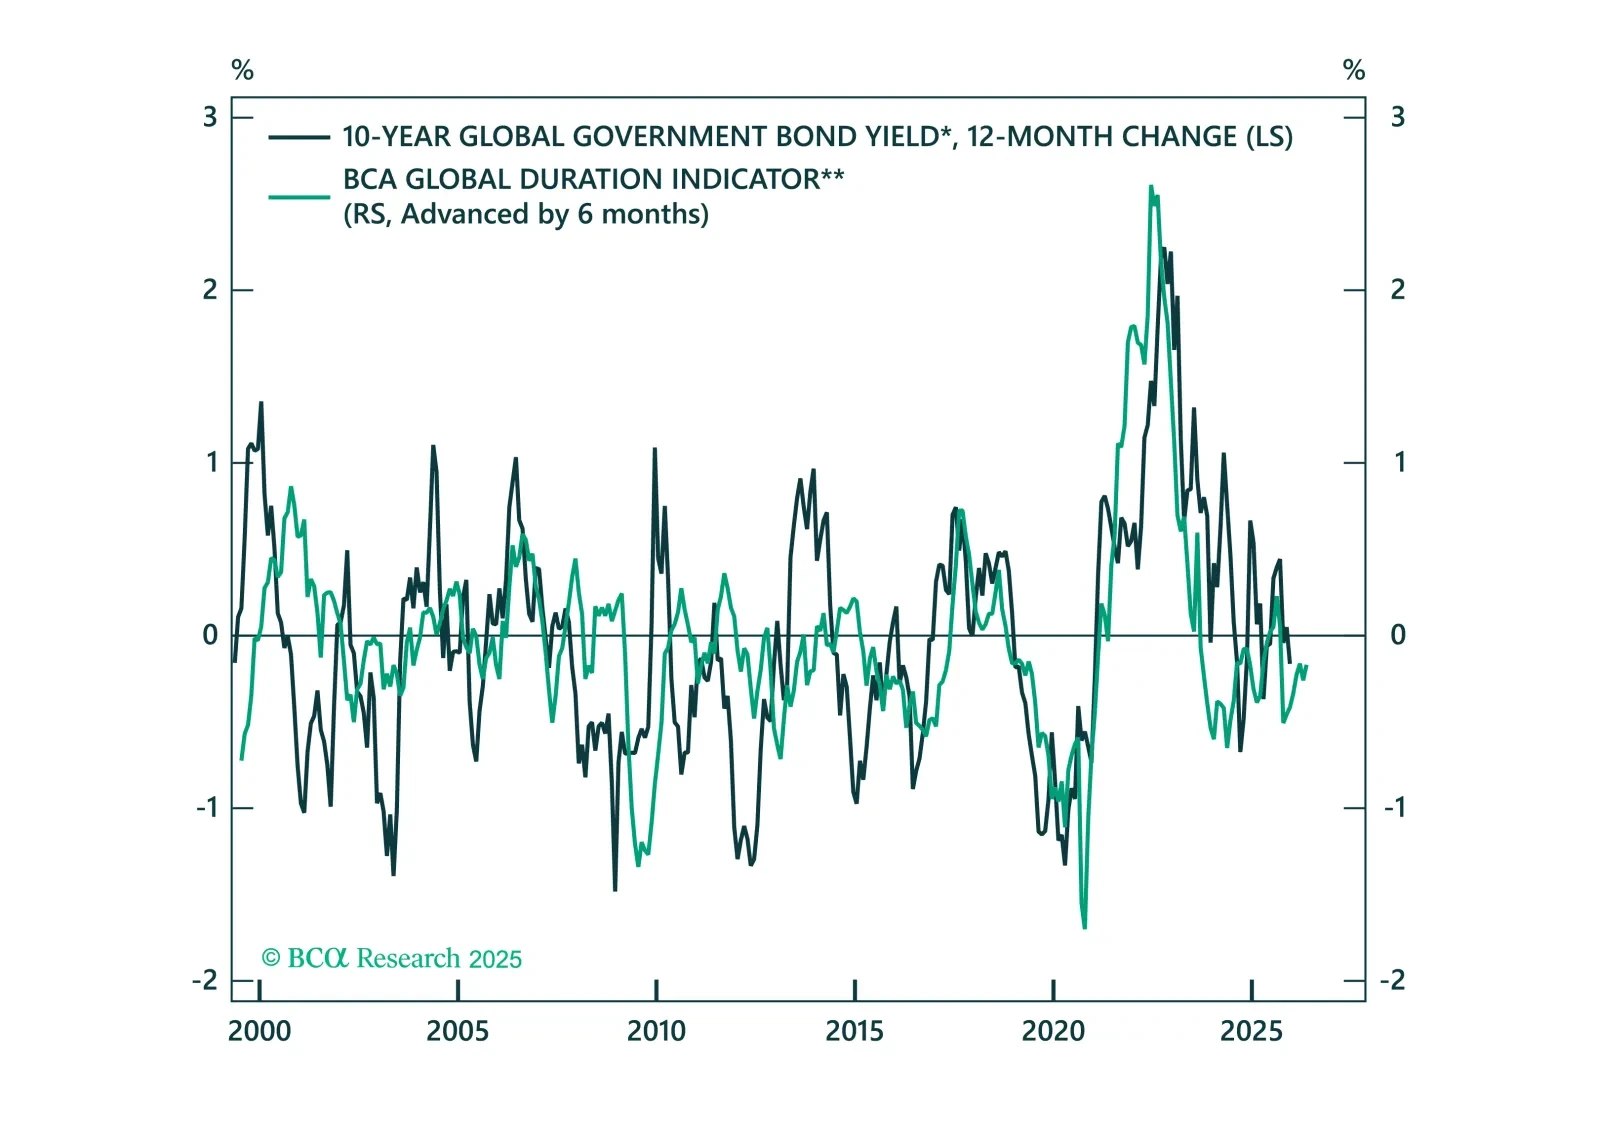
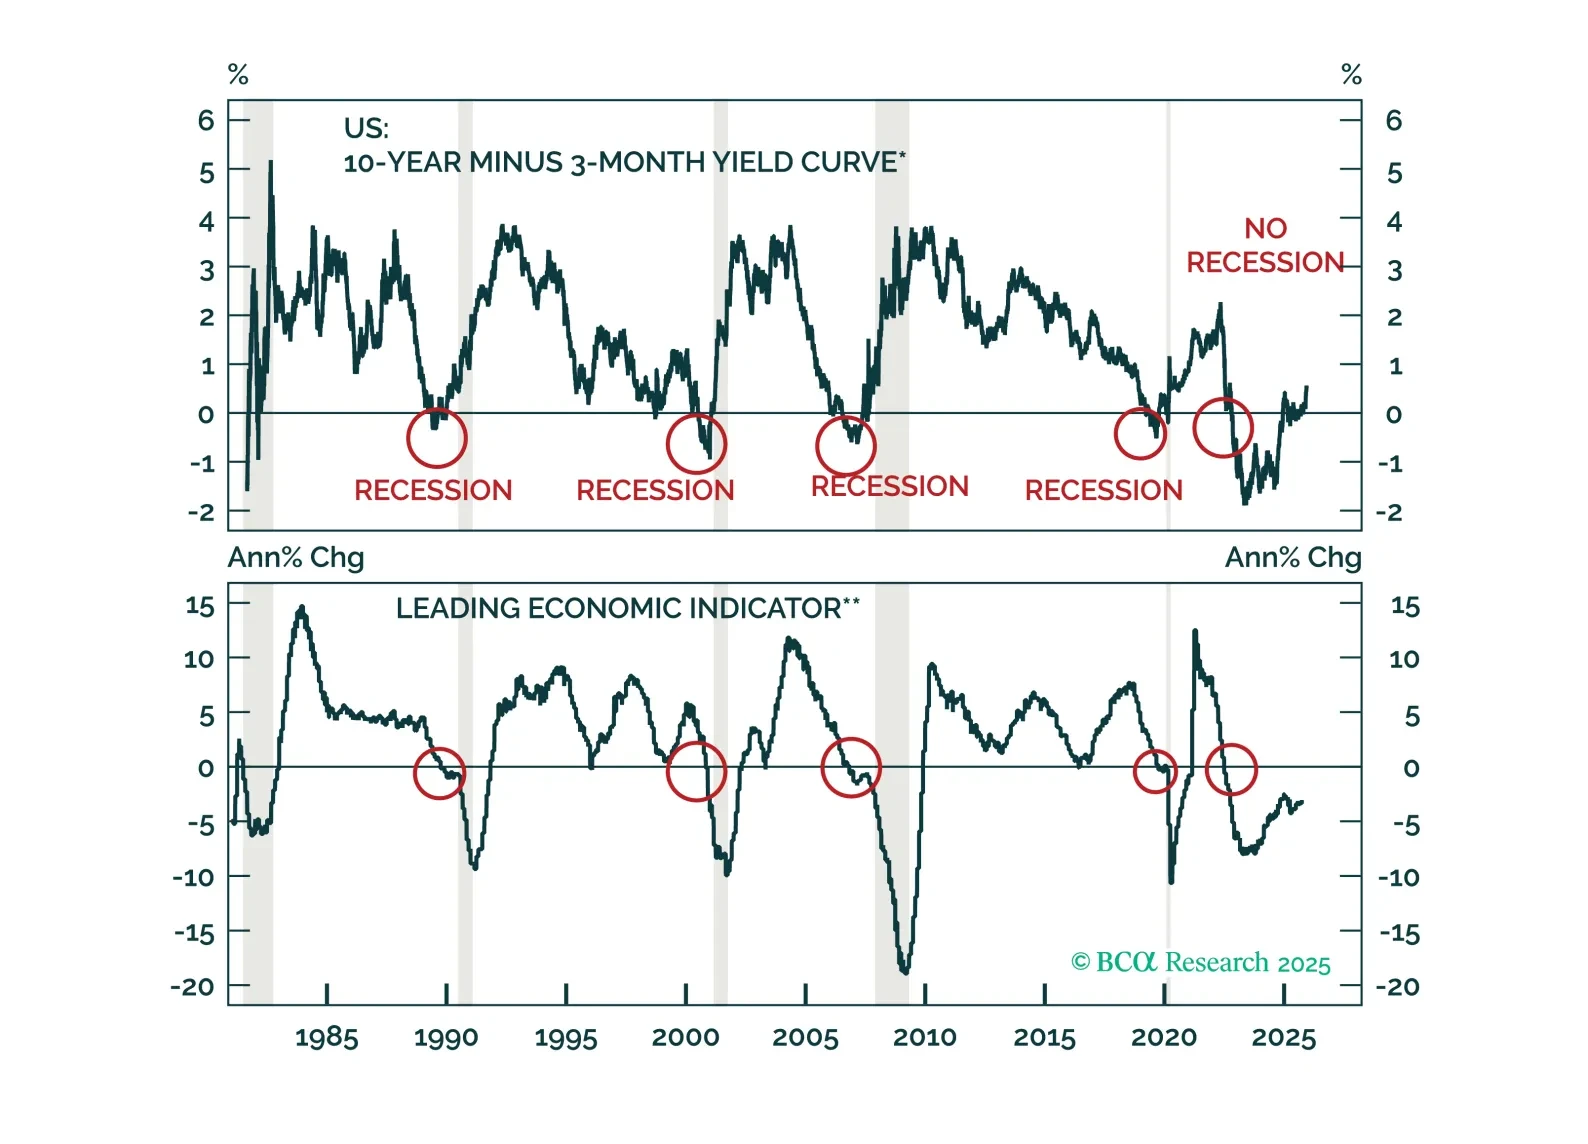
2026年のグローバル・フィクスト・インカム市場に対する5つの主要な見解を提示します。この年は、グローバルな緩和サイクルが終焉を迎える年となるでしょう。
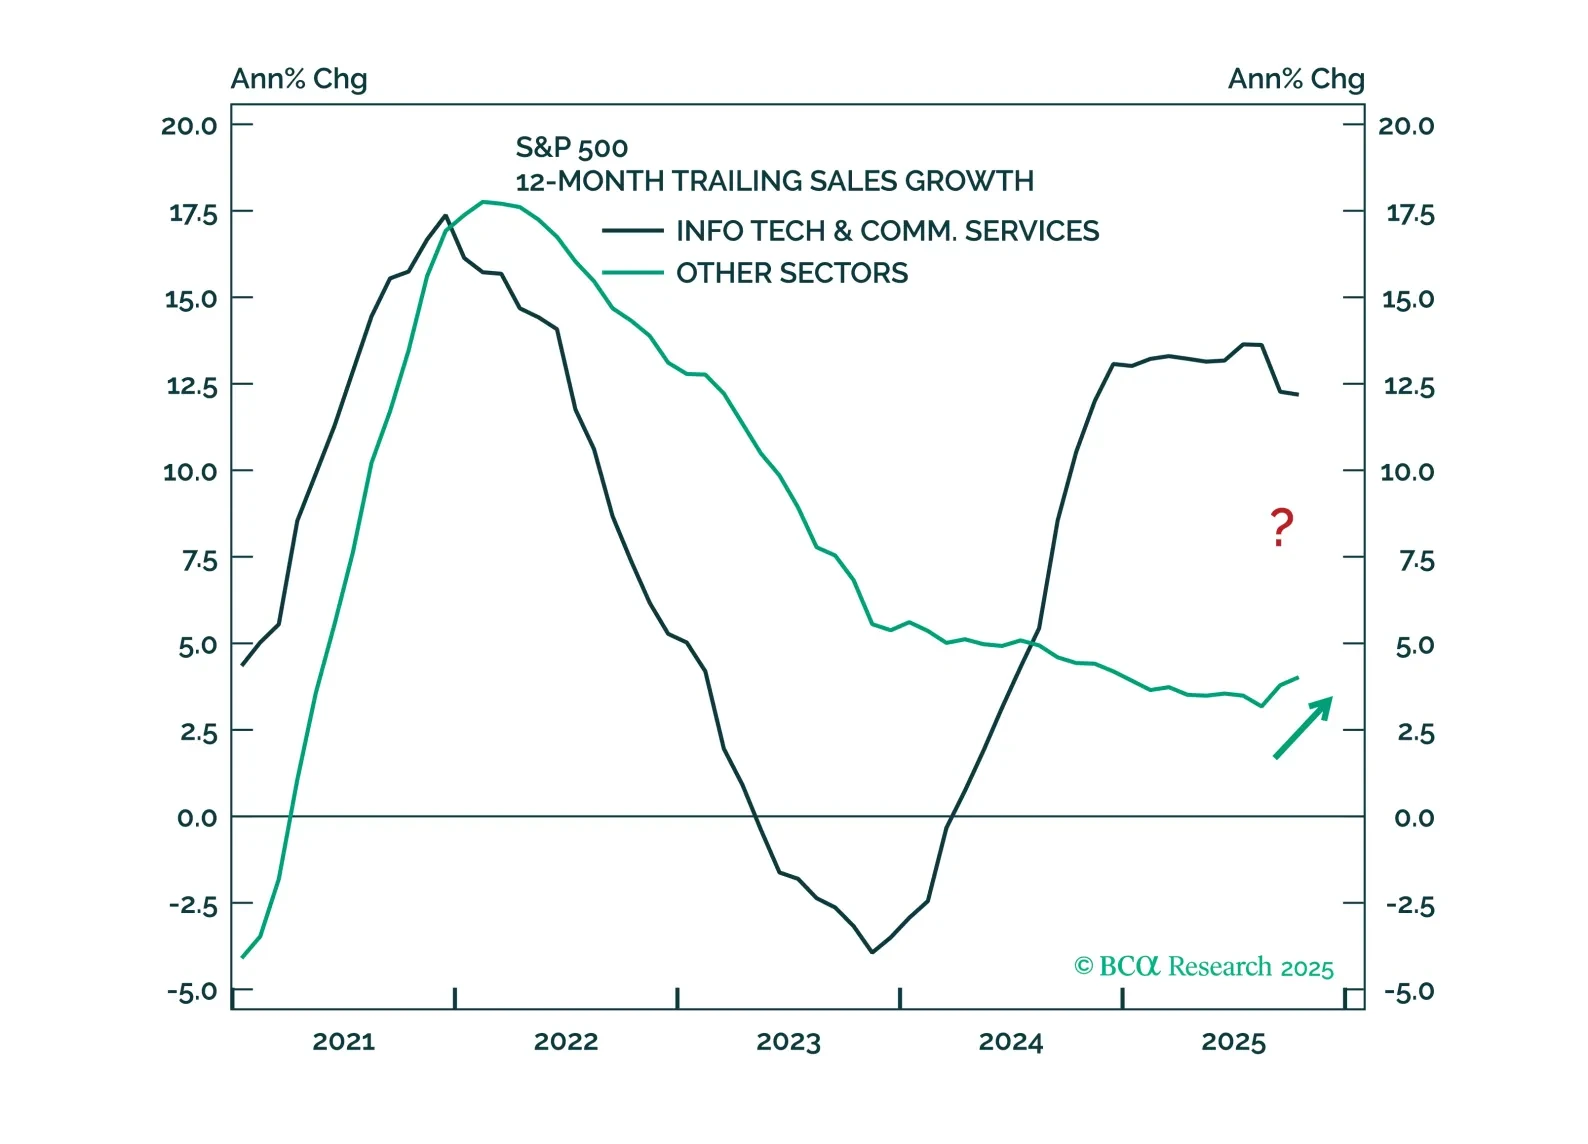
K字型経済は2026年に逆転する可能性が高く、経済の循環的な部分がより良好になると予想されます。金融と素材セクターをニュートラルからオーバーウェイトに引き上げます。通信サービスと公益事業セクターをオーバーウェイトからニュートラルに引き下げます。バリュー株を好みます。ビットコインをニュートラルからオーバーウェイトに引き上げます。