Emerging Markets
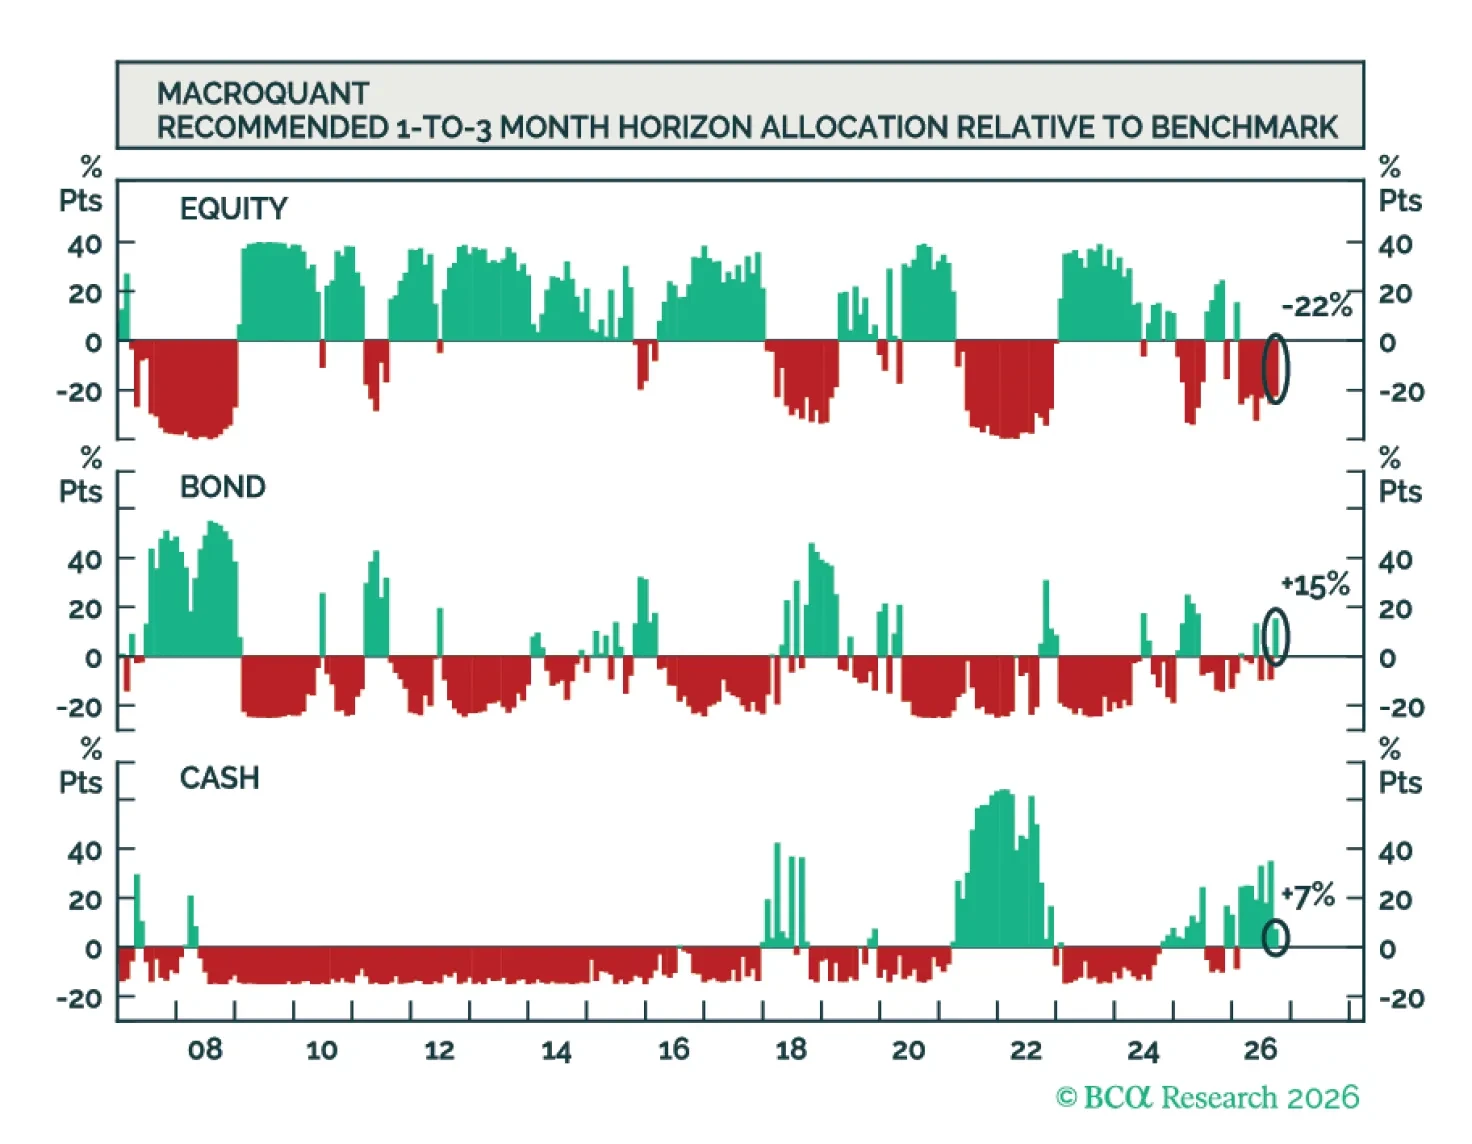
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
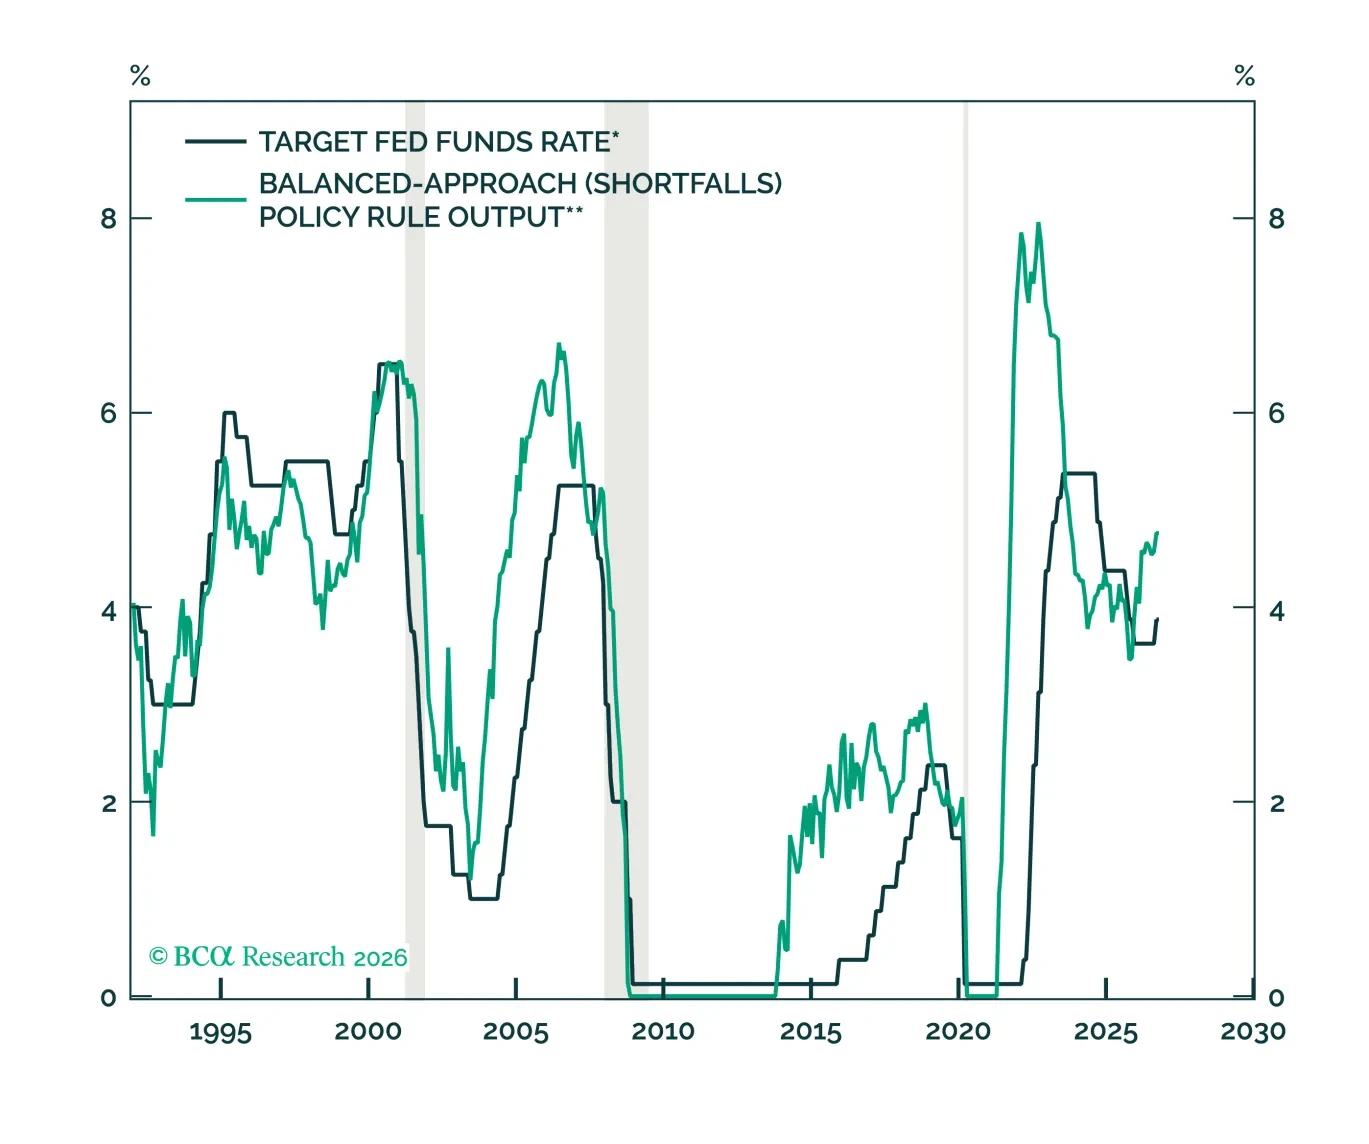
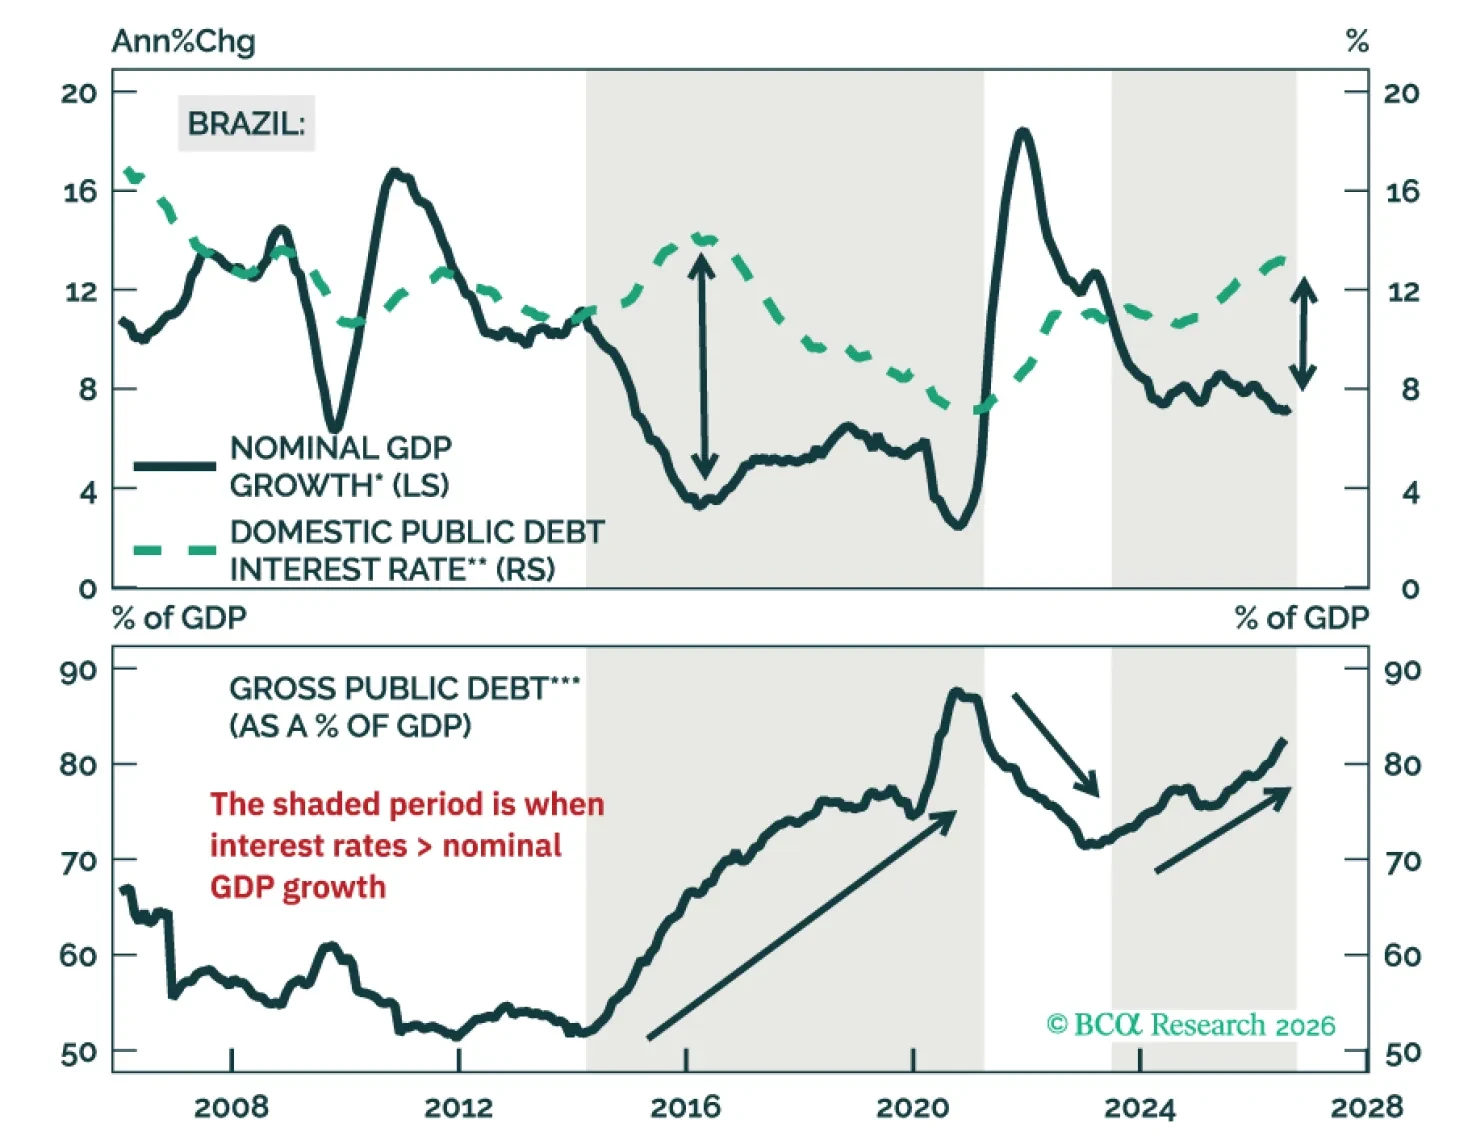
週末の選挙でブラジルにとって最も強気な展開は、右派大統領の当選確率が高まったことではなく、就任見込みの大統領である Flávio Bolsonaro が議会で勢力基盤を確立したことである。そのため、それぞれのEMポートフォリオ内でブラジルの債券市場をオーバーウェイトに、株式をニュートラルに格上げする。
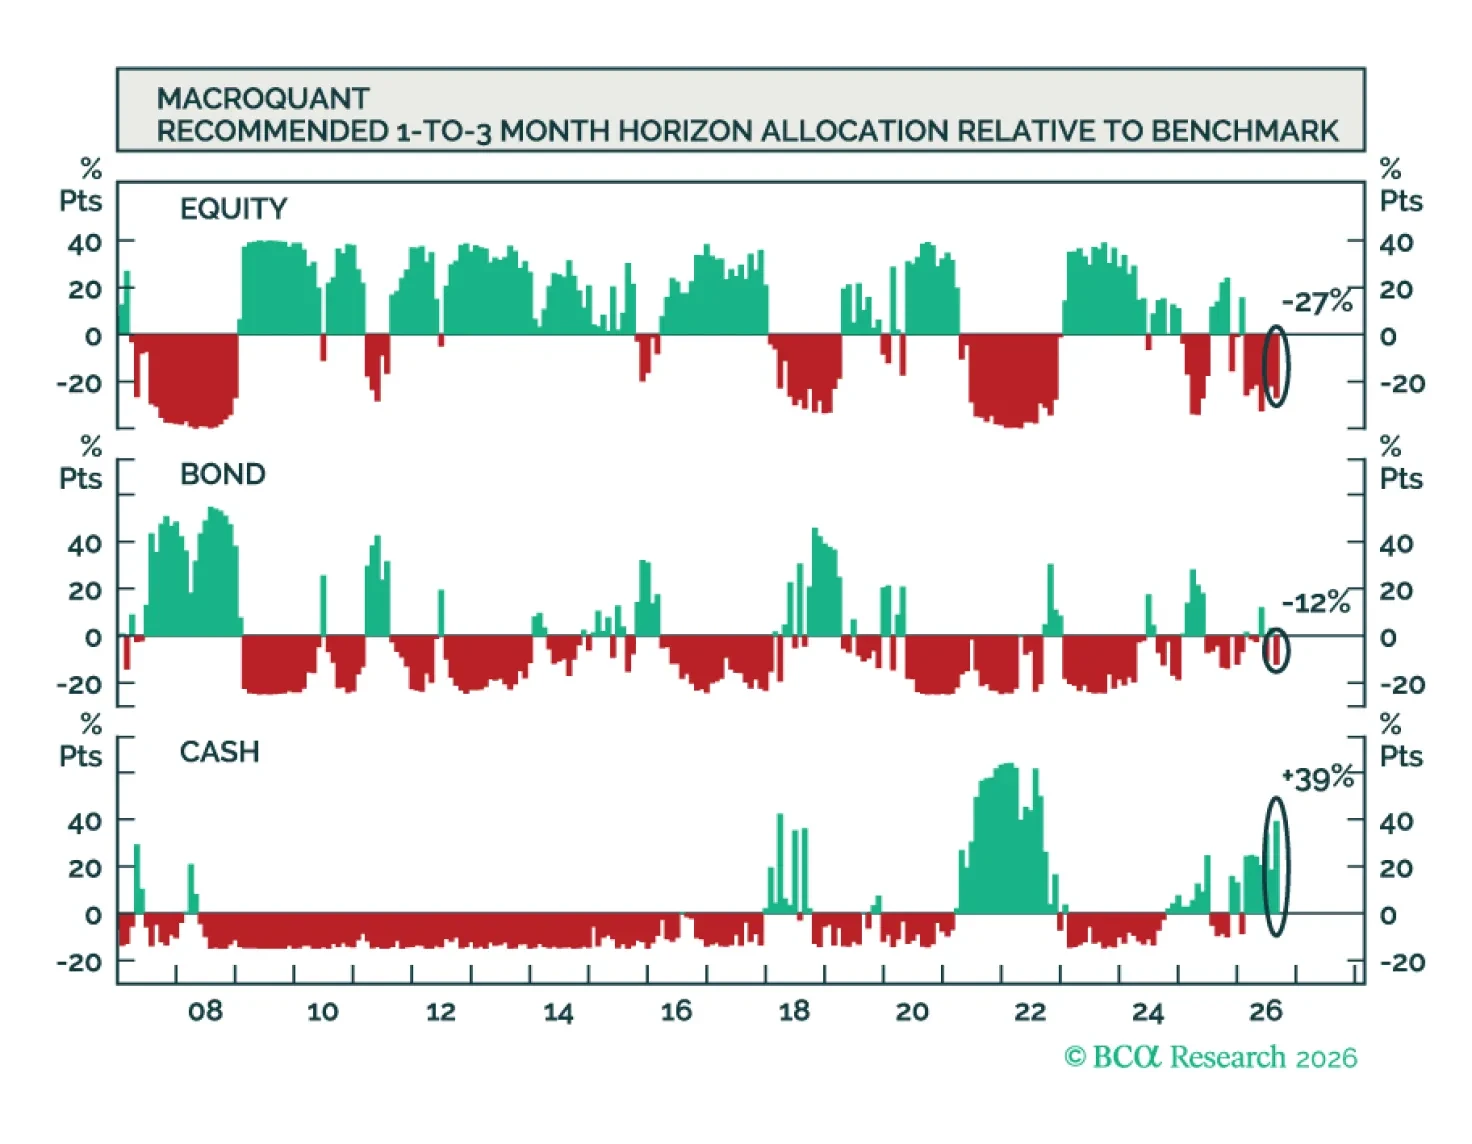
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
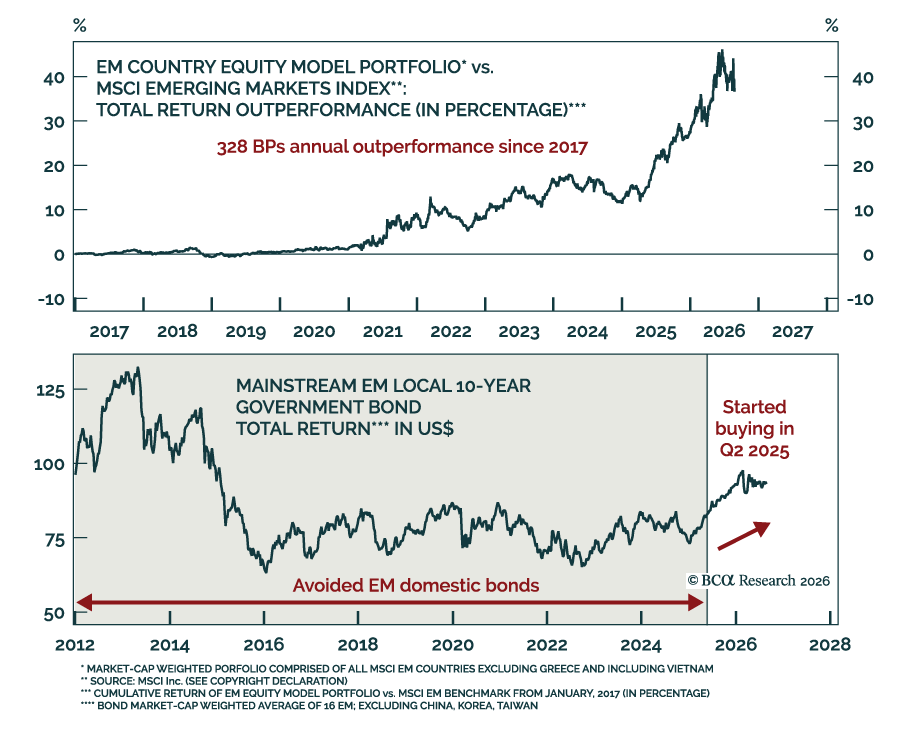
当社のEMチームは過去の投資推奨を検証し、成功した見立てと期待通りに機能しなかったポジションの両方を明らかにした。 当社の今週のチャートは、当社CoreMacro platformのHeadでありChief EM/China Strategistである Arthur Budaghyanによるものである。…
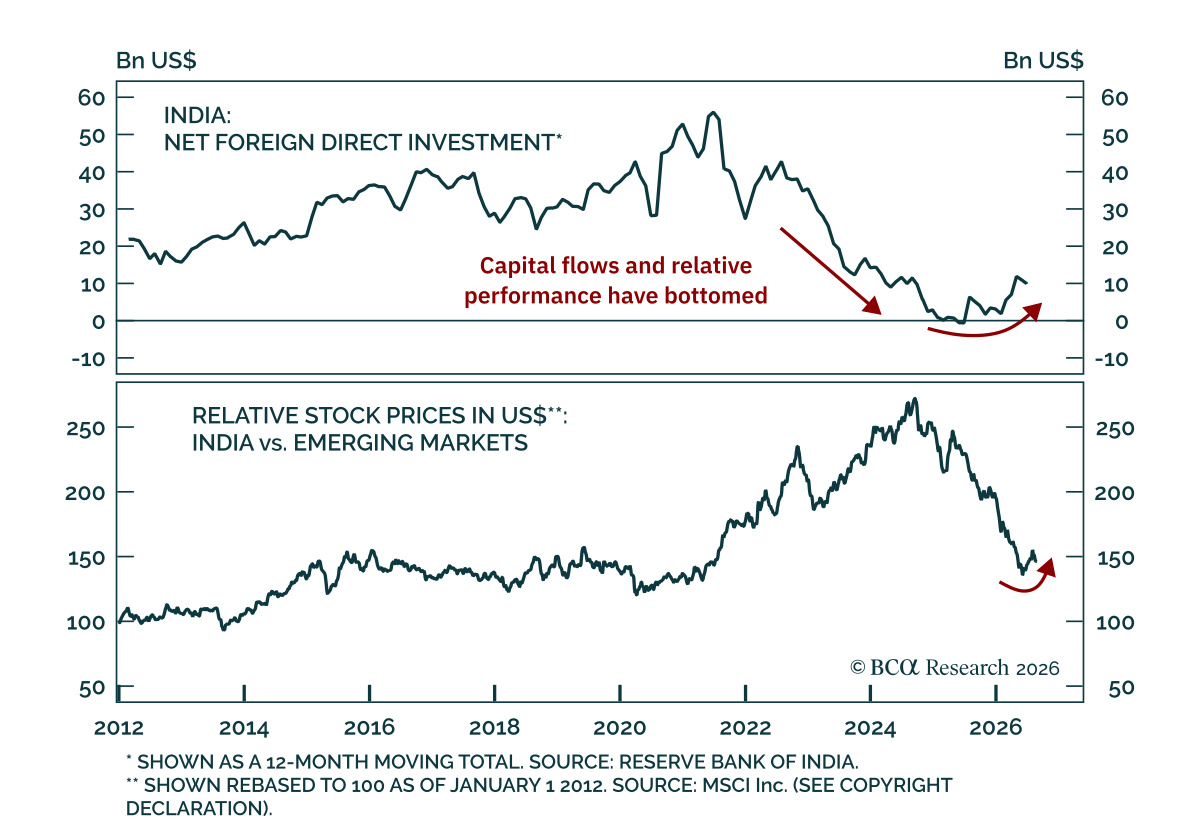
当社の EM strategists は、インドをEM株式ポートフォリオでオーバーウェイトに格上げし、国内債をニュートラルからオーバーウェイトに引き上げることを推奨する。さらに当社の Private Markets strategists もインドに対して引き続き建設的である。インドは概ねホルムズ・ショックを回避したため、今後数四半期はヘッドラインおよびコアのインフレ率は抑制される見込みである。国際収支の改善はINRの下支えになるだろうし、当社の同僚はRBIの次の一手は利下げであると見ている。…
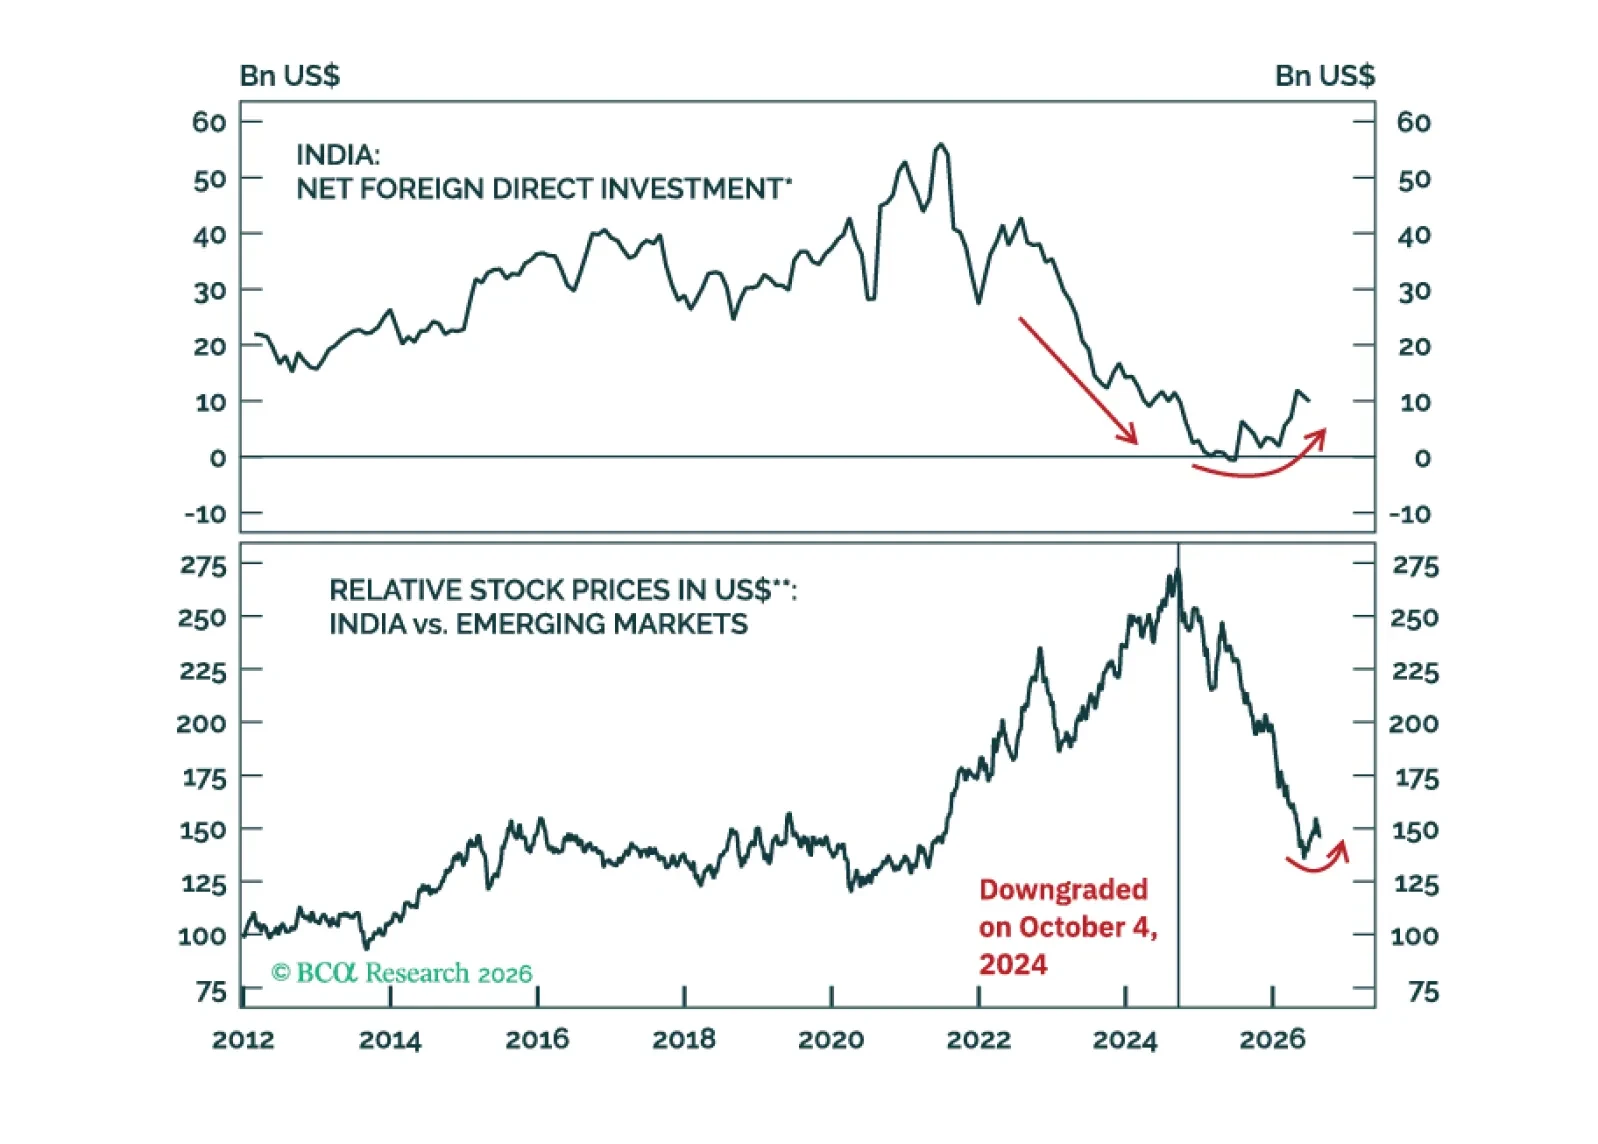
BCAのCoreMacroチームとPortfolio Constructionチームは、二つの異なるが交差する視点を組み合わせて、かつて有望視されていた機会であるインドを再検討する。したがって、上場・非上場の両市場でインドを格上げするが、確信の度合いは市場ごとに一様ではないのである。
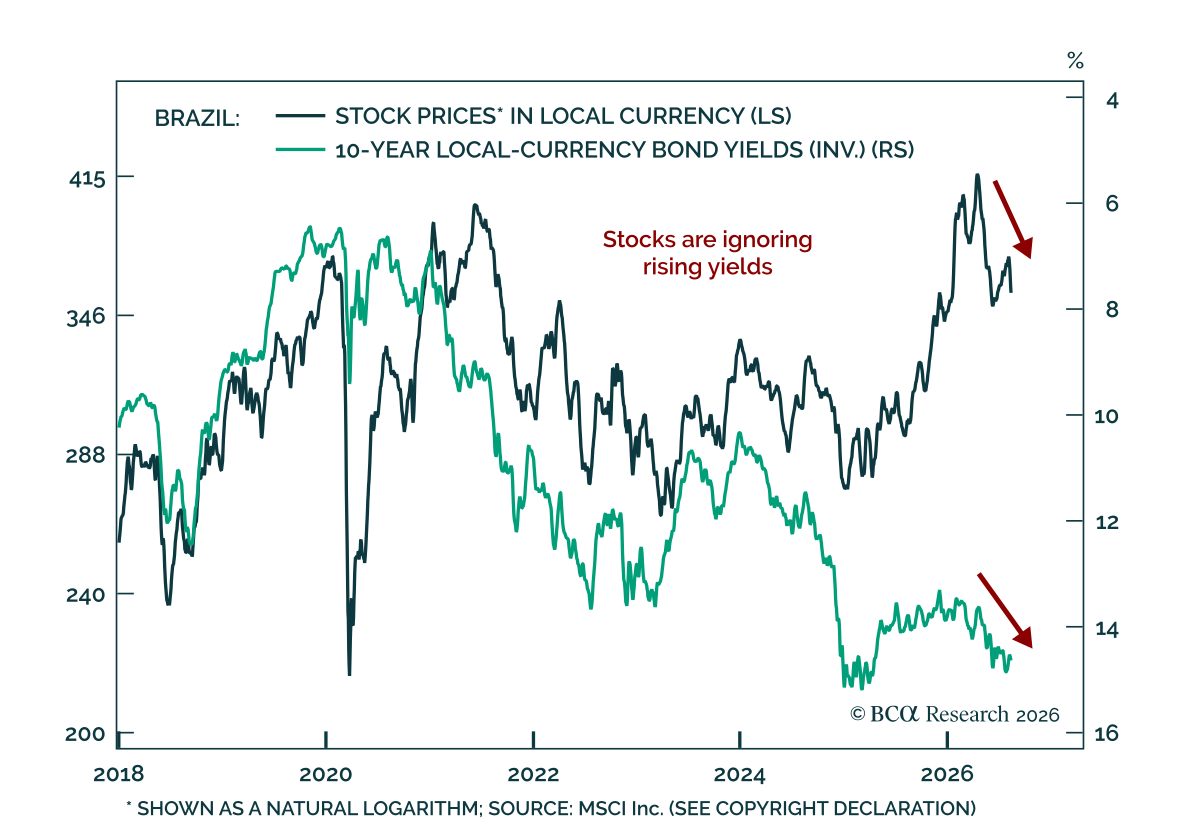
当社の EM strategists はブラジル株をニュートラルからアンダーウェイトへ格下げし、絶対収益を目指す投資家にブラジル市場を避けるよう助言している。 それぞれの新興国ポートフォリオでは国内債券とソブリン債をアンダーウェイトのまま維持している。ブラジルの経済構造はますますアンバランスになっている。消費が投資を上回り、生産側は停滞し、経済の脱工業化が進行している。…
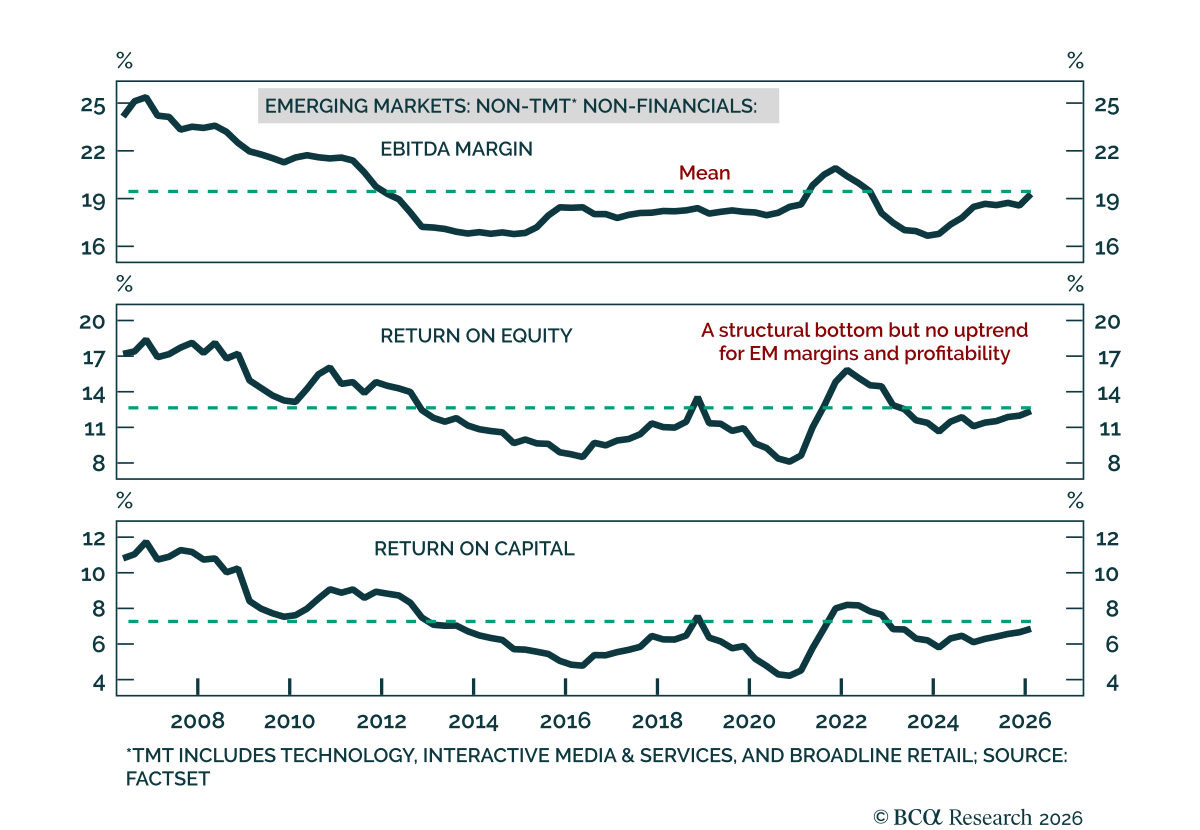
当社のEMストラテジストは構造的な新興国株のアウトパフォーマンスを示す根拠はないと見ており、グローバル株式ポートフォリオ内で中立的な配分を推奨する。 半導体メーカーと金融株を除き、EMの収益性は米国勢や2000年代の構造的な強気相場で達した水準を大きく下回っている。同行は今後3~5年でEMおよび中国株はグローバルベンチマークに対してレンジで推移すると見ている。…