Economy
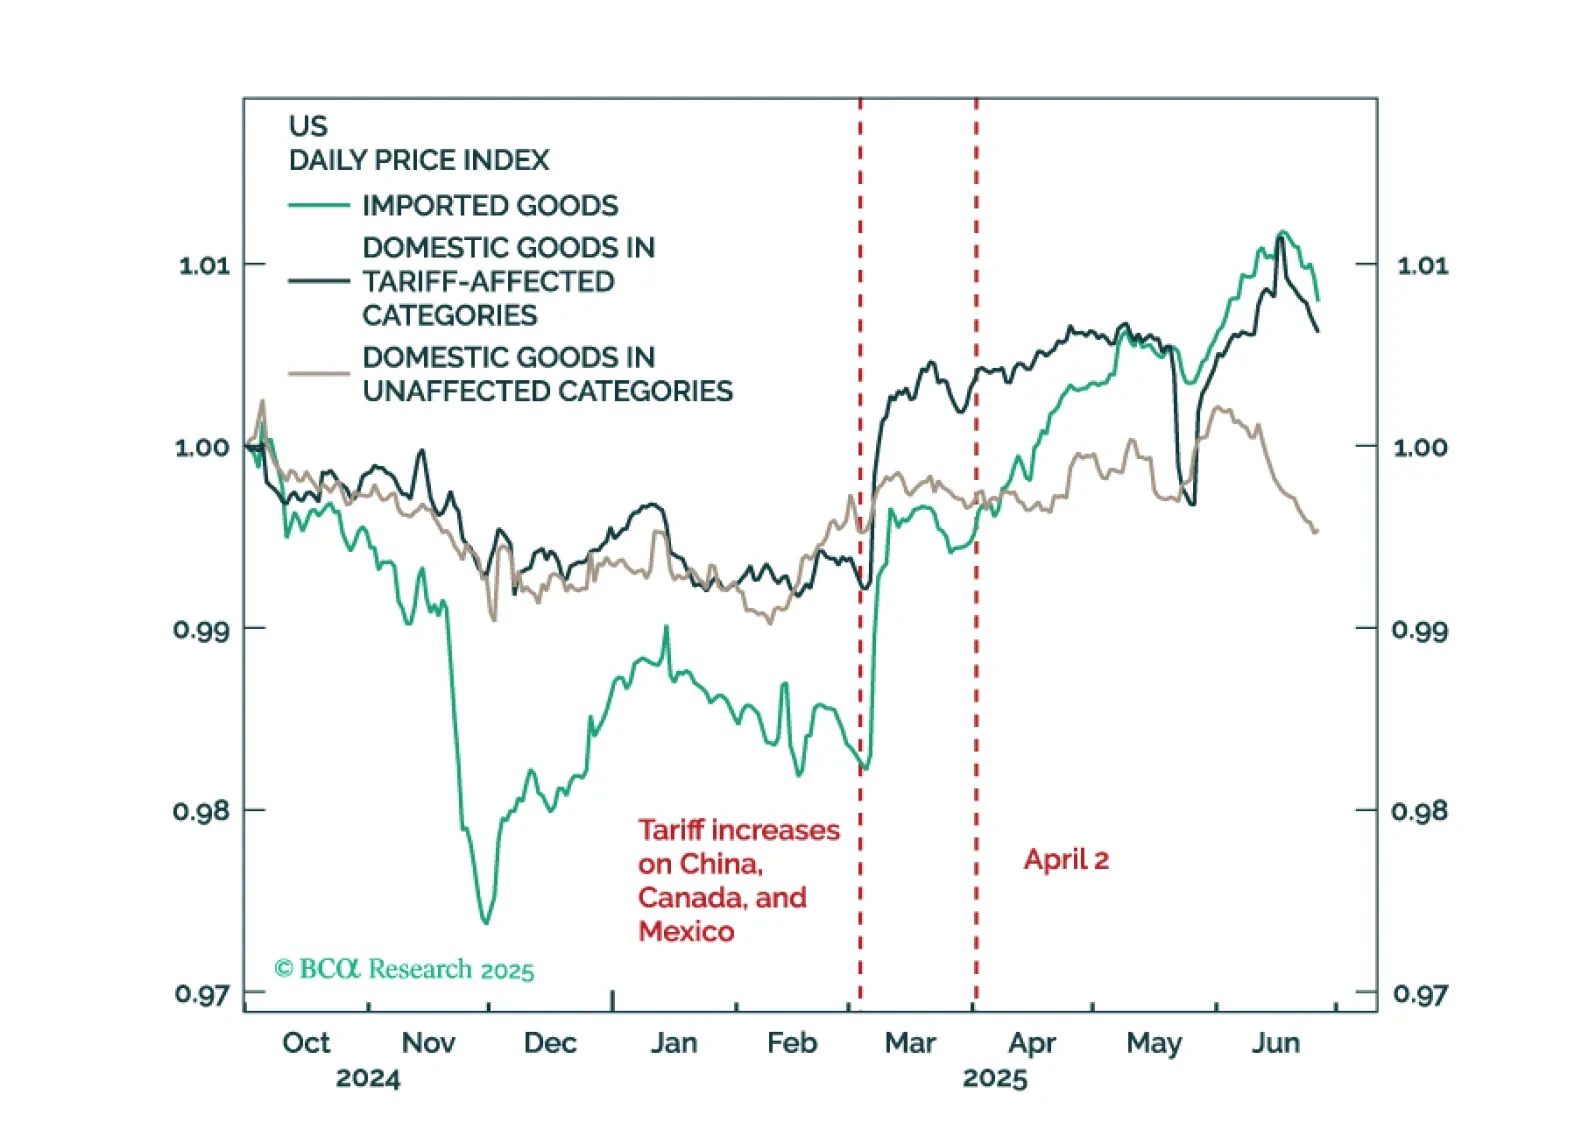
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。
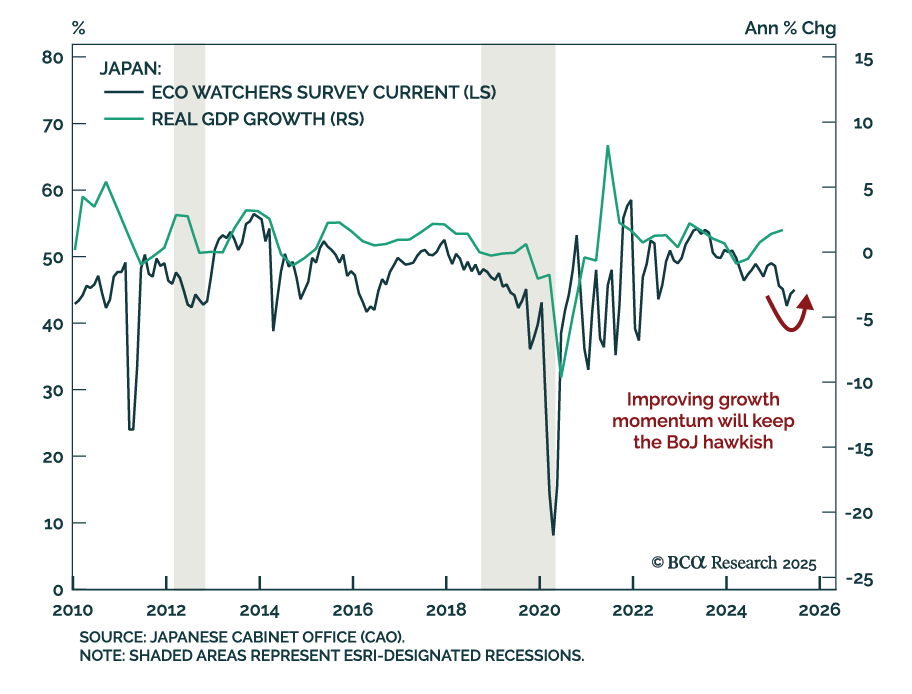
日本の成長モメンタムの改善と構造的なインフレの転換により、JGBのアンダーウェイトおよび円ロングポジショニングを支持。6月のエコウォッチャー調査は概ね予想通りであり、現状判断DIは45.0まで上昇し、先行き判断DIはわずかに45.9を上回りました。どちらの項目も縮小領域にあるものの、この上昇は勢いの強化を示しています。6月のPMIも製造業とサービス業全体で堅調な成長を示しており、逼迫した労働市場と堅調な賃金上昇が経済の回復力をさらに支えています。…
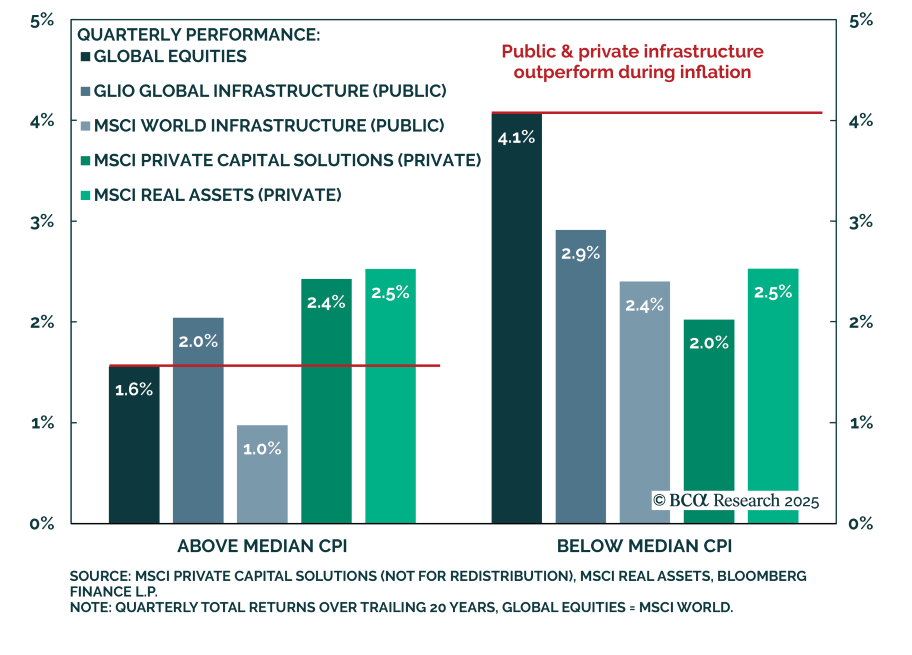
1 DIN250708PMA DIN250708PMA BCAのプライベート・マーケット&オルタナティブのストラテジストは、公共とプライベートのインフラにバランスの取れた配分を推奨します。短期的なバリュエーションでは公共インフラが有利です。 指数構成、セクター構成、地域的なエクスポージャーの構造的な違いが、両者の異なるパフォーマンスと分散の特徴を引き起こしています。プライベートインフラは、規制の自由度や資産管理能力の向上により、さらなる運営効率を発揮し、より高いEBITDA成長を維持して優れた成果を上げます。…
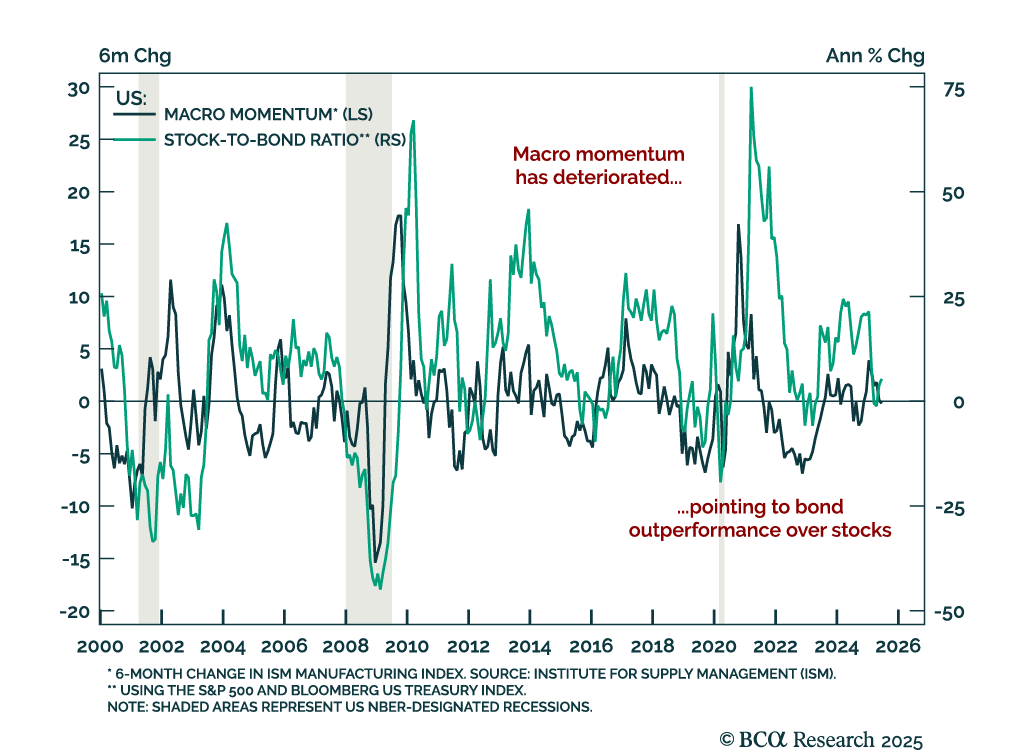
減速するマクロ経済の勢いは、ハードデータの悪化によりディフェンシブな資産配分スタンスを支持しています。先週のISM製造業およびサービス業のPMIは、成長が鈍化し、価格圧力が高水準から緩和していることを確認しました。ISM製造業指数は過去6か月間で減少しており、マクロ経済の勢いが悪化していることを示しています。これまでの歴史的な背景では、この状況は株式が債券に対してパフォーマンスが劣ることに関連しており、最良の場合でも株式市場は横ばいの展開が続く傾向があります。…
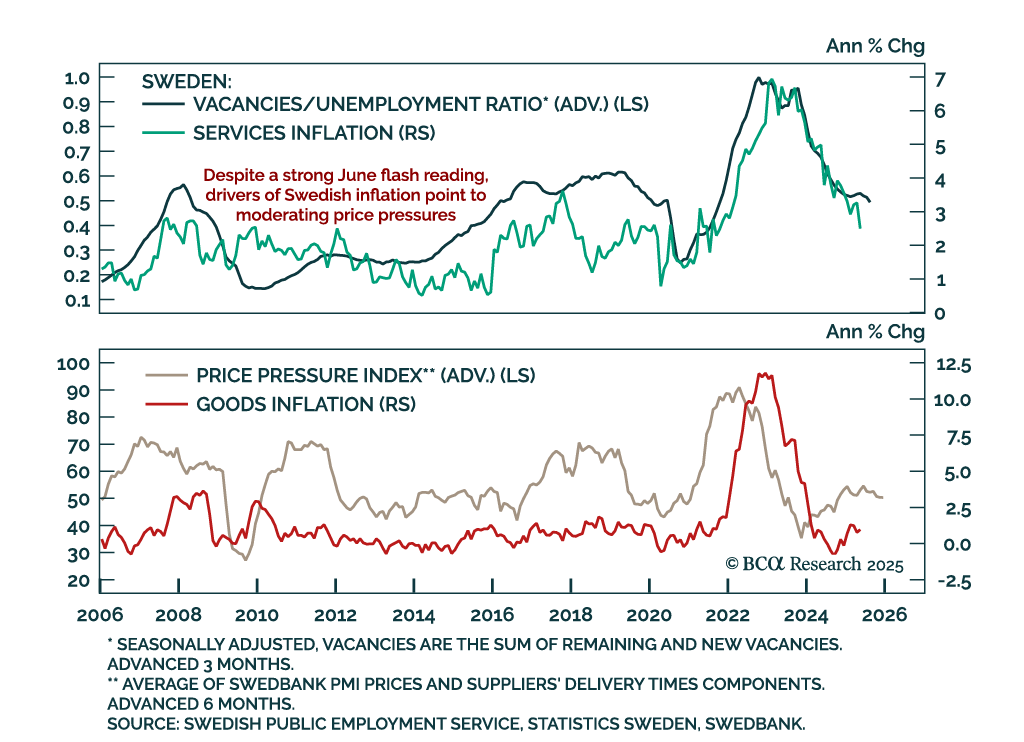
予想を上回る6月のインフレ率により、根本的なソフトな傾向にもかかわらず、リクスバンクは8月に政策を据え置く可能性が高い。 総合インフレ率は予想を超えて月次で0.5%(前年比0.8%)に加速し、住宅費を除いたCPIは前年比2.9%、コアインフレ率は3.3%に上昇し、いずれも目標の2%を上回った。速報値には詳細がないものの、先行指標は今後のデフレ傾向を示唆している。…
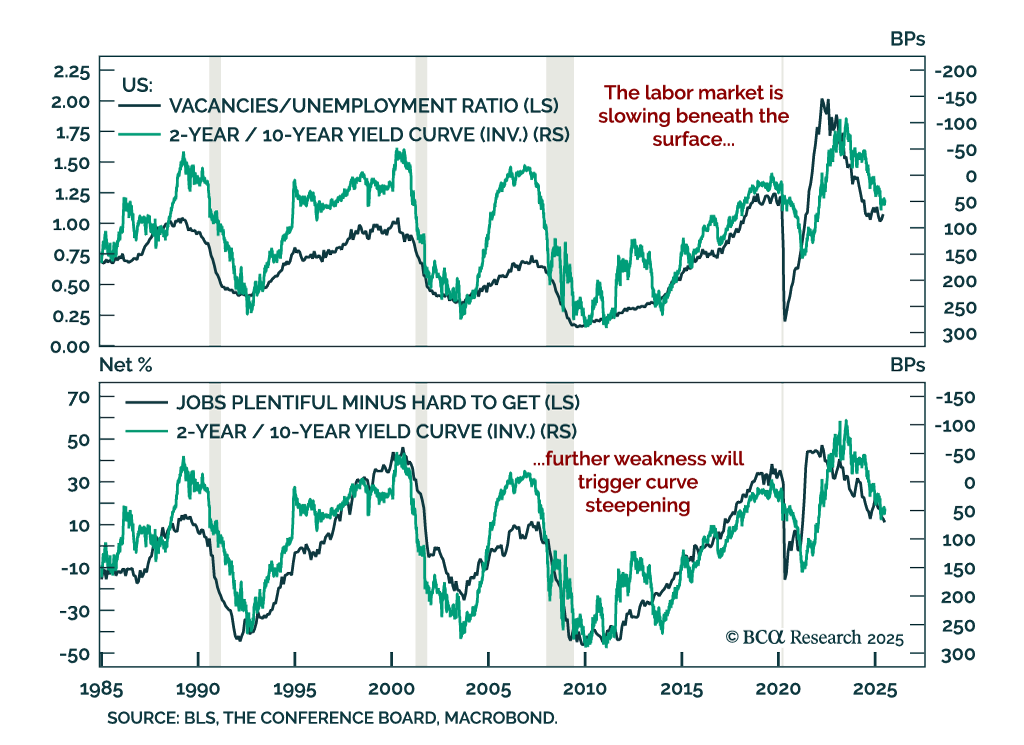
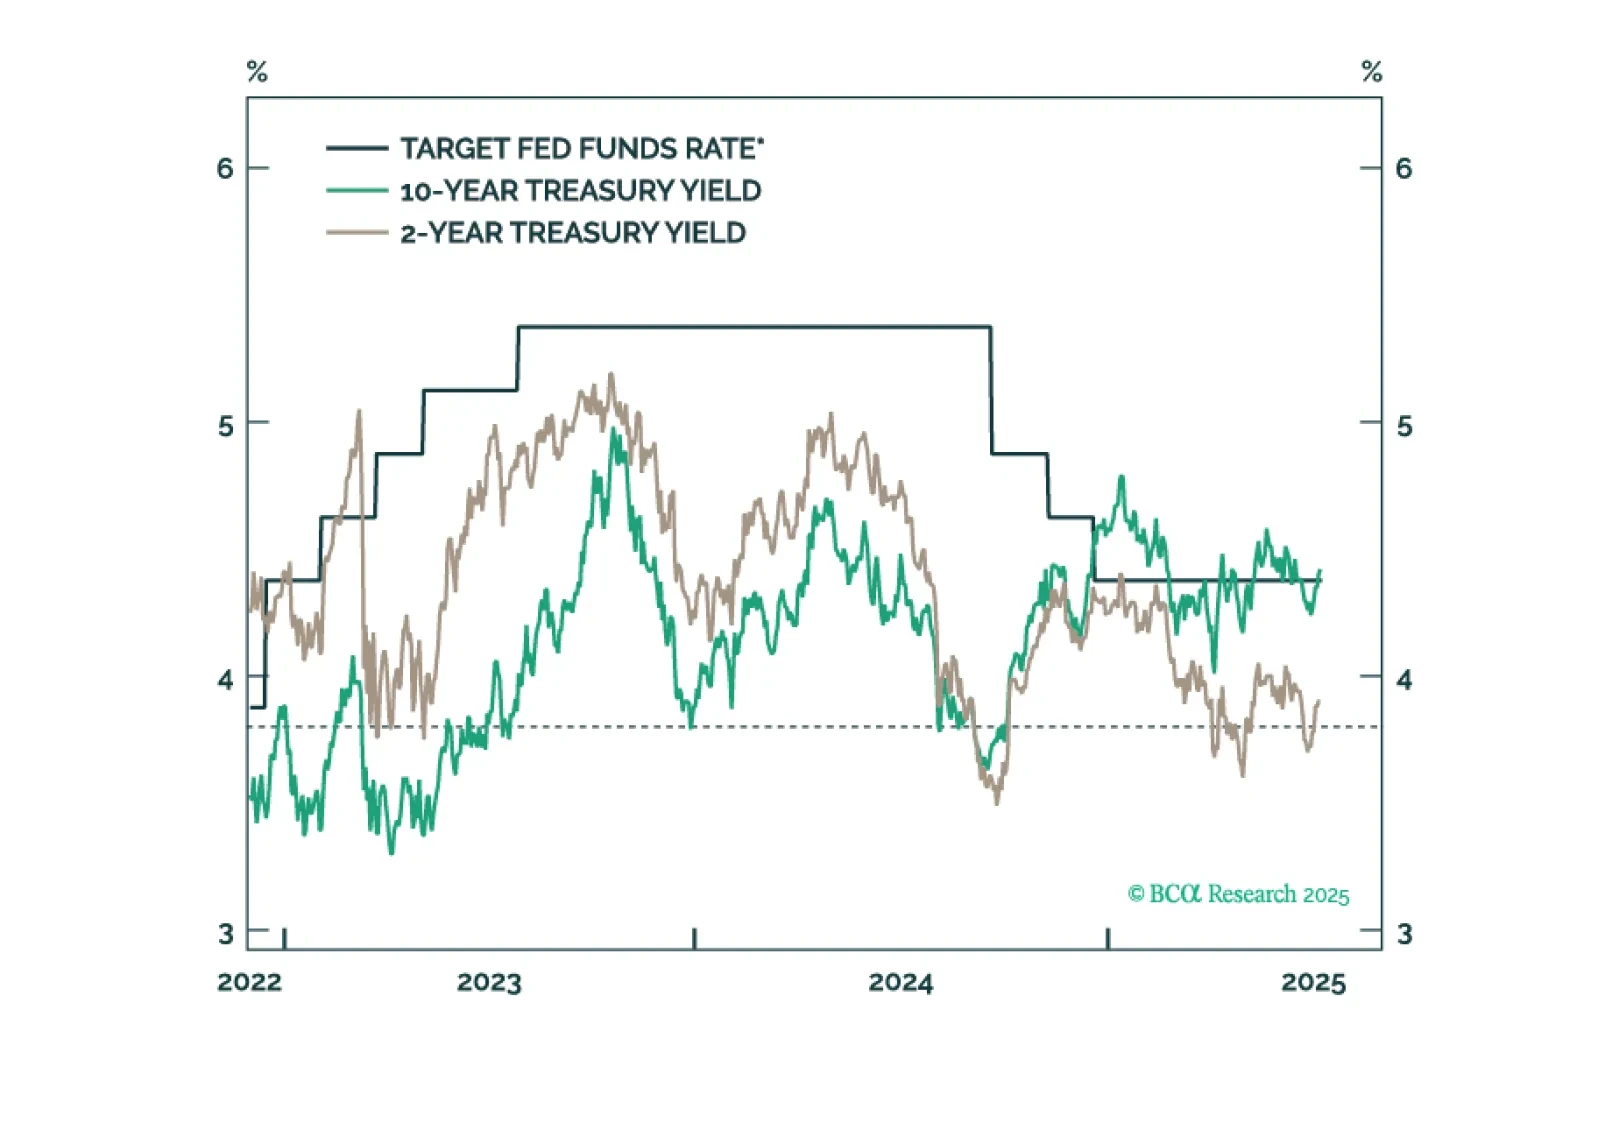
労働市場のほころびが成長リスクの高まりとともに長期債利回りへのポジショニングとスティープナー戦略を強化。 雇用市場データは表面上堅調に見えますが、6月の雇用統計とJOLTSレポートの詳細は、「低採用、低解雇」の状態で減速傾向を確認しています。雇用増加は6月、非循環セクターに集中しており、週次の総給与は横ばいもしくはやや減少していました。求人件数は5月に増加しましたが、これも非循環セクターが主導で、これは広範な堅調さを示すものではありませんでした。…
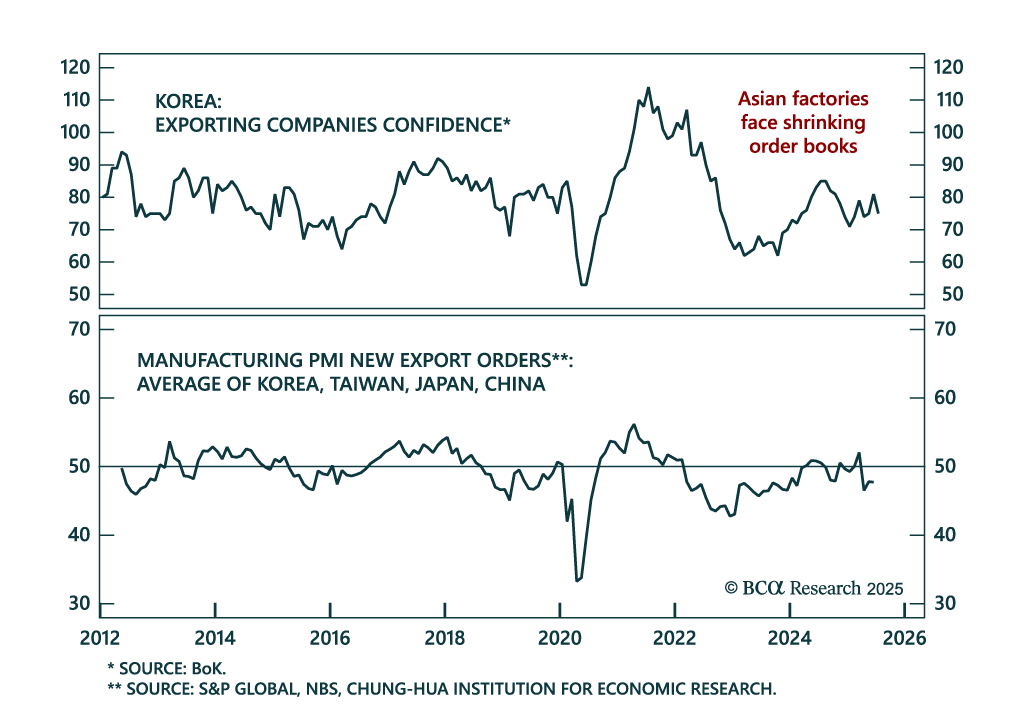
アジアの輸出見通しは依然として暗い アジアの輸出見通しは依然として暗い アジアの輸出と製造に関する最新データは、世界貿易の見通しが依然として厳しいことを示唆しています。韓国の輸出は、ドルベースで6月に前年比4.3%増加しました。3か月移動平均は2.2%です。第2四半期の輸出出荷が米国への輸出の前倒しによって押し上げられたと仮定すると、韓国の基礎的な輸出傾向はおそらく低いままです。今年の初めにわずかな回復が見られた後、韓国の輸出業者の報告された状況は悪化しました。…
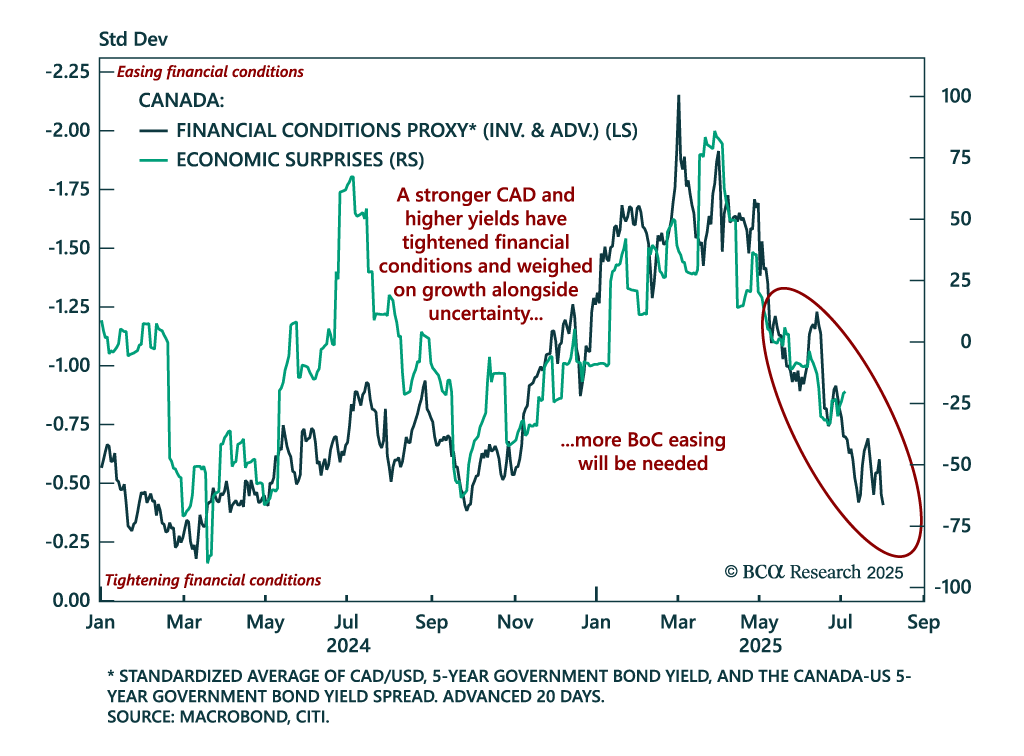
カナダドルの強さが軟化する経済にさらなる圧力をかける カナダドルの強さが軟化する経済にさらなる圧力をかける カナダの通貨上昇と金融環境の引き締まりは、さらなるカナダ銀行の緩和を示唆し、カナダの長期債ポジションを支持します。 カナダドル(CAD)は、米ドル資産からの多様化を目指す世界的な動きとともに今年上昇し、米国債利回りが上昇する一方で米ドルが弱まる中で値を上げました。強いCADは金利環境を引き締め、アメリカとの複雑な経済的関係の中でカナダ外部の競争力を損なっています。…
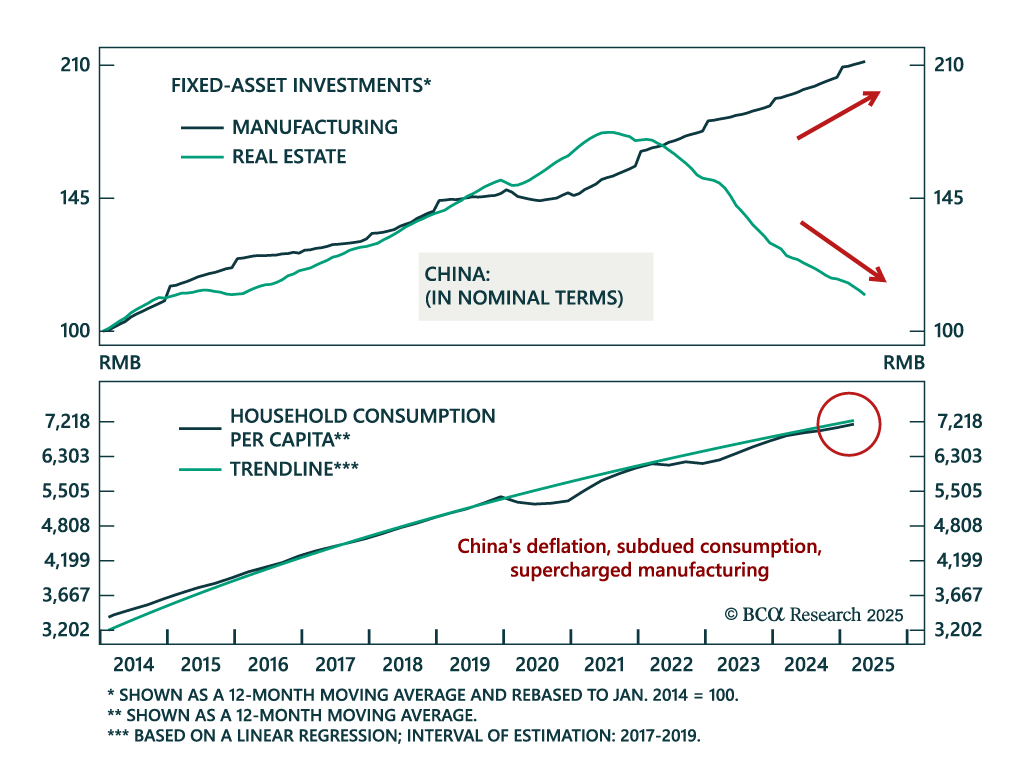
中国のデフレを解読 中国のデフレを解読 当社の中国ストラテジストは、デフレーションが続く中で株式に対して防御的な姿勢を維持しており、政府債券や高配当セクターを支持しています。中国のデフレーション圧力は供給主導であり、製造能力が国内需要を上回るペースで拡大しています。…