Economy
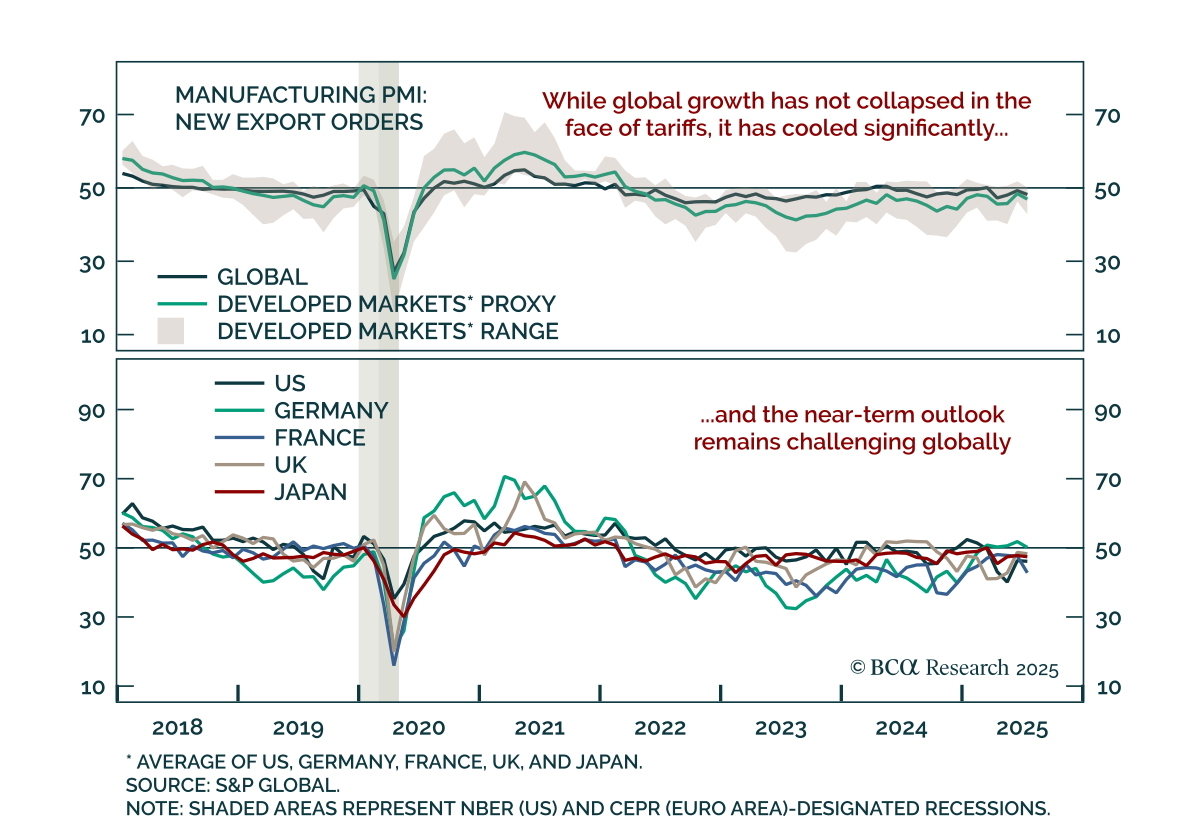
関税に直面して世界の成長はどのように推移したか? 関税に直面して世界の成長はどのように推移したか? 貿易の不確実性に対応する中、世界経済の成長は減速しているものの崩壊には至らず、リスク資産に対する短期的な慎重な見方を支持しています。 今年初めの貿易混乱は世界的な景気後退の懸念を引き起こしましたが、これまでのデータは減速を示しているものの、収縮は示していません。モメンタム指標は引き続き弱含んでおり、先進国の製造業は縮小し、当社のグローバルな新規輸出注文プロキシもさらに減少しています 7月。…
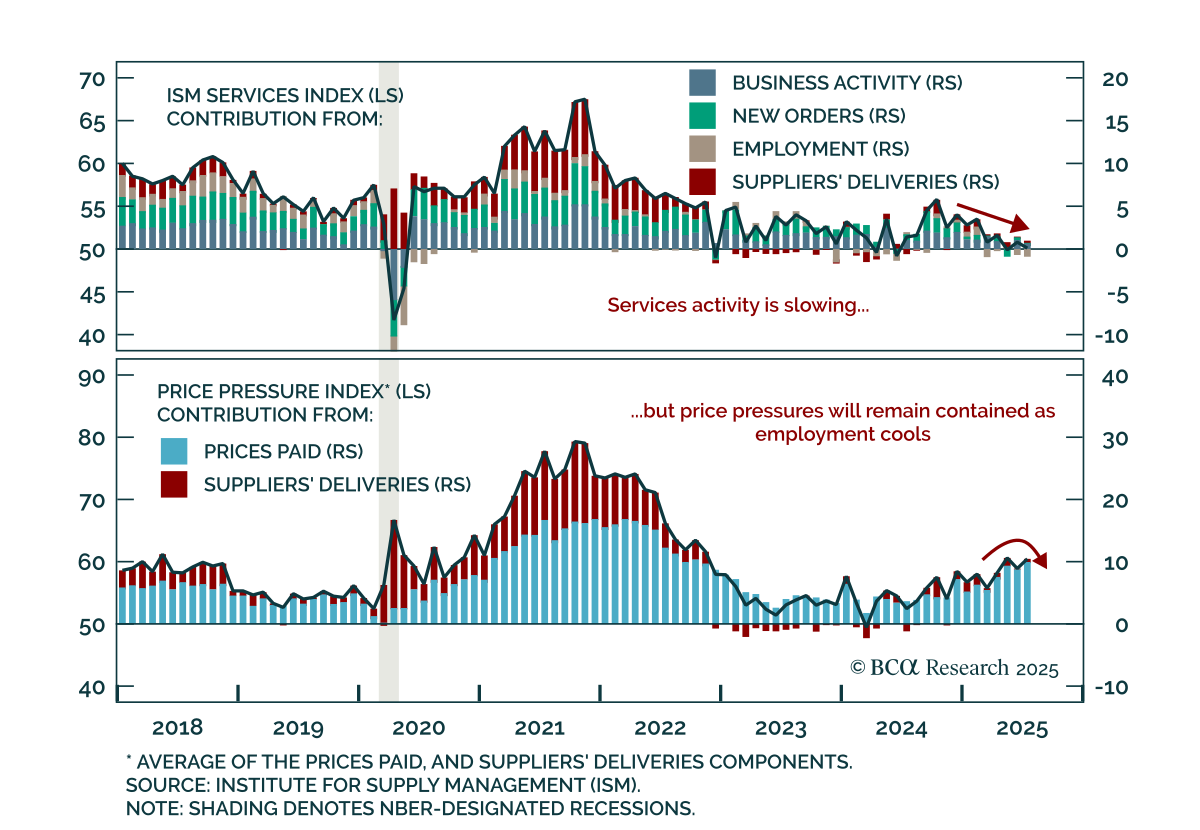
ISMサービス:価格ではなく雇用に注目 ISMサービス:価格ではなく雇用に注目 7月のISMサービスレポートはスタグフレーション的なインパルスを示しましたが、労働の軟調な勢いが価格圧力が抑制されているとの見方を補強しました。ヘッドライン指数は50.8から50.1に低下し、予想を下回りました。新規受注は50.3に軟化し、雇用はさらに縮小して46.4になりました。価格圧力は強まり、支払価格は67.5から69.9に上昇しました。…
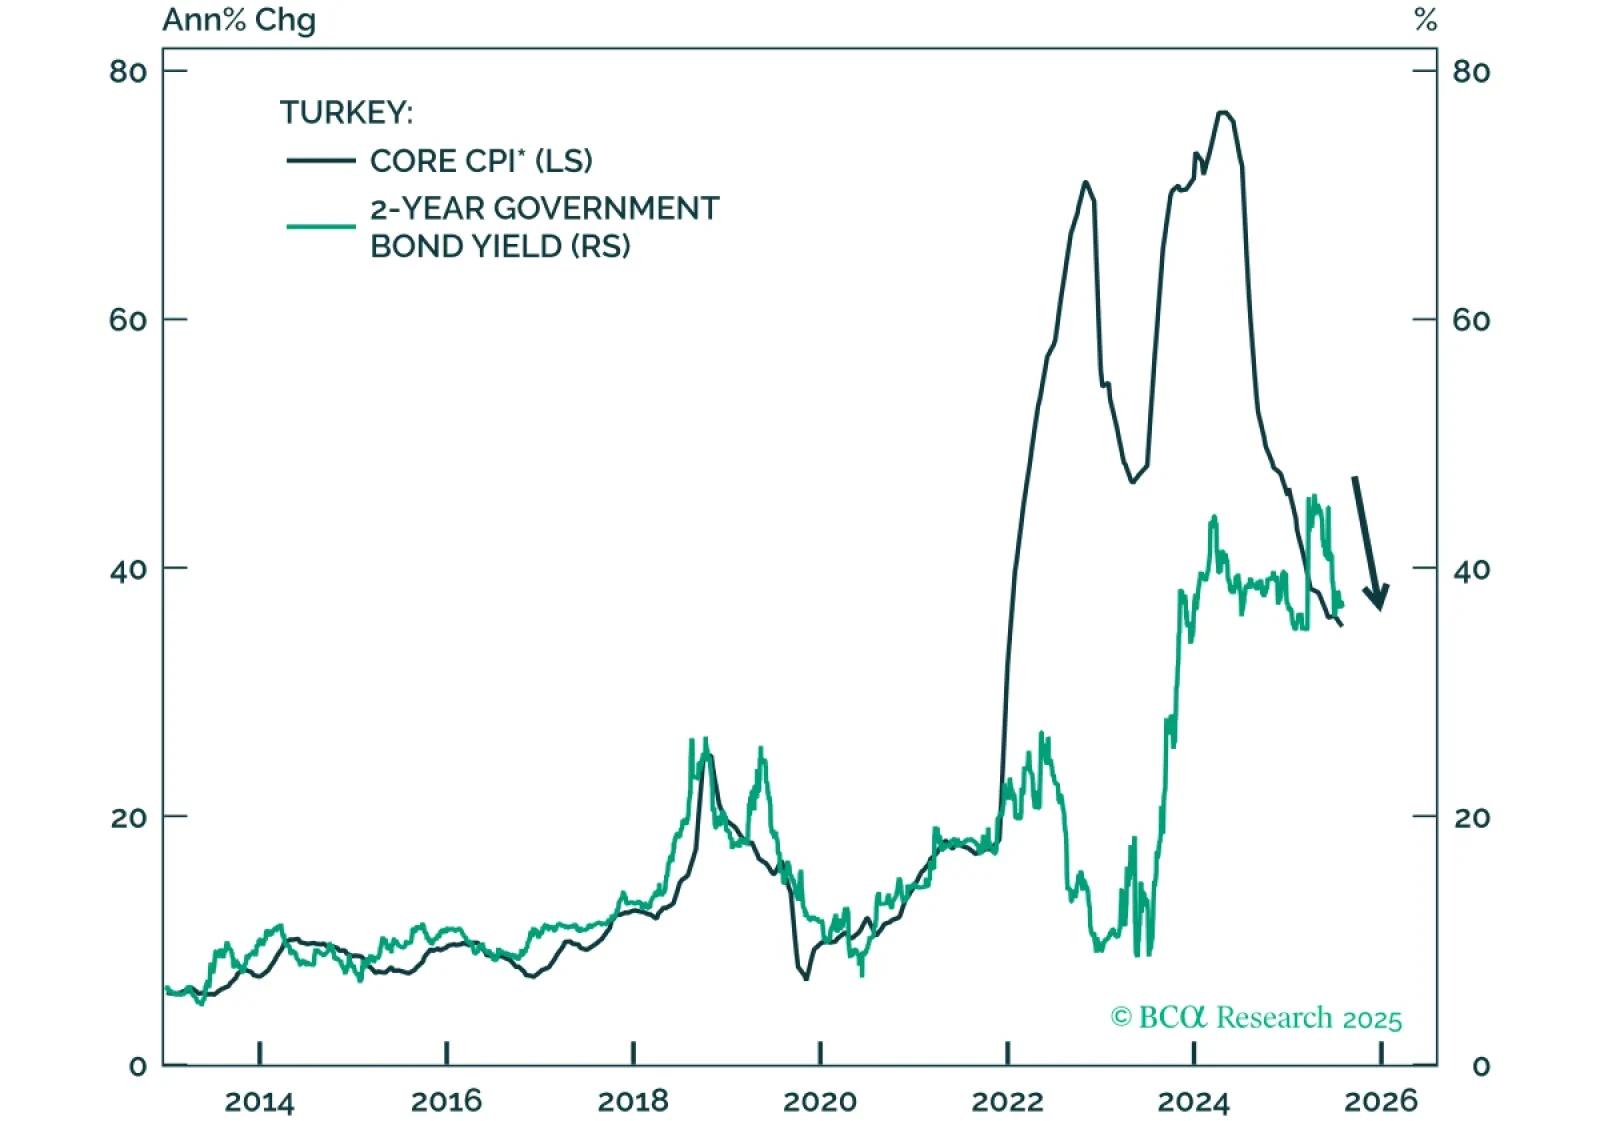
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。

私たちは、12か月以内の米国リセッションの確率を60%に維持しています。しかし、「リセッションの白目」がより明確に見えるまでは、完全に防御的なスタンスに移行するのを控えます。
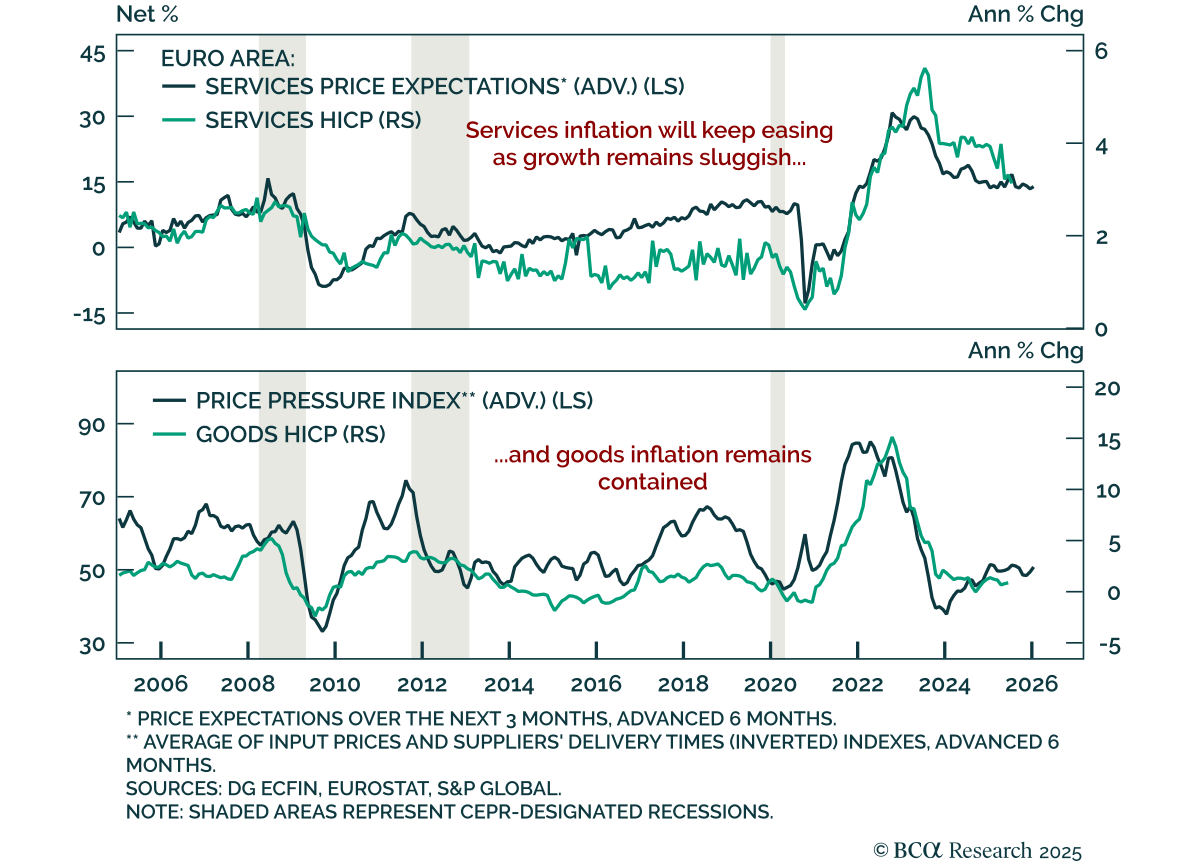
ユーロ圏のインフレは安定も、マクロ経済の逆風は続く ユーロ圏のインフレは安定も、マクロ経済の逆風は続く ユーロ圏のインフレ率は7月に安定していたが、短期的なリスクは依然として存在する。長期的な投資家は押し目で買いを狙うべきだ。 総合HICPとコアHICPはそれぞれ前年比2.0%と2.3%で、ほぼ予想通りの結果となった。欧州中央銀行(ECB)は直近の会合で預金金利を2%に維持し、緩和のペースを緩める一方で、デフレリスクの固定化と下振れリスクがさらなる利下げを支持していることを示唆した。…
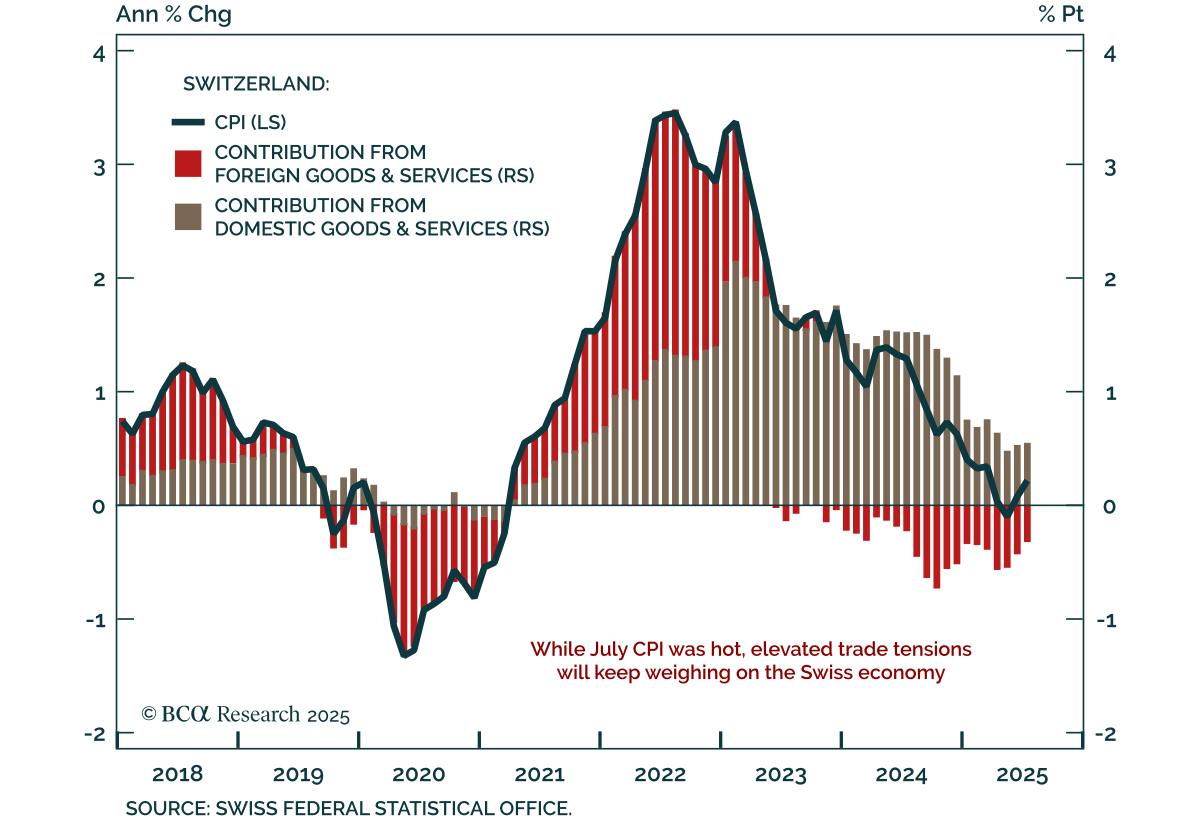
スイスのインフレが予想を上回るも、成長と貿易リスクが支配 スイスのインフレが予想を上回るも、成長と貿易リスクが支配 7月のインフレ率の上昇は、スイスの短期的なデフレ見通しを大きく変えることはありません。弱い経済データと貿易リスクが防御的な姿勢を支持し、株式よりも債券を選好する理由となっています。…
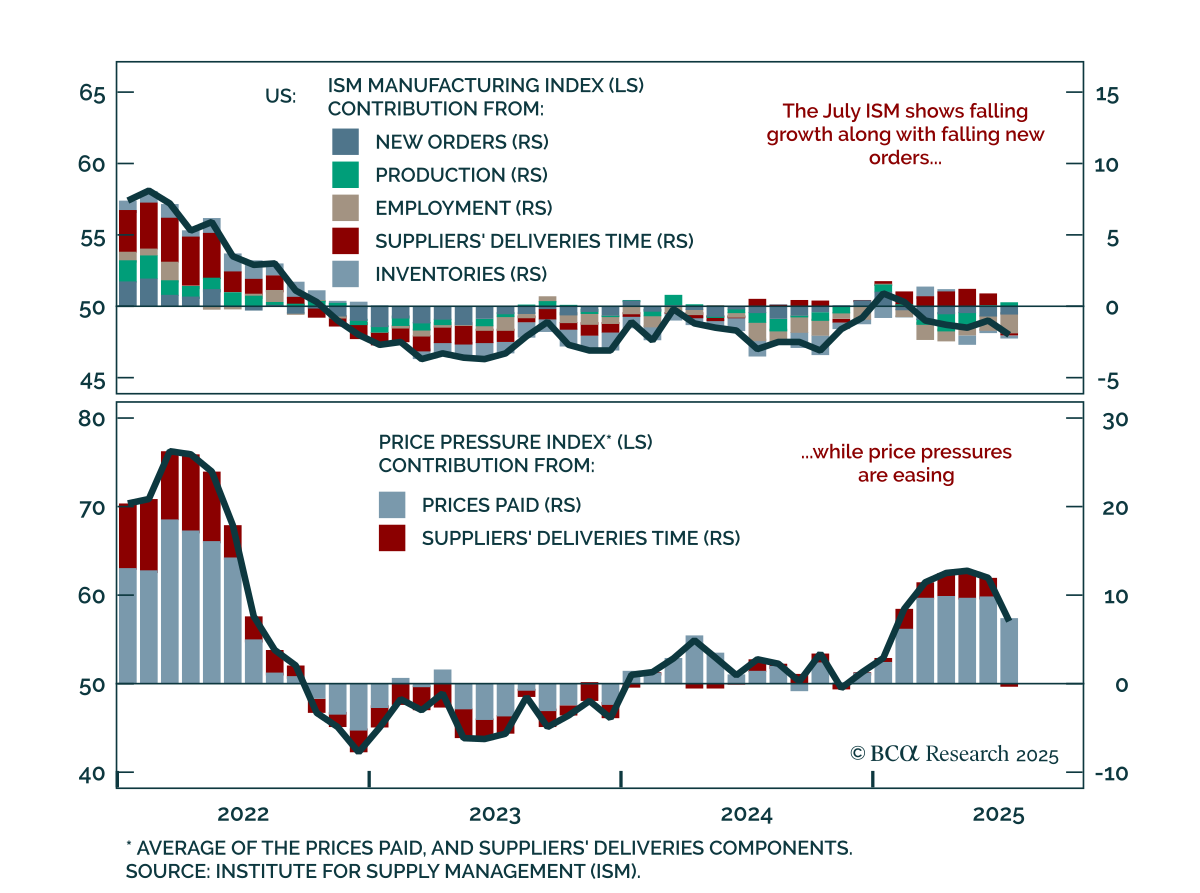
7月ISM製造業指数がデフレ傾向を示唆 7月ISM製造業指数がデフレ傾向を示唆 7月のISM製造業指数の低下は、成長の弱まりとインフレーションの減速を示しており、当社の長期間スタンスを強化します。 指数は49.0から48.0に低下し、生産コンポーネントだけがプラスに寄与しました。新規受注は引き続き弱く、雇用の減少は、7月の雇用統計レポートで示される低調さを考慮すると注目に値します。…
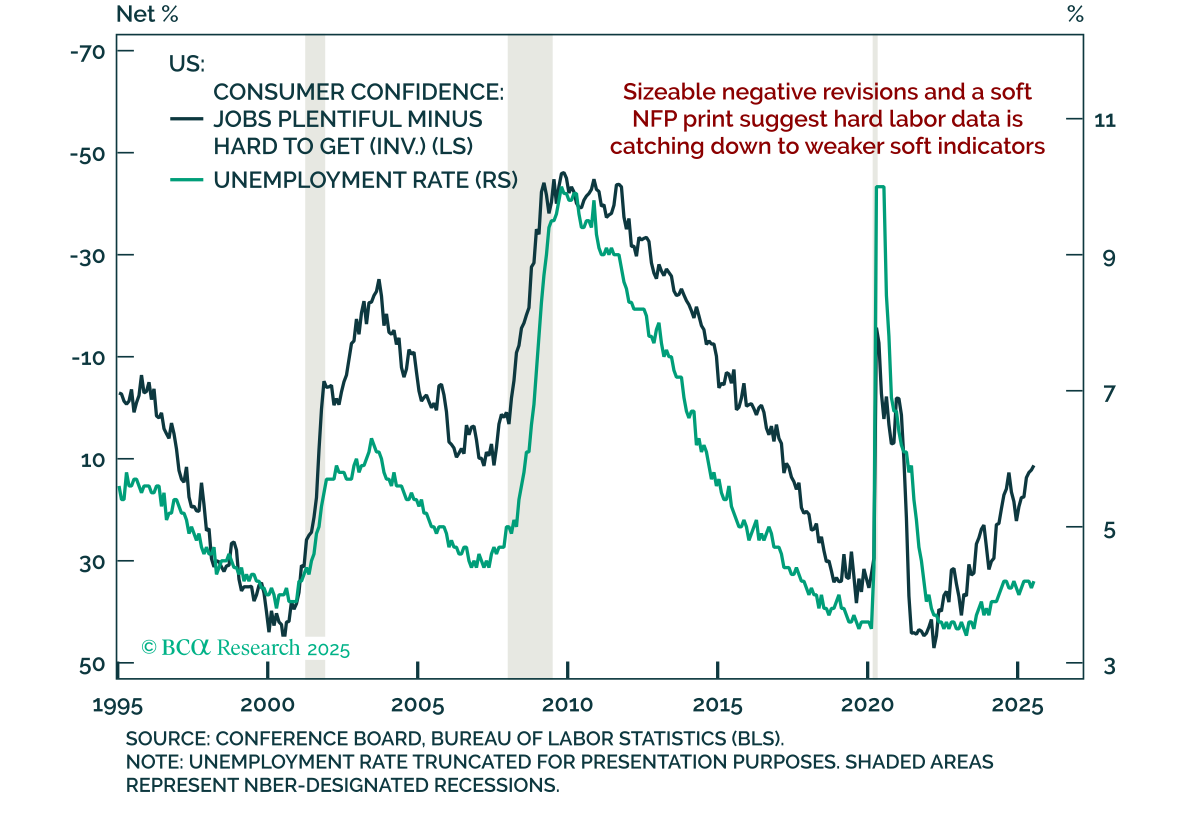
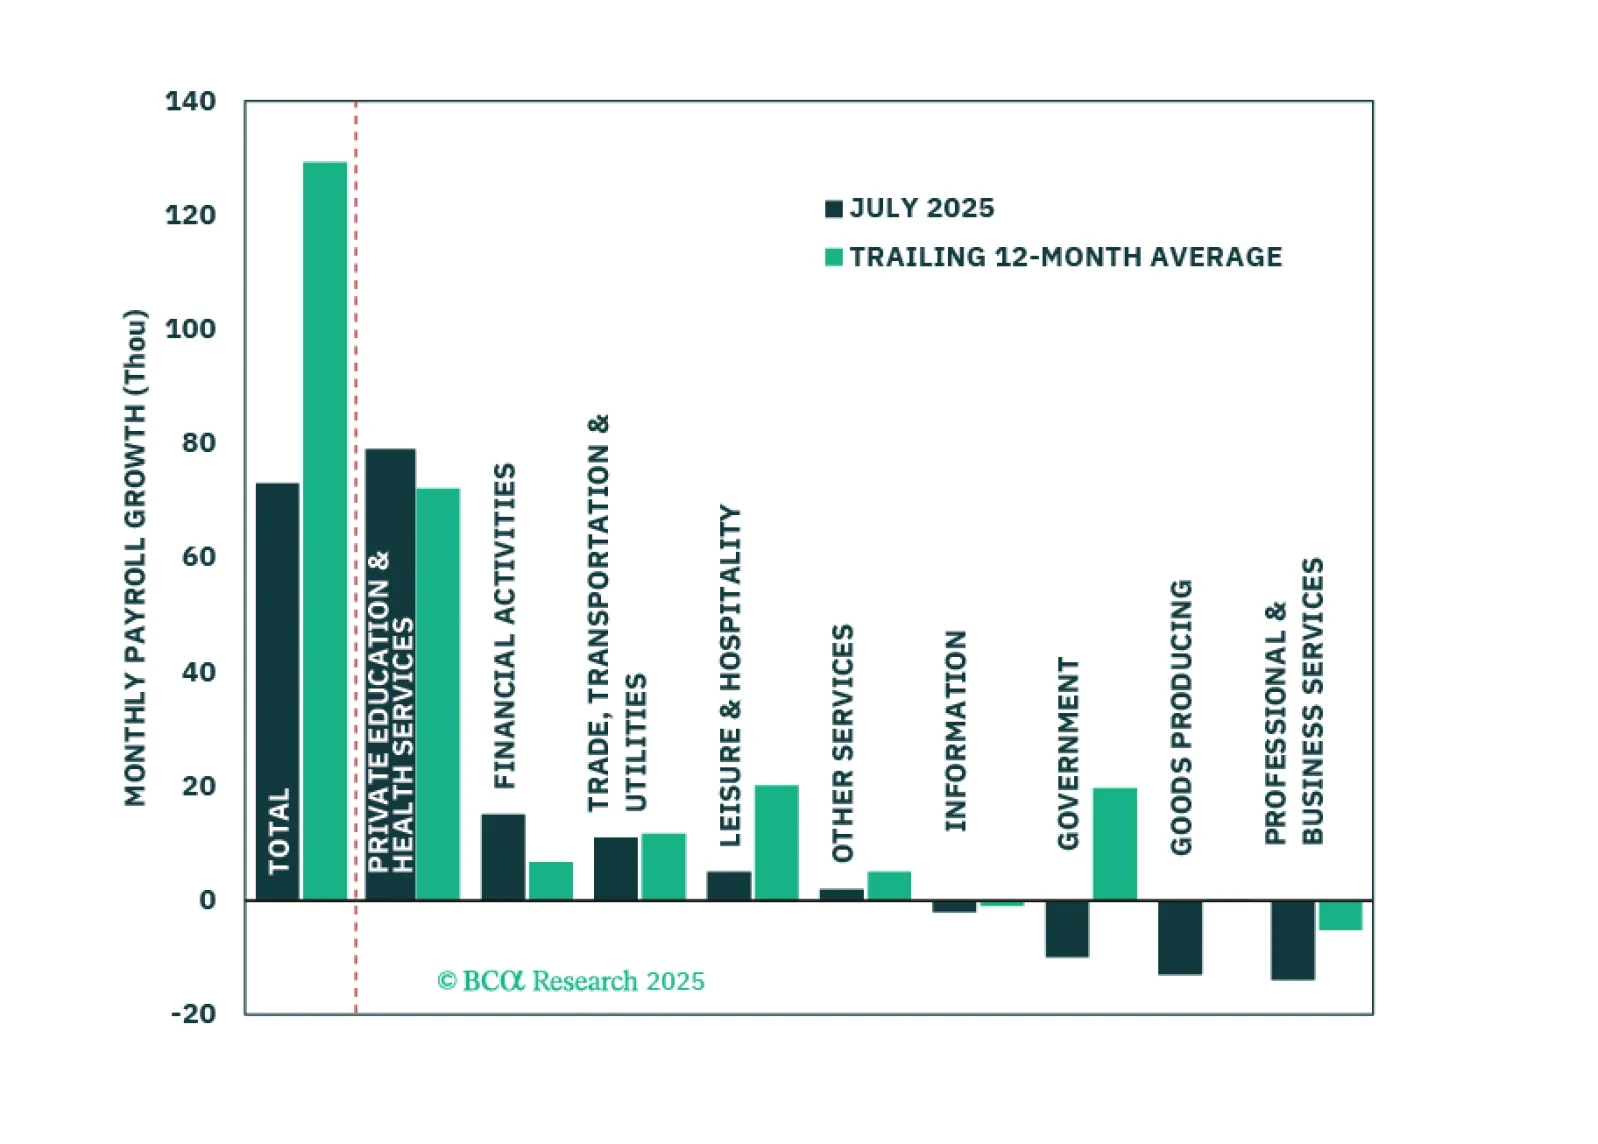
米国の給与改定は成長の減速を確認 米国の給与改定は成長の減速を確認 7月の雇用報告では、大幅な下方修正とペイロール成長の鈍化が明らかになり、当社の防御的な姿勢を裏付ける内容となりました。…
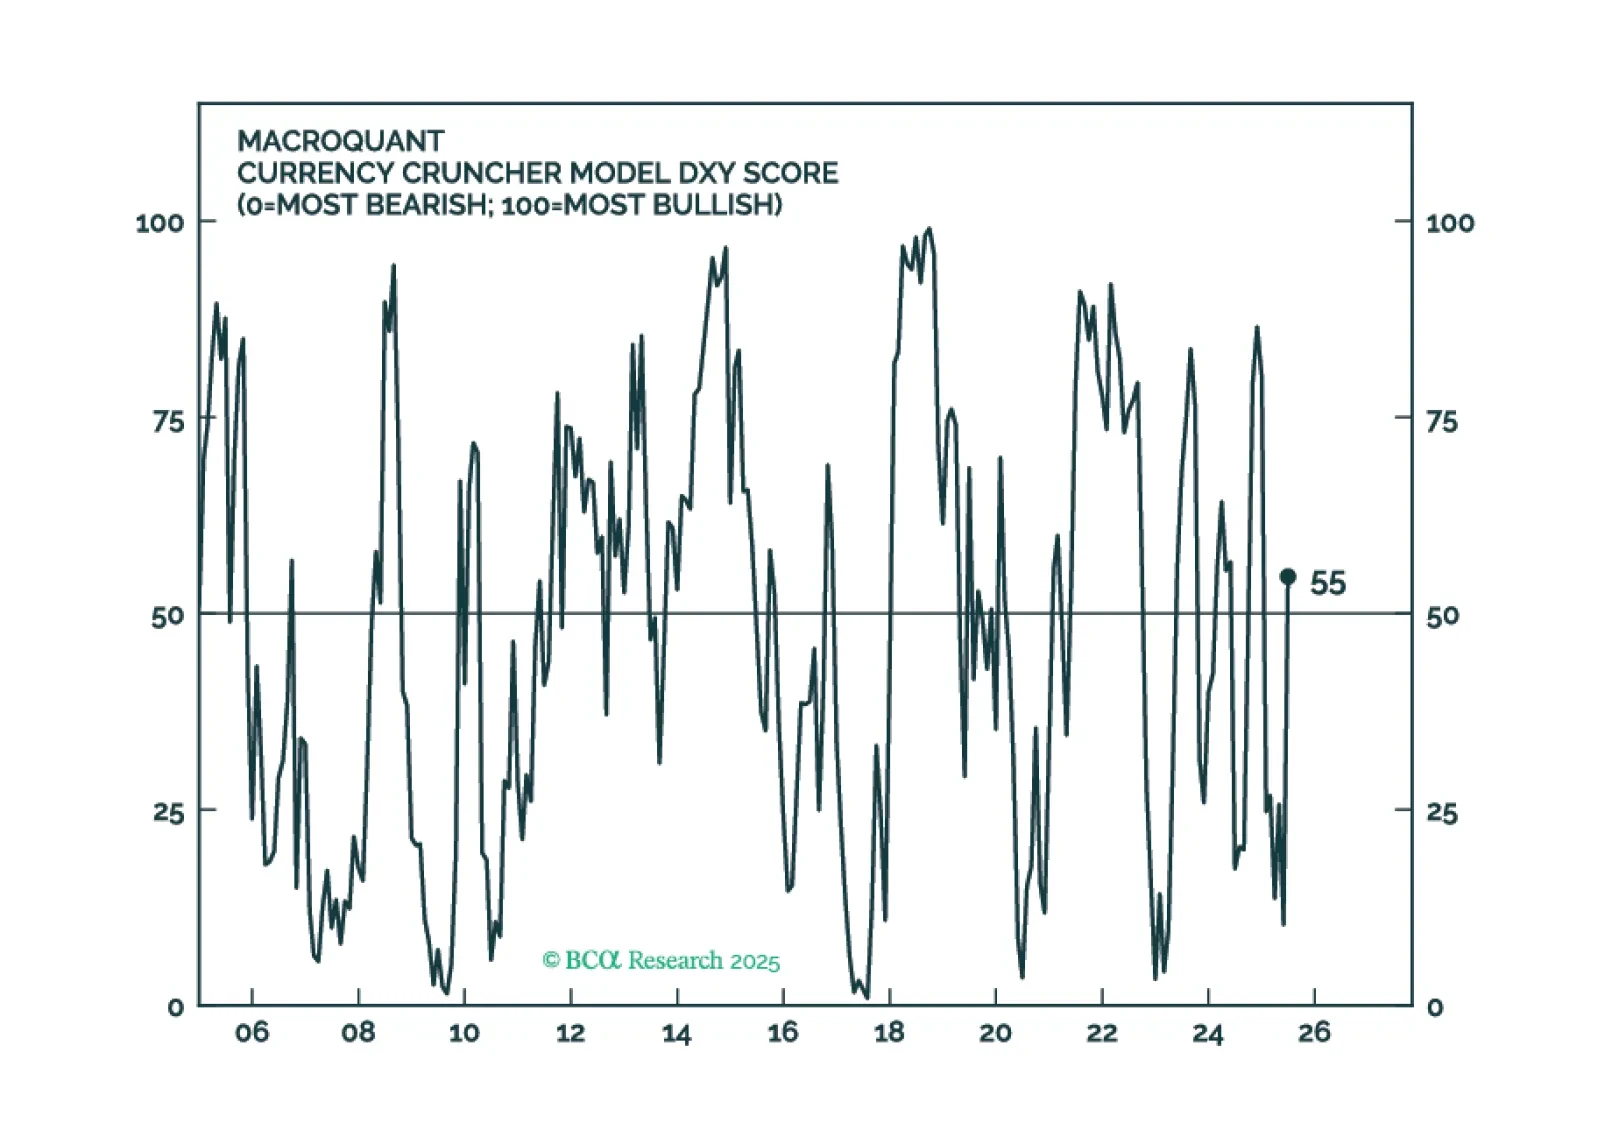
MacroQuantは、株式投資家に対して今のところ売却を控えながらも、いつでも売却できるよう準備を整えておくよう推奨しています。このモデルは再びドルを好意的に見始めており、原油価格の上昇余地を見込んでいます。