Economic Growth
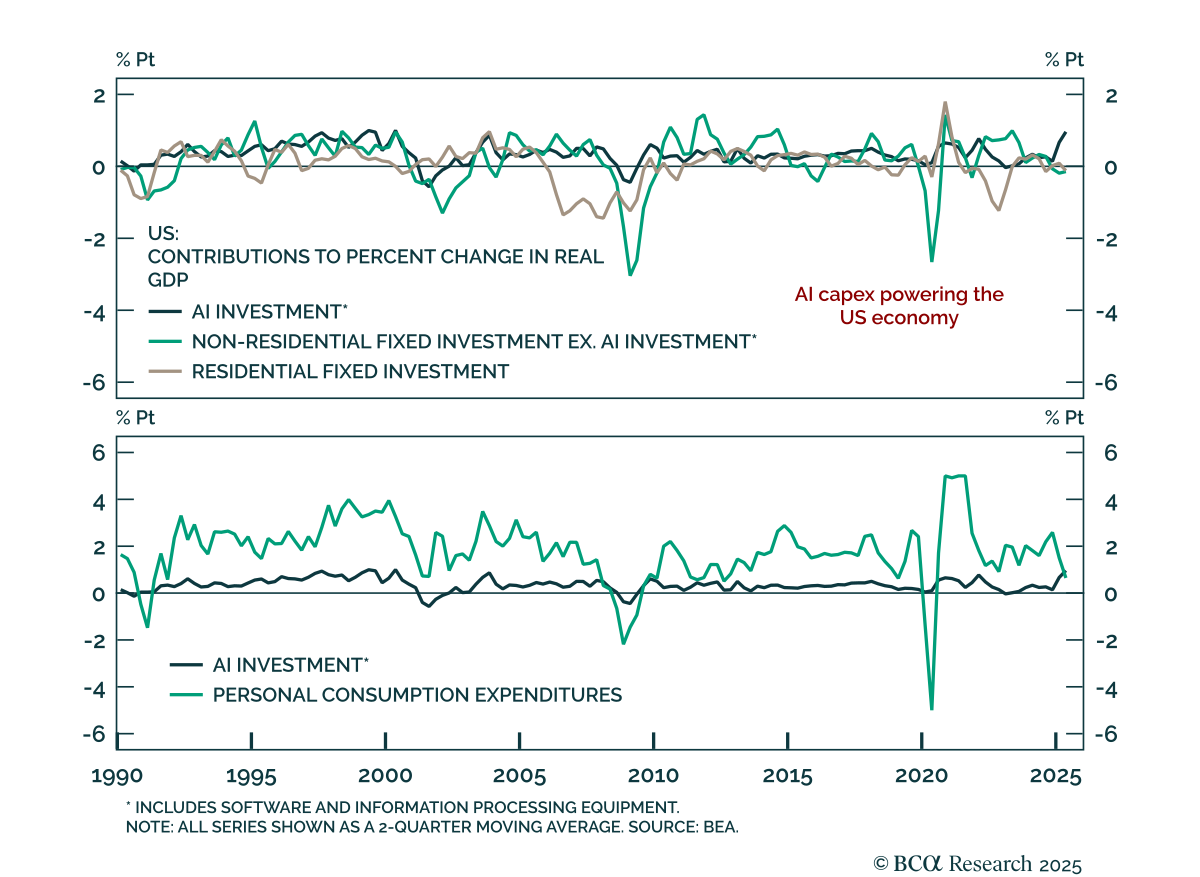
二つの経済の物語 二つの経済の物語 AI関連資本支出は2025年の米国成長の主要な原動力として浮上し、マクロ動態と株式戦略の両方を再構築しています。 私たちの今週のチャートは、Juan Correa(Global Asset Allocationのチーフストラテジスト)によるものです。…
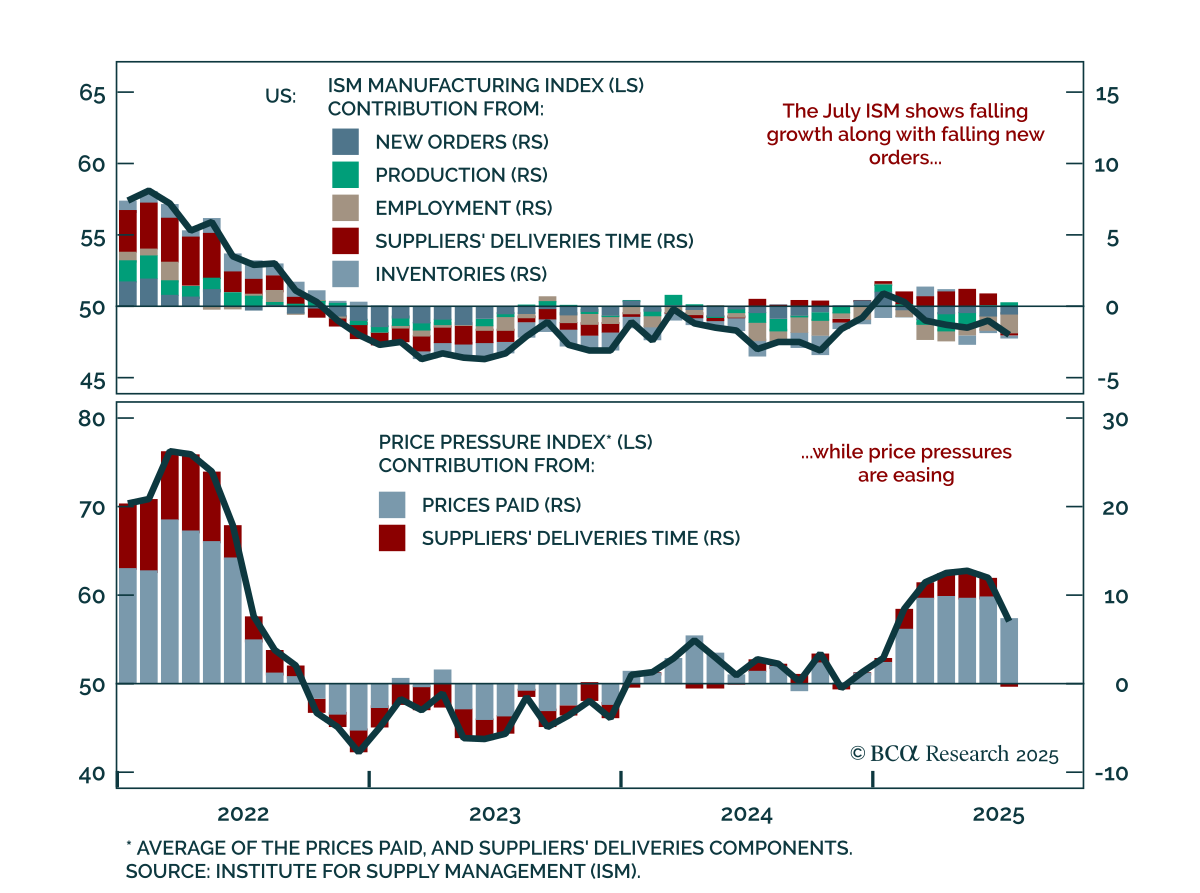
7月ISM製造業指数がデフレ傾向を示唆 7月ISM製造業指数がデフレ傾向を示唆 7月のISM製造業指数の低下は、成長の弱まりとインフレーションの減速を示しており、当社の長期間スタンスを強化します。 指数は49.0から48.0に低下し、生産コンポーネントだけがプラスに寄与しました。新規受注は引き続き弱く、雇用の減少は、7月の雇用統計レポートで示される低調さを考慮すると注目に値します。…
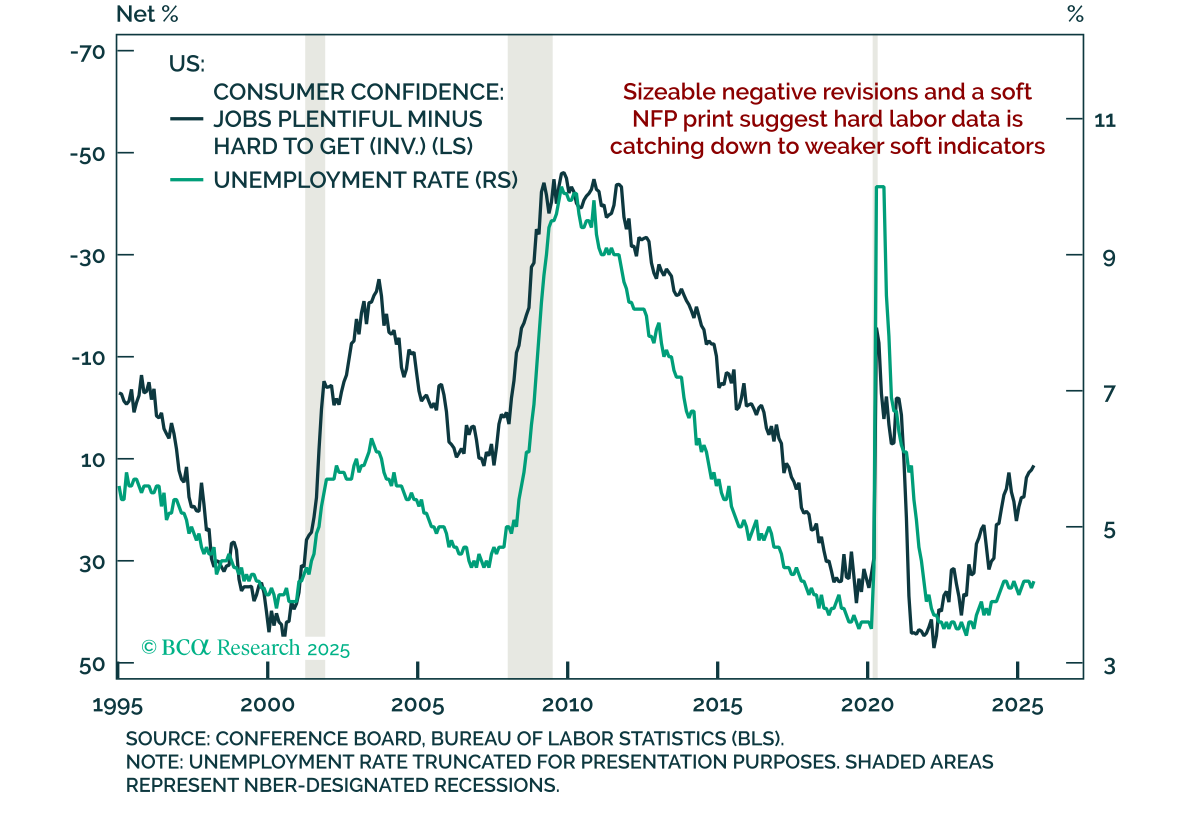
米国の給与改定は成長の減速を確認 米国の給与改定は成長の減速を確認 7月の雇用報告では、大幅な下方修正とペイロール成長の鈍化が明らかになり、当社の防御的な姿勢を裏付ける内容となりました。…
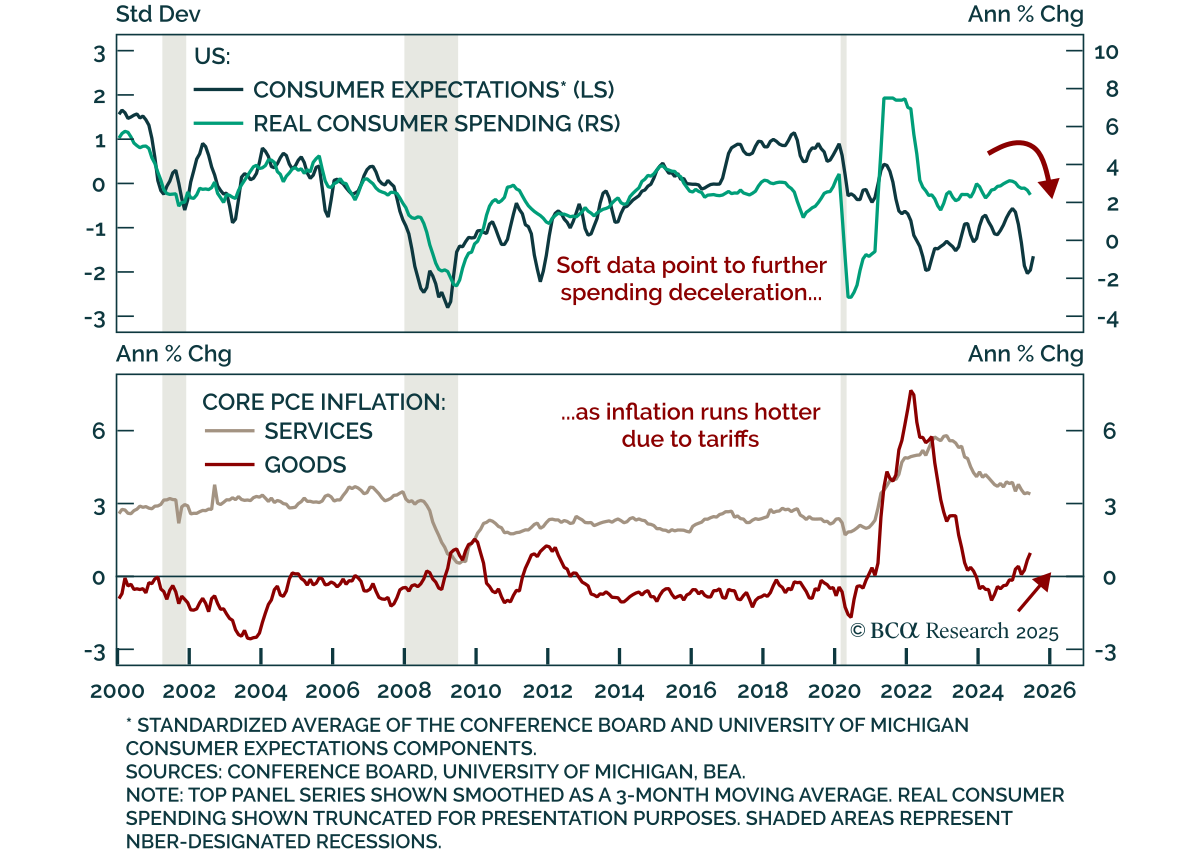
スタグフレーションの衝動がFRBを静観させる スタグフレーションの衝動がFRBを静観させる 6月の米国所得と支出は需要の減速と財価格インフレ圧力の高まりを示しており、長期債のスタンスを強化しています。…
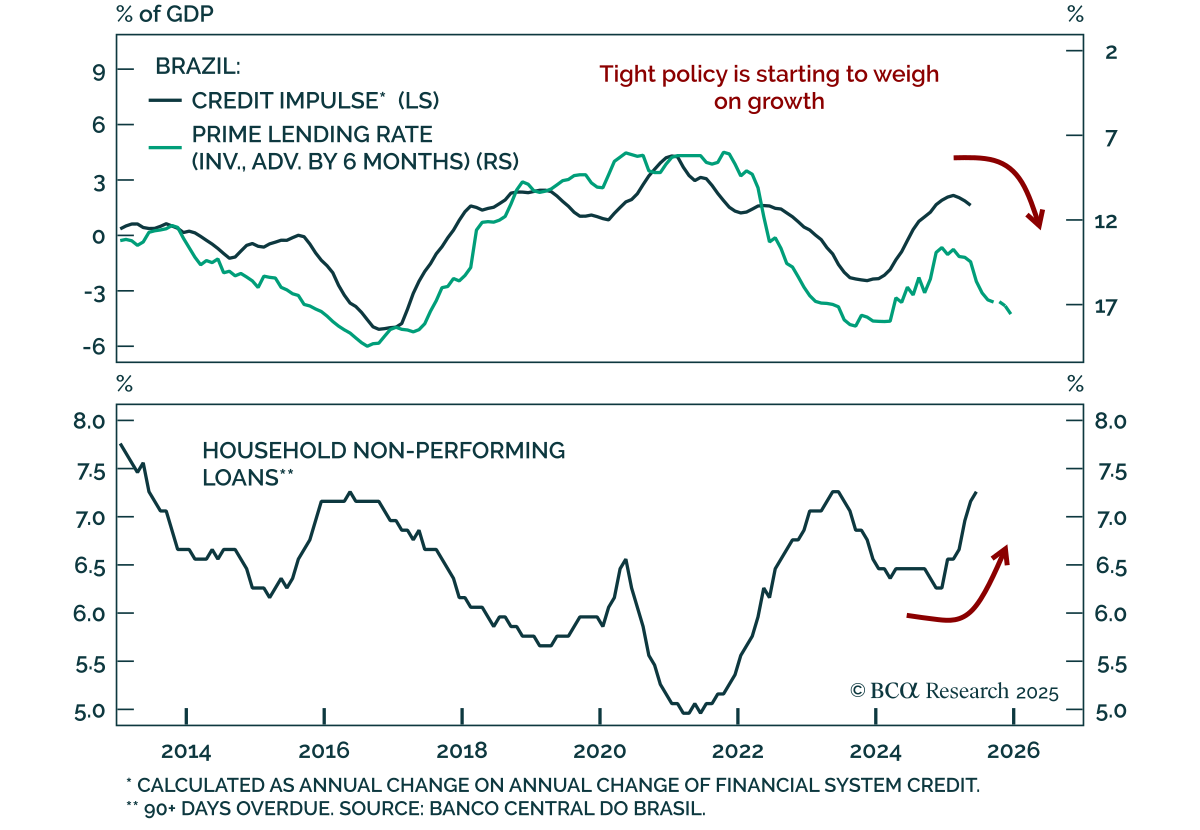
ブラジル: 鷹はまだ飛んでいる ブラジル: 鷹はまだ飛んでいる ブラジル中央銀行(BCB)は金利を15%に据え置き、大幅な成長鈍化を保証し、ブラジル株式に対するエマージングマーケット(EM)比での弱気スタンスを強化しました。 コポム委員会の全メンバーが、インフレ期待の不安定化と米国の関税リスクを理由に超タカ派的な政策の維持に投票しました。…
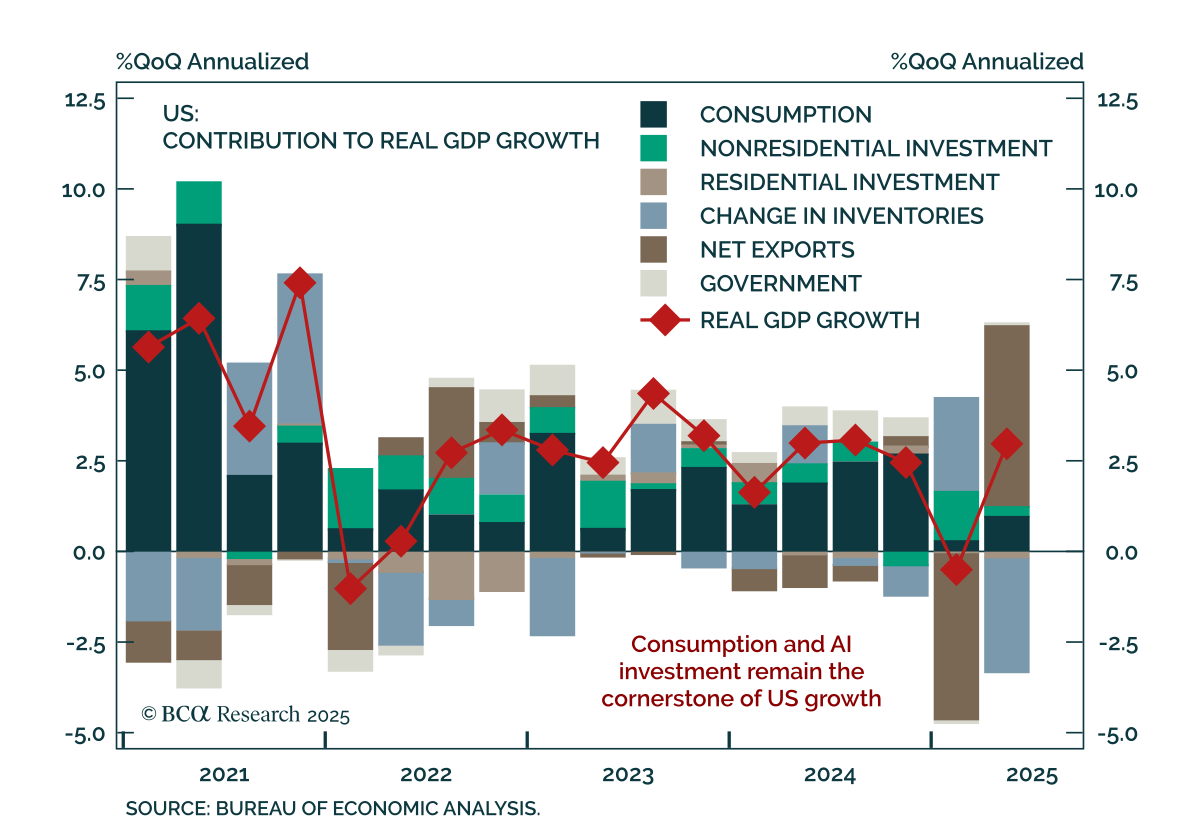
第2四半期米国GDPが予想を上回るも、成長勢いが減速 第2四半期米国GDPが予想を上回るも、成長勢いが減速 Q2の米国GDPは年率3.0%で予想を上回ったものの、基礎的なデータは成長の勢いが衰えていることを示しており、防御的なスタンスを強化しています。…
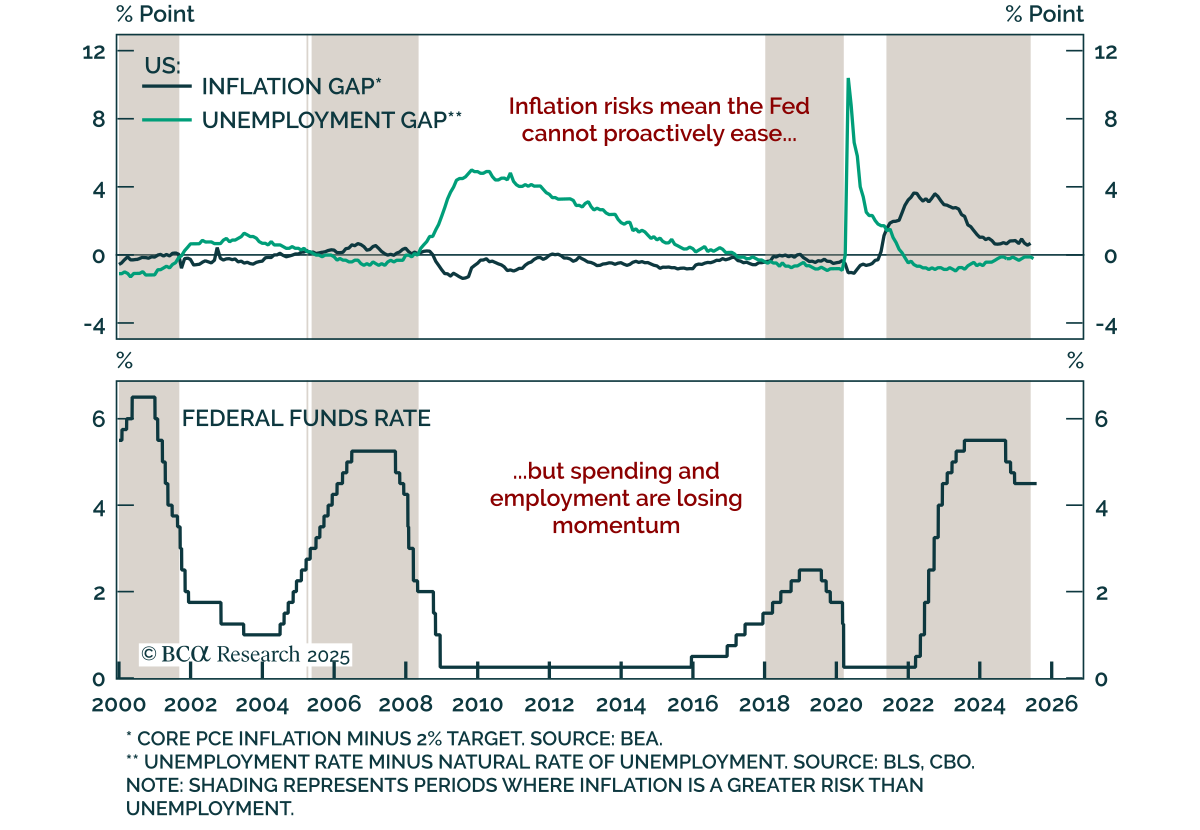
労働市場の緩和を待つFed 労働市場の緩和を待つFed 連邦準備制度理事会(Fed)は、5回連続で金利を据え置き、分裂した連邦公開市場委員会(FOMC)と回復力ある成長を踏まえ、政策を据え置き、私たちの長期金利スタンスを支持しました。 目標レンジは4.25%~4.50%に据え置かれ、声明には成長見通しの控えめな下方修正が反映されています。予想通り、2人の理事が反対票を投じ、6月の会合で見られた政策の分裂が浮き彫りになりました。…
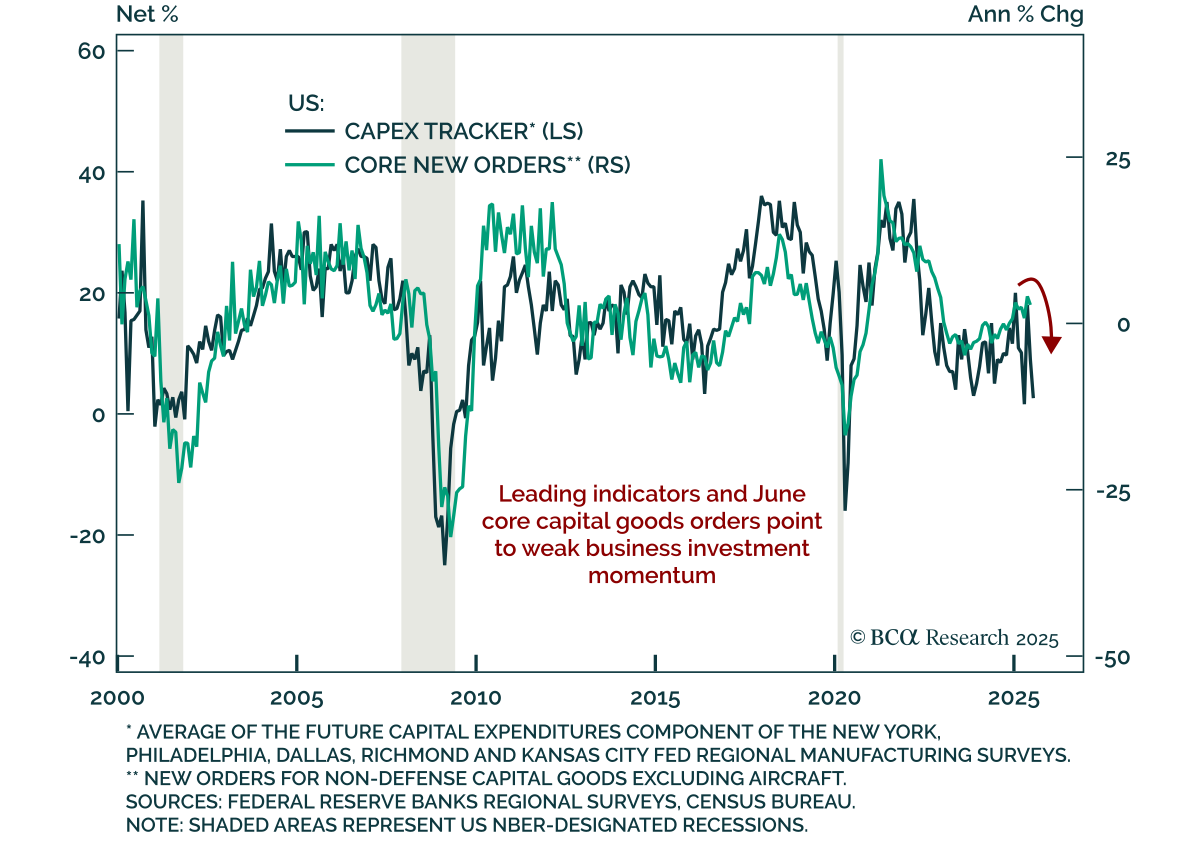
設備投資の不足が脆弱な成長を浮き彫りにし、長期を支援 設備投資の不足が脆弱な成長を浮き彫りにし、長期を支援 6月のコア資本財受注は予想を下回り、資本支出の勢いが鈍化していることを確認し、防御的な姿勢と長期志向を強化しました。 受注は前月比0.7%減と予想を下回る一方、出荷は0.4%増加しました。耐久財の総合指数は5月の航空機による急上昇を裏返し、9.3%減少しました。事業用設備投資の指標であるコア資本財受注は、現在の活動は安定しているものの、今後の勢いは弱まっていることを示唆しています。…
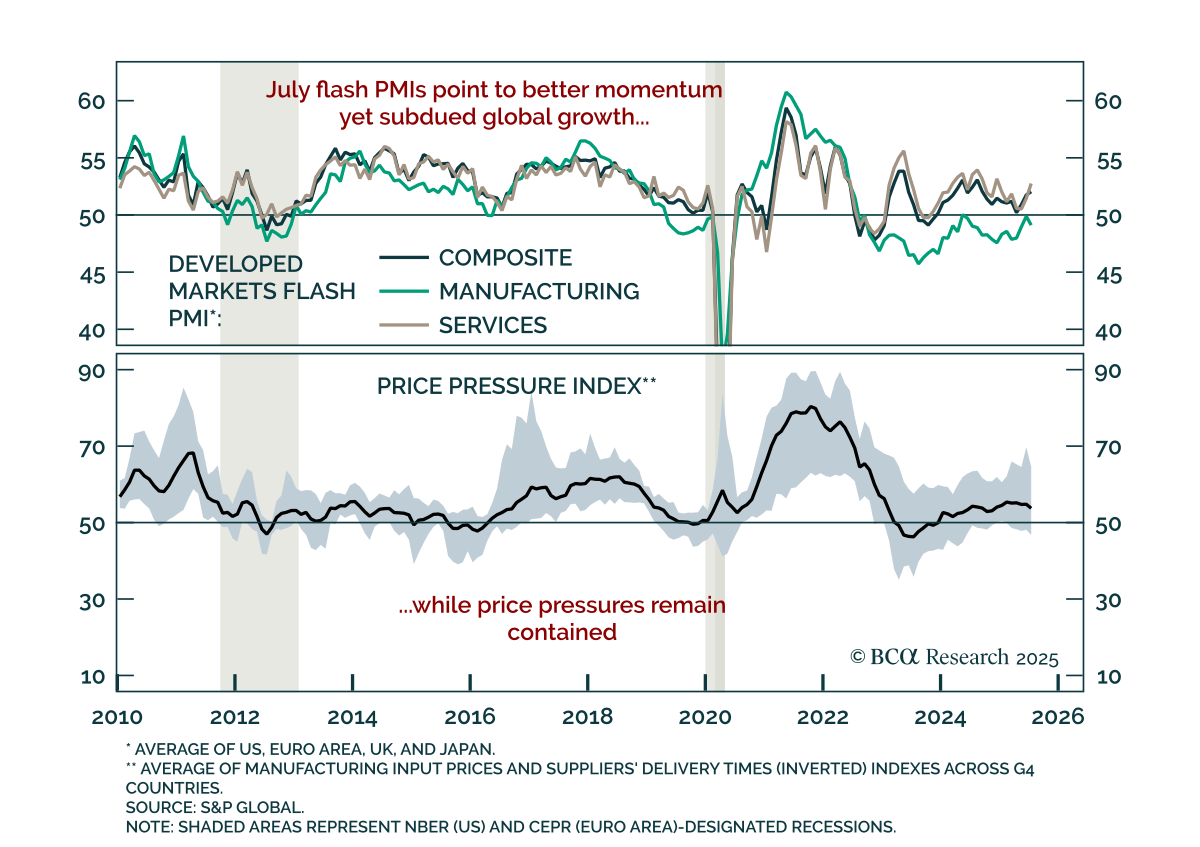
フラッシュPMIは改善するも、低成長と貿易摩擦が持続 フラッシュPMIは改善するも、低成長と貿易摩擦が持続 7月のDMフラッシュPMIは、サービス主導で世界の成長モメンタムが改善していることを示していますが、製造業は依然として弱く、上昇の余地は限られており、私たちの防御的な姿勢を強化しています。 サービス業のPMIは、米国、ヨーロッパ、日本で改善しましたが、英国では減速しました。製造業は弱く、先進国市場全体でモメンタムが低下または縮小しています。…
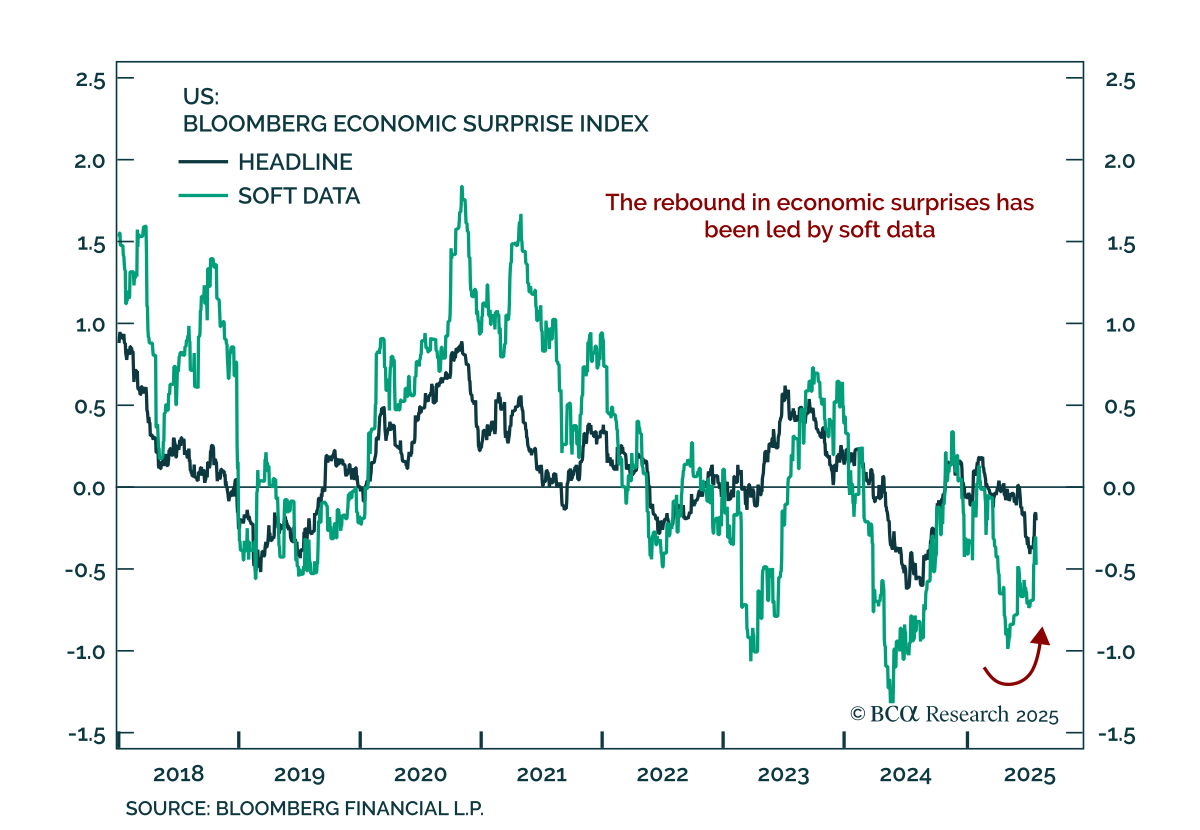
ソフトデータは回復するも、ハードシグナルは依然遅れている ソフトデータは回復するも、ハードシグナルは依然遅れている 解放記念日以降のソフトデータの改善とハードデータの悪化の二極化は、回復の不均等性を示しており、私たちは依然として下方リスクに備えた姿勢を保っています。 ソフトデータは解放記念日後、政策の不確実性と市場の変動性の高まりにより急落し、消費者や企業が大規模な支出、採用、投資を延期しました。ハードデータは当初こらえていましたが、最終的には弱体化しました。…