China
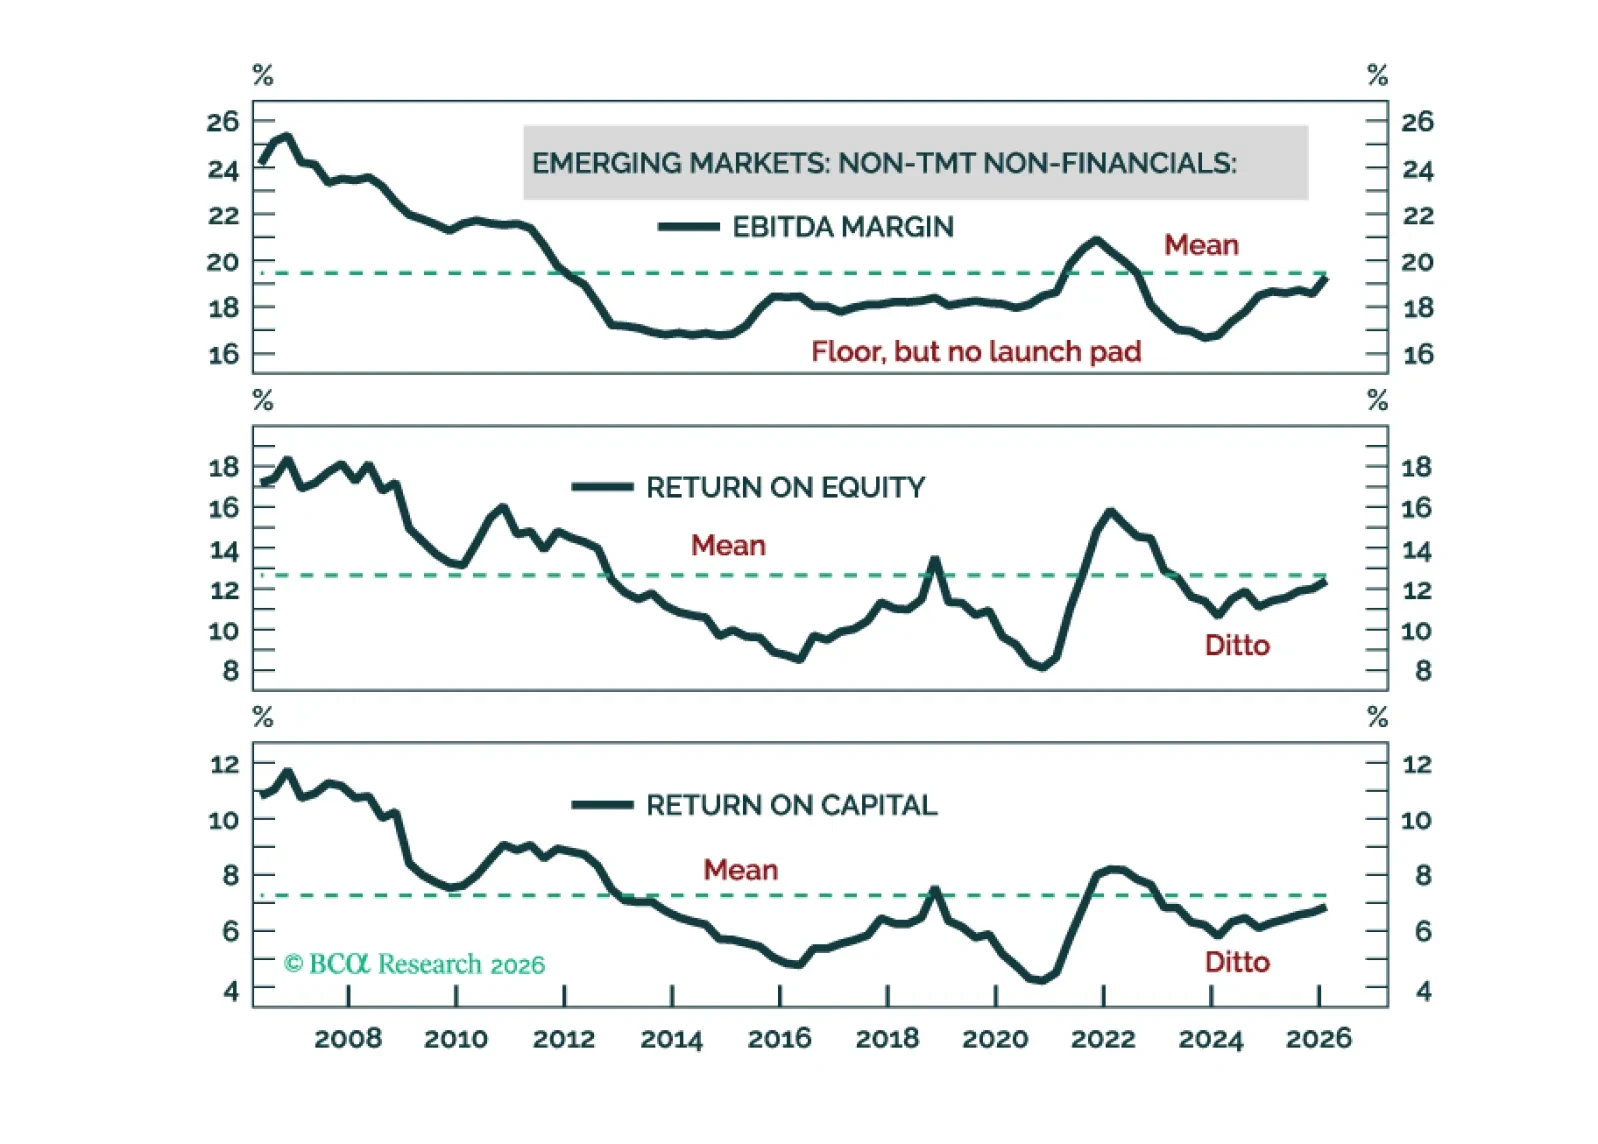
半導体銘柄を除くと、EM/Chinaの収益性は米国勢および2000年代のEMの構造的ブル相場期に見られた水準の両方を大きく下回っている。3〜5年の期間では、EM/Chinaのグローバルに対する相対株式パフォーマンスはレンジでの推移にとどまる。
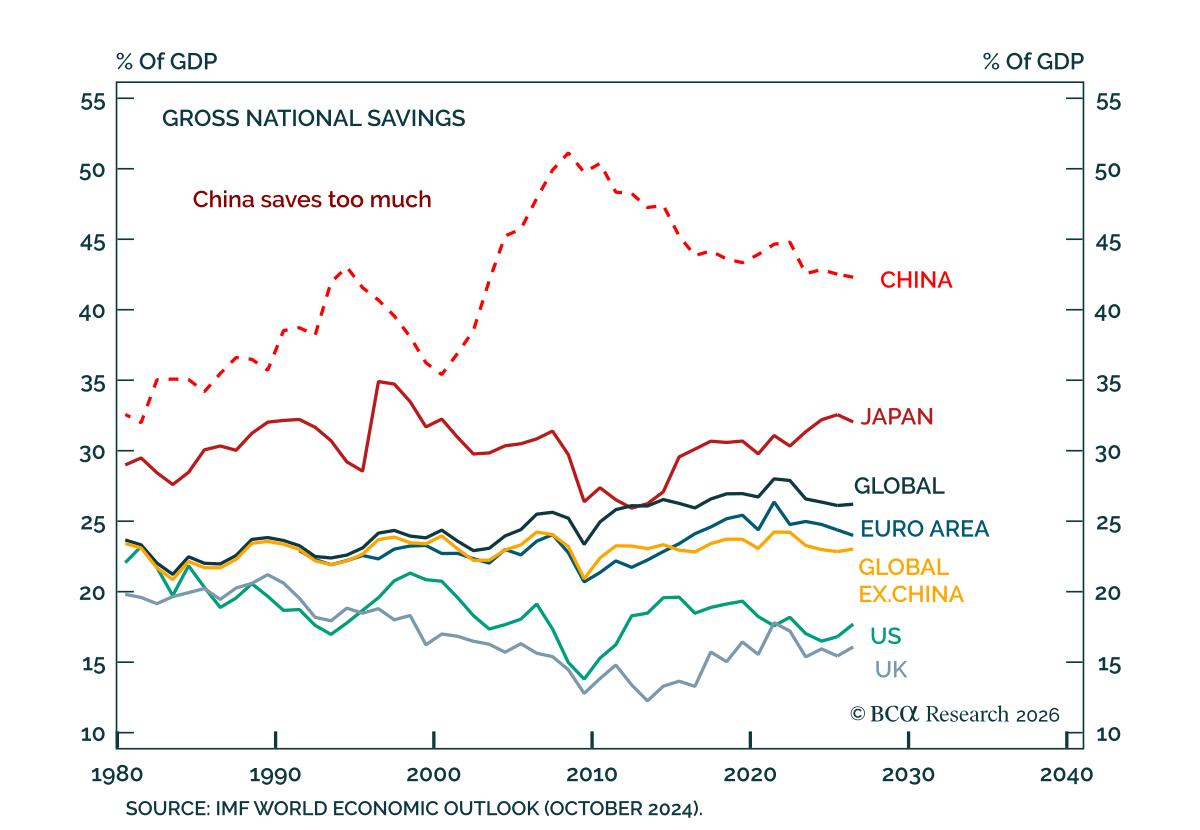
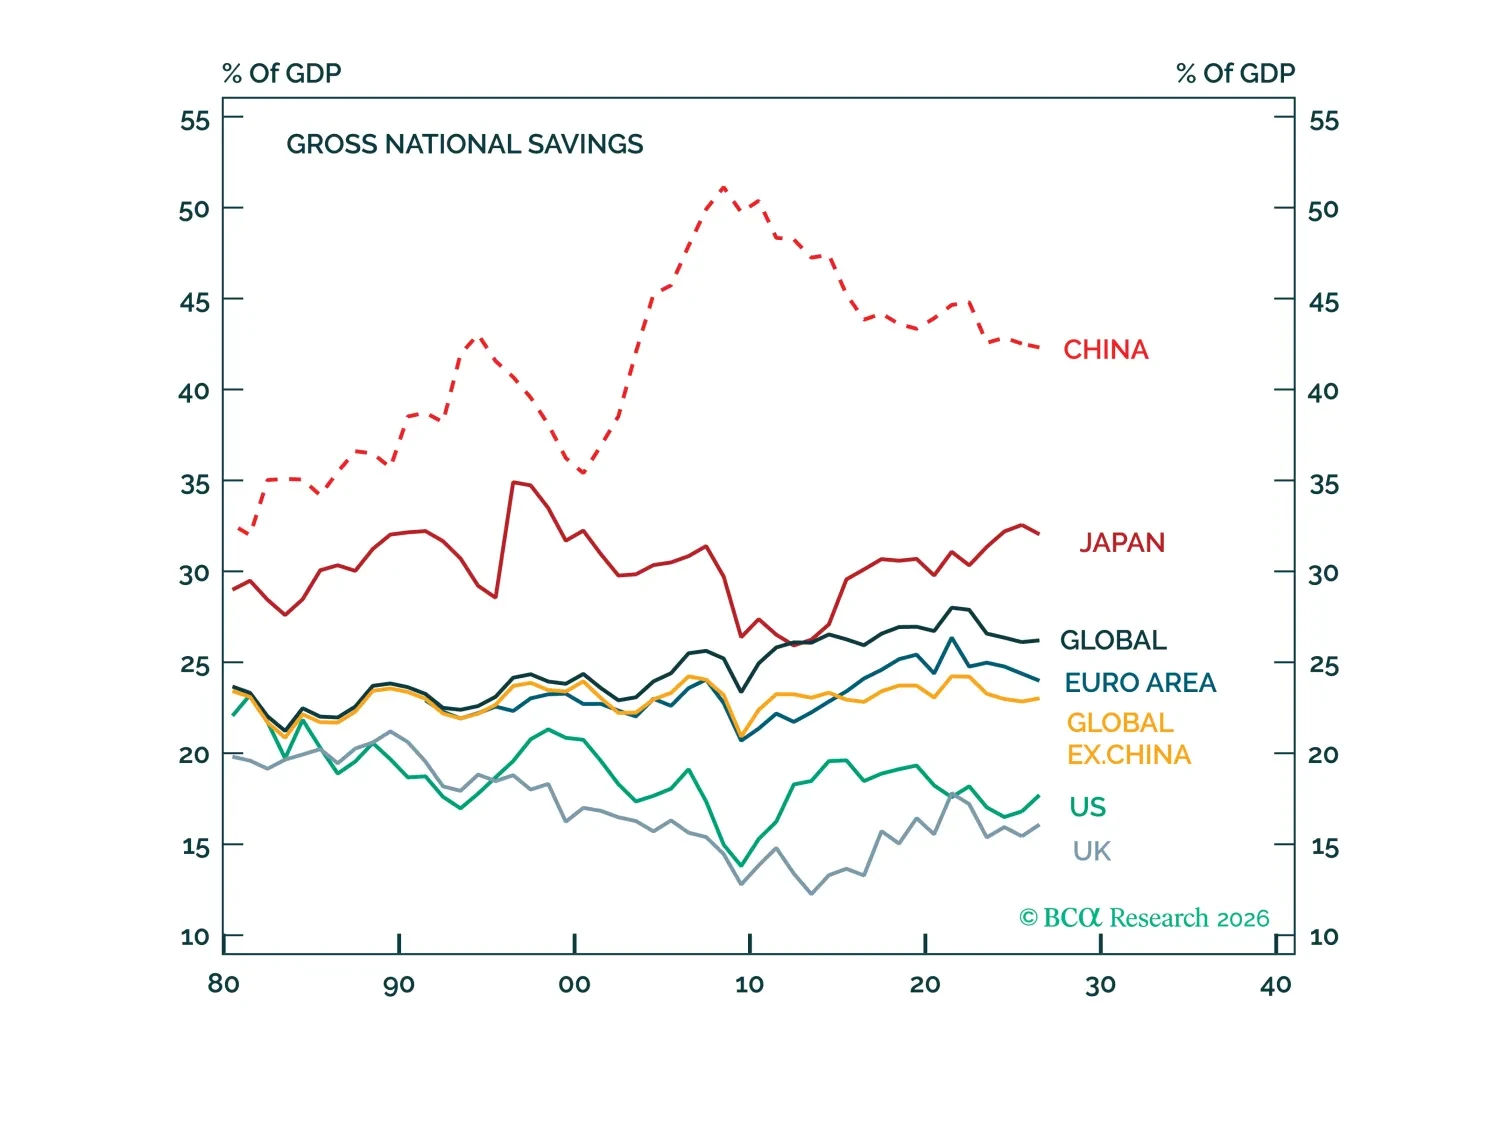
当社の Global Investment strategists は、失業を増やすことなく投資を減らすために中国は国民貯蓄を引き下げる必要があると主張している。 中国は生産過剰なのではなく、消費不足である。誤った投資は実在する問題だが、それは過剰貯蓄が生んだより深い不均衡を反映している。…

中国の最近の半導体・AIの進展は、今後数か月にわたって long China Investable and A shares/short KOSPI trade を支持する根拠を強化する。 先週、中国は国内製のイマージョン型DUV露光装置の生産を開始したと報じられた。これは同国にとってこれまでで最も上流に位置するAI関連の突破である。生産能力は限られ、装置はASMLの最先端システムに及ばないものの、SMIC、Hua Hong、CXMTでの導入は重要な対外依存を低減する。…
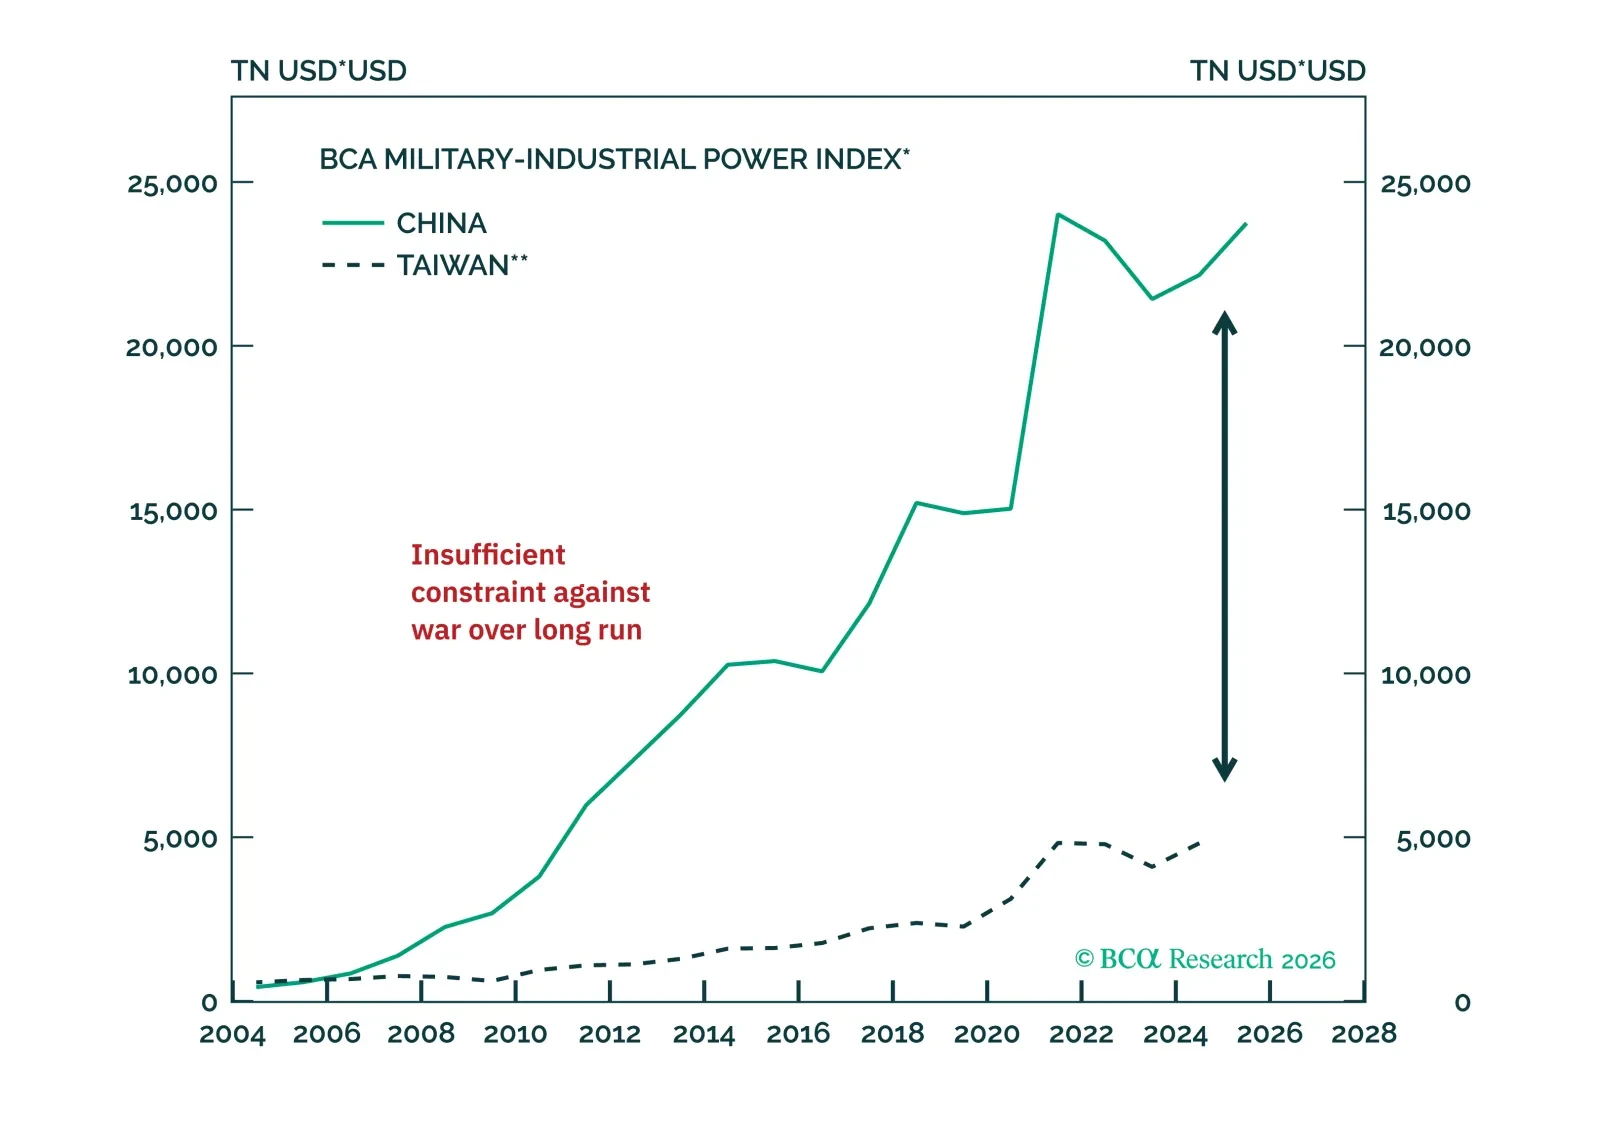
台湾は近いうちに侵攻されることはないが、注目すべきは内的制約ではなく外的制約だ。強権的指導者や「ビジョナリー」と称される指導者は、少なくとも当初は重要な局面で地政学的制約を覆すことができる。
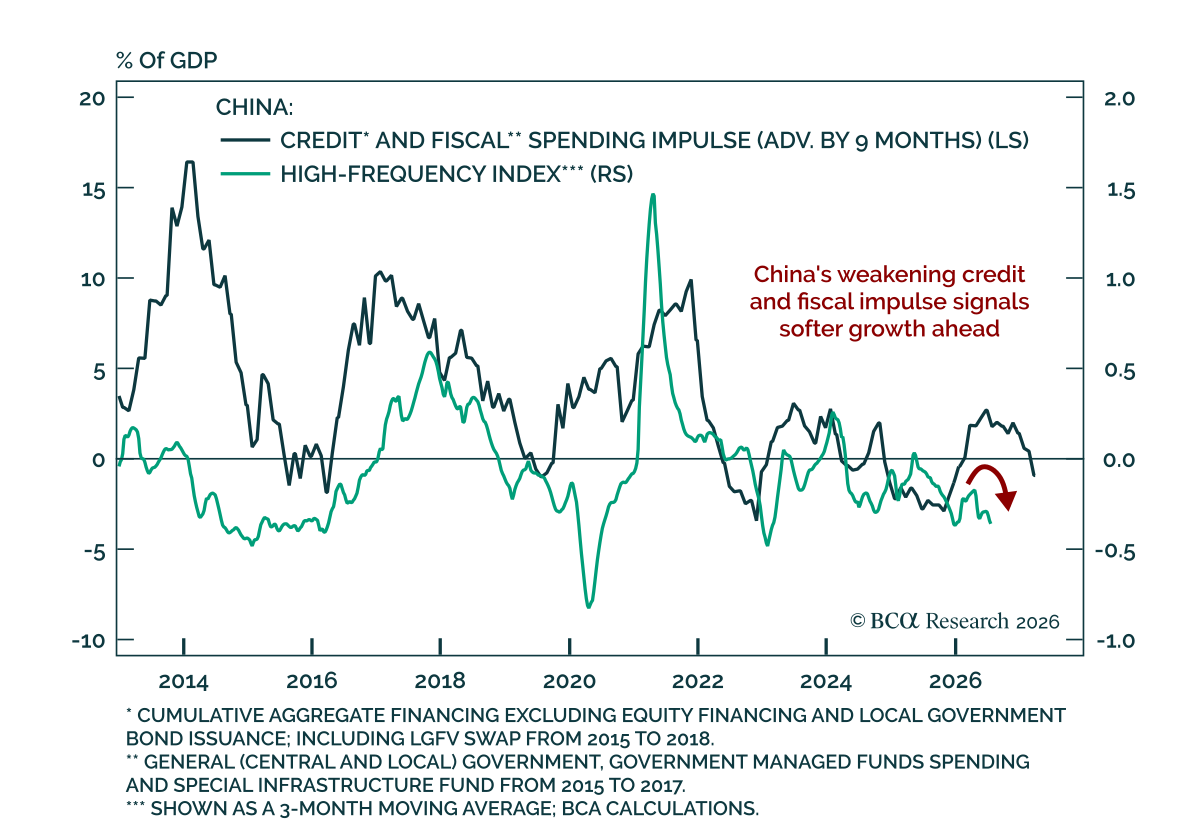
中国の景気は減速しているが、政策当局は下期に幅広い刺激策を実施する可能性は低い。 当社の China strategists は、投資と国内需要が弱いままで下期を何とか持ちこたえると見ており、政策当局が幅広い刺激策を実施する可能性は低いと予想している。財政支出は加速する見込みだが、主因は新たな刺激策ではなく既に承認済みの措置の実行が早まることだ。一方、地方政府の財政悪化が全体の刺激効果を制約する。信用と財政支出の双方が不十分なため、同僚らは今後6~9カ月で景気が軟化すると見ている。…
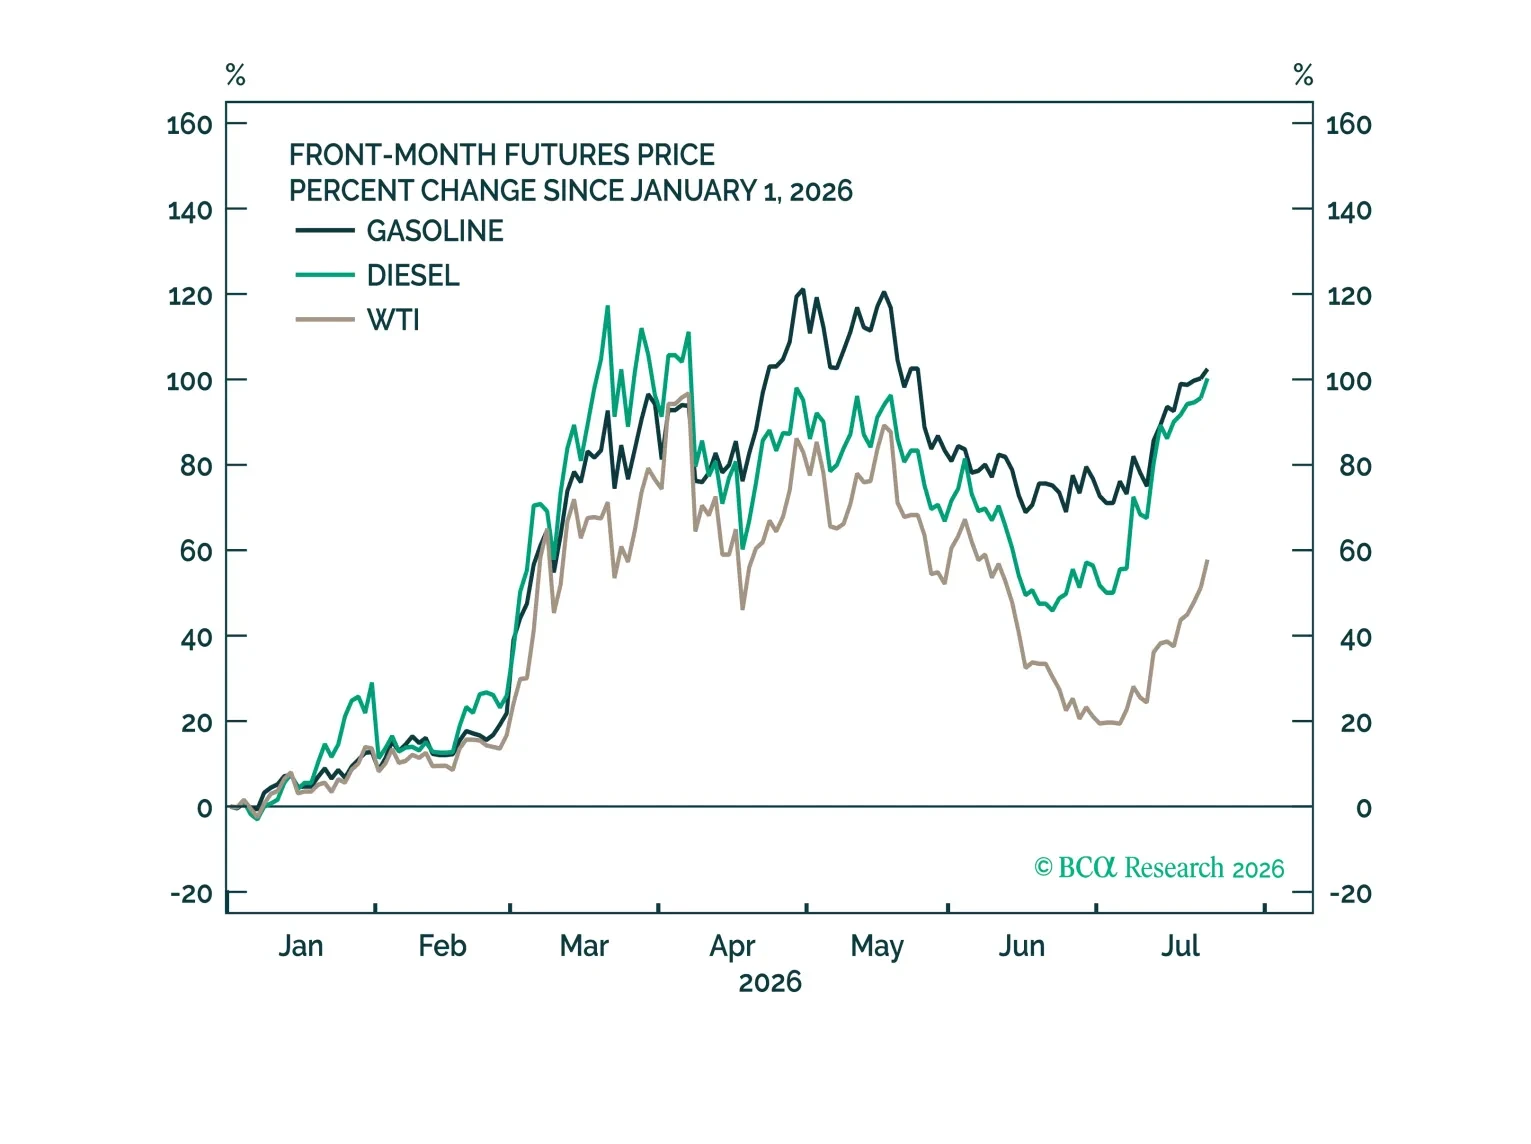
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
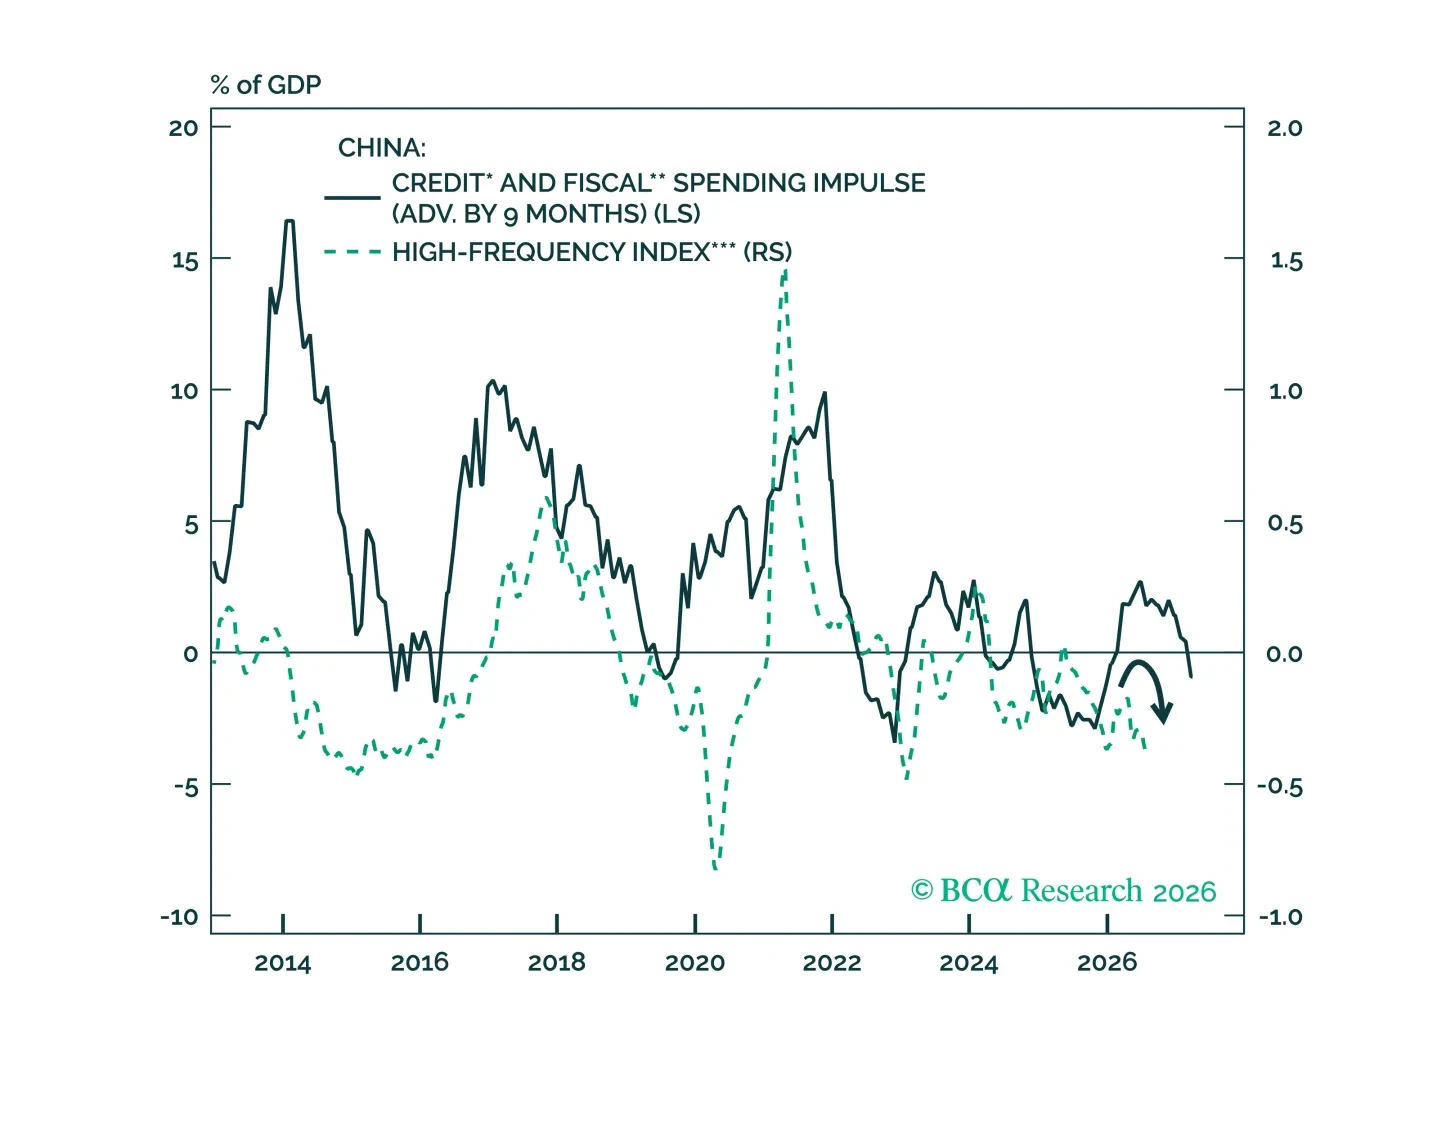
中国の経済は減速しているが、政策当局がH2に幅広い景気刺激策を打ち出す可能性は低い。一方、「Kimi moment」の出現は、北京が技術の高度化に注力していることと、同国のAI能力が急速に進展していることを浮き彫りにしている。
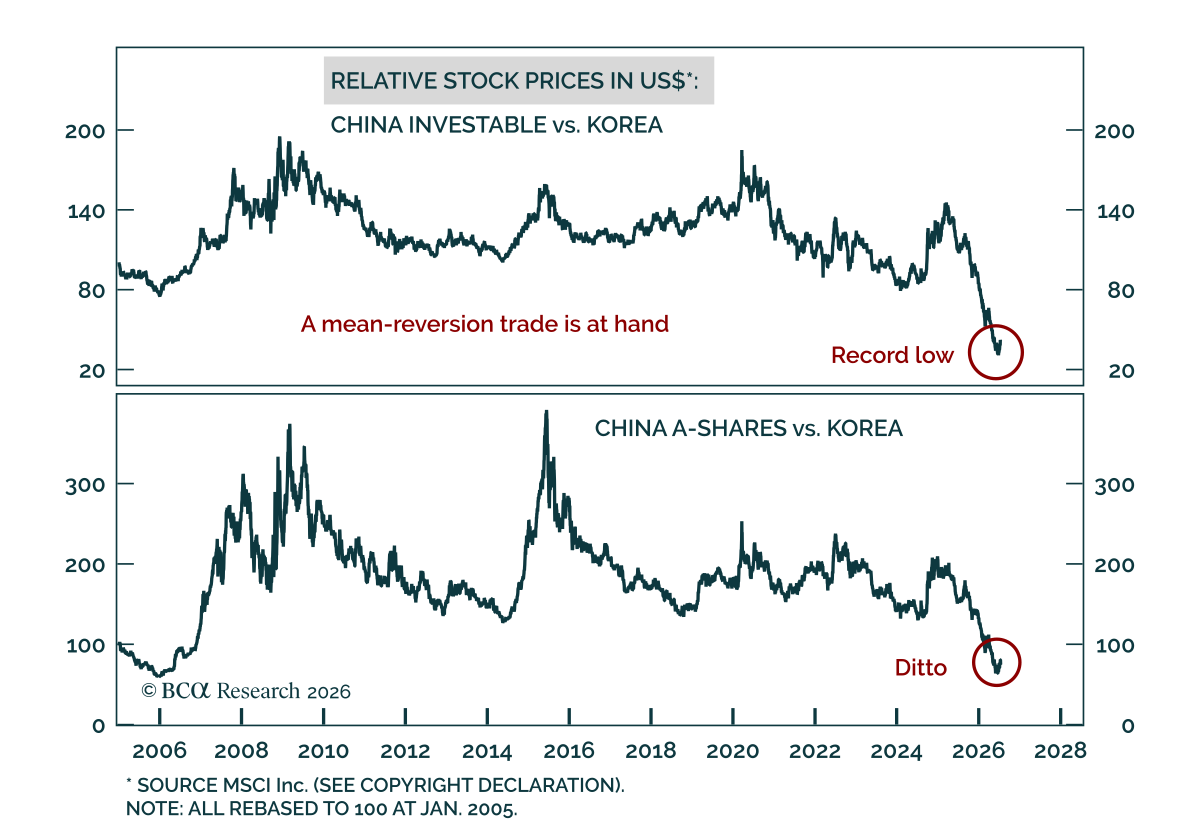
当社のEM strategistsは戦術的に中国ロング・韓国ショートのトレードを支持する。0〜3か月の平均回帰を見込む短期的なベットとして、同行はChinese…
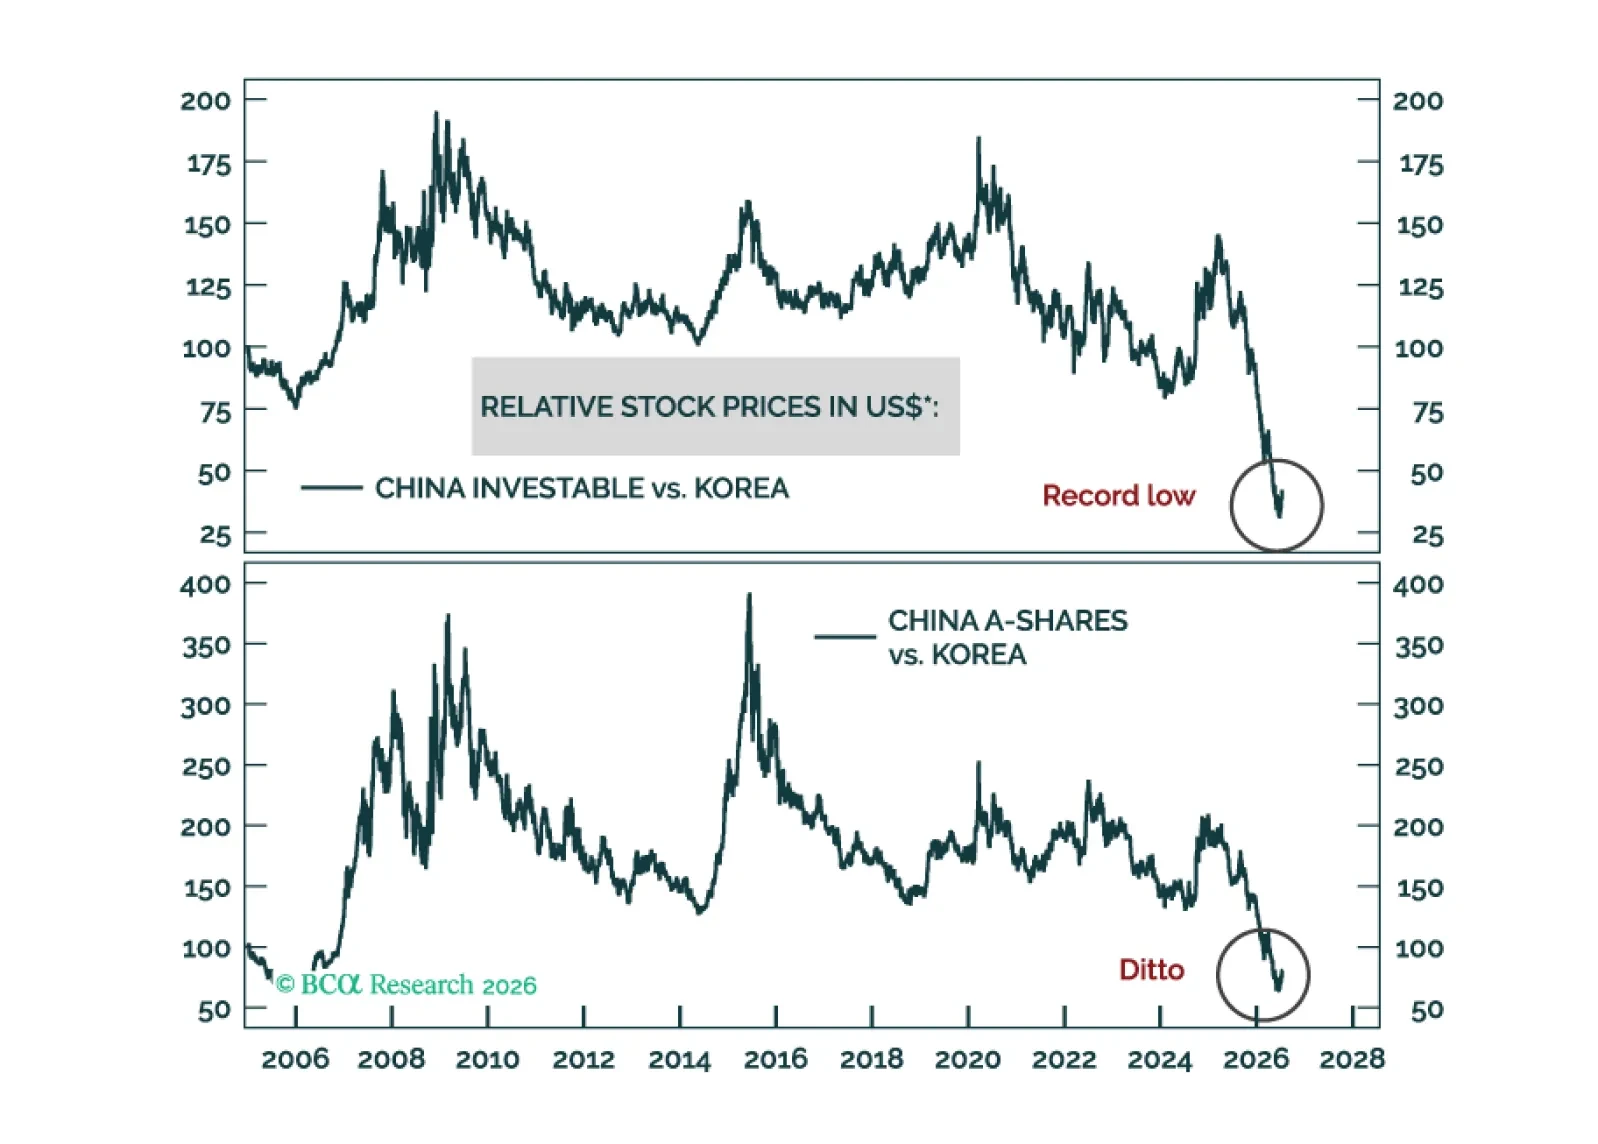
短期(0-3か月)のトレードとして、中国のInvestableとA株の等重バスケットをロングし、KOSPIをショートする。これは平均回帰への賭けだ。中長期の投資家にはこの戦略の実行を推奨しない。