China
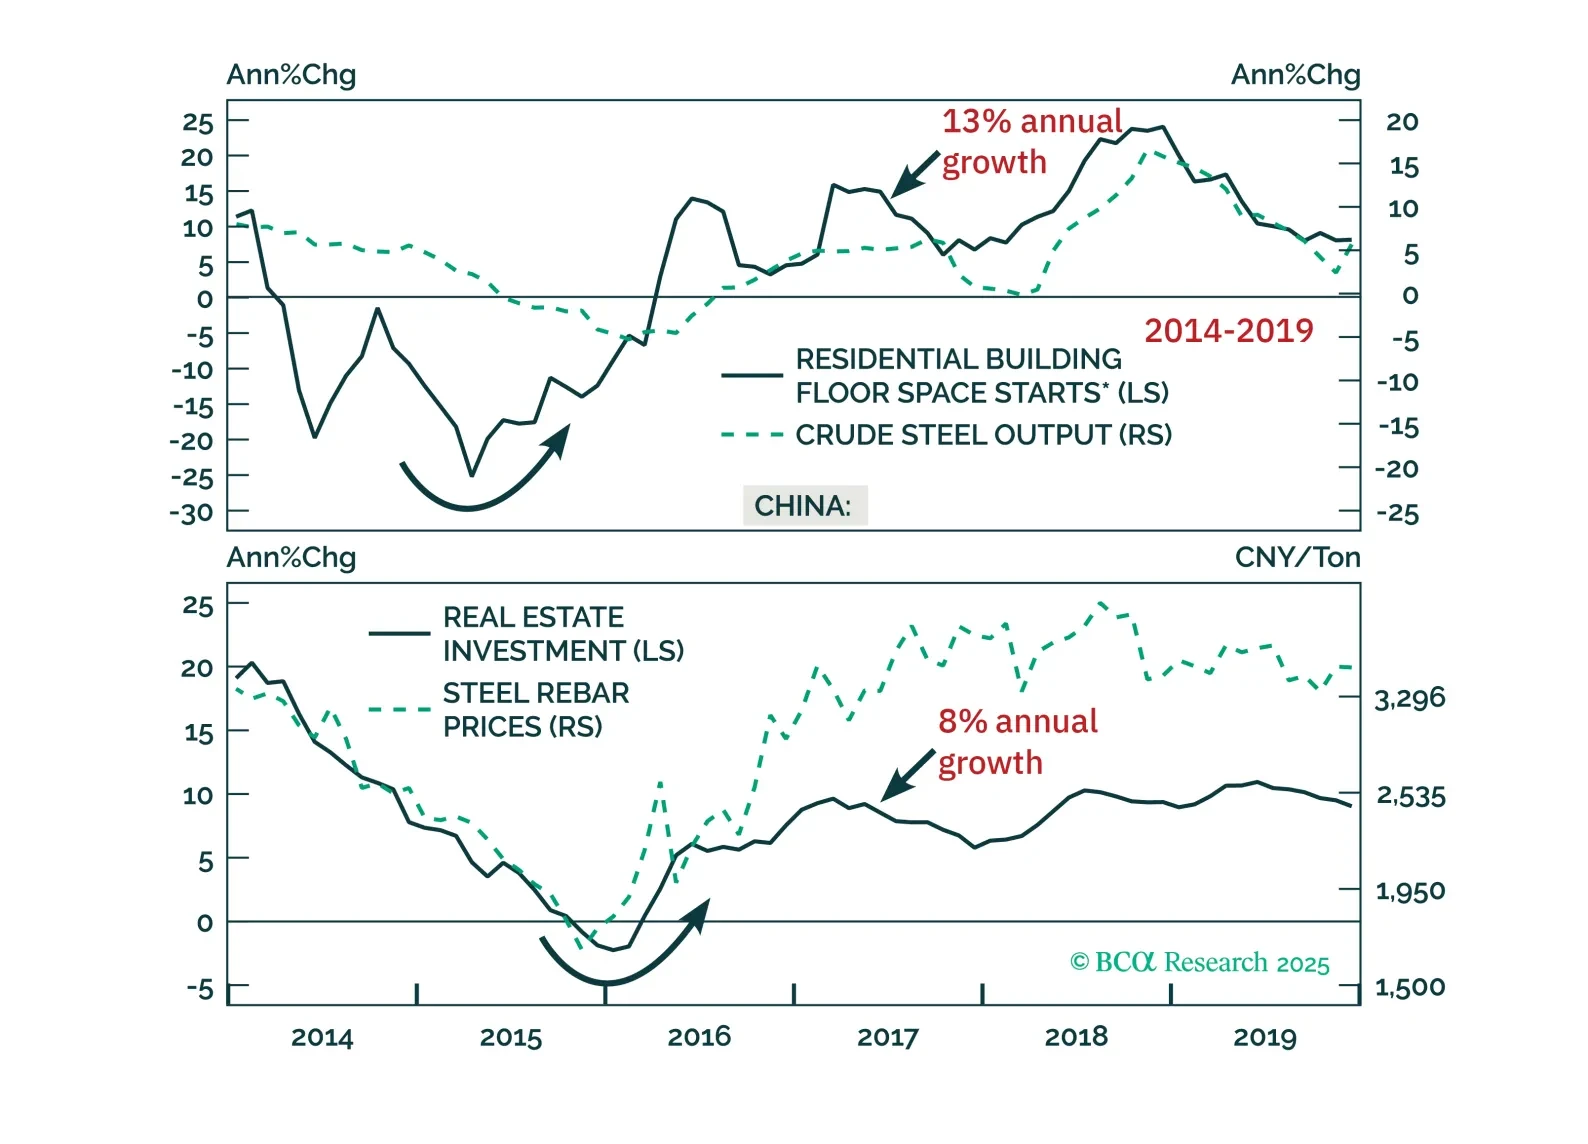
北京の供給側の推進は2016年よりも厳しい障害に直面しています。需要支援が限られており、能力削減の制約も厳しい中、現在の改革は同じ効果を発揮する可能性が低いでしょう。
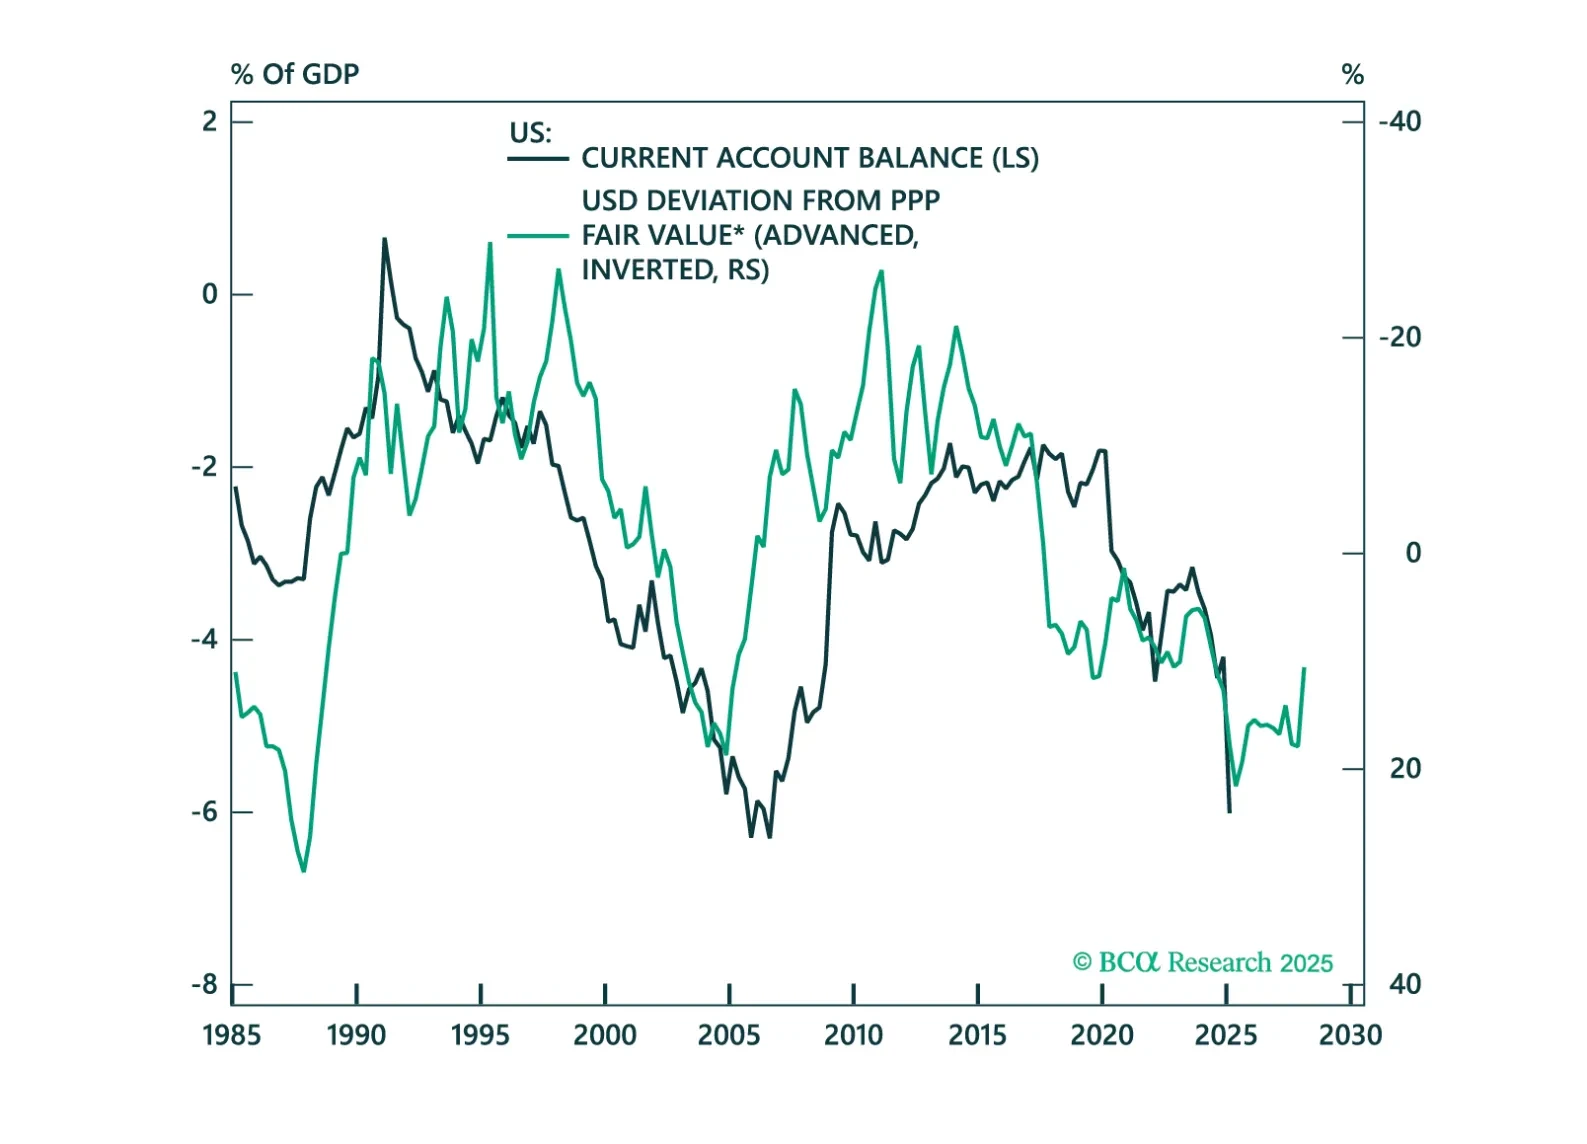
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
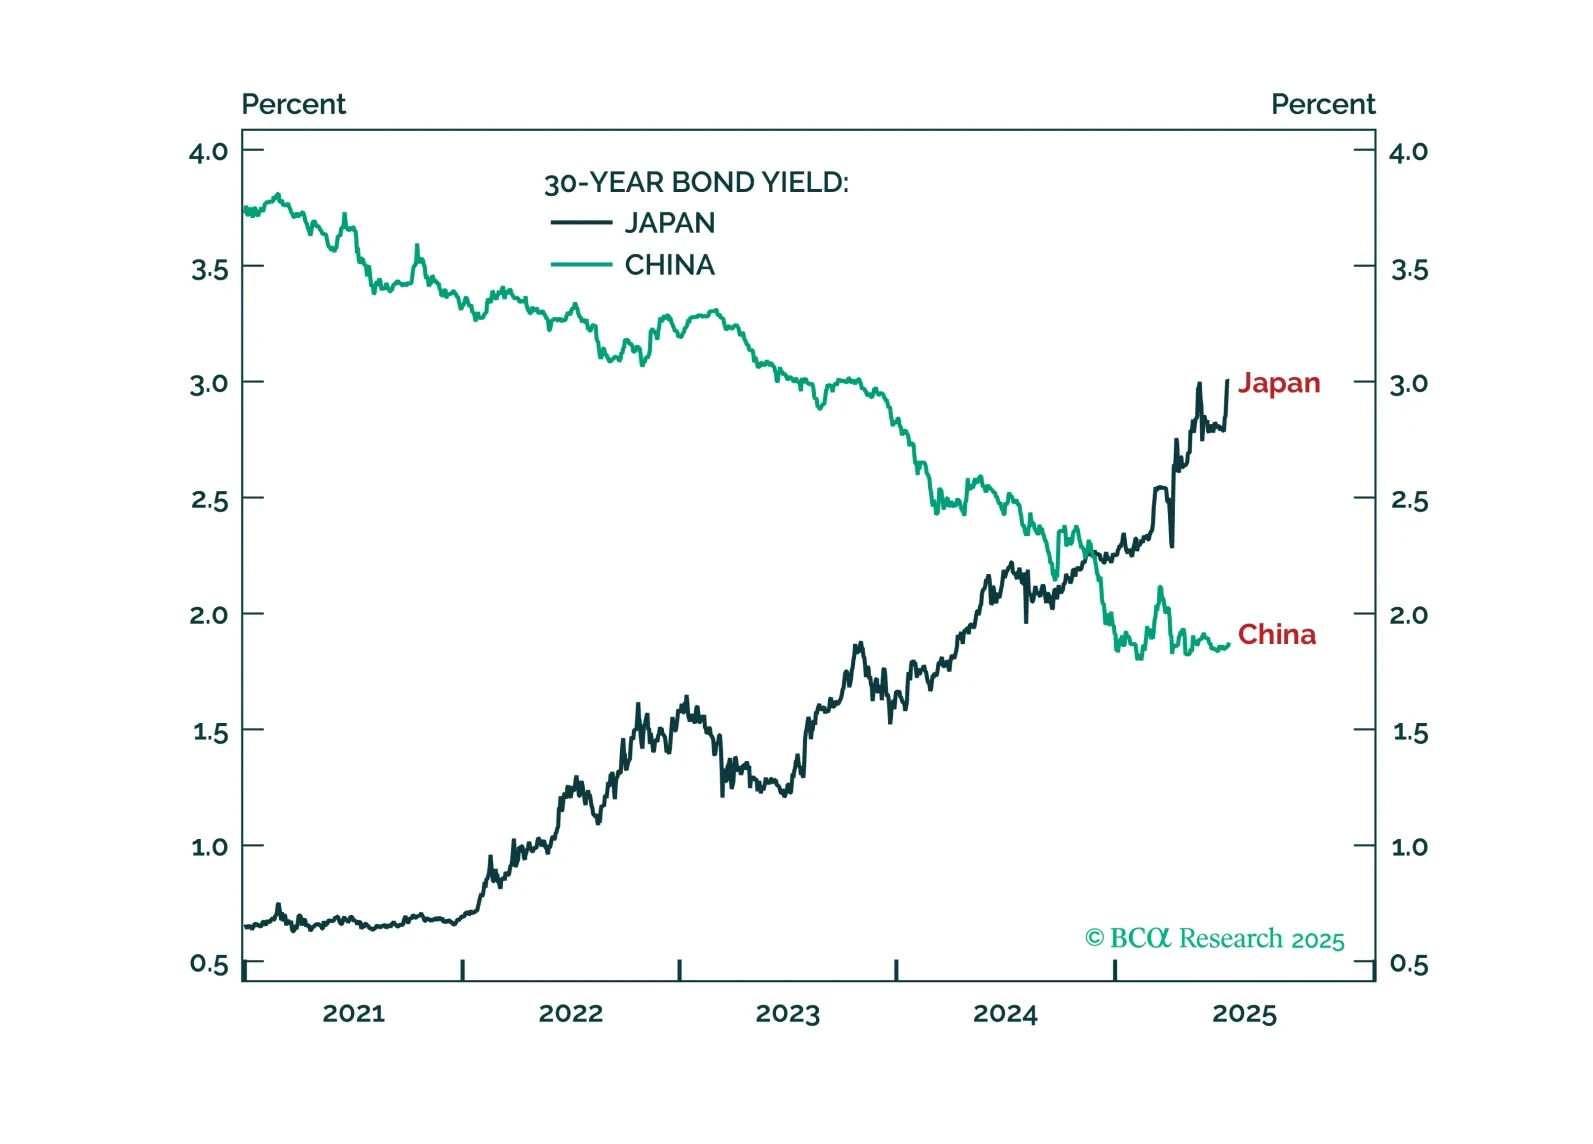
日本の実質債券利回りへの上昇圧力は円のオーバーウェイトと過大評価されたテクノロジーのアンダーウェイトを正当化します。さらに、2つの新しい戦術的取引として、JPY/EURのロングとプラチナのショートがあります。
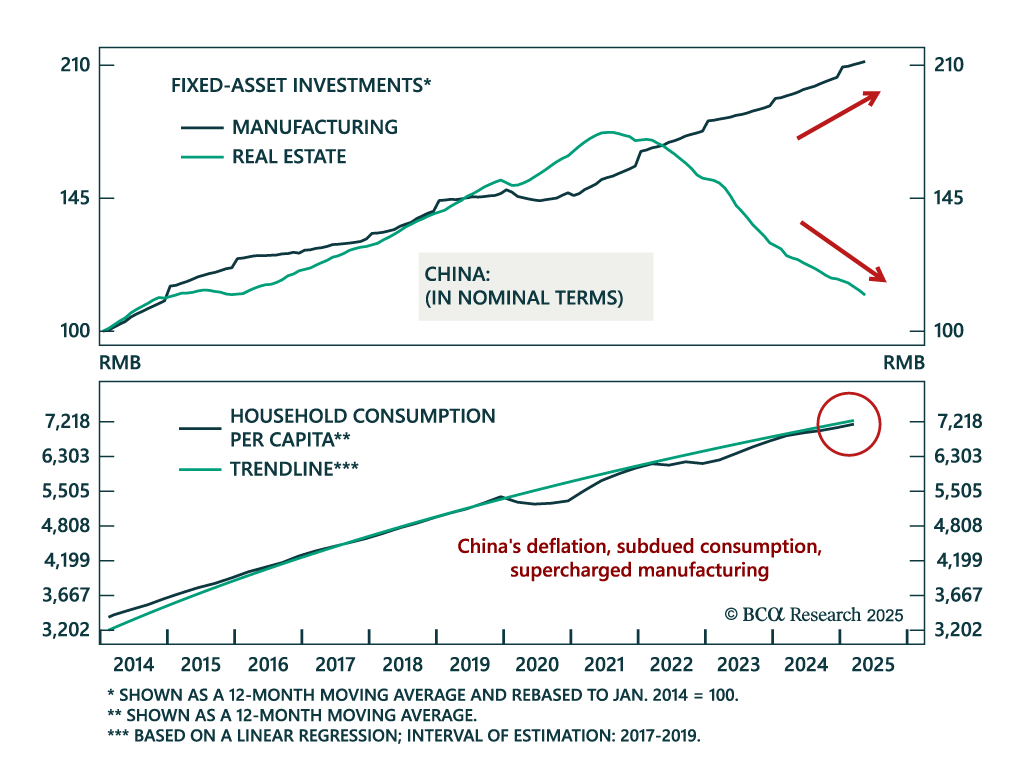
中国のデフレを解読 中国のデフレを解読 当社の中国ストラテジストは、デフレーションが続く中で株式に対して防御的な姿勢を維持しており、政府債券や高配当セクターを支持しています。中国のデフレーション圧力は供給主導であり、製造能力が国内需要を上回るペースで拡大しています。…
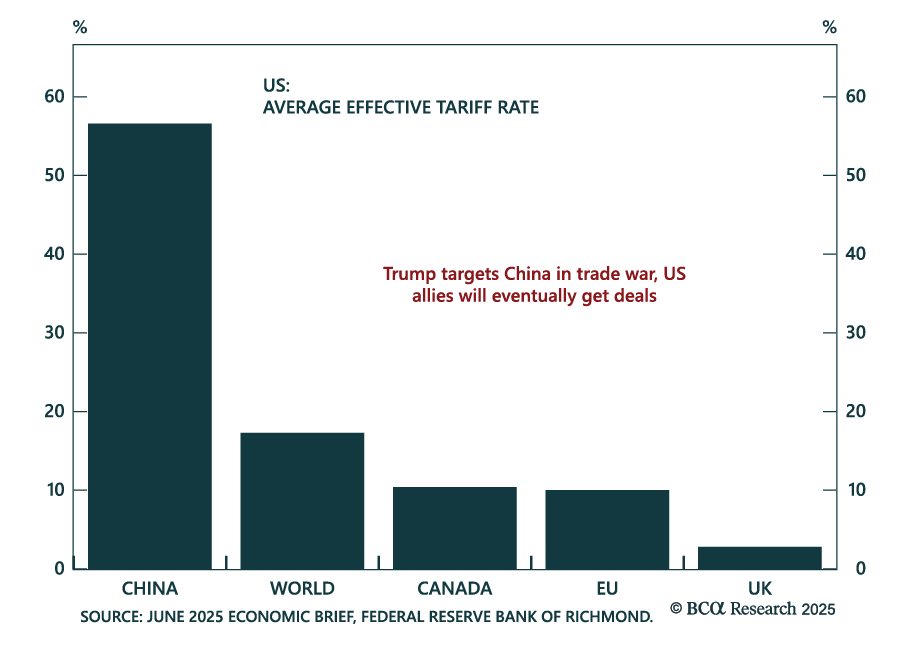
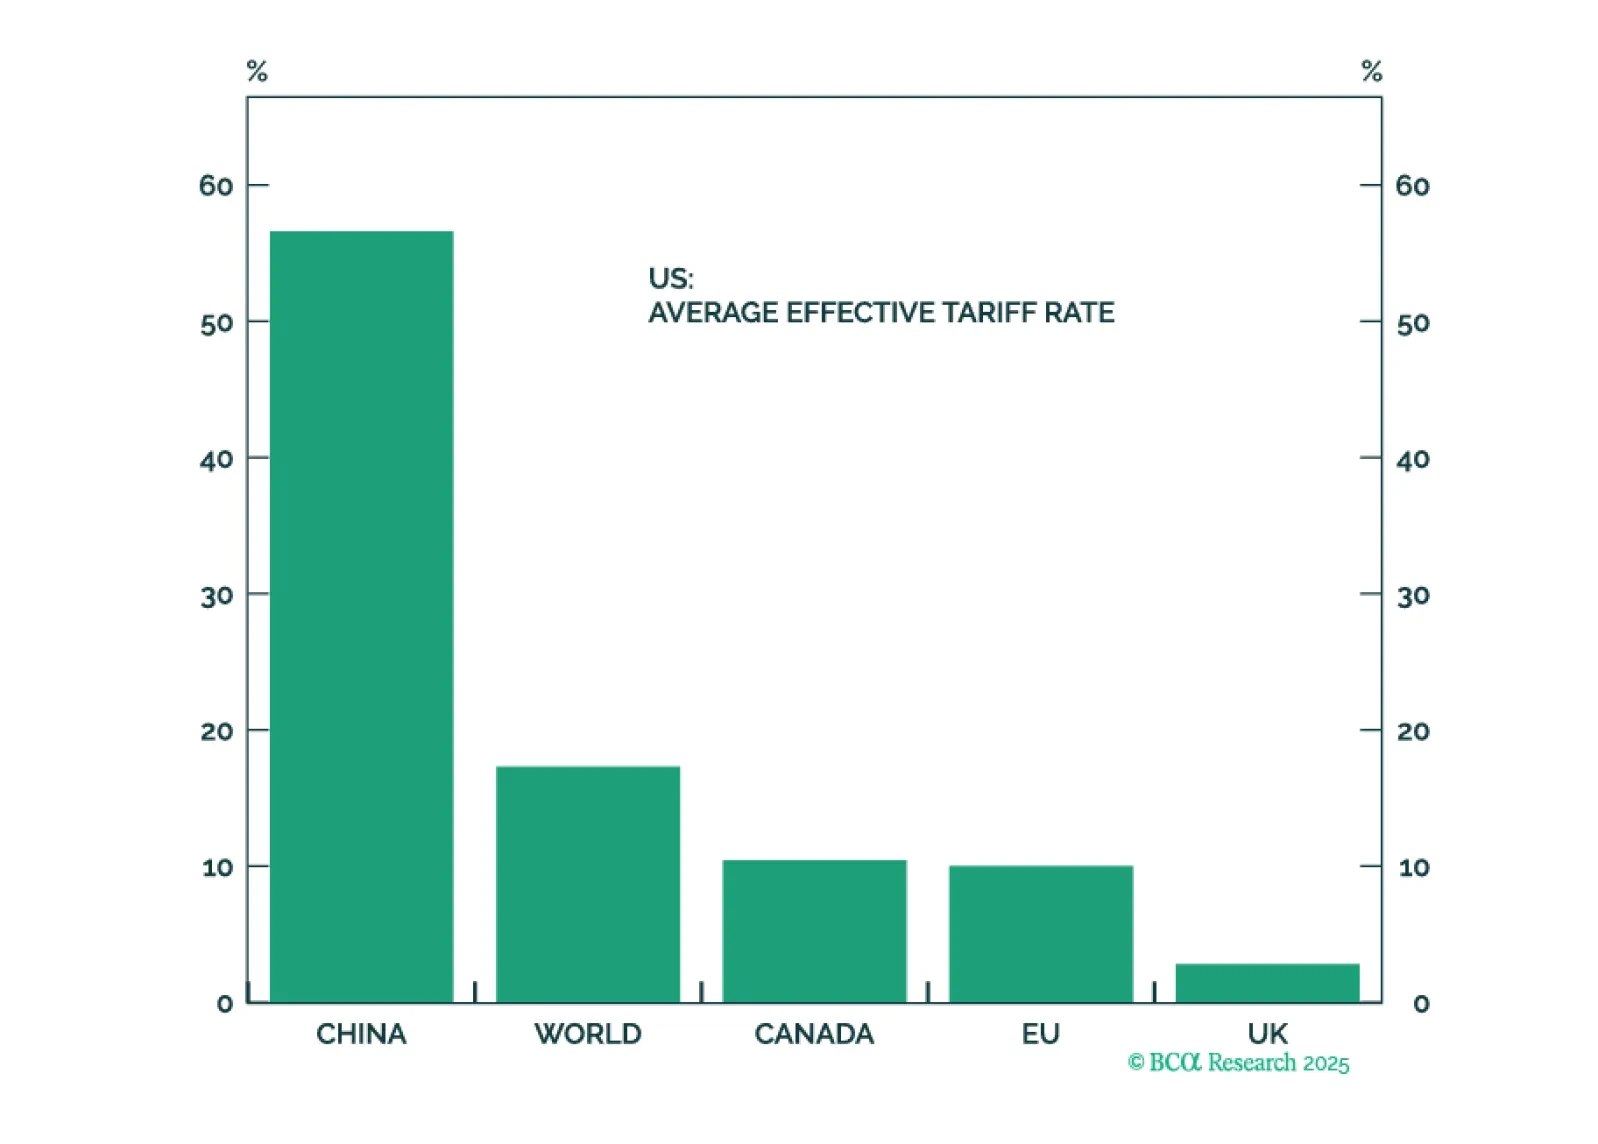
Our Geopolitical strategists warn that structural and cyclical risks remain elevated despite a fading threat of acute shocks, and recommend booking profits ahead of tariffs and weaker data. President Trump is passing his signature legislation and pivoting to…
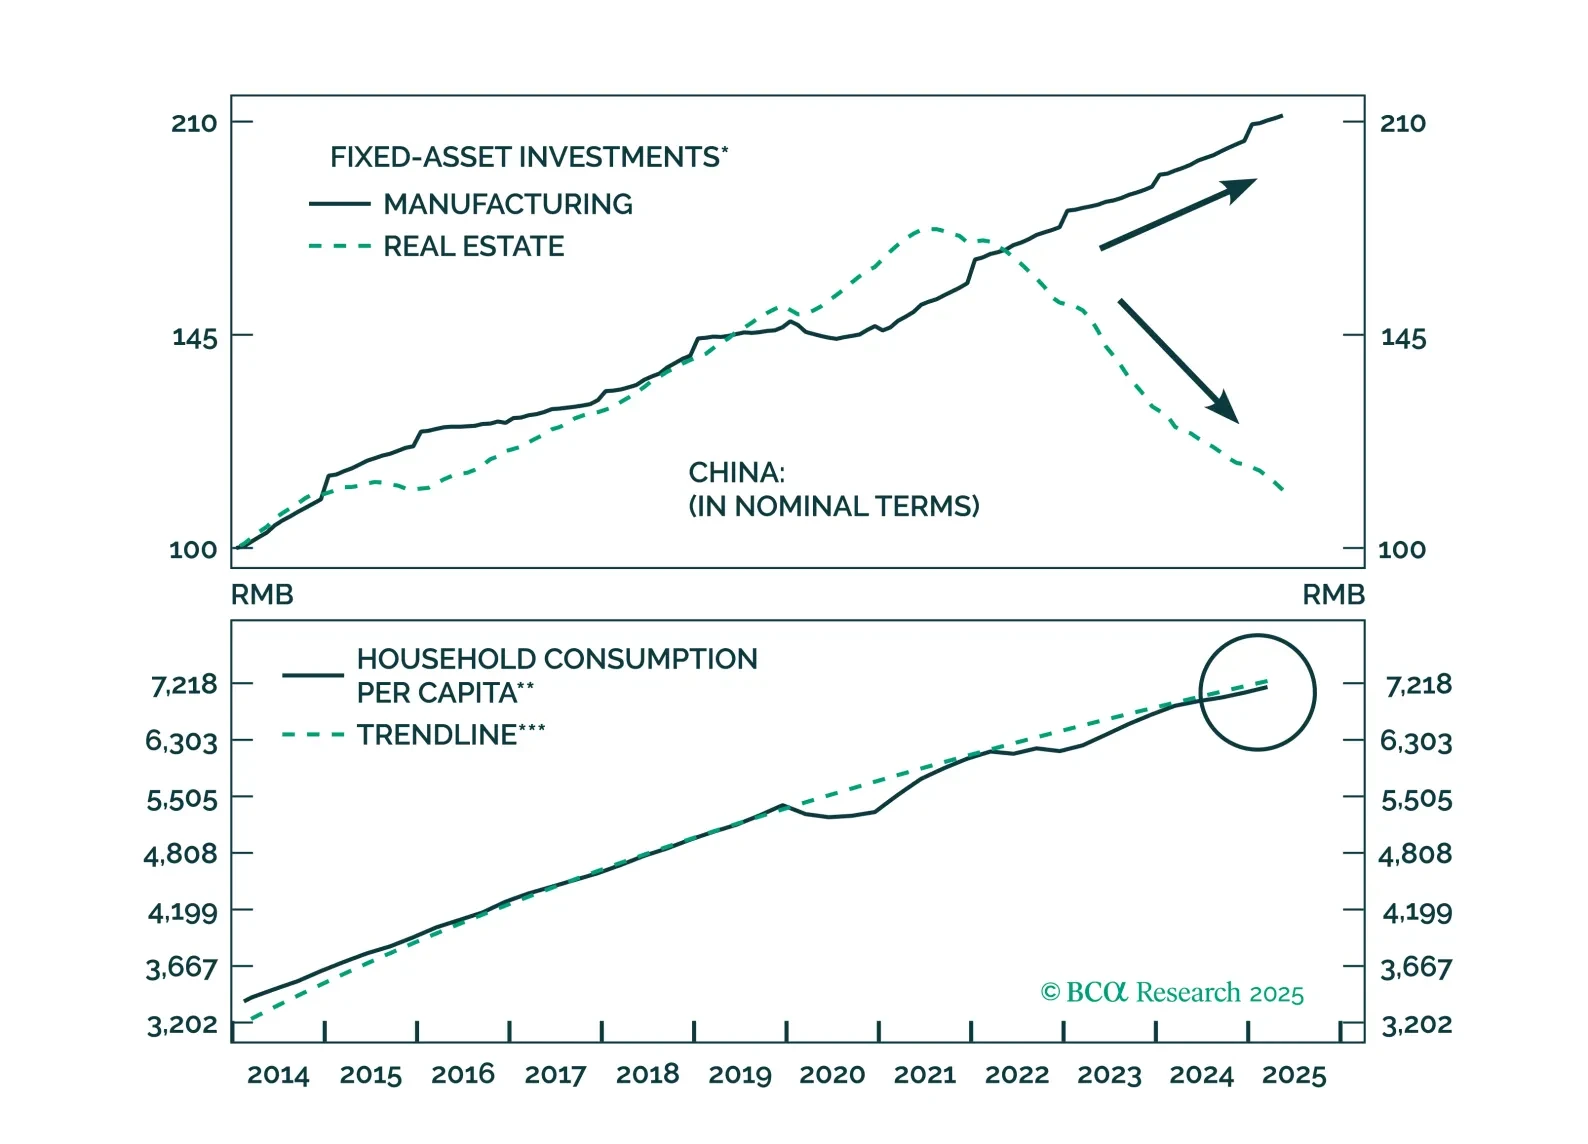
このレポートは、中国の持続的なデフレーションを分析しており、その原因は供給側の要因に根ざしています。消費の支援は緩やかかつ段階的に進むため、今後6~12か月間、デフレ圧力は高い状態が続くと予想されます。
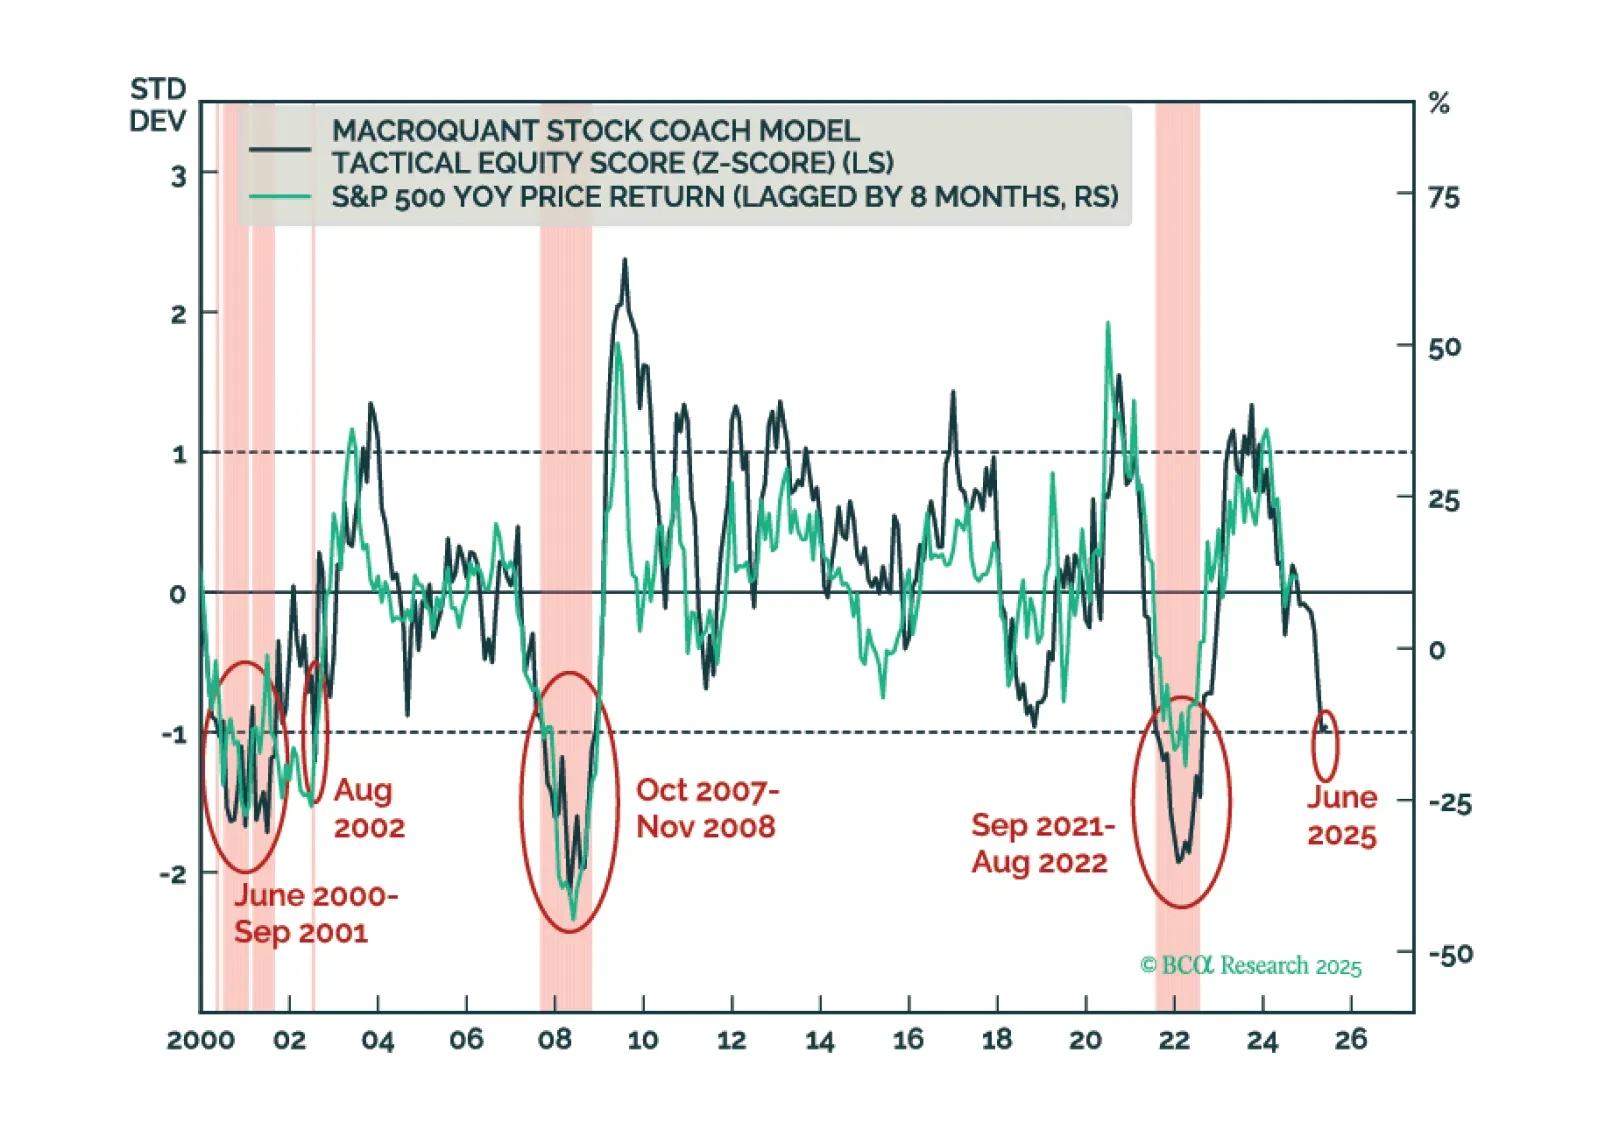
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
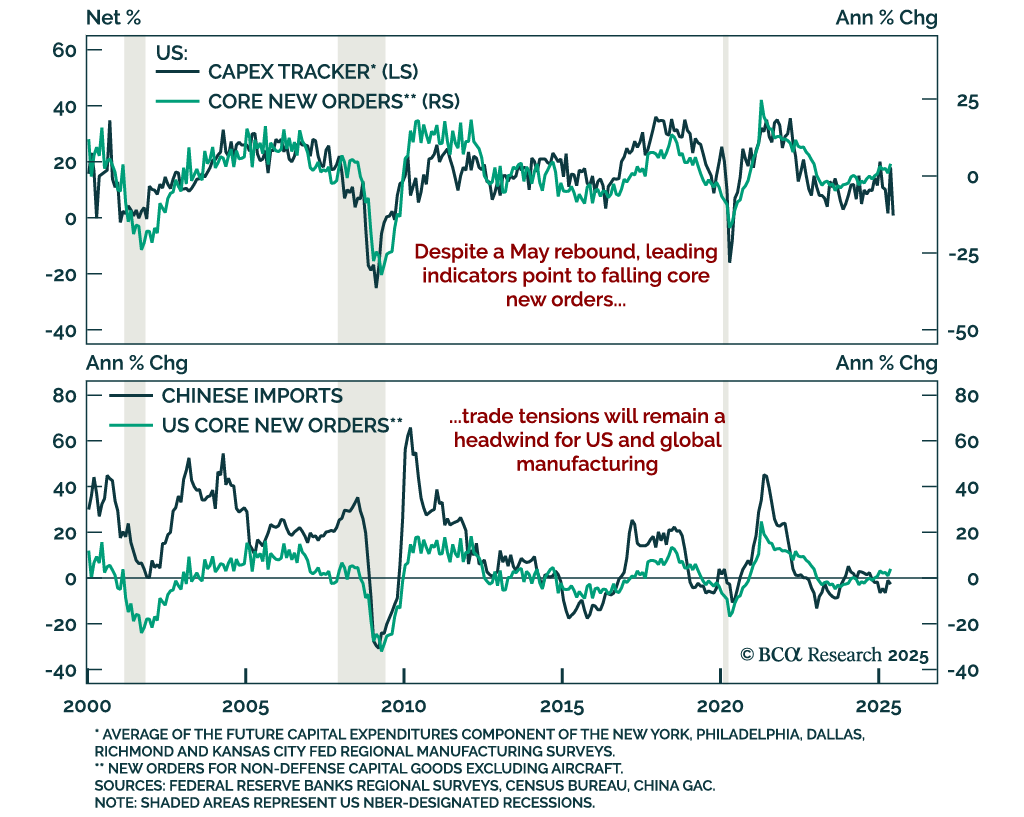
米国コア受注は拡大を示唆せず 米国コア受注は拡大を示唆せず 米国の資本財受注のヘッドラインの強さは続かない可能性が高く、防御的な姿勢とスティープナーへの優先が強調されます。 5月のコア資本財(非防衛・航空機を除く)の新規受注は前月比1.7%増加し、4月の1.5%減少後の予想を上回りました。出荷も0.5%増加しました。広範な耐久財受注は航空機受注の変動により16.4%急増しました。…
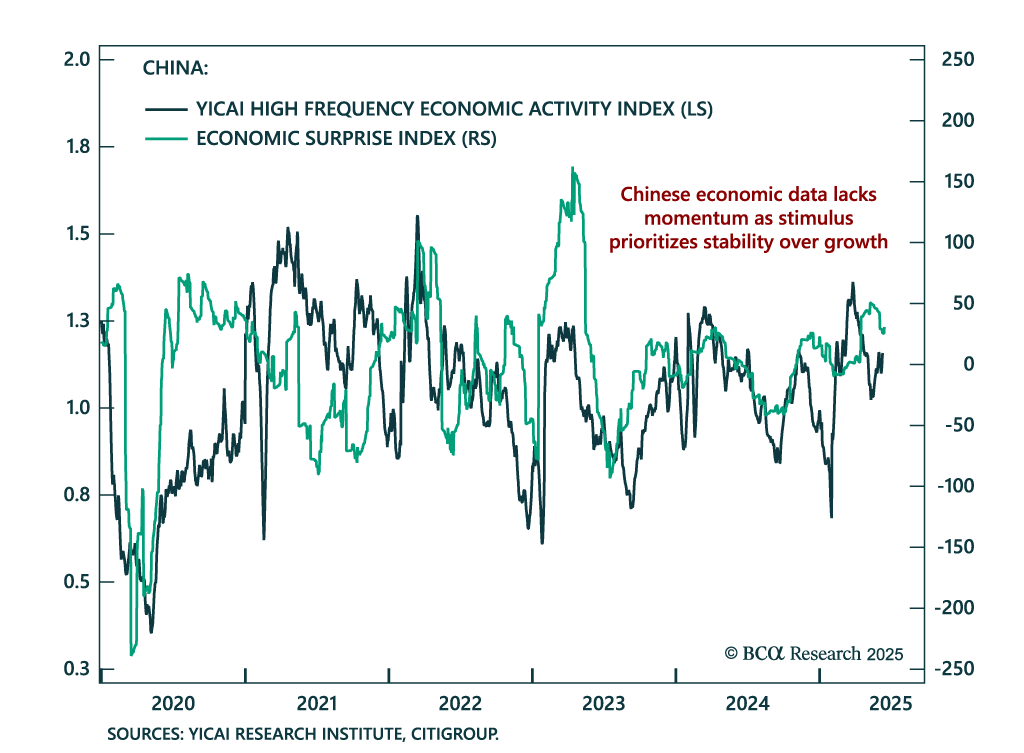
中国マクロは依然として脆弱 中国マクロは依然として脆弱 5月の家計データは予想を上回ったものの、中国のマクロ経済ストーリーは依然として脆弱であり、地方政府債券でのオーバーウェイトを支持しています。従来型の供給側活動は減速し、工業生産および固定資産投資の両方が弱く、小売売上高と失業率にはわずかな改善が見られました。しかし、先週の信用データは失望的な結果となり、家計データを詳細に検討すると、その強さは一時的な財政刺激策と前倒しされた輸出活動を反映しており、持続可能な回復ではないことが分かります。…