China
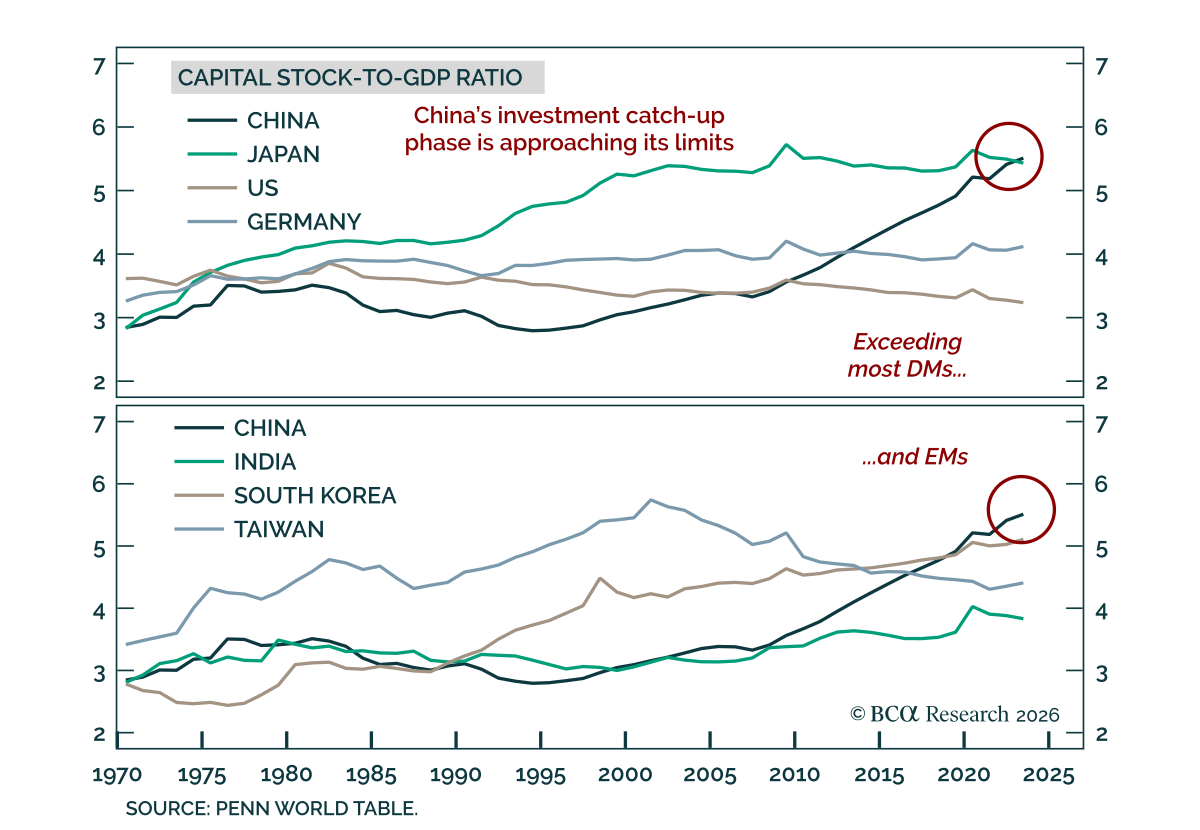
中国の投資の減速は構造的であり、北京は家計需要に向き直ることで対応せざるを得ない。 当社のChart Of The WeekはChief China StrategistであるJing Simaによる。中国の資本ストック対GDP比率は現在、多くの先進国および新興国を上回っており、急速な投資の追いつき段階が終わりに近いことを示している。資本形成は2020年以降、GDP比でほぼ5ポイント低下し、固定資産投資は8月までの前年同期比で7.2%減少しており、不動産、インフラ、製造業が同時に縮小している。…
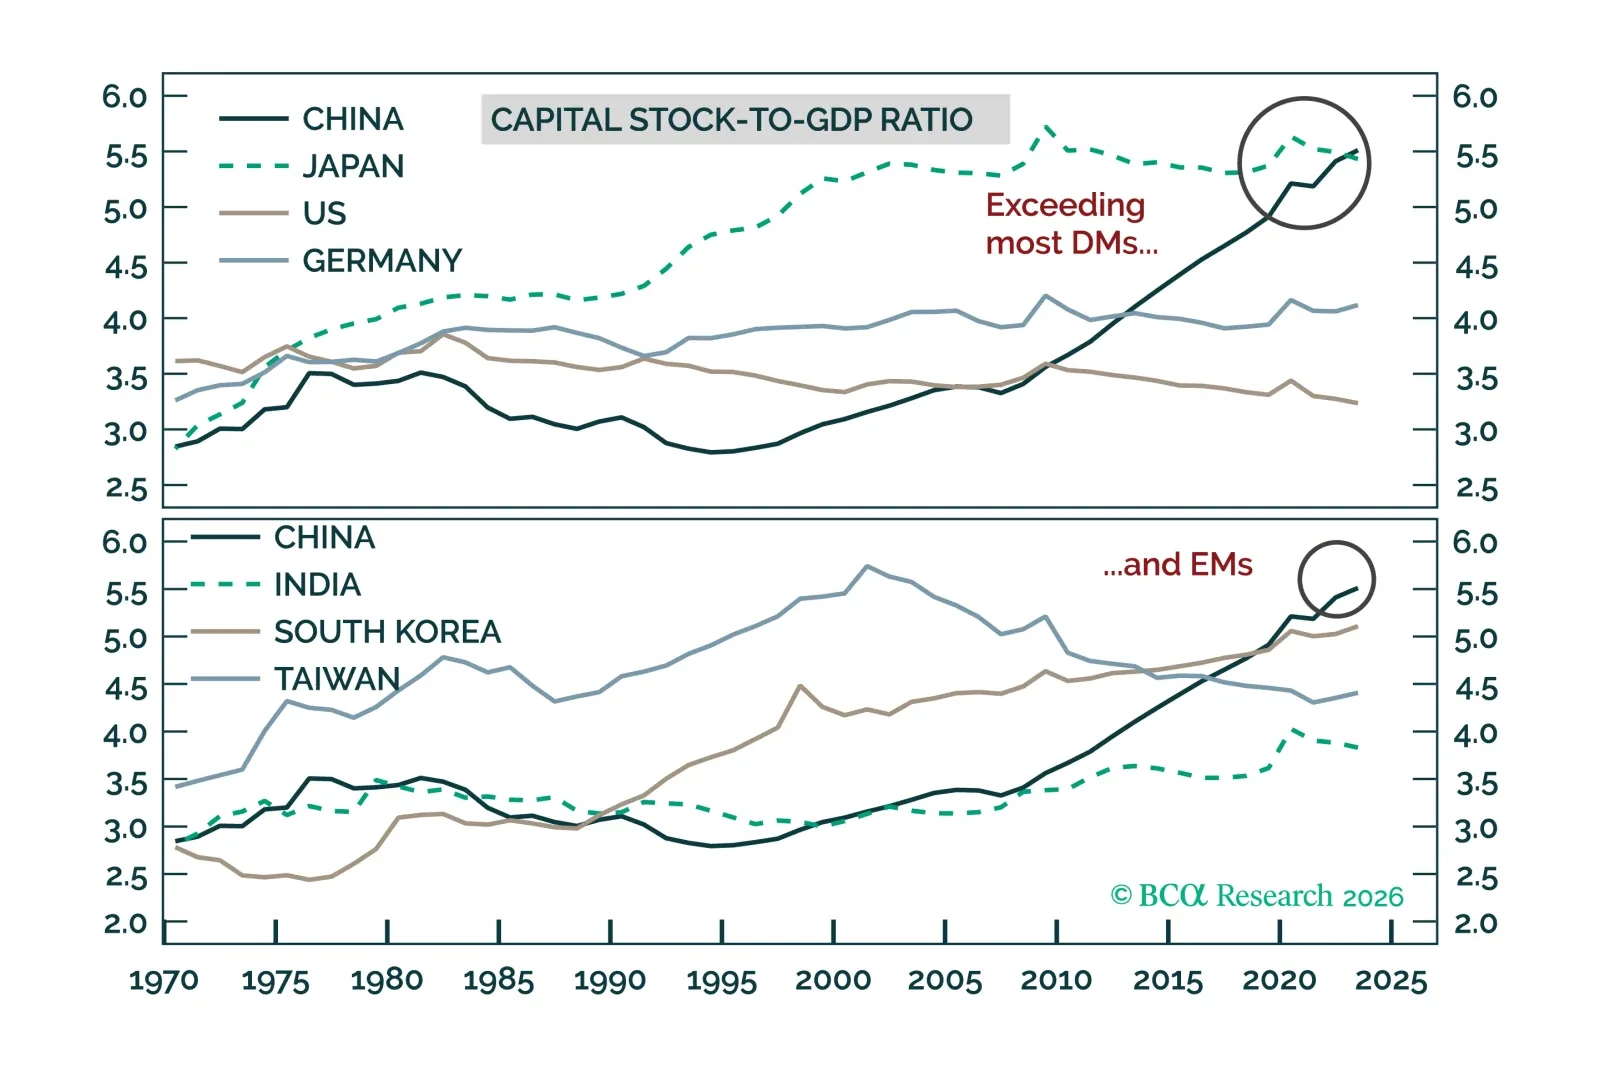
中国の投資は循環的かつ構造的な限界に達しており、そのため増大する経済的圧力が今後1~2年で北京をより積極的な消費者重視のリフレーション政策に傾ける可能性が高い。
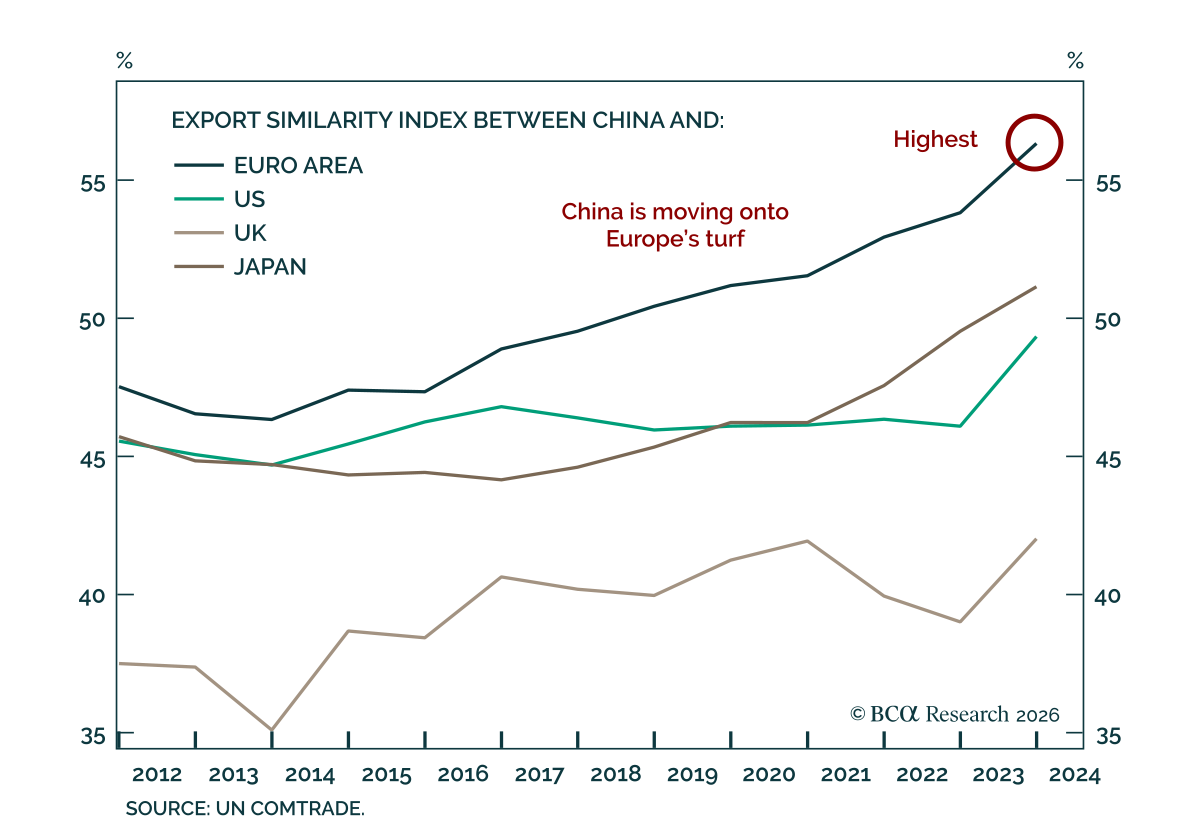
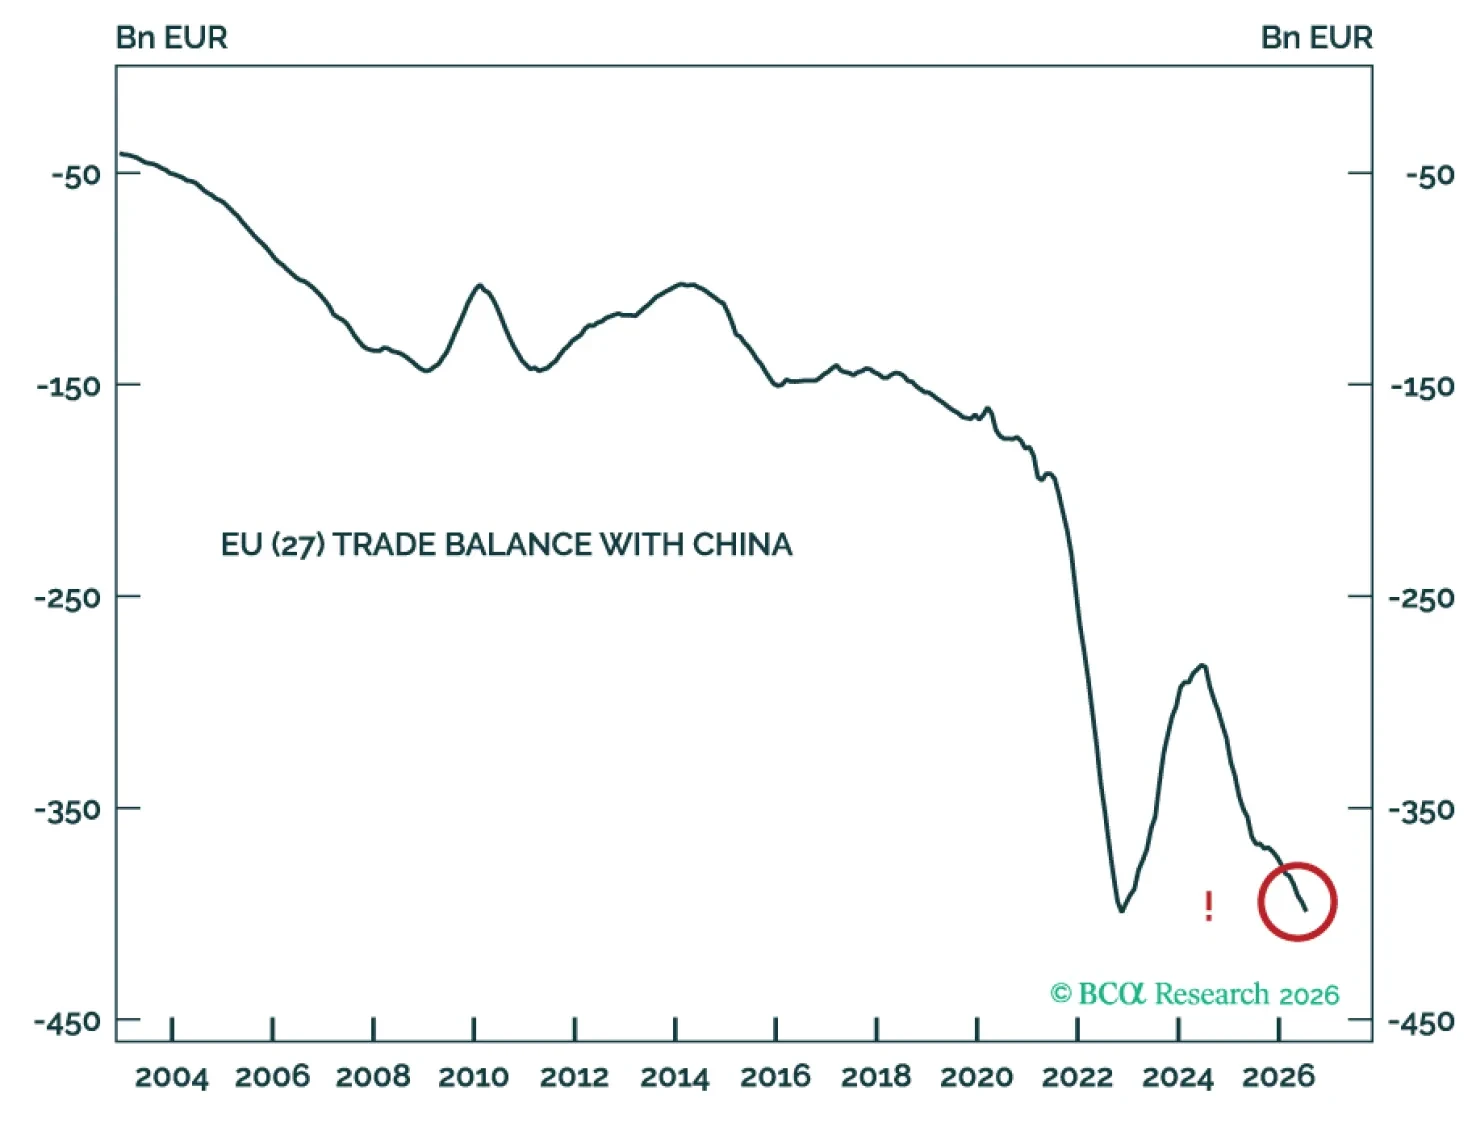
中国の産業の付加価値化の進展は欧州に構造的な挑戦をもたらしている。当社の Chart Of The Week は Chief European Strategistである Jeremie Peloso によるものである。China shock 1.0 は概して欧州に利益をもたらした。中国は安価な労働力と低付加価値財を供給し、欧州の輸出企業に世界人口の約6分の1に相当する市場へのアクセスを提供したのだ。 China shock 2.0…
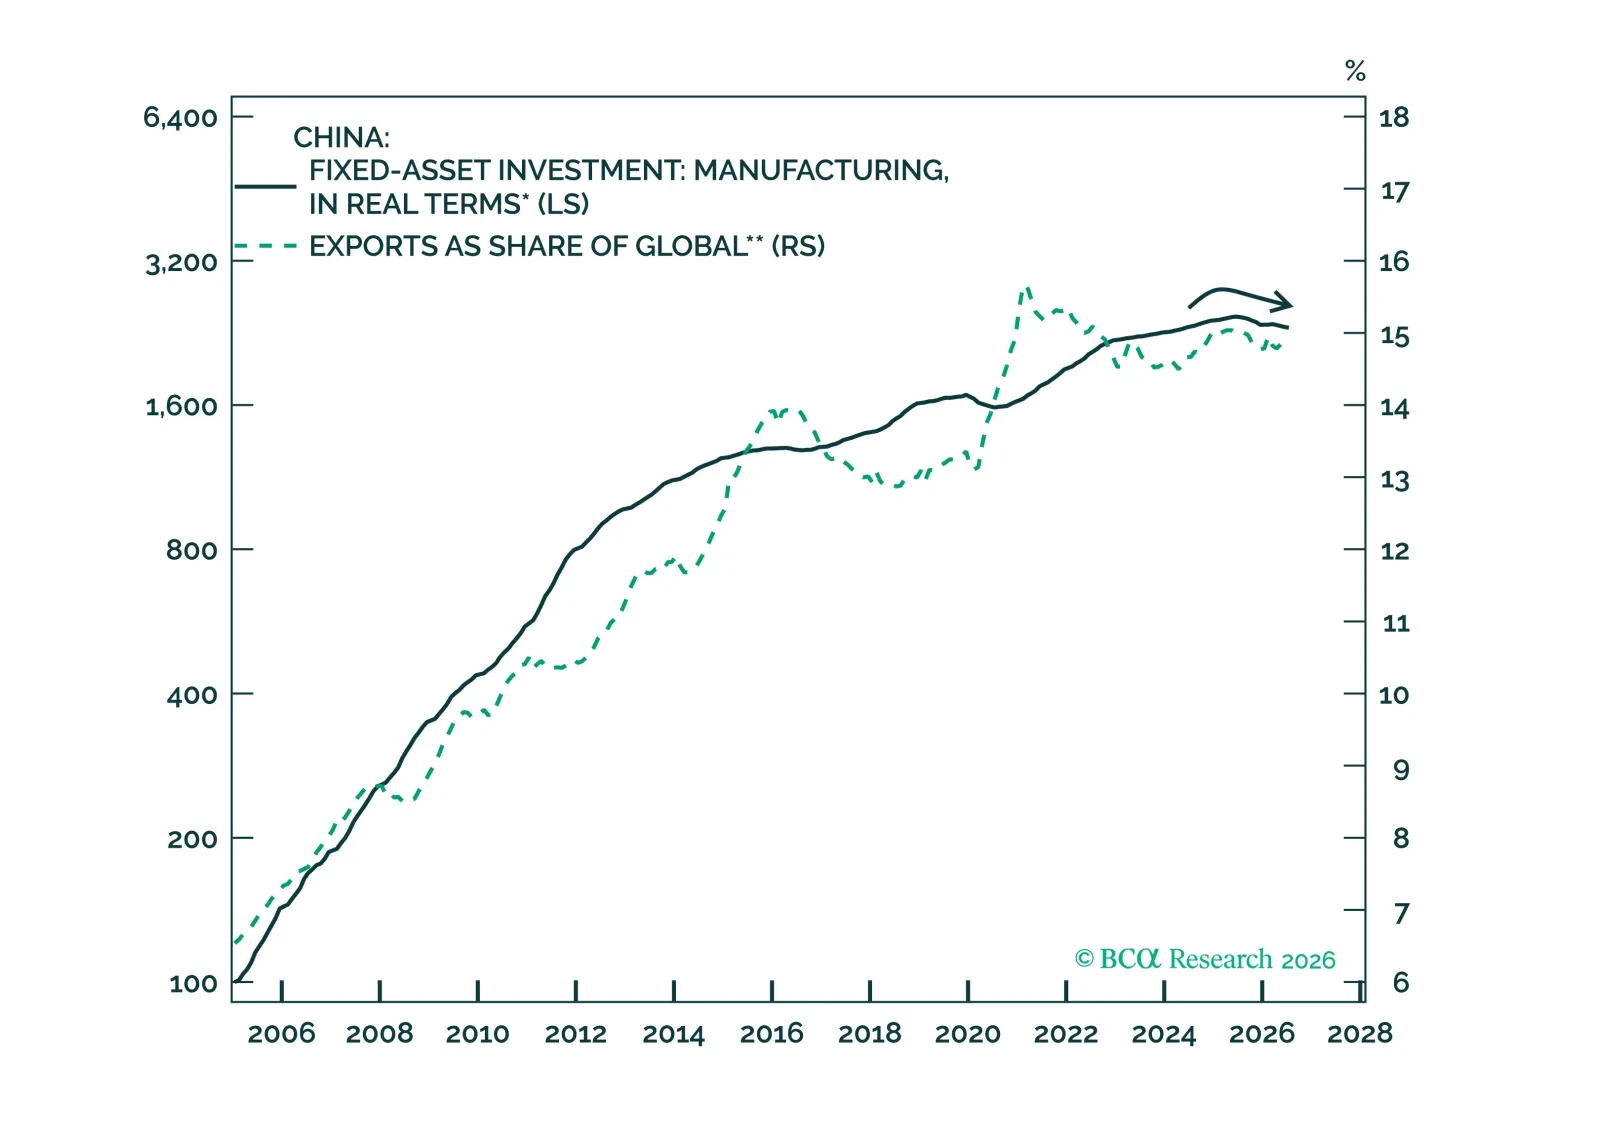

当社の中国担当ストラテジストは引き続き中国オンショア株式をオーバーウェイトしており、構造的に高い対外黒字と堅調な輸出が今後6か月のA株の業績を支えると見ている. 中国のモノの貿易黒字は2025年に1兆ドルを超え、今年も過去最高となる見込みである。しかし、同僚は表面的な数字が国内需要を良く見せかけていると警告しており、輸入の回復は実際の回復を反映したものではなく、金の出荷急増や半導体価格の上昇が主要因であると指摘している。金とハイテク品目を除くと、輸出は引き続き増加し、輸入は事実上横ばいであった。…
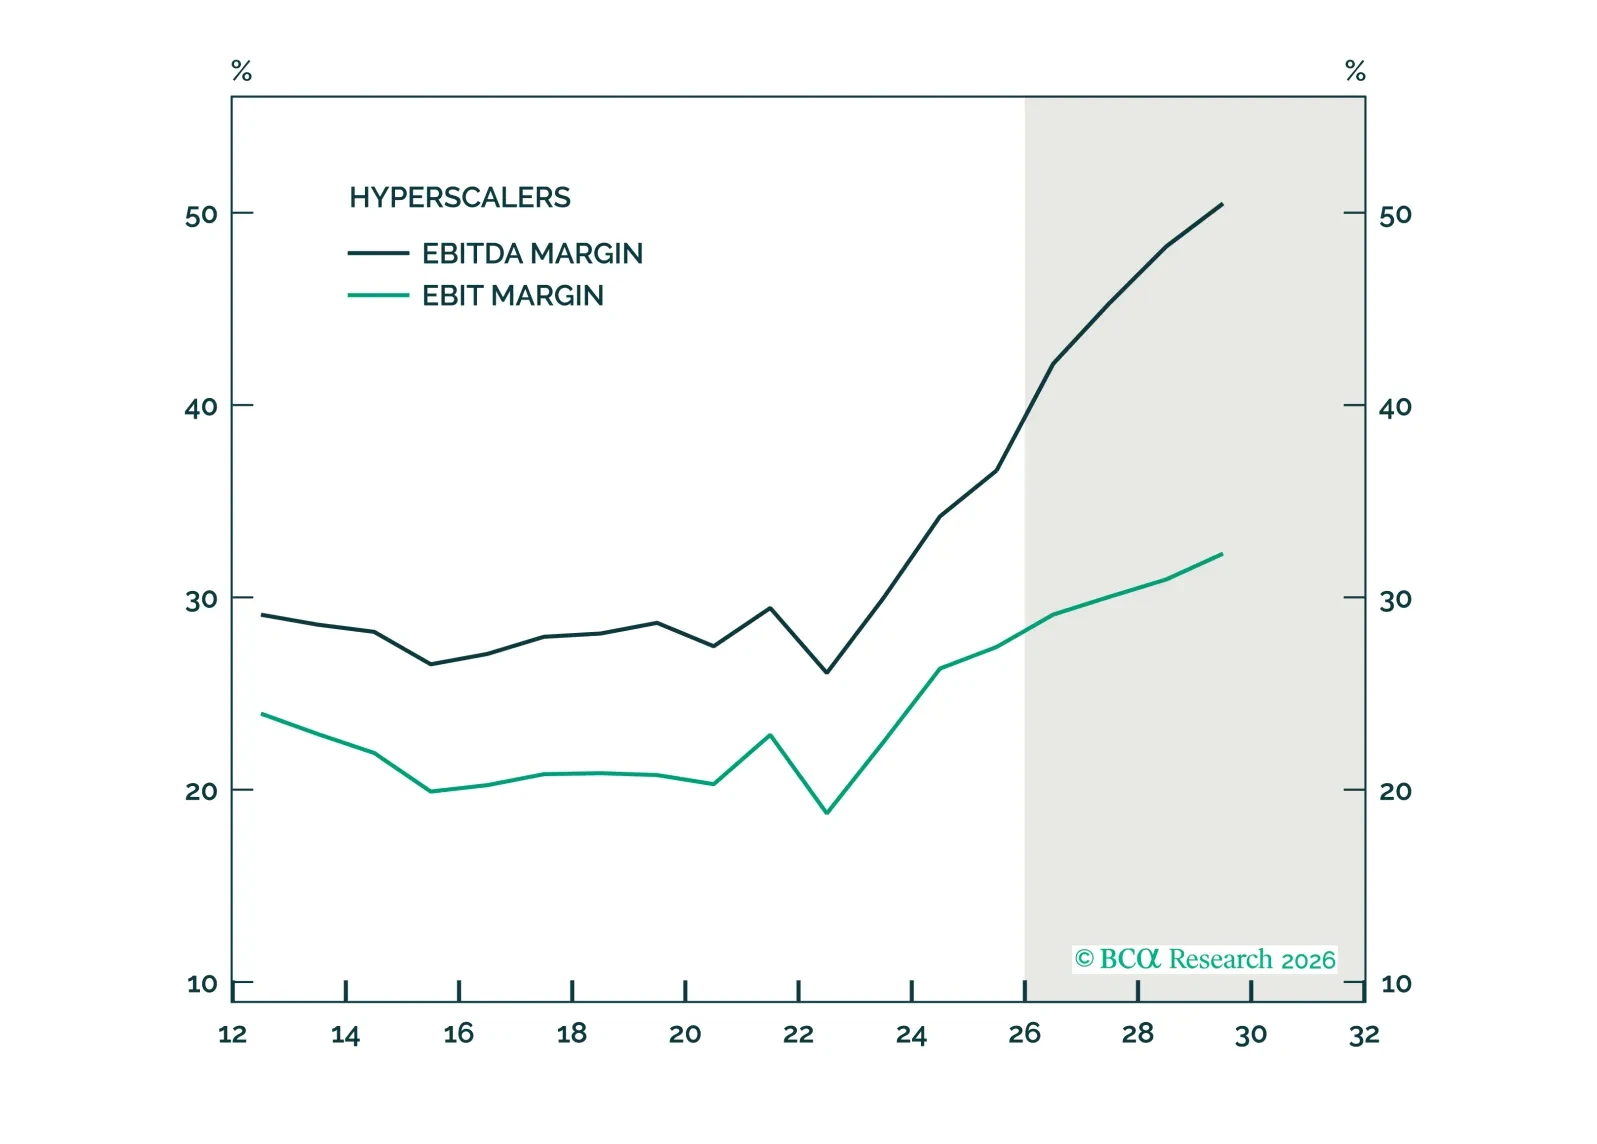
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
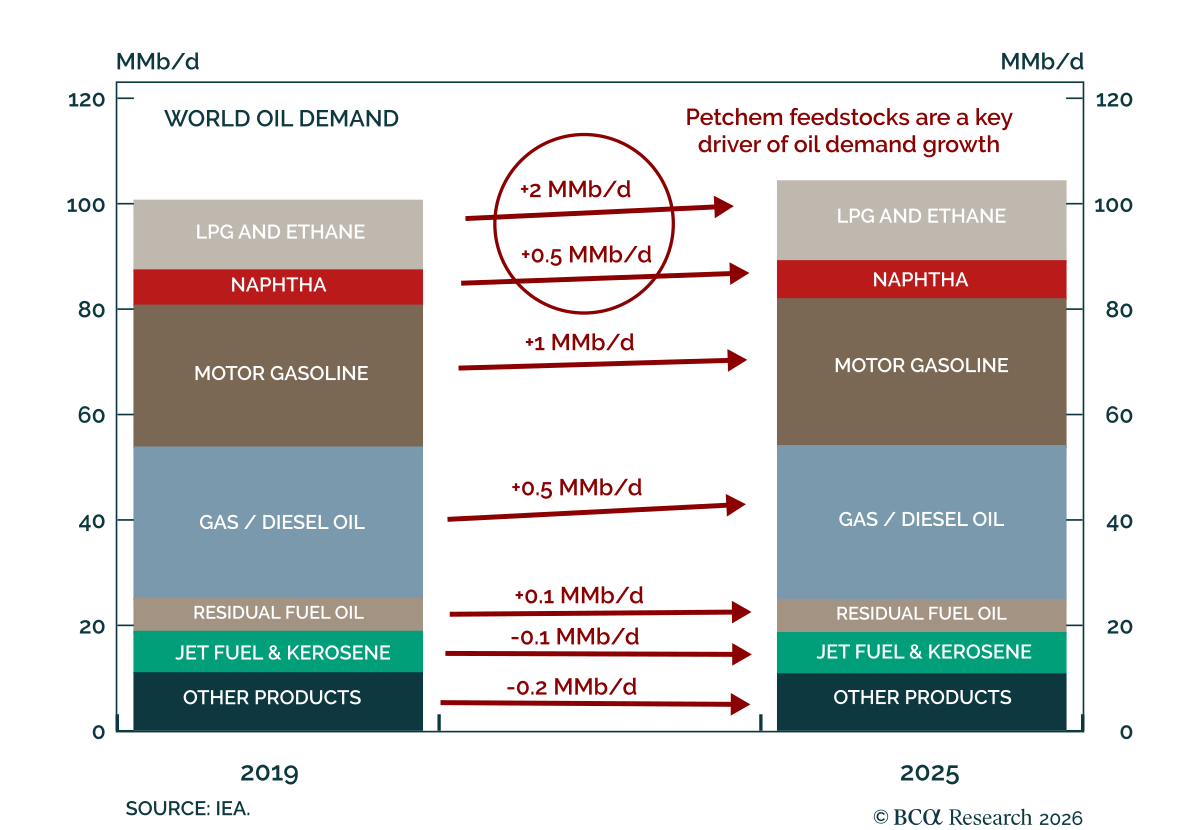
当社の Commodity strategists は中国の石炭由来の石化原料への転換を中国の石炭価格に対する長期的な追い風であり、世界の石油需要成長に対する構造的な逆風であると見ている. 石化製品は近年の原油需要の純増分の大半を占めている。ホルムズ危機は、原料を生産するために輸入化石燃料に依存している中国の石化バリューチェーンの弱点を露呈させた。…
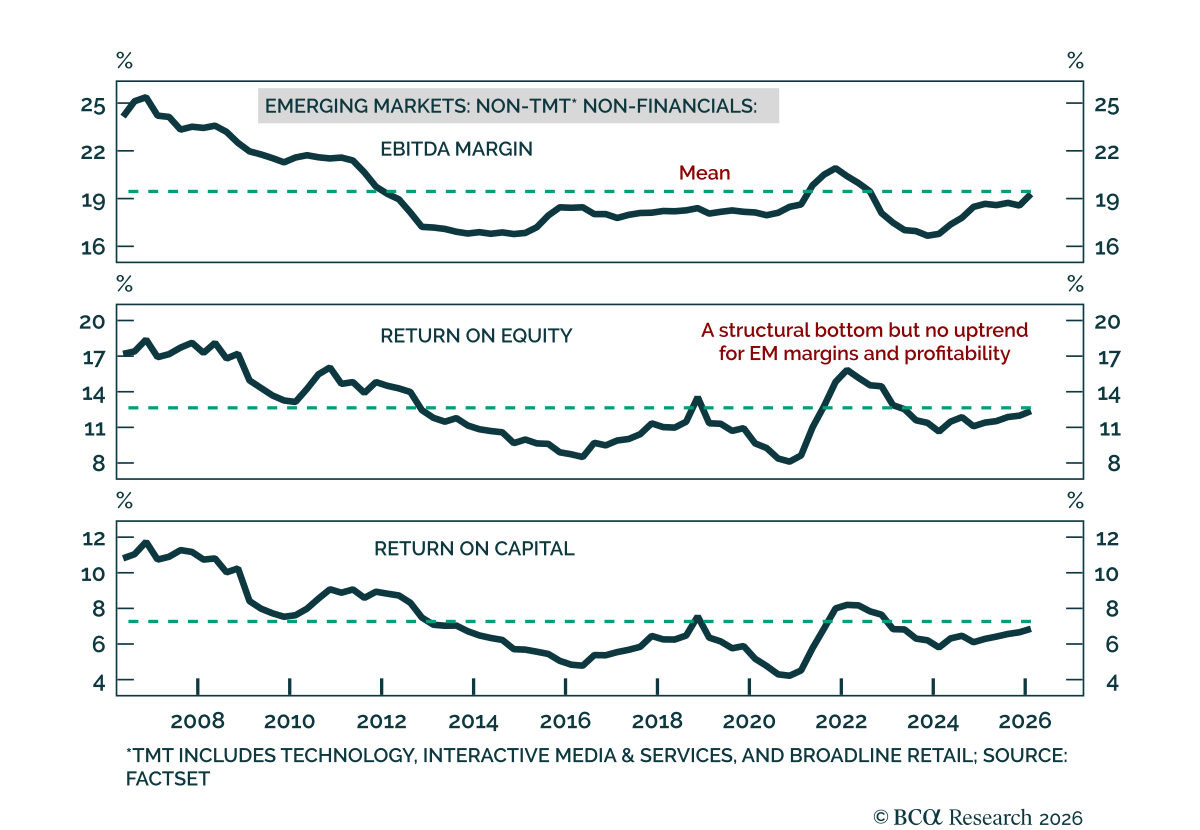
当社のEMストラテジストは構造的な新興国株のアウトパフォーマンスを示す根拠はないと見ており、グローバル株式ポートフォリオ内で中立的な配分を推奨する。 半導体メーカーと金融株を除き、EMの収益性は米国勢や2000年代の構造的な強気相場で達した水準を大きく下回っている。同行は今後3~5年でEMおよび中国株はグローバルベンチマークに対してレンジで推移すると見ている。…