特別レポート
外国為替(FX)は、投資家の間で資産クラスの中の異端児としての評判を得ている。学術研究もこの見方を裏付けている。1 それでもFX市場は世界で最も重要な資産クラスの一つのままであり、金融政策の最も重要な導管の一つであると同時に、他の様々な資産クラスのリターンに大きな影響を与える要因である。
チャート1
強いスイスフランの購買力がSNBの信認を支える
強いスイスフランの購買力がSNBの信認を支える
FXのリターンは、孤立して見るとどんなモデルでも混乱を招き得る。例えば、貿易ショックの伝統的モデルは、昨年の関税ショックに対してドルが上昇すべきだと示唆しただろう。ユーロや円などは輸出業者の競争力を回復するために下落すべきであり、15%以上の関税率に直面する輸出業者の競争力を取り戻すはずだった。しかし実際には逆が起きた。投資家が米国で高まるリスクプレミアムに注目し、かつ非米国経済が互いに関税を課さなかったためである。
為替トレンドは長続きすることがあり、それがそもそもの動因となるファンダメンタルズを強化して好循環を生むことがある。スイスフランと国内インフレとの関係はその完璧な例である。スイス国民銀行は、極めて柔軟なスイスの労働市場に助けられ、インフレ抑制に関して信頼できる評判を築いてきた。この組み合わせは、CHFの購買力を米ドルよりも長期にわたり維持してきた(チャート1)。このプロセスによりスイスフランのフェアバリューは上昇し、その過程で資金流入を呼び込んだ。これらの流入はグローバルなFX市場でCHFの価値を押し上げ、スイスの低インフレ環境をさらに支えた。そしてこの低インフレはスイスフランの追加上昇を支えた。
では、1日あたり9.5兆ドルのFX取引がある中で、この市場を見過ごし、単にランダムな動きの起きやすい巨大なラスベガスだと切り捨てるべきだろうか。明白な答えは否である。代わりに、各通貨が提供するリスク・リワード比を評価するために体系的かつマルチファクターのアプローチを強調する必要がある。
De Grauwe と Grimaldi の行動モデルが、この問題に対処する我々のアプローチの基礎である。
このモデルは、為替レートが通貨の価格であり、リスク調整後のリターンが等しくなることで投資家がA国資産とB国資産を保有することに無差別になることを確保するものであると認識する。しかし同時に、FX市場は異質なトレーダーで構成されていることも受け入れている:ある者はファンダメンタル要因に基づいて取引し、別の者はテクニカル要因に基づいて取引し、そして一部は最近のパフォーマンスに基づき両方のストラテジーを切り替える。この後者の集団は、多くの経済モデルに組み込まれている「完全な合理性」の仮定を支持してはいないが、世界を完全には理解できない「限定合理的(boundedly rational)」な存在であり、不完全だが理解可能な経験則に頼る。
したがって行動モデルは、FX参加者が期待リターンを形成するために多くのメカニズムを使用するという事実をよりよく捉える。De Grauwe と Grimaldi の主要な発見は次の通りである:2
為替変動は通常ファンダメンタルズの変化に従わないが、通貨はファンダメンタルズと共にコインテグレートしている;
優れたストラテジーはファンダメンタルとテクニカルのルールを切り替えることであるが、もし一方に固執するならば、チャーティスト(図表重視)ルールはファンダメンタルルールを上回る;
為替はファットテールを持ち、大きな変動に脆弱である;
為替はその基礎的価値から乖離し、バブルと暴落のダイナミクスに陥りやすい。
これらは実務では何を意味するのか?
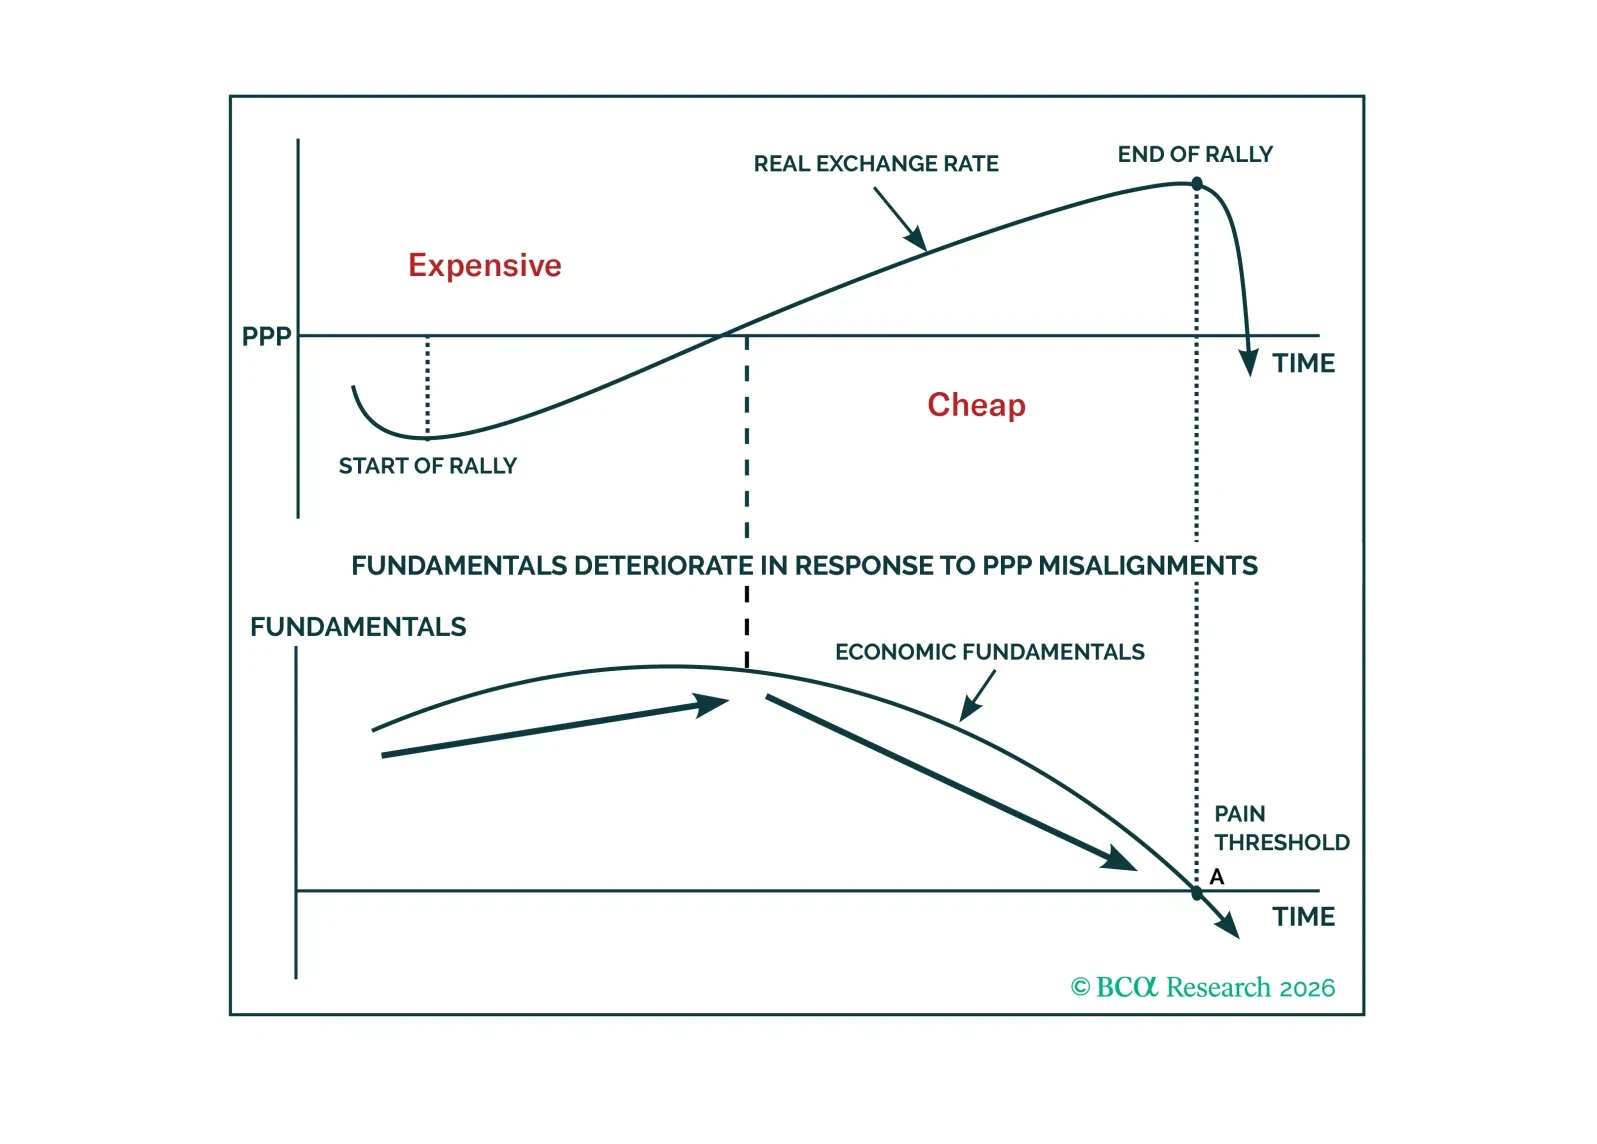
簡単に言えば、為替レートはそのフェアバリューの周りに「中立の幅」を示すだろう3(チャート2)。この幅の中ではフェアバリューは非常に不確実であるため、ファンダメンタル投資家は積極的なロングやショートの賭けを行わない。幅の外では、二つの要因が以前のトレンドの長期的な反転を生む:第一に、バリュエーション上の考慮が主要なリターンドライバーになること、第二に、通貨の過度の強さや弱さが明確にファンダメンタルズを刺激または抑制し始めるため、ファンダメンタルズ自体が既存のトレンドに逆行して動き始めることだ。
チャート2
ドルのファンダメンタルズはピークに達している
ドルのファンダメンタルズはピークに達している
キャリーや金利差は短期のFXリターンを支配し得るが、持続的な差はめったに「タダ」ではなく、下記のフレームワークが捉えるような深いリスクプレミアムやマクロのファンダメンタルズを反映していることが多い。
この広い「中立の幅」を航行するために、長期投資家は通貨市場の長期変動の主要なドライバーをよりよく理解するために次の6つのフレームワークを使える:購買力平価(PPP)モデル、バラッサ=サミュエルソン効果(生産性トレンド)、マクロ経済バランス・フレームワーク、交易条件(terms of trade)、国際純投資ポジション(NIIP)、およびマンデル=フレミング・モデルである。
しかし、これらの長期的な力は通貨のリターンに影響を及ぼすまでに時間を要し、長期間にわたり取引の不利な側に置かれることがある。一旦重要になり始めると、それらは価格変動の圧倒的な決定要因となる。以下は我々が長期為替予測を行う際に使用する主な方法である。
購買力平価(PPP)
PPPは全ての長期為替決定要因の中で最も基本的なものである。その核心は、少なくともグローバルに取引可能な商品については、どの国でも物価は等しくあるべきだという単純な前提にある。国内の価格(賃金、地価など)は時間的な硬直性を示す傾向があるため、長期的に取引可能財の価格を均等化する最も簡単な方法は通貨が調整されることである。
PPPはタイミング指標としては乏しい:通貨はその周りで大きくオーバーシュートやアンダーシュートを起こし、通貨がPPPから大きく乖離を是正するのに平均で4年半を要する。実際、ドルはPPP示唆のフェアバリューを20%上回るときにピークを付ける傾向がある。それでもPPPは通貨投資家にとって重要なツールであり、PPPからの大きな乖離は大きなリターンの可能性を示す。また、PPPからの大きな乖離は国内の経済状況に影響を及ぼし始める可能性がある。通貨が非常に安ければ成長を促進し、逆に非常に高ければ成長を抑制する(チャート3)。ファンダメンタルズのこの反応は通常、PPPへのリバージョンがますます起こりやすくなっているサインとして利用できる。
チャート3
購買力平価からの乖離とファンダメンタルズとの相互作用
購買力平価からの乖離とファンダメンタルズとの相互作用
PPPモデルのシグナル対ノイズ比を改善するために、BCAは重要な調整を行っている。CPIやPPIのバスケットに含まれる財・サービスのウェイトは国ごとに、しばしば劇的に異なる。したがって、我々は国間でサブグループのウェイトを均等化する新しい国内価格系列を作成し、このノイズを補正してグローバルに比較可能な価格指数を提供している。
生産性トレンド(別名:バラッサ=サミュエルソン効果)
同業他国に比べて生産性成長が高い国は、実質的な通貨のフェアバリューが時間とともに上昇する傾向がある。この観察は主に実証的結果だが、取引可能財部門が生産性向上の主要な受益者である傾向があるため、こうした関係が存在すると説明されることが多い。したがって、多くの非取引可能部門を含む総合的な物価はこれらの生産性改善を完全には反映せず、高生産性成長国の真の価格競争力を過小評価する。最終的に、生産性の上昇はより少ない投入でより多くを生み出せることを意味する。したがって、ある国が貿易相手国に比べて相対的に生産性の上昇を経験すれば、輸出業者は実質為替レートが上昇する方が競争力を維持しやすい。これは、為替が上昇する一方で生産性が追随しない国と比べて、為替とともに生産性が上昇する国のファンダメンタルズが相対的に強く残ることで示される。為替が生産性より速く上昇しているかどうかを判断するために注視すべきファンダメンタルズの例としては、輸出成長、輸出業者の収益性、または相対的な鉱工業生産などがある。
チャート4
CNYは中国の生産性により大幅に過小評価されている
CNYは中国の生産性により大幅に過小評価されている
中国はバラッサ=サミュエルソン効果の重要性を示す好例である。2005年7月以来実効実質人民元が36%上昇したにもかかわらず、中国の世界輸出シェアは1%から22%に上昇し、貿易収支は2025年に驚異的な1.2兆ドルに達した。これらのダイナミクスは、中国の生産性が構造的に上昇する人民元の競争力への負の影響を十分に補償し、通貨が割安であることを確認している(チャート4)。
マクロ経済バランス・アプローチ
このアプローチはIMFが提唱し、John Williamson によって開発された基本的有効為替レートモデルに典型化される。それにおいて、長期均衡為替レートは、国の均衡的な貯蓄-投資バランスが基礎的な経常収支と等しくなるようなレートである。この方法は完全雇用に一致する構造的な貯蓄-投資バランスの推定や、基礎的な経常収支をシミュレートする貿易方程式の推定を要する。
チャート5
取引所の価値を高める2つの方法
取引所の価値を高める2つの方法
非常に複雑ではあるが、このアプローチは構造的および循環的なマクロ力学がどのように相互作用して通貨を押し上げたり押し下げたりするかを理解する強力なツールである。
貯蓄-投資ギャップ(S-I曲線)は為替レートと正の相関を持つ曲線である。為替レートの上昇は競争力を損ない、投資を落胆させる。しかし我々は逆の見方もできる:例えば生産性の上昇により内生的に投資が急増すれば、均衡実質金利が世界平均に対して上昇し、為替レートを押し上げることがある。政府支出も役割を果たす。より大きな赤字は貯蓄を吸収し、為替レートを上向きに圧力する一方、緊縮は逆の効果をもたらす。
基礎的な経常収支は為替レートと負の相関を持つ曲線である。この関係はより直感的である。強い通貨は競争力を損ない、輸入を押し上げ輸出を抑制し、経常収支を低下させる。
これら二つの曲線の交差点に均衡為替レートがある(チャート5)。このモデルは1990年代の米ドルブル相場を非常によく説明した。その期間、米国の生産性は急上昇し、それが投資ブームを引き起こした。米国のリターンは海外よりも高く、海外からの資本を引き寄せるのに寄与した。これらの力が合わさって、実質ドルは驚異的な37%の上昇を遂げたが、経常収支赤字は1995年のGDP比1.5%から2002年には4.2%へと一貫して悪化していた。
チャート6
欧州の醜いデレバレッジがユーロを殺した
欧州の醜いデレバレッジがユーロを殺した
このアプローチはまた、2011年以降のEUR/USDの弱さもよく説明する。2012年、ユーロ圏の周辺国の非金融民間部門債務はGDP比でほぼ180%に達していた。痛みを伴うデレバレッジが続き、2024年末までにレバレッジ比率はGDP比で100%ちょっとにまで低下した。このプロセスは、民間部門が債務返済のために貯蓄を引き上げたためにS-I曲線を外側に押し出し、ユーロを押し下げた(チャート6)。さらに痛みは、イタリアで不良債権が17%、スペインで9%に達した際の銀行システムのほぼ支払い不能状態により増幅された。銀行が資本を再構築する過程で貸出を抑制し、投資に重荷をかけ、S-I曲線をさらに外側に押し出した。
最後に、ユーロ圏政府は2011年以降緊縮政策を採用し、これがS-I曲線をさらに外側に押し出し通貨の下落トレンドを強めた。周辺国のデレバレッジが過去のものとなり、欧州の銀行が資本を再構築し、欧州政府が緊縮を放棄するにつれて、S-I曲線は再び内側に動くことができる(貯蓄が減少し投資が回復するため)、その過程でユーロを押し上げるだろう。
交易条件ショック
交易条件ショックは非常に強力であり、特にコモディティ生産国にとって重要である。これらの国の名目輸出額の変動の大部分は生産される天然資源の価格の関数である。輸出価格の上昇が必ずしも貿易収支の改善につながるとは限らない。なぜならそれは追加の投資需要を伴い、輸入を押し上げることがあるからだ。しかしこの投資需要は通常、貯蓄-投資バランスを狭める(すなわち内側に動かす)ため、交易条件ポジティブショックの恩恵を受ける国の均衡為替レートを押し上げる。また、ポジティブショックはFDIやポートフォリオフローを通じて期待リターンの高さから外国資本を呼び込む(チャート7)。明らかに、ネガティブな交易条件ショックは逆方向に動く。
チャート7
原油価格の低迷=カナダへの資金流入の減少
原油価格の低迷=カナダへの資金流入の減少
チャート8
貿易条件はカナダドル(CAD)より豪ドル(AUD)に有利
貿易条件はカナダドル(CAD)より豪ドル(AUD)に有利
カナダドル(CAD)、豪ドル(AUD)、ノルウェークローネ(NOK)などのコモディティ通貨は、2011/12年以降のネガティブな交易条件ショックの犠牲となってきた。コモディティは循環的な弱含み相場に入り、コモディティ生産者の内部利回りを圧迫した。その結果、カナダ、オーストラリア、ノルウェーの基礎経済が最近まで消費の強さに支えられて堅調であったとしても、これらの通貨は不調に陥った。2022年以降のAUD/CADの上昇もこのパターンに合致する。2022年夏以降、金属価格はブレント原油を136%上回り、AUD/CADは相対的な交易条件の変動にほぼ沿う形で11%上昇した(チャート8)。
国際純投資ポジション(NIIP)
国の国際純投資ポジション(NIIP)は、経常収支が時間をかけて通貨にどのように影響を及ぼすかを反映している。
長年にわたり大きな経常収支赤字を計上してきた国は、拡大するマイナスのNIIPを抱えることになり、すなわち外国人に対してより多くの負債を負っていることになる。これは外国人がその国の資産を過剰に供給されている状態を意味し、これらの資産を保有するためにより高い期待リターンを要求することになる。
実務では、この再プライシングはしばしば資本フロー、ヘッジ行動、ヘッジコストのメカニズムを通じて表れる—これらは長期のアンカーを置き換えるものではないが、通貨変動のタイミングと振幅を実質的に形作ることがある。
これが通貨に重荷となる理由は複数ある。第一に、このより高い期待リターンの必要性が金利を上昇させ、国内経済を傷つけることがある。第二に、その対外債務をサービスするためには高い純輸出が必要であり、しばしばより低い為替レートを伴う。最後に、外国人に対する期待リターンを増やすもう一つの方法は、単に今日通貨を切り下げて将来上昇させることである。マイナスのNIIPは一般に為替に対してベアリッシュである。
マイナスNIIPが特に危険なのは、多くの負債が外貨建てである場合、自国通貨を切り下げる行為自体がデフォルトのリスクを高め得るためである。なぜなら同じ外貨建て債務をサービスするのに必要な自国通貨の単位数が増えるからである。
このため、グローバル市場のボラティリティ期には、マイナスのNIIPを抱える国は他よりもはるかに大きな被害を受ける傾向がある。
逆もまた真である。プラスのNIIPを抱える国は国内貯蓄が過剰供給されており、投資家がその通貨を保有するために要求する期待リターンは低くて済む。その結果、それは通貨に上昇圧力をかける(チャート9)。また、NIIPプラスの国(日本やスイスなど)は国際的な経済ボラティリティの時に通貨に上昇圧力を受ける傾向がある。ここでは二つの力が働く。第一にキャリートレードの巻き戻し、第二に、ホームカレンシー・バイアスがまさにそうした「リスクオフ」局面で最も強く働き、スイスや日本の投資家が国際的に投資した資金を本国に呼び戻すことを促す点である。
チャート9
スイスの大規模で拡大し続けるNIIPはCHFを下支えしている
スイスの大規模で拡大し続けるNIIPはCHFを下支えしている
大きなプラスのNIIPは長期的に通貨にもう一つのプラス効果を持つ:それは構造的な経常収支黒字を支える。純対外資産のストックが大きくなるほど、国が海外から得る所得も大きくなる。実際に我々はこれを見ている。2025年、日本の貿易収支はGDP比わずか-0.5%だったが、対外資産から得られる所得により経常収支の黒字は4.7%に達した。スイスも同様である。2025年の貿易収支はGDP比7.2%だったが、NIIPがGDP比119%に達していることにより経常収支は9%に到達した。
これらのダイナミクスは好循環を生み得る。例えば、スイスフランの安全資産としての魅力はこの大きなNIIPとそれに伴う所得により強化され、EURに対するCHFの構造的な追い風を作り出している(チャート10)。円はGDP比86%という大きなNIIPの恩恵を享受していない。トレード加重円は2026年に36年ぶりの安値に落ち込んだ。しかし、この大きなNIIPは、今年日本銀行が政策金利を正常化する際に、日本の投資家による大規模な資金呼戻しの激しい波が生じる確率を高め、多くの通貨に対して円の急激な上昇を引き起こすリスクを孕んでいる。
チャート10
スイスとユーロ圏のNIIPを比較
スイスとユーロ圏のNIIPを比較
チャート11
米国はその法外な特権を失いつつある
米国はその法外な特権を失いつつある
NIIPについて最後に一言。米国は何十年にもわたり大きな経常収支赤字を維持してきたが、ほとんど否定的な影響を受けてこなかった。実際、巨大なマイナスのNIIPを蓄積しているにもかかわらず、ドルは実質的に下落圧力をほとんど受けてこなかった。これは米国の対外資産からのリターンが対外負債のコストより高かったためであり、そのリターンギャップの推定は1.9%から3.7%の範囲にある(チャート11)。4 一つの説明は、米国が海外により多くのFDIや株式投資を保有しており、それらは外国人が米国で保有する短期国債や長期国債よりも高いリターンを生むという点である;また米国債は米ドルが基軸通貨であるため非常に低い利回りで購入される。この現象は「途方もない特権(exorbitant privilege)」と呼ばれてきた。しかし2025年、米国の一次所得収支は第二次世界大戦以来初めてマイナスに転じ、NIIPがGDP比-90%という巨大な水準に拡大するにつれて「途方もない特権」が消えつつあることを示唆している。これは米国の経常収支赤字の資金調達コストを高め、今後数年でドルに下押し圧力を及ぼすリスクがある。
マンデル=フレミング・モデル
これは財政・金融政策が為替に与える影響を推定するために利用できる最も強力なツールの一つである。予測実績に優れるだけでなく、非常に理解しやすいため使用が直感的である。
チャート12
マンデル=フレミング・モデルにおける2つの明確な帰結
マンデル=フレミング・モデルにおける2つの明確な帰結
本質的には開放経済におけるIS-LMモデルの拡張であり、資本移動が自由な場合によく機能する(G10市場ではほぼ当てはまる)。5
経済において、貨幣市場で金利と産出の均衡を描く曲線はLM曲線と呼ばれ、上に傾斜している。すなわち、産出が増えれば金利は上昇する。これは金融政策の影響を受ける。均衡金利(縦軸)と産出(横軸)は、このLM曲線がIS曲線と交差する点に位置する。IS曲線は支出の曲線と考えられ、負の傾斜を持つ。すなわち金利が低いほど経済はより多く消費し投資する。IS曲線は財政政策の影響を受ける。
経済を開放するには、国際収支曲線(BP)を加える。完全な資本移動の下ではBP曲線はフラットである(G10市場では事実に近い)。国内経済が国際利率と整合する均衡にあるとき、IS、LM、BP曲線はすべて交差し、産出と国内金利は世界金利と整合する点にある(チャート12)。
財政刺激はIS曲線を外側に押し、金利を上昇させる。この新たな国内均衡は世界平均より高い金利の位置にあり、ISとLMの交点はBP曲線より上に来る。資本勘定取引が経常収支取引を圧倒するため、この金利差は資本流入を誘引する。財政刺激は当初貿易赤字を拡大する傾向があるが、資本流入が支配的となり、国際収支は黒字を生む。国内への資金流入が流出を上回れば、通貨は上昇する(チャート12、上段)。財政緊縮はIS曲線を内側に引き込み、金利を低下させ通貨を弱める。
財政刺激の問題は、それが当初は産出を押し上げるが、この利得は一時的である傾向があることである。その後の通貨高は輸出を傷つけ、IS曲線を元の位置へ押し戻す。
金融緩和はLM曲線を外側に押し、結果として実質金利は世界平均を下回る。これにより国際収支は赤字となり、通貨は下落する(チャート12、下段)。金融引き締めはその逆をもたらす。
チャート13
レーガン政権の赤字が米ドルを押し上げた
レーガン政権の赤字が米ドルを押し上げた
開放経済においては、金融緩和は二重の恩恵をもたらす。マネーサプライの増加が産出を押し上げるだけでなく、その後の通貨の切り下げが輸出を押し上げ、IS曲線を外側に動かしてさらに産出を増大させる。
マンデル=フレミング・モデルは、次の二つの条件下で為替予測を行うのに特に有用である:財政刺激と金融引き締めが組み合わさる場合、あるいはその逆の場合である。
最初の組み合わせは1980年代初頭のドル上昇相場を説明する(チャート13)。ボルカー連邦準備理事会議長がインフレと戦うために金利を引き上げる一方、レーガン大統領は軍事支出や減税という形の財政刺激を導入した。この組み合わせは実質金利とドルを大幅に押し上げた。
逆のシナリオは1990年代半ばのカナダドルの下落を説明する。1993年、カナダはG7で最高の債務負担とGDP比5.1%の大きな財政赤字を抱えていた。ジャン・クレティアン政権は厳しい財政緊縮を実行し、カナダ銀行はこれに対抗して金利を525ベーシスポイント引き下げた。その結果、カナダドルは悪循環に陥った(チャート14)。
チャート14
ジャン・クレティアンの緊縮財政がカナダドルを直撃した
ジャン・クレティアンの緊縮財政がカナダドルを直撃した
チャート15
浪費を伴わずに、米国は以前ほど例外的ではなくなる…
浪費を伴わずに、米国は以前ほど例外的ではなくなる…
チャート16
…そして、実質金利の低下は経常収支赤字の資金調達をより困難にする
…そして、実質金利の低下は経常収支赤字の資金調達をより困難にする
マンデル=フレミング・モデルはまた、2011年から2025年にかけてのフェッドの広義の貿易加重ドルをほぼ50%押し上げた過去十年の米国の特異性をよく説明している。ヨーロッパがデレバレッジ圧力と緊縮に見舞われている間、米国は2014年から2024年にかけてほぼ継続的に財政赤字を拡大する道を選んだ(チャート15)。このプロセスはGFC後の民間部門のデレバレッジを和らげ、世界の他地域と比較して内需を押し上げた。最終的に米国のIS曲線は(財政刺激により)外側に動き、フェッドは他国より相対的に金融引き締めを行うことができた(LM曲線が内側に動いた)。これにより米国の金利差は世界に対して拡大し、ドルを押し上げた。現在、OBBBAと関税の組み合わせが米国の財政赤字をGDP比約6.1%に近い水準に固定し、米国の財政推進力は正からゼロへと変化した。米国外では緊縮政策放棄が外国のIS曲線を外側に押し出している。この組み合わせは米国の実質金利プレミアムに重荷をかけ、ドルを下押しするだろう(チャート16)。
結論と市場への示唆
本レポートの締めとして、様々なモデルが世界金融システムで最も重要な四通貨、すなわち米ドル、ユーロ、円、人民元にどのように適用されるかを見てみよう。
長期的な米ドル見通し
BCAは本レポートで述べた6つのアプローチのうち4つに支持され、長期的に米ドルに弱気の見方を持っている。
ドルはPPPベースで依然として過大評価されており、フェアバリューに対して16%のプレミアムで取引されている。歴史的にこの程度の過大評価は年率約-3%の長期リターンを示唆する。バラッサ=サミュエルソン効果は(2000年以降、米国の生産性はユーロ圏と日本をそれぞれ31%、30%上回っているため)ドルを支持するが、この要因を組み込むモデルでもドルはなお9.8%過大評価されている。したがって、生産性差はドルを支えるには十分ではなく、USDがかなりもっと弱くなるまで下支えにはならないだろう。
交易条件の見通しはドルにとって中立である。米国は石油の輸出国になったが、その他の商品が依然として輸出構成を支配している。
ドルの本当の問題はマクロ経済バランス・アプローチ、NIIP、そしてマンデル=フレミングのフレームワークに由来する。政権は経済を消費から工業財の生産へとリバランスしようとしている。この目標はS-Iバランスを外側に押し出し、ドルに重荷をかけるだろう。同様に、米国のNIIPはGDP比-90%というほどマイナスが大きくなり、一次所得収支がマイナスになっている。重要なのは、OBBBAはGDP比6.1%の大きな赤字を明文化しており、これを海外で資金調達する必要がある点である。米国は依然としてGDP比-3%の経常収支赤字を抱えている。しかし米国の財政推進力はこれから中立になるため、マンデル=フレミング・モデルの中心となるIS曲線は内側に動き、実質金利は世界に対して低下するだろう。特にヨーロッパが緊縮を放棄し民間部門のデレバレッジが終わりを迎えているためである。実質金利プレミアムが狭くなると、米国資産が提供する長期期待リターンを高めるためにはドルが価値を下げる必要がある。実務的には、それはドルが割安化することを意味する。
トランプ政権と世界のその他の国々との敵対的な関係は、マンデル=フレミング・モデルが示唆するリスクを一層際立たせる。投資家は米国に投資することに対してより不安を感じ、米国資産の買いを減らすか、あるいはそれらをより多くヘッジし始める。いずれにせよ、これらのプロセスは米国の資本勘定黒字を狭め、ドルに重荷をかけるだろう。
長期的なユーロ見通し
ドルとは対照的に、本レポートの6つのフレームワークのうち4つがユーロを支持している。ユーロはPPPのフェアバリューに対して9.8%のディスカウントで取引されており、年率約2%の長期期待リターンを示唆している。GFC以降のヨーロッパの生産性の弱さはユーロの評価優位を狭めるが、それを消すには十分でない。6 さらに、デレバレッジ終了により欧州の設備投資率が回復するにつれて、今後数年で欧州と米国の生産性ギャップは縮小すると我々は予想している。
米国と同様に、交易条件の背景はユーロに対して混合的である。一方では、長期的なコモディティ価格の上昇がユーロ圏の交易条件にマイナスになり得る。他方、我々は長らく欧州がLNGの供給過剰の恩恵を受け、欧州の電力価格が米国のそれに近づくことで利益を得ると主張してきた。7
マクロ経済バランス、NIIP、マンデル=フレミングの各モデルはいずれもユーロにプラスである。デレバレッジの終わりは貯蓄率を低下させ設備投資を高め得るため、S-Iバランスが内側に動くことを示唆している。2023年にはユーロ圏のNIIPは単一通貨創設以来初めてプラス圏に入り、現在はGDP比10%に拡大しており、EURの下支えとなっている。最後に、緊縮政策とデレバレッジの終焉はIS曲線を外側に押し、欧州の中立実質金利を回復させ、ユーロに構造的な上昇圧力を生んでいる。
長期的な円見通し
円はその割安さで際立っており、PPPフェアバリューに対して驚くべき43%のディスカウントで取引されている。このディスカウントは非常に大きく、日本の低い生産性を織り込んだ後でも、バラッサ=サミュエルソン補正後のフェアバリューに対して15%のディスカウントで取引されている。円はコモディティの輸入国であるため、今後も交易条件面でネガティブに直面し続ける可能性が高い。ポジティブな面としては、原子力発電所の再稼働が時間をかけて日本のエネルギー費用を押し下げ得るが、そのプロセスは遅く、輸出価格と輸入価格の比率を大きく変えるほどの即効性は期待しにくい。
円はNIIPの観点でも良好に見える。純対外資産はGDP比86%という大きな水準にあり、日本の一次所得収支はGDP比約6.2%で推移している。マクロ経済バランス・アプローチも円にとって支援的な結果を示す。もし我々の仮説どおり日本の資産利用率が改善するなら、日本企業は高い貯蓄率を低下させ投資水準を引き上げるため、S-Iバランスは外側に動く可能性がある。8
マンデル=フレミングのアプローチも円をやや支持している。高市長(Takaichi)は財政支出の拡大を目指している。現時点では、市場は日銀がこの緩い財政政策のインフレ効果に対抗する決意を疑っているため、実質金利は円を支えるには低すぎる。しかし我々は日銀が財政拡張のインフレ効果に対抗し、LM曲線を内側に戻して金利に上方圧力をかけるだろうと予想している。これも円に寄与するだろう。
余談だが、我々は日本の財政ダイナミクスの持続可能性を懸念していない。利払いの対GDP比はわずか0.4%であり、これはドイツよりも低い。純債務はGDP比130%で米国水準から大きく離れているわけではないが、2020年のピーク以来31ポイント低下しており、強い成長が日本の公的財政の持続可能性にとって重要であることを示している。同様に、金利と成長のギャップも依然としてプラスであり、特にGDP比4.7%の経常収支黒字が示すように、日本の民間部門が政府を資金供給するのに十分な貯蓄を生み出しているため、日本国債の持続可能性はさらに強化されている。
長期的な人民元見通し
人民元は本レポートで提示した6つの力のうち5つに支えられている。
まず、人民元は非常に割安であり、PPP示唆のフェアバリューに対して9.5%安で取引されている。加えて、中国の生産性成長は鈍化したかもしれないが、1.13%という水準は依然として多くの貿易相手よりはるかに優れており、バラッサ=サミュエルソン効果が人民元の均衡水準に上向き圧力をかけ続けていることを示唆する。実際、生産性差を考慮すると人民元の割安さは強化され、実際にCNYはフェアバリューに対して14%安で取引されている。人民元の長期見通しにおける唯一の実質的な欠点は交易条件である。中国は旺盛なコモディティ輸入国だからである。
マクロ経済バランス、NIIP、マンデル=フレミングの各モデルも人民元を支持している。北京は経済を消費寄りへとリバランスしようとしており、これはS-Iバランスを狭めて人民元を支えるだろう。第二に、中国のNIIPは33年間の経常黒字の後にGDP比21%へと成長している。最後に、時間をかけて成長を支えるための財政政策を通じた継続的な努力はIS曲線を外側に動かしている。しかしPBoC(中国人民銀行)は金融緩和に慎重であるため、IS曲線のシフトは実質金利を時間とともに上昇させ、これがCNYの下支えとなる。
人民元の問題はタイミングの問題に留まる。自由変動通貨ではなく、現在北京によって意図的に下方向へ管理されている。しかしGeoMacroチームの最近の報告は、米中貿易戦争の後、北京はその他の貿易相手をさらに刺激するような意図的に抑えられた為替をこれ以上維持する余裕はないと主張している。9 その結果、人民元に対する上昇圧力は来年にかけて増大し続けるだろう—ドルに対してだけでなく他の通貨に対してもである。
Mathieu Savaryチーフ・ストラテジスト、先進国(米国除く) リサーチ・イノベーション責任者Mathieu@bcaresearch.com