AI and Markets
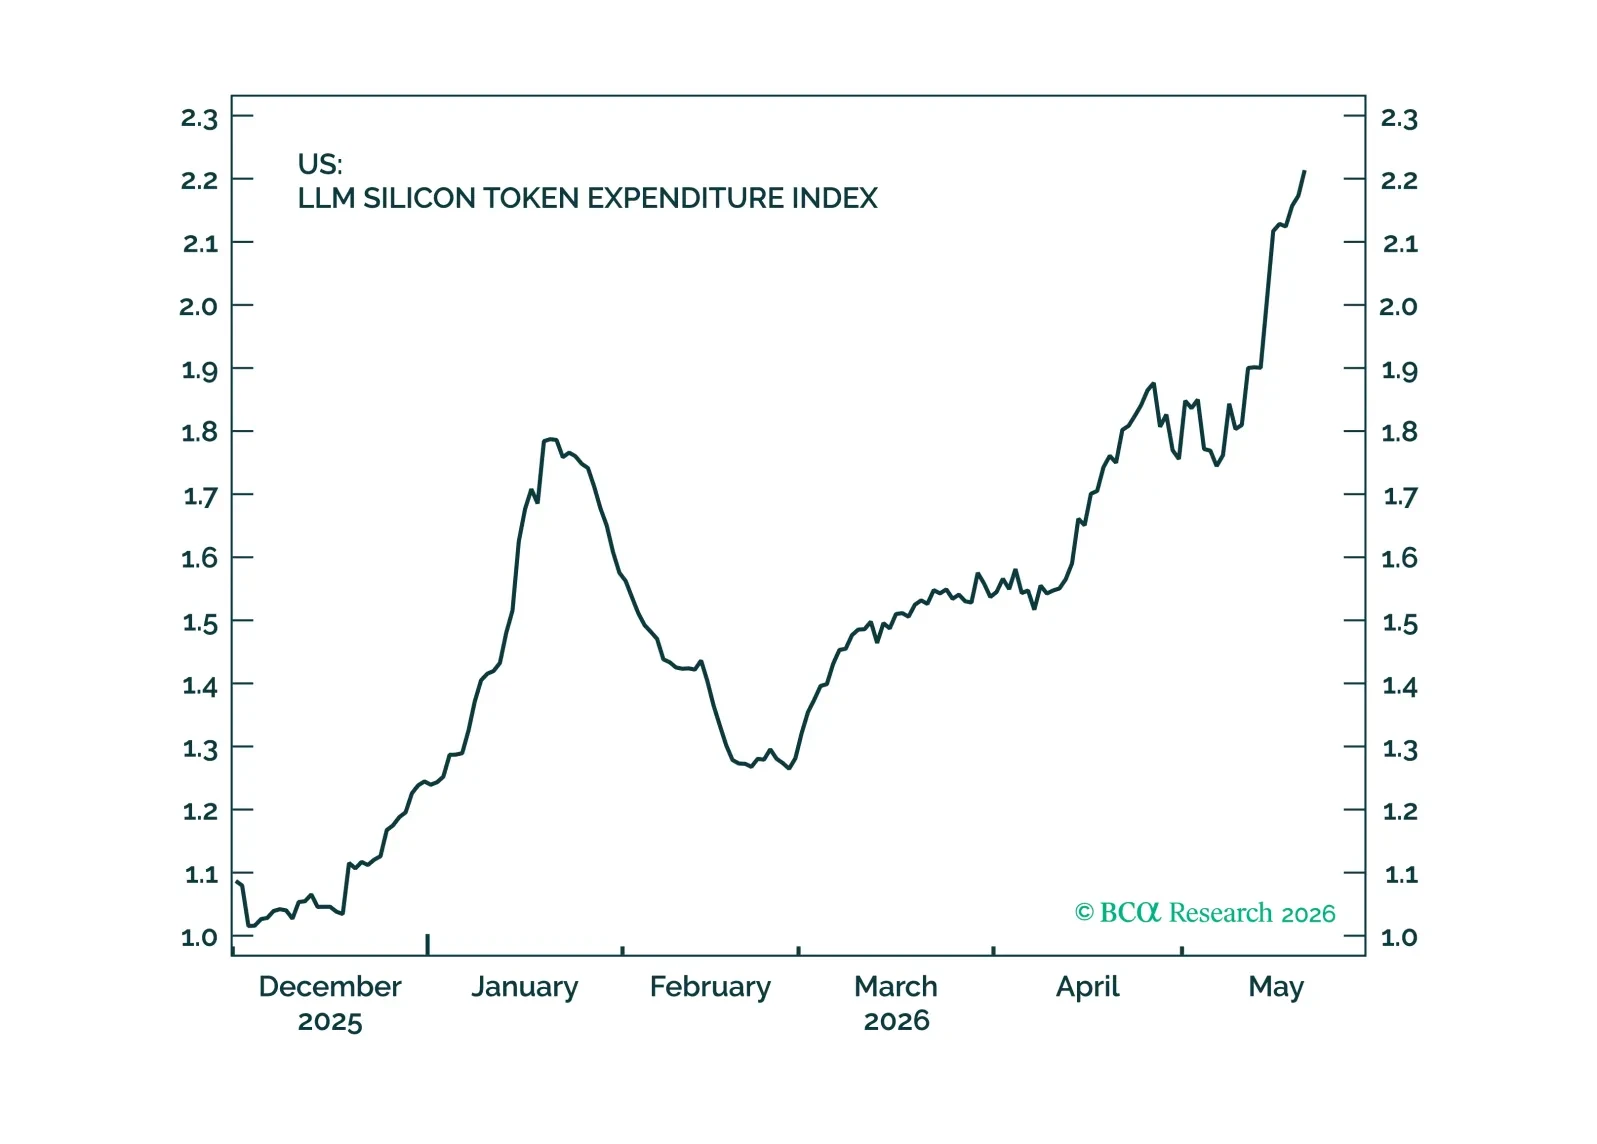
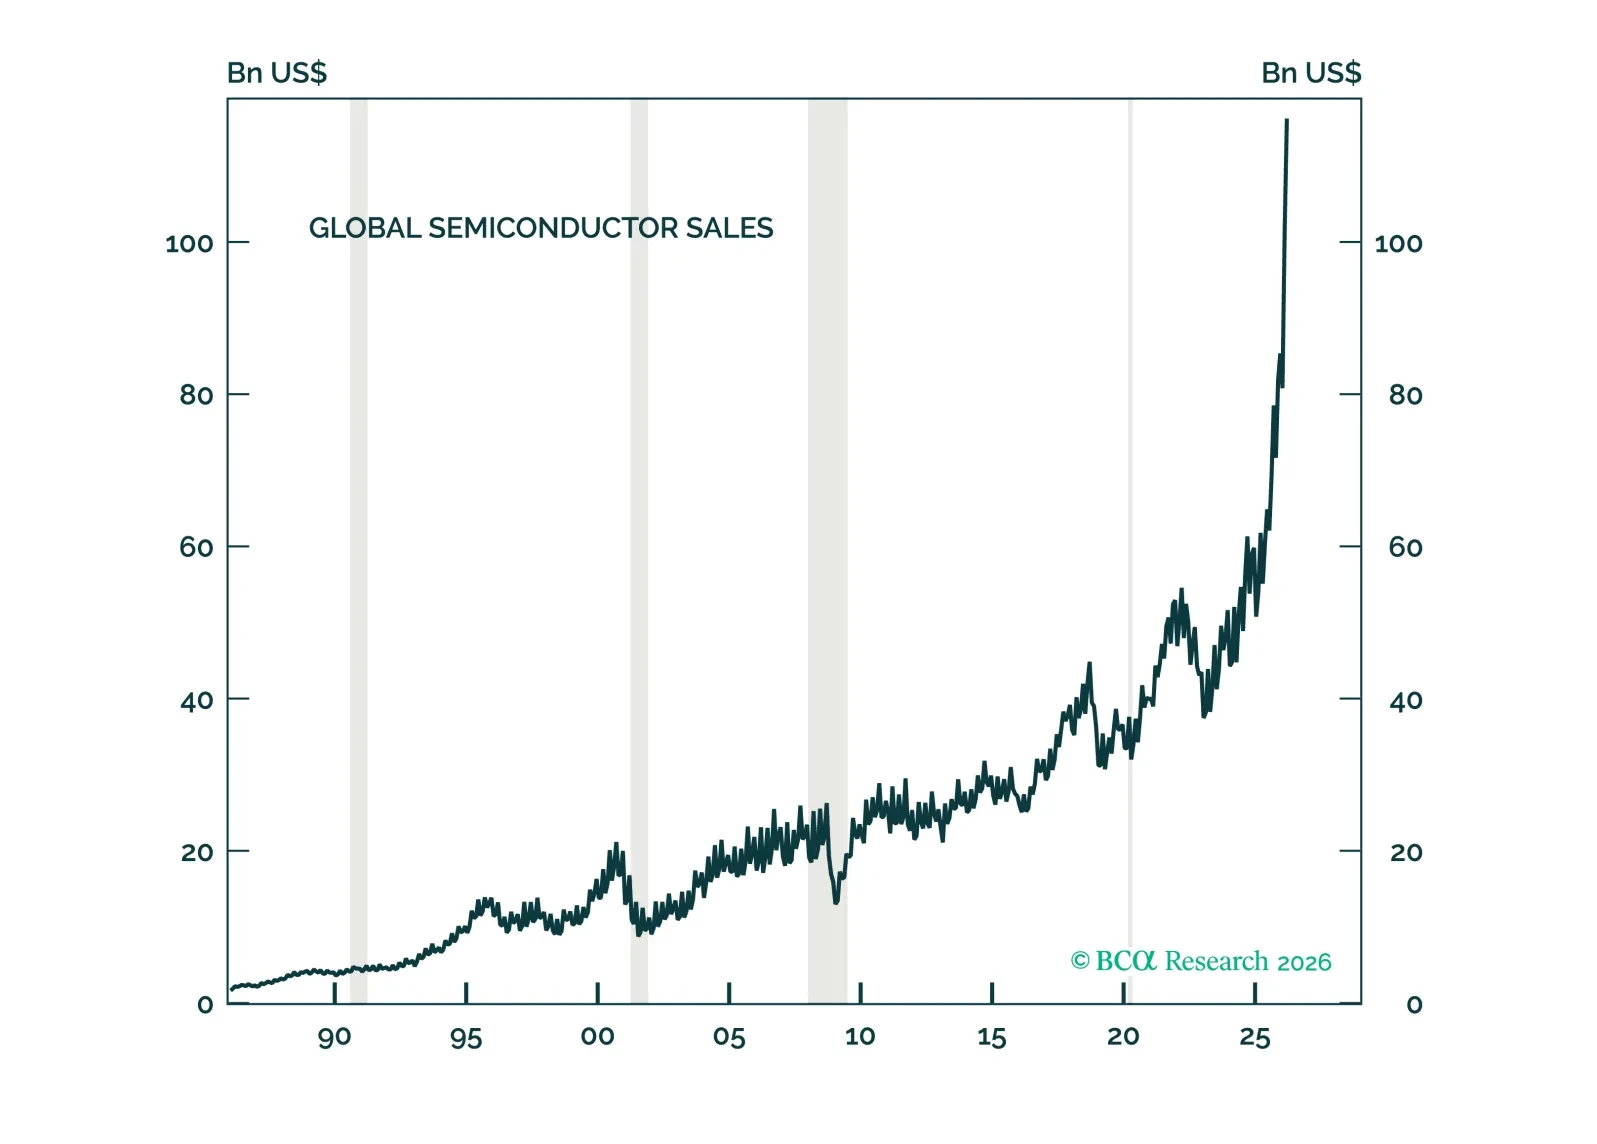
これまでのところ、AIのサプライチェーンにおける価値の大半はハードウェア企業が獲得してきた。しかし、モデル提供者が使用量課金に移行するにつれて、価値はモデルやアプリケーションに蓄積され始めるだろう。コミュニケーション・サービスとソフトウェアはこの変化の恩恵を受けるはずだ。AIの適用領域の拡大と堅調な経済モメンタムは、年末までラリーを維持させるだろう。引き続きエクイティをオーバーウェイトとする。エネルギーをニュートラルへ格下げする。ソフトウェアを買い推奨とする。
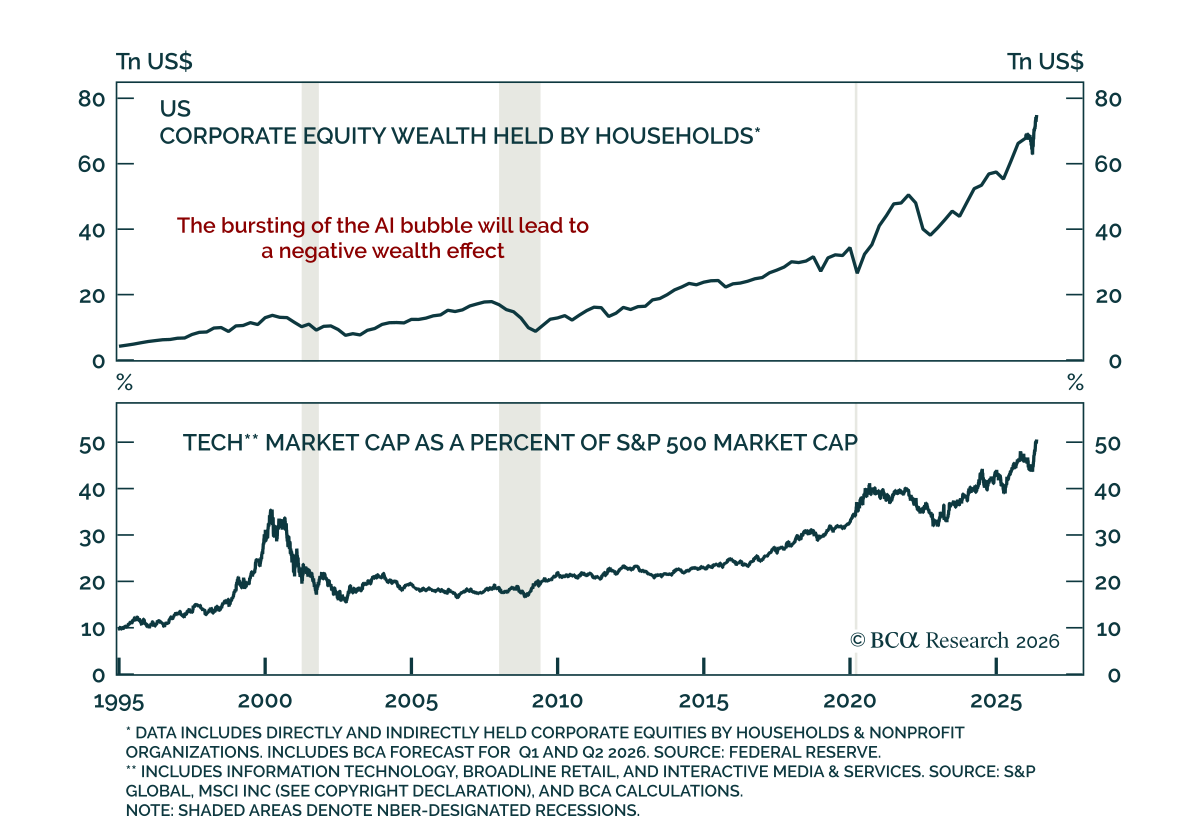
収益バブルのリスク 収益バブルのリスク AIバブルは評価バブルではなく、収益バブルだ。それは景気にとってより危険だ。というのも、反転により過剰設備、投資の弱まり、株価下落、そして著しいマイナスの資産効果を残す可能性があるからだ。当社の今週のチャートは、Peter Berezin、チーフ・グローバル・ストラテジストによるものだ。…
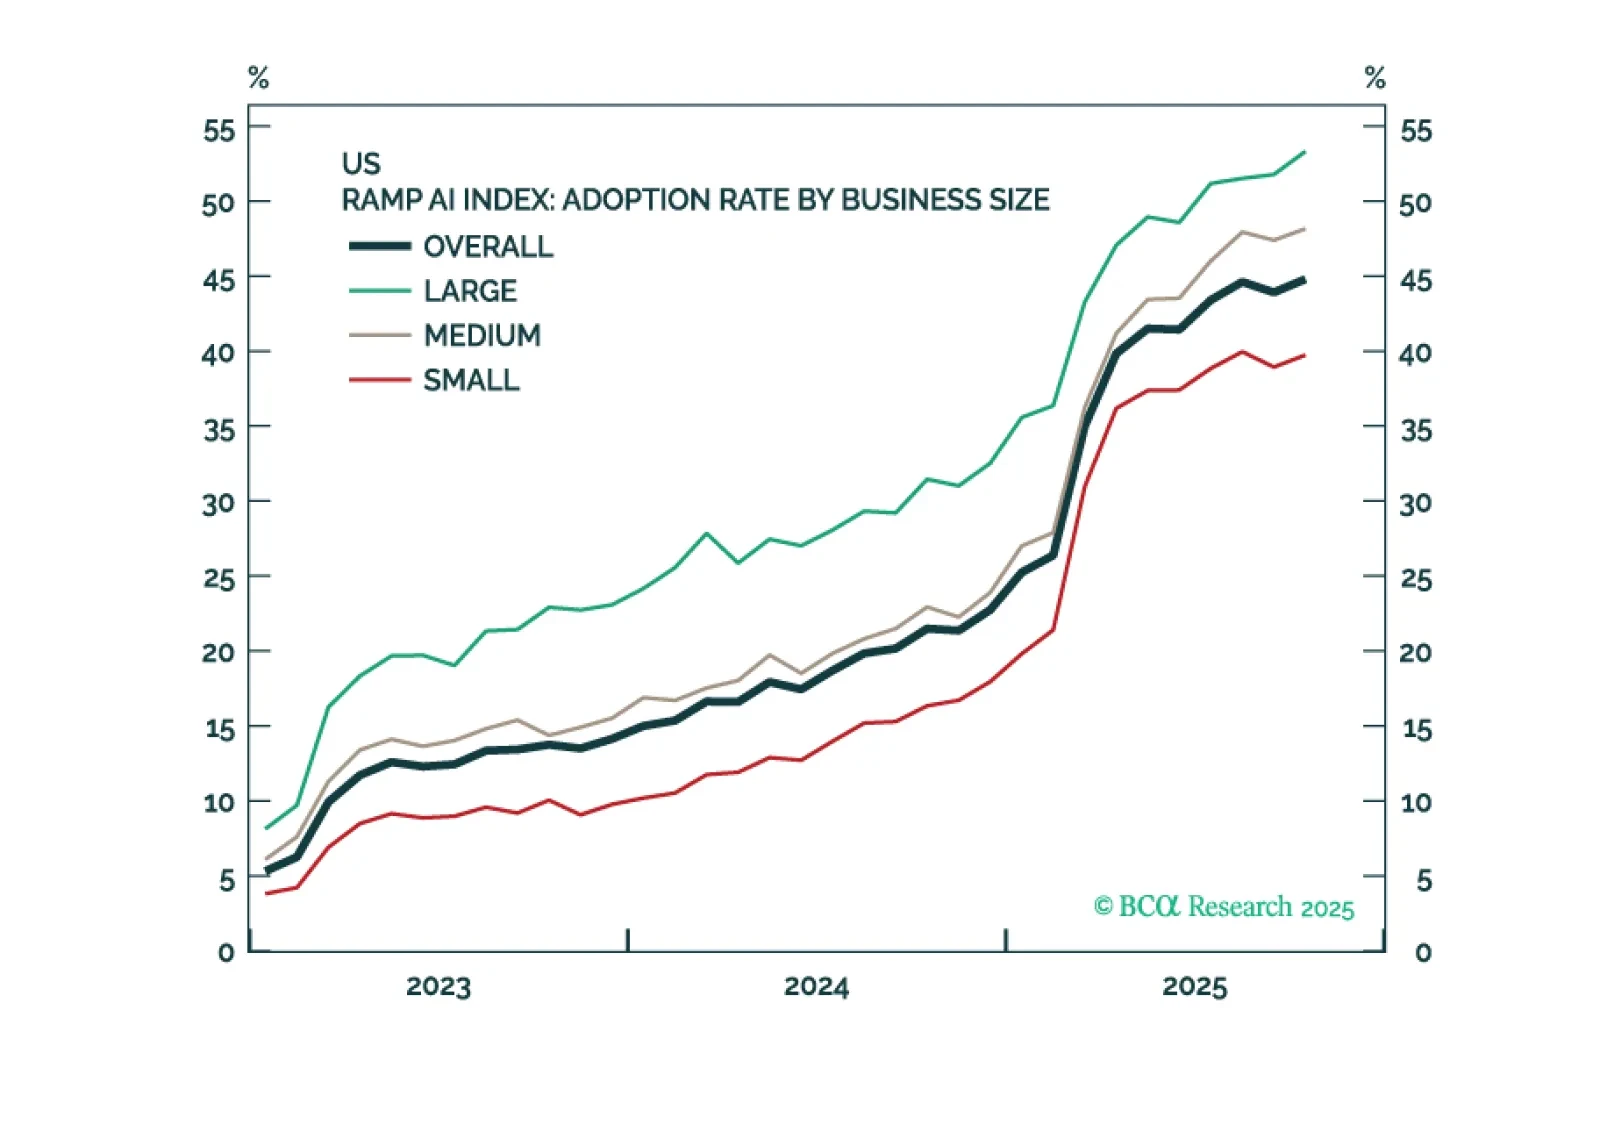
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。
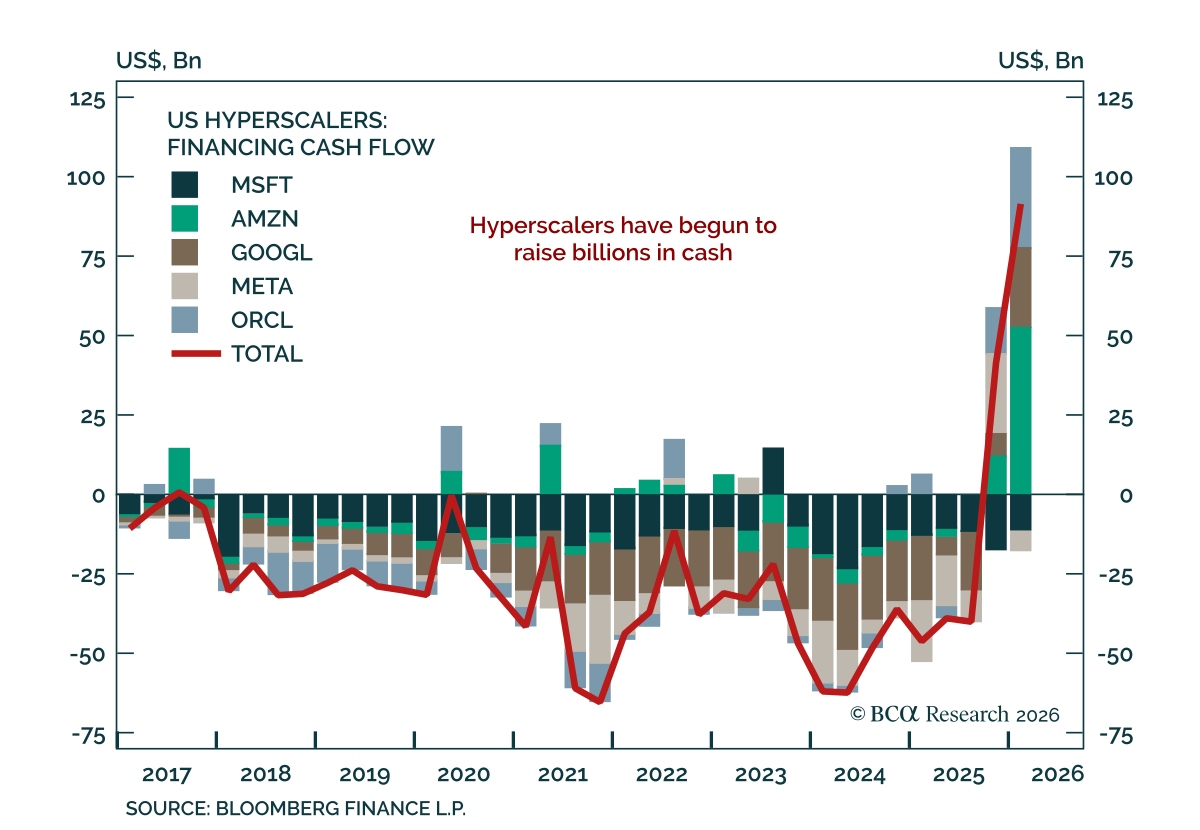
AIは依然として景気循環そのものだ AIは依然として景気循環そのものだ 当社の グローバル・アセット・アロケーションのストラテジストは、株式をキャッシュの削減によってオーバーウエイトに引き上げ、欧州エクイティをオーバーウエイトからアンダーウエイトへ移し、米国をニュートラルに格上げしました。…
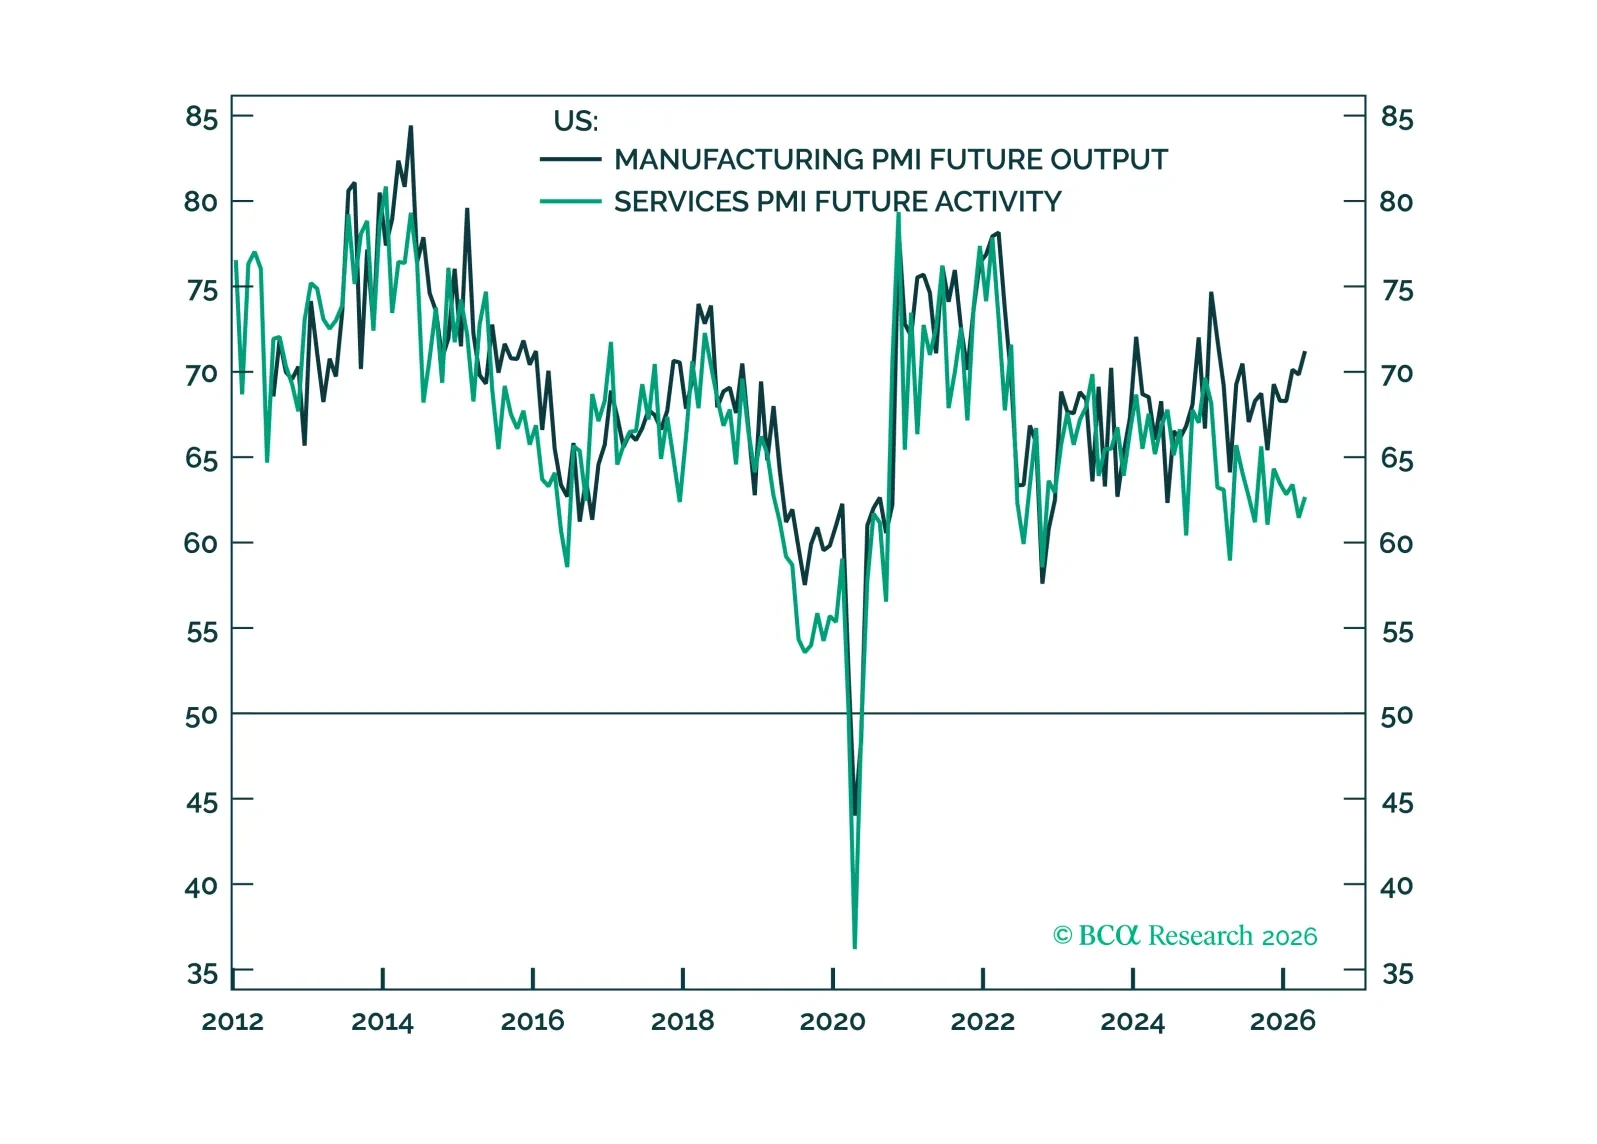
ホルムズ海峡は依然として封鎖されている。たとえ明日海峡が開いたとしても、世界の消費者は年内を通じて圧迫されるだろう。しかし、AIの設備投資(キャップエックス)は加速しており、ROIの兆候が現れている。この設備投資ブームが世界を景気後退から守るだろう。エクイティをオーバーウェイトへ格上げし、キャッシュをアンダーウェイトへ格下げする。米国を格上げし、欧州とオーストラリアを格下げする。コミュニケーション・サービスを格上げする。
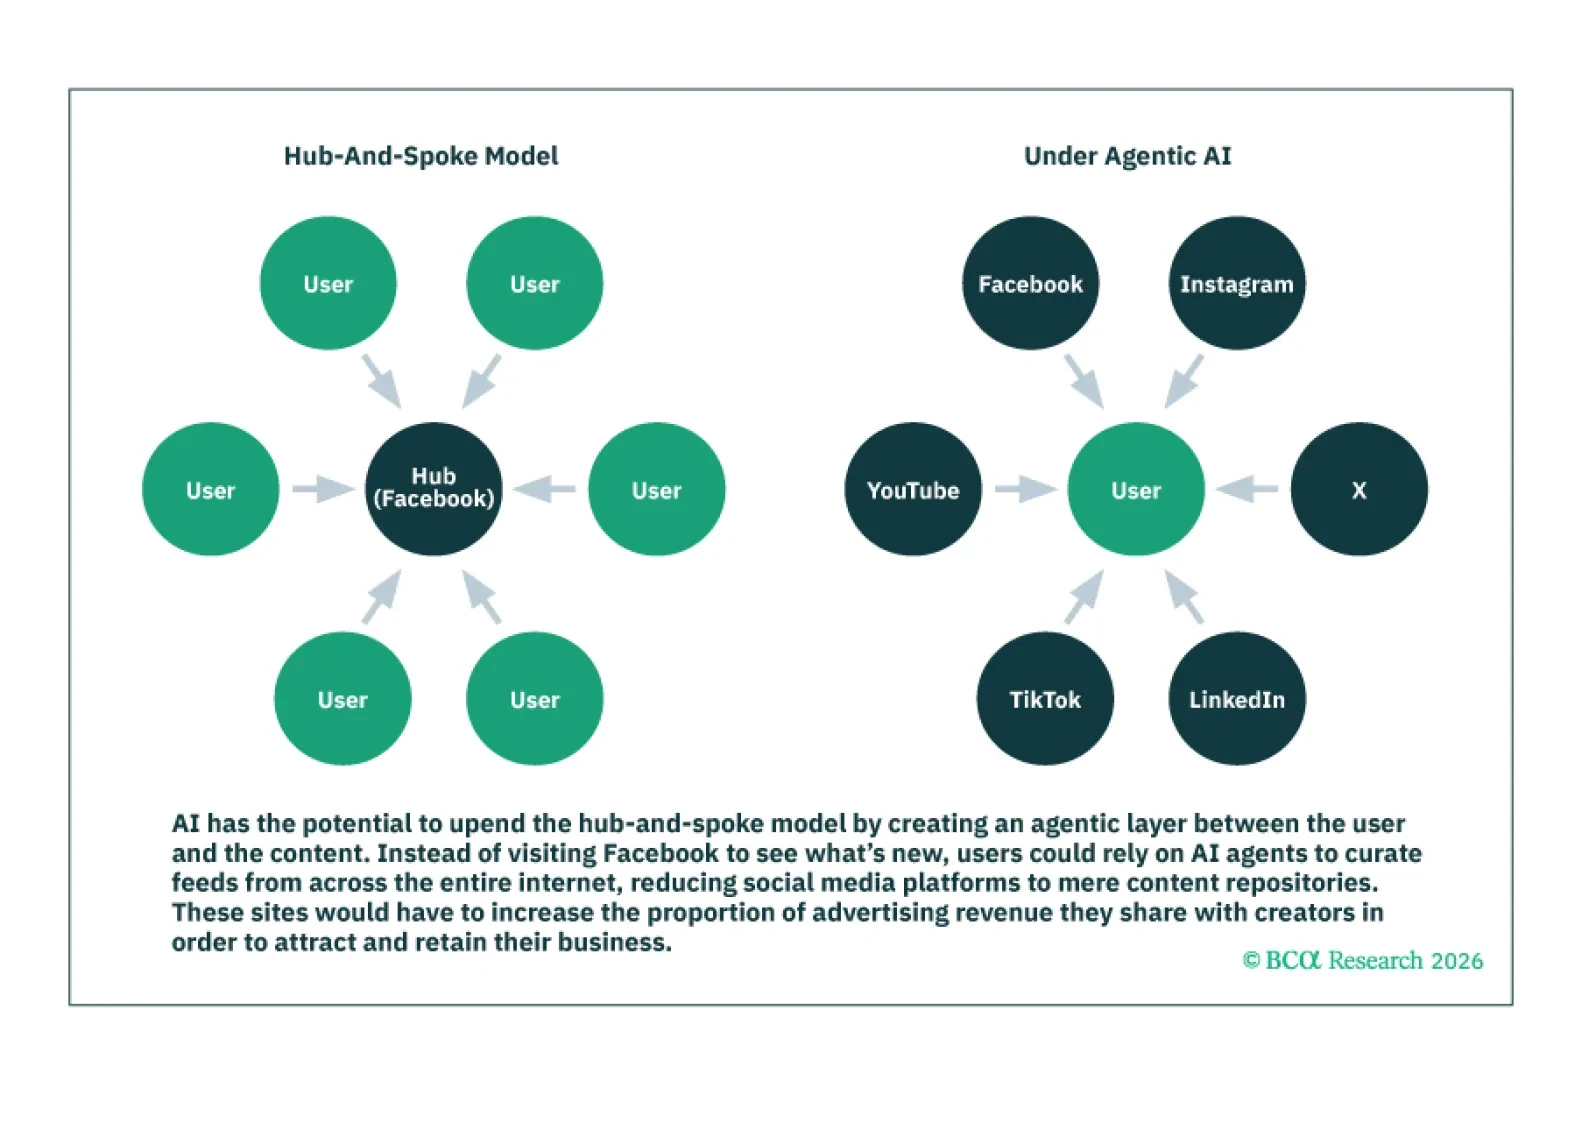
従来、テック企業は主に3つの源泉から利益を生み出してきた:1) 規模の経済、2) ネットワーク効果、3) 独自技術。AIはこれら3つの源泉すべてを脅かしている。
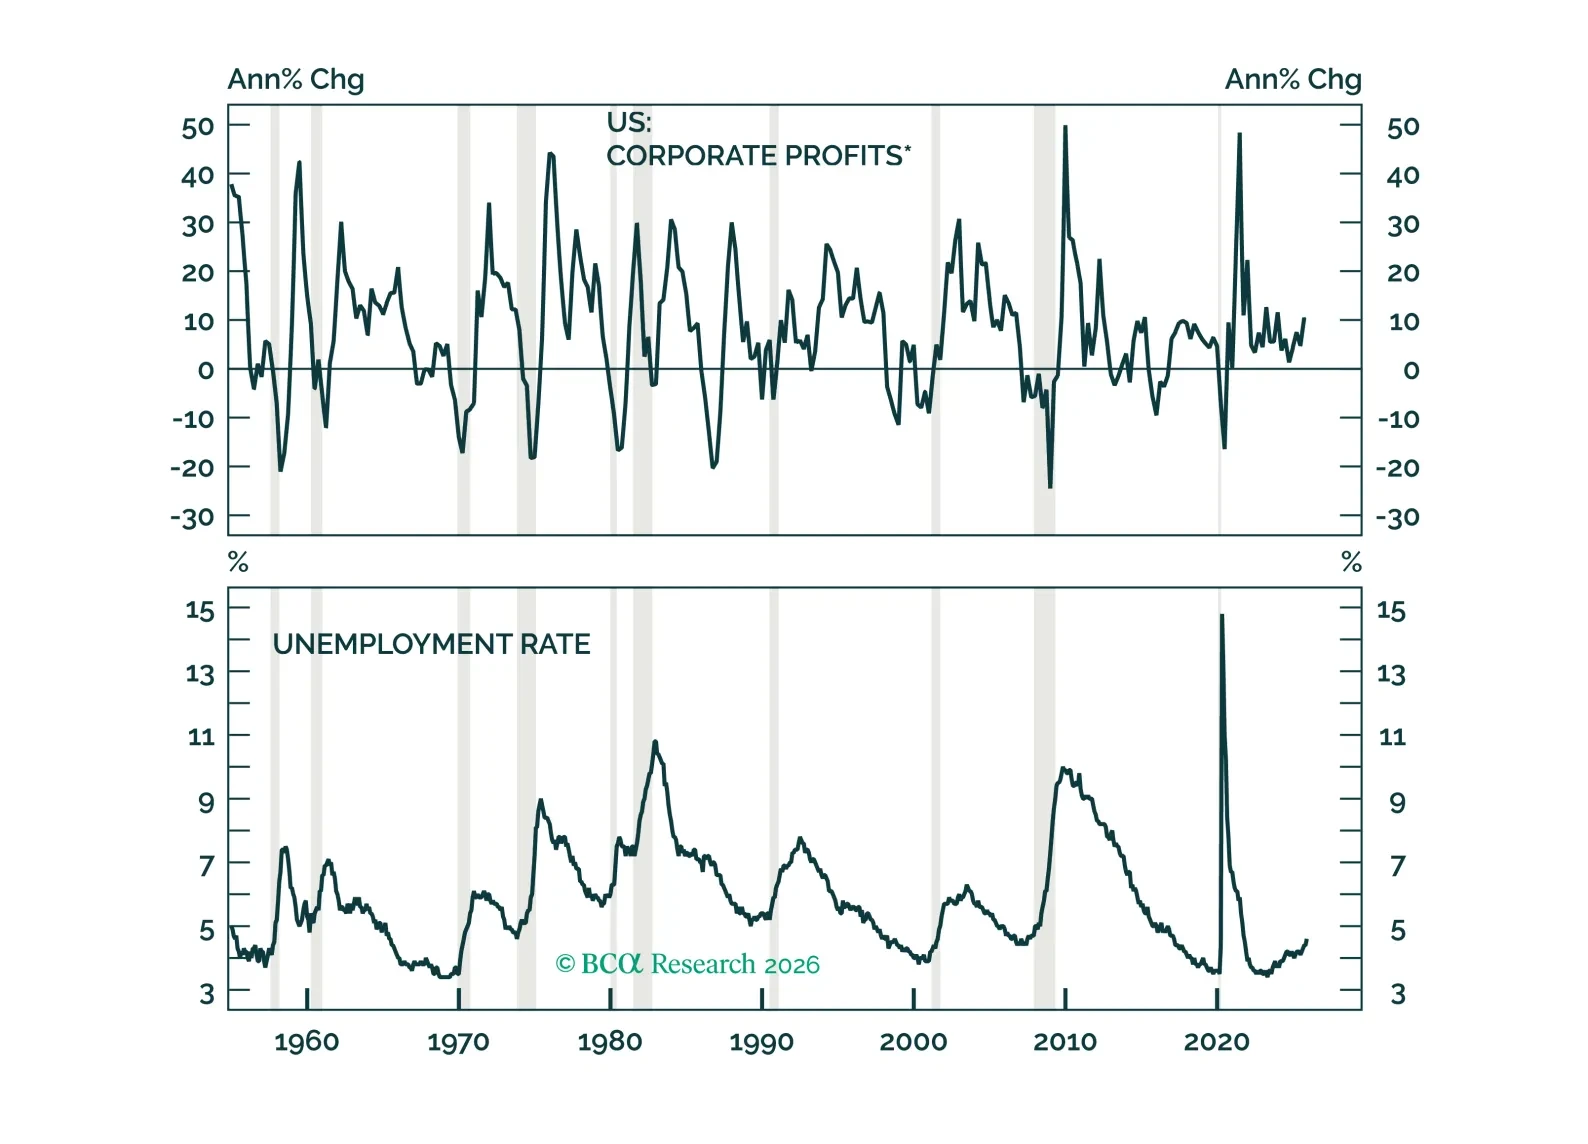
2026年の年初にあたり、私たちは投資家が直面していると考える労働市場、金融政策と財政政策、そしてAI株をめぐる最も重要な疑問に回答します。全体として、リスク資産に対するオーバーウェイトの見解を改めて表明するとともに、今後の関税決定をめぐるリスクを強調します。
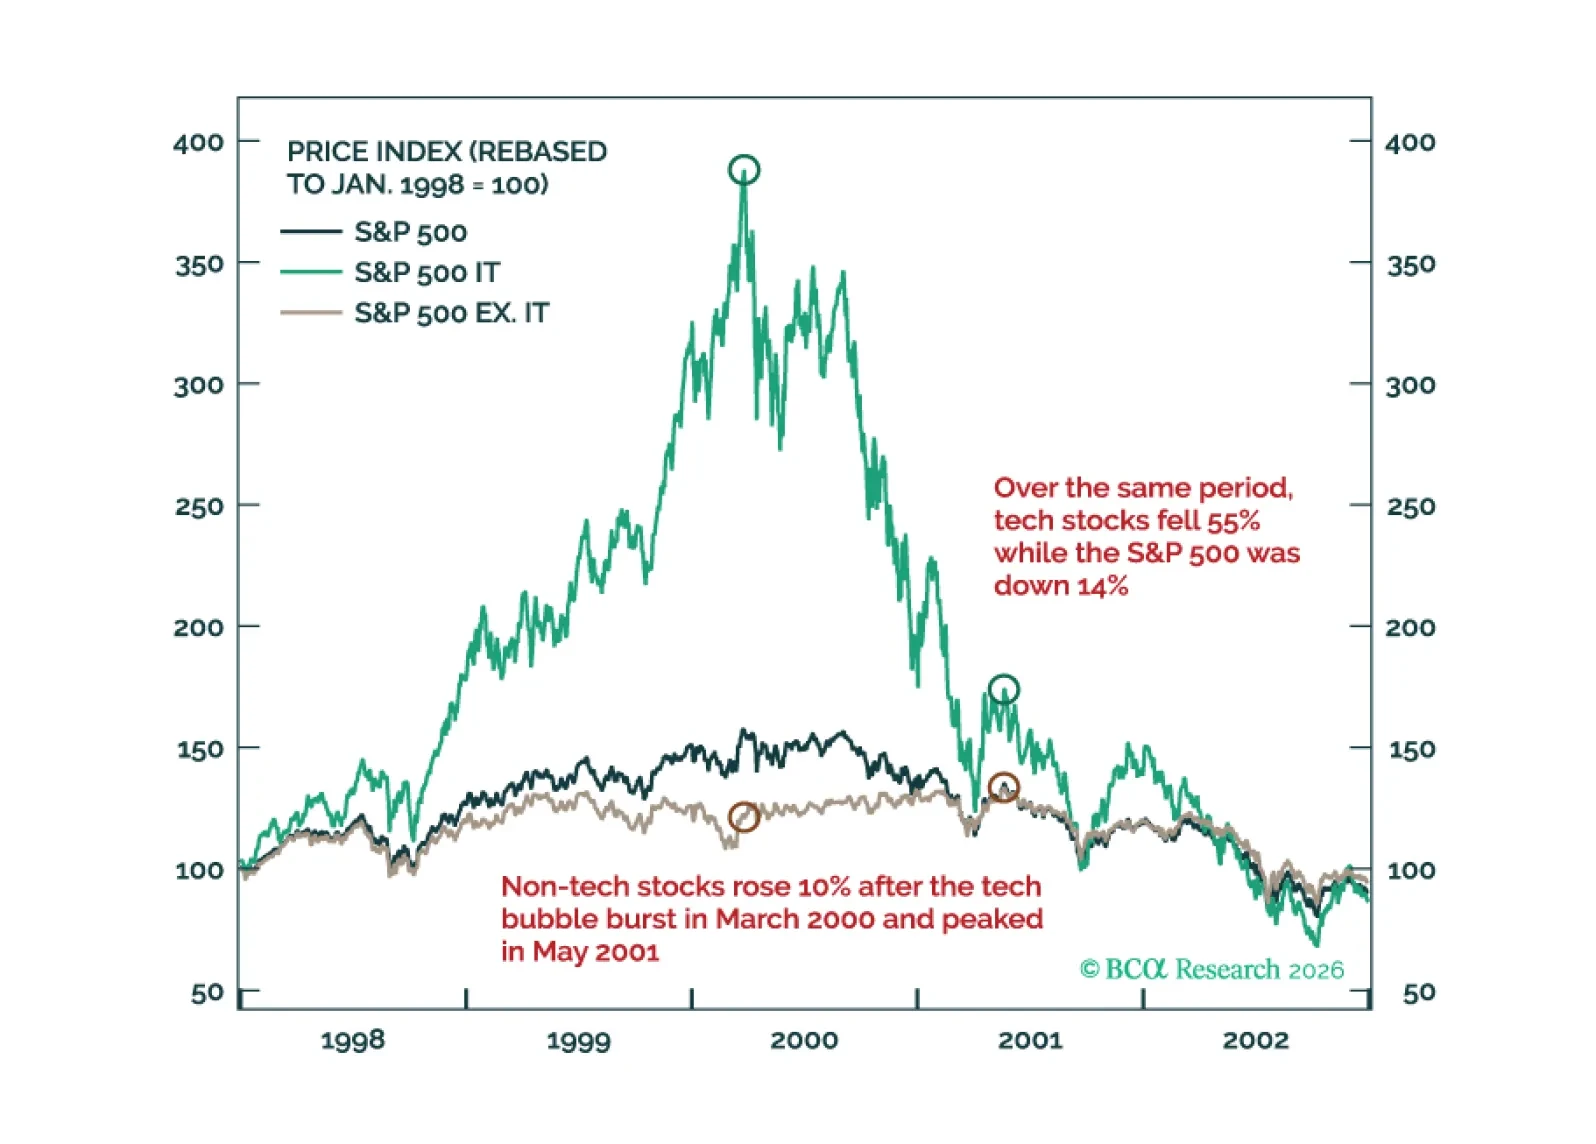
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。
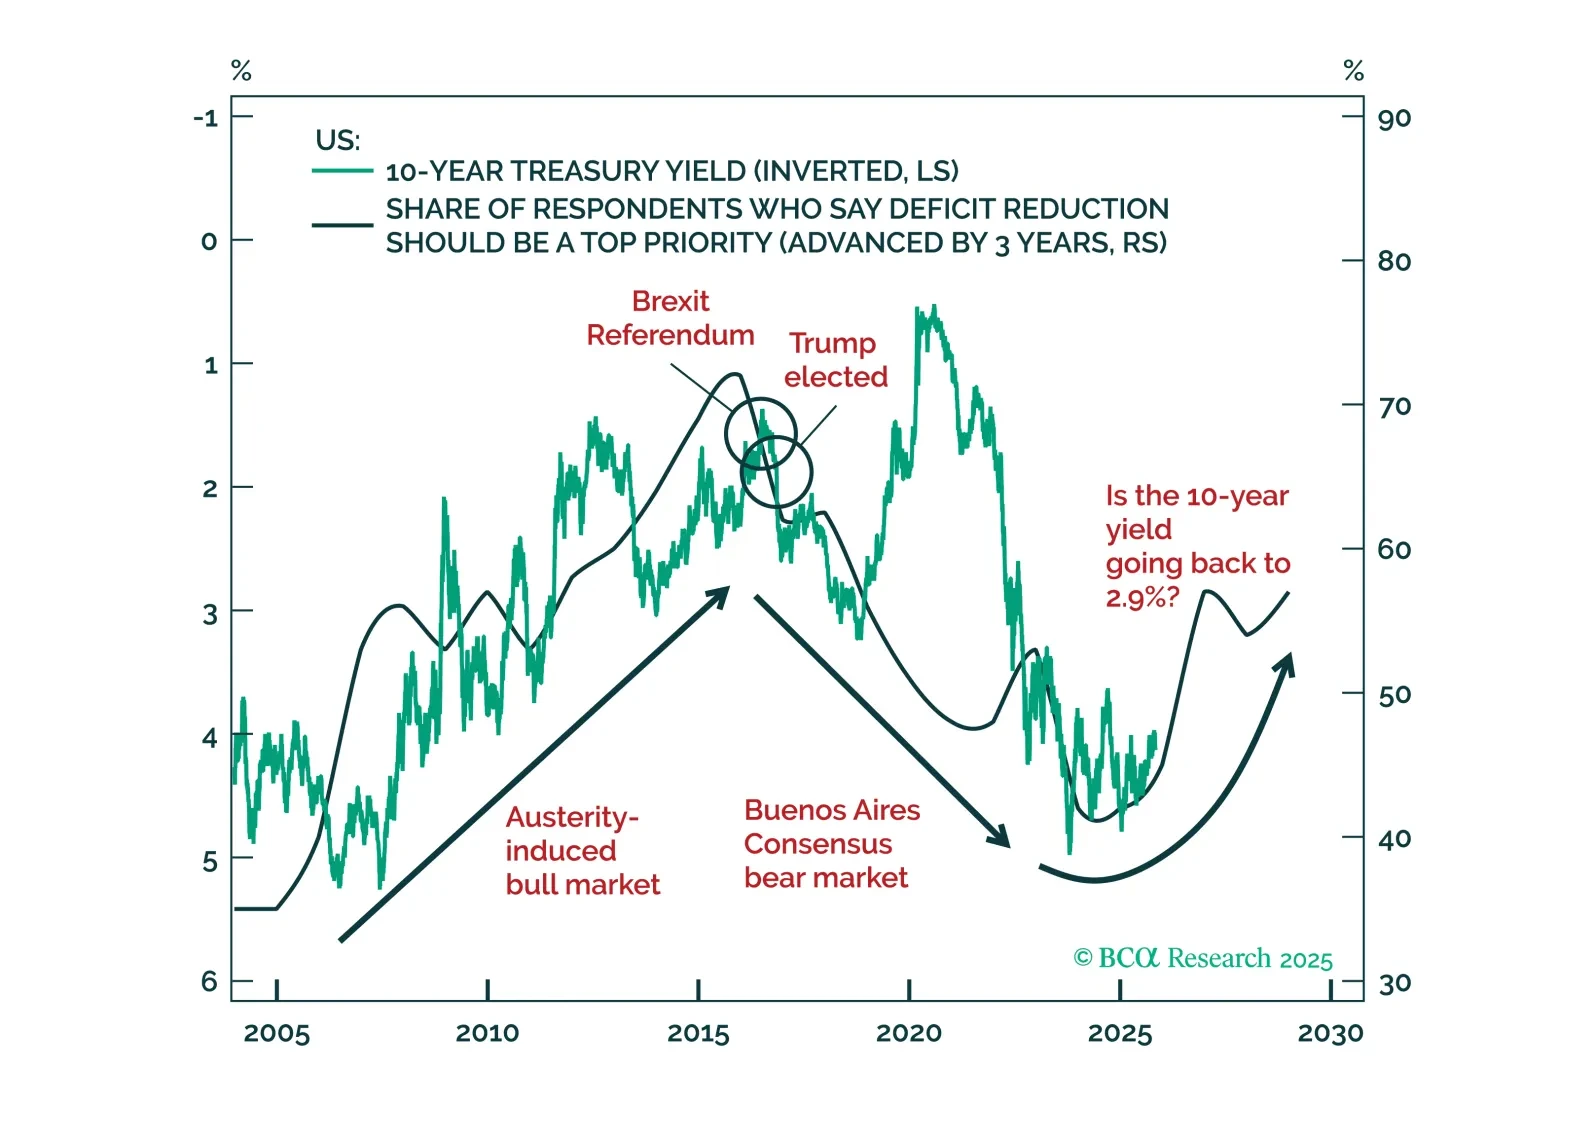
デタント(中国と米国の関係改善)は大きな出来事です。経済データは引き続きFRBに利下げの理由を提供しています。何を心配する必要があるでしょうか?ほとんどありません。ただし、2026年について考え始めるにあたり、いくつか弱気な考えを検討します。