経済
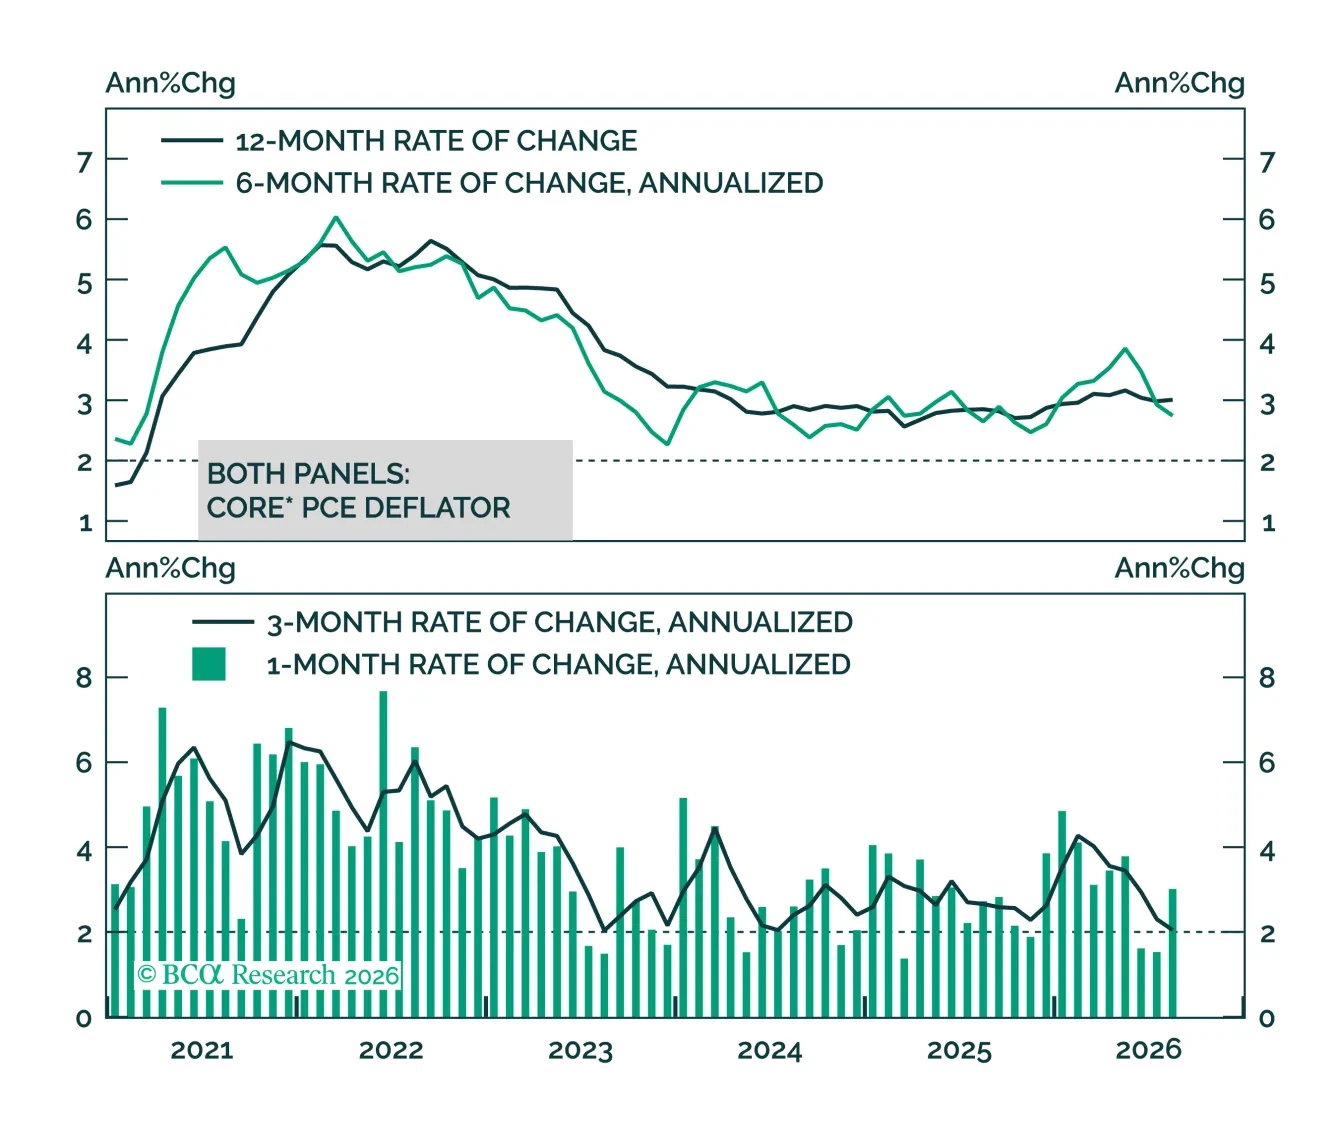
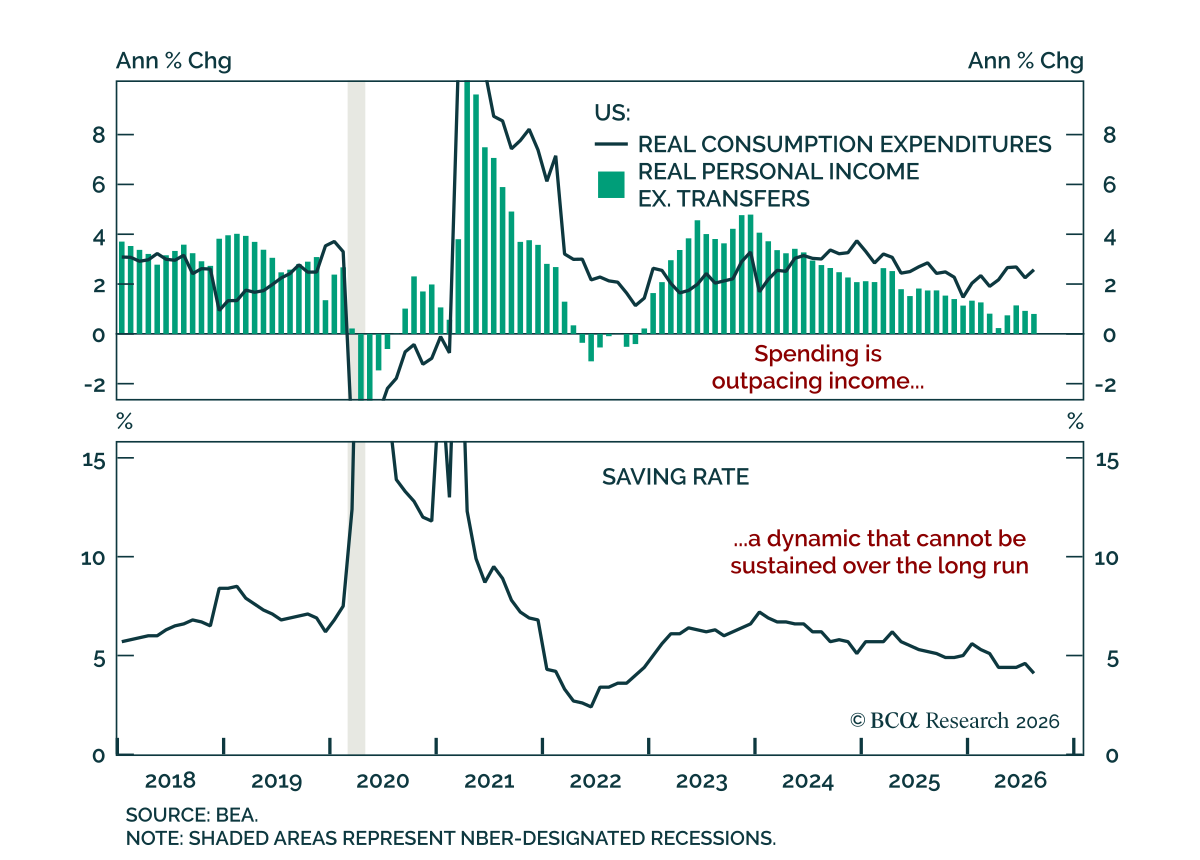
8月の個人所得・支出報告は弱く、所得成長の鈍化とインフレの冷却がFedの忍耐を支持した。 名目支出は前月比0.9%増で予想並み、実質支出は0.6%増であった。しかし個人所得はわずか0.2%増にとどまり予想を下回り、7月の下方改定された0.3%から低下した。移転を除いた実質所得は小幅に縮小した。支出が所得を上回ったため貯蓄率は4.6%から4.1%に低下し、消費支出の脆弱性が浮き彫りになっている。これは労働市場が強まらない限り続くのである。…
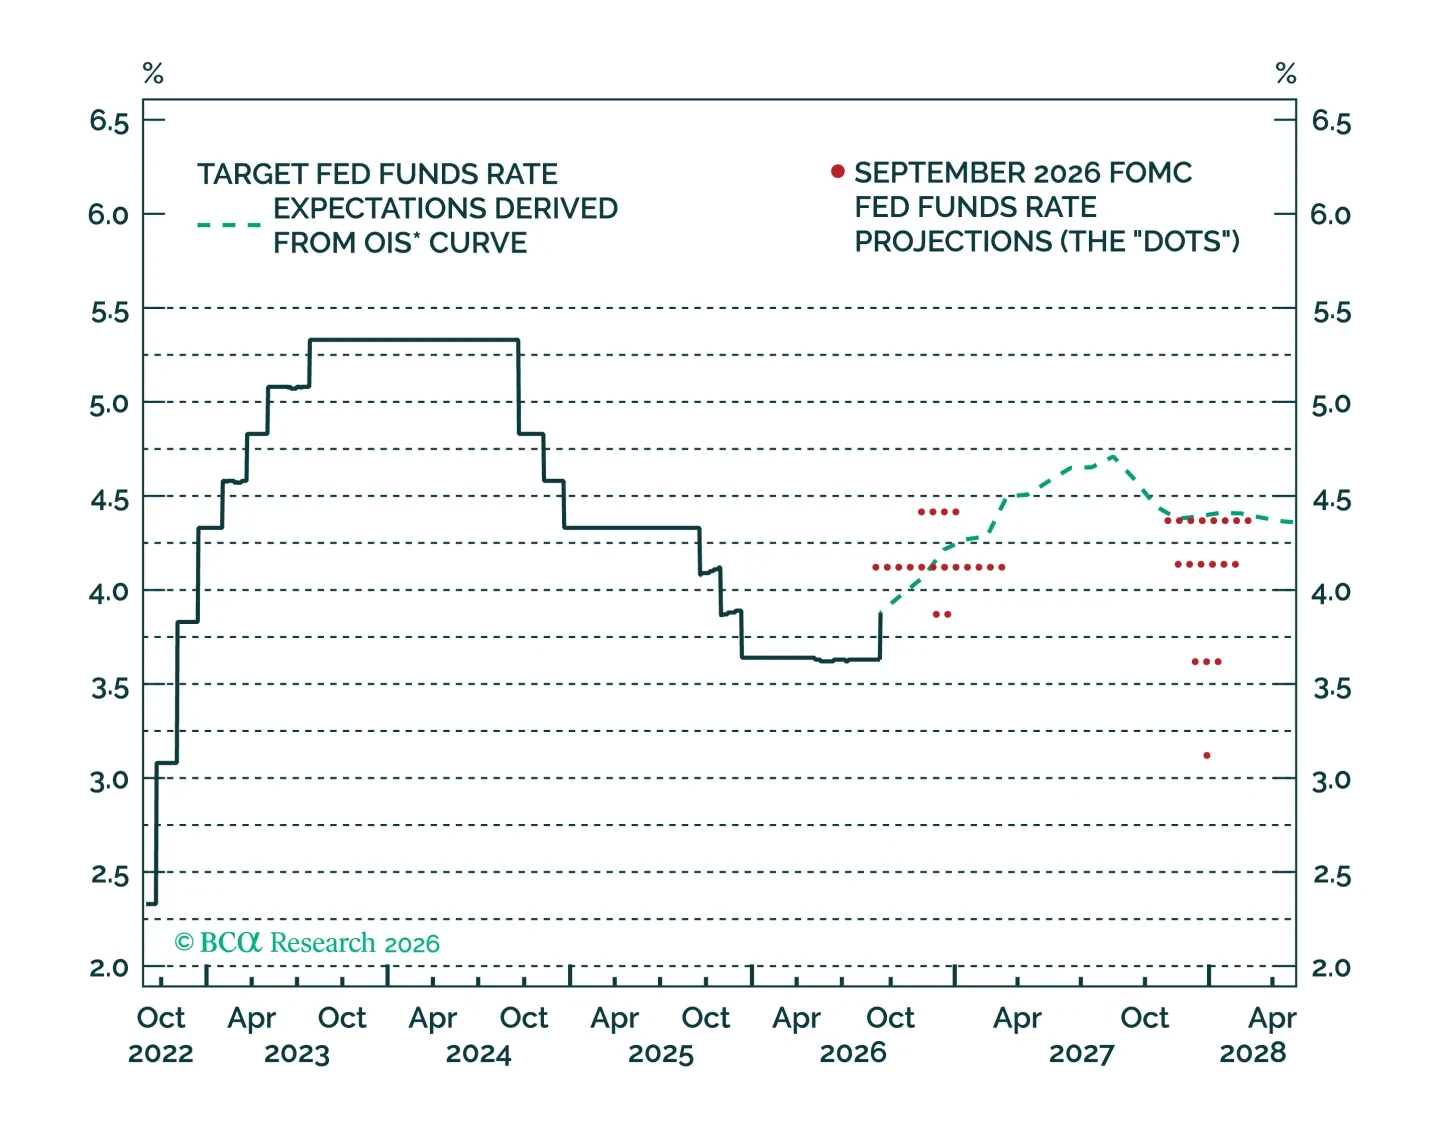
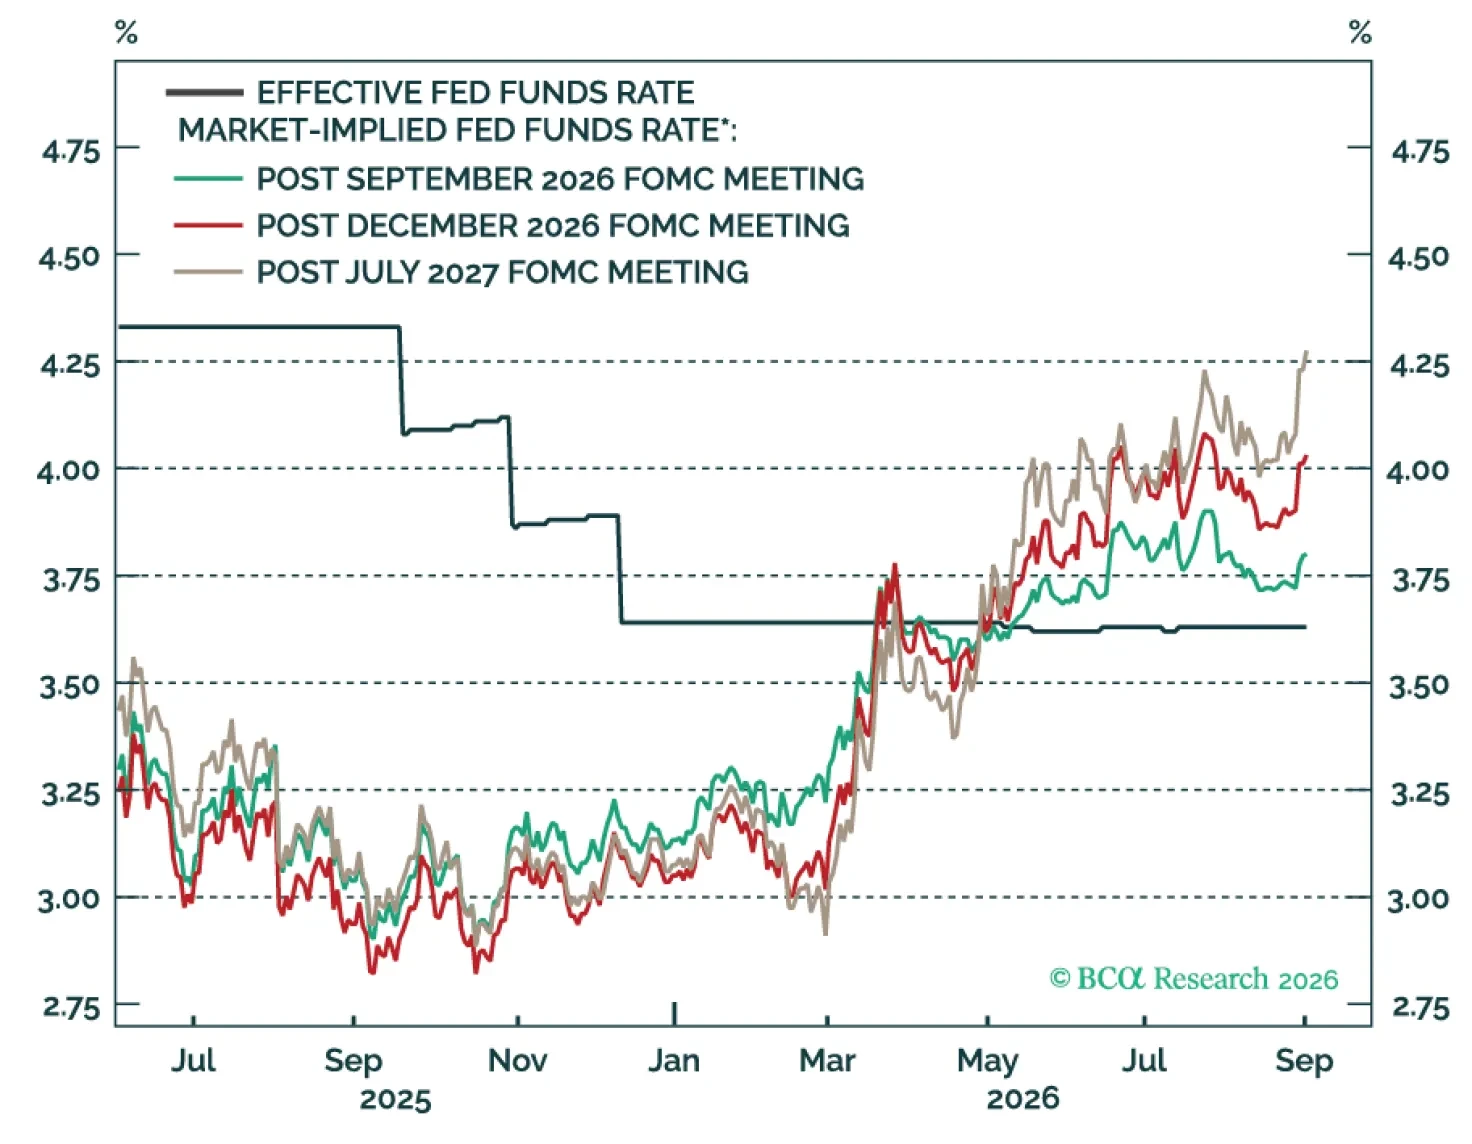
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。
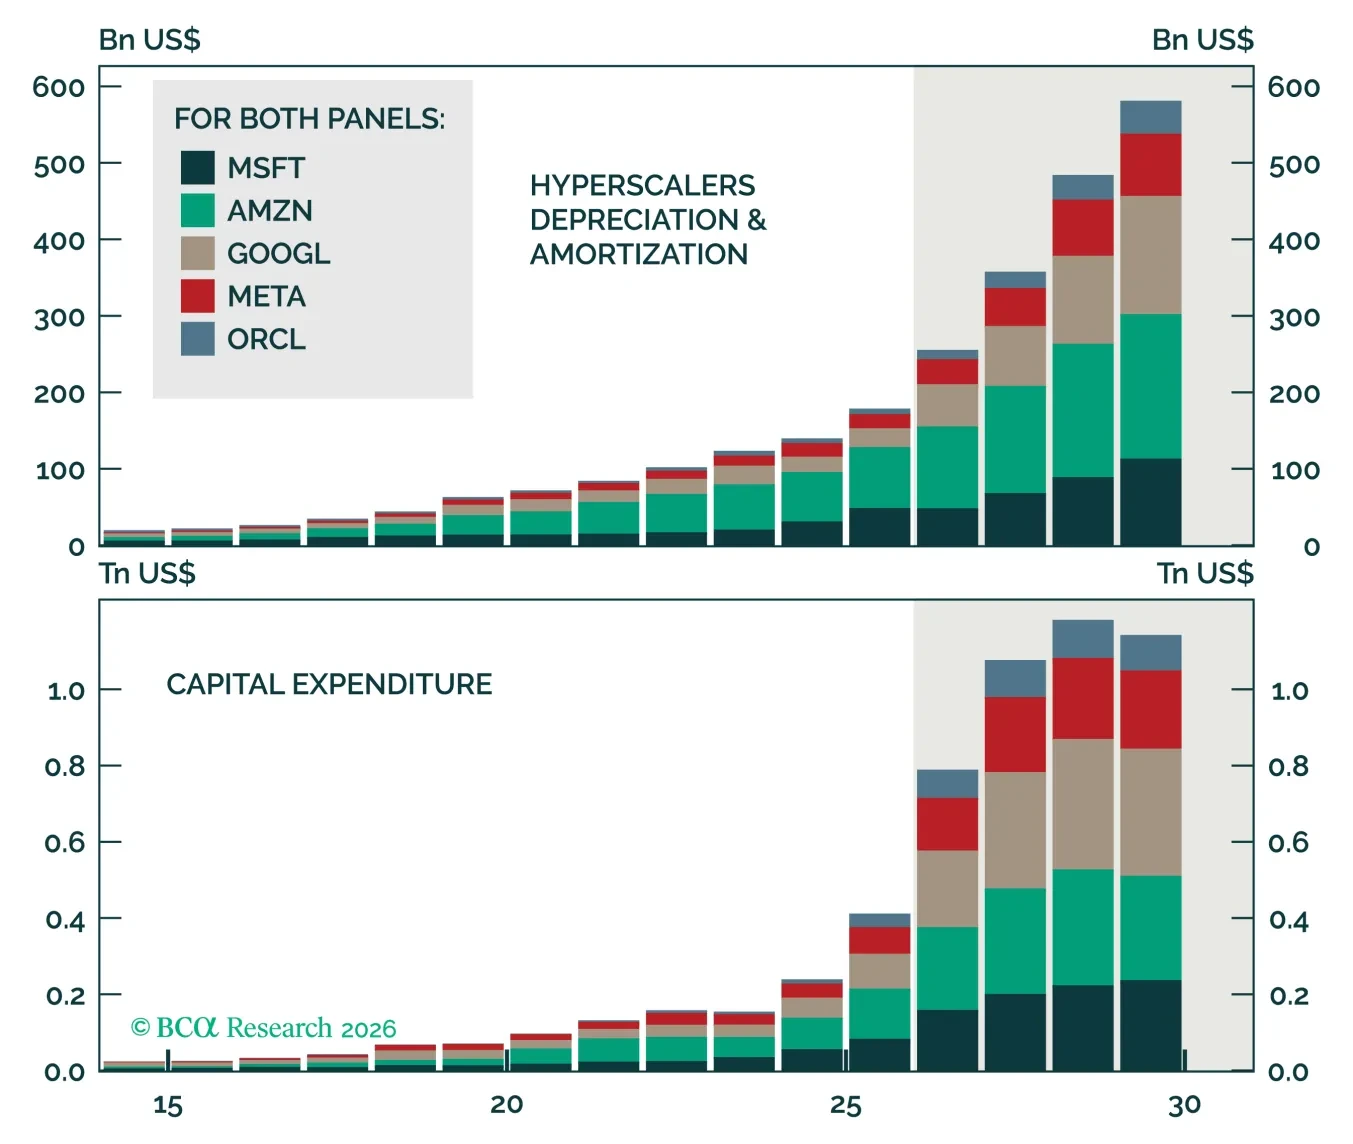
大手AI企業がAI覇権を巡る財政的に持続不可能な軍拡競争に巻き込まれているという懸念は、AI破滅への懸念と同様に、企業の新たな慎重姿勢に大きく影響している可能性が高い。
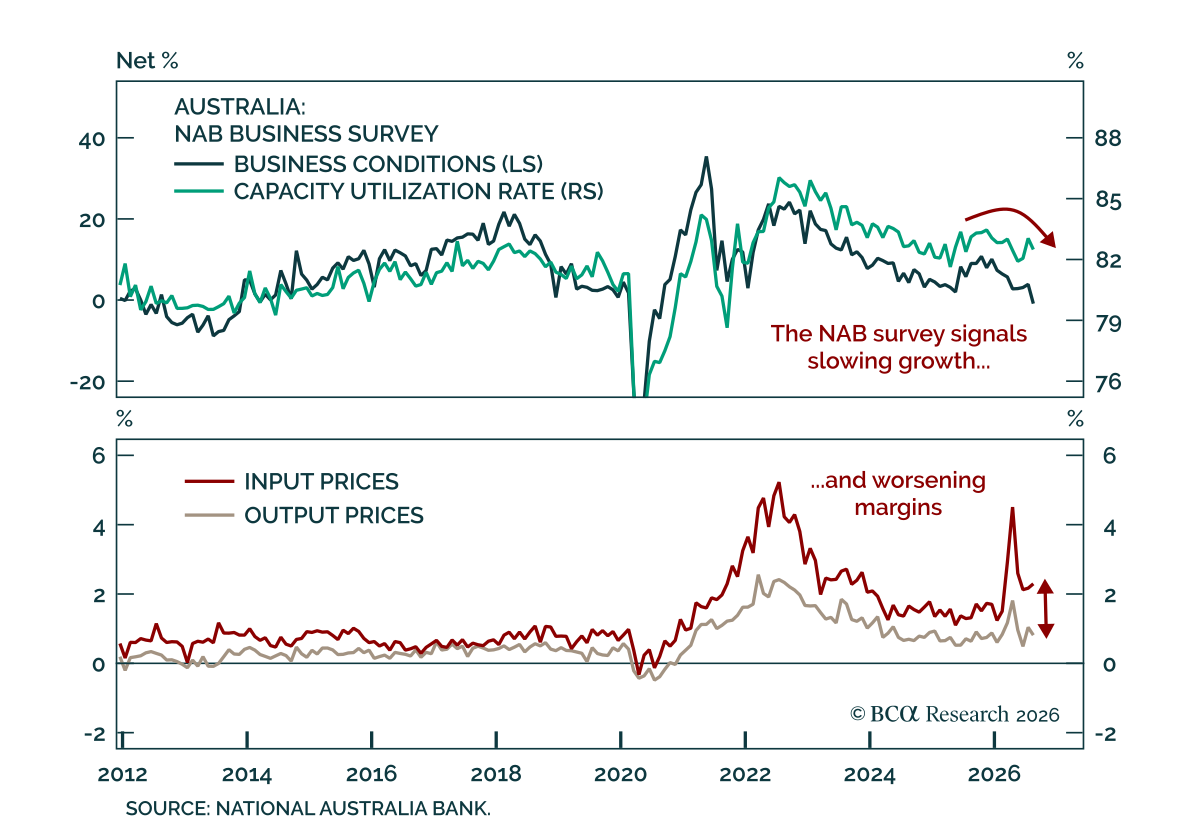
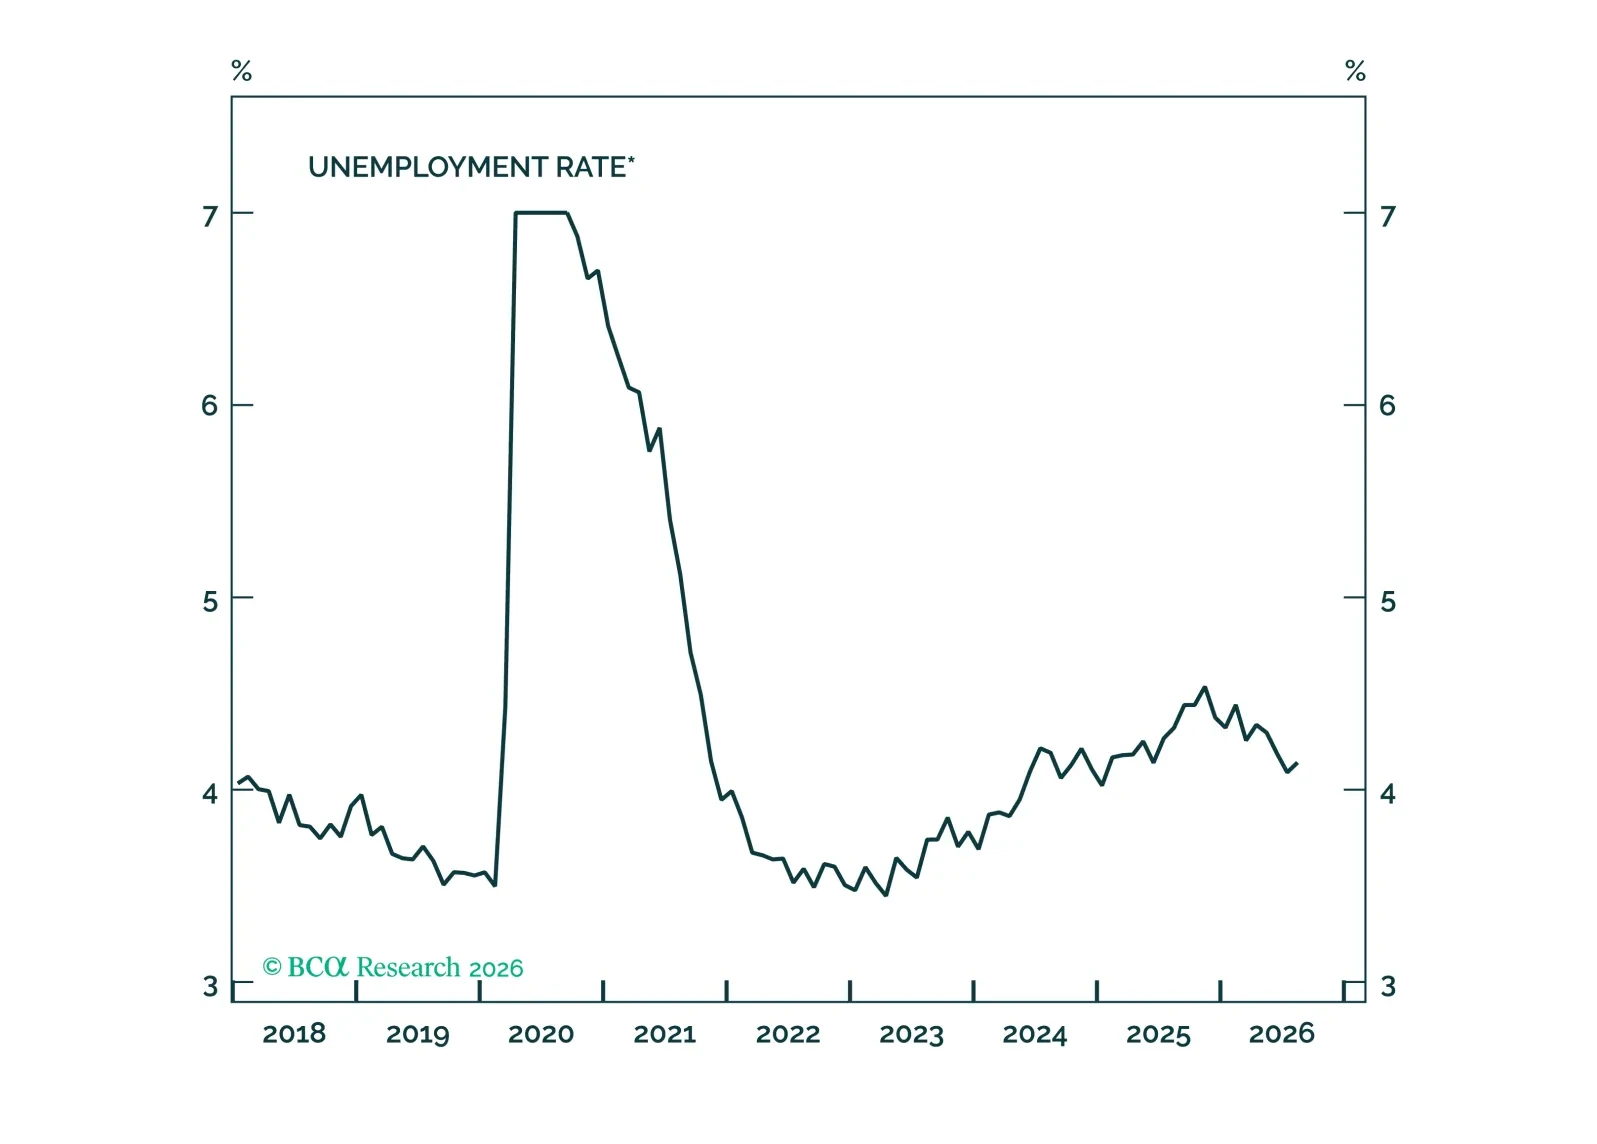
来週発表のCPIとPPIは今朝の雇用統計より短期的なFRBの政策経路を左右する重要度がはるかに高い。ただし、労働市場の引き締まり傾向が年末まで続くなら、2027年に賃金の伸びが再び加速する可能性がある。
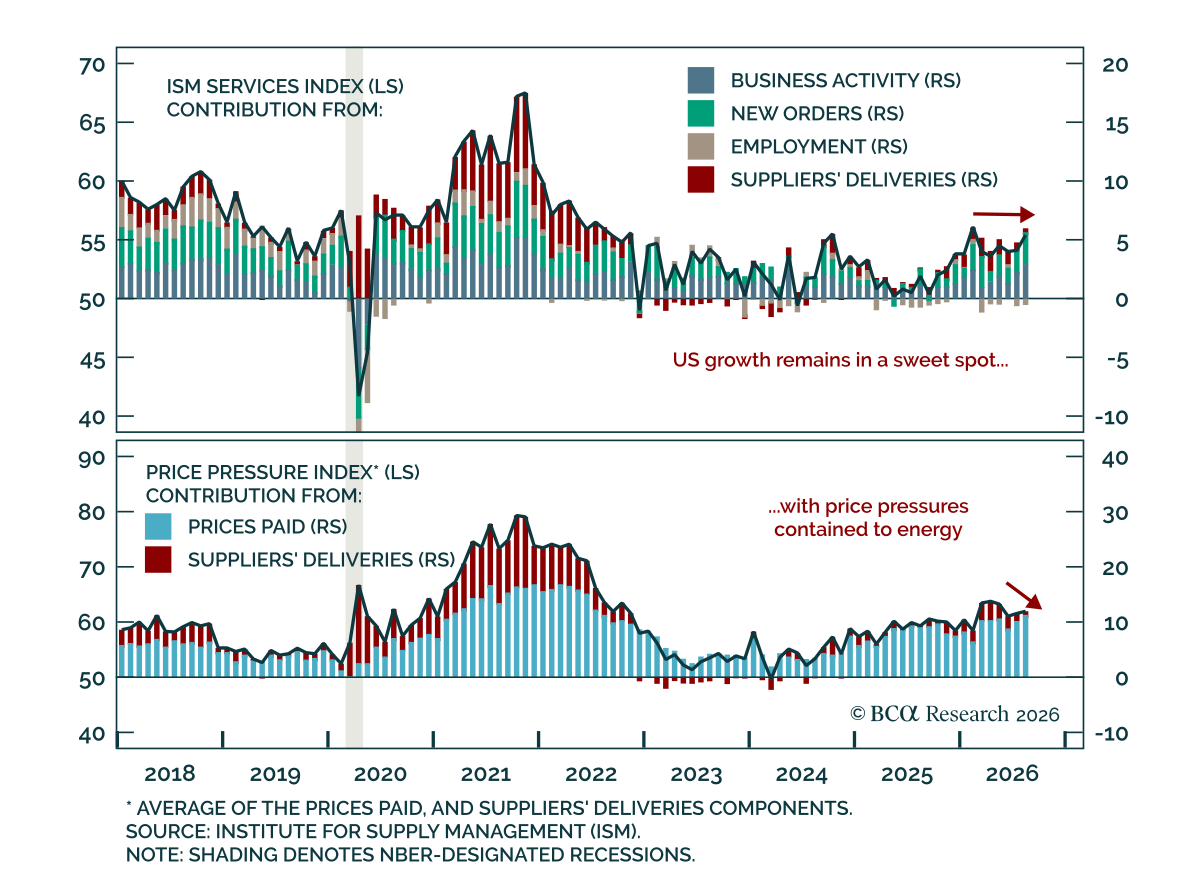
8月のISMサービス業レポートは、二次的なインフレ効果の明確な証拠がなく成長が引き続き堅調であることを示しており、戦術的に株式を債券に対してオーバーウェイトする姿勢を支持する。 ヘッドライン指数は54.1から55.4に上昇し予想を上回り、改善は広範囲にわたって新規受注と業況の改善が主導した。一方で雇用は予想を下回り47.8で依然として縮小圏にあった。…
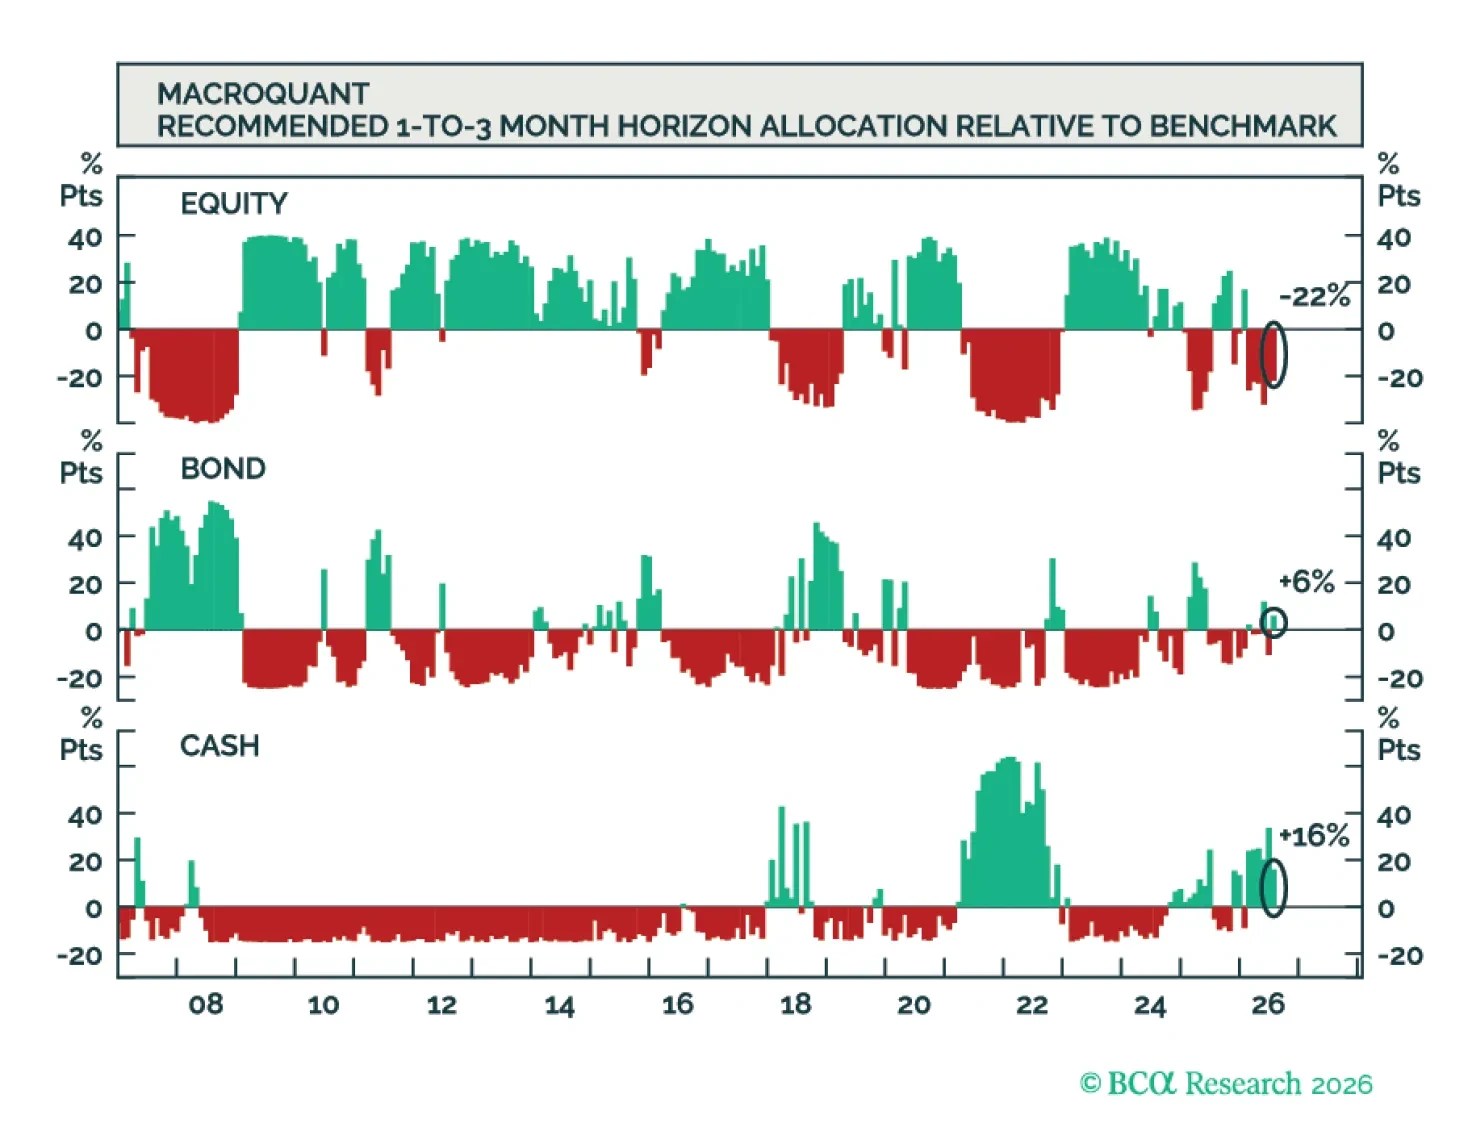
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。