経済
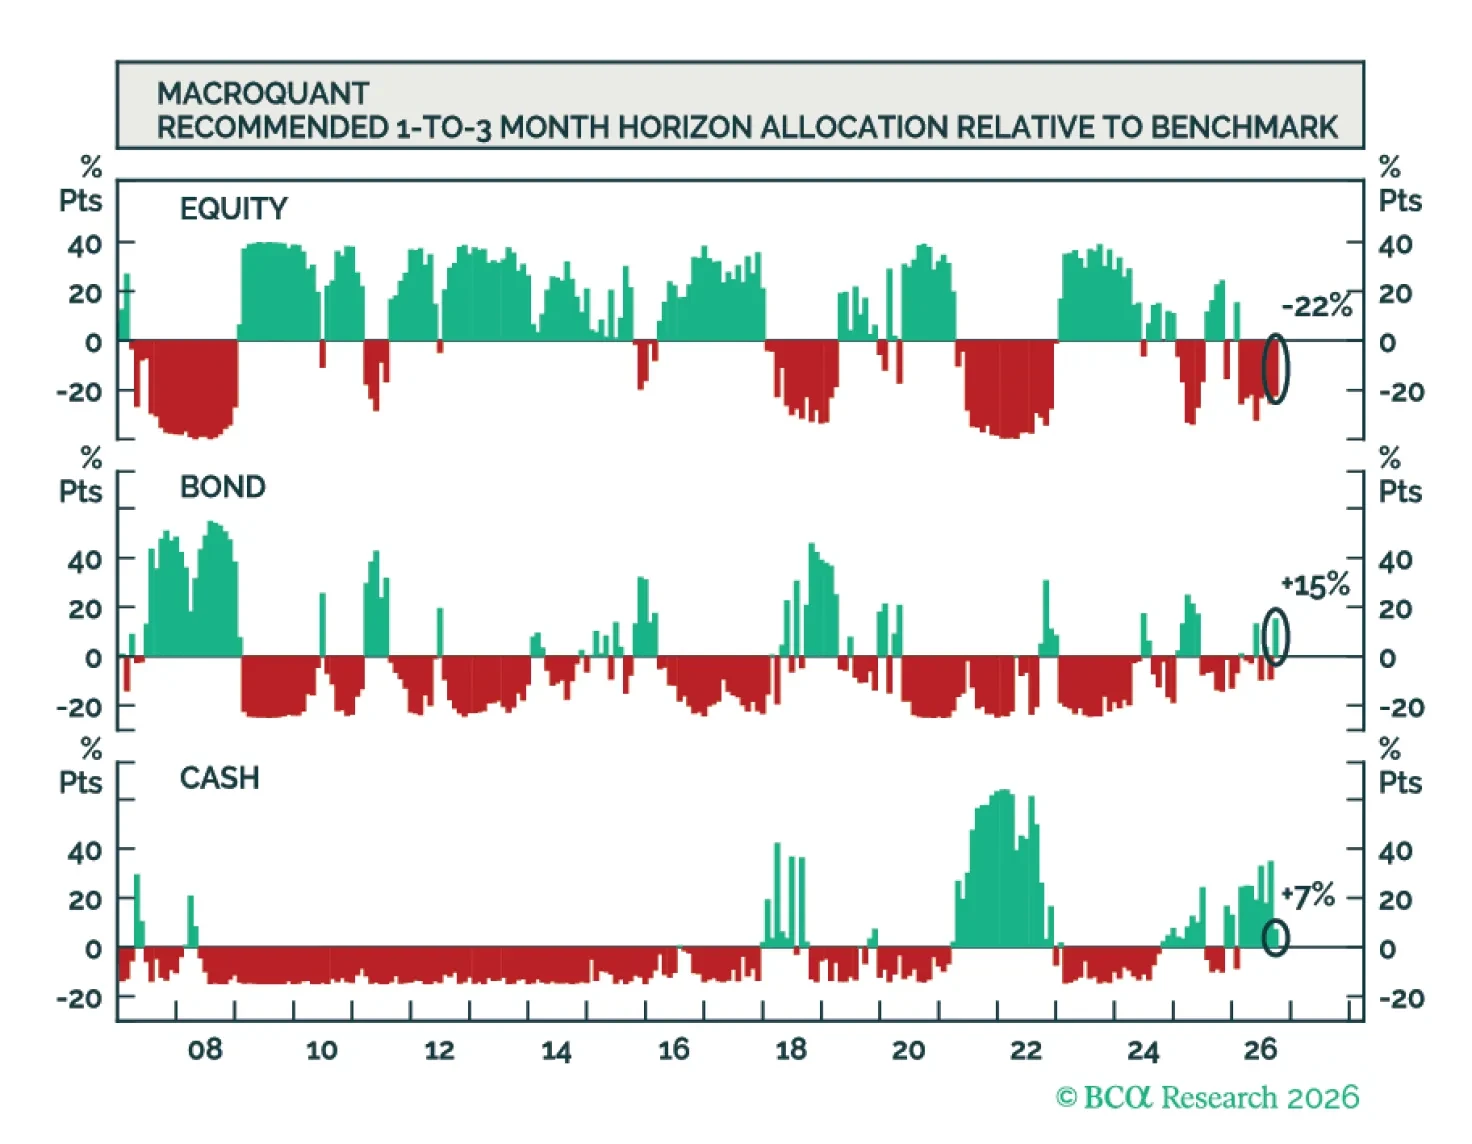
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
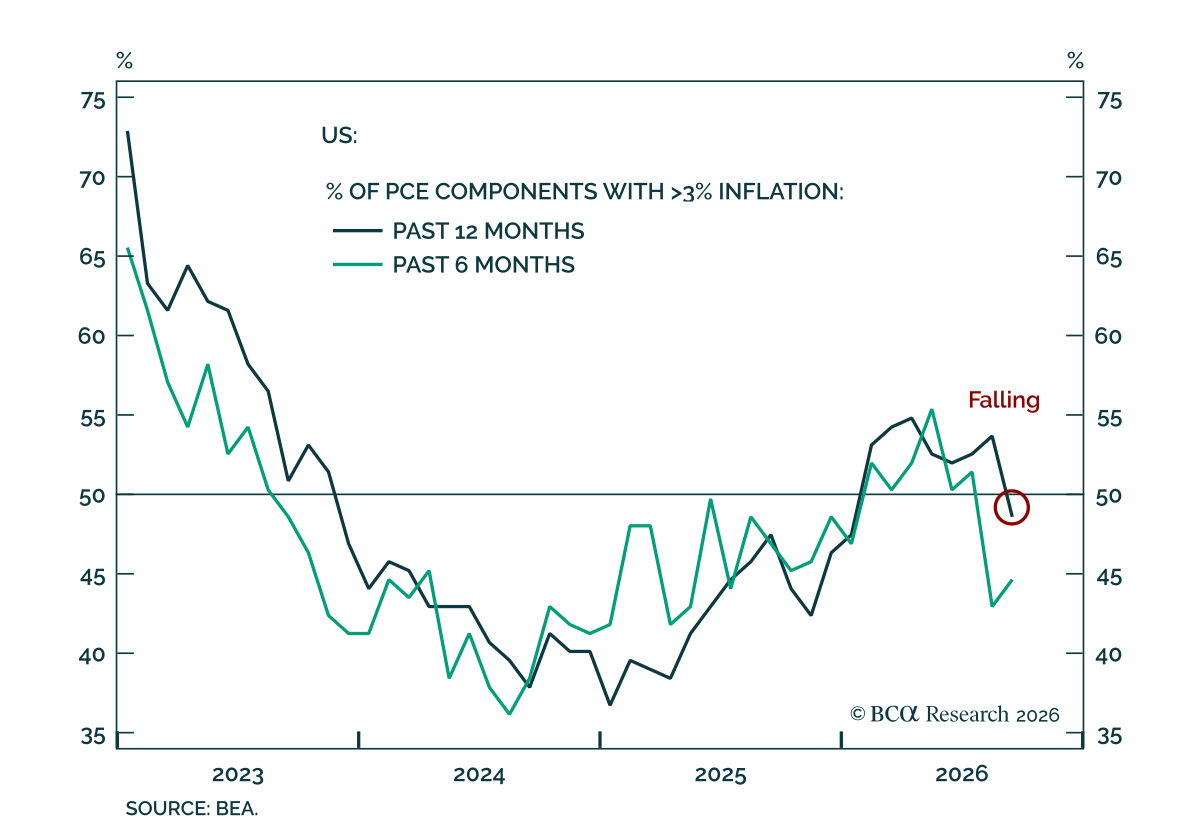
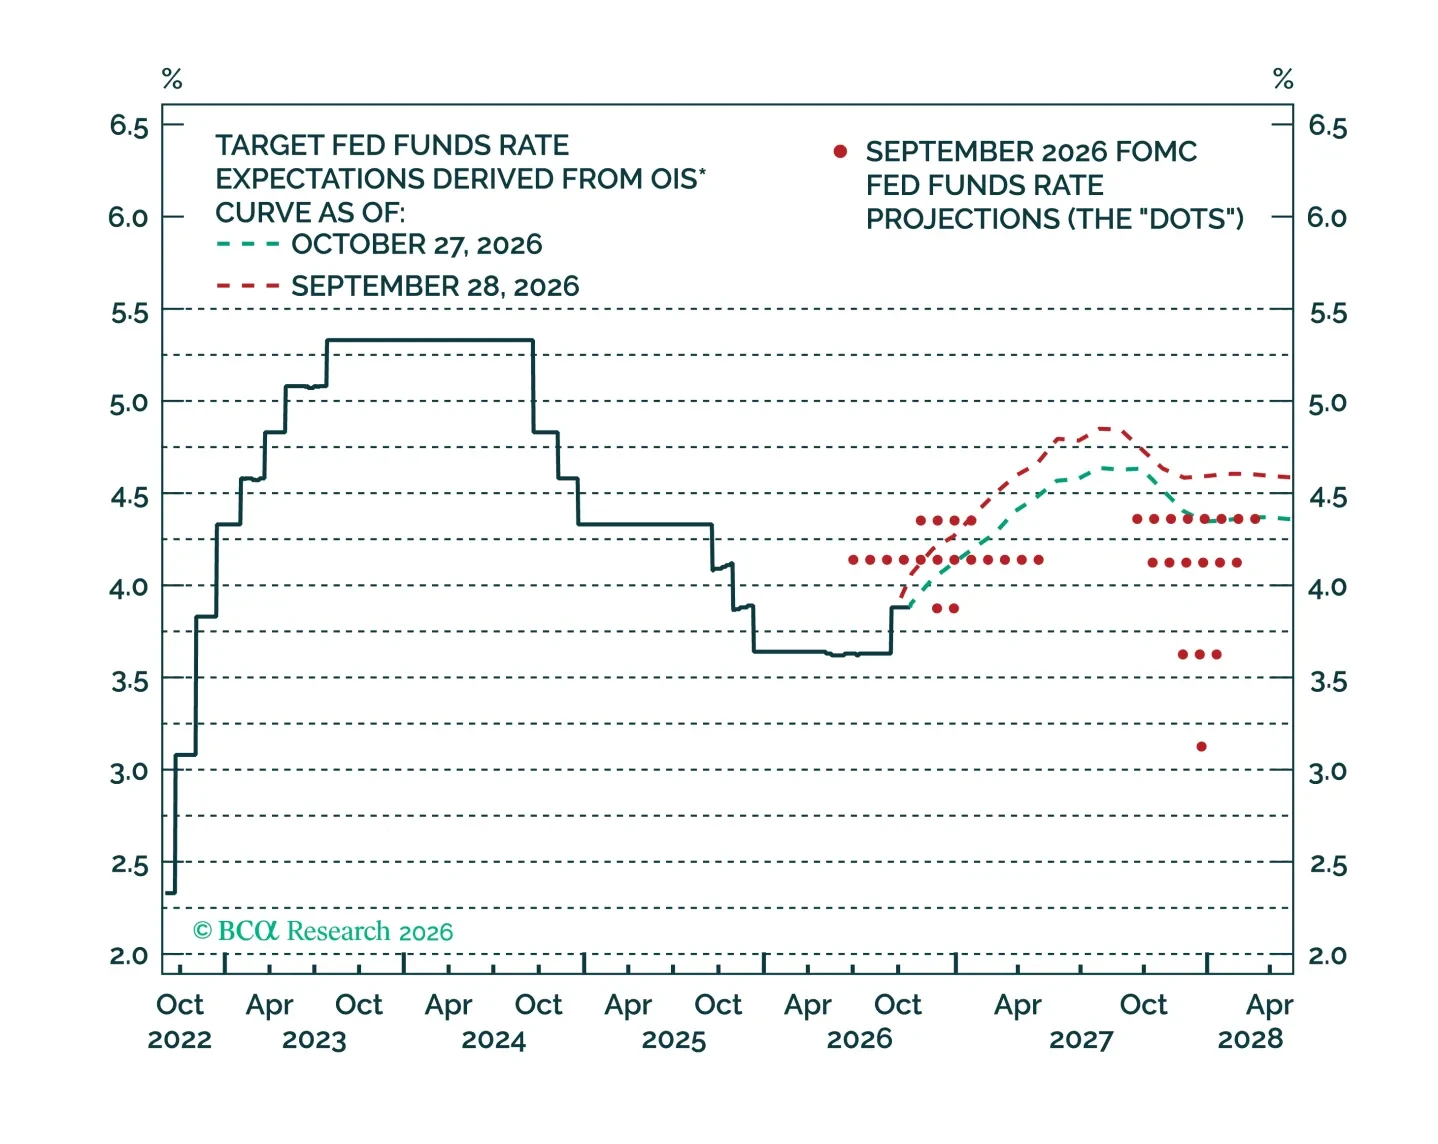
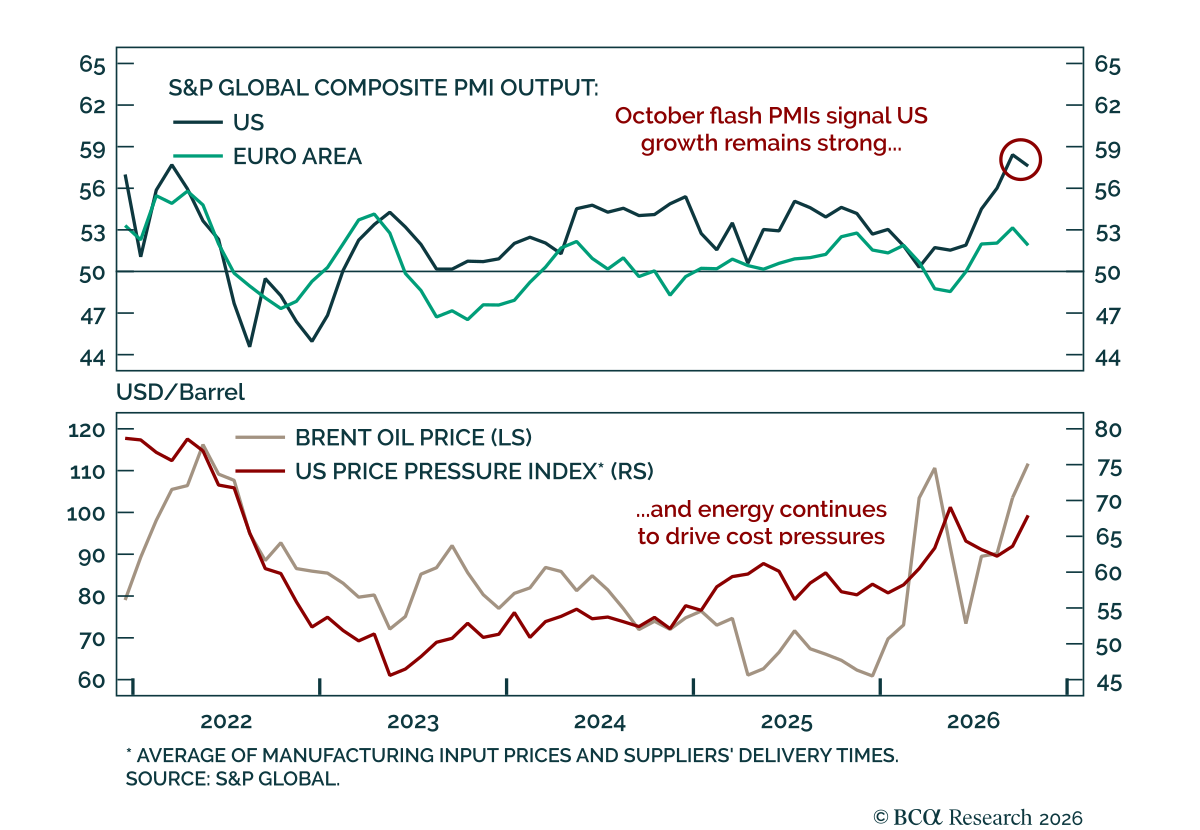
7~9月期のGDP発表も9月のインフレデータも、FRBを四半期ごとの利上げペースから逸脱させる可能性は低い。 米国の7~9月期の速報GDPは木曜日に発表され、同時に9月の個人所得と支出の報告も出た。年率ベースの実質GDP成長率は7~9月期が3.4%(4~6月期の2.2%から上昇)で、予想をわずかに上回り、その主因は予想を上回る個人消費であった。 一方で9月の支出データはやや弱く、個人所得と支出は予想を下回った。実質個人消費は9月は横ばいであった。コアPCEインフレはわずかに加速したが、予想内であった。…
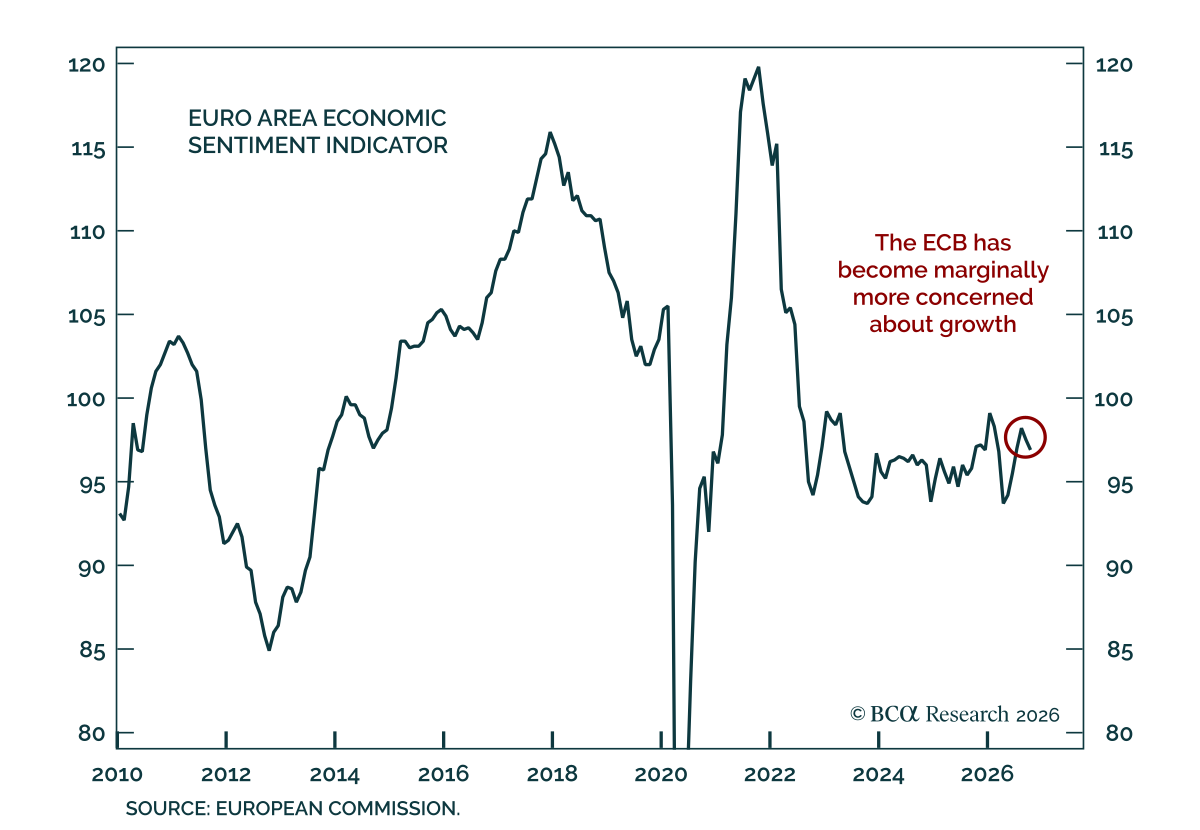
エネルギー価格がここから意味ある程度に上昇しない限り、欧州中央銀行が政策金利を中立水準を上回るまで引き上げる可能性は低い。 欧州中央銀行は木曜日に政策金利を据え置き、予想通りであった。6月や9月の声明に比べると、今回の声明は成長リスクにより重きを置き、最近の金融状況の引き締まりに対して慎重姿勢を示した。別にユーロ圏の10月の景況感指数が発表されて下振れとなり、これは欧州中央銀行の成長懸念へのわずかなシフトと整合的である。…
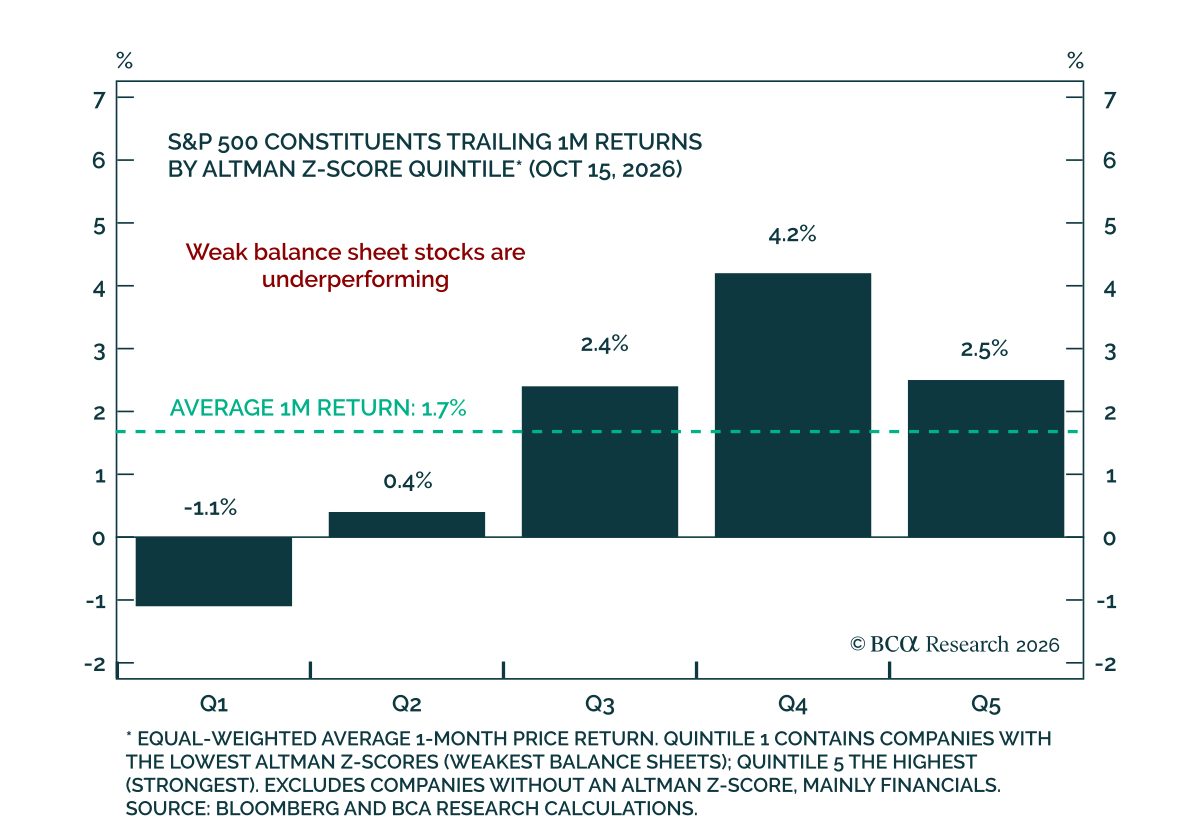
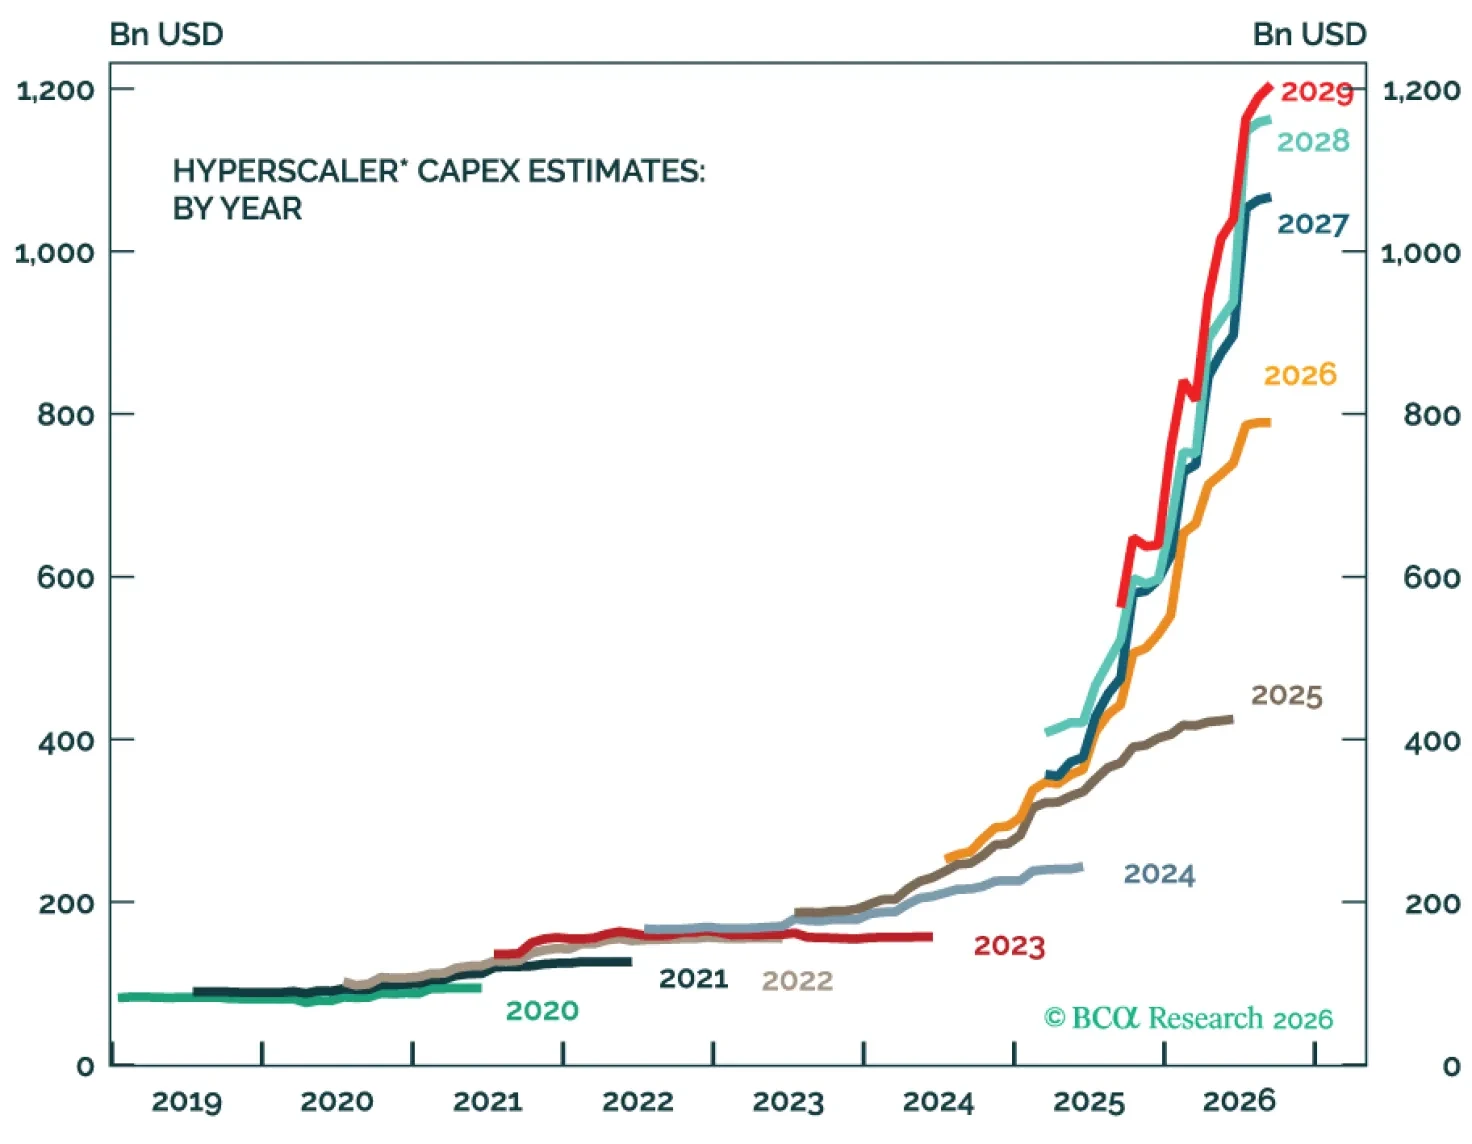
当社の米国株式ストラテジストは、拡大したクレジットスプレッドの巻き戻しを推奨する。投資家はリスクオフするよりも、7~9月期決算を前にクオリティに傾くべきだ。クレジット スプレッドは国債が売られたことで拡大し、財務の弱い銘柄に打撃を与えている。しかし、そのストレスはネオクラウドや金利に敏感な業種に集中しており、IGとHYのスプレッドはいずれも長期平均を下回っている。 10年物米国債利回りは10月上旬に5.3%でピークに達し、2月の安値から134…
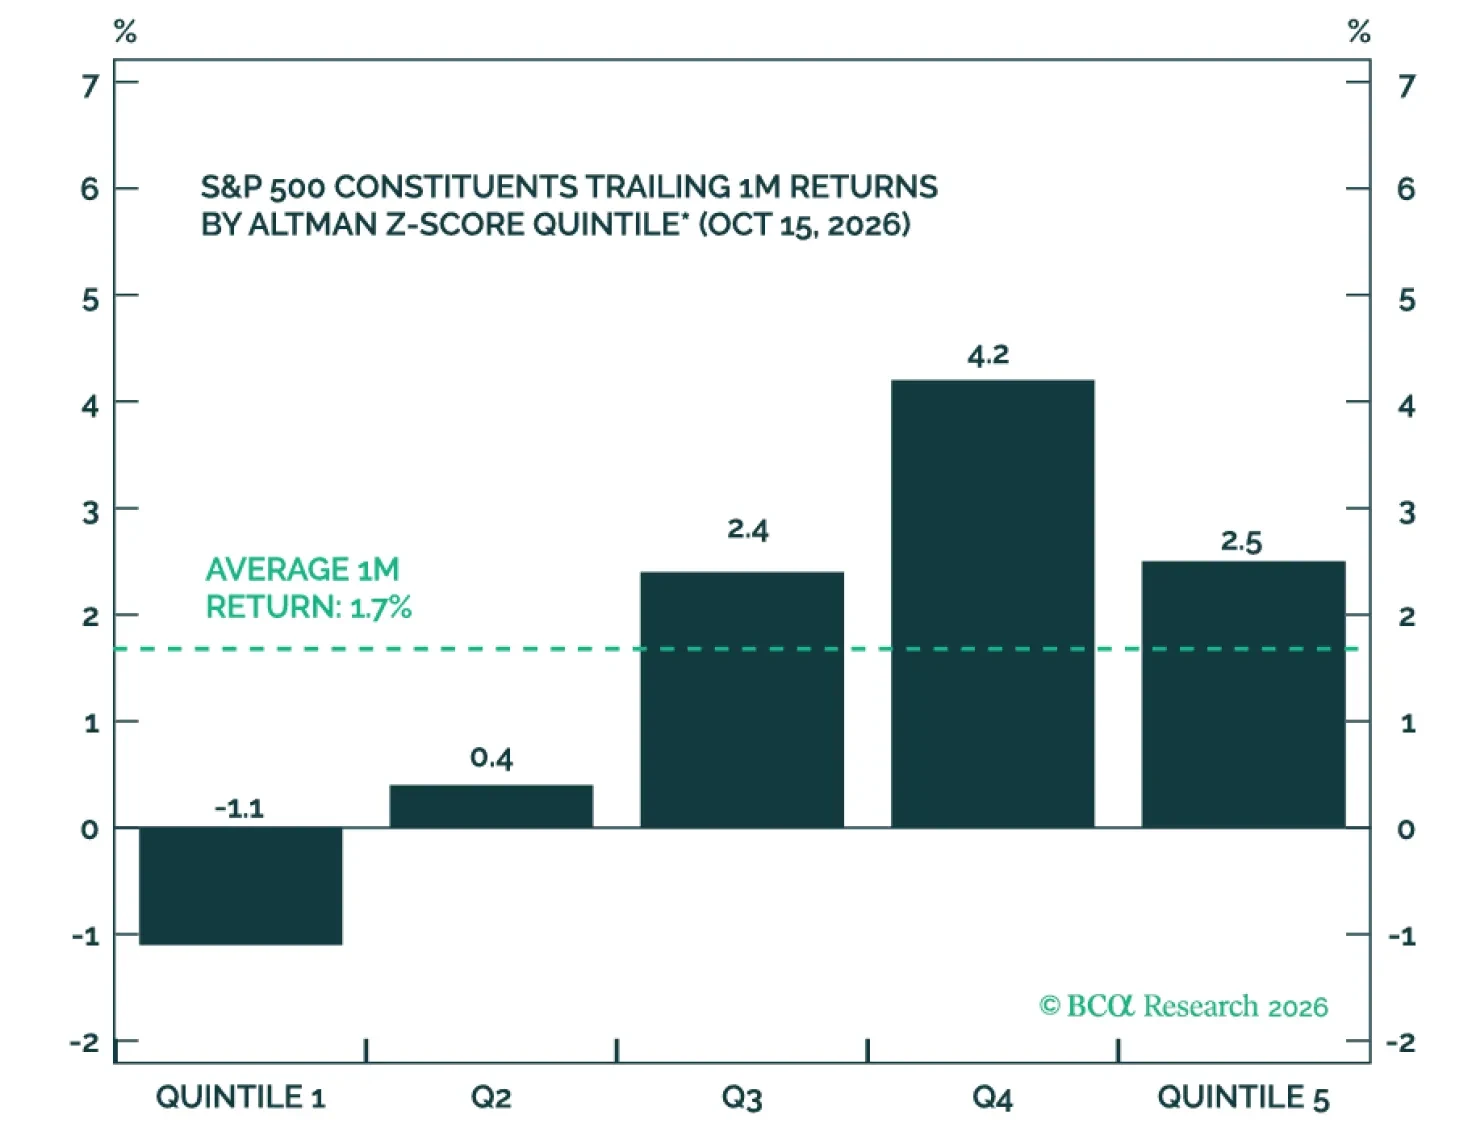
債券リスクが高まりクレジットスプレッドが拡大し、財務基盤の弱い企業に圧力がかかっている。しかしストレスは限定的でバリュエーションは既に圧縮されているため、株式リスクは管理可能に見える。したがって当社はリスク回避に走るのではなくクオリティに傾き、大型株を小型株より重視し、質の高い設備投資やテクノロジーで防御可能な利益率を持つ銘柄を選好し、7~9月期の決算で確認する。
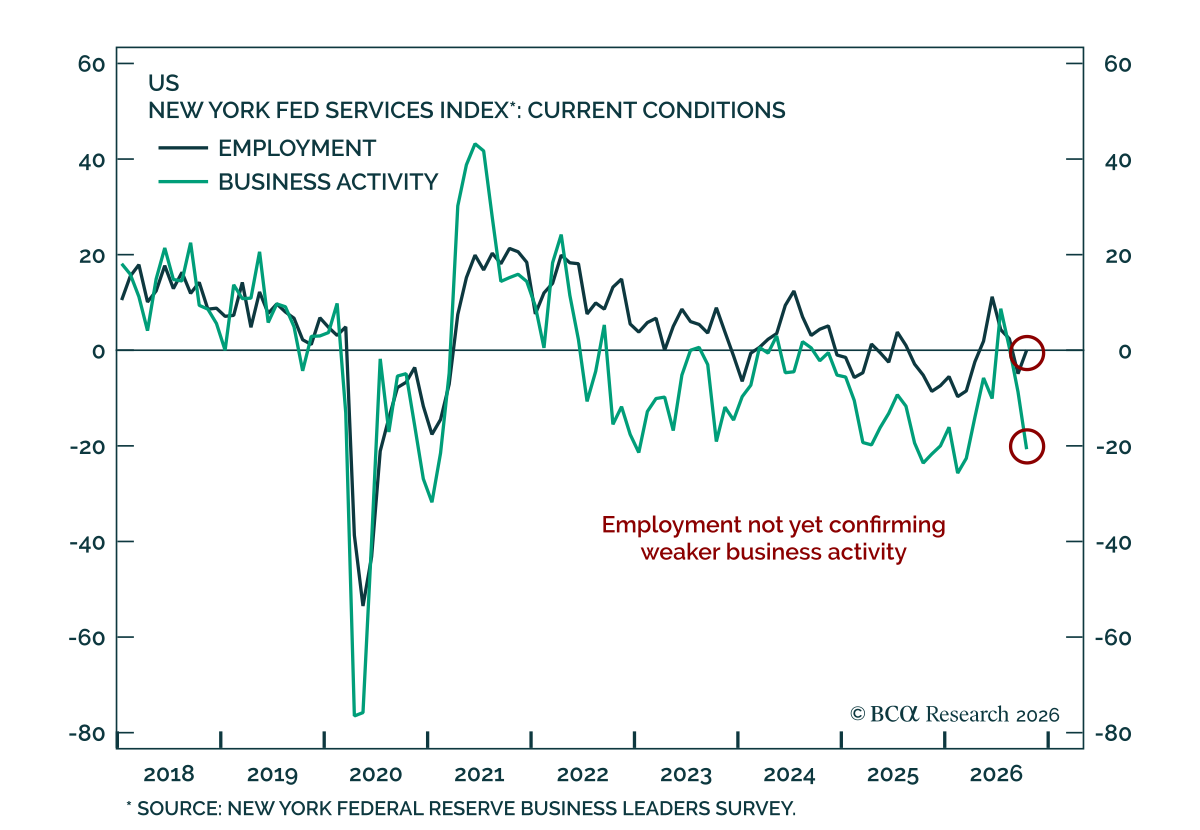
ニューヨーク地区のFRBサービス業指数は10月に低下したが、採用は横ばいだった。 現状を示す総合的な業況指数は9月の-9から10月の-21へ低下し、6か月先の期待は5から-5へ低下した。 この低下は注目に値する。というのも、過去2年間にわたり地域別のFRBサービス業指数は民間のサービスPMIよりも有意に弱かったが、今夏まではその差が縮小しているように見えたからである。ところが、地域のサービスPMIは8月と9月に再び悪化し、そのため最近のS&P Global US services…